ลดหย่อนภาษีไปมากกว่านี้ไม่คุ้มแล้ว
ประเด็นนี้น่าสนใจมาก
มีคนถามเข้ามาว่า
เอายังไงดี กล้ากลัวๆ
ลดหย่อนเต็ม ก็กลัวไม่คุ้ม
ลดหย่อนน้อยไปก็ไม่อยากเสียภาษี
ให้รายได้แต่ละคน ขยับทุก 15,000 บาท
เพื่อสอดคล้องกับโพสต์ก่อนหน้า
ช่วงแรกๆที่รายได้น้อยหน่อย
ผมให้ใช้ค่าใช้จ่ายส่วนตัวอยู่ที่ 60%
เพราะกลัวจะใช้เงินไม่พอ
พอรายได้เยอะขึ้นหน่อย
กลุ่มที่รายได้ เกิน 75,000 บาท
จะใช้สมมติฐานที่มีค่าใช้จ่าย 40%
เราต้องประมาณการ
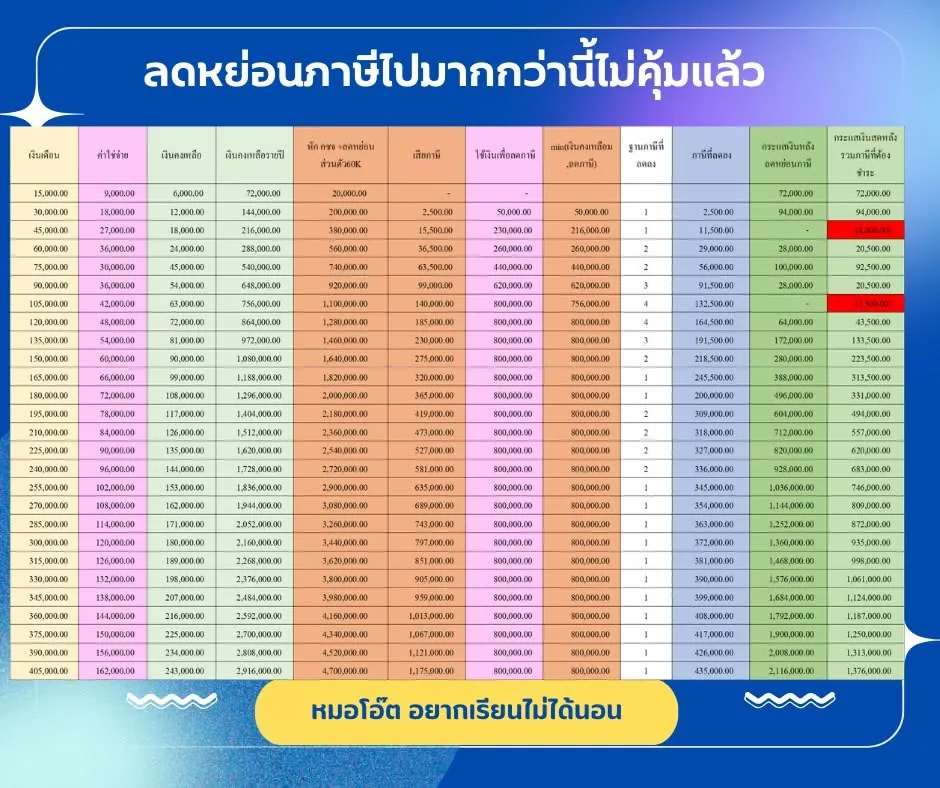
รายได้คงเหลือต่อเดือนและต่อปีร่วมด้วย
แล้วมาพิจารณาภาษีที่ต้องชำระในแต่ละปี
เงินได้สุทธิ หลังจากหักค่าใช้จ่าย
50%ไม่เกิน 100,000 บาท
และค่าลดหย่อนส่วนตัวอีก 60,000 บาท
จะอยู่ในช่องที่ 5
เมื่อพิจารณาข้อมูลดังกล่าวแล้ว
ก็มาดูว่ราต้องเสียภาษีเท่าไหร่
แบบไม่ได้ทำอะไรเพิ่มในช่องที่ 6
สังเกตว่า ตัวเลขไม่น้อยเลย
ถ้าไม่ทำอะไร
ส่วนช่องที่ 7 สีชมพู
เราจะประเมินว่าต้องใช้เงินเพื่อลดภาษีอีกเท่าไหร่
ไม่ได้ลดจนหมดนะ
ลดไปถึงแค่ที่ได้รับยกเว้นภาษีก็พอ
ไม่ต่ำกว่า 150,000 บาท
แค่นั้นไม่พอ
เราต้องกลับไปมองว่า
เงินส่วนที่เหลือ ที่เหลือจากการใช้จ่าย
ที่ 40%บ้าง หรือ 60% บ้างของแต่ละคน
ยังมีเพียงพอไหม เพื่อที่จะมาลดหย่อนภาษี
เมื่อเทียบกันแล้ว
ก็จะเอาค่าต่ำสุดมาคิด เพื่อลดหย่อนภาษี
ตามช่องที่ 8 สีส้มนะครับ
สังเกตว่าช่วงแรกๆจะมีการลดหย่อนภาษี
1-2 ฐานเท่านั้น หลังจากนั้น
บางช่วงฐานภาษี อาจจะลดหย่อนได้
มากถึง 4 ฐานภาษี แต่ก็ใช้เงินเยอะเช่นกัน
ยิ่งรายได้เพิ่มมากขึ้น
ก็จะไปตันที่ค่าลดหย่อน ไม่สามารถลดหย่อนได้
สูงกว่านี้แล้ว นอกจากจะไปบริจาคที่เพิ่มขึ้น
แต่การบริจาคเป็นเงินได้ที่ออกจากเราไป
ได้ผลกลับมาแค่ภาษีที่ลดไป
แต่ไม่มีเงินกลับมาในอนาคต
สังเกตต่อ ผลให้ใช้เงินเพื่อลดหย่อนภาษี
สูงสุดเพียง 800,000 บาทเท่านั้น
หลังจากนั้น อาจจะเริ่มไม่คุ้ม
ภาษีที่ลดลง ก็ลดลงตามฐานภาษี
ที่เงินได้สุทธินั้นไปตกแค่นั้นเอง
หลังๆอาจสูงถึงฐาน 30-35%ได้
สิ่งสำคัญไม่แพ้กันที่ต้องพิจารณา
นอกจากกรณีที่แบ่งค่าใช้จ่ายไว้ที่ 40-60%แล้ว
รวมทั้งวางแผนเพื่อลดหย่อนภาษี
อาจสูงถึง 8แสนบาท
แต่อย่าลืม สุดท้ายเราก็ต้องเสียภาษี
บางคนไม่ได้ประเมินส่วนนี้
ลดหย่อนเต็มที่
ไม่ได้แบ่งเงินไว้เสียภาษี
สุดท้ายกระแสเงินสดรายปีติดลบเฉย
ทั้งๆที่จริงๆก็ไม่ควร
ถ้าเรามองเห็นภาพรวมมากขึ้น
เราจะระมัดระวังมในการวางแผนภาษี
แผนภาษีไม่ควรเป็นแผนแรกในการจัดการ
เป็นเพียงแผนเสริมเพื่อให้แผนองค์รวม
ครบถ้วนมากยิ่งขึ้นแค่นั้นเอง
นพ. ภาณุวิชญ์ สุวรรณน้อย CFP,CISA