สมมติฐานบ้าน 3 ล้าน ถ้าไม่ซื้อบ้านแบบผ่อน
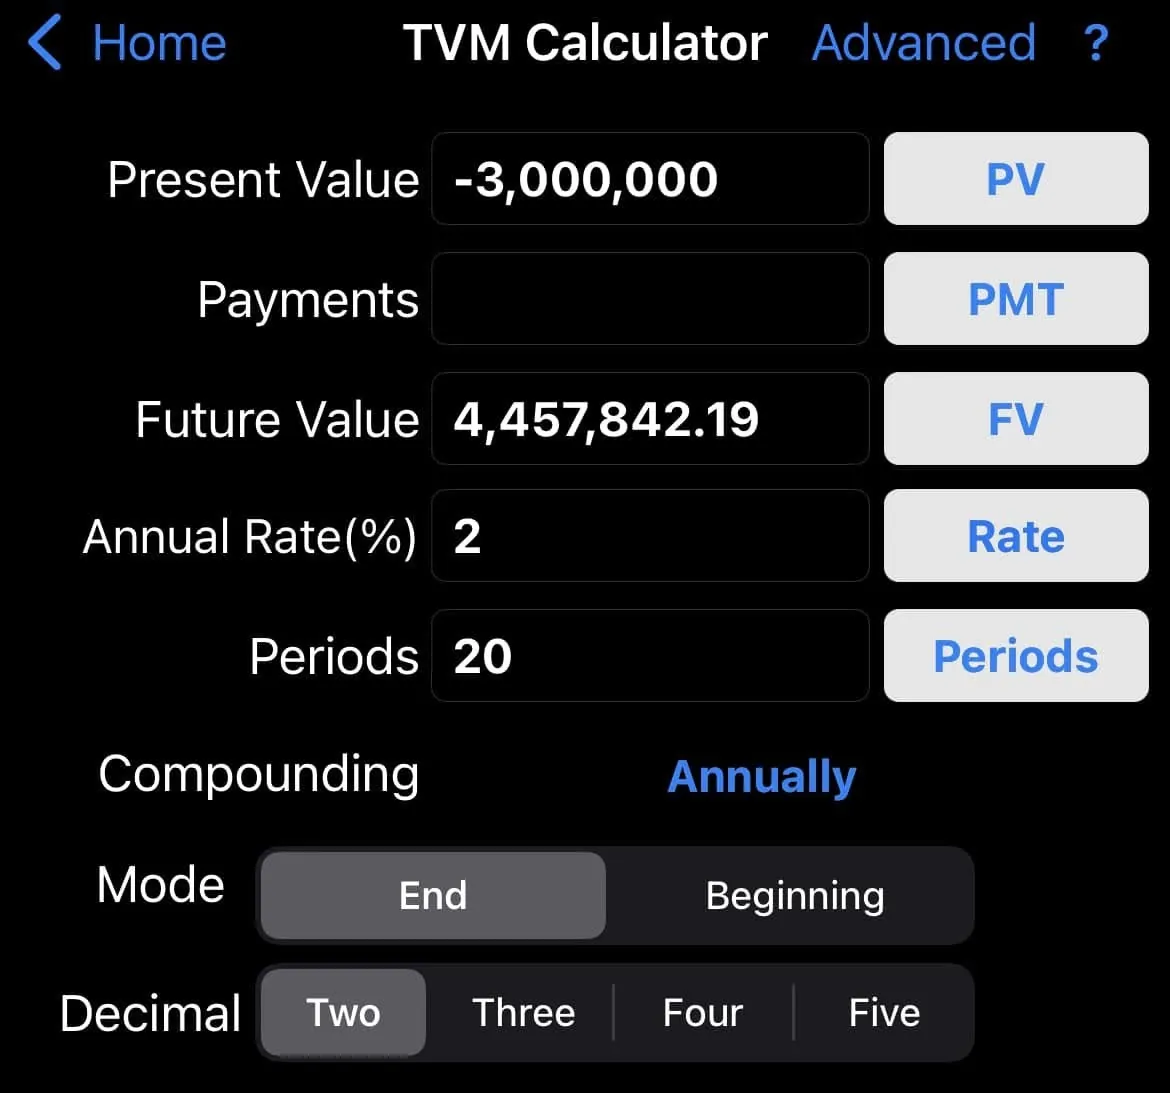
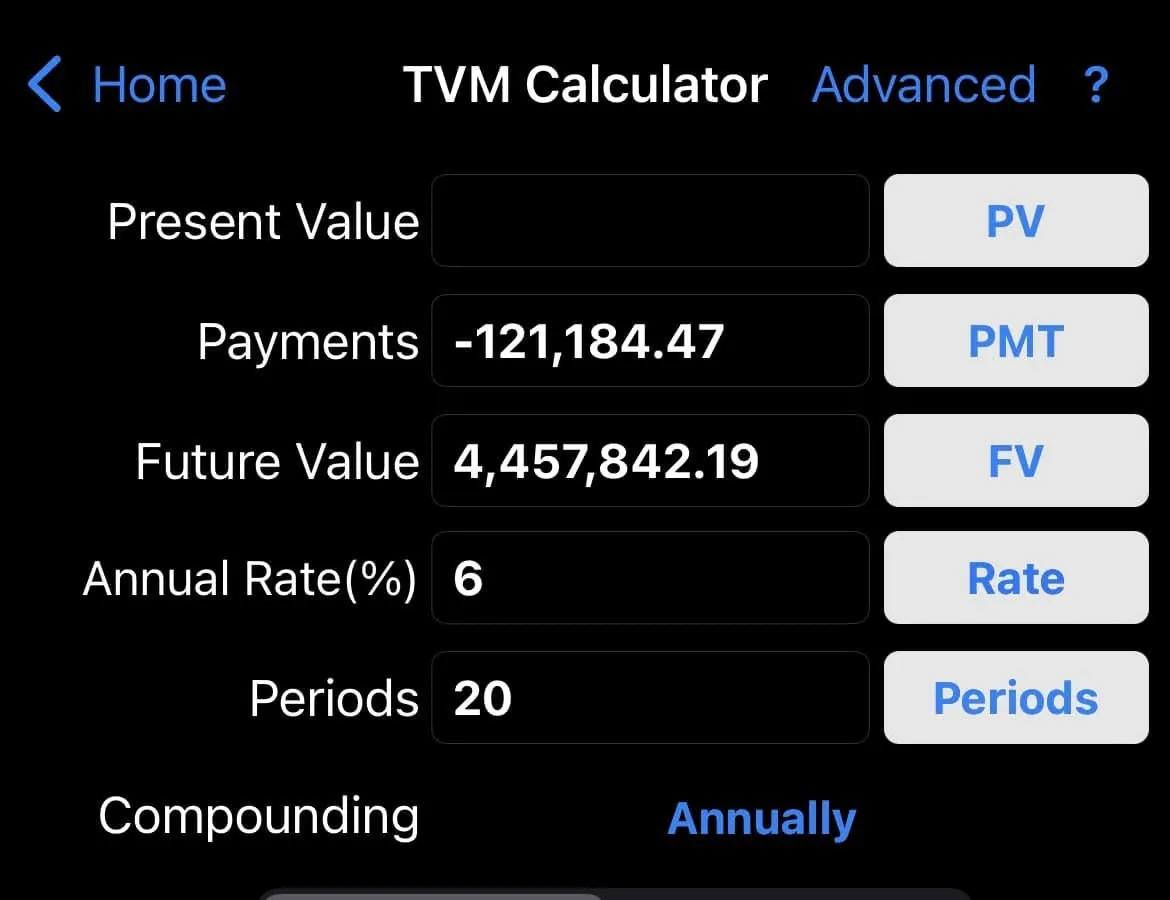
ถ้าเราไปซื้อบ้านในอีก 20 ปีข้างหน้า สมมุติฐานว่าเงินเฟ้ออสังหา 2% ต่อปี (ไม่ใช่ตัวเลขจริงนะ)
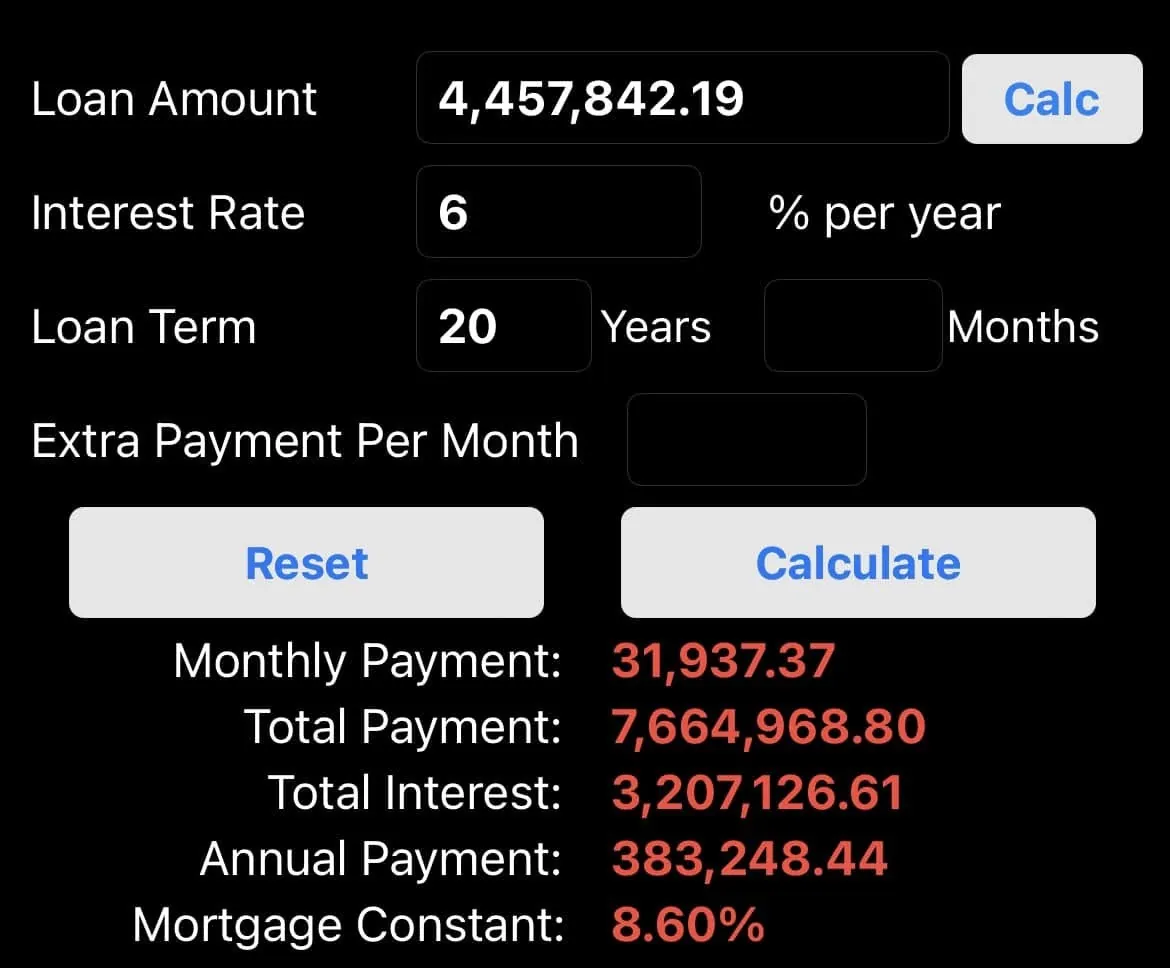
เราจะต้องซื้อบ้านในราคา 4,457,842.19 บาท
ถ้าเงินเฟ้อมากกว่าตัวเลขนี้ หรือทำเลที่มีศักยภาพ
และราคาที่ดินและสิ่งปลูกสร้างเพิ่มขึ้นไวกว่านี้
แน่นอนว่าราคาซื้อขายคงไปไกลกว่านี้
ถ้าเราจะซื้อบ้านเงินสด แต่เก็บ 20ปี
สมมุติว่าลงทุนเก่งอีก 6%ต่อปี
ก็เก็บเงินเพื่อลงทุน 121,184.47 บาท
เพื่อซื้อบ้าน 4.4ล้านบาท ในอีก 20ปีข้างหน้า
ช่วงเริ่มต้นไหวไหม เก็บคำตอบไว้ในใจ
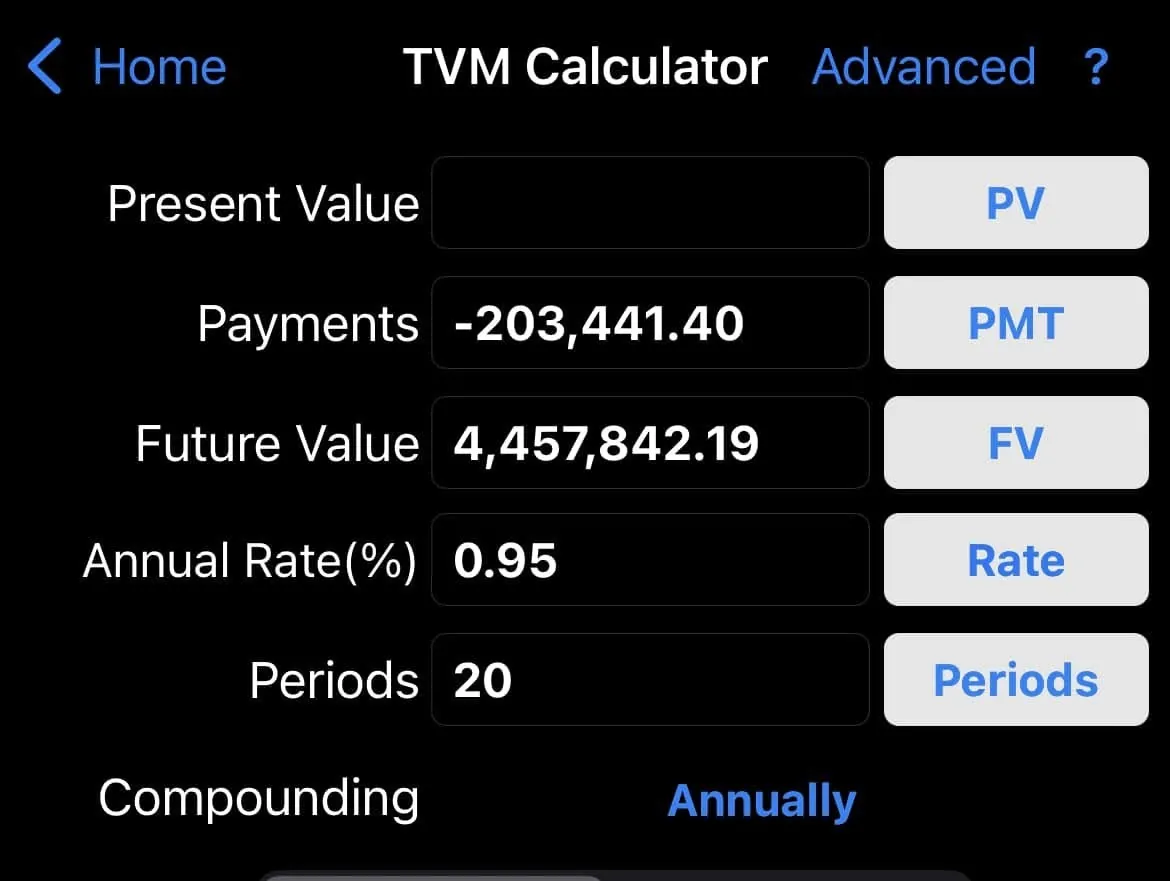
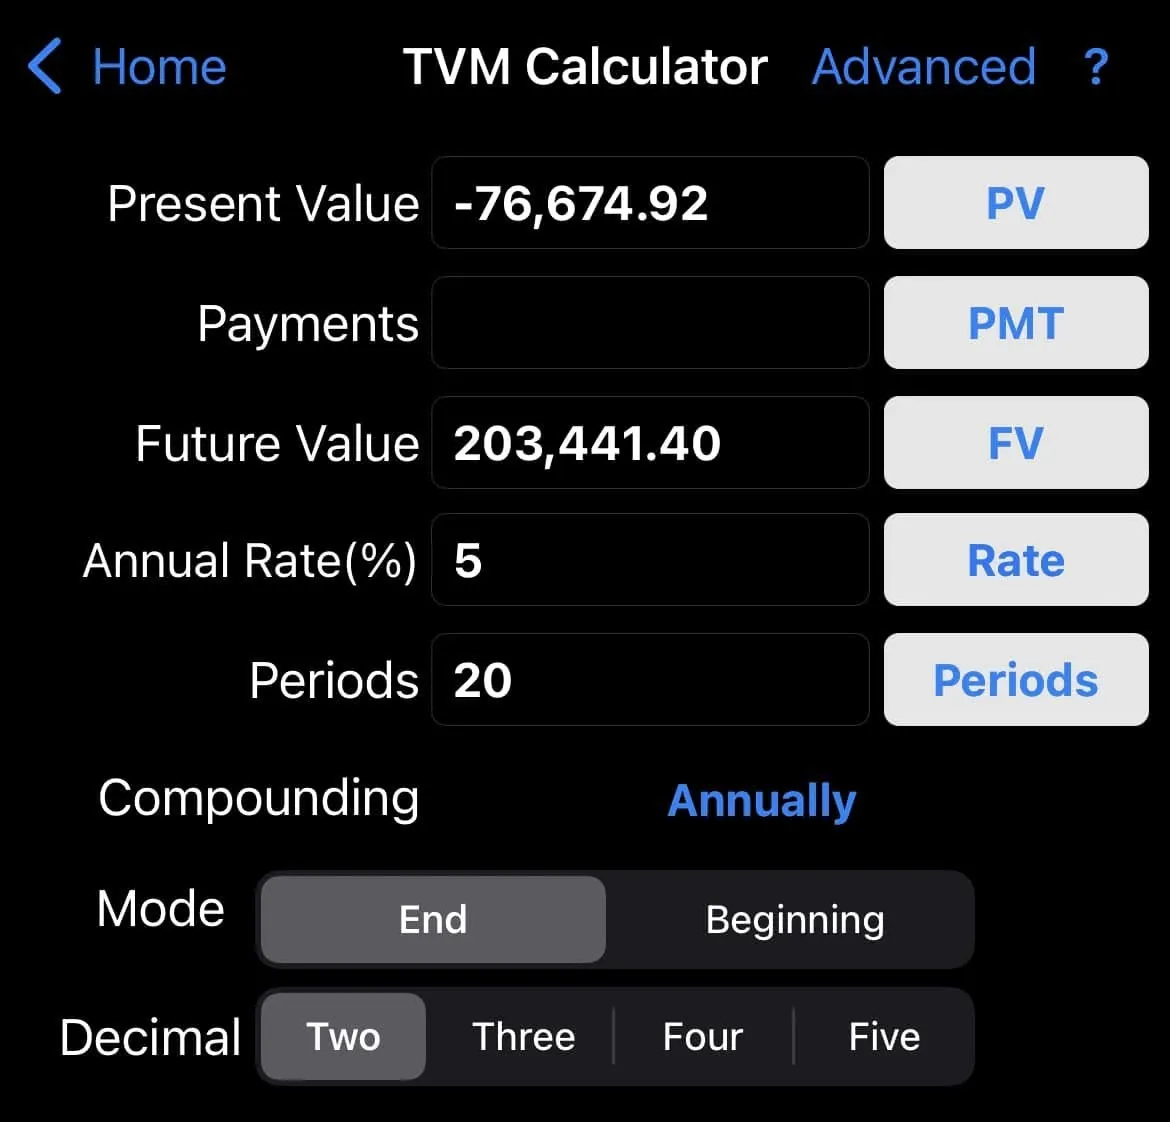
ถ้าคิดต่อว่า โอเค ช่วงแรกๆยากหน่อย
แต่จะเก็บเพิ่ม 5%ต่อปี
เก็บไปปีแรกสัก 76,674.92 บาท
แล้วปีสุดท้ายที่ 203,441.40 บาท
ก็น่าจะพอกัดฟันทำได้
แต่ถ้าลองคิดอีกรอบละกัน
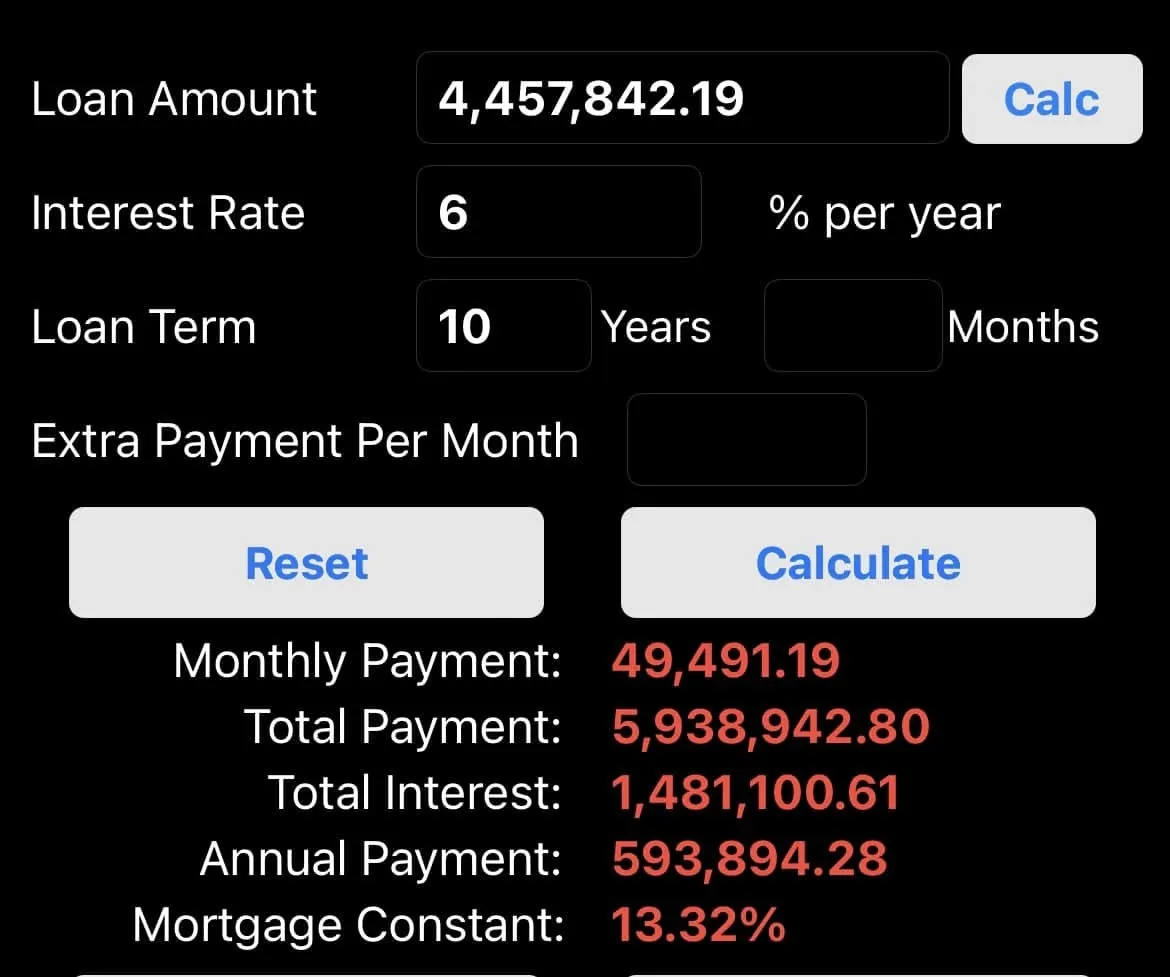
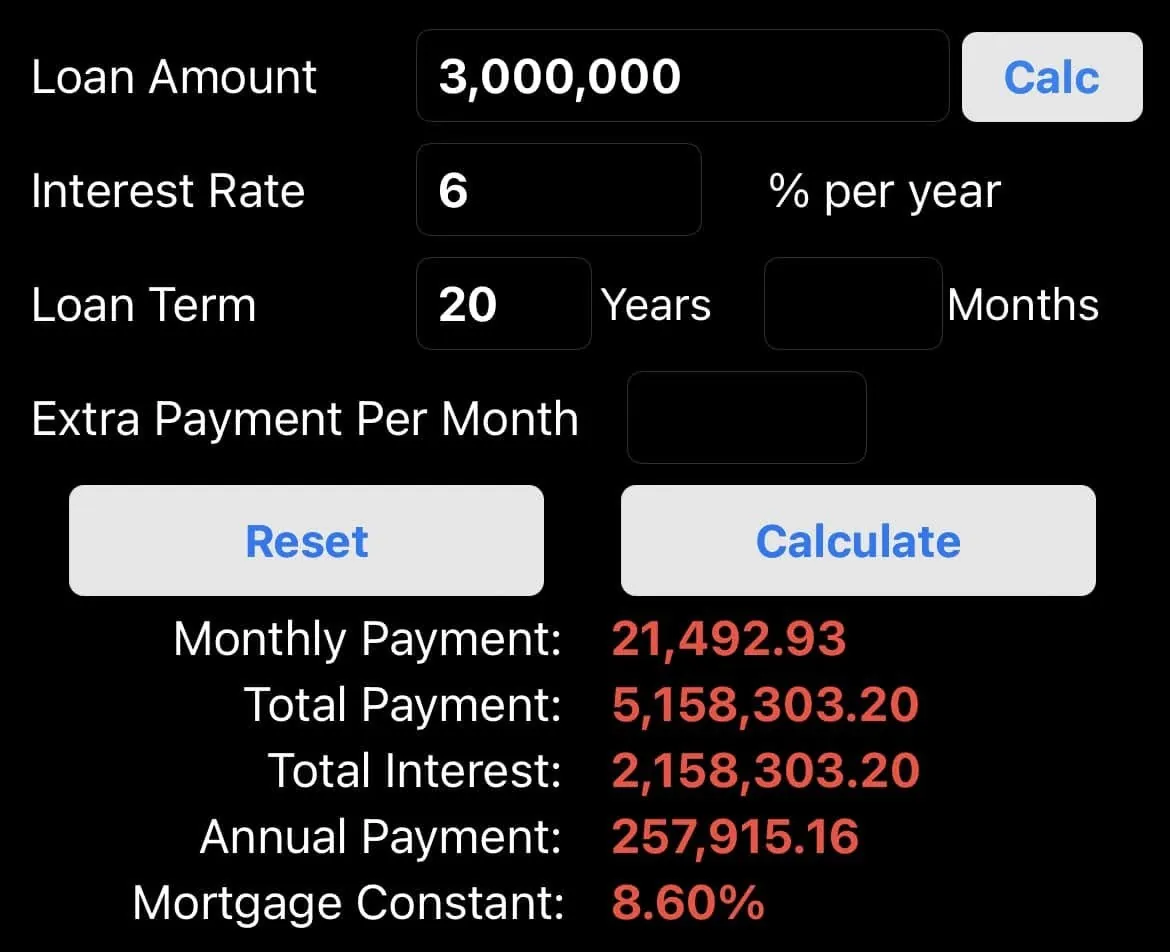
ถ้าซื้อบ้านวันนี้ละ ราคา 3 ล้านบาท
ดอกเบี้ย 6%ต่อปี
เงินผ่อนทั้งหมด (ต้น+ดอกเบี้ย)
เท่ากับ 5,158,303.20 บาท
จริงๆแล้วราคาไม่ต่างจากเก็บ 20 ปีมากสักเท่าไหร่
(แต่ถ้าราคาพุ่งไวกว่านี้ อาจจะไม่จบที่ 5.158ล้าน)
ถ้าชีวิตบังเอิญ อยากซื้อบ้านในที่ศักยภาพสูง
แล้วราคามันไปไกลมากแล้ว เป็น 4.4 ล้าน
แต่ระยะเวลาไม่ถึง 20ปี แล้วตัดสินใจเริ่มผ่อน
อาจต้องใช้เงินสูงถึง
5,938,942.80 บาท ในช่วงระยะเวลา 10ปี
7,664,968,80 บาท ในช่วงระยะเวลา 20 ปี
จริงๆไม่มีผิดไม่มีถูก
และไม่ได้เชียร์ให้ซื้อสดหรือซื้อผ่อนนะ
โพสต์นี้แค่ทำข้อมูลมาเพื่อให้ประกอบการตัดสินใจ
สุดท้ายขึ้นอยู่กับปัจจัยหลายๆอย่าง
ไม่ใช่เรื่องของตัวเลขเพียงอย่างเดียว
ใครอยากลองฝึกดเครื่องคิดเลขเองก็ตามในภาพเลย
ส่วนชื่อแอพก็ Ez Calculator
หมอโอ๊ต อยากเรียนไม่ได้นอน