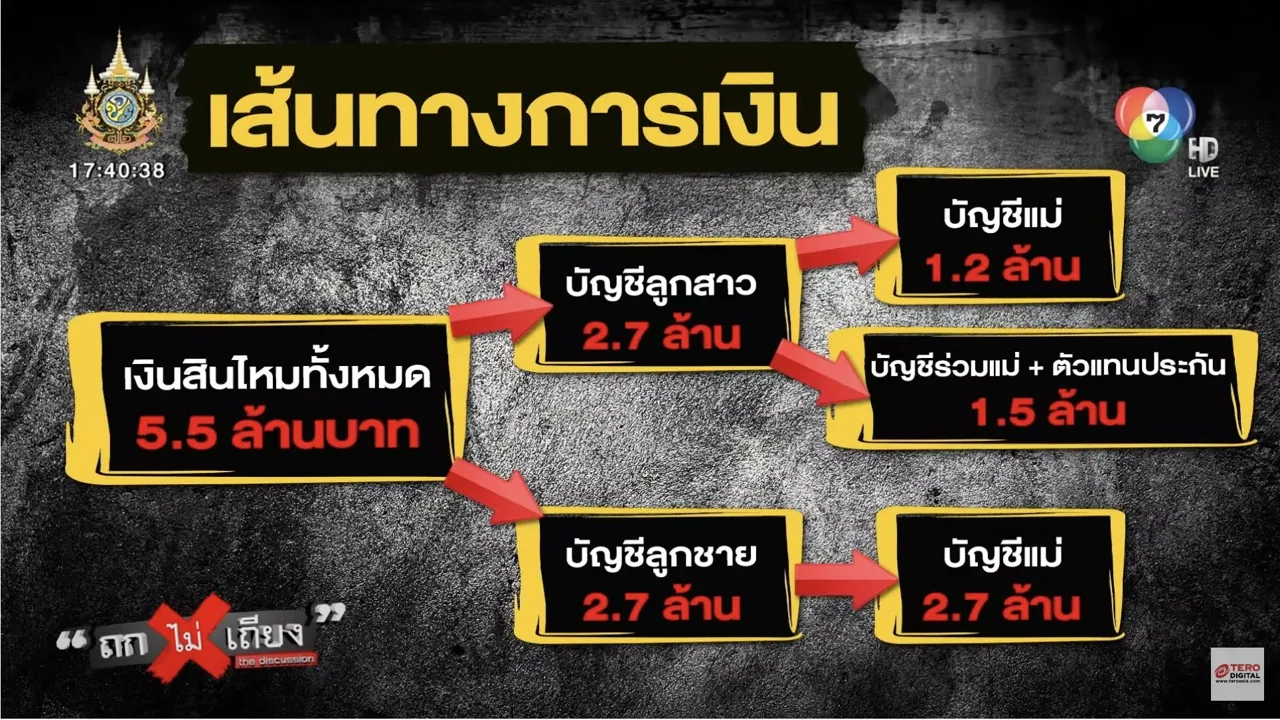
ภาพจากคลิปรายการ ถกไม่เถียง
youtube.com/watch?v=fKkyi4dfRS0
เป็นประเด็นร้อนแรงมากครับ
ผู้ทำประกันภัย มีการระบุผู้รับผลประโยชน์ชัดเจน
การวางแผนประกันภัยก็ต้องการส่งต่อให้ผู้รับผลประโยชน์
ที่ระบุไว้ในกรมธรรม์ประกันภัย
แต่ทำไมต้องเปิดบัญชีร่วมแม่+ตัวแทนประกัน
การได้คุณวุฒิไม่ว่าจะ MDRT COT หรือ TOT
แต่เป็นการกระทำที่ผิดจรรยาบรรณ ก็ไม่ควรทำหรือสนับสนุน
ให้ทำประกันปีละ 250,000 บาท 2 ปีก็หยุด
ตัวแทนได้ผลงาน แต่ลูกค้าขาดประโยชน์
และถ้าหยุดเลยจะขาดทุนแน่ๆ
เงินส่วนที่เก็บไว้ ถ้าอยู่ที่ผู้รับผลประโยชน์ก็โอเค
ถ้าให้โอนให้ตัวแทน แล้วไม่มีหลักฐานอันตรายมาก
เงินของใครควรบริหารเอง อย่าไว้วางใจผู้อื่น
ตัวแทนบอกลูกค้าว่าให้เคลมด้วยนะ
จะได้มีเงินหมุนจ่ายประกันในปีถัดๆไป
(ในคลิปพูดว่านี่ตัวแทนอาชีพ หรือตัวแทนมิจฉาชีพ)
อันนี้เป็นการทำร้ายบริษัทประกันไปด้วยในตัว
ทำประกันภัยควรวางแผนให้ดี
ก่อนจะซื้อประกันภัย ควรเข้าใจสิ่งที่เราจะซื้อ
จำนวนเงินในการชำระก็ควรจะไหวในปีถัดๆไป
ไม่ใช่ 2 ปีแล้วหยุด นั่นอาจจะไม่ใช่วางแผนประกันภัย
ส่วนเงินที่จ่ายให้จ่ายเข้าบริษัทโดยตรงไม่ต้องผ่านตัวแทน
การเคลม ควรใช้เมื่อเกิดเหตุจริงๆ และมีข้อบ่งชี้
การประกันภัยไม่ได้ทำเพื่อค้าหากำไร
แต่เป็นการวางแผนบริหารความเสี่ยง
สุดท้ายควรเข้าใจวัตถุประสงค์ในการทำประกันภัย
รวมทั้งเป้าหมายทางการเงิน
อีกทั้งควรถามหรือพิจารณาหลายๆบริษัทเพื่อจะได้มีตัวเลือก
และมุมมองที่แตกต่างกัน
ถ้าเกิดการแข่งขันกันจะทำให้ลูกค้าได้รับประโยชน์สูงสุด