Financial Due Diligence สำหรับคู่รัก
(ไปฟัง"อยากรวยปี 2026 เริ่มตรงไหน? 3 CEO เฉลย "กระดุมเม็ดแรก" ของความมั่งคั่ง | WOODY Avengers" แล้วสุดคำว่า Financial Due Diligence สำหรับคู่รัก )
ในมุมของคุณ CK เขาเริ่มจากการตั้งคำถามที่ตรงมาก
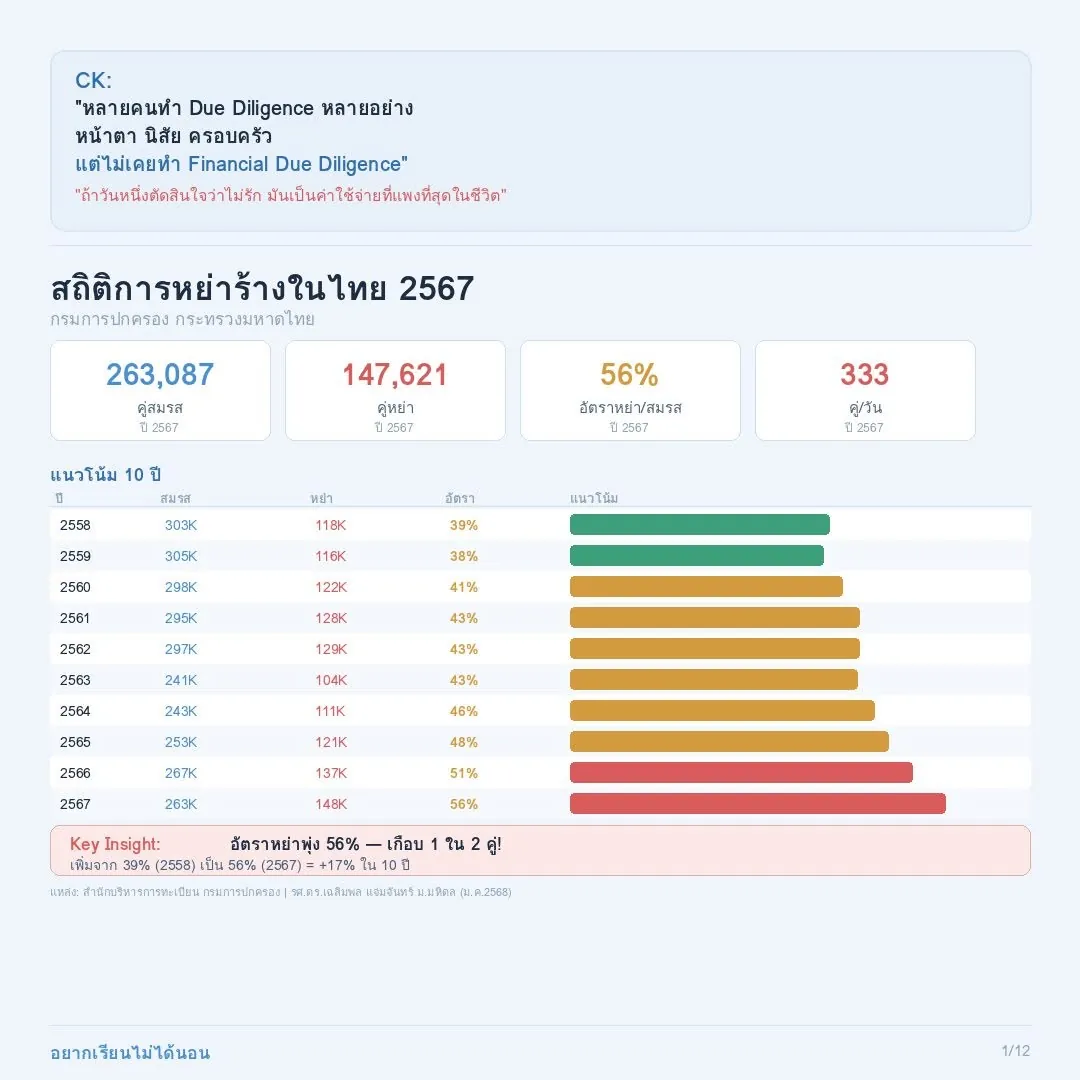
“หลายคนทำ Due Diligence หลายอย่าง หน้าตา นิสัย ครอบครัว แต่ไม่เคยทำ Financial Due Diligence เลย”
และเขาตอกย้ำแก่นของเรื่องนี้ด้วยประโยคที่แรงที่สุด
“ถ้าวันหนึ่งตัดสินใจว่าไม่รัก มันเป็นค่าใช้จ่ายที่แพงที่สุดในชีวิต”
นี่ไม่ใช่การพูดเรื่องความรัก แต่มันคือการพูดเรื่อง “cost ที่ซ่อนอยู่” ของการแต่งงาน คุณ CK กำลังบอกว่า คนส่วนใหญ่กำลังตัดสินใจเรื่องที่มี downside สูงมาก โดยไม่เคยประเมิน risk เลย
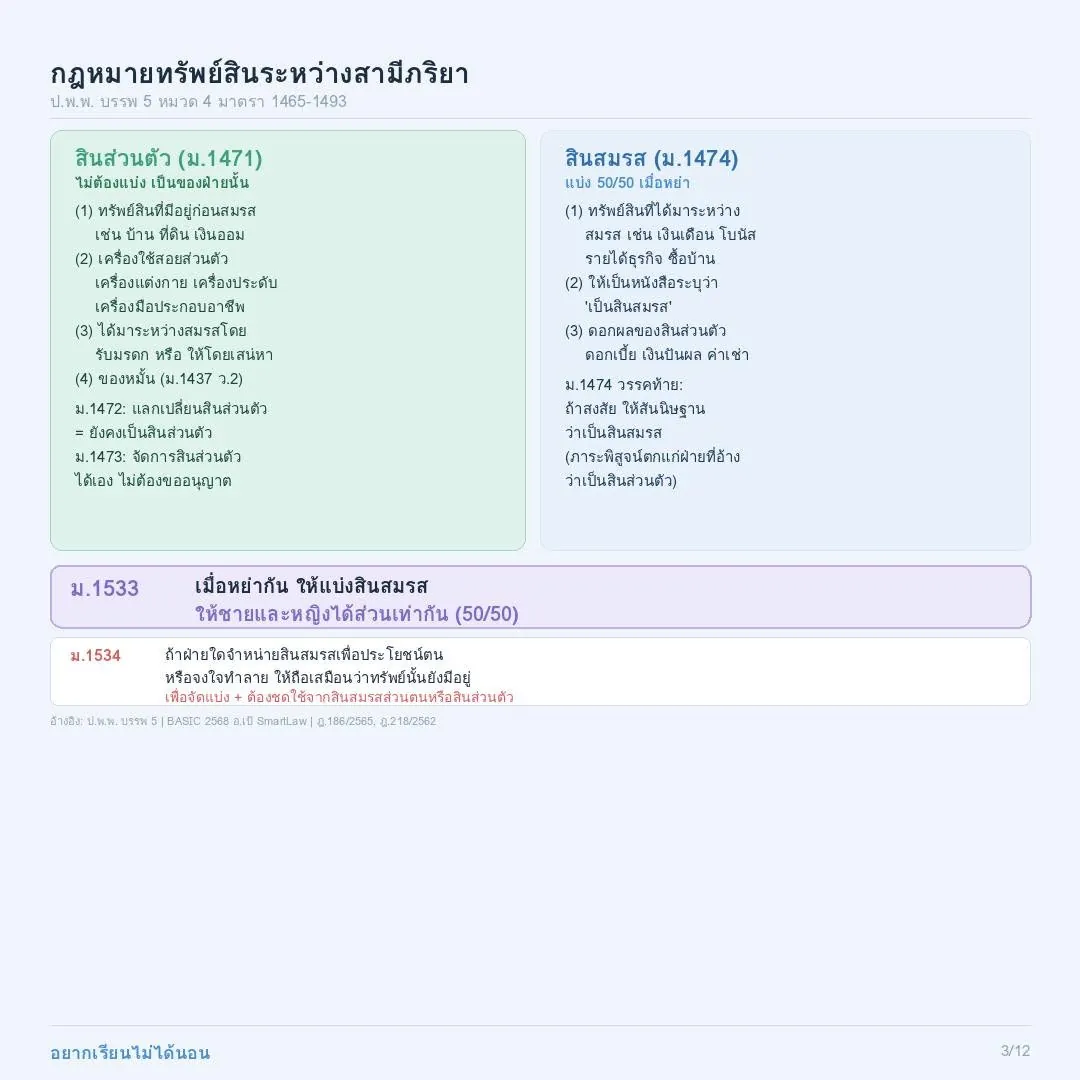
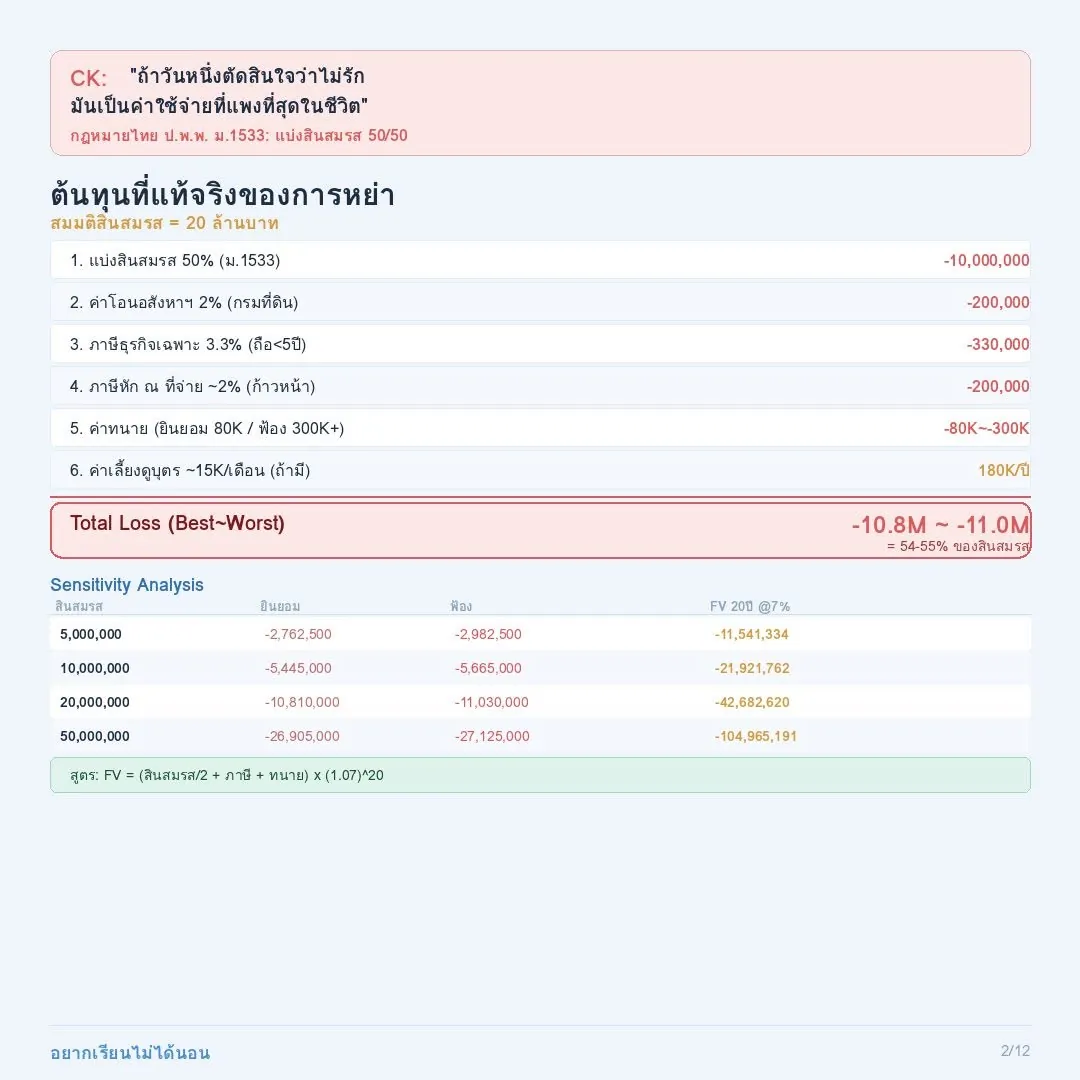
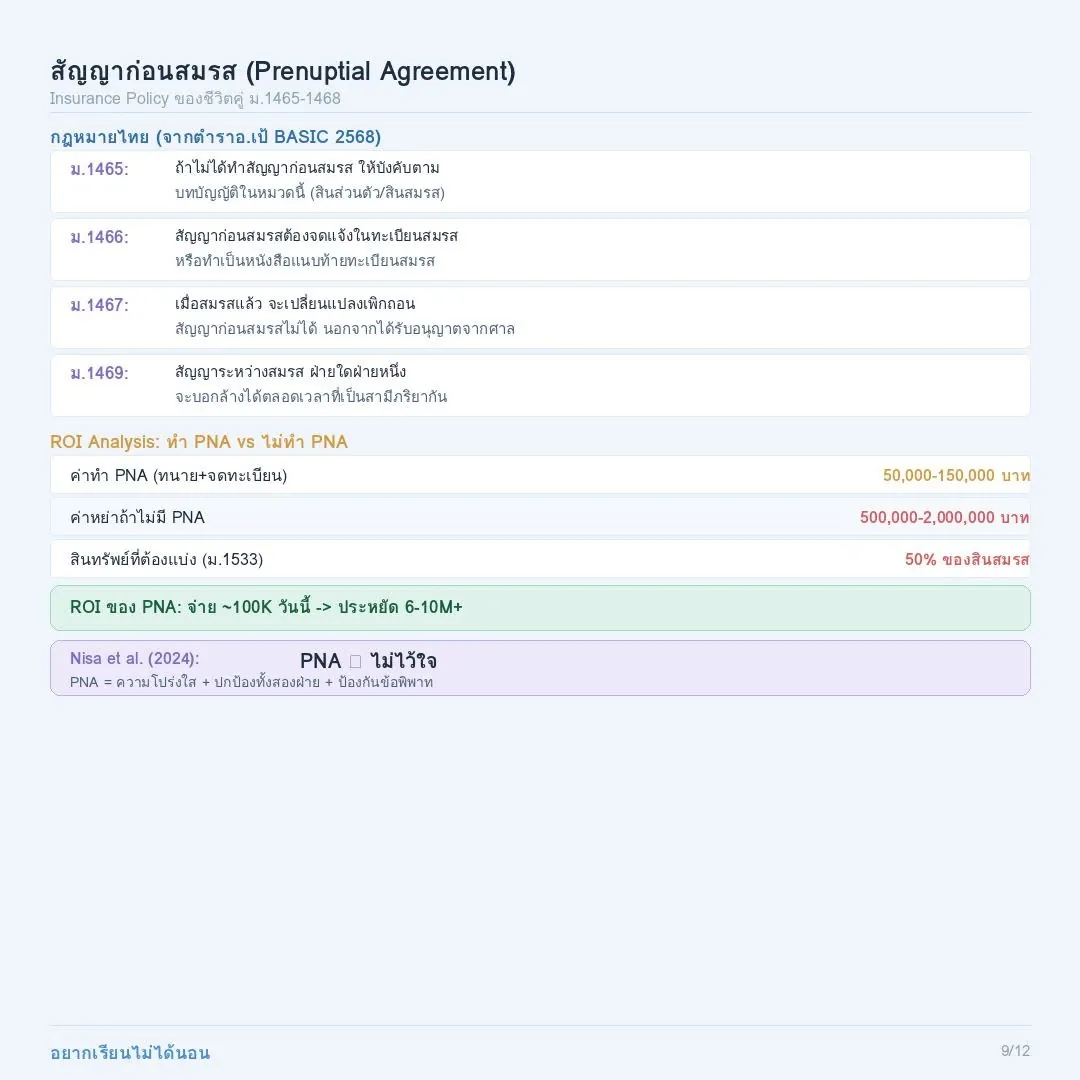
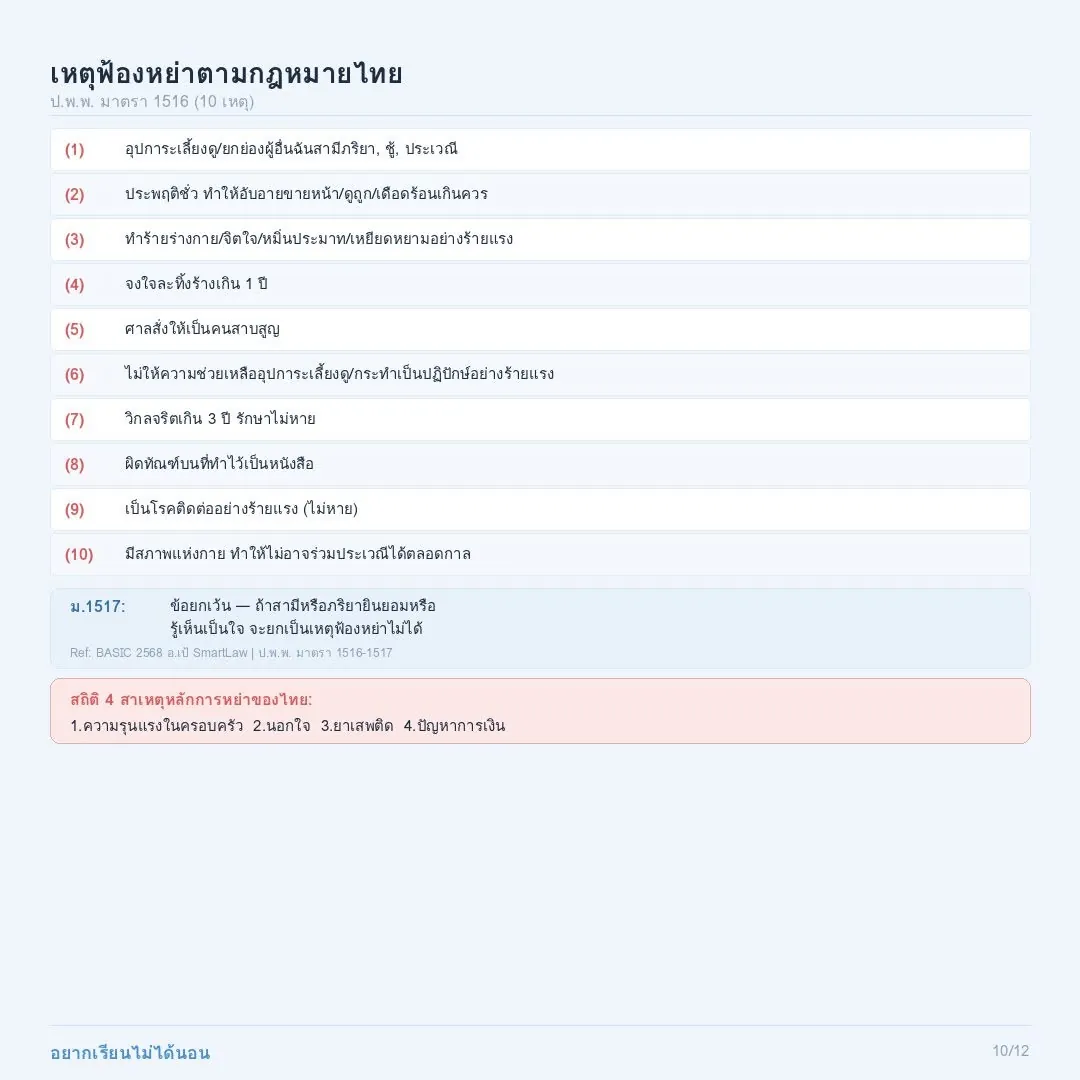
พอขยายจากมุมนี้ ด้วยข้อมูลจริงในไทย ภาพมันชัดขึ้นทันที อัตราหย่าในปี 2567 อยู่ที่ประมาณ 56% แปลว่าเกือบครึ่งหนึ่งของการแต่งงานมีโอกาสจบ และเมื่อถึงจุดนั้น กฎหมายไทยโดย ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1533 กำหนดให้แบ่งสินสมรส 50/50 โดยอัตโนมัติ นี่คือ default outcome ที่ไม่มีใครหนีได้ถ้าไม่มีการวางแผนล่วงหน้า
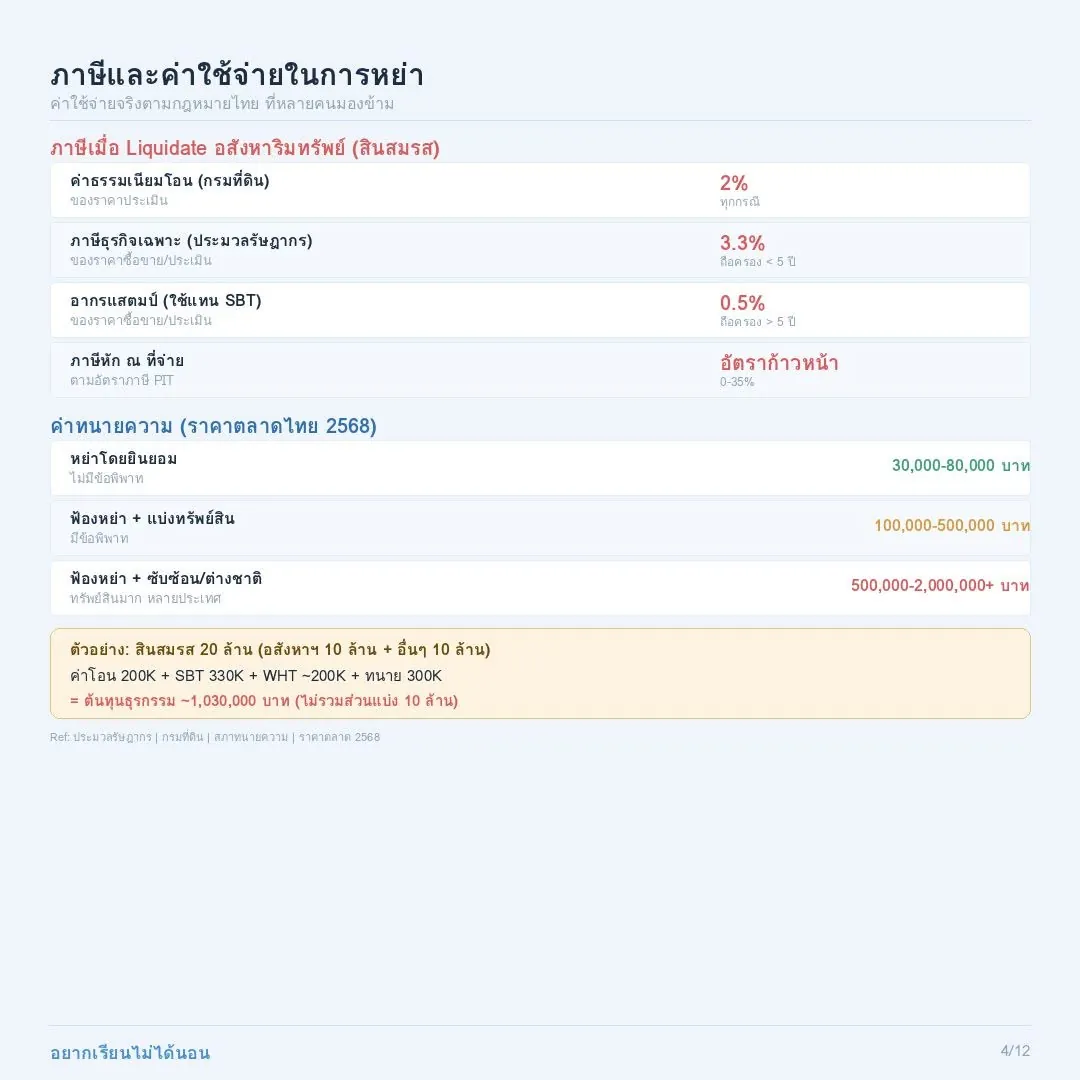
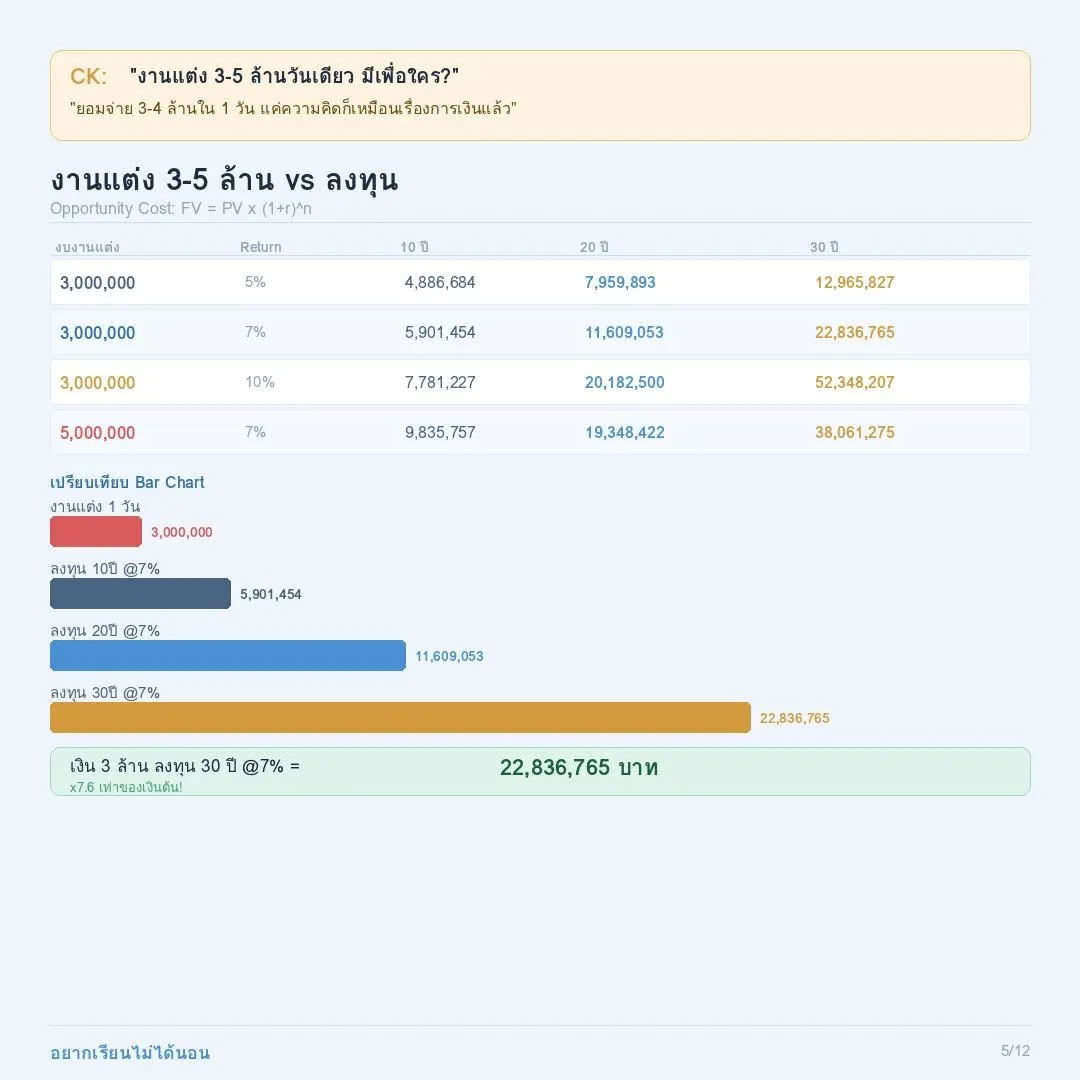
ถ้าคิดต่อในเชิงตัวเลขแบบที่คุณ CK พยายามสื่อว่า “มันแพง” จริง ๆ แล้วมันแพงกว่านั้น เพราะคุณไม่ได้เสียแค่ 50% ของทรัพย์สิน แต่ยังมีค่าใช้จ่ายแฝง เช่น ค่าโอน ภาษีธุรกิจเฉพาะ ภาษีหัก ณ ที่จ่าย และค่าทนาย ซึ่งรวมกันทำให้ total loss ไปอยู่แถว 54–55% ของสินสมรส และที่หนักที่สุดคือ opportunity cost — เงินประมาณ 10 ล้านบาท ถ้าหายไปวันนี้ เท่ากับเสียโอกาสเป็น 40 ล้านบาทในอีก 20 ปีข้างหน้า นี่คือสิ่งที่คุณ CK ไม่ได้พูดเป็นตัวเลข แต่กำลังชี้ให้เห็นในเชิงแนวคิดว่า “ราคาที่ต้องจ่าย มันใหญ่กว่าที่คุณคิด”
อีกประเด็นที่คุณ CK พูดแบบตรงไปตรงมามากคือเรื่อง “งานแต่ง”
“งานแต่ง 3–5 ล้าน วันเดียว มีเพื่อใคร?”
เขาไม่ได้บอกว่าไม่ควรจัด แต่เขากำลังตั้งคำถามเรื่อง value ว่าสิ่งที่คุณจ่าย มันสร้างคุณค่าให้ชีวิตคุณจริงไหม หรือเป็นแค่ social pressure ที่คนยอมจ่ายโดยไม่คิดต้นทุนระยะยาว ซึ่งถ้าเอามาเชื่อมกับการเงิน เงิน 3–5 ล้าน ถ้าลงทุนระยะยาว มันคือเงินระดับหลายสิบล้านในอนาคต นี่คือ opportunity cost ที่คนมองไม่เห็น
ในเรื่อง “พฤติกรรม” คุณ CK พูดชัดมากในเชิง practical เช่น
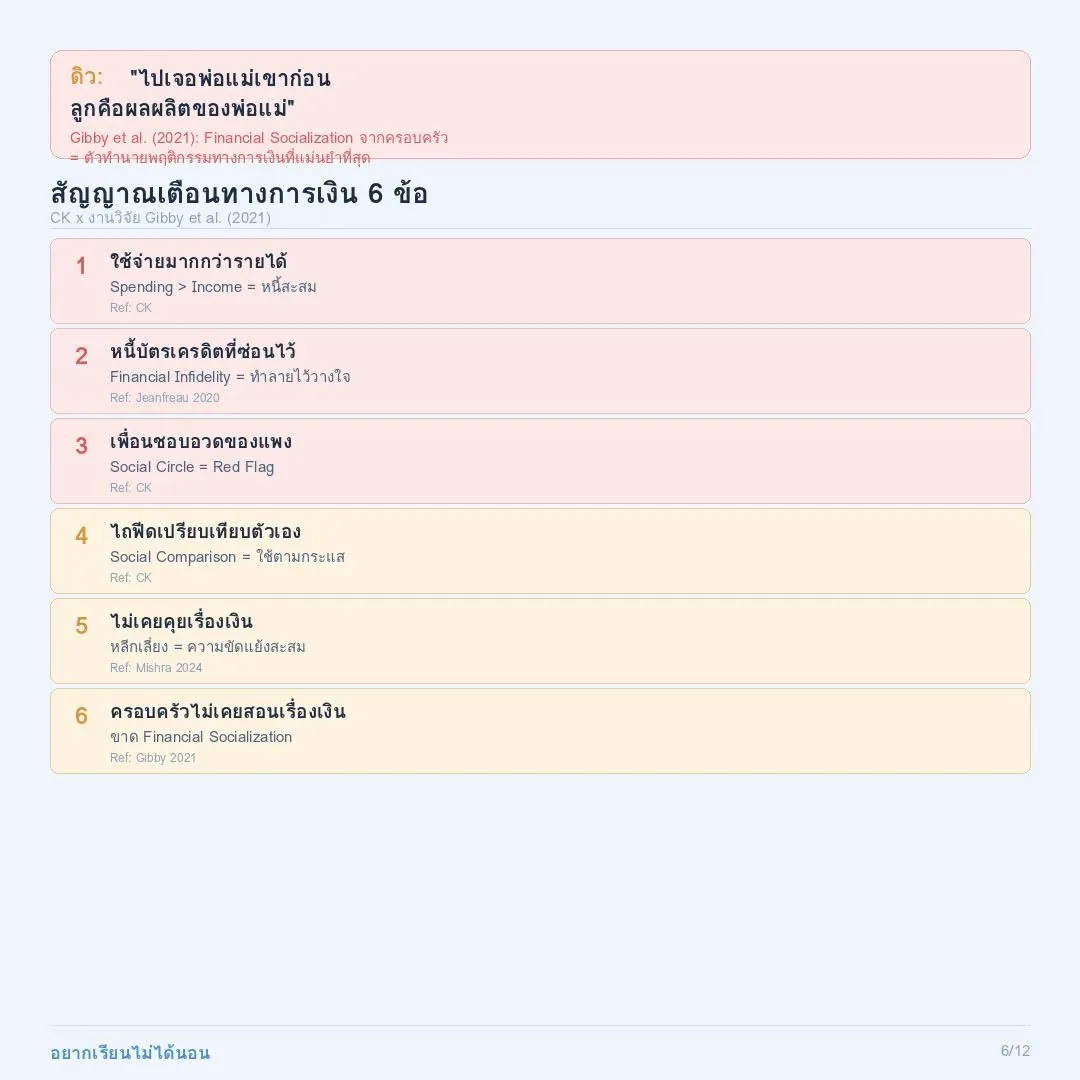
ใช้เงินเกินรายได้
มีหนี้แต่ไม่พูด
ใช้ชีวิตตามภาพลักษณ์
ไม่เคยคุยเรื่องเงิน
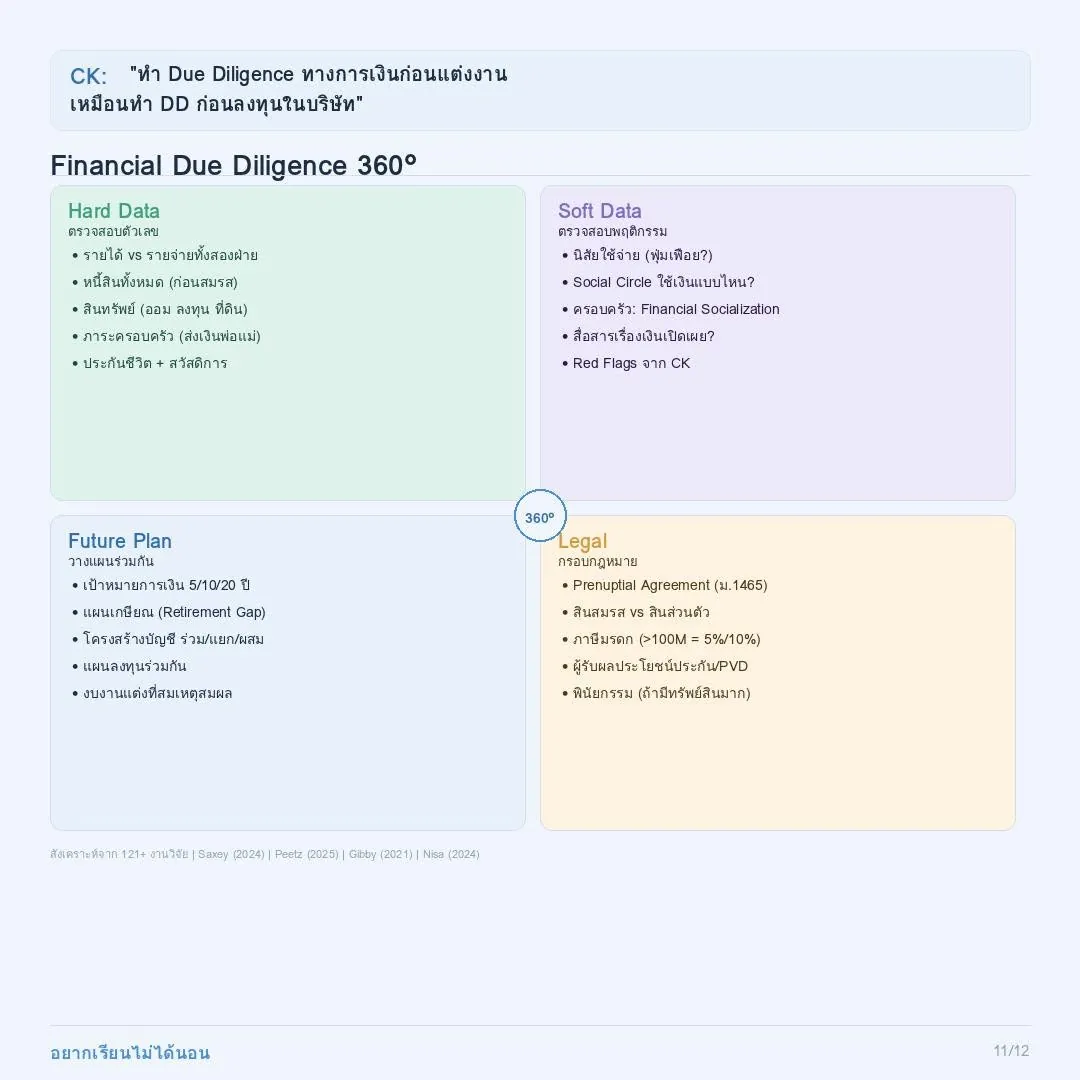
สิ่งที่เขากำลังบอกคือ นี่ไม่ใช่นิสัยเล็ก ๆ แต่มันคือ “risk indicator” ของชีวิตคู่ และเขาย้ำอีกมุมหนึ่งที่สำคัญมาก
“ไปเจอพ่อแม่เขาก่อน ลูกคือผลผลิตของพ่อแม่”
นี่คือการมองลึกไปถึงต้นทางของพฤติกรรมทางการเงิน เพราะนิสัยเรื่องเงินส่วนใหญ่ถูกปลูกฝังจากครอบครัวตั้งแต่วัยเด็ก ซึ่งงานวิจัยด้าน Financial Socialization ก็ยืนยันตรงกันว่า ปัจจัยนี้มีผลต่อความขัดแย้งทางการเงินในชีวิตคู่โดยตรง
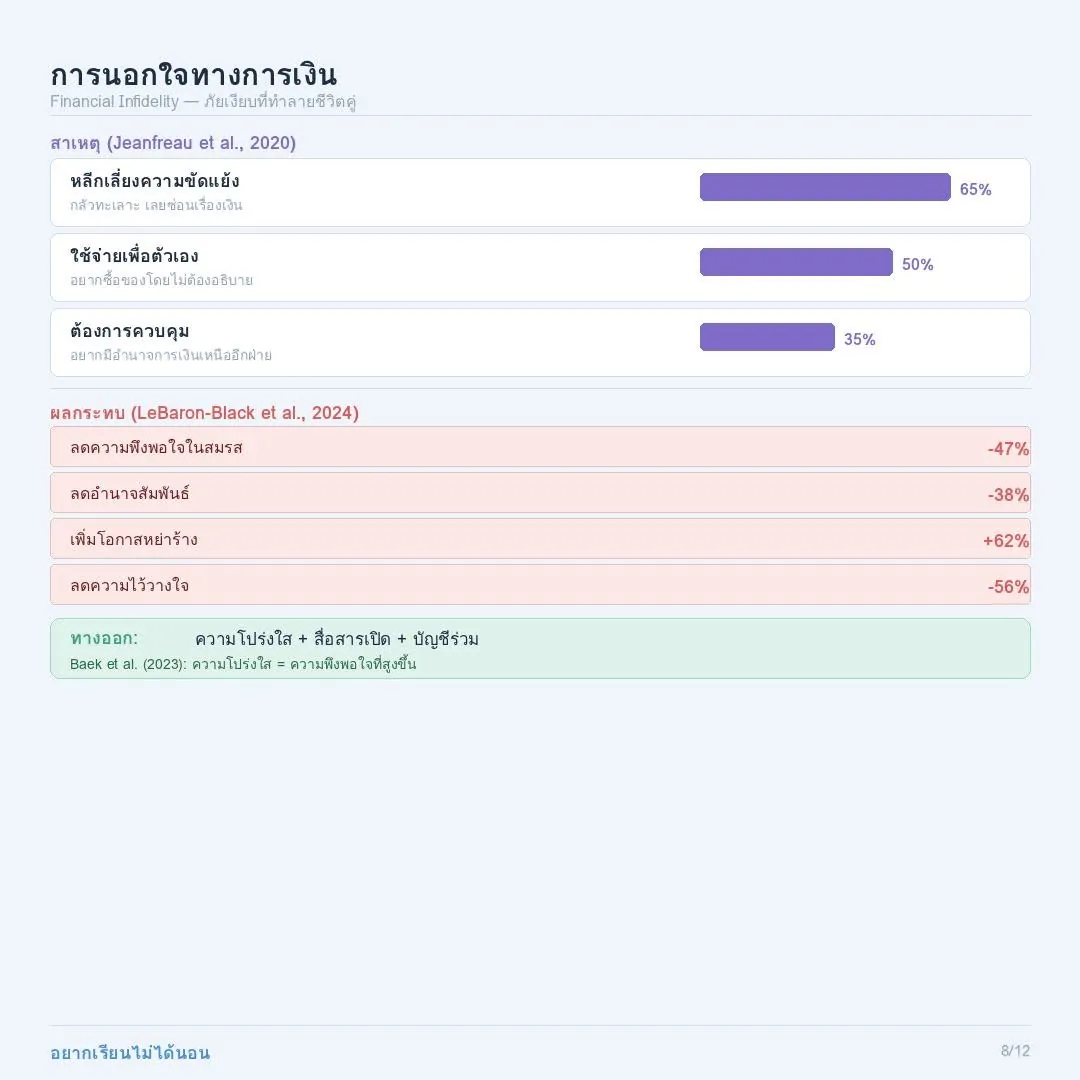
อีกเรื่องที่คุณ CK พูดในเชิงอ้อม แต่สำคัญมาก คือ “การไม่คุยเรื่องเงิน” ซึ่งในทางวิชาการเรียกว่า Financial Infidelity หรือการปิดบังข้อมูลทางการเงิน งานวิจัยพบว่ามันลดความไว้วางใจ เพิ่มความขัดแย้ง และเพิ่มโอกาสหย่าอย่างมีนัยสำคัญ เพราะฉะนั้นสิ่งที่ดูเหมือนเรื่องเล็ก เช่น ไม่บอกหนี้ หรือแอบใช้เงิน จริง ๆ แล้วคือ trigger ของการพังทั้งระบบ
ถ้าต่อยอดจากมุมของคุณ CK มาสู่ “สิ่งที่ต้องทำจริง” มันจะไม่ใช่แค่การตระหนัก แต่ต้องมีโครงสร้าง
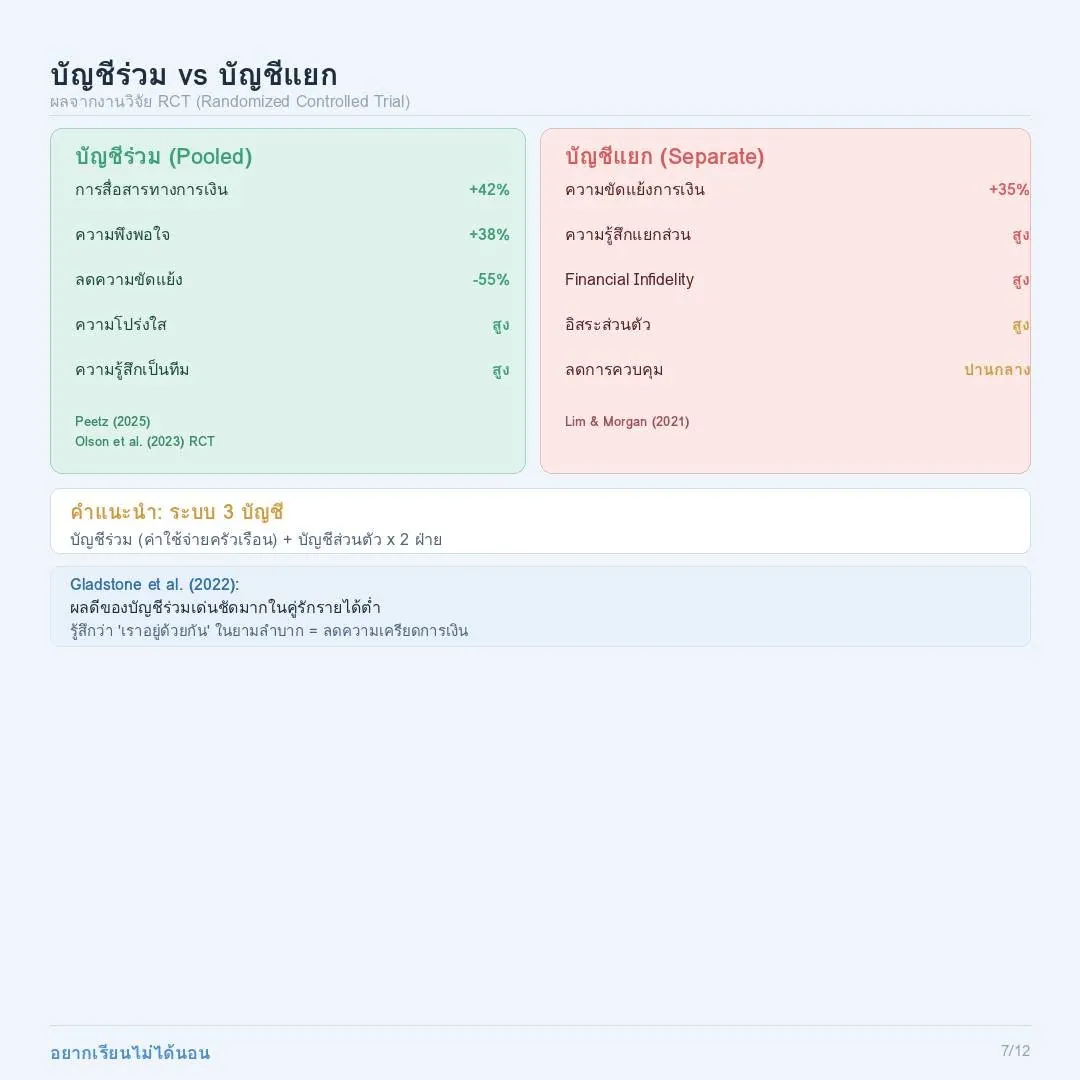
เริ่มจากการเปิดเผยข้อมูลการเงินทั้งหมดของทั้งสองฝ่าย (รายได้ หนี้ สินทรัพย์) ต่อด้วยการตั้งระบบบัญชี เช่น บัญชีร่วมสำหรับค่าใช้จ่ายครัวเรือน และบัญชีส่วนตัวของแต่ละฝ่าย ซึ่งงานวิจัยพบว่าช่วยเพิ่มการสื่อสารและลด conflict ได้จริง และที่สำคัญคือการคุยแผนชีวิตระยะยาวให้จบก่อนแต่ง ทั้งเรื่องเป้าหมาย การลงทุน และการเกษียณ
สุดท้ายคือการพิจารณาสัญญาก่อนสมรส ซึ่ง ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1465 กำหนดไว้ชัดว่าต้องทำก่อนจดทะเบียน และไม่สามารถแก้ไขได้ง่ายหลังจากนั้น นี่ไม่ใช่เรื่องของการไม่ไว้ใจ แต่เป็นการจัดการความเสี่ยงล่วงหน้า
ถ้าจะสรุปให้คมแบบคุณ CK จริง ๆ มันคือ 3 ประโยคนี้
“คุณกำลังตัดสินใจเรื่องใหญ่ที่สุดในชีวิต โดยไม่เคยตรวจสอบมันเลย”
“ความรักไม่ได้ลดความเสี่ยงทางการเงิน แต่มันทำให้คุณมองไม่เห็นมัน”
“ค่าใช้จ่ายที่แท้จริง จะมาในวันที่มันพัง ไม่ใช่วันที่มันเริ่ม”
และเมื่อเอามารวมกับข้อมูลทั้งหมด ภาพมันชัดมากว่า การแต่งงานไม่ใช่แค่เรื่องหัวใจ แต่มันคือการ merge งบการเงินของคนสองคนเข้าด้วยกัน ถ้าคุณไม่ทำ Financial Due Diligence ตั้งแต่ต้น คุณไม่ได้แค่เสี่ยงเรื่องความสัมพันธ์ แต่กำลังเสี่ยงกับอนาคตทางการเงินทั้งชีวิตของตัวเอง