พอร์ต > 30 ล้านบาท จากเพจ นักลงทุนแอลฟ่า
ผมเคารพพี่จริงๆนะครับ (ผมเป็นรุ่นน้องพี่เอง)
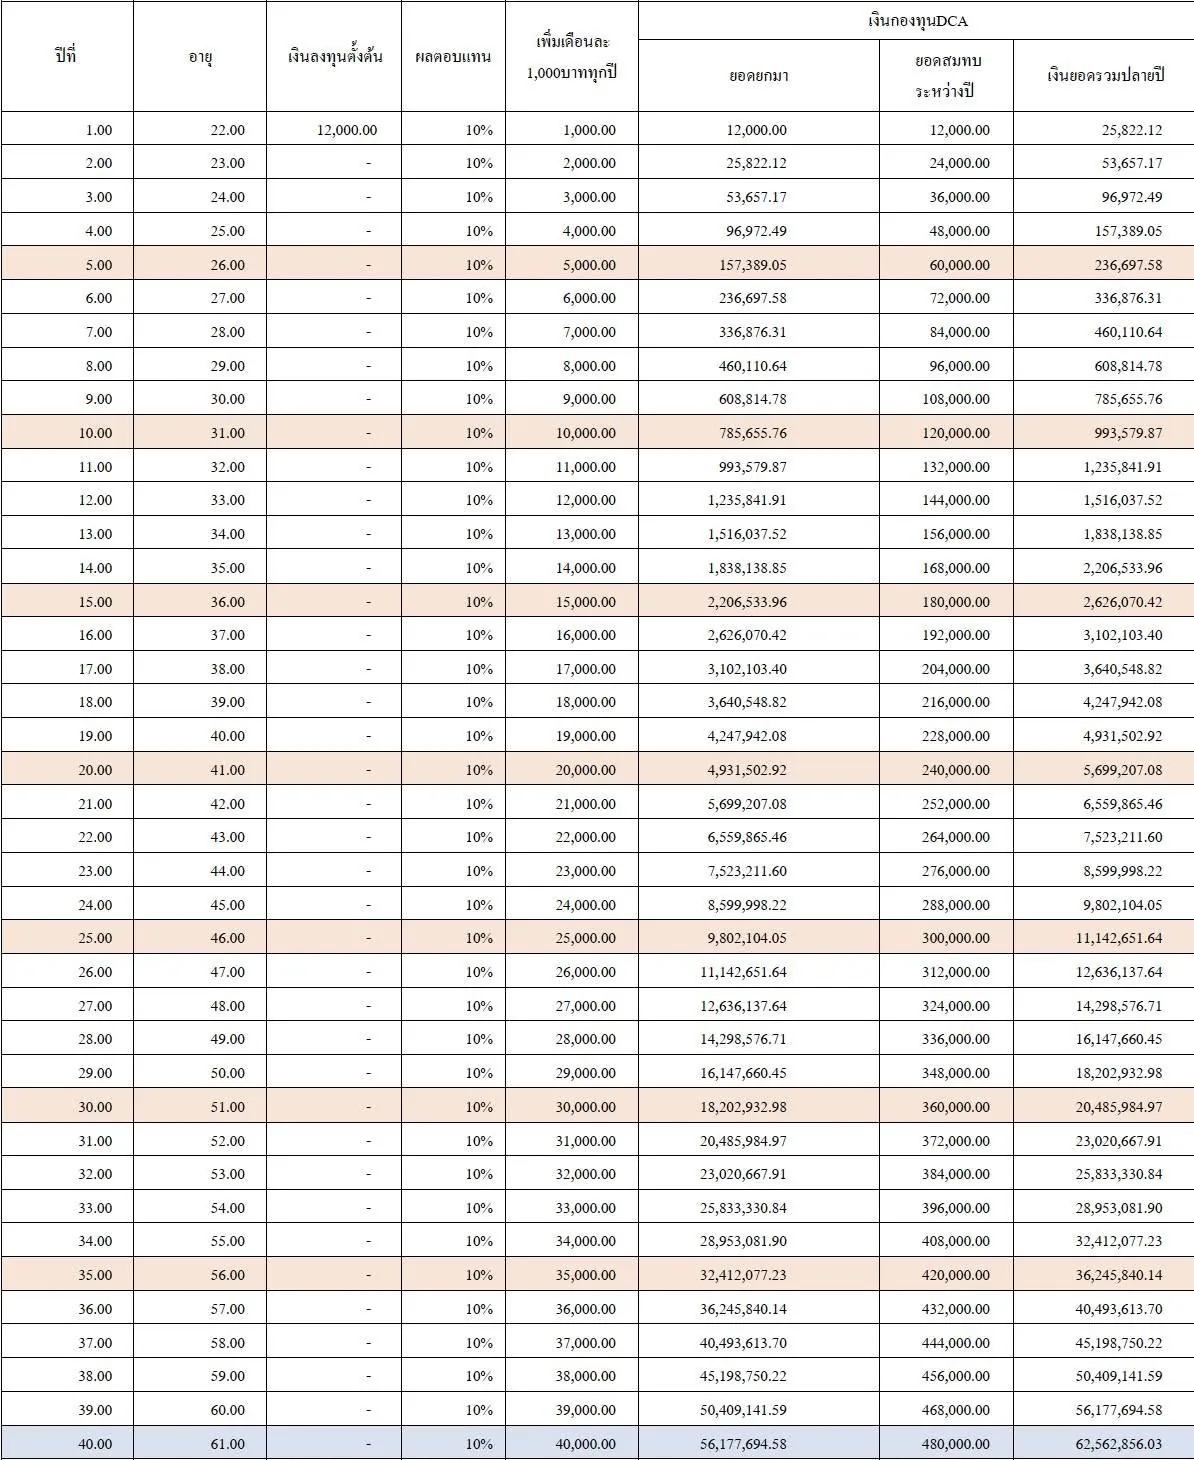
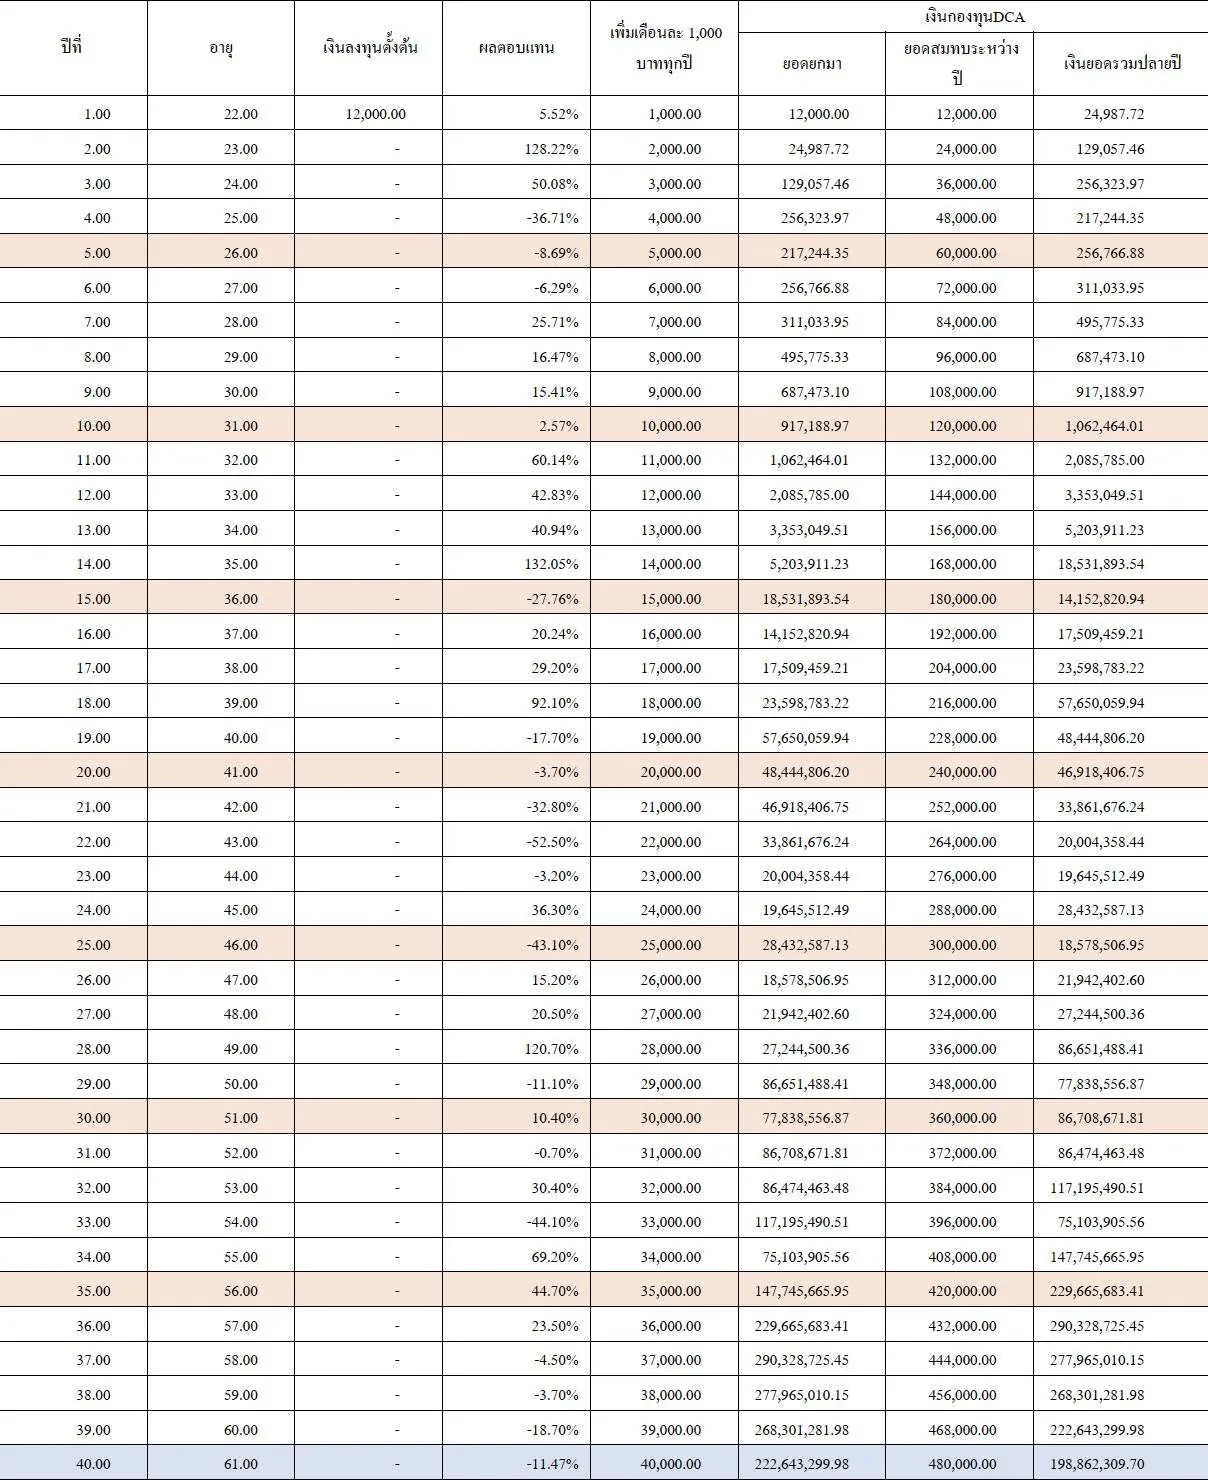
จากเดิมที่อายุ 22 ปี เงินลงทุนตั้งต้น 12,000 บาท
แล้ว DCA ลงทุนเพิ่มรายเดือน
เดือนละ 1,000 บาท ทุกปี ย้ำ Keyword อยู่ตรงนี้
facebook.com/story.php?story_fbid=86063791273…
ในภาพผมทำเป็น DCA เป็นรายเดือน
และ คิดดอกเบี้ยทบต้นแบบรายเดือนจริงๆ
โดยใช้โปรแกรม excel ธรรมดา
โดยไม่ได้ทบต้นทุกปลายปี แต่ให้ทบต้นทุกงวดที่ลงทุน
ตั้งแต่แต่ละเดือนที่ลงทุนเลย
ซึ่งจะทำให้เงินปลายทาง
มีความแตกต่างกันหลัก 8 ล้าน
จากต้นโพสต์ ตอนปีที่ลงทุน 40 ปี
เงินลงทุนสุทธิ 54ล้าน แต่ผมคิดได้ 62 ล้าน
ส่วนที่แตกต่างคืออัตราดอกเบี้ยทบต้น
และระยะเวลาก่อนและหลังการลงทุน
คำถามที่ชวนคิด คือ DCA รายเดือน
เงินต้นเดือนลงทุนไปก่อนแล้ว
ผลตอบแทนก็จะมากกว่าเอาเงินไปลงทุนปลายปี
ทำให้มีการทบต้น ทบงวดเร็วขึ้นครับ
ส่วนต่างที่เกิดขึ้นนั้นก็เป็นเรื่องของมูลค่าเงินตามเวลา
แต่ผมมองว่าประเด็นนี้
เป็นเรื่องของคณิตศาสตร์มากกว่า
ถ้าข้อมูลเปลี่ยนเป็นลงทุนเพิ่มปีละ 12,000 บาท
ก็ได้คำตอบเท่าเดิมครับ ที่54 ล้าน
ผมมาอธิบายเพื่อให้เกิดความเข้าใจครับ
เคารพรักพี่เหมือนเดิม แฮ่
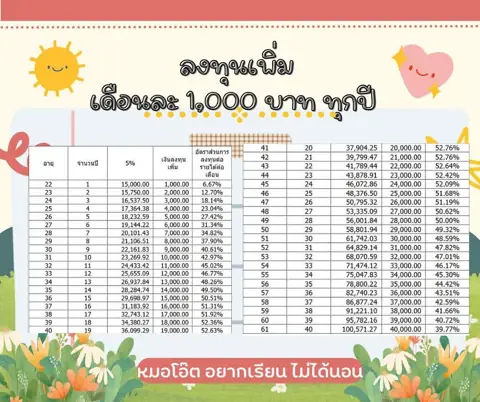
ข้อแตกต่างที่น่าสนใจอีกข้อหนึ่ง
จากเพจ Retirement like Swan
facebook.com/story.php?story_fbid=82295198649…
ที่มีการผลตอบแทนตามภาพที่ 2
แต่ทบต้นทุนปลายปี
เงินตอนอายุ 40 ปีของการลงทุน
มี 29 ล้านบาท
แต่ถ้าวางด้วยสมมติฐานเดียวกันกับภาพแรง
ช่วงที่ DCA ตลาดกระทิงโหดๆ
พอร์ตก็โตระเบิดได้เช่นกัน
เราไม่ได้ลงทุนที่ผลตอบแทนสูงๆตอนท้าย
แต่เราลงลงทุนDCA ไปเรื่อยๆ
ช่วงตลาดลง พอร์ตก็ยุบ
แต่ยุบไม่เยอะเท่าเงินที่เติมเข้าไป
ผ่านไป 40 ปีของการลงทุน
ในวันที่ยังมีวินัยอยู่
พอร์ตก็โตเป็น 198 ล้านได้เช่นกัน
ผมมองว่า ตัวเลขที่แตกต่าง
คือเรื่องของคณิตศาสตร์
ถ้าทบต้นแค่รายปี
ตัวเลขอาจจะไม่เยอะจนน่าตกใจแบบที่ผมเขียน
แต่ถ้าเราลงทุนรายเดือน
ลงุทนเร็ว เงินก็ยิ่งทบต้นเร็ว
ถ้าปีนั้นขาดทุนไม่เท่าเงินที่ลงทุนเพิ่ม
ยังไงพอร์ตก็โตได้
ยิ่งปีที่ผลตอบแทนดีๆ ยิ่งพอร์ตโจระเบิดเลย
ตัวเลขที่แตกต่างกันคือเรื่องของคณิตศาสตร์
ไม่ใข่ความรู้หรือmindset ทางการเงินไม่
เลขอยากแชร์อีกมุมมองหนึ่งให้ได้เห็นครับ
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP ,CISA