กู้สหกรณ์มาซื้อบ้าน เอาจริงดิ?
ต้องเล่าเรื่องก่อนว่า
หลายๆท่านอาจจะอยู่ในระบบข้าราชการ หรือเอกชน
หลายๆแห่งจะมีการรวมกลุ่มกันเพื่ออยู่ในสหกรณ์
เป็นการช่วยเหลือซึ่งกันและกัน
มีการให้ออม ให้สะสมในทุนเรือนหุ้น
หรือแม้กระทั่งหากขาดสภาพคล่องหรือต้องการใช้เงิน
ก็สามารถกู้เงินออกมาเพื่อใช้เงินได้
คำถามคือ มีบ้านในดวงใจหนึ่งหลัง
จะวิ่งเข้าไปหาธนาคาร หรือจะวิ่งไปหาสหกรณ์ดี
บทความนี้มีคำตอบ
แต่ให้ผู้อ่านลองชั่งน้ำหนักและตัดสินใจดูหลังอ่านจบ
มีหลายๆท่านที่เคยได้พูดคุยกัน
บ้านหลังนี้กู้จากสหกรณ์ มาเพื่อซื้อบ้าน
โอนกรรมสิทธิ์เป็นชื่อเราเอง
ดอกเบี้ยที่จ่ายไป ก็ยังได้คืนด้วยนะ
ตั้ง 13% จากดอกเบี้ยที่ชำระไป ว้าว เยอะมาก
คำถามที่เกิดขึ้นในใจผม คือ มันคุ้มจริงๆหรือ ?
อาจจะเป็นคำเชิญชวนก็เป็นได้
งั้นลองมานั่งคิดเล่นๆไปพร้อมผมนะ
โจทย์ข้อเดิม
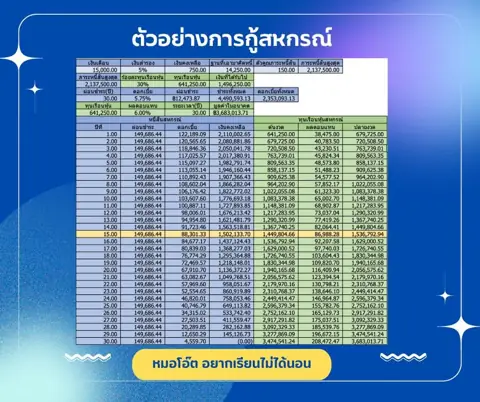
บ้าน 5 ล้าน ระยะเวลา 30 ปี
ถ้าผ่อนกับสหกรณ์ เงินกู้พิเศษ เพื่อการเคหะ
ผ่อนเดือนละ 28,389 บาท
ดอกเบี้ยอยู่ที่ 5.5% ต่อปี
ก็ได้ดอกเบี้ยเท่ากันกับบทความที่แล้วนี่หน่า
แถมยังได้ดอกเบี้ยคืนอีก 13% เฮ้ย เยอะอยู่นะ (คุ้มๆ(จริงหรือ?))
ผมจะเขียนให้เห็นภาพระยะยาวหน่อย
ผ่อนชำระ 1 ปี เงินต้นลดไป 67,354 บาท
จ่ายดอกเบี้ยไปแล้วทั้งสิ้น 273,318 บาท
ได้เงินคืนมา 13% คือ 35,531 บาท
(เงินที่ได้คืนมา หลายคนเอาไปตัดเงินต้นจริงหรือ?
เอาไปใช้จ่ายอย่างอื่นหมดแล้วหรือไม่?)
ผ่อนชำระ 3 ปี เงินต้นลดไป 213,675 บาท
จ่ายดอกเบี้ยไปแล้วทั้งสิ้น 808,344 บาท
ได้เงินคืนมา 13% คือ 105,084 บาท
(ผ่านมา 3 ปี ไปไม่ถึงไหนเลย ควรเอาไงดี?)
ผ่อนชำระ 5 ปี เงินต้นลดไป 376,969 บาท
จ่ายดอกเบี้ยไปแล้วทั้งสิ้น 1,326,397 บาท
ได้เงินคืนมา 13% คือ 172,431 บาท
(เริ่มเห็นความแตกต่างแล้วนะ ดอกเบี้ยที่จ่ายไป
กับเงินคืนที่ได้ คุ้มจริงไหมเนี่ย?)
ผ่อนชำระ 10 ปี เงินต้นลดไป 872,950 บาท
จ่ายดอกเบี้ยไปแล้วทั้งสิ้น 2,533,783 บาท
ได้เงินคืนมา 13% คือ 329,391 บาท
(จ่ายเงินไปเกินครึ่ง แต่เข้าเงินต้นไปไม่ถึงล้าน เอาไงดี)
ให้นั่งคิดเรื่องสหกรณ์เท่านี้ก่อน
เรามาดูกันที่สินเชื่อเพื่อที่อยู่อาศัยของธนาคารกันดีกว่า
ถ้าธนาคารให้ดอกเบี้ยที่เท่ากัน ที่ 5.5%
ก็คงไม่ต่างกับของสหกรณ์ และอาจจะแย่กว่าด้วย
ที่ไม่ได้เงินคืน 13% ถูกไหม ?
แต่ความเป็นจริงนั้น
ธนาคารมักจะให้สิทธิพิเศษสำหรับ 3 ปี แรก
อย่างที่เคยเล่าในบทความแรก ที่ให้ได้สุดติ่ง 1.9% ต่อปี ในช่วง 3 ปีแรก
คำถามคือ ทำไมเราถึงต้องใช้ดอกเบี้ย 5.5%ต่อปีอยู่อีกละ
เอาแบบนี้ละกัน เพื่อให้บทความกระชับ
ผมจะใส่สมมติฐานว่า ดอกเบี้ยเฉลี่ย เอาที่ปัจจุบัน
ต่ำสุดที่เจอตอนนี้ 2.9% ต่อปี เฉลี่ย 3 ปีแรก
และดอกเบี้ยเฉลี่ยตลอดสัญญา 4.5%ต่อปี
แบบนี้จะผ่อนชำระช่วง 3 ปีแรก 20,811 บาท
และหลังจากปีที่ 4 จะผ่อนชำระเดือนละ 25,334.27 บาท
สังเกตว่าการผ่อนชำระรายงวด จะต่ำกว่าการกู้สหกรณ์
มาดูความแตกต่างของเงินต้นที่ลดลงและดอกเบี้ยกัน
ผ่อนชำระ 1 ปี เงินต้นลดไป 106,141 บาท
จ่ายดอกเบี้ยไปแล้วทั้งสิ้น 143,596 บาท
(ปีแรก ผ่อนน้อยกว่า ตั้ง 8พัน กระแสเงินสดเพิ่มขึ้น
เงินต้นก็ลดเยอะกว่า
แถมจ่ายดอกเบี้ยน้อยกว่ากันเยอะเลย)
ผ่อนชำระ 3 ปี เงินต้นลดไป 327,873 บาท
จ่ายดอกเบี้ยไปแล้วทั้งสิ้น 421,340 บาท
(ถ้ารวมเงินที่มีกระแสเงินสดเพิ่ม
8,000*36 = 288,000 เงินต้นที่ลดลงเยอะกว่า
แถมดอกเบี้ยลดไปกว่าครั้งหนึ่ง)
ผ่อนชำระ 5 ปี เงินต้นลดไป 523,719 บาท
จ่ายดอกเบี้ยไปแล้วทั้งสิ้น 833,517 บาท
(อย่าลืมนะว่า 3 ปีแรก
มีกระแสเงินสดเพิ่มจากผ่อนน้อยกว่า 8พันต่อเดือน
หลังจากนั้น 3พันต่อเดือนด้วยนะ
เงินสดในมือที่ถืออยู่ 3.6 แสน)
ผ่อนชำระ 10 ปี เงินต้นลดไป 1,097,693 บาท
จ่ายดอกเบี้ยไปแล้วทั้งสิ้น 1,779,598 บาท
(เงินสดในมือรวม 5.4 แสน)
ความแตกต่างอยู่ที่ดอกเบี้ยที่ลดลงไปมาก
ส่วนเงินต้นก็ลดลงไปด้วย
ในความเป็นจริงนั้นสามารถที่จะลดทั้งต้นและดอกเบี้ยได้ด้วย
หากว่าผู้ใช้สินเชื่อดังกล่าวไปคุยกับธนาคาร
เพื่อทำการ Retention
ปรับดอกเบี้ยเท่ากับช่วงแรกๆที่ผ่านชำระมา
หรือการ Refinance
เปลี่ยนไปกู้ธนาคารอื่น เพื่อใช้สิทธิ 3 ปีแรกอีก
(ปัจจุบันอาจจะต้องrefinance หรือ retention ที่ 5ปี 7ปี แต่ในโจทย์นี้ไว้สมมติฐานที่ 3ปีก่อน)
ไม่ว่าจะเป็นกรณีไหน ก็ดีไม่ต่างกัน
วางเงินดีๆ กระแสเงินสดกลับมาค่อนข้างเยอะมาก
มีโอกาสนำไปลงทุนเพื่อการศึกษาบุตร เพื่อการเกษียณอายุ หรือเป้าหมายอื่นๆได้
ฝากไว้อีกหน่อย ดอกเบี้ยบ้านเนี่ย บ้านเกิน 3 ล้าน
ดอกเบี้ยเกิน 1 แสนอยู่แล้ว ทำให้สามารถนำมาลดหย่อนภาษีได้
จากบทความก่อนหน้า
ที่ฐานภาษีอยู่ที่ 25% จำนวน 4หมื่นบาท
และ 20%อีก 6 หมื่นบาท
ที่เราจะเอามาเพื่อลดหย่อนภาษีดอกเบี้ยบ้าน
สูงสุดไม่เกิน 1 แสนบาท
สรุปง่ายๆก็คือ
ประหยัดภาษีไปได้อีก 22,000 บาทต่อปี
หรือเกือบเดือนละ 2 พันบาท
ลองนำบทความนี้ไปปรับใช้
น่าจะเป็นประโยชน์กับผู้อ่านครับ
ลองตัดสินใจกันดูนะครับ ว่าจะเลือกวิ่งเข้าที่ไหนดี
หมอโอ๊ต อยากเรียนไม่ได้นอน
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP®,CISA