ตัวอย่างการกู้สหกรณ์
โจทย์ตุ๊กตานะครับ
เงินเดือน 15,000 บาท แต่เงื่อนไขสหกรณ์
ต้องมีเงินหลังหักบัญชี 5% (ก่อนหน้านั้น 10%)
(คนคิดให้หักก็โหดเกิ๊น ไม่ควรให้กู้เพิ่มขึ้น)
15,000*5% =750 บาท สำรองไว้
ส่วนที่เหลือ 14,250 บาท
จำนวนเงินสามารถกู้ได้สูงสุด 150 เท่า
เอาแล้วไงครับ ได้สูงสุด 2,137,500 บาท
ให้เห็นความแตกต่างแรก
ถ้าให้สำรอง 10% จะกู้ได้ลดลง
750*150 = 112,500 บาท
ซึ่งเงินจำนวนนี้ไม่น้อยเลย
แต่ถ้าเขาให้เต็มเพดานขนาดนั้น
ก็รับต่อไป
เรามาดูกันต่อโครฃสร้าง
ของทุนเรือนหุ้น กรณีที่หักออกจากเงินกู้
เอาง่ายๆคือ ได้รับไม่เต็มจำนวนนั่นเอง
เก็บไว้กับสหกรณ์แต่ได้ดอกเบี้ยนะ
บางที่อาจจะเก็บไว้สูงถึง 30%
จากตัวเลขข้างบน
ทุนเรือนหุ้น 2,137,500 *30% = 641,250 บาท
จำนวนนี้จะถูกกันไว้ที่สหกรณ์
ส่วนเงินที่เหลือ
2,137,500-641,250 = 1,496,250 บาท
เป็นเงินที่ได้รับไป
แต่ตอนคิดหนี้สินที่ 2,137,500 บาท
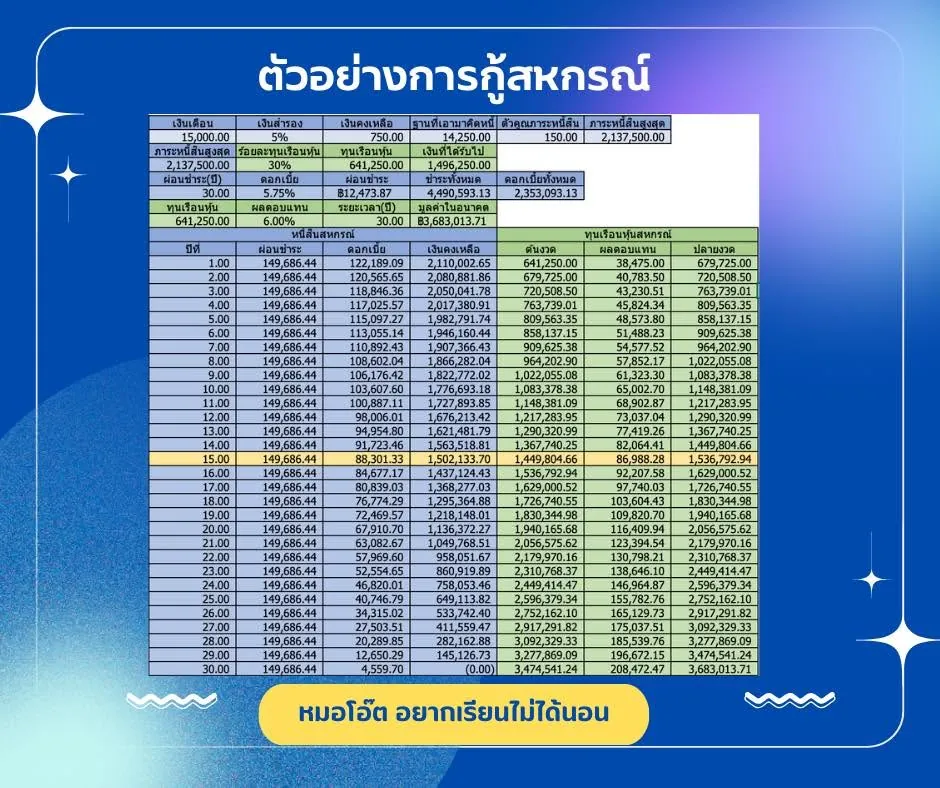
ชำระนาน 30ปี ดอกเบี้ย 5.75%ต่อปี
ผ่อนชำระเดือนละ 12,473.87 บาท
ผ่อนไปเรื่อยๆยาวๆ 30 ปีหมด
ชำระทั้งหมด 4,490,593.13 บาท
เงินต้น 2,137,500 บาท
แต่จ่ายดอกเบี้ยทั้งหมด 2,353,093.13 บาท
มาดูกันว่า ถ้าทุนเรือนหุ้นในสหกรณ์
วางก้อนเดียวไม่เติมเพิ่ม
เริ่มต้นที่ 641,250 บาท
ผลตอบแทน 6%ต่อปี
ผ่านไป 30ปี
จำนวนเงินโตเป็น 3,683,013.71 บาท
เงินเพิ่มขึ้น 3,040,763.71 บาท
ถ้ารอจนครบกำหนด 30 ปี
แสดงว่าเราจะได้กำไรเล็กๆที่
3,040,763.71-2,353,093.13 = 687,673.58 บาท
ถ้ามองอีกมุม กรณีที่ดอกเบี้ย
อาจจะได้เงินคืนจากดอกเบี้ย
สมมติตัวเลขที่ 13% ที่ได้คืน
2,353,093.13*13% = 305,902.11 บาท
รวมแล้วก็ได้มากกว่าที่จ่ายไป
687,673.58+305,902.11 = 993,575.69 บาท
หากแต่ว่า ลองสังเกตเส้นสีเหลือง
คือจุดที่หนี้สินกับจุดของหนี้สิน
มาใกล้เคียงกัน
บางท่านก็ปิดภาระหนี้สินเลย
แล้วเริ่มต้นเก็บใหม่
หรือบางท่านก็เลือกที่จะโปะไวๆหนี้ก็หมดไว
ส่วนเงินที่เหลือก็ไปลงในทุนเรือนหุ้น
ที่ให้ผลตอบแทนได้ดีเลยทีเดียว
ก็เป็นอีกสิ่งที่น่าสนใจเช่นกัน
อย่าลืมเรื่องความเสี่ยงสหกรณ์
การฉ้แโกง หรือเมื่อครบกำหนดจะไม่ได้คืน
รวมทั้งควรกระจายการลงเงินทุนด้วย
อันนี้เป็นไอเดียให้เห็นตัวเลขการทำงาน
ของวิธีคิดของสหกรณ์บางแห่ง
เพื่อเป็นตัวอย่างให้ได้เรียน
เข้าใจถึงวิธีคิด เพื่อให้คนที่จะใช้ได้วางแผนได้ดีขึ้น
หมอโอ๊ต อยากเรียนไม่ได้นอน
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP,CISA