จริงๆอยากเขียนเรื่องนี้มาสักพัก
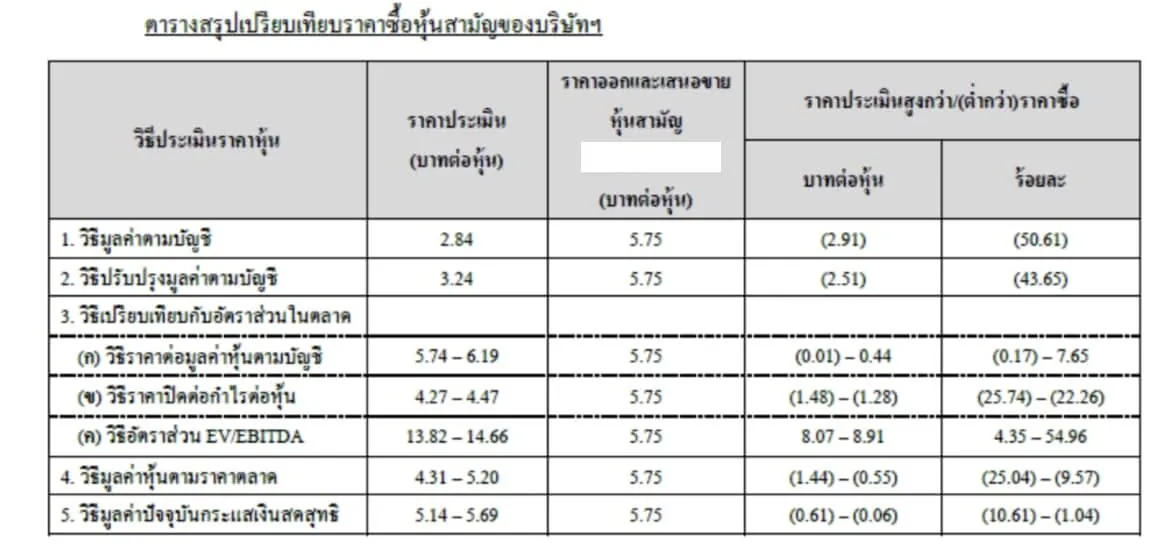
จริงๆในการประเมินมูลค่าการซื้อขายหุ้น
มันมีหลายวิธีมากๆ ในภาพเป็นเพียงตัวอย่างหนึ่ง
เวลาเราจะควบรวมธุรกิจ
ก็อาจจะดูเรื่องว่าบริษัททำอะไร
มีBusiness model เป็นอย่างไรบ้าง
การดำเนินงานเป็นอย่างไร
คู่แข่งของเขาเป็นใคร
คู่ค้า ลูกค้าของเขาเป็นใคร
ทำอะไรบ้าง
รายย่อยรายใหญ่เป็นไง
ใครถือหุ้น เจ้าหนี้เขาหลักๆเป็นใคร
งบการเงินดีไหม Performance เขาดีหรือเปล่า
ไม่ว่าจะด้วยเหตุผลไหนก็ตาม
สิ่งหนึ่งที่อาจจะต้องดูประกอบ
คือการประเมินมูลค่าหุ้น
ค่อยๆดูกันไป อันนี้แค่ยกตัวอย่างจริงๆ
1.วิธีมูลค่าตามบัญชี (Book value Approach )
คิดจาก net Asset ง่ายๆคือ ทรัพย์สินลบด้วยหนี้สิน
เหลือสินทรัพย์จริงๆเท่าไหร่
2.วิธีปรับปรุงมูลค่าตามบัญชี (Adjusted Book value Approach)
คำถามแรกในใจ ว่าทำไมต้องปรับปรุง
มองแบบนี้ ในบางครั้ง เช่น เราซื้อที่ดีมา
ซื้อโรงงานมา หรือซื้ออุปกรร์มา
ราคาที่เราบันทึกทางบัญชีมานั้น
อาจจะยังไม่สะท้อนมูลค่าตลาดในปัจจุบัน
เราจึงต้องปรับปรุงข้อมูลเหล่านั้นให้ถูกต้องมากขึ้น
โดยปกติจะให้นักประเมินอิสระมาประเมิน
ใช้ 2 วิธีในการประเมิน
1.วิธีการเปรียบเทียบราคาตลาด
ง่ายๆก็คือ ทุกวันนี้เขาซื้อขายกันกี่บาทในตลาด
2.วิธีต้นทุนทดแทน
นึกภาพง่ายๆคือ ถ้าทุบตึกแล้วสร้างใหม่
ใช้เงินกี่บาท ก็เป็นราคานั้น
พอเราได้ปรับปรุงข้อมูลของสินทรัพย์แล้ว
อาจจะมีเพิ่มลด ก็ทำให้มูลค่าเปลี่ยนแปลงได้
3.วิธีการเปรียบเทียบสัดส่วนในตลาด
(Market Comparable approach )
อาจจะใช้ P/BV P/E EV/EBITDA บ้าง
โดยมักใช้ข้อมูลในกลุ่มอุตสาหกรรมที่เกี่ยวข้องกัน
แล้วเลือกมาสัก 5-10 บริษัท
ในกลุ่มตัวใหญ่ๆ หรือมีขนาดเท่ากัน
ก็เอามาหาสัดส่วนเพื่อหาราคาดังกล่าว
เราอาจจะใช้ข้อมูลย้อนหลัง (Historical data)
เพื่อมาช่วยประเมิน
เช่น 1 เดือน 3 เดือน 6 เดือน 9 เดือน
แล้วค่อยมาช่วงของราคาในแต่ละสัดส่วนดังกล่าว
4.วิธีมูลค่าหุ้นตามราคาตลาด
(Market value approach)
จะใช้ปริมาณการซื้อขายเฉลี่ยต่อวัน
และมูลค่าการซื้อขายเฉลี่ยต่อวัน
เพื่อมาเปรียบเทียบกัน
แต่ก็ใช้ข้อมูล 1,3,6,9,12 เดือนย้อนหลังไป
ก็จะได้ช่วงข้อมูลราคาเพื่อเปรียบเทียบ
5.วิธีคิดลดมูลค่าปัจจุบันกระแสเงินสดสุทธิ
(Discounted Cash flow Approach )
แบบนี้จะใช้ข้อมูลทางบัญชีค่อนข้างเยอะ
ต้องมีสมมติฐานทางการเงิน
และข้อมูลที่ใช้เปรียบเทียบ
ทั้งในส่วนของการวางโครงสร้างเงินทุน
เราต้องเข้าใจกระแสเงินสดอิสระของกิจการ
(Free cash Flow to Firm :FCFF)
เราต้องรู้จักธครงสร้างเงินทุนของกิจการ
หรือ WACC ต้นทุนทางการเงินถัวเฉลี่ยของกิจการ
ว่าสมมติฐานดังกล่าว คิดมาอย่างไร
รวมทั้ง assumption ของเราที่คิดว่า
รายได้ต้องเติบโตจากไหน ลูกค้าเพิ่มเท่าไหร่
ต้นทุนต่างๆเพิ่มขึ้นหรือลดลงในอนาคต
ดอกเบี้ย หนี้สิน ภาษีที่ต้องจ่ายเป็นอย่างไร
ผลกระทบทางบัญชีมีผลไหม
นี่ก็เป็นส่วนด้วยเช่นกัน
อันนี้ลองไปศึกษาเพิ่มก่อน
วันนี้ให้เห็นภาพรวมก่อนครับ
พอได้ข้อมูลประมาณนี้
ของช่วงราคาที่เราคำนวณได้
ก็ค่อยตัดสินใจ แพงไหม ถูกไหม
แล้วค่อยซื้อ
แต่จริงๆอยากฝากเพิ่มเรื่องของ
Sensitivity analysis การวิเคราะห์ความไว
คิดง่ายๆก็คือ ถ้าตัวแปรที่เราตั้งสมมติฐาน
มีการเปลี่ยนแปลงไป
เช่นๆ ดอกเบี้ย เพิ่ม 0.5% หรือลด 0.25%
มีผลกระทบต่อการประเมินมูลค่าหุ้นของเราไหม
หรือถ้าถ้ามีการก่อหนี้เพิ่มขึ้นเท่านั้นเท่านี้
กระทบต่อผลของราคาที่เราใช้ตัดสินใจไหม
อันนี้ก็เป็นประเด็นที่ควรพิจารณาไว้ด้วยส่วนหนึ่ง
อันไหนไม่เข้าใจ ลองหาอ่านและศึกษาเพิ่มได้
วันนี้มาเล่าให้เห็นภาพรวมคร่าวๆ
วันหลังจะมาขยายความต่อ
นพ.ภาณุวิชญ์ สุวรรรน้อย CFP,CISA