ผลตอบแทนตราสารหนี้
ปกติเราต้องรู้ 3 อย่าง
1.ผลตอบแทนปัจจุบัน
2.ผลตอบแทนส่วนต่างราคา
3.ผลตอบแทนจนถึงวันครบกำหนด
ซึ่ง 3 อย่างนี้แตกต่างกัน
ปกติตราสารหนี้ต้องเข้าใจก่อนว่า
จะมี 2 ฝั่งที่ต้องเกี่ยวข้องกัน
1.ผู้กู้
2.ผู้ให้กู้
ผู้ให้กู้ให้เงินไป คาดหวังดอกเบี้ยและเงินต้นคืน
ผู้กู้ต้องจ่ายดอกเบี้ยตามงวดคืนและเงินต้นเมื่อครบกำหนด
ซึ่งผลตอบแทนที่เราจะคำนวณกัน
เริ่มด้วย
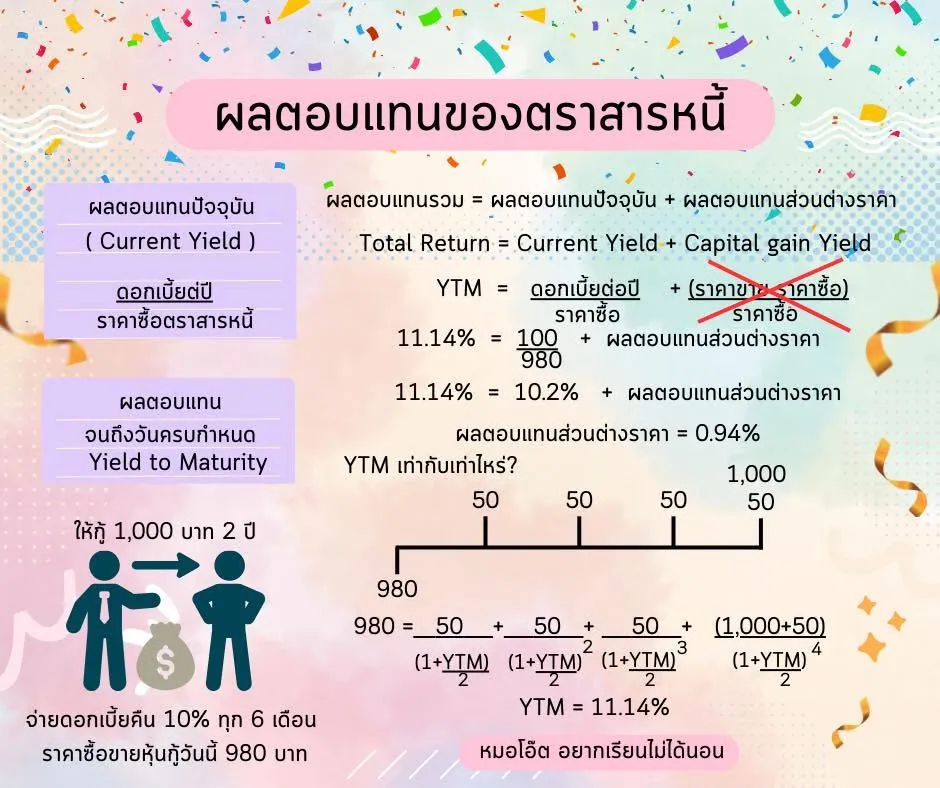
ผลตอบแทนปัจจุบัน (Current yield )
คิดจาก ดอกเบี้ยทั้งปี ย้ำว่าทั้งปี
หารด้วยราคาซื้อ
ซึ่งคนทั่วไปจะเอาดอกเบี้ยทั้งปี
มาหารด้วยมูลค่าที่ตราไว้ที่ 1,000 บาท
ซึ่งอาจจะเป็นตัวเลขที่ผิดได้
ย้ำอีกครั้งเป็นผลตอบแทนปัจจุบัน
เทียบกับราคาซื้อ ณ ปัจจุบัน
Current yield = 100/980 =10.2%
ส่วนถัดมา
ผลตอบแทนจนถึงวันครบกำหนด
หรือ yield to maturity นี่
ก็จะเป็นการคิดลด โดยใช้มูลที่ใช้
ตัวอย่างนะ
ถ้าให้กู้ มูลค่าที่ตราไว้ 1,000 บาท
ที่จะได้ตอนครบกำหนดชำระ
แล้วได้ดอกเบี้ย 10% ต่อปี
แต่จ่ายทุก 6 เดือน
จะได้ผลตอบแทน 5% ทุก 6 เดือน
หรือ 50 บาท ทุก 6 เดือน
ถ้าระยะเวลา 2 ปี
แต่มีการจ่ายทุก 6 เดือน
แสดงว่าจะมีการจ่ายเงิน 2ปี*2งวดต่อปี
คือ 4 งวดของเวลา
การประเมินมูลค่าตราสารหนี้
ก็คิดลดตามสมการข้างล่าง
แต่ YTM ต้องการ 2 ตามงวดนะ
พอแก้สมการได้ ก็ได้ YTM = 11.14%
สังเกตนะว่า
YTM 11.14% > Coupon 10%
ทำให้ราคาต่ำกว่าราคาที่ตราไว้
หรือ discount bond
คือเอาง่ายๆ ซื้อวันนี้ได้ถูกกว่า
อันถัดมาที่เรามักจะหากัน
คือผลตอบแทนของส่วนต่างราคา
(Capital gain yield)
ปกติในของหุ้น เราอาจจะใช่
(ราคาขาย-ราคาซื้อ)/ราคาซื้อ
จะได้ capital gain yield เลยถูกไหม
แต่ของตราสารหนี้
เราจะใช้สูตรนั้นไม่ได้ อันตรายมาก
มักจะต้องใช้สูตร
YTM = Current yield +capital Gain yield
11.14% = 10.2% +capital gain yield
จะได้ capital gain yield = 0.94%
วันนี้ก็มาแนะนำผลตอบแทนของตราสารหนี้
ก็เลยคิดว่าน่าจะเป็นประโยชน์
ในช่วงที่อัตราดอกเบี้ยขึ้นๆลงๆ
ถ้าไม่เข้าใจตรงไหน
ถามไว้ได้ จะมาเขียนในบทถัดๆไป
มาดึกหน่อย วันนี้ภารกิจเยอะไปหน่อย
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP,CISA