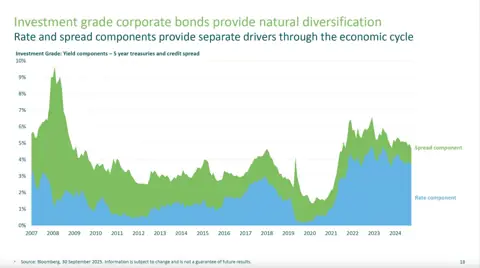
“ทำยังไงให้พอร์ตได้เงินสด ใช้ชีวิตได้ ปกป้องทุนได้ และยังโตต่อได้ ในยุคดอกเบี้ยไม่ถูกอีกแล้ว”
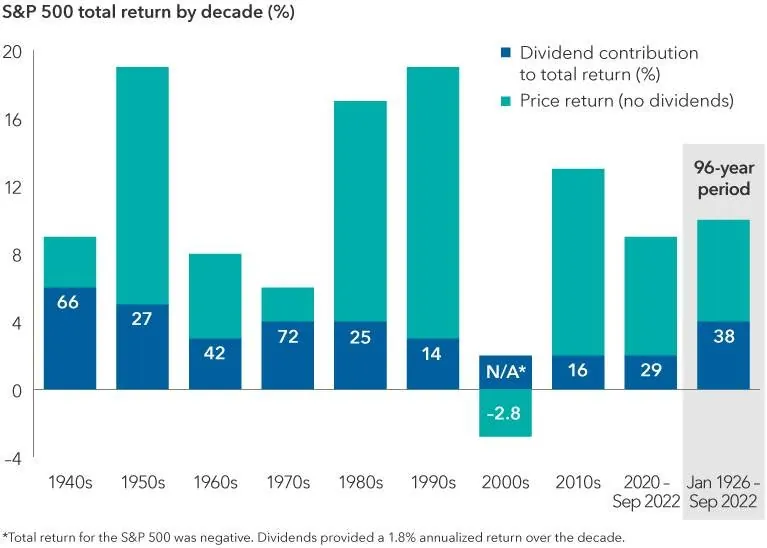
ใน “ยุคเศรษฐกิจใหม่” ไม่ได้เป็นแค่คำเท่ ๆ จากรายงานของสถาบันต่างประเทศ แต่สะท้อนความจริงว่าเรากำลังอยู่ในโลกที่เงินเฟ้อและต้นทุนทางการเงินยกระดับขึ้นอย่างถาวร ไม่ใช่ช่วงเวลาสั้น ๆ ที่จะผ่านไปเอง ในยุคดอกเบี้ยศูนย์หลังวิกฤตปี 2008 นักลงทุนถูกบังคับให้ “ไล่ล่าผลตอบแทน” แบบไม่ค่อยสนใจความเสี่ยง (yield chasing) แต่หลังโควิดและวัฏจักรขึ้นดอกเบี้ยครั้งใหญ่ ภาพเปลี่ยนกลับด้าน: ต้นทุนเงินทุน (cost of capital) กลับมาเป็นตัวกำหนดเกมอีกครั้ง และ “รายได้” (income) ไม่ได้เป็นเพียงของแถม แต่กลายเป็นหัวใจของผลตอบแทนรวม (total return) ของพอร์ตในระยะยาว
ถ้าเราย้อนดูข้อมูลระยะยาวของตลาดหุ้นโลก สิ่งที่น่าสนใจคือ “ส่วนที่เป็นเงินปันผลและการนำเงินปันผลกลับไปลงทุนใหม่” มีสัดส่วนมากกว่าครึ่งของผลตอบแทนรวมหุ้นในหลายช่วงเวลา ไม่ใช่แค่ Capital Gain จากราคาหุ้นที่วิ่งขึ้นเท่านั้น งานของ Capital Group และผู้จัดการหลายรายชี้ตรงกันว่า ถ้าตัดเงินปันผลและการทบต้น (compounding) ออกไป เส้นผลตอบแทนของนักลงทุนระยะยาวจะบางลงอย่างน่าตกใจ นี่คือเหตุผลที่ Wellington ถึงกล้าพูดว่า “รายได้ยังคงเป็นองค์ประกอบสำคัญของผลตอบแทน และอาจสำคัญกว่าที่คุณคิด” และผมมองว่าประโยคนี้ควรเป็นสมมติฐานตั้งต้นในการออกแบบทุกพอร์ตสำหรับโลกหลังปี 2024
ปัญหาคือ กรอบคิดแบบดั้งเดิมที่ใช้ตราสารหนี้เป็น “สมอเรือ” เพื่อถ่วงดุลความผันผวนของหุ้น กำลังสั่นคลอนอย่างเป็นระบบ ความเชื่อว่า “หุ้นลง–พันธบัตรขึ้น” ไม่ได้เป็นกฎฟิสิกส์ของตลาด แต่เป็นเพียงคุณสมบัติของช่วงเวลาที่เงินเฟ้อต่ำและนโยบายการเงินผ่อนคลายเท่านั้น เหตุการณ์ปี 2022 ที่ทั้งหุ้นและพันธบัตรปรับฐานแรงพร้อมกัน กลายเป็นจุดหักเหสำคัญ ข้อมูลของ BlackRock และ iShares เรียกปรากฏการณ์นี้ว่า “persistent positive stock–bond correlation” และตีความว่าอาจเป็น “ระบอบใหม่” ของตลาด มากกว่าจะเป็นความผิดปกติระยะสั้น ถ้า correlation ระหว่างหุ้น–พันธบัตรไม่ช่วยเราอีกต่อไป พอร์ต 60/40 แบบเดิมก็ไม่สามารถอ้างตัวได้ว่าสร้าง diversification โดยอัตโนมัติอีกแล้ว นี่จึงเป็นที่มาของโจทย์ใหม่: เราต้องออกแบบ “รายได้” และ “การป้องกันความเสี่ยง” ด้วยมือ ไม่ใช่ฝากความหวังไว้กับโครงสร้างเดิมของตลาดเพียงอย่างเดียว
เมื่อมาดูตัวเลขในกรอบ Long-Term Capital Market Assumptions (LTCMA) 2025/2026 ของ J.P. Morgan จะเห็นภาพชัดขึ้น: พวกเขาคาดการณ์ผลตอบแทนทบต้น 10–15 ปีของ U.S. Large Cap Equity ราว 6.7% ต่อปี ขณะที่แฟคเตอร์ “U.S. Equity Dividend Yield” อยู่แถว ๆ 7.7% ตราสารหนี้อย่าง U.S. Treasuries อายุปานกลางอยู่ราว 3.8% Investment Grade Corporate 5.0% และ High Yield ราว 6.1% แต่เมื่อขยับไปดูสินทรัพย์ที่สร้างรายได้ทางเลือก (alternative income) เช่น Direct Lending หรือ Private Credit ผลตอบแทนคาดการณ์ทะลุขึ้นมาที่ประมาณ 8.2% ต่อปี สูงกว่าหุ้นใหญ่สหรัฐฯ และสูงกว่าตราสารหนี้สาธารณะอย่างมีนัยสำคัญ ขณะที่ Real Assets อย่าง U.S. Core Real Estate (8.1%), U.S. REITs (8.0%) และ Global Core Infrastructure (6.3%) ก็อยู่ในระดับที่แข่งขันได้กับหุ้น แต่มีโครงสร้างกระแสเงินสดที่จับต้องได้ และมีการผูกกับเงินเฟ้อในระดับหนึ่ง
ตัวเลขเหล่านี้ทำให้เราต้องถามคำถามใหญ่: ในเมื่อสินทรัพย์ที่ “ถูกเรียกว่า alternative” บางประเภทให้ผลตอบแทนคาดหวังสูงกว่าสินทรัพย์หลัก (traditional beta) อย่างหุ้นใหญ่สหรัฐฯ ทำไมพอร์ตของนักลงทุนส่วนใหญ่ยังคงให้สัดส่วนเพียงเล็กน้อย? ผมมองว่าในยุคอัตราดอกเบี้ยสูงขึ้นอย่างถาวร เราอาจต้อง “เลื่อนสถานะ” Real Assets และ Private Credit จาก “ดาวเทียม” ไปเป็น “ส่วนหนึ่งของแกนกลาง (core allocation)” ในกลยุทธ์รายได้ มากกว่ามองเป็นแค่ส่วนเสริมเพื่อความหลากหลาย
ในฝั่งตราสารหนี้ J.P. Morgan เสนอแนวคิด “Barbell” ที่น่าสนใจ ปลายหนึ่งของไม้เป็นพันธบัตรรัฐบาลคุณภาพสูงเพื่อป้องกันฉากทัศน์เศรษฐกิจถดถอยที่ไม่คาดคิด อีกปลายหนึ่งเป็นตราสารหนี้ยีลด์สูงเพื่อดึงรายได้เพิ่ม กลยุทธ์นี้สะท้อนมุมมองว่าตราสารหนี้ไม่ได้มีหน้าที่เป็นแค่เบาะกันกระแทก แต่ต้องทำงานสองบทบาทพร้อมกัน–ทั้งกันกระแทกและผลิตรายได้ ขณะที่ Wellington ขยับไปอีกขั้นด้วยแนวคิด “Unconstrained Fixed Income” เน้นการไม่ผูกติดกับ Benchmark เพื่อให้ผู้จัดการสามารถขยับ Duration, Credit, Currency ได้อย่างยืดหยุ่นในช่วงวัฏจักรที่ผันผวนสูง ด้าน Capital Group และเจ้าของสินทรัพย์ในแบบสำรวจ Fixed Income Horizons 2025 กลับมาให้ความสำคัญกับ “Quality Anchor” โดยเน้น Duration ยาวขึ้นในพันธบัตรคุณภาพสูง เพื่อให้ตราสารหนี้กลับมาทำหน้าที่สมอเรือของพอร์ตอีกครั้ง การสังเคราะห์ทั้งสามแนวคิดออกมาในเชิงปฏิบัติ อาจหมายถึงการใช้ตราสารหนี้คุณภาพดีเป็นแกนหลัก แล้วออกแบบ Barbell บนแกนนั้น พร้อมจัดสรรบางส่วนให้ผู้จัดการแบบ Unconstrained เพื่อเก็บ alpha จากความไร้ประสิทธิภาพของตลาดเครดิต
ในฝั่งหุ้นปันผล ผมเห็นด้วยอย่างยิ่งกับการแยกแยะของ Capital Group ระหว่าง “หุ้นปันผลสูง” กับ “หุ้นปันผลเติบโต” หุ้นที่ให้ Dividend Yield สูงมาก ๆ มักจะมาพร้อม payout ratio ที่ตึงเกินไป และบ่อยครั้งเป็น Company ที่ตลาดกำลังลงโทษอยู่ – ดูเผิน ๆ เหมือน “ถูกและปันผลดี” แต่จริง ๆ แล้วอาจเป็น value trap ที่พร้อมจะประกาศลดหรือยกเลิกปันผลเมื่อเจอวิกฤติ ในทางกลับกัน กลุ่ม “Dividend Growers” คือบริษัทที่เพิ่มเงินปันผลอย่างต่อเนื่องบนฐานกำไรที่เติบโตจริง มีงบดุลแข็งแรง และมักมีผลตอบแทนระยะยาวเหนือกว่าตลาดด้วยความผันผวนที่ต่ำกว่า ข้อมูลประวัติศาสตร์จำนวนมากยืนยันว่า การเติบโตของเงินปันผลและการนำปันผลไปลงทุนซ้ำ คือกลไกสำคัญที่ผลักเส้นผลตอบแทนรวมให้โค้งขึ้นในระยะยาว กลยุทธ์อย่าง Capital Income Builder จึงตั้งโจทย์ชัดเจนว่า “รายได้” และ “การเติบโตของทุน” ไม่จำเป็นต้องเป็นเป้าหมายที่ขัดกัน แต่สามารถอยู่ร่วมกันได้ถ้าเราเลือกบริษัทที่จ่ายและ “ปลูก” ปันผลอย่างมีวินัย
เมื่อเราขยายจากสินทรัพย์หลักไปสู่ “เครื่องมือขั้นสูง” ภาพเริ่มชัดว่ากลยุทธ์รายได้สมัยใหม่ไม่ใช่แค่การเลือกยีลด์ที่สูงที่สุด แต่เป็นการออกแบบโครงสร้างพอร์ตและ cash flow อย่างมีชั้นเชิง J.P. Morgan และ BlackRock นำเสนอการใช้ covered call overlays เป็น “โรงงานผลิตรายได้จากความผันผวน” นักลงทุนถือหุ้นพื้นฐานที่ชอบ แล้วขาย call option บนหุ้นนั้นเพื่อรับค่าพรีเมียมทันที แลกกับการจำกัด upside ส่วนหนึ่ง กลยุทธ์นี้มีประโยชน์มากในตลาดที่ sideway หรือขึ้นอย่างจำกัด เพราะช่วยเปลี่ยนความผันผวนที่ไม่ได้ใช้ประโยชน์ให้กลายเป็นกระแสเงินสดเข้าสู่พอร์ตโดยตรง ส่วนในมิติการป้องกันความเสี่ยง Russell Investments เสนอกรอบการใช้ put options และ futures เพื่อป้องกัน tail risk แยกเป็น tactical hedge ระยะสั้น กับ strategic hedge ระยะยาว ถ้าผสมกับรายได้จาก covered calls อย่างมีวินัย เราสามารถ “เอาพรีเมียมจากด้านหนึ่งไปจ่ายค่าเบี้ยประกันอีกด้านหนึ่ง” ทำให้พอร์ตมีเลเยอร์ป้องกันความเสี่ยงโดยไม่ต้องบั่นทอนรายได้สุทธิลงมากนัก
ในกรอบการทำงานที่ลงตัวสำหรับปี 2025 เป็นต้นไป จึงไม่ใช่ 60/40 แบบ textbook แต่เป็น “Core-Satellite 2.0 for Income” ที่แกนกลาง (core 60–70%) คือสินทรัพย์คุณภาพสูงที่ทำงานหลายบทบาทพร้อมกัน – หุ้นปันผลเติบโตระดับโลก (global dividend growers) ผสมกับตราสารหนี้รัฐบาลและ Investment Grade อายุปานกลาง – เพื่อสร้างรายได้ที่มั่นคงและรองรับความเสี่ยงขาลง ส่วนดาวเทียม (satellites 30–40%) ถูกแบ่งเป็นสามฟังก์ชันชัดเจน: (1) Enhance – ผ่าน Private Credit/Direct Lending ที่เก็บ illiquidity premium 8.2% และ Real Assets ที่ให้ผลตอบแทนคาดหวังระดับ 8.0–8.1% (2) Protect – ผ่าน Unconstrained Fixed Income, Tactical Puts และ Futures Hedges และ (3) Generate – ผ่านการลงทุนเชิงเลือก (selective growth) ใน Value, Min-Vol และกลุ่มนอก Mag-7 ตามธีม “Broader Is Better” ของ AllianceBernstein ทั้งหมดนี้ต้องถูกบริหารแบบไดนามิก มีการ rebalancing ตามสภาวะตลาด ไม่ใช่ตั้งพอร์ตแล้วปล่อยทิ้ง
สุดท้าย คำถามสำคัญที่สุดไม่ใช่แค่ว่า “พอร์ตนี้ให้ยีลด์เท่าไหร่” แต่คือ “พอร์ตนี้ให้รายได้ที่เติบโตได้ ปกป้องเงินต้นได้ และมีโอกาสสร้าง capital appreciation ในระยะยาว ภายใต้ระบอบใหม่ของเงินเฟ้อ–ดอกเบี้ยหรือไม่” ถ้าเรายอมรับสมมติฐานว่า รายได้คือทั้งสมอเรือและเครื่องยนต์ของพอร์ต Investment Thesis สำหรับกลยุทธ์รายได้ในปี 2025 ก็ไม่ใช่แค่การจัดสรรสินทรัพย์ แต่คือการออกแบบ “กลไกทางการเงิน” ที่รองรับทั้งชีวิต การเกษียณ และความไม่แน่นอนเชิงโครงสร้างของเศรษฐกิจโลกในระยะยาวไปพร้อมกัน
ภาพจาก Standard and Poor’s. Data as of September 30, 2022.