การวิเคราะห์กลยุทธ์ตราสารหนี้ภาคเอกชน: ปรัชญา การบริหารความเสี่ยง และพลวัตของ Credit Spread
(ศึกษาเพิ่มเติมจากที่ไปฟังจาก M&G Investmentที่อังกฤษ)
การลงทุนในตราสารหนี้ภาคเอกชน (Corporate Bond) แท้จริงแล้วไม่ใช่เรื่อง “ดอกเบี้ยคูปอง” อย่างเดียว แต่เป็นการจัดการ “ความเสี่ยงสองมิติ” ที่เดินคู่กันตลอดเวลา คือ ความเสี่ยงด้านอัตราดอกเบี้ย (Rate Risk) และความเสี่ยงด้านเครดิต (Credit/Spread Risk) และทั้งสองมิตินี้ถูกห่อรวมอยู่ในสิ่งที่เรียกว่า “Credit Spread” ซึ่งเป็นหัวใจของการกำหนดจังหวะการลงทุนในตลาดตราสารหนี้สมัยใหม่ ใช้กรอบคิดและตัวอย่างจากแนวทางของ M&G Investments มาเป็น case study เพื่อให้เห็นรูปธรรมของการผสมระหว่างปรัชญาเชิงคุณค่า (Value-based), มุมมองสวนกระแส (Contrarian) และการบริหารความเสี่ยงเชิงรุก (Active Risk Management) ในโลกของตราสารหนี้ภาคเอกชนระดับสถาบัน
1. ปรัชญา “Contrarian Value-Based” ของ M&G: การสวนกระแสที่มีสมออยู่บนมูลค่าพื้นฐาน
จุดตั้งต้นของ M&G คือประโยคสั้น ๆ แต่เข้มมากว่า “แนวทางพื้นฐานที่เน้นคุณค่าของเรามักทำให้เรามีมุมมองที่ตรงข้ามกับตลาด” ไม่ได้หมายความว่า “สวนกระแสเพราะอยากแตกต่าง” แต่เป็นผลลัพธ์อัตโนมัติของการยึดมูลค่าพื้นฐาน (Fundamental Value) เป็นสมอ ในโลกที่ราคาตลาดถูกขับเคลื่อนด้วย “ความกลัวและความโลภ” มากกว่าตรรกะเชิงตัวเลขตลอดเวลา ถ้าทีมวิเคราะห์เชื่อว่ามูลค่าพื้นฐานกับราคาตลาด “หลุดจากกัน” การจะยืนอยู่ฝั่งตรงข้ามกับฉันทามติจึงไม่ใช่เรื่องแฟนซี แต่เป็นเรื่องจำเป็น
คำว่า “Discipline” ในแบบของ M&G จึงไม่ได้แปลว่า “ทนถือไปเรื่อย ๆ” เท่านั้น แต่หมายถึงการผูกการตัดสินใจลงทุนกับ “สมอคุณค่าพื้นฐาน” ที่สร้างขึ้นจากการวิเคราะห์เครดิตเชิงลึกของตัวผู้ออกตราสารเอง และยอมรับล่วงหน้าว่า ระหว่างที่ตลาดแกว่งจาก Panic ไป Pleasure ราคาจะเคลื่อนเกินมูลค่า ทั้งทางถูกและทางแพง ผู้จัดการกองทุนที่ยึดปรัชญานี้ต้อง “กล้าทนเหงา” เวลามุมมองตัวเองสวนกับ consensus
หัวใจสำคัญที่ทำให้แนวคิดนี้ทำงานได้จริง คือการลงทุนอย่างหนักในทีมวิเคราะห์เครดิตภายใน (in-house credit research) ที่สร้าง “อันดับเครดิตของตัวเอง” (proprietary ratings) แทนที่จะพึ่งแต่สถาบันจัดอันดับภายนอก เพราะถ้าคุณใช้ rating เดียวกับตลาดทั้งหมด คุณก็แทบไม่มีทางเป็น Contrarian ได้จริง การมี “กรอบมองเครดิตของตัวเอง” ทำให้ M&G มองเห็น dispersion ระหว่างพันธบัตรเครดิตเท่า ๆ กันที่เทรดด้วย Spread ต่างกันมาก ซึ่งกลายเป็นแหล่งโอกาสหลักของกลยุทธ์ Value-Based ในตลาดเครดิต
2. จากปรัชญาสู่การปฏิบัติ: “ไม่รับความเสี่ยง ถ้าไม่ได้ค่าตอบแทนที่คุ้ม”
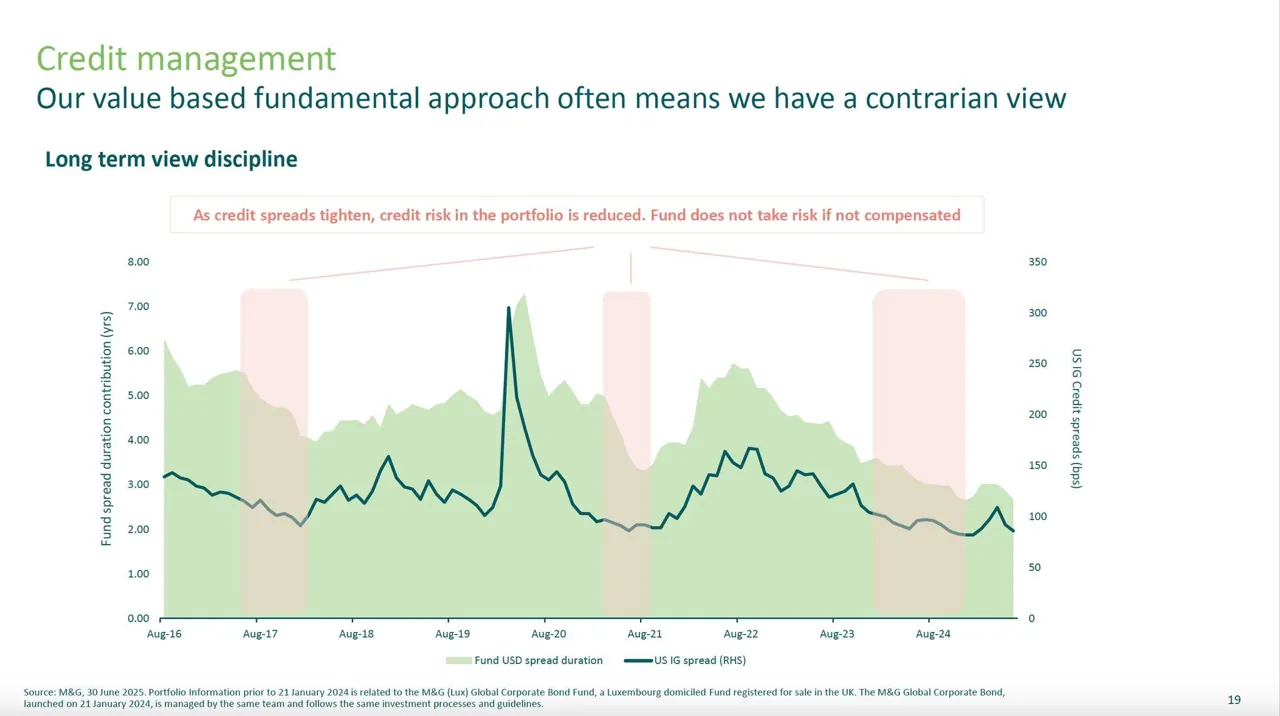
หลักการบริหารความเสี่ยงของ M&G แปลได้แบบตรงไปตรงมาว่า “ถ้า Spread ไม่จ่ายพอ ก็ไม่รับความเสี่ยงเพิ่ม” เมื่อนำไปวัดผลในเชิงพอร์ตจึงออกมาเป็นกฎปฏิบัติว่า เมื่อ Credit Spreads กว้าง (ตลาดกลัวมาก ค่าตอบแทนของความเสี่ยงเครดิตสูง) กองทุนจะเพิ่มความเสี่ยงด้านเครดิต (เพิ่ม spread duration) แต่เมื่อ Spreads แคบ (ตลาดมองโลกสวย ค่าตอบแทนต่ำ) กองทุนจะค่อย ๆ ลดความเสี่ยงและถอยไปถือสินทรัพย์เชิงป้องกันมากขึ้น
กราฟพฤติกรรมกองทุนในช่วง COVID-19 เป็นตัวอย่างที่ชัดเจน: ไตรมาส 1 ปี 2020 เมื่อ Credit Spreads ของ IG พุ่งจากราว 100 bps ไปเกิน 300 bps กองทุนเพิ่ม spread duration กระโดดขึ้นสู่ระดับสูงสุดในรอบหลายปี ตรงกันข้าม ในปี 2021–2023 เมื่อ Spreads ค่อย ๆ แคบกลับลงสู่โซนต่ำ กองทุนทยอยลด credit risk อย่างมีวินัย สิ่งนี้ชี้ให้เห็นว่า “จังหวะการลงทุน” สำหรับ M&G ไม่ใช่การเดา macro แบบลอย ๆ แต่คือการตอบสนองเชิงระบบต่อ “ค่าตอบแทนที่ตลาดยื่นมา” ผ่านระดับ Spread ในแต่ละช่วงเวลา
3. โครงสร้างผลตอบแทนของ Corporate Bond: สองเครื่องยนต์ “Rate” และ “Spread”
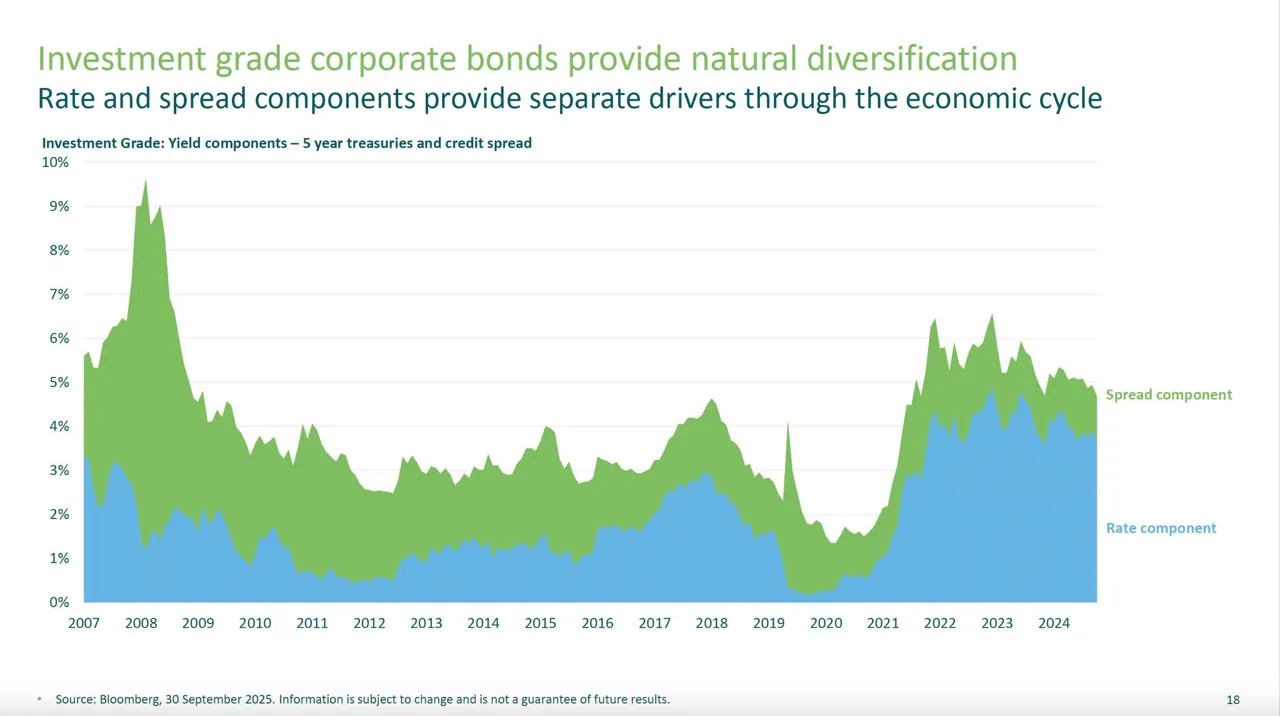
ตราสารหนี้ภาคเอกชนระดับ Investment Grade มีจุดเด่นที่มักถูกอธิบายว่าเป็น “การกระจายความเสี่ยงโดยธรรมชาติ” จุดสำคัญคือ Total Yield ของมันประกอบด้วยองค์ประกอบสองส่วนที่ค่อนข้างแยกกันชัดเจน
Rate Component: ส่วนดอกเบี้ยที่อิงกับอัตราผลตอบแทนพันธบัตรรัฐบาล (risk-free rate) ซึ่งสะท้อนนโยบายการเงิน เงินเฟ้อ และ growth ระดับเศรษฐกิจมหภาค
Spread Component: ส่วนเพิ่มที่ชดเชยความเสี่ยงด้านเครดิตของผู้ออกตราสาร เช่น งบดุล ความสามารถทำกำไร ความเสี่ยงผิดนัด ฯลฯ
ในภาวะถดถอยแบบ “เงินเฟ้อต่ำ” ตามตำราทั่วไป เรามักเห็น pattern ว่า Credit Spreads กว้างขึ้น (ราคาบอนด์เอกชนลง) แต่ในเวลาเดียวกัน ธนาคารกลางลดดอกเบี้ย ทำให้พันธบัตรรัฐบาลปรับตัวขึ้น (rate ลง ราคาพันธบัตรขึ้น) ผลกำไรจาก Rate Component จึงทำหน้าที่เป็น “เบาะรองรับ” การขาดทุนในฝั่ง Spread ทำให้ IG Credit กลายเป็นสินทรัพย์ที่มีคุณค่ามากในพอร์ตผสม เพราะมีโครงสร้างการชดเชยตัวเองบางส่วนในยามเศรษฐกิจแย่
ความพิเศษนี้ทำงานเต็มที่ในตราสารหนี้ระดับ IG แต่ลดทอนลงอย่างมากใน High Yield เนื่องจาก HY มีลักษณะ “หุ้นมากกว่าพันธบัตรรัฐบาล” คือมิติ Spread ผูกกับภาวะธุรกิจและกำไรใกล้เคียงหุ้น ในช่วงถดถอย Spread ของ HY มักพุ่งแรงจนกลบผลบวกจากการลดดอกเบี้ย ทำให้ “เบาะรองรับ” แทบไม่เหลือ
4. ปี 2022: เมื่อ “Natural Diversification” พังลงทั้งระบบ
ปี 2022 คือปีที่นักลงทุนในตราสารหนี้ทั่วโลกไม่มีวันลืม เพราะมันคือปีที่ Rate Component และ Spread Component เคลื่อนไหว “ในทิศทางลบพร้อมกัน” ในบริบทของภาวะเงินเฟ้อสูง + การขึ้นดอกเบี้ยเชิงรุกของธนาคารกลาง (ลักษณะกึ่ง stagflation)
ด้าน Rate: เงินเฟ้อที่พุ่งทำให้ธนาคารกลางต้องขึ้นดอกเบี้ยแรงและเร็ว ผลคืออัตราผลตอบแทนพันธบัตรรัฐบาลดีดขึ้นอย่างรุนแรง ราคาพันธบัตรร่วงหนัก
ด้าน Spread: ตลาดกังวลว่าดอกเบี้ยที่สูงจะทำให้เศรษฐกิจถดถอย สถานะเครดิตแย่ลง ทำให้ Credit Spreads กว้างขึ้นพร้อมกัน
ผลลัพธ์คือ “เบาะรองรับ” ที่เคยได้จากการที่ Rate และ Spread สวนทางกันในภาวะถดถอยแบบเดิม ๆ หายไปหมด ตลาดตราสารหนี้จึงเผชิญผลตอบแทนติดลบหนักที่สุดในรอบหลายทศวรรษ เหตุการณ์นี้เป็นจุดย้ำว่า การปล่อยพอร์ต Fixed Income ให้เป็น passive ตามดัชนีอย่างเดียว เสี่ยงจะเจอปีแบบ 2022 แบบเต็มแรง ขณะที่กลยุทธ์เชิงรุกที่ “แยก” มุมมอง Duration กับ Credit ออกจากกัน สามารถลด Duration ลง ป้องกัน Rate Risk ได้ แม้จะยังเลือกรับ Spread Risk บางส่วนต่อไป
5. ผ่ารหัส Credit Spread: ไม่ใช่แค่ Default Risk แต่คือ Risk Premium ที่ถูกขับเคลื่อนด้วยอารมณ์
เมื่อเจาะลึกลงไปในโครงสร้างของ Credit Spread งานวิจัยชี้ชัดว่า ส่วนที่เป็น “Expected Default Loss” หรือค่าชดเชยเชิงสถิติจากโอกาสผิดนัดจริง ๆ กลับเป็นเพียง “ส่วนเล็ก” ของ Spread ทั้งหมด ส่วนที่เหลือถูกเติมด้วย
Tax Premium – การชดเชยผลของระบบภาษีที่เอื้อพันธบัตรรัฐบาลมากกว่าพันธบัตรเอกชน
Liquidity Premium – การชดเชยความเสี่ยงที่ตราสารเอกชนมีสภาพคล่องต่ำกว่ารัฐบาล
Systematic Risk Premium – ส่วนที่ใหญ่ที่สุด คือค่าตอบแทนสำหรับการถือสินทรัพย์ที่มักเจ็บหนักใน “ช่วงเวลาที่เลวร้าย” ของระบบเศรษฐกิจ ซึ่งเป็นช่วงเดียวกับที่พอร์ตส่วนอื่น ๆ ก็กำลังเจ็บ
ตรงนี้เองคือแหล่งกำเนิดของ “mispricing” เพราะส่วน Systematic Risk Premium ถูกขับเคลื่อนด้วย sentiment ของตลาดอย่างชัดเจน เมื่อความกลัวและความโลภแกว่งเกินจริง Credit Spread ก็อาจกว้างกว่าที่ “สมเหตุสมผล” หรือแคบกว่าที่ควรจะเป็นจากมุมมองพื้นฐาน นี่คือพื้นที่เล่นของนักลงทุนเชิงคุณค่าอย่าง M&G ที่ใช้กรอบมูลค่าพื้นฐานภายในของตัวเองในการบอกว่า Spread ณ จุดหนึ่ง “จ่ายชดเชยความเสี่ยงเกินจริงหรือน้อยเกินไป”
6. ปัจจัยมหภาค vs. จุลภาค: ทำไม Bottom-up จึงสำคัญ
ในเชิงทฤษฎี การเคลื่อนไหวของ Credit Spreads ถูกอธิบายได้ทั้งจากปัจจัยมหภาค (ดอกเบี้ย, growth, เงินเฟ้อ, สภาพคล่องระบบ) และปัจจัยจุลภาค (งบดุลบริษัท, leverage, governance, อายุบอนด์, rating ฯลฯ) งานวิจัยจำนวนหนึ่งของฝั่งยุโรปชี้ว่า สำหรับ Corporate Bonds จริง ๆ แล้ว movement จำนวนมากของ Spread มักอธิบายได้ด้วยปัจจัย firm-specific และสภาพคล่องเฉพาะตราสาร มากกว่าปัจจัย macro เพียว ๆ
ข้อสังเกตนี้ยิ่งทำให้แนวทางของ M&G ที่ลงทุนหนักใน in-house credit research และใช้กระบวนการ bottom-up วิเคราะห์ผู้ออกตราสารแต่ละรายมีน้ำหนักมากขึ้น เพราะถ้าการเคลื่อนไหวของ Spread ส่วนใหญ่มาจากชั้นจุลภาค การเล่นเฉพาะ top-down macro view โดยไม่เจาะรายตัว ย่อมพลาดโอกาสสำคัญในการสร้าง Alpha
7. จังหวะการลงทุนในยุค Spread แคบ + ดอกเบี้ยสูง: ทำไม M&G เลือก “ยืนฝั่งป้องกัน”
บริบทปัจจุบันคือภาพที่ค่อนข้าง paradoxical: อัตราดอกเบี้ยอยู่ในระดับสูงและเสี่ยงทำร้ายภาคเอกชนในระยะยาว แต่ Credit Spreads กลับยังคง “แคบ” ใกล้ระดับต่ำในอดีต นั่นหมายความว่า ตลาดกำลัง “จ่ายค่าตอบแทนที่น้อย” ให้กับความเสี่ยงเครดิต ทั้ง ๆ ที่สภาพแวดล้อม macro ดูเปราะบางมากขึ้น
เมื่อวางบริบทนี้เข้ากับงานวิจัยเรื่องความสัมพันธ์ระหว่างอัตราดอกเบี้ยกับ Credit Spread จะเห็นภาพชัดขึ้น:
ในระยะสั้น การขึ้นดอกเบี้ยบางช่วงอาจทำให้ Spread แคบลงได้ (เพราะถูกตีความว่าเศรษฐกิจยังแข็งแรง หรือ corporate yields ขยับช้ากว่า)
แต่ในระยะยาว ดอกเบี้ยที่ “สูงเกินไปนานเกินไป” จะค่อย ๆ กัดเซาะความสามารถชำระหนี้ของบริษัท เพิ่มต้นทุนการเงิน บีบกำไร และทำให้ความเสี่ยงผิดนัดสูงขึ้น สุดท้าย Spread มีแนวโน้ม “กว้างออก” ตามปัจจัยพื้นฐาน
M&G เลือก side ระยะยาว พูดง่าย ๆ คือ มองว่าสถานการณ์ที่ Spreads ยังแคบ ทั้ง ๆ ที่ดอกเบี้ยอยู่ระดับที่เป็นปฏิปักษ์กับภาคเอกชนในระยะยาว คือ “mispricing” แบบคลาสสิก ดังนั้นกลยุทธ์ที่สอดคล้องกับปรัชญา Value-based Contrarian จึงไม่ใช่การวิ่งไล่ yield เพิ่มในวันนี้ แต่คือการลด credit risk, ยืนในโซน defensive, ถือสินทรัพย์คุณภาพสูงและสินทรัพย์สภาพคล่อง รอให้ Spread สะท้อนความจริงทางเศรษฐกิจมากขึ้น (กว้างขึ้น) แล้วค่อยกลับเข้ารับความเสี่ยงในจุดที่ค่าตอบแทนเหมาะสม
หวังว่าจะได้ประโยชน์ไม่มากก็น้อยนะ
ภาพสไลด์ส่วนหนึ่งจากการไปเยี่ยม M&G Investment ที่อังกฤษ