ถ้าเราจะซื้อบ้านหรือรถยนต์ 2 ล้านผ่อนหมดใน 5ปี
(บทความนี้ยาวมากนะ ค่อยๆอ่านค่อยๆย่อยไป)
เอาแบบซื้อบ้านแล้วผ่อนแบบคนปกติก่อน
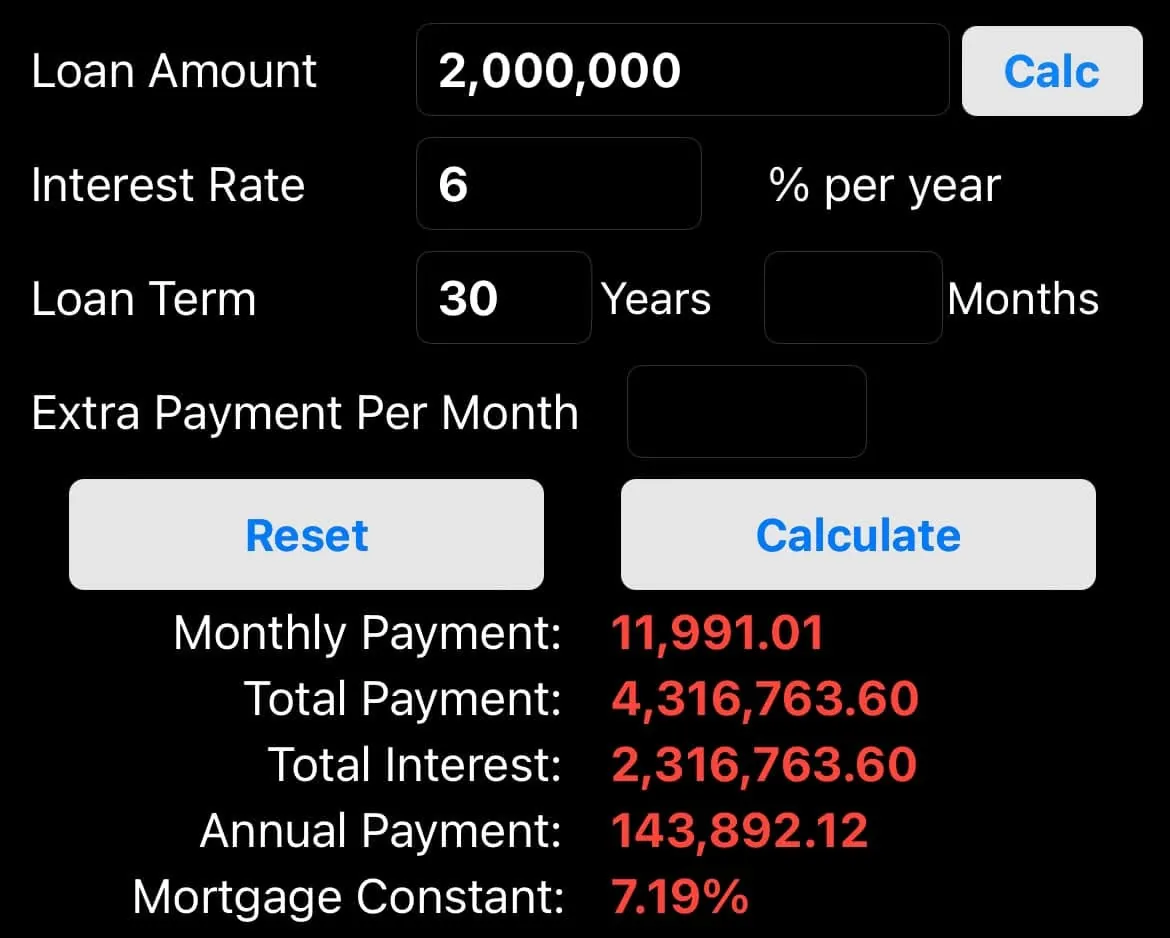
บ้าน 2 ล้าน ดอกเบี้ย 6% ต่อปี
ผ่อนชำระยาว 30 ปี (ภาพแรกนะ)
จะผ่อนชำระอยู่ที่ 11,991.01 บาท
รวมๆแล้วดอกเบี้ยราวๆ2.3 ล้านบาท
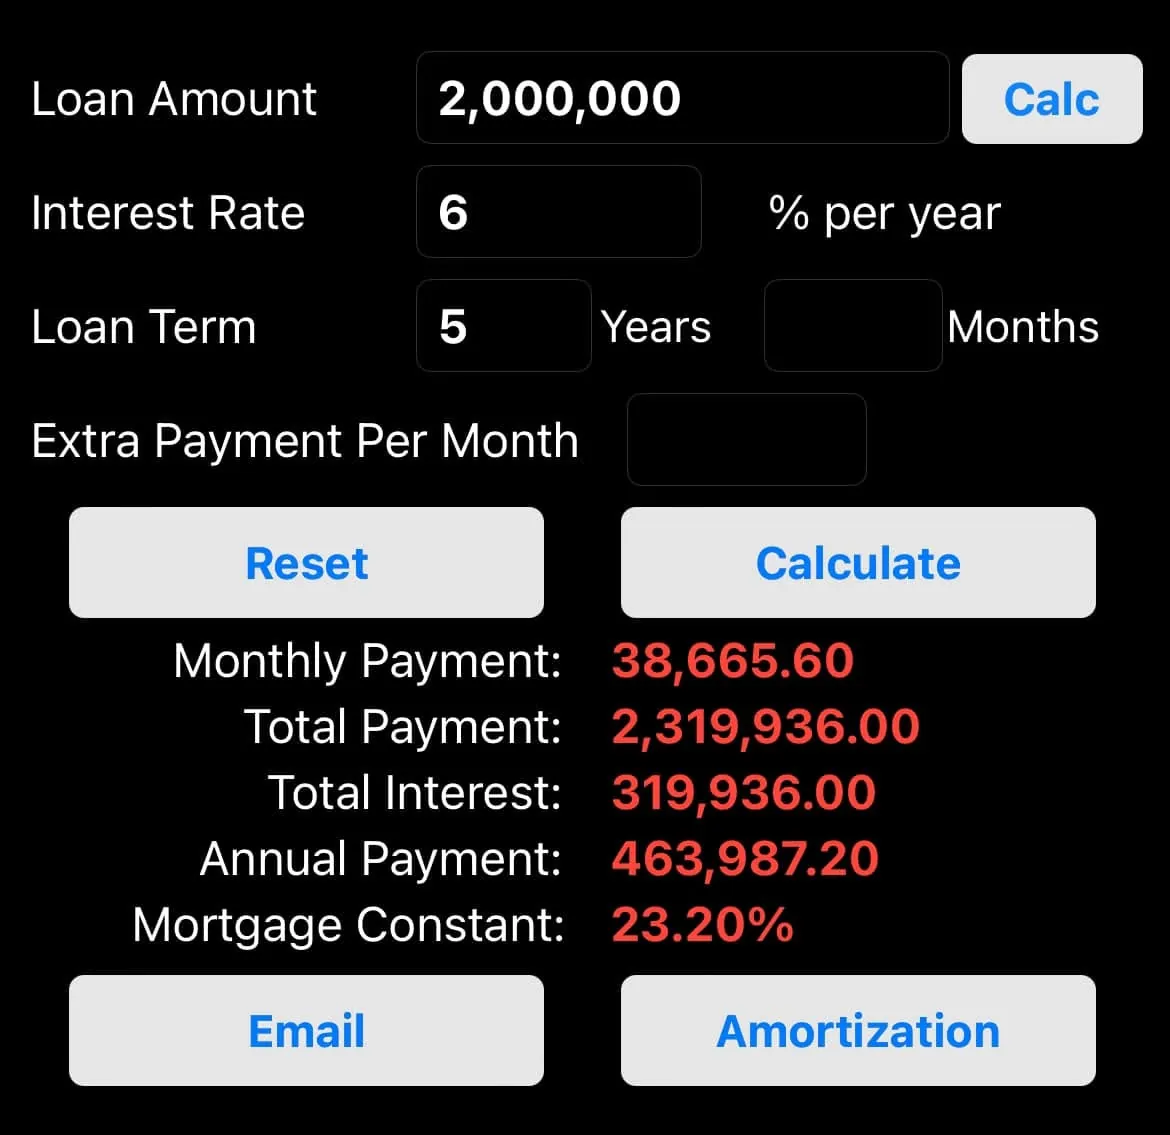
จึงมานั่งคิดเล่นๆตาม (ภาพที่ 2)
สมมติถ้าเราต้องการผ่อนบ้าน 2 ล้านบาท
ที่ดอกเบี้ย 6%ต่อปี ระยะเวลา 5ปี
เราจะผ่อนชำระที่ 38,665.60 บาทต่อปี
จ่ายดอกเบี้ยรวมๆแล้ว 3.19แสนบาท
มาต่อๆ เรามานั่งคิดราคารถยนต์กันดีกว่า
ถ้าซื้อรถยนต์ 2 ล้านบาท
ดอกเบี้ยคงที่ 2%ต่อปี(ตัวเลขสมมตินะ)
ผ่อนชำระ 5 ปี
วิธีคิดนะ
ดอกเบี้ย 2,000,000x2% = 40,000 บาทต่อปี
ผ่อนชำระ 5ปี ดอกเบี้ยรวม40,000x5 = 200,000บาท
รวมยอด 2,000,000+200,000=2,200,000 บาท
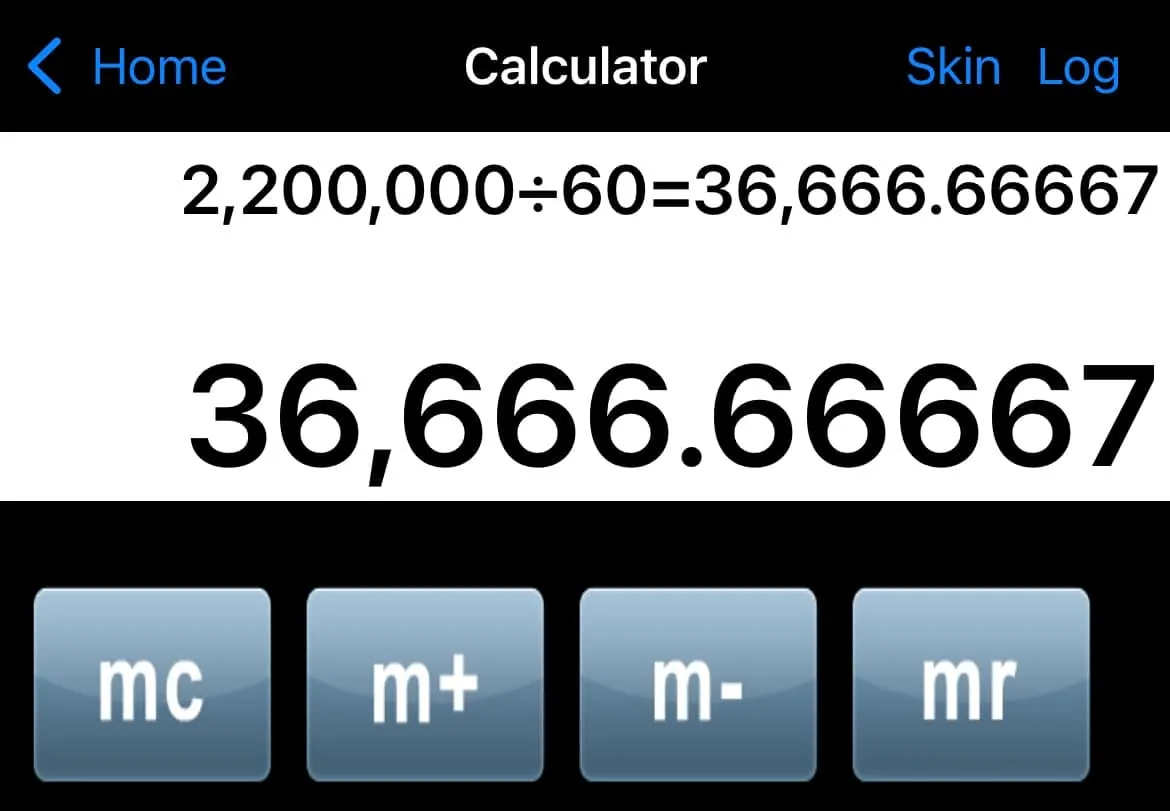
ผ่อนชำระ 5ปี เท่ากับ 5x12 =60 งวด
ผ่อนชำระเดือนละ 2,200,000/12 = 36,666.67 บาท
สังเกตจุดแรก ซื้อบ้านซื้อรถ ผ่อน 5ปี(ภาพที่3)
จำนวนเงินที่จ่ายไม่ต่างกันมาก
แต่ๆสังเกตอีกจุดหนึ่ง ดอกเบี้ยที่จ่าย
ของผ่อนบ้านที่ดอกเบี้ย 6% ต่อปี
จ่ายดอกเบี้ยไปทั้งสิ้น 3.19แสน
แต่ผ่อนรถยนต์จ่ายดอกเบี้ยไป 2แสนตลอด 5ปี
จึงไปคิดกลับว่า แล้วถ้าสมมติว่า
ถ้าจะซื้อแบบลดต้นลดดอก หรือหาดอกเบี้ยแท้จริง
เราจ่ายดอกเบี้ยซื้อรถยนต์ไปเท่าไหร่
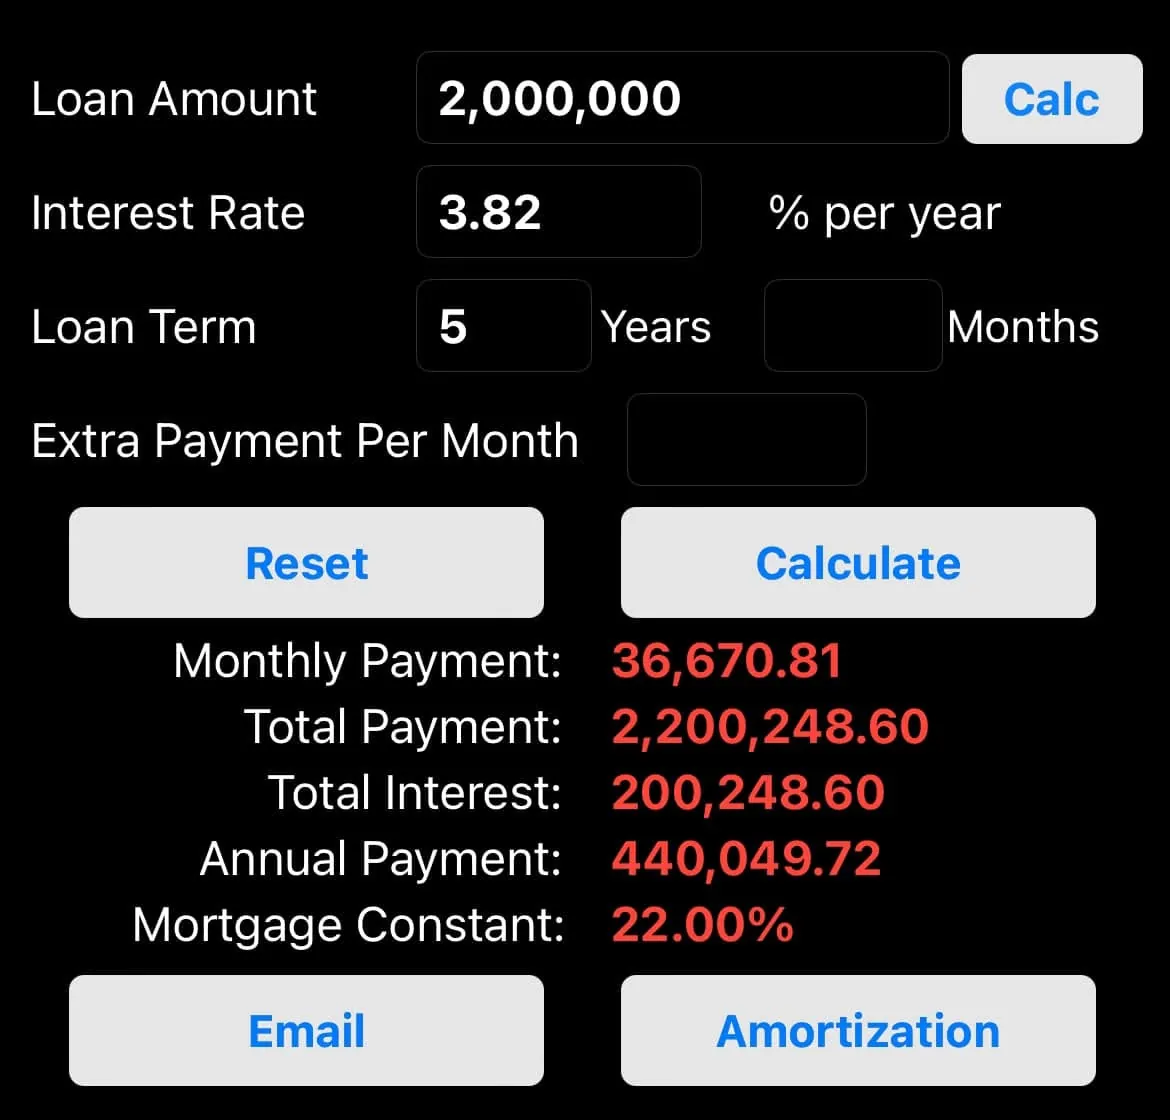
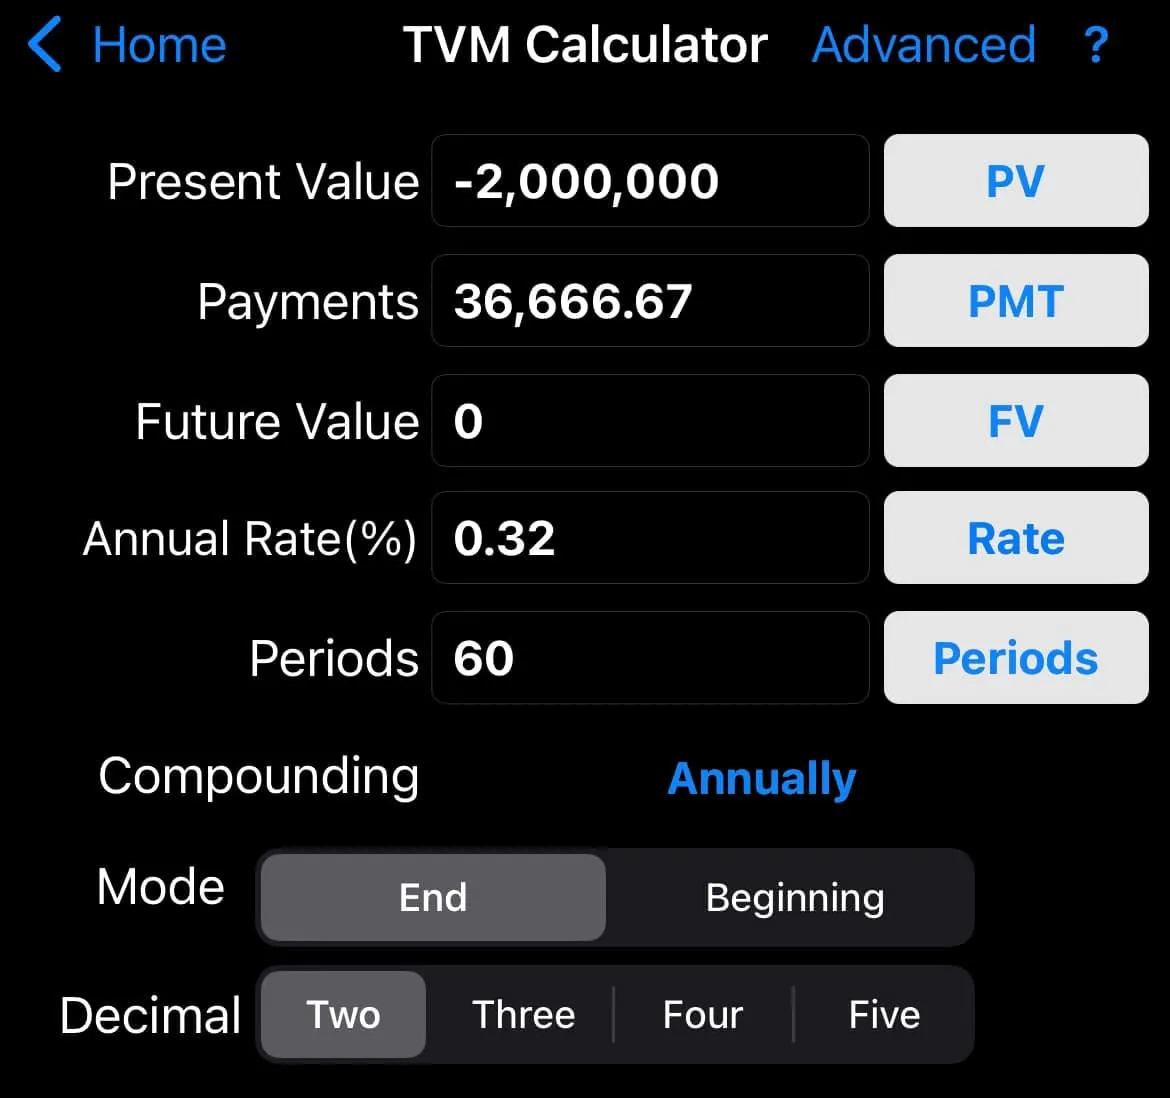
ไปกดมาแล้ว (จะได้ตามภาพที่ 4)
ดอกเบี้ยรายงวดรายเดือนที่ 0.32%ต่องวด
แต่งวดรายเดือนต้องคิด 12เดือนเป็นงวดรายปี
จึงได้ดอกเบี้ยเท่ากับ 3.82% ต่อปี
คราวนี้ลองมาเปรียเทียบอีกว่า
ถ้าดอกเบี้ย 3.82% ต่อปี แบบลดต้นลดดอก
ผ่อนคล้ายผ่อนบ้าน
จะเสียดอกเบี้ย 200,248.60 บาท (ต่างเล็กน้อย)
คำถามต่อมา ถ้าเรานำเงินที่เท่ากันไปลงทุนก่อนแล้วค่อยซื้อในอีก 5ปีข้างหน้าละ
ถ้าเราไม่ได้ซ้อมผ่อนเน้นเก็บด้วยจำนวนเงินที่เท่ากัน
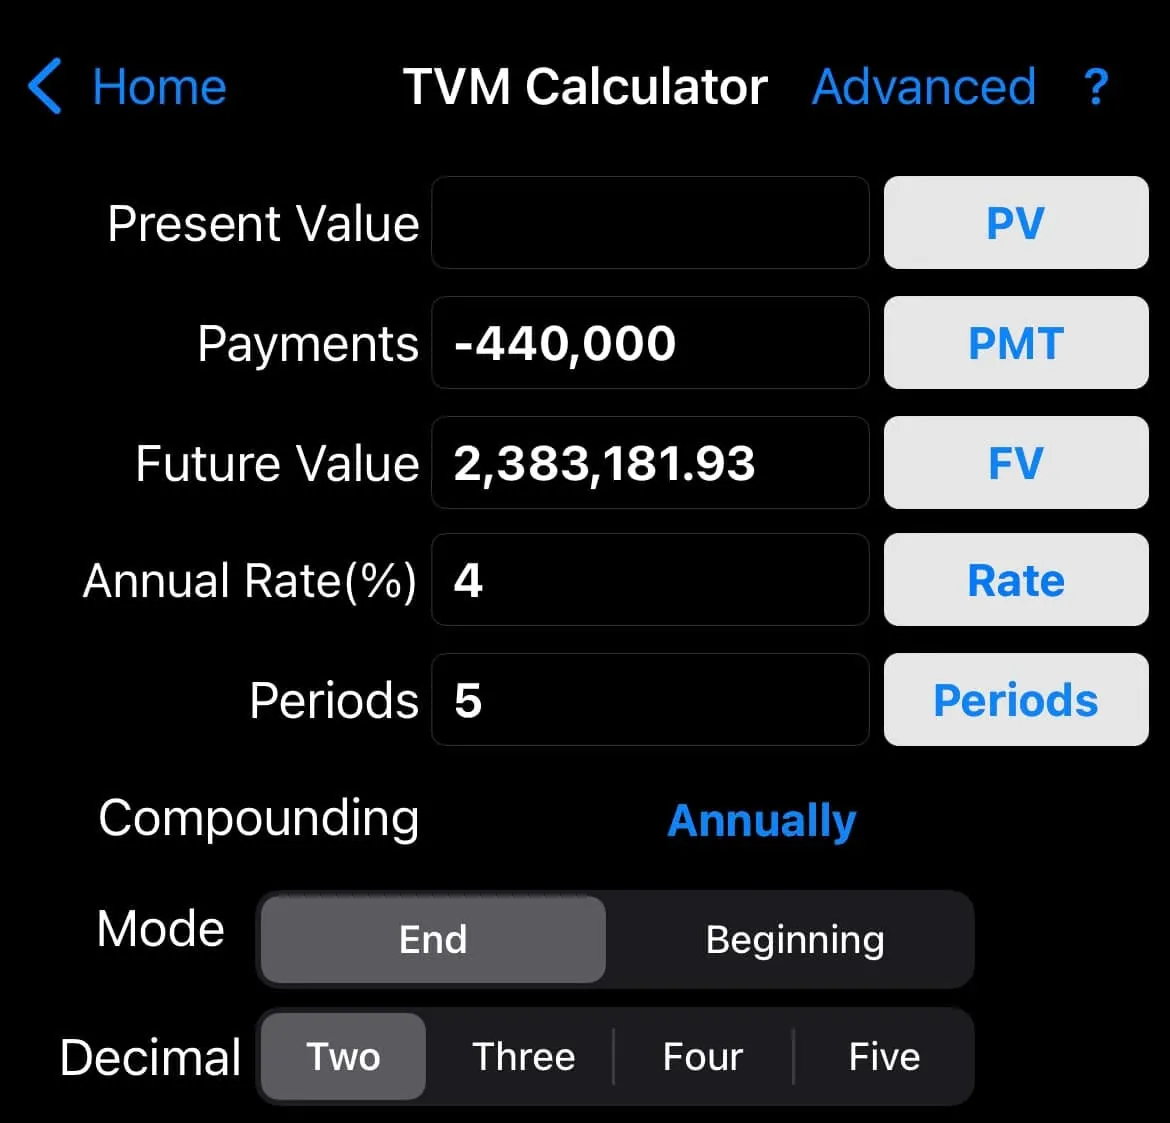
เดือนละ 36,666.67บาท หรือปีละ 440,000 บาท ลงทุนทุกสิ้นปีนะครับ
ผ่านไป 5ปี ที่ผลตอบแทนต่อปีที่แตกต่างกัน
ภาพที่ 6-9
ไม่สร้างผลตอบแทนเลย ก็ 2,200,000 บาท
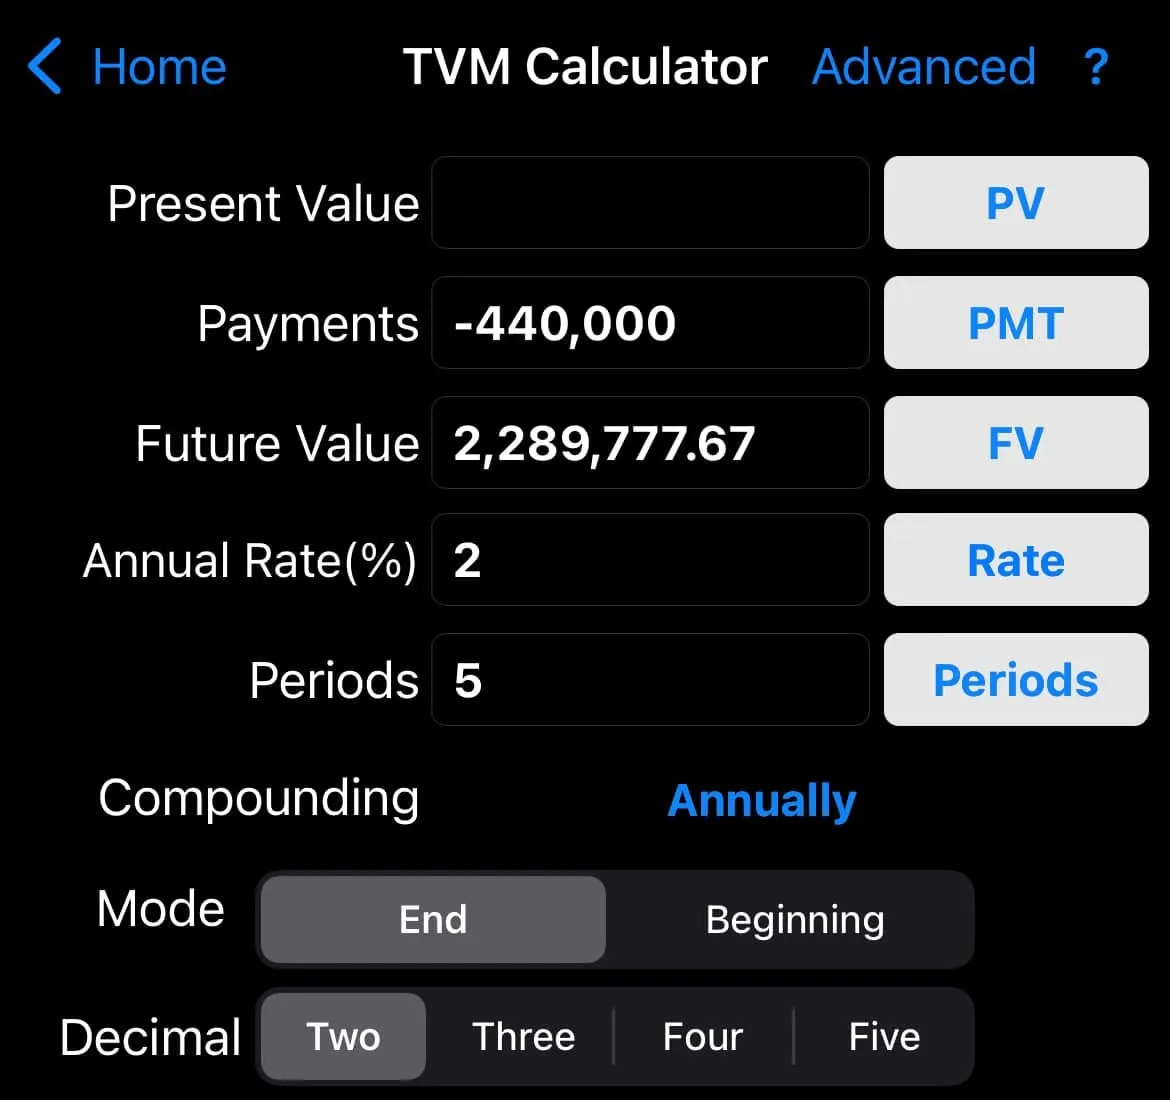
ถ้า 2%ต่อปี เงิน ณ สิ้นปีที่ 5 2,289,777.67 บาท
ถ้า 4%ต่อปี เงิน ณ สิ้นปีที่ 5 2,383,181.93 บาท
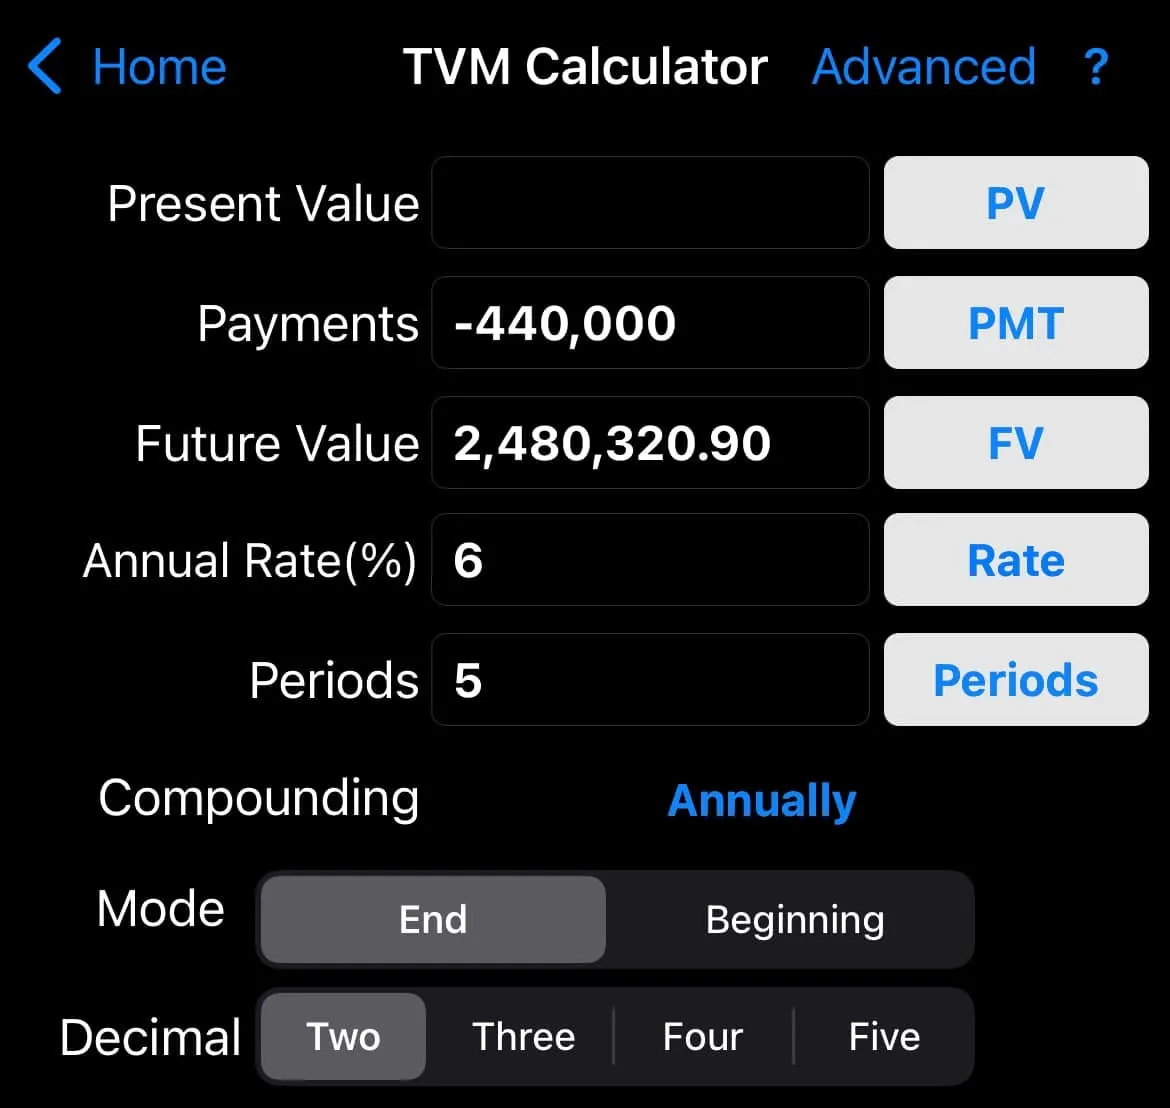
ถ้า 6%ต่อปี เงิน ณ สิ้นปีที่ 5 2,480,320.90 บาท
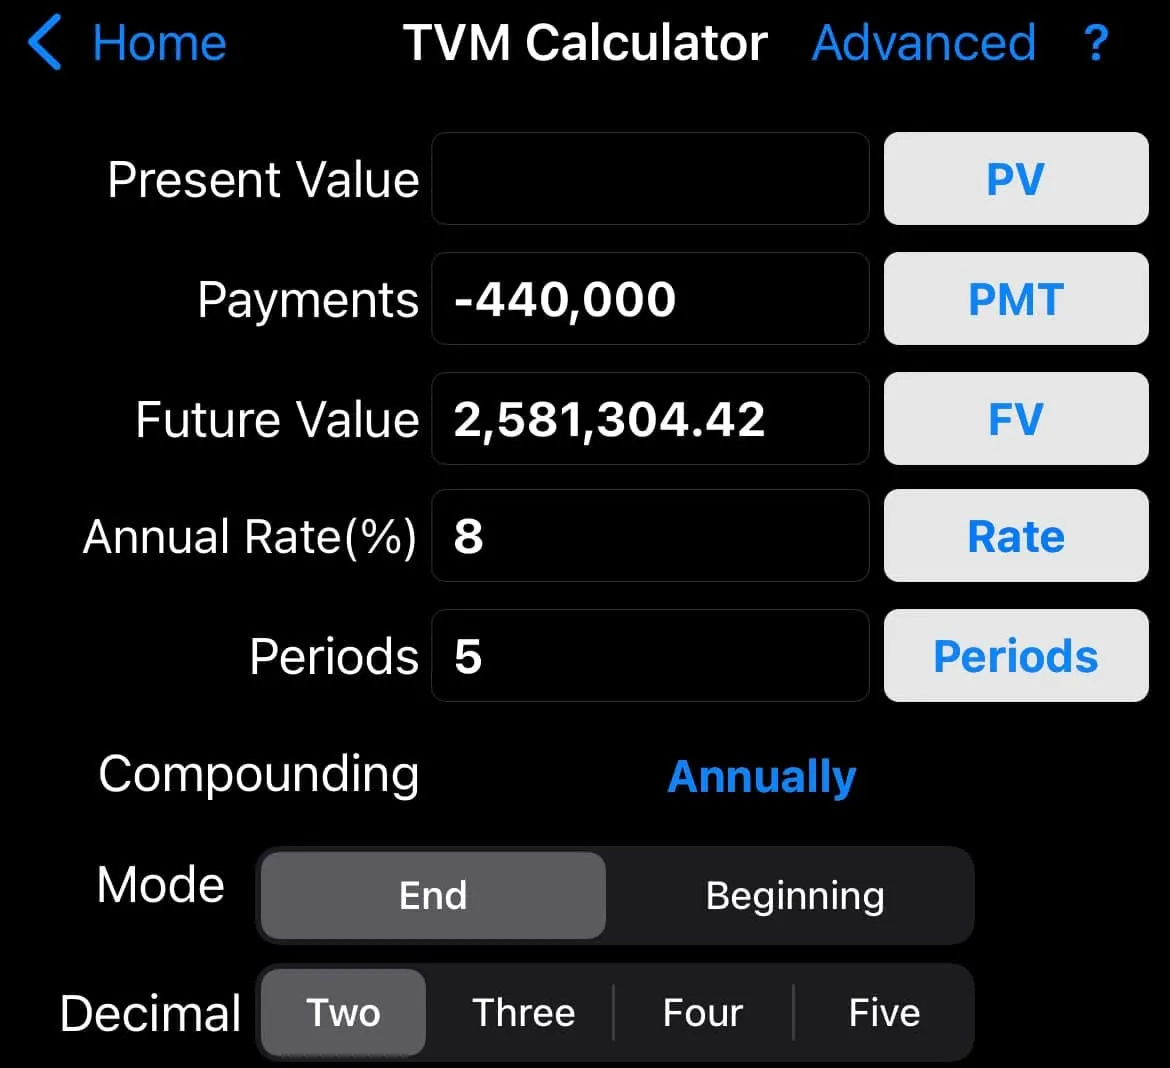
ถ้า 8%ต่อปี เงิน ณ สิ้นปีที่ 5 2,581,304.42 บาท
หลายๆครั้งที่เรามักจะได้ยินคำว่าซ้อมผ่อน
จริงๆลองซ้อมผ่อนไม่ใช่สิ
เก็บออมเท่ากับจำนวนเงินที่ต้องผ่อน
แล้วก็เพิ่มความรู้ความสามารถในการลงทุนไป
ผ่านไป 5ปี คุณก็อาจจะซื้อบ้านหรือรถเงินสดได้
แถมจะมีเงินเหลือเพิ่มไปอีก
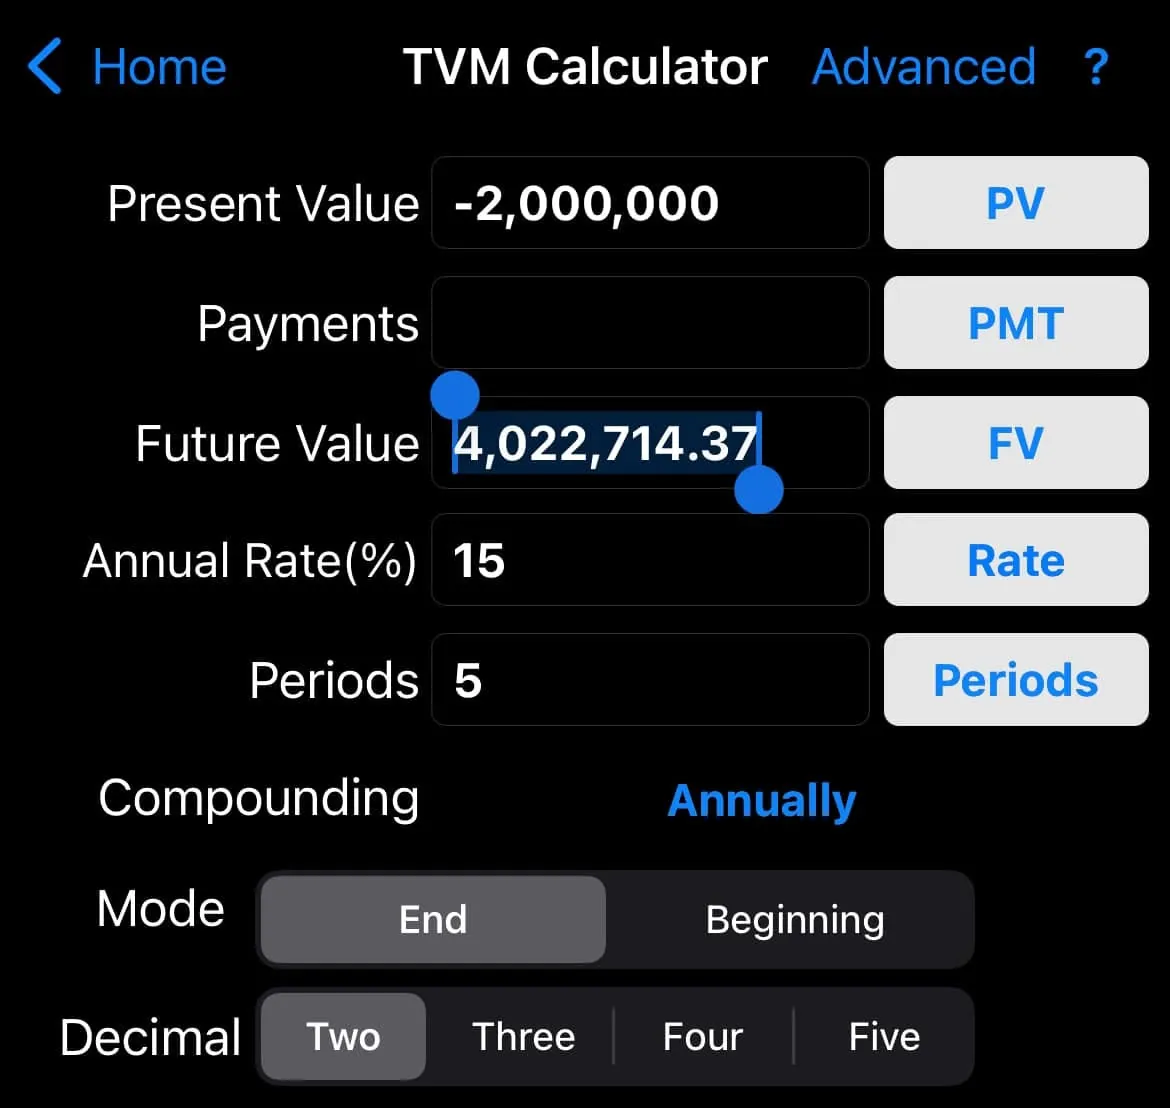
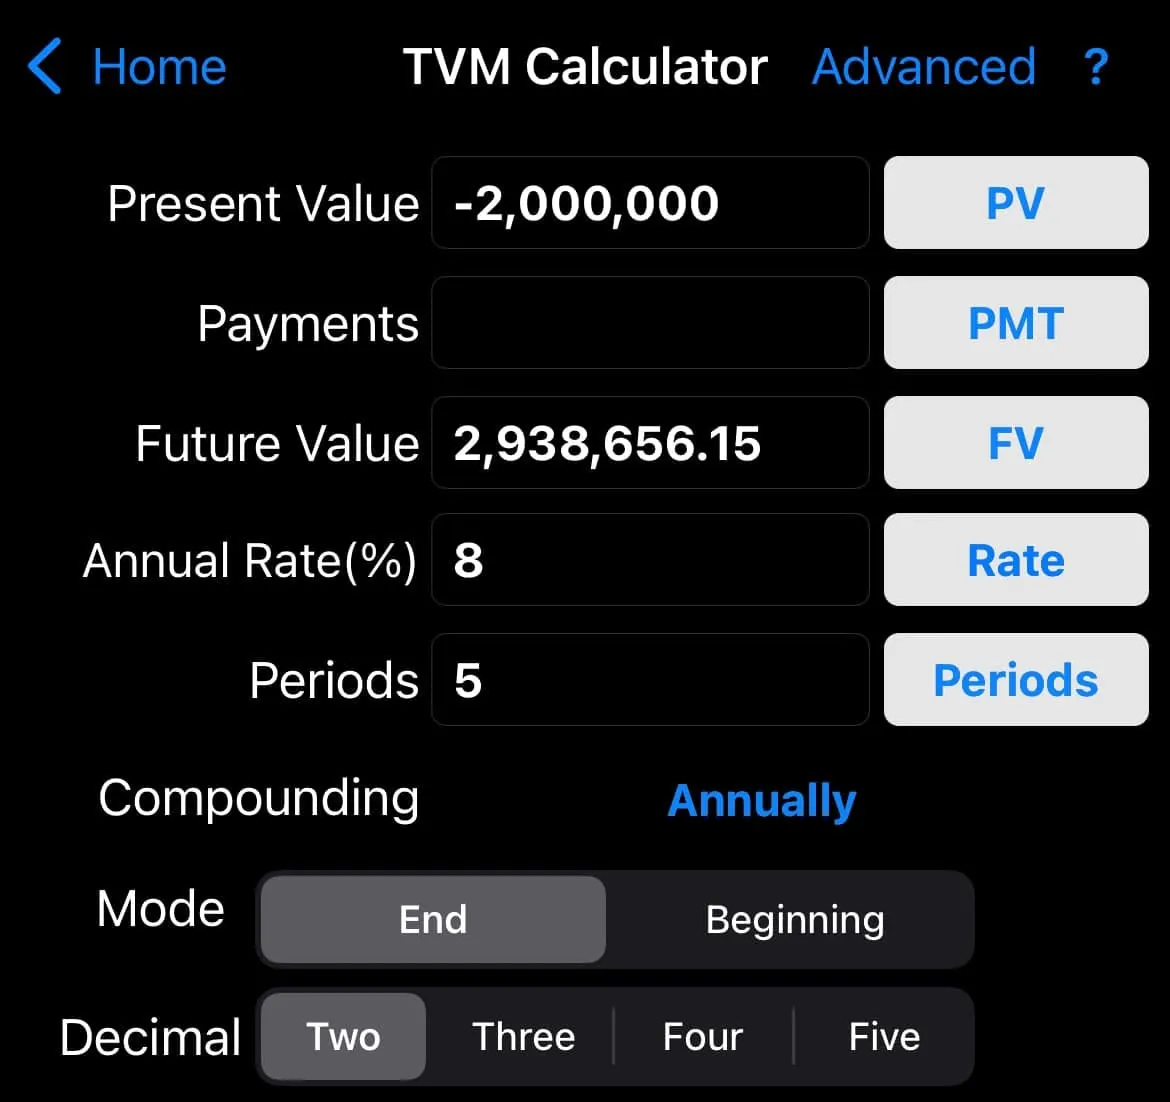
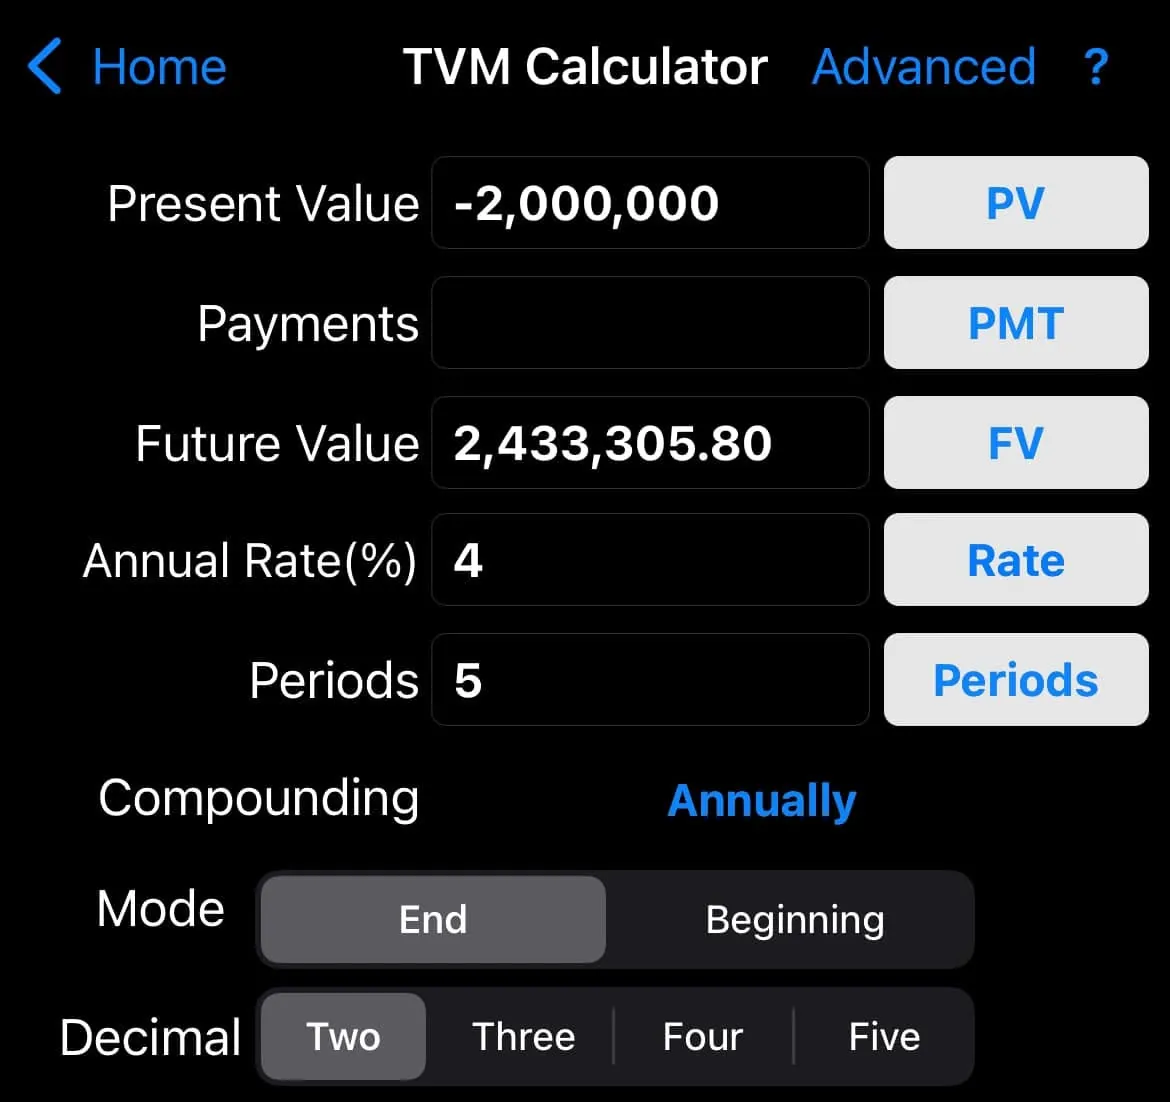
จะต้องมีคนถามต่อ แล้วถ้าบ้านหรือรถแพงขึ้นปีละ 4-8%ต่อปีละ ราคาจะกระโดดไปถึงไหน 5ปี
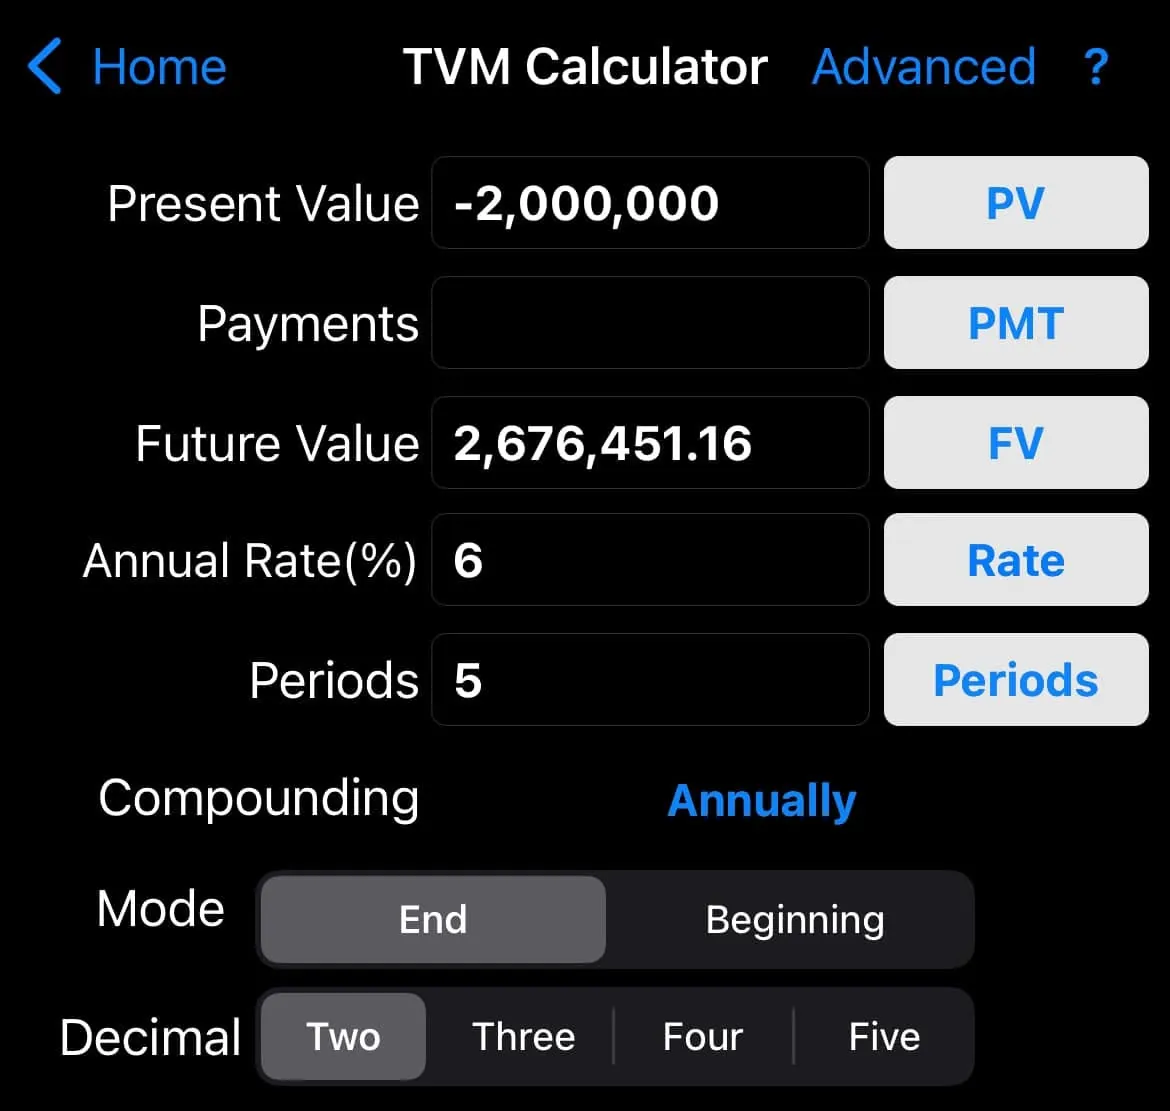
(ภาพที่ 10-13)
4% ราคาบ้านที่ 2,433,305.80 บาท
6% ราคาบ้านที่ 2,676,451.16 บาท
8% ราคาบ้านที่ 2,938,656.15 บาท
ถ้าในบางพื้นที่ราคากระโดดหน่อยปีละ 15%(สมมตินะ)ราคาอาจจะไปไกลถึง 4,022,714.37 บาท (เท่าตัว)
คำถามถัดมาอาจจะต้องเจอ
รถละจะมีมูลค่าเท่าไหร่
สมมติละกันว่า รถยนต์ราคา 2ล้านบาท
อายุการใช้งาน 8 ปี ถ้าใช่งานถึง8ปี
ขายซากรถยนต์ได้ 400,000 บาท
แสดงว่า ค่าเสื่อมราคา อันนี้คิดตามวิธีเส้นตรงให้ก่อน
ค่าเสื่อมราคาปีละ
= (2,000,000-400,000)/8 = 200,000 บาท
ถ้าใช่งานไป 5 ปี ค่าเสื่อมราคาสะสมจะอยู่ที่
200,000X5ปี = 1,000,000 บาท
มูลค่าทางบัญชี = 2,000,000-1,000,000
= 1,000,000 บาท
อันนี้จะเป็นอีกมุมหนึ่งที่ทำให้เห็นภาพชุดเจนมากขึ้น
เรื่องซื้อรถแล้วมูลค่าลดลง หมายถึงขายต่อแล้วจะทำให้เงินที่ได้คืนลดลง
หากไม่มีความจำเป็น หรือไม่ได้ใช้รถยนต์เยอะ
อาจจะไม่ต้องซื้อก่อนก็ได้เก็บเงินไว้สำหรับสิ่งที่จำเป็น
กรณีที่ซื้อบ้านมาแล้วปล่อยเช่า
คิดผลตอบแทนโหดๆเลย 8%ต่อปี
ราคา 2 ล้าน ต้องมีกระแสเงินสดมาปีละ160,000 บาท
ราวๆเดือนละ 13,333.33 บาท
กลับไปที่ภาพแรก ถ้าผ่อนชำระ30ปี ก็ได้กระแสเงินสดเพิ่ม เดือนละ 1,300 บาทหรือปีละ 15,600 บาทต่อปี
ถ้ามาค่าส่วนกลาง ค่าซ่อมโน่นนี่ก็อาจจะเริ่มเข้าเนื้อ
อันนี้ให้เห็นที่ผลตอบแทนค่าเช่าที่8%ต่อปี
แล้วถ้าเกิดปล่อยเช่าได้ต่ำกว่านี้ละ ก็ควักเข้าเนื้อ
แล้วถ้าต้องซ่อมบ้าน หรือต้องปรับปรุงก็มีค่าใช้จ่ายอีก
แต่ถ้าซื้อมาแล้วปล่อยเช่าเย็นๆไม่คิดอะไร
ก็ไม่มีปัญหา 4-8%ก็ไม่แย่นะ แล้วก็ไปกินส่วนต่างราคาตอนที่จะขายในอนาคตอีกตามในภาพแรกๆ
อันถัดมา ถ้าซื้อรถแล้วไม่ได้ใช้เองหละ
ถ้าจะเปรียบเทียบก็เปรียบเทียบที่เหมือนๆกัน
ผมลองไปดูรถราคา 2 ล้านในปัจจุบัน
แล้วลองเอารุ่นนั้นไปหาราคาค่าเช่ารถ
จะอยู่ที่วันละ 8,000 บาท
สมมติว่ามีคนเช่าเดือนละ 4-5วันก็ผ่อนได้สบาย
แต่ประเด็นคือต้องมีคนมาเช่ารถ
อันนี้เป็นประเด็นที่ไปเห็นแล้วดูข้อมูลมา
ลองนั่งคิดและทบทวนกันอีกครั้ง
ก่อนจะตัดสินใจไม่ว่าจะไปทางไหนก็ตาม
หมอโอ๊ต อยากเรียนไม่ได้นอน
—————————————————
ช่วงนี้ก็เริ่มเปิด Pre-order หนังสือแล้ว
ชื่อหนังสือ "มีเงินล้านก่อนเกษียณด้วยกลยุทธ์การออม"
เขียนโดย หมอโอ๊ต นพ.ภาณุวิชญ์ สุวรรณน้อย
จองวันนี้ เพียง 350 บาท จากปกติ 590 บาท! ประหยัดได้ทันที 240 บาท! ถึง 31 พ.ค. เท่านั้นครับ ได้รับหนังสือช่วงต้นเดือนมิถุนายน 2567
กรอกข้อมูลได้ตามลิงก์สำหรับการสั่งซื้อหนังสือ
forms.gle/dZRJafEvvTWQoggo6
หรือส่งข้อความมาทางเพจได้ครับ
หมอโอ๊ต อยากเรียนไม่ได้นอน