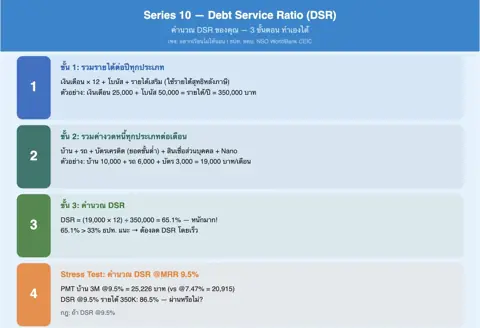
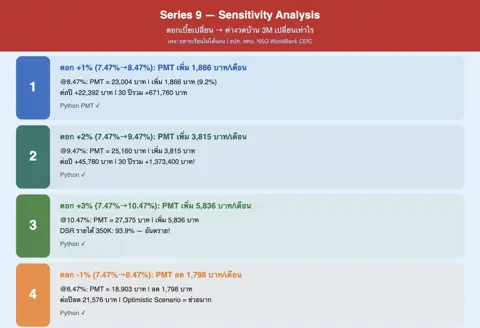
Flat Rate vs Effective Rate — เปรียบเทียบ
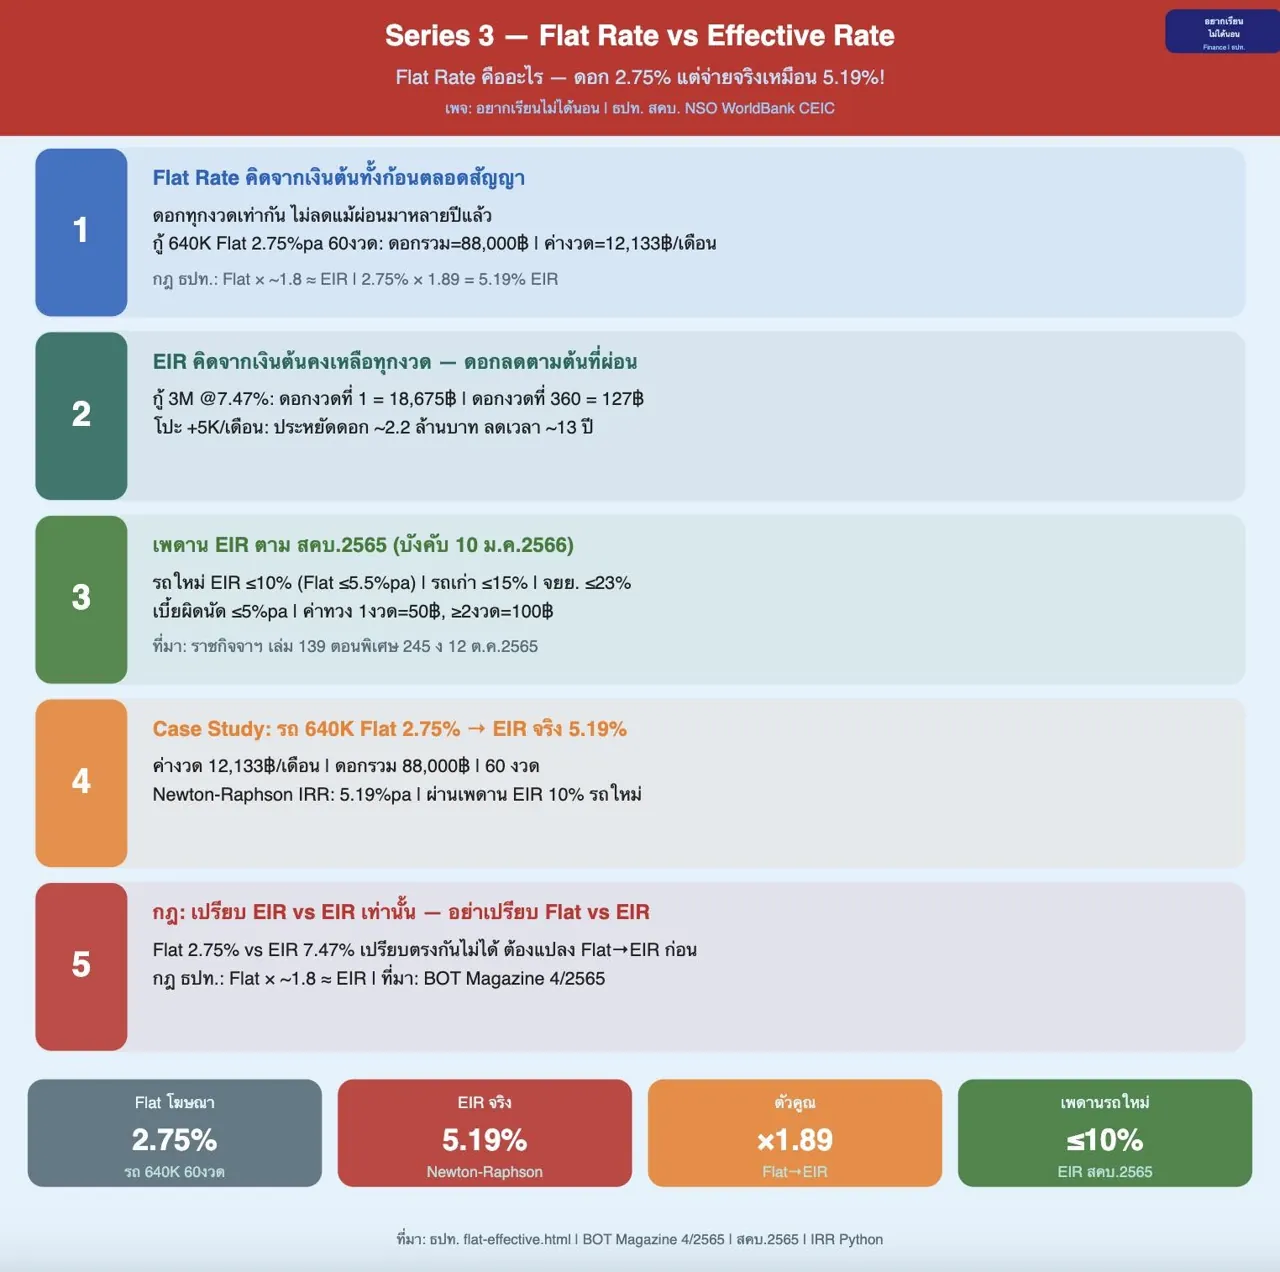
ภาพที่ 1: Flat Rate vs Effective Rate — นิยามและความแตกต่าง
ซื้อรถดอก 2.75% แต่จ่ายจริงเหมือน 5.19% — ทำไม?
เพราะสินเชื่อรถใช้ 'Flat Rate' ≠ สินเชื่อบ้านที่ใช้ 'Effective Rate'
Flat Rate (รถ):
● คิดจากเงินต้นทั้งก้อนตลอดสัญญา
● ดอกเบี้ยงวดที่ 1 = งวดที่ 60 เท่ากัน — ไม่มีวันลด!
● กู้ 640K Flat 2.75%pa: ดอกรวม = 88,000 บาท คงที่
● ค่างวด = (640K+88K)/60 = 12,133 บาท/เดือน
● EIR จริง = 5.19% — สูงกว่าที่โฆษณา 1.89 เท่า!
Effective Rate (บ้าน):
● คิดจากเงินต้นคงเหลือในแต่ละงวด
● งวดแรกดอกสูง — แล้วลดลงเรื่อยๆ ตามต้นที่จ่ายไป
● กู้ 3M @7.47% PMT = 20,376 บาท | โปะ+5K ประหยัด 1.55 ล้าน!
กฎ ธปท.: Flat Rate × ~1.8 ≈ EIR | 2.75% × 1.89 = 5.19%
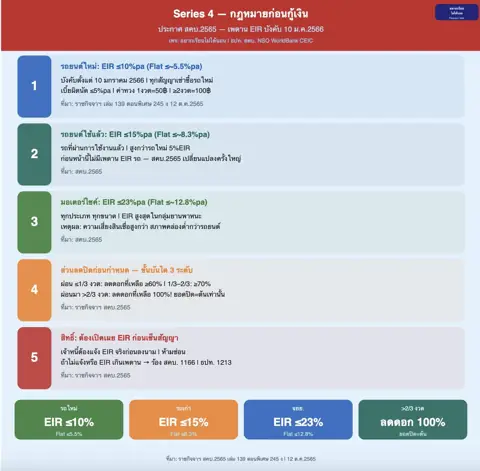
เพดาน EIR ตาม สคบ.2565: รถใหม่ ≤10% | รถเก่า ≤15% | จยย. ≤23%
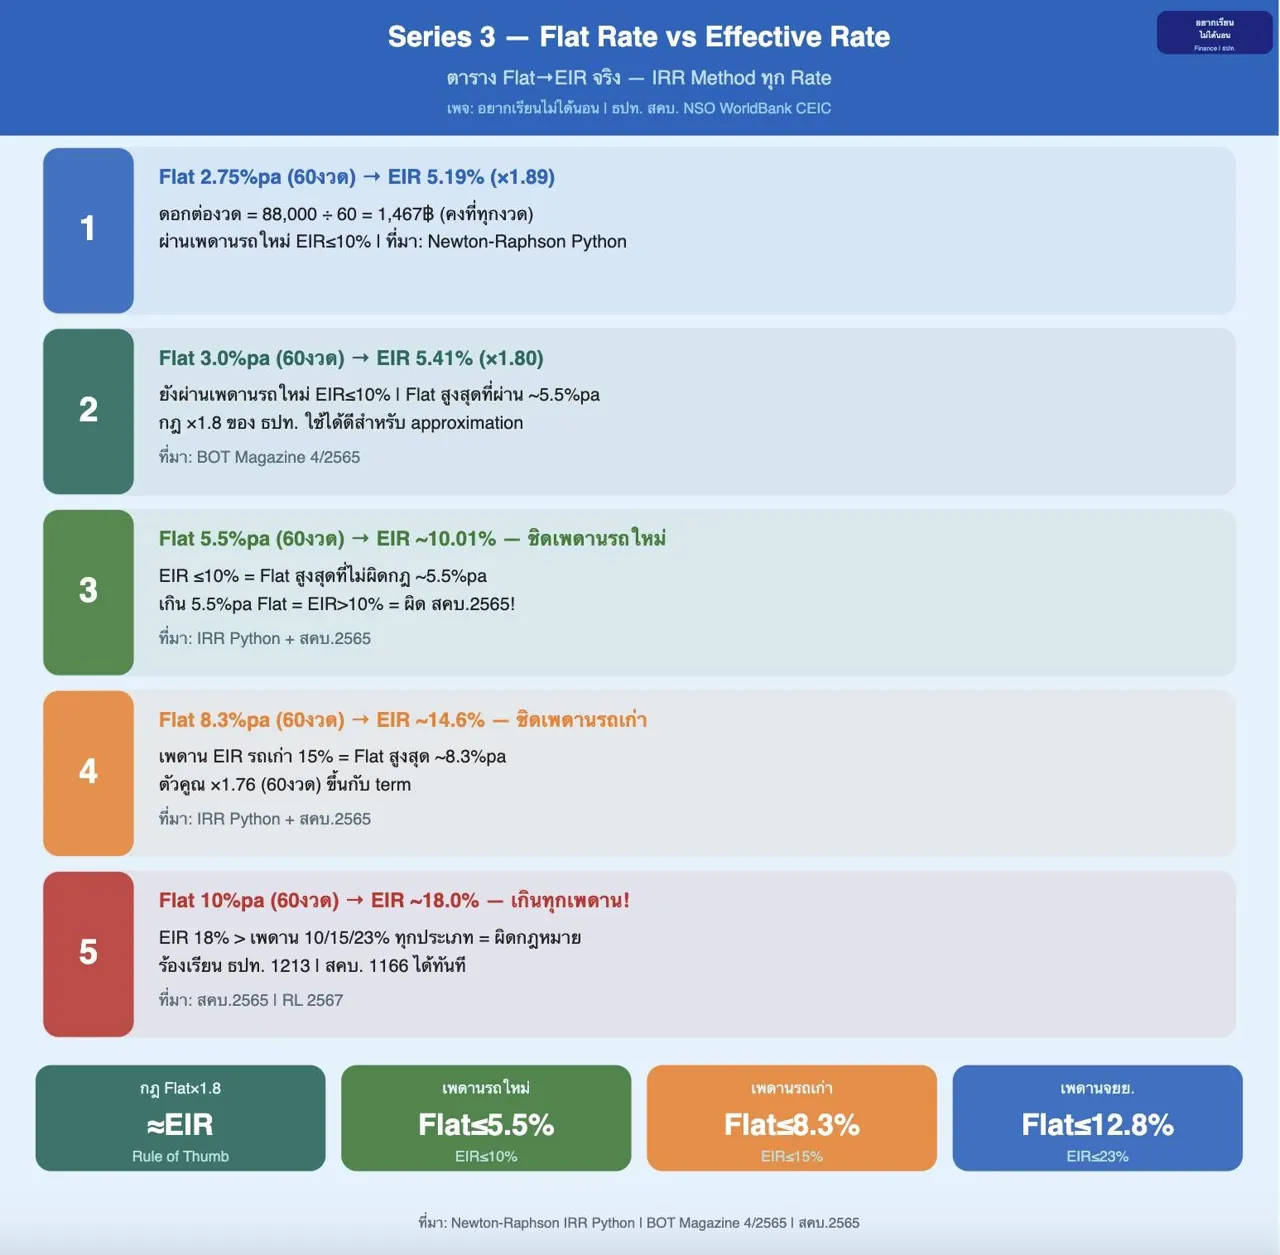
ภาพที่ 2/5: ตาราง Flat→EIR Conversion จริง (IRR Method)
ตาราง Flat Rate → EIR จริง ที่คุณหาไม่ได้ง่ายๆ
คำนวณด้วย Newton-Raphson IRR Method ตรวจสอบแล้ว:
Flat Rate (%/ปี) EIR จริง (60งวด) ตัวคูณ สถานะ สคบ.2565
3.0%pa 5.41% ×1.80
ผ่านรถใหม่
4.0%pa 7.22% ×1.81
ผ่านรถใหม่
5.0%pa 9.03% ×1.81
ผ่านรถใหม่
5.5%pa
เพดาน 10.01% ×1.82
ชิดเพดานรถใหม่
6.0%pa 10.90% ×1.82
เกินรถใหม่
8.3%pa
เพดาน 14.61% ×1.76
ชิดเพดานรถเก่า
10.0%pa 17.98% ×1.80
เกินทุกเพดาน
12.0%pa 21.60% ×1.80
เกินทุกเพดาน
ตัวคูณ ~1.8 เป็น Rule of Thumb ของ ธปท. ค่าจริงขึ้นกับ term
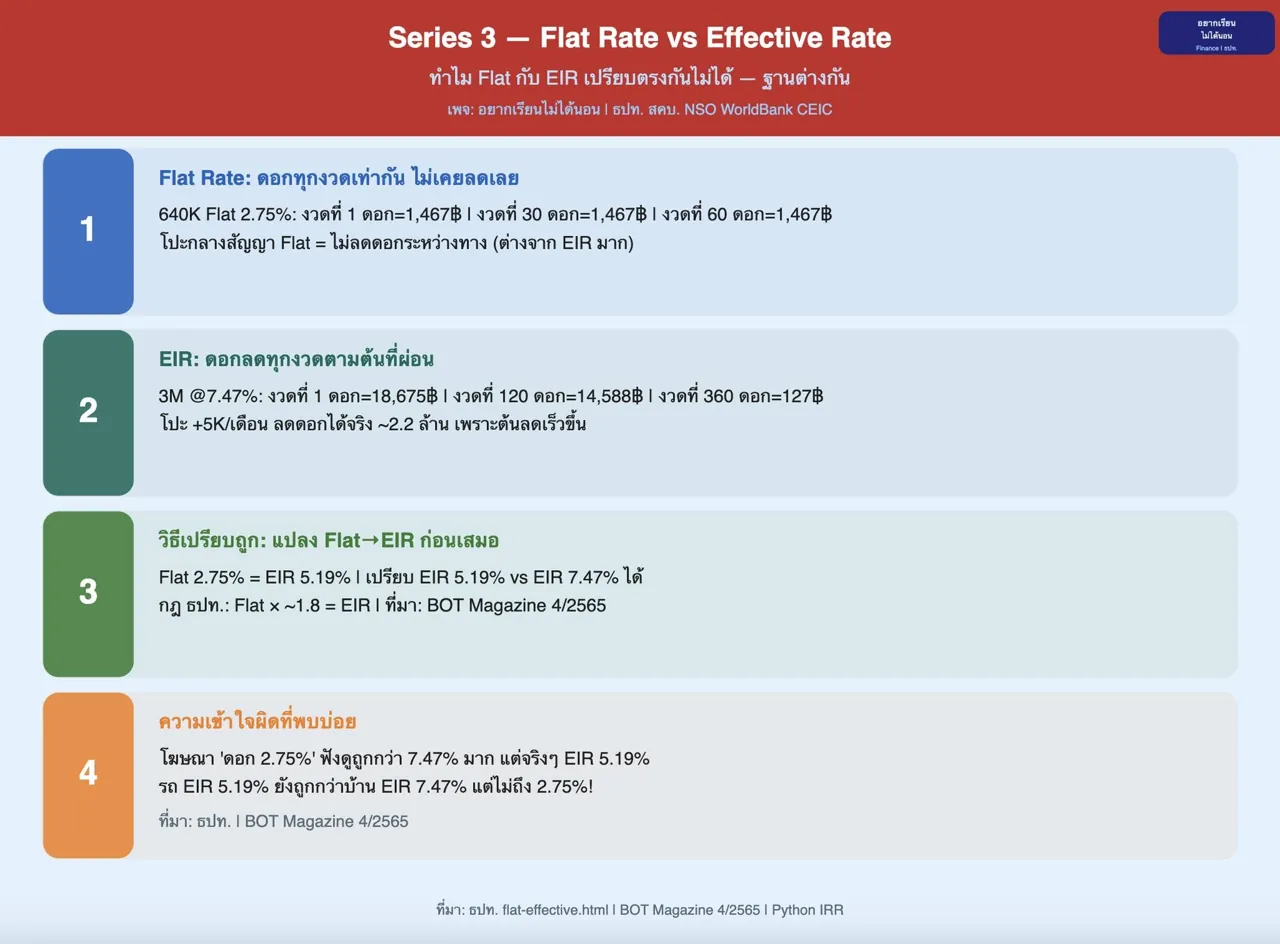
ภาพที่ 3 : ทำไมเปรียบ Flat กับ EIR ตรงๆ ไม่ได้?
Flat 2.75% กับ EIR 7.47% — เปรียบกันตรงๆ ไม่ได้เลยนะ!
เพราะฐานคิดต่างกันทั้งหมด:
Flat Rate — ฐาน = เงินต้นเริ่มต้นคงที่
● งวดที่ 1: ดอก 640K×2.75%/12 = 1,467 บาท
● งวดที่ 30: ดอก = 1,467 บาท (เท่าเดิม! ผ่อนมา 2.5 ปีแล้ว)
● งวดที่ 60: ดอก = 1,467 บาท (ไม่ลดเลย!)
● โปะกลางสัญญา → ไม่ลดดอกระหว่างทาง
Effective Rate — ฐาน = เงินต้นคงเหลือจริง
● งวดที่ 1: ดอก 3M×7.47%/12 = 18,675 บาท
● งวดที่ 36: ดอก ≈ 17,694 บาท (ลดแล้ว!)
● งวดที่ 120: ดอก ≈ 14,588 บาท
● งวดที่ 240: ดอก ≈ 9,882 บาท
● โปะ +5K/เดือน → ประหยัดดอก 1.55 ล้าน!
ต้องแปลงเป็น EIR ทั้งคู่ก่อนเปรียบ: Flat 2.75% = EIR 5.19% vs EIR 7.47%
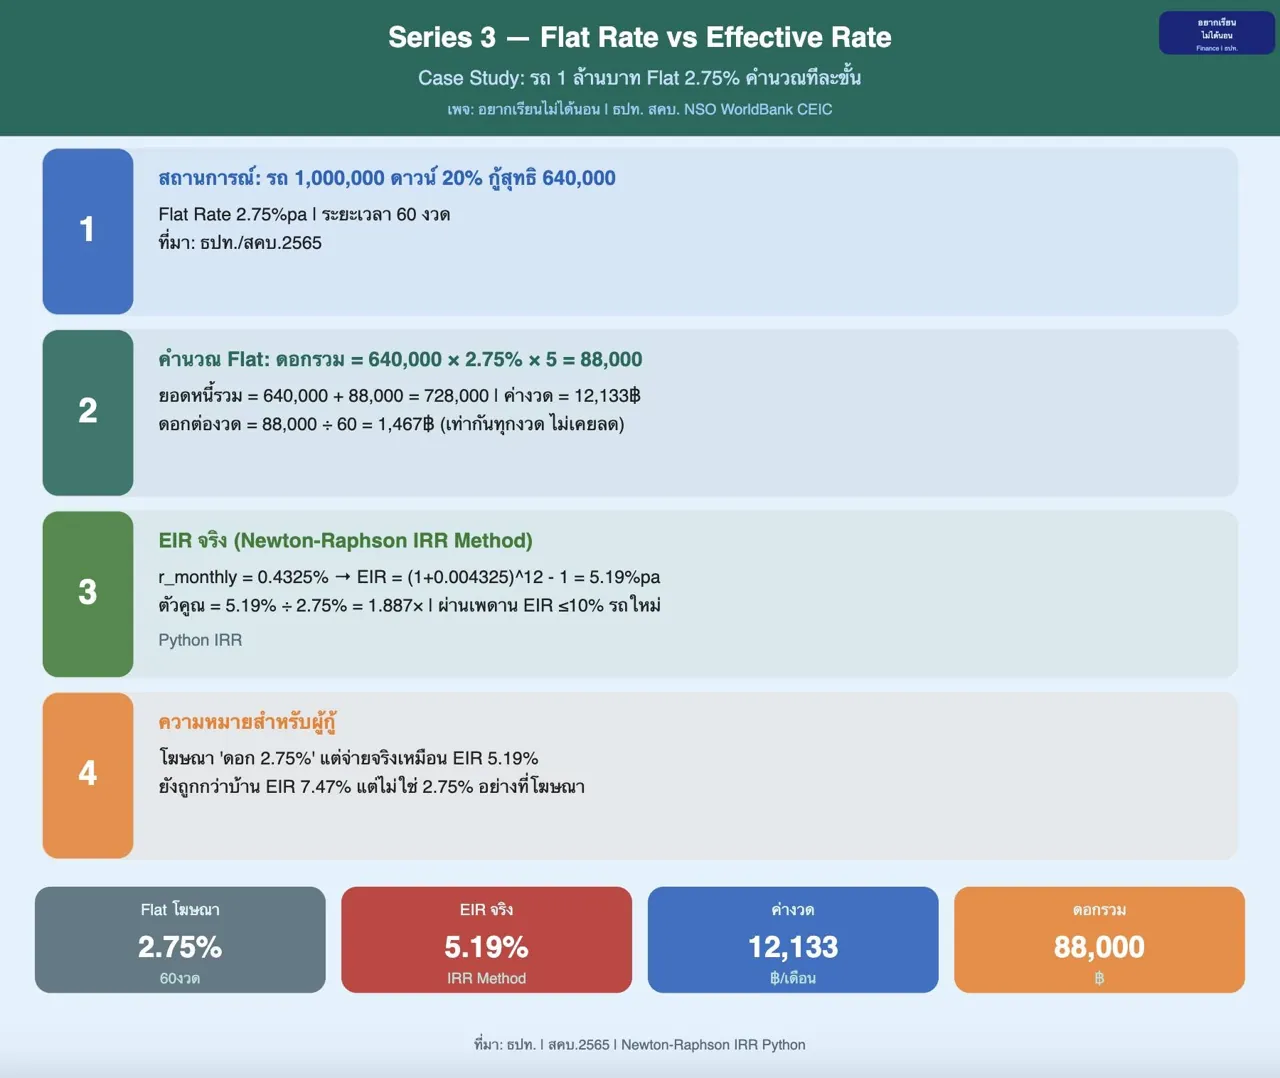
ภาพที่ 4 : Case Study รถใหม่ Flat 2.75%→ EIR 5.19%
ซื้อรถ 1 ล้านบาท จ่ายดอกจริงเท่าไร? คำนวณให้ดูเลย
สถานการณ์: รถ 1,000,000 บาท | ดาวน์ 20% = 200,000 บาท | กู้สุทธิ 800,000 × 80% = 640,000
Flat Rate 2.75%/ปี | ระยะเวลา 60 งวด (5 ปี)
ขั้นตอนการคำนวณ Flat Rate:
● ดอกเบี้ยรวม = 640,000 × 2.75% × 5 = 88,000 บาท
● ยอดหนี้รวม = 640,000 + 88,000 = 728,000 บาท
● ค่างวดรายเดือน = 728,000 ÷ 60 = 12,133 บาท/เดือน (คงที่)
● ดอกเบี้ยต่องวด = 88,000 ÷ 60 = 1,467 บาท (เท่ากันทุกงวด)
EIR จริง (Newton-Raphson IRR):
● r_monthly = 0.4325% → EIR = 5.19%/ปี
● ตัวคูณ = 5.19 ÷ 2.75 = 1.887×
● ผ่านเพดาน สคบ.2565: EIR 5.19% < max 10%
Flat 2.75% โฆษณา แต่จ่ายดอกเหมือนกู้ EIR 5.19%
ถาม-ตอบ 5 ข้อที่คนถามบ่อยที่สุดเรื่อง Flat Rate vs EIR
Q1: Flat กับ EIR ต่างกันอย่างไร?
A: Flat คิดจากต้นทั้งก้อน — EIR คิดจากต้นที่เหลือ ทำให้ EIR สูงกว่า Flat เสมอ กฎ ธปท.: Flat × ~1.8 ≈ EIR | ที่มา: BOT Magazine 4/2565
Q2: ซื้อรถ Flat 3%/ปี EIR จริงเท่าไร?
A: 60 งวด → EIR = 5.41%/ปี (×1.80) ยังต่ำกว่าเพดาน 10%
แต่สูงกว่าที่โฆษณาเกือบ 2 เท่า — รู้ไว้ก่อนตัดสินใจ
Q3: โปะรถช่วยลดดอกได้ไหม?
A: Flat Rate — โปะไม่ช่วยลดดอกระหว่างทาง ต้อง 'ปิด' ก่อนกำหนด → ได้ส่วนลด 60-100% ตาม สคบ.2565 (ผ่อน >2/3 ของงวด = ลดดอกที่เหลือ 100%!)
Q4: เพดาน EIR 10% รถใหม่ = Flat เท่าไร?
A: Flat สูงสุด ≈ 5.5%/ปี (IRR gives EIR 10.01%) ถ้าได้รับข้อเสนอ Flat เกิน 5.5%pa = อาจเกินเพดาน | ที่มา: IRR + สคบ.2565
Q5: ผ่อนมา 40 งวด ปิดก่อนกำหนดได้ส่วนลดไหม?
A: 40 งวด = 40/60 = 66.7% > 2/3 → ได้ส่วนลดดอกที่เหลือ 100%! ยอดปิด = เงินต้นที่เหลือเท่านั้น | ที่มา: ราชกิจจาฯ สคบ.2565
หมอโอ๊ต อยากเรียนไม่ได้นอน