SERIES 9 — Sensitivity Analysis
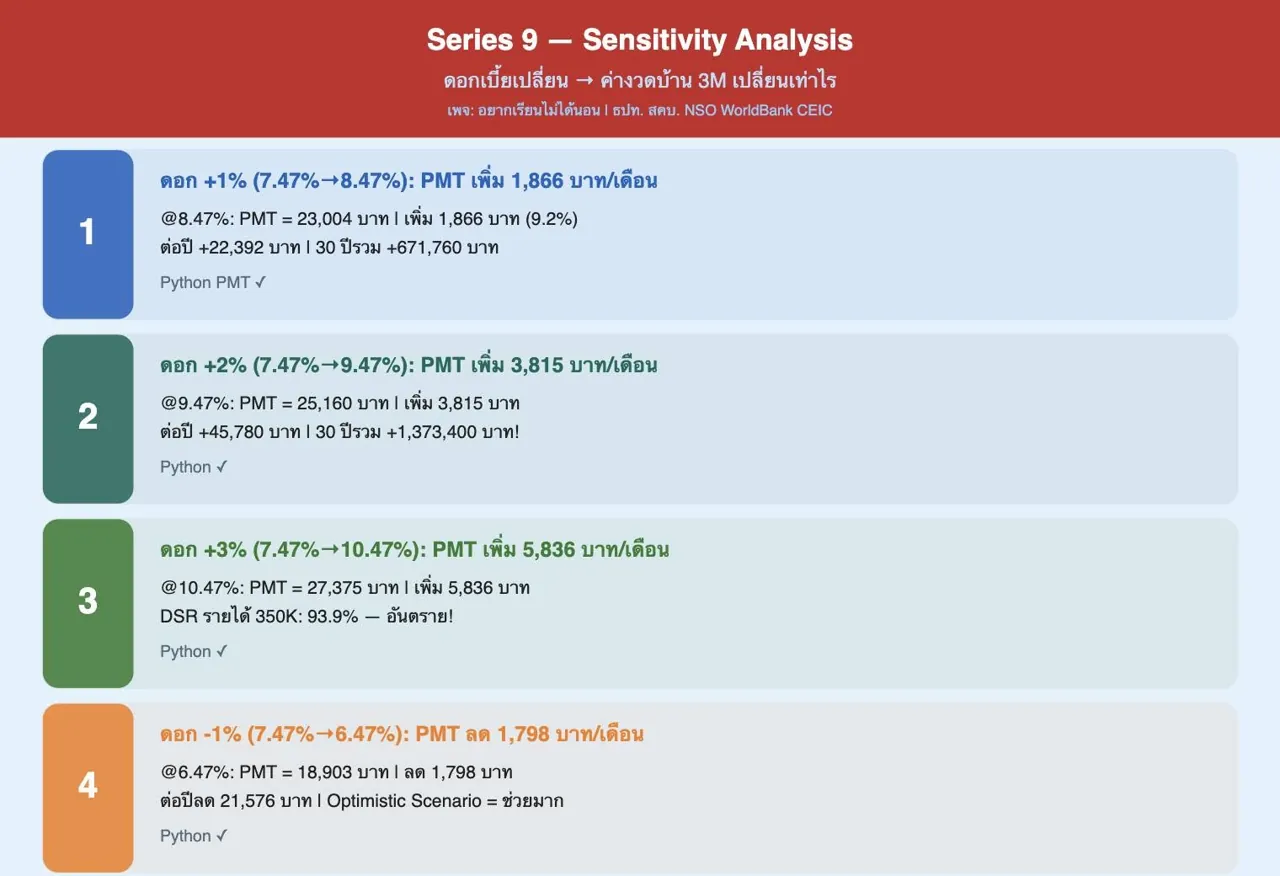
ดอกเบี้ยขึ้น 1% กระทบค่างวดแค่ไหน?
P1/5: Two-Way PMT Matrix — กู้เท่าไร × ดอกเท่าไร
ตารางค่างวดที่คุณค้นหาไม่ได้จากที่อื่น — ครบทุก Loan × Rate
ดอก%/กู้ 1 ล้าน 2 ล้าน 3 ล้าน 4 ล้าน 5 ล้าน
4.0% 4,774 9,549 14,323 19,097 23,871
5.0% 5,368 10,736 16,105 21,473 26,841
6.0% 5,996 11,992 17,987 23,983 29,979
7.0% 6,653 13,306 19,960 26,613 33,266
7.47%* 6,792 13,584 20,376 27,168 33,960
8.0% 7,338 14,675 22,013 29,351 36,688
9.0% 8,046 16,093 24,139 32,185 40,231
9.5% 8,408 16,817 25,225 33,634 42,042
10.0% 8,776 17,553 26,329 35,105 43,881
% = MRR ปัจจุบัน (ม.ค.2569) | 30 ปี | สีเขียว = DSR<33% สีแดง = DSR>50%
P2/5: Rate Impact — ดอก+1% ค่างวดขึ้นเท่าไร?
ดอกเบี้ยขึ้น 1% ไม่ใช่เรื่องเล็กน้อย — ดูตัวเลขจริงแล้วตกใจ!
การเปลี่ยนดอก PMT ใหม่ เพิ่ม/ลด/เดือน เพิ่ม/ลด/ปี เพิ่ม/ลด 30ปี
-2% 16,561 -3,815 -45,780 -1,373,400
-1% 18,578 -1,798 -21,576 -647,280
Base 7.47% 20,376 — — —
+0.5% 21,271 +895 +10,740 +322,200
+1% 22,242 +1,866 +22,392 +671,760
+2% 24,191 +3,815 +45,780 +1,373,400
+3% 26,212 +5,836 +70,032 +2,100,960
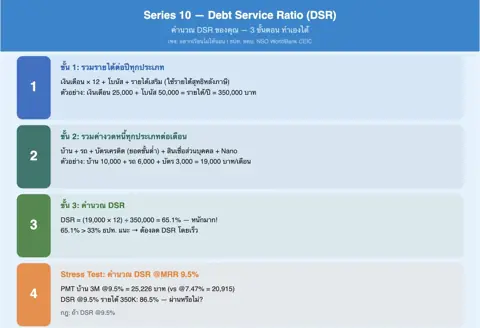
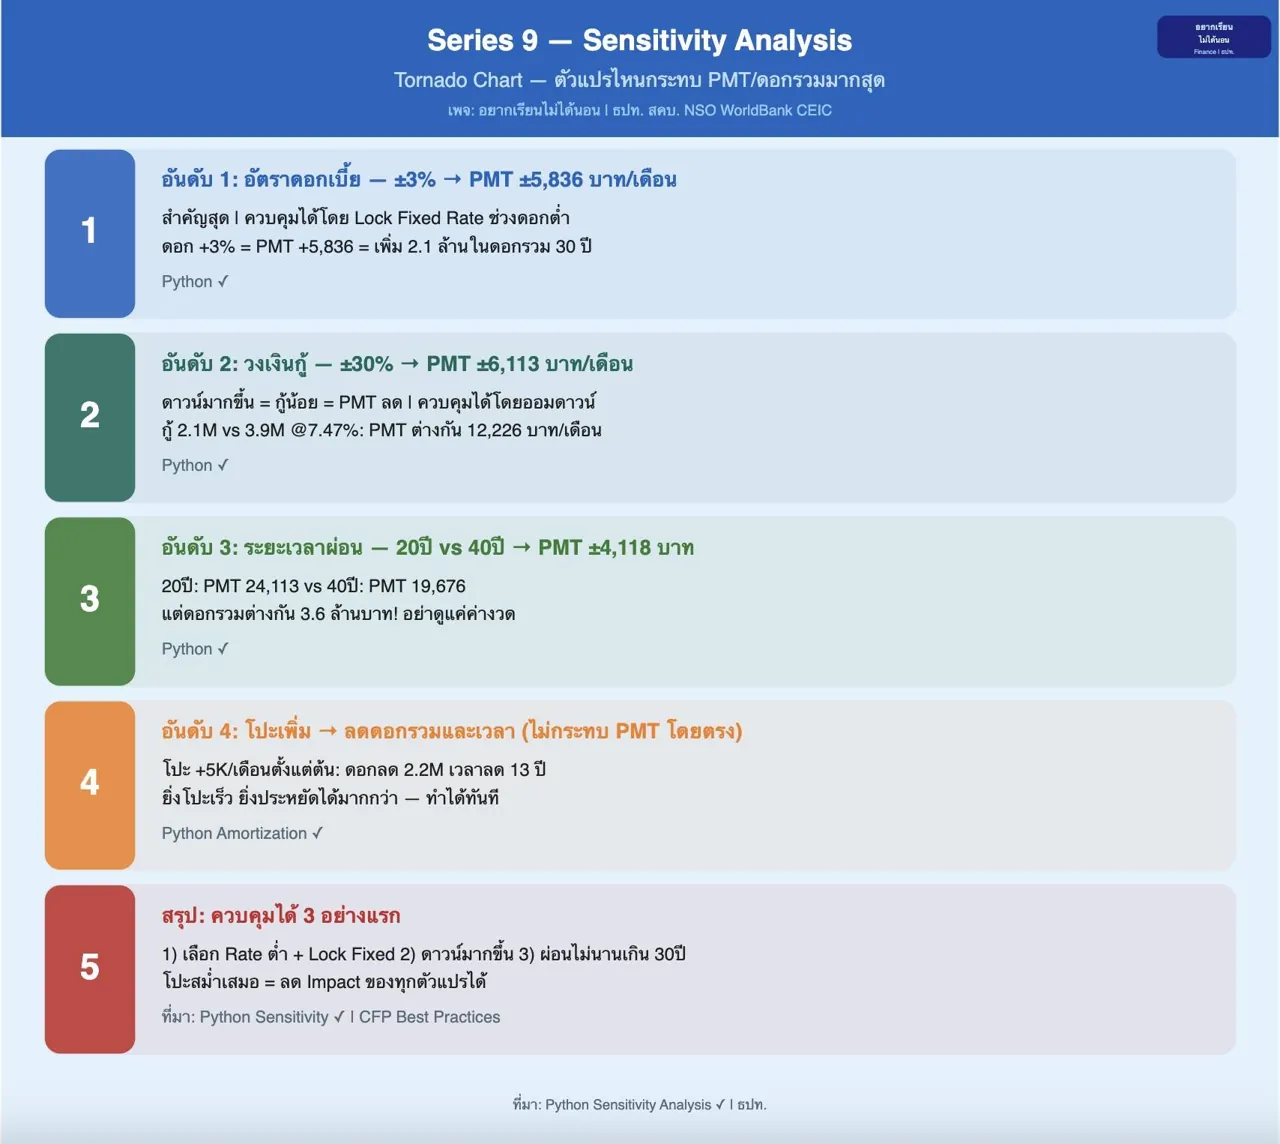
ดอก +3% → ค่างวดเพิ่ม 5,836 บาท/เดือน = 70,032 บาท/ปี = 2.1 ล้านบาทใน 30 ปี!
P3/5: DSR Color Map — รายได้ × ค่างวด
แผนที่สีสัญญาณ — รายได้เท่านี้ ค่างวดเท่านี้ DSR คือเท่าไร?
อ่าน DSR Color Map:
● เขียว = DSR <33% (ดี) | ทอง/ส้ม = 33-50% (ระวัง) | แดง = >50% (อันตราย)
● แถวแนวนอน = รายได้ต่อปี | คอลัมน์แนวตั้ง = ค่างวดต่อเดือน
● ตัวอย่าง: รายได้ 350K/ปี + ค่างวด 20,376 = DSR 69.8% (แดง!)
ธปท. แนะนำ DSR ≤33% | ค่า 14.3K = PMT @4% | 20.4K = PMT @7.47%
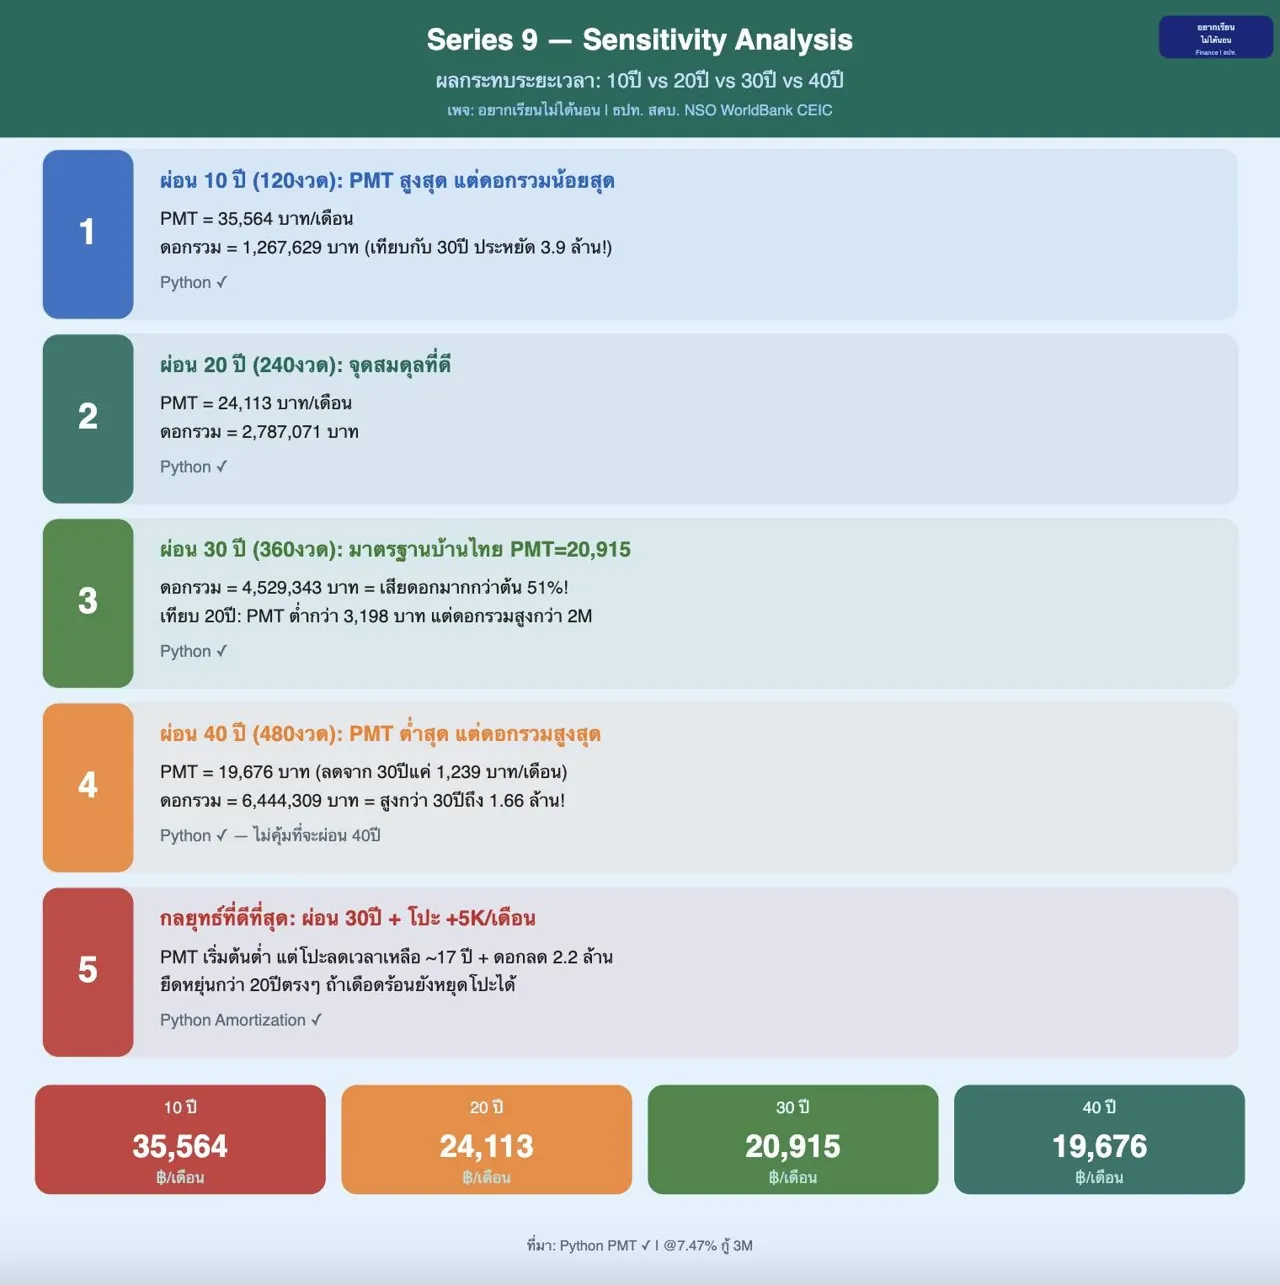
P4/5: ผลกระทบระยะเวลาผ่อน
ผ่อน 10ปี vs 30ปี vs 40ปี — ค่างวดต่างกันมาก ดอกรวมต่างกันมากกว่า!
ระยะเวลา PMT/เดือน ดอกรวม เสียเพิ่มจาก 20ปี
10 ปี 30,363 642,600 ประหยัด 3.46M
15 ปี 26,697 1,805,370 ประหยัด 2.30M
20 ปี 23,259 2,582,160 —
25 ปี 21,901 3,570,300 เสีย +988K
30 ปี 20,376 4,529,343 เสีย +1.95M
35 ปี 19,624 5,242,080 เสีย +2.66M
40 ปี 19,141 6,187,680 เสีย +3.61M
กู้บ้าน 3M @7.47% | ผ่อน 40ปี vs 20ปี เสียดอกเพิ่ม 3.6 ล้านบาท!
P5/5: Tornado Chart — ตัวแปรไหนสำคัญที่สุด
Sensitivity Ranking: อันดับ 1 สำคัญที่สุดถึงอันดับสุดท้าย
อันดับ ตัวแปร Impact ขึ้น Impact ลง ความสำคัญ
1 อัตราดอกเบี้ย (±3%) +5,836/เดือน -5,394/เดือน สูงสุด
2 วงเงินกู้ (±30%) +6,113/เดือน -6,113/เดือน สูงมาก
3 ระยะเวลาผ่อน PMT -1,117 PMT +5,116 สูง
4 โปะเพิ่ม (5K/เดือน) — ดอกลด 2.2M สูง (ดอกรวม)
5 GDP Growth (→ income) — DSR ลด ปานกลาง
6 LTV (ดาวน์มาก) PMT ลด PMT ลด ปานกลาง
กฎ: ควบคุมดอกเบี้ยและวงเงินกู้ก่อน เป็นตัวแปรที่สำคัญที่สุด!
หมอโอ๊ต อยากเรียนไม่ได้นอน