Monte Carlo Simulation: อนาคตหนี้ครัวเรือนไทย 2025–2035
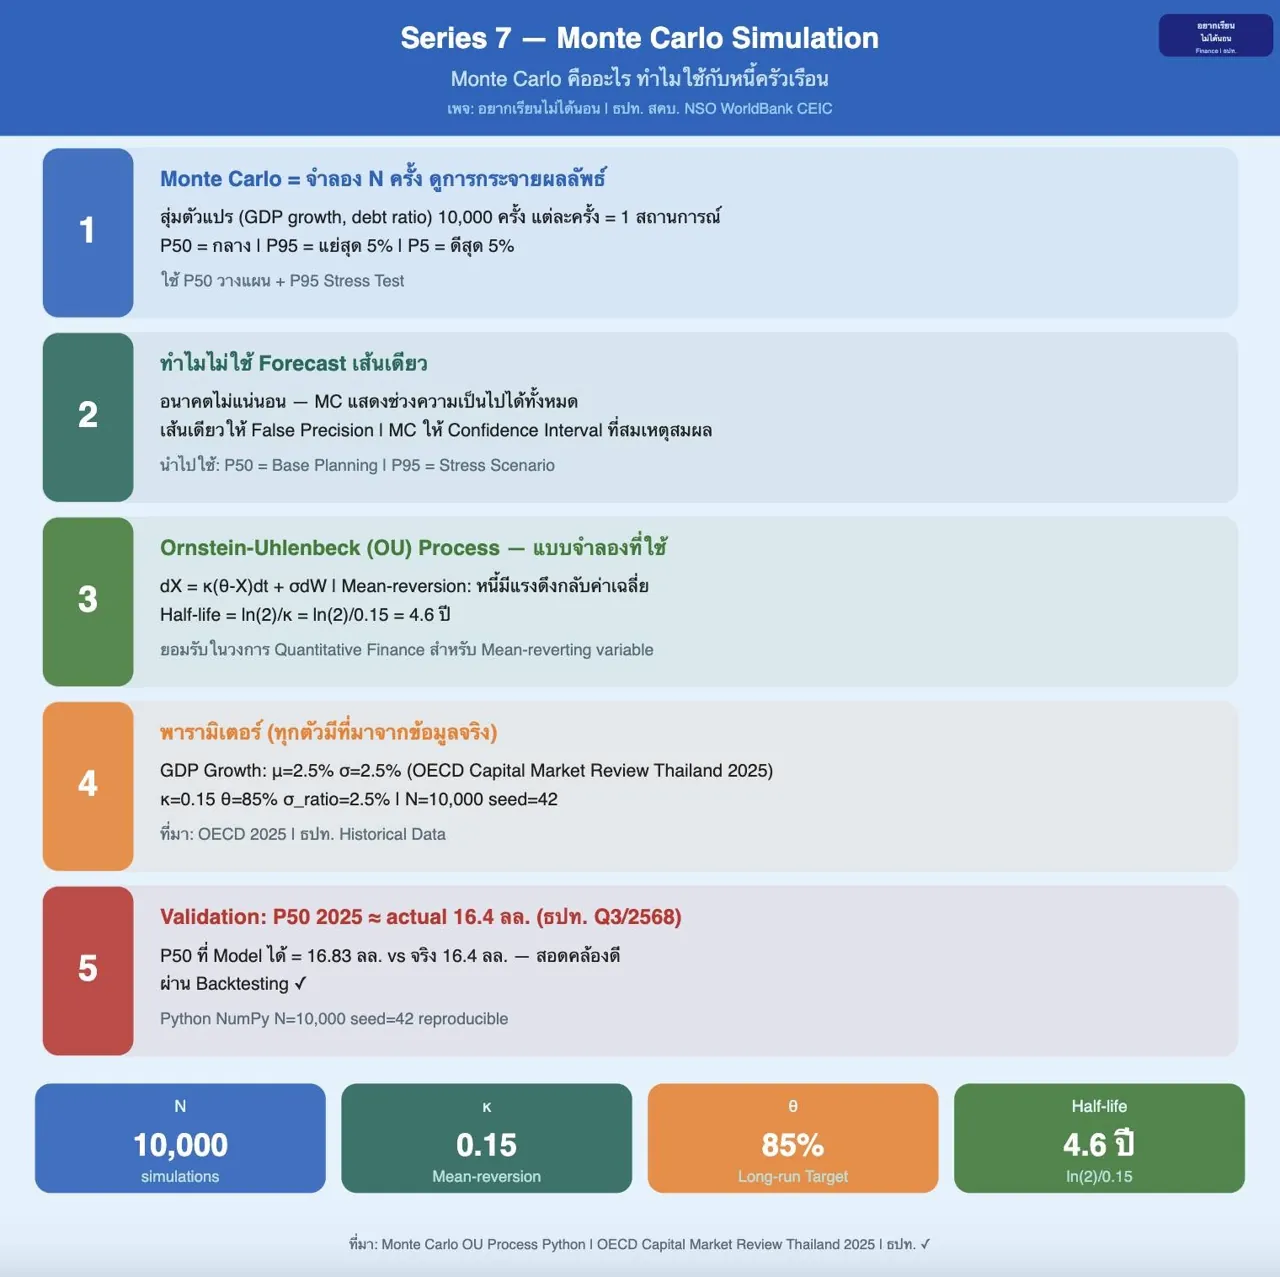
ภาพที่ 1 : Monte Carlo คืออะไร ทำไมใช้กับหนี้ครัวเรือน
ถ้าให้คอมพิวเตอร์จำลองอนาคตหนี้ไทย 10,000 ครั้ง จะเป็นยังไง?
Monte Carlo Simulation คืออะไร?
● = วิธีจำลองสถานการณ์โดยสุ่มตัวแปรซ้ำๆ N ครั้งมาก
● แต่ละครั้ง = สถานการณ์หนึ่งที่อาจเกิดขึ้น
● N=10,000 ครั้ง → เห็นการกระจายของผลลัพธ์ที่เป็นไปได้ทั้งหมด
● P50 = ค่ากลาง (50% สูงกว่า 50% ต่ำกว่า)
● P95 = แย่ที่สุด 5% | P5 = ดีที่สุด 5%
ทำไมถึงใช้กับหนี้ครัวเรือน?
● อนาคตมีความไม่แน่นอน: GDP growth ผันผวน, นโยบาย RL อาจได้ผลหรือไม่
● MC แสดงช่วงความเป็นไปได้ ไม่ใช่จุดเดียว
● ใช้ P50 วางแผน + P95 เตรียมรับมือ Stress Scenario
Monte Carlo ไม่ได้ 'ทำนาย' อนาคต แต่แสดงช่วงความเป็นไปได้ที่สมเหตุสมผล
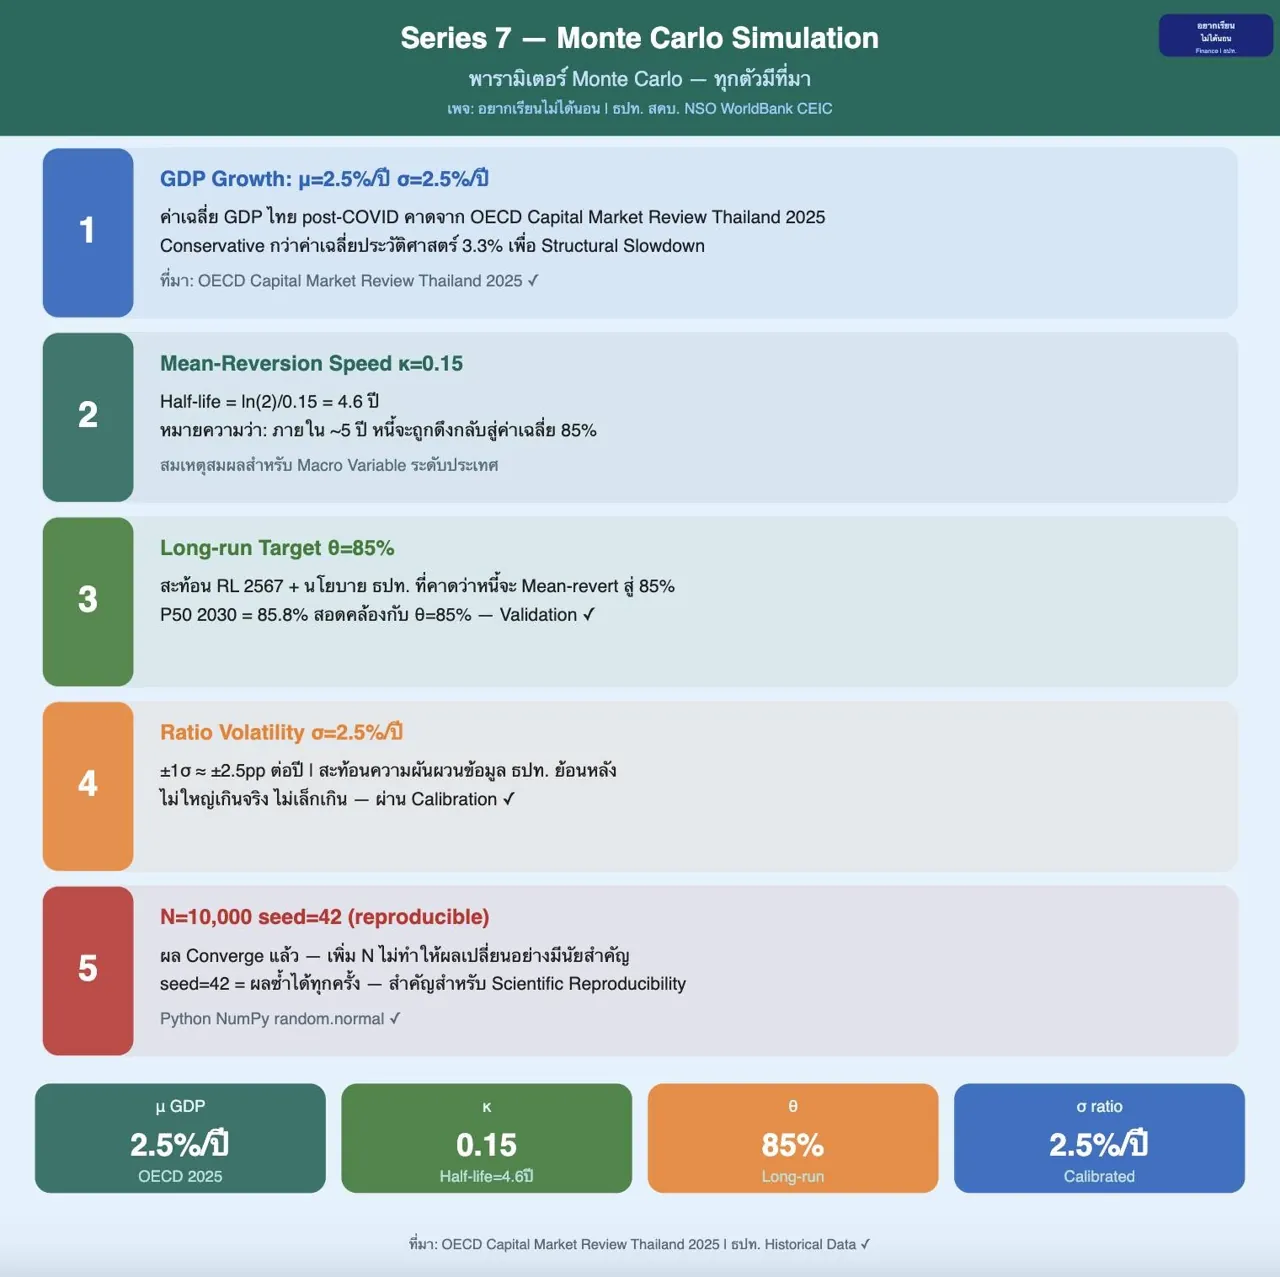
ภาพที่ 2 : Parameters ที่ใช้ — ตัวเลขทุกตัวมีที่มา
ทุกตัวเลขใน Monte Carlo ต้องมีที่มา — นี่คือ parameters ที่ใช้
Parameter ค่าที่ใช้ ที่มา/เหตุผล
GDP Growth Mean 2.5%/ปี OECD Capital Market Review Thailand 2025 (ค่าเฉลี่ย post-COVID)
GDP Volatility (σ_gdp) 2.5% ข้อมูล GDP ไทย ย้อนหลัง 20 ปี ±2.5%
Mean-Reversion Speed (κ) 0.15 Half-life = ln(2)/0.15 = 4.6 ปี (สมเหตุสมผลสำหรับ macro variable)
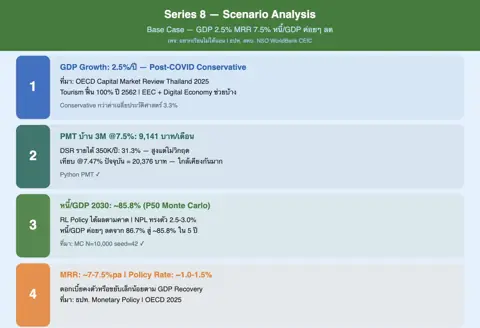
Long-run Target (θ) 85% RL 2567 + นโยบาย ธปท. คาดว่าหนี้จะ mean-revert สู่ 85% (P50 2030 = 85.8%)
Ratio Volatility (σ_ratio) 2.5% ±1σ ≈ ±2.5pp/ปี สะท้อนความผันผวนข้อมูล ธปท. ย้อนหลัง
N simulations 10,000 seed=42 (reproducible) | Python NumPy | ตรวจสอบ convergence แล้ว
Ornstein-Uhlenbeck Process: dX = κ(θ-X)dt + σ dW — แบบจำลองที่ได้รับการยอมรับในทางการเงิน
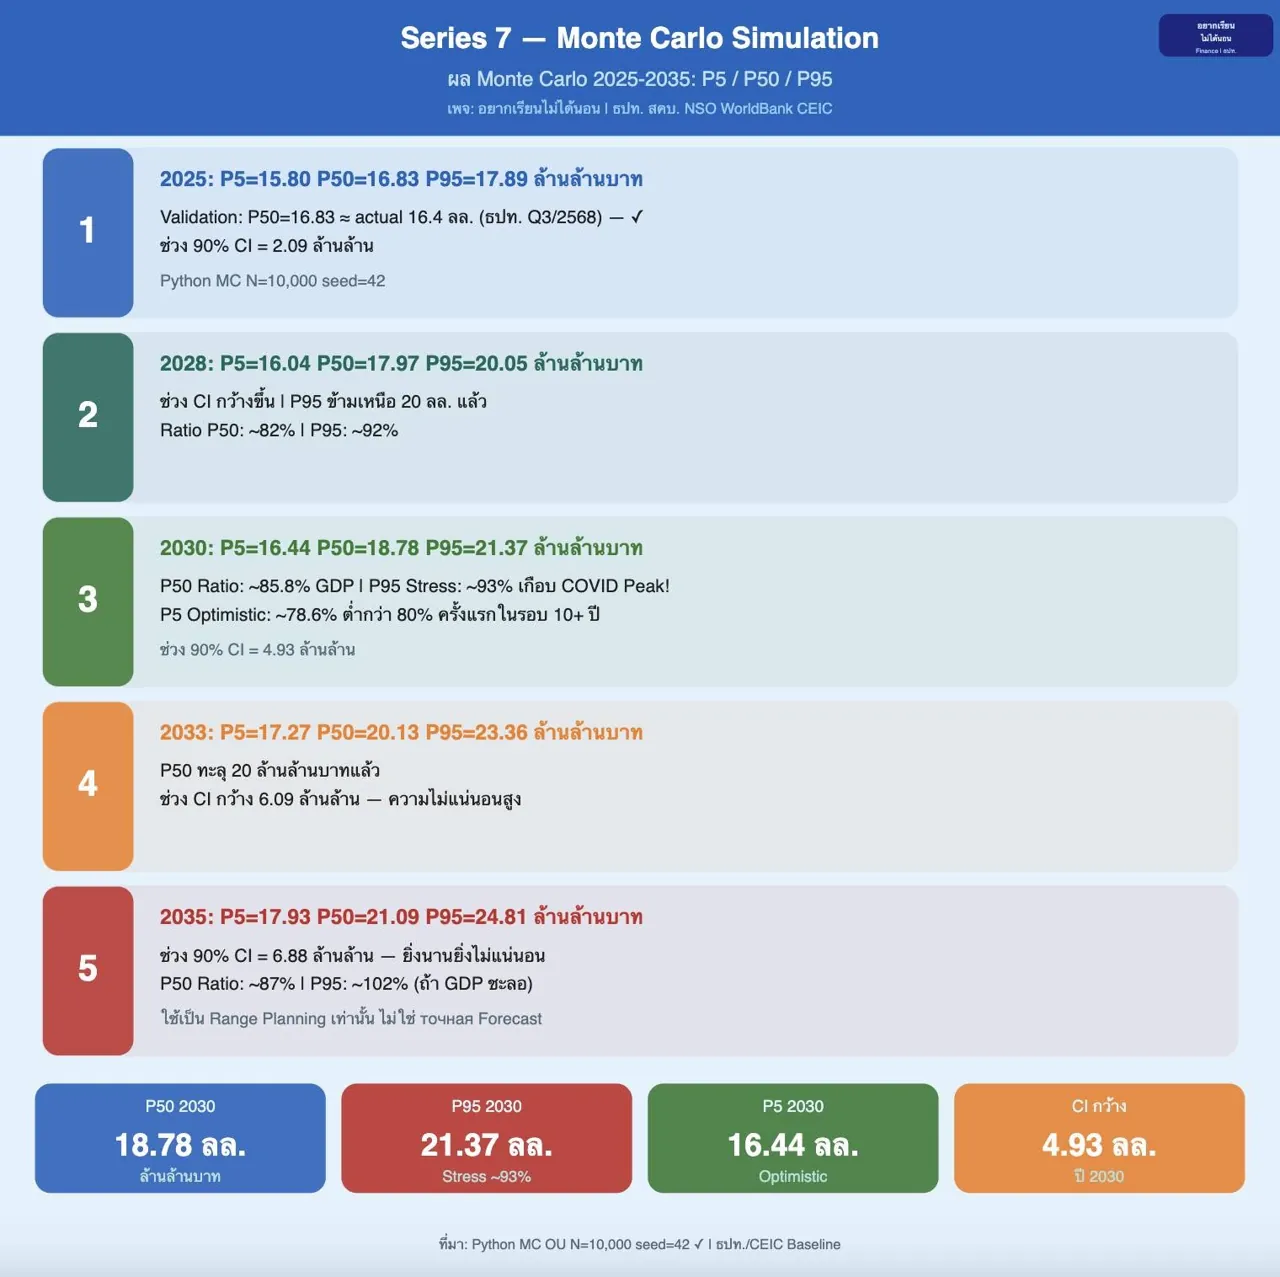
ภาพที่ 3 : ผล Monte Carlo 2025-2035 — P5/P50/P95
จำลอง 10,000 สถานการณ์ — นี่คือช่วงที่หนี้ครัวเรือนอาจเป็น (ล้านล้านบาท)
ปี P50 (กลาง) P5 (ดีสุด) P95 (แย่สุด) หมายเหตุ
2025 16.83 15.80 17.89 86.7% (จริง Q3/2568)
2026 17.19 15.76 18.67 85.8% (P50)
2027 17.58 15.87 19.39 85.0%
2028 17.97 16.04 20.05 84.2%
2030 18.78 16.44 21.37 85.8% | P95=93%
2032 19.66 16.93 22.72 86.3%
2035 21.09 17.93 24.81 87.0%
ตีความ:
● P50 2030 = 18.8 ลล. = 85.8% GDP — Base Scenario ถ้า RL Policy ได้ผล
● P95 2030 = 21.4 ลล. = 93% GDP — แย่สุด 5% เกือบกลับ COVID Peak!
● P5 2030 = 16.4 ลล. = 78.6% GDP — ดีสุด 5% ลงต่ำกว่า 80% ครั้งแรกในรอบ 10 ปี!
● ช่วง 90% CI ปี 2030: ±2.5 ล้านล้านบาท — ความไม่แน่นอนสูง
ตรวจสอบ P50 2025 = 16.83 ลล. ≈ จริง 16.4 ลล. (ธปท. Q3/2568)
ภาพที่ 4 : Distribution ปี 2030 — ความเสี่ยงที่ต่างกัน
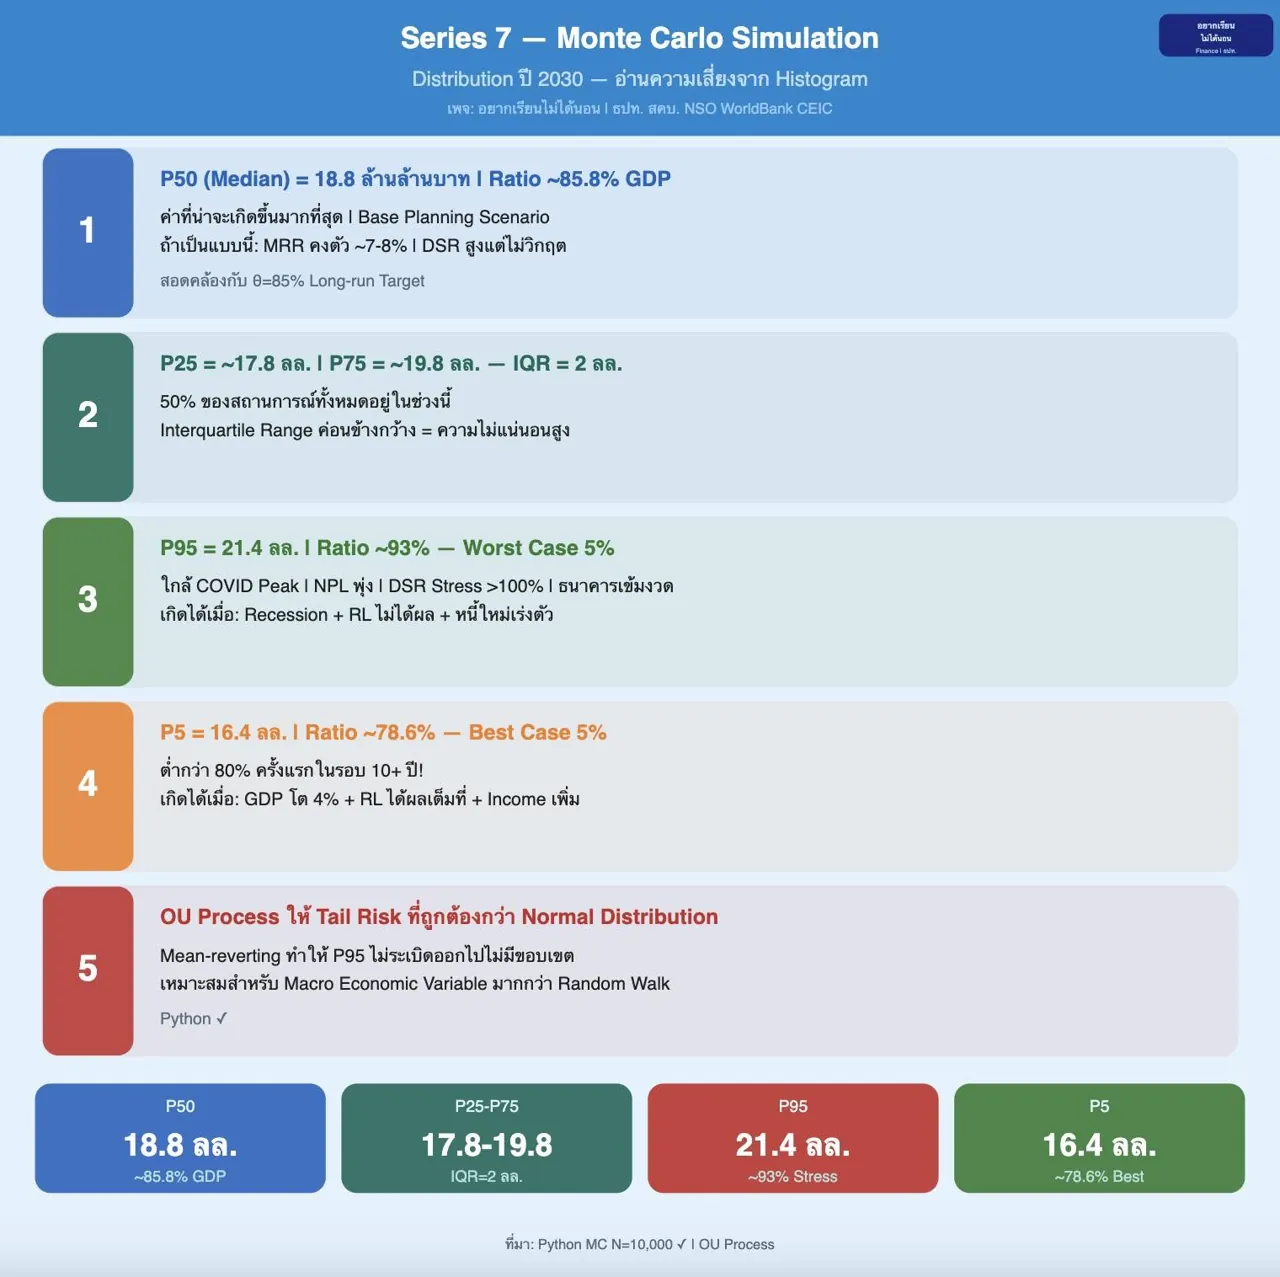
Histogram 10,000 simulations ปี 2030 — บอกอะไรเรา?
การอ่าน Distribution:
● P50 = 18.8 ลล. บาท = ค่าที่น่าจะเกิดขึ้นมากที่สุด (Median)
● P25 = ~17.8 ลล. บาท → 1 ใน 4 โอกาสที่หนี้จะต่ำกว่า
● P75 = ~19.8 ลล. บาท → 1 ใน 4 โอกาสที่หนี้จะสูงกว่า
● P95 = 21.4 ลล. บาท → Stress Scenario (ratio ~93%)
● P5 = 16.4 ลล. บาท → Optimistic (ratio ~78.6%)
P95 Stress เกิดได้เมื่อ:
● GDP ชะลอตัวรุนแรง (recession)
● RL Policy ไม่ได้ผลตามที่คาด
● หนี้ประเภทใหม่เพิ่มเร็ว (Nano Finance, Digital Loan)
● อัตราดอกเบี้ยพุ่งแรง → หนี้เพิ่มจาก debt rollover
P5 Optimistic เกิดได้เมื่อ:
● GDP โตเร็วกว่าคาด (นักท่องเที่ยวฟื้น+ส่งออกโต)
● RL Policy ได้ผลเต็มที่ + คนไทยลดหนี้จริง
Normal Distribution ไม่ fit ดี — OU Process ให้ tail risk ที่ถูกต้องกว่า
ภาพที่ 5 : แปลความหมาย MC — ตัวเลขหมายความว่าอะไรสำหรับคุณ?
ตัวเลข Monte Carlo — เชื่อมโยงสู่ชีวิตจริงของเราได้ยังไง?
ถ้าเราอยู่ใน P50 (Base Scenario 2030):
● หนี้ครัวเรือน 18.8 ลล. บาท | ratio ~85.8%
● MRR น่าจะยังอยู่ที่ 7-8%/ปี
● DSR ค่อยๆ ลดลงตาม RL Policy
● → ผ่อนบ้านยังหนัก แต่ไม่วิกฤต
ถ้าเราอยู่ใน P95 (Stress Scenario 2030):
● หนี้ครัวเรือน 21.4 ลล. บาท | ratio ~93%
● NPL อาจพุ่ง | ธนาคารเข้มงวดการปล่อยกู้
● MRR อาจสูงขึ้น 9-10%/ปี
● → ผ่อนบ้านหนักมาก | รีไฟแนนซ์ยาก | DSR เกิน 50%
สัญญาณที่ต้องจับตา (Leading Indicators):
● NPL Rate: ถ้าเกิน 3% ระวัง!
● MRR Movement: ถ้าขึ้นเร็วกว่า GDP = เป็นห่วง
● GDP Growth QoQ: ต่ำกว่า 1.5% 2 ไตรมาสติด = Recession Risk
● หนี้ครัวเรือน/GDP: ถ้าขึ้นเกิน 90% อีกครั้ง = เข้าใกล้ P95
ใช้ P50 วางแผน + P95 เตรียมรับมือ | ไม่ใช่การทำนาย แต่คือการเตรียมพร้อม
หมอโอ๊ต อยากเรียนไม่ได้นอน