รีไฟแนนซ์บ้าน — คุ้มหรือไม่ คำนวณยังไง
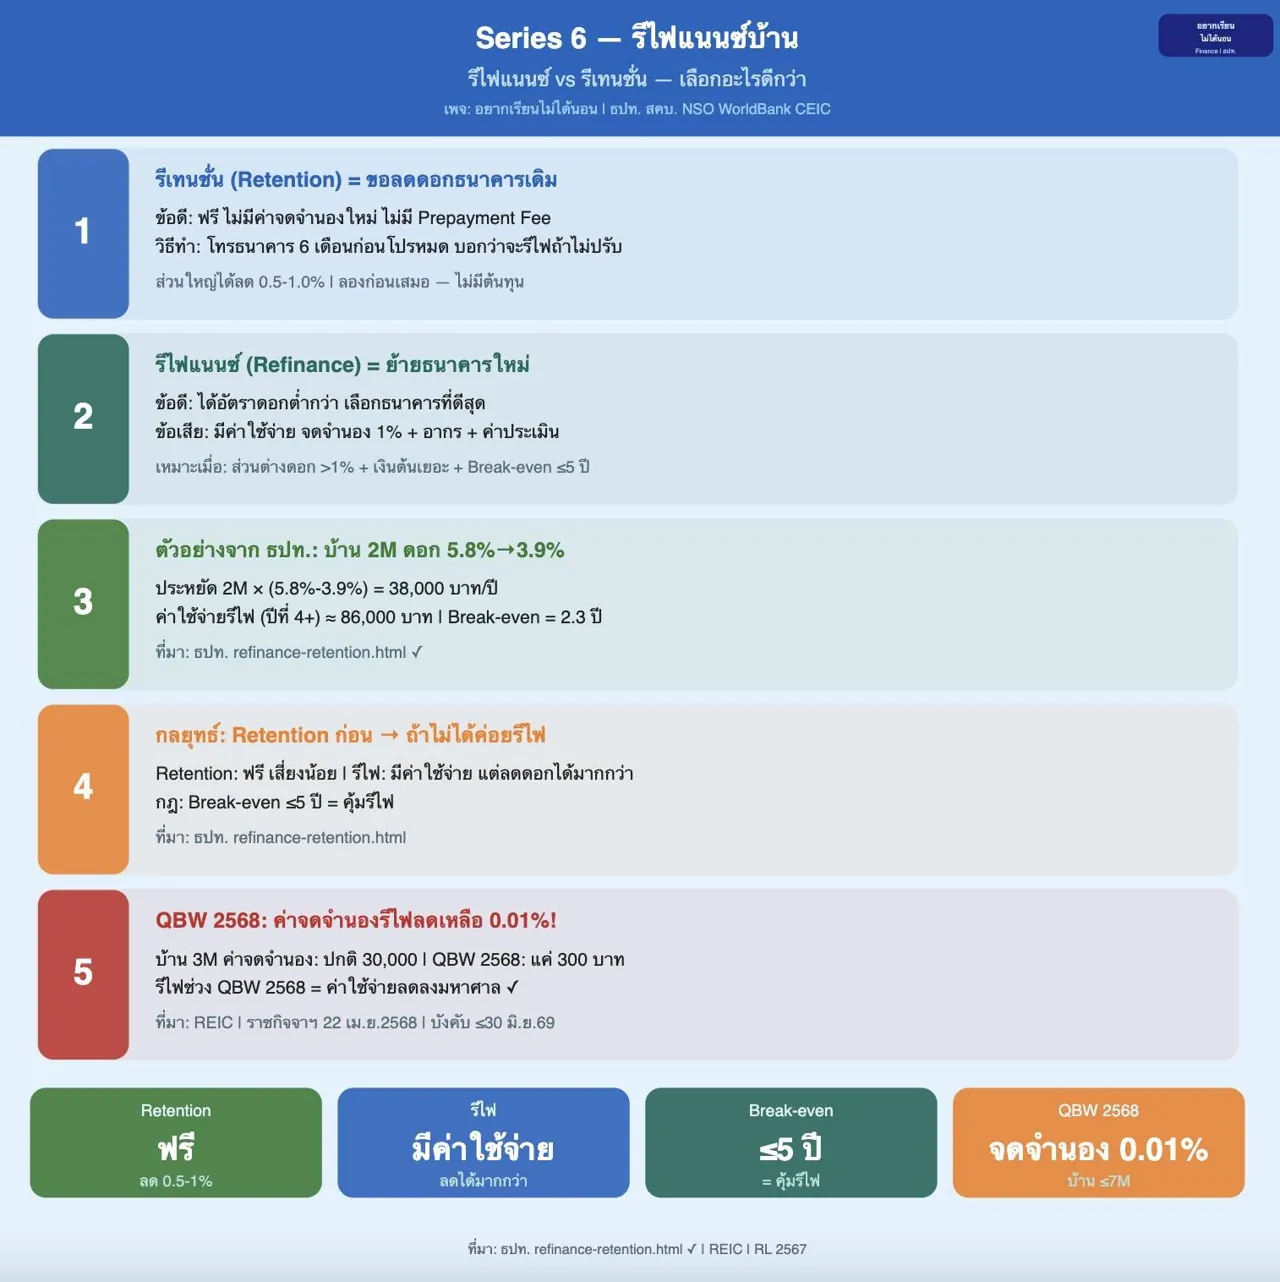
ภาพที่ 1 : รีไฟแนนซ์ vs รีเทนชั่น — เลือกอะไรดีกว่า?
โปรโมชัน 3 ปีหมดแล้ว มีทางเลือกอะไรบ้าง? ทำเองได้เลย!
ตัวเลือก 1: รีเทนชั่น (Retention) — ขอลดดอกธนาคารเดิม
● ข้อดี: ไม่มีค่าจดจำนองใหม่ | ไม่มีค่า Prepayment Fee | ไม่ต้องประเมินใหม่
● วิธีทำ: โทรหาธนาคาร บอกว่าจะรีไฟแนนซ์ถ้าไม่ปรับอัตรา
● ผล: ส่วนใหญ่ได้ลด 0.5-1.0% (ขึ้นกับประวัติ)
● ควรลองก่อนเสมอ — ไม่มีต้นทุน!
ตัวเลือก 2: รีไฟแนนซ์ (Refinance) — ย้ายธนาคาร
● ข้อดี: ได้อัตราใหม่ต่ำกว่า | เลือกธนาคารที่ดีที่สุด
● ข้อเสีย: มีค่าใช้จ่าย (จดจำนอง 1% + อากร 0.05% + อื่นๆ)
● เหมาะเมื่อ: ส่วนต่างดอก >1% + เงินต้นยังเยอะ + อยู่นานพอ
ลอง Retention ก่อนเสมอ ถ้าไม่ได้ค่อยรีไฟแนนซ์
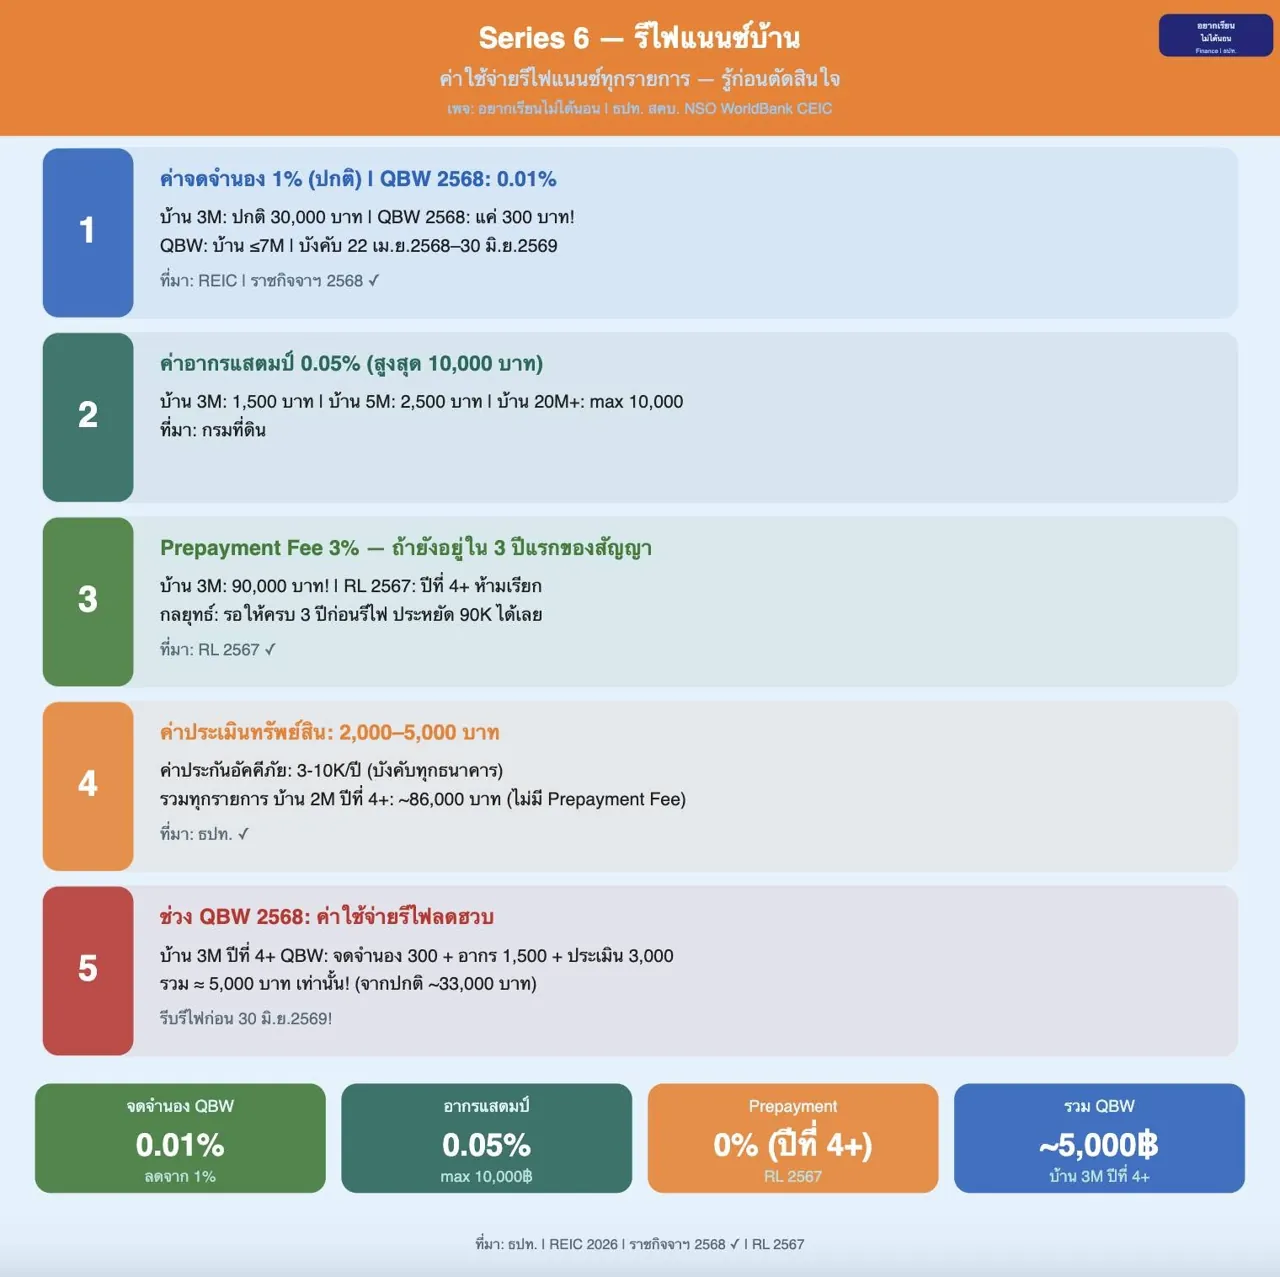
ภาพที่ 2 : ค่าใช้จ่ายรีไฟแนนซ์ — รายการครบ
รู้ค่าใช้จ่ายทั้งหมดก่อน ตัดสินใจได้ถูกต้อง
รายการ บ้าน 2M บ้าน 3M บ้าน 5M หมายเหตุ
ค่าจดจำนอง (1%) 20,000 30,000 50,000 Quick Big Win 2568: ลดเป็น 0.01%!
อากรแสตมป์ (0.05%) 1,000 1,500 2,500 สูงสุด 10,000 บาท
Prepayment Fee (3%) — ถ้า ≤3ปี 60,000 90,000 150,000 RL 2567: ปีที่ 4+ ห้ามเรียก
ค่าประเมินทรัพย์ 2,000-5,000 3,000-5,000 5,000-8,000 แล้วแต่ธนาคาร
ค่าประกันอัคคีภัย ~3,000 ~4,000 ~6,000 บังคับทุกธนาคาร
รวมประมาณ ~86,000 ~130,000 ~213,000 ถ้าอยู่ใน 3 ปีแรก
Quick Big Win 2568 (บ้าน ≤7M): จดจำนอง+ค่าโอน ลดเป็น 0.01%
ประหยัดมหาศาล!
ถ้ายังอยู่ใน 3 ปีแรก: Prepayment Fee 3% = ค่าใช้จ่ายสูงสุด
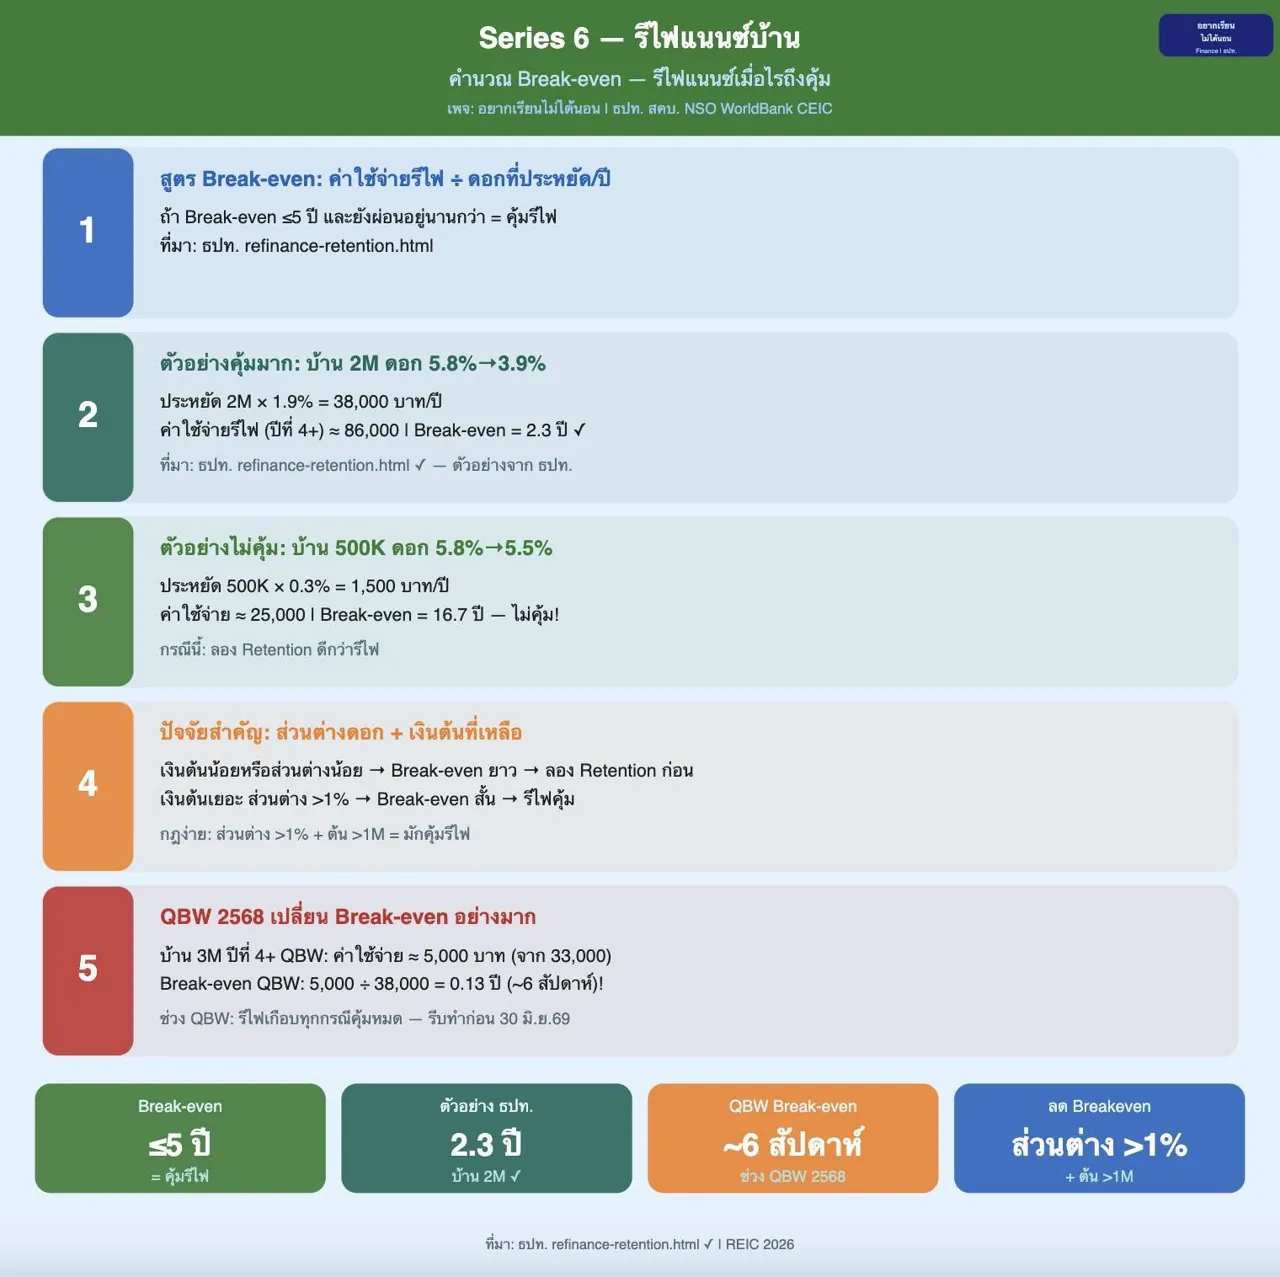
ภาพที่ 3 : คำนวณ Break-even — เมื่อไรรีไฟถึงคุ้ม?
Break-even = จุดที่รีไฟแนนซ์คุ้มทุน — คำนวณง่ายมาก!
สูตร Break-even:
Break-even (ปี) = ค่าใช้จ่ายรีไฟทั้งหมด ÷ ดอกที่ประหยัดได้ต่อปี
ถ้า Break-even ≤5 ปี และยังผ่อนอยู่นานกว่า 5 ปี = คุ้มรีไฟ!
ตัวอย่างที่ 1: คุ้มมาก
● เงินต้น 2,000,000 | ดอกเดิม 5.8% → ดอกใหม่ 3.9%
● ดอกที่ประหยัดต่อปี: 2M × (5.8%-3.9%) = 38,000 บาท/ปี
● ค่าใช้จ่ายรีไฟ: ~86,000 บาท (ปีที่ 4+)
● Break-even = 86,000 ÷ 38,000 = 2.3 ปี
คุ้มมาก!
● ประหยัดรวม 3 ปี = 114,000 - 86,000 = กำไรสุทธิ 28,000 บาท
ตัวอย่างที่ 2: ไม่คุ้ม
● เงินต้น 500,000 | ดอกเดิม 5.8% → ดอกใหม่ 5.5%
● ดอกที่ประหยัดต่อปี: 500K × (5.8%-5.5%) = 1,500 บาท/ปี
● ค่าใช้จ่ายรีไฟ: ~25,000 บาท
● Break-even = 25,000 ÷ 1,500 = 16.7 ปี
ไม่คุ้ม
เงินต้นน้อย หรือส่วนต่างดอกน้อย — ลอง Retention ก่อนดีกว่า
ภาพที่ 4 : Checklist 10 ข้อก่อนรีไฟแนนซ์
ก่อนตัดสินใจรีไฟแนนซ์ — ตรวจ 10 ข้อนี้ก่อนเสมอ!
● 1. เงินต้นคงเหลือเท่าไร? (ยิ่งมาก ยิ่งคุ้มรีไฟ | ต่ำกว่า 500K อาจไม่คุ้ม)
● 2. อัตราดอกใหม่ต่างจากเดิมกี่%? (>1% มักคุ้ม | <0.5% มักไม่คุ้ม)
● 3. โปรโมชันใหม่นานกี่ปี? (โปรสั้น 1-2 ปี = ระวัง รีไฟบ่อย)
● 4. Prepayment Fee ยังอยู่ในช่วงกี่ปีแรก?
● 5. ค่าจดจำนองใหม่เท่าไร? (Quick Big Win 2568: บ้าน ≤7M = 0.01%!)
● 6. คำนวณ Break-even ก่อน (ค่าใช้จ่าย ÷ ดอกที่ประหยัด/ปี < อายุสัญญาที่เหลือ)
● 7. ธนาคารใหม่มีเงื่อนไขอะไร? (ค่าธรรมเนียมอื่นๆ?)
● 8. อัตราหลังโปรเป็นเท่าไร? (อย่าดูแค่โปร 3 ปีแรก!)
● 9. ลองขอ Retention ธนาคารเดิมก่อนไหม? (ไม่มีต้นทุน)
● 10. DSR หลังรีไฟยังอยู่ในเกณฑ์ไหม? (ธปท. แนะ ≤33% รายได้)
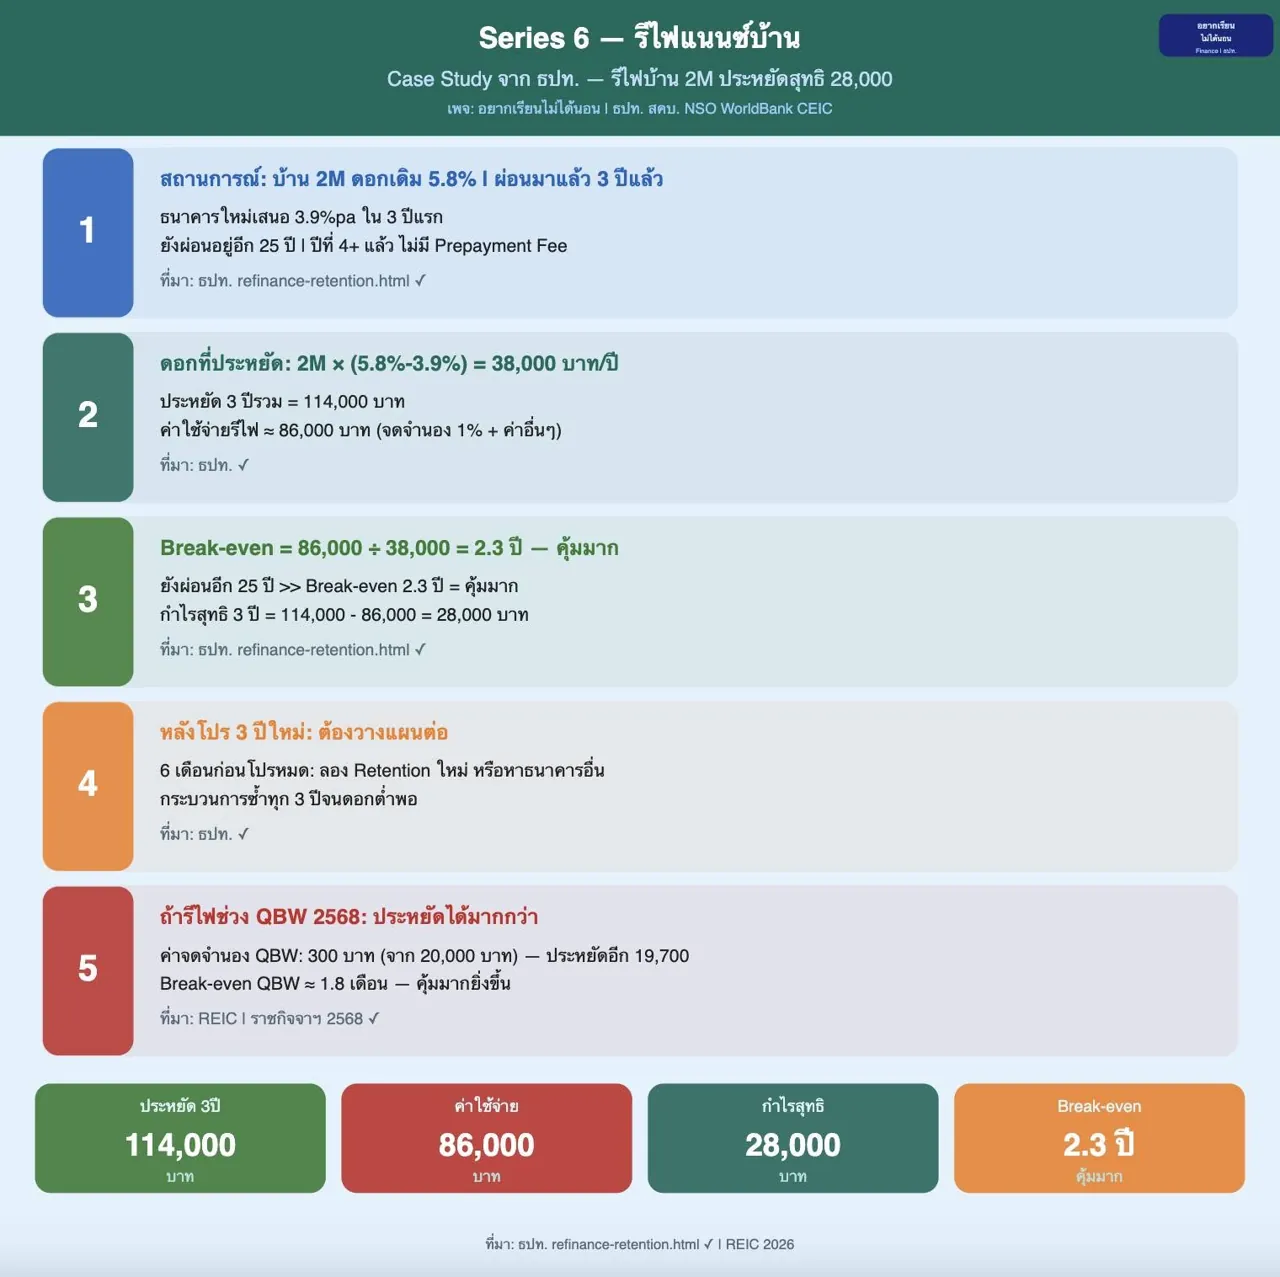
ภาพที่ 5 : Case Study จริง — ประหยัด 114,000 บาท
ตัวอย่างจาก ธปท.: รีไฟแนนซ์บ้าน 2 ล้านบาท ประหยัดได้ 28,000 บาทสุทธิ
รายการ ก่อนรีไฟ หลังรีไฟ ผลต่าง
อัตราดอกเบี้ย 5.8%/ปี 3.9%/ปี (3ปีโปร) -1.9%/ปี
ค่างวดรายเดือน ~12,700 บาท ~10,500 บาท -2,200/เดือน
ดอกต่อปี ~116,000 บาท ~78,000 บาท -38,000/ปี
ดอก 3 ปีรวม ~348,000 บาท ~234,000 บาท ประหยัด 114,000
ค่าใช้จ่ายรีไฟ — ~86,000 บาท (ปีที่ 4+: จดจำนอง+อากร)
กำไรสุทธิ 3 ปี — — 28,000 บาท
Break-even: 86,000 ÷ 38,000 = 2.3 ปี = คุ้มมาก!
ถ้ายังอยู่ใน 3 ปีแรก: บวก Prepayment Fee 3% × 2M = 60,000 เพิ่ม → คุ้มน้อยลง
สูตร: กำไร = (ดอกประหยัด × ปี) - ค่าใช้จ่ายรีไฟ
หมอโอ๊ต อยากเรียนไม่ได้นอน