เงินเดือน 15,000
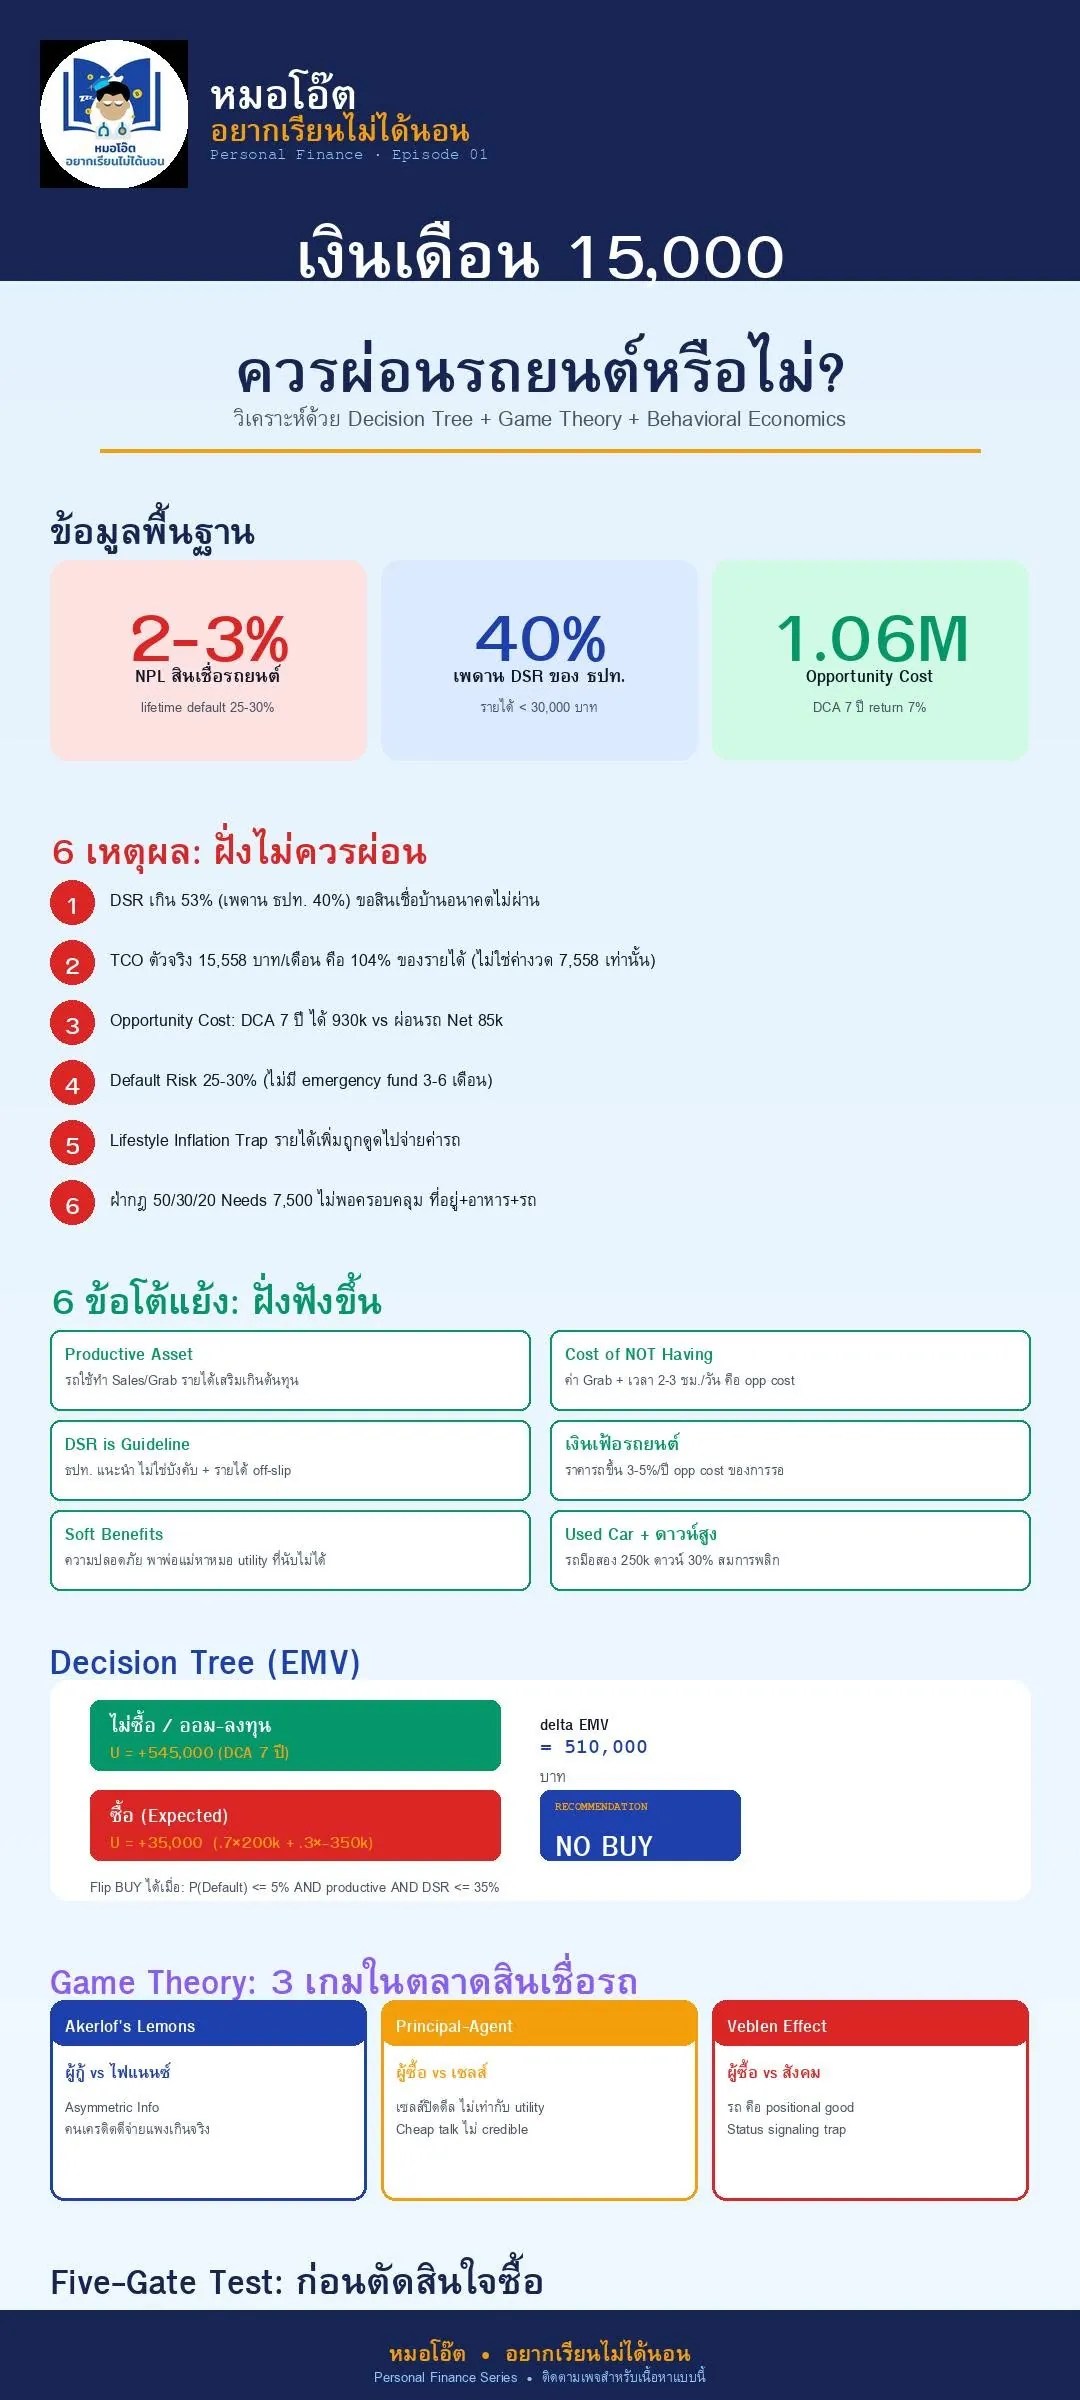




ควรผ่อนรถยนต์หรือไม่?
วิเคราะห์ด้วย Decision Tree + Game Theory + Behavioral Economics
ภาพที่ 1 เงินเดือน 15,000 ควรผ่อนรถยนต์หรือไม่?
"เงินเดือน 15,000 ควรผ่อนรถยนต์หรือไม่?"
คำถามที่ดูเรียบง่ายแต่ซ่อนความซับซ้อน ทั้งเรื่องดอกเบี้ย ต้นทุนแฝง ความเสี่ยง default และโอกาสที่หายไป
วันนี้ผมจะพาคุณคิดเรื่องนี้แบบเป็นระบบ ด้วย 3 กรอบคิดที่ใช้ในระดับสากล:
1. Decision Tree + EMV — คณิตศาสตร์ของการตัดสินใจภายใต้ความไม่แน่นอน
2. Game Theory — เกมระหว่างผู้ซื้อ ไฟแนนซ์ เซลส์ และสังคม
3. Behavioral Economics — อคติทางความคิดที่ทำให้คนตัดสินใจการเงินผิด
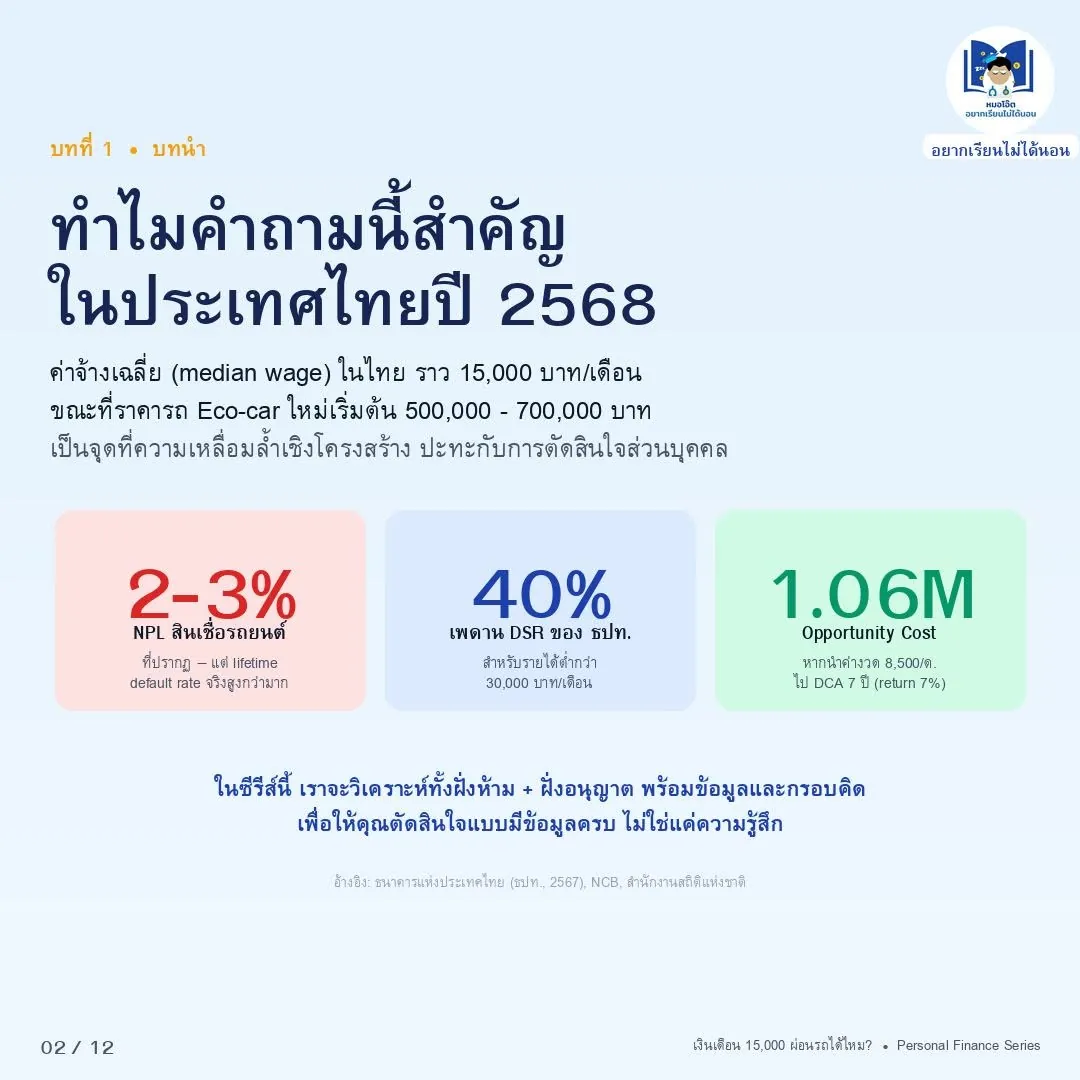
ภาพที่ 2 ทำไมคำถามนี้สำคัญในประเทศไทยปี 2568
ข้อมูลพื้นฐาน 3 ตัวเลขที่กำหนดกรอบการวิเคราะห์
CAPTION FACEBOOK
ทำไมคำถาม "เงินเดือน 15,000 ผ่อนรถได้ไหม?" ถึงสำคัญในไทยปี 2568?
เพราะ 3 ตัวเลขนี้:
✓ NPL สินเชื่อรถยนต์ 2-3% (ที่ปรากฏ) — แต่ lifetime default rate กลุ่มรายได้ < 20k สูงถึง 25-30%
✓ เพดาน DSR ของ ธปท. = 40% สำหรับรายได้ < 30,000
✓ Opportunity Cost = 1,060,000 บาท (ค่างวด 8,500/ด. × 7 ปี ที่ DCA return 7%)
ตัวเลขเหล่านี้บอกอะไร? บอกว่าการตัดสินใจครั้งนี้ ไม่ใช่แค่เรื่อง "ผ่อนไหวไหม" แต่เป็นเรื่อง "เลือกความมั่งคั่งระยะยาวแบบไหน"
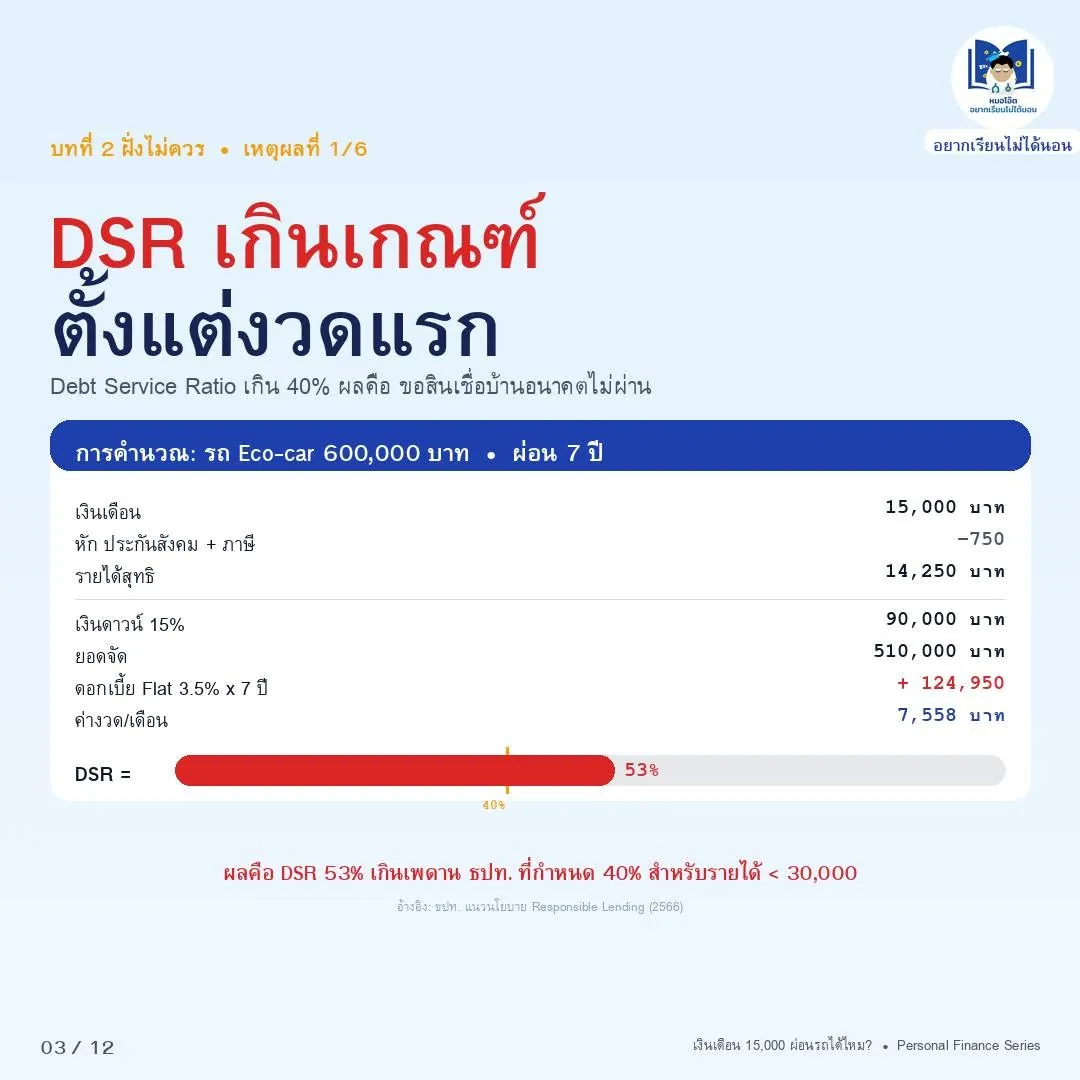
DSR เกินเกณฑ์ตั้งแต่งวดแรก
เหตุผลที่ 1: Debt Service Ratio เกิน 40% เป็นเหตุให้ขอสินเชื่อบ้านอนาคตไม่ผ่าน
เหตุผลที่ 1 ที่เงินเดือน 15,000 ไม่ควรผ่อนรถใหม่:
DSR เกินเกณฑ์ตั้งแต่งวดแรก
ลองคำนวณจริง:
• รถ Eco-car 600,000 บาท ดาวน์ 15% (90,000)
• ยอดจัด 510,000 ดอกเบี้ย Flat 3.5% × 7 ปี
• ค่างวด = 7,558 บาท/เดือน
• DSR = 7,558 / 14,250 = 53%
เพดาน DSR ของ ธปท. = 40% (สำหรับรายได้ < 30k)
เกินไปแล้ว 13% ตั้งแต่งวดแรก
ผลที่ตามมา: ขอสินเชื่อบ้านในอนาคตจะไม่ผ่าน ต้องรอ 7 ปีกว่าจะเริ่มซื้อบ้านได้
ภาพที่ 4 ค่ารถจริง ไม่ใช่แค่ค่างวดเท่านั้น
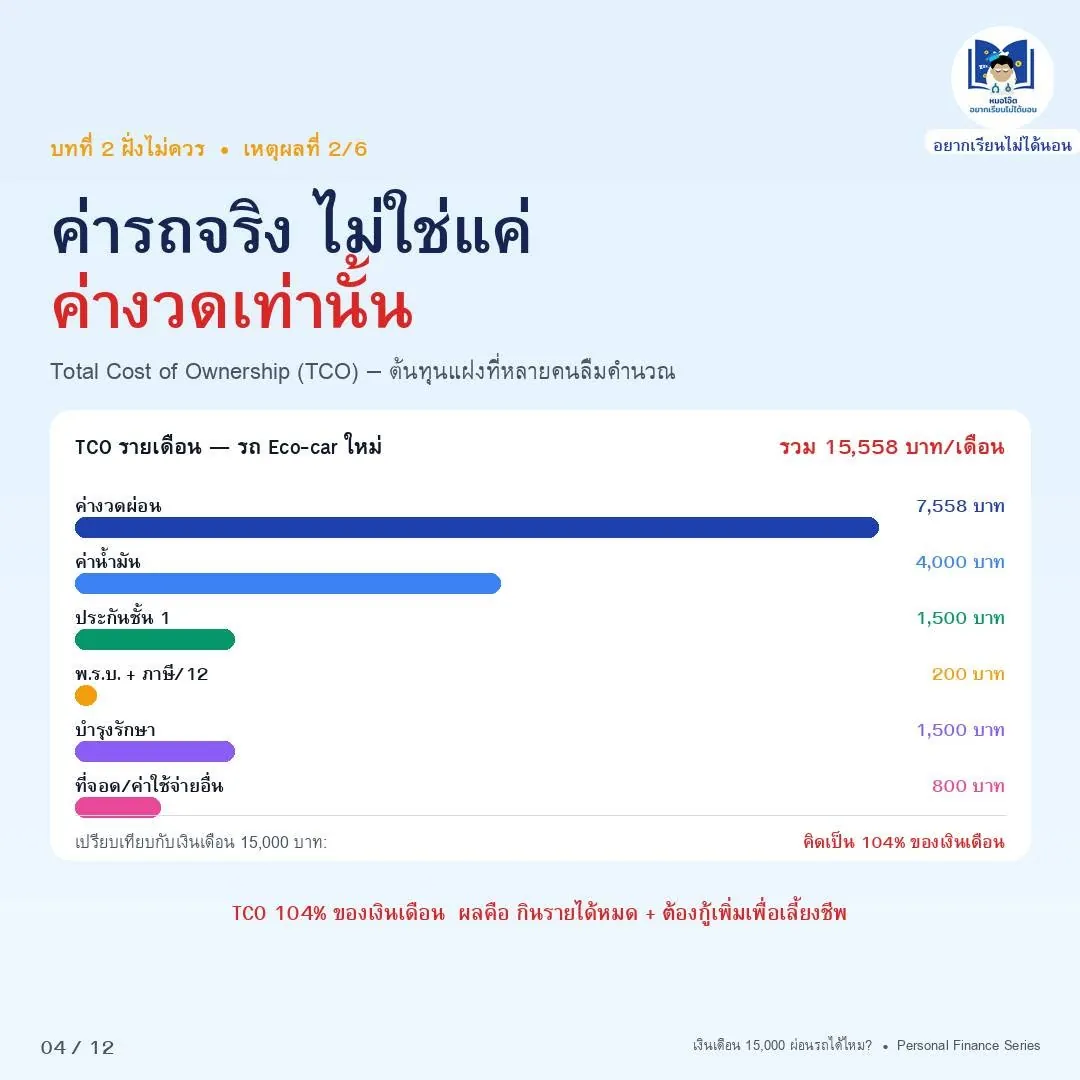
เหตุผลที่ 2: Total Cost of Ownership (TCO) คือต้นทุนแฝงที่หลายคนลืมคำนวณ
เหตุผลที่ 2: ค่ารถจริง ไม่ใช่แค่ค่างวด
หลายคนคิดว่า "ผ่อนเดือนละ 7,558 ก็ไหวอยู่"
แต่ TCO (Total Cost of Ownership) ตัวจริง:
• ค่างวด: 7,558
• น้ำมัน: 4,000
• ประกันชั้น 1: 1,500
• พ.ร.บ. + ภาษี/12: 200
• บำรุงรักษา: 1,500
• ที่จอด + อื่น ๆ: 800
• รวม = 15,558 บาท/เดือน
นั่นคือ 104% ของเงินเดือน
แปลว่าทำงานเดือนหนึ่ง ทุกบาทไปอยู่ที่รถ + ติดลบ 4% ทุกเดือน
นี่คือ "ทำงานเลี้ยงรถ" ไม่ใช่ "ใช้รถสร้างชีวิต"
ภาพที่ 5 Opportunity Cost ที่หายไป 1 ล้านบาท
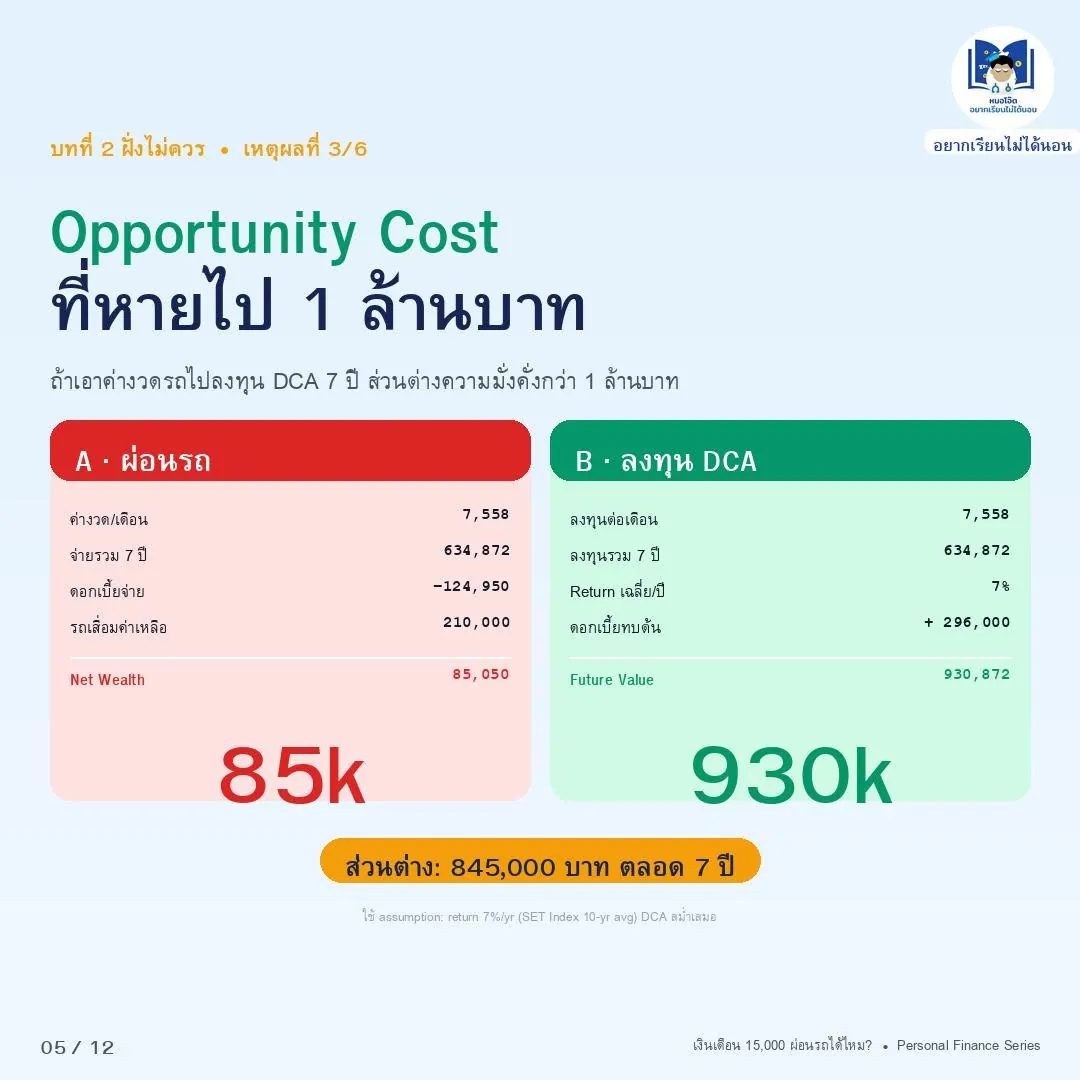
เหตุผลที่ 3: ลงทุน DCA แทน 7 ปี ส่วนต่างความมั่งคั่งกว่า 845,000 บาท
เหตุผลที่ 3: Opportunity Cost ที่หายไป 1 ล้านบาท
ลองเปรียบเทียบ 2 scenarios:
Scenario A: ผ่อนรถ 7 ปี
• ค่างวด 7,558 × 84 เดือน = 634,872
• ดอกเบี้ยจ่าย: -124,950
• รถเสื่อมค่าเหลือ: 210,000
• Net Wealth: 85,050 บาท
Scenario B: ลงทุน DCA 7 ปี (return 7%)
• ลงทุนรวม: 634,872
• ดอกเบี้ยทบต้น: +296,000
• Future Value: 930,872 บาท
ส่วนต่าง = 845,000 บาท ตลอด 7 ปี
นี่คือ "1 ล้านบาทที่หายไป" จากการเลือกผ่อนรถใหม่แทนการลงทุน
ภาพที่ 6 อีก 3 เหตุผลที่ห้ามมองข้าม
เหตุผลที่ 4-6: Default Risk, Lifestyle Inflation, ฝ่ากฎ 50/30/20
เหตุผล 4-6 ที่เงินเดือน 15,000 ไม่ควรผ่อนรถใหม่
Default Risk สูง 25-30%
งานวิจัย Apaitan et al. (2022) ใช้ข้อมูล NCB ชี้ lifetime default rate ของกลุ่มรายได้ < 20k = 25-30% ผิดนัด 3 งวด เป็นเหตุให้ ยึดรถ + ฟ้องส่วนต่าง + ติด NCB 3 ปี
Lifestyle Inflation Trap
รถใหม่เสื่อมค่า 15-20% ปีแรก และผูกมัด lifestyle ให้ "อัพเกรด" ตลอดเวลา รายได้ส่วนเพิ่มในอนาคตจะถูกดูดไปจ่ายค่ารถก่อน
ฝ่ากฎ 50/30/20
Needs 50% (7,500) ต้องครอบคลุม ที่อยู่ + อาหาร + รถ ซึ่งเป็นไปไม่ได้ ดังนั้นต้องดึงจาก Wants และ Savings ทั้งหมด ไม่มี emergency fund
รวม 6 เหตุผล baseline = ไม่ควรผ่อนรถใหม่
แต่จะมีข้อยกเว้นไหม? ตามตอนต่อไป
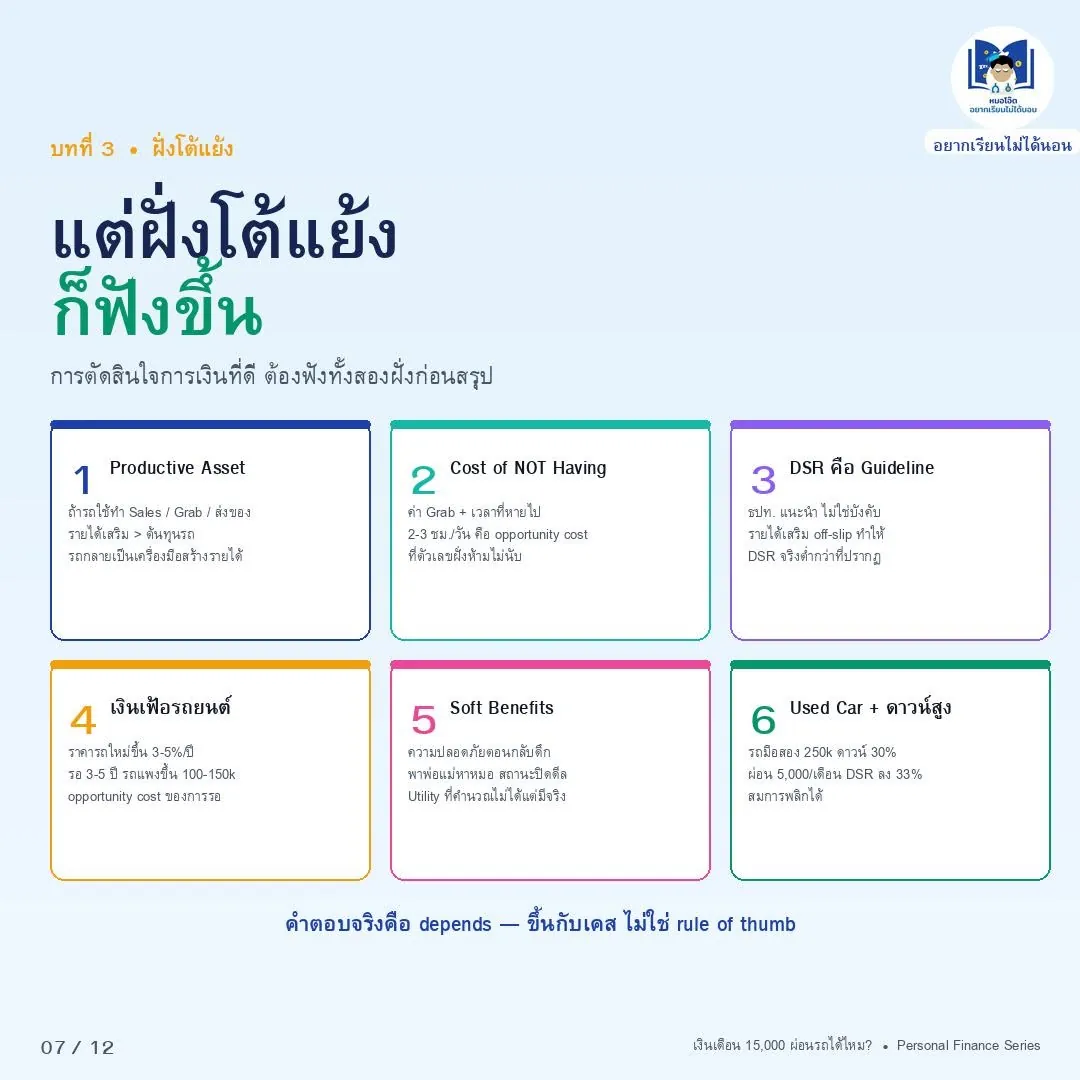
ภาพที่ 7 แต่ฝั่งโต้แย้งก็ฟังขึ้น
6 ข้อโต้แย้งที่ทำให้ "ไม่ควร" ไม่ใช่คำตอบสุดท้ายเสมอไป
แต่...ฝั่งโต้แย้งก็ฟังขึ้นเหมือนกัน
6 ข้อที่ทำให้ "ไม่ควรเลย" ไม่ใช่คำตอบเสมอไป:
Productive Asset — ถ้ารถทำ Grab/Sales รายได้ > ต้นทุน
Cost of NOT Having — ค่า Grab + เวลา 2-3 ชม./วัน
DSR คือ Guideline — ไม่ใช่กฎหมาย + รายได้ off-slip
เงินเฟ้อรถยนต์ — ราคาขึ้น 3-5%/ปี การรอก็มีต้นทุน
Soft Benefits — ความปลอดภัย พาพ่อแม่หาหมอ utility ที่นับไม่ได้
Used Car + ดาวน์สูง — รถมือสอง 250k ดาวน์ 30% สมการพลิก
คำตอบจริง ๆ คือ "depends" ขึ้นกับเคส
นี่คือเหตุผลที่ต้องใช้ Decision Tree + Game Theory ในการตัดสินใจ ตามมาดูตอนต่อไป
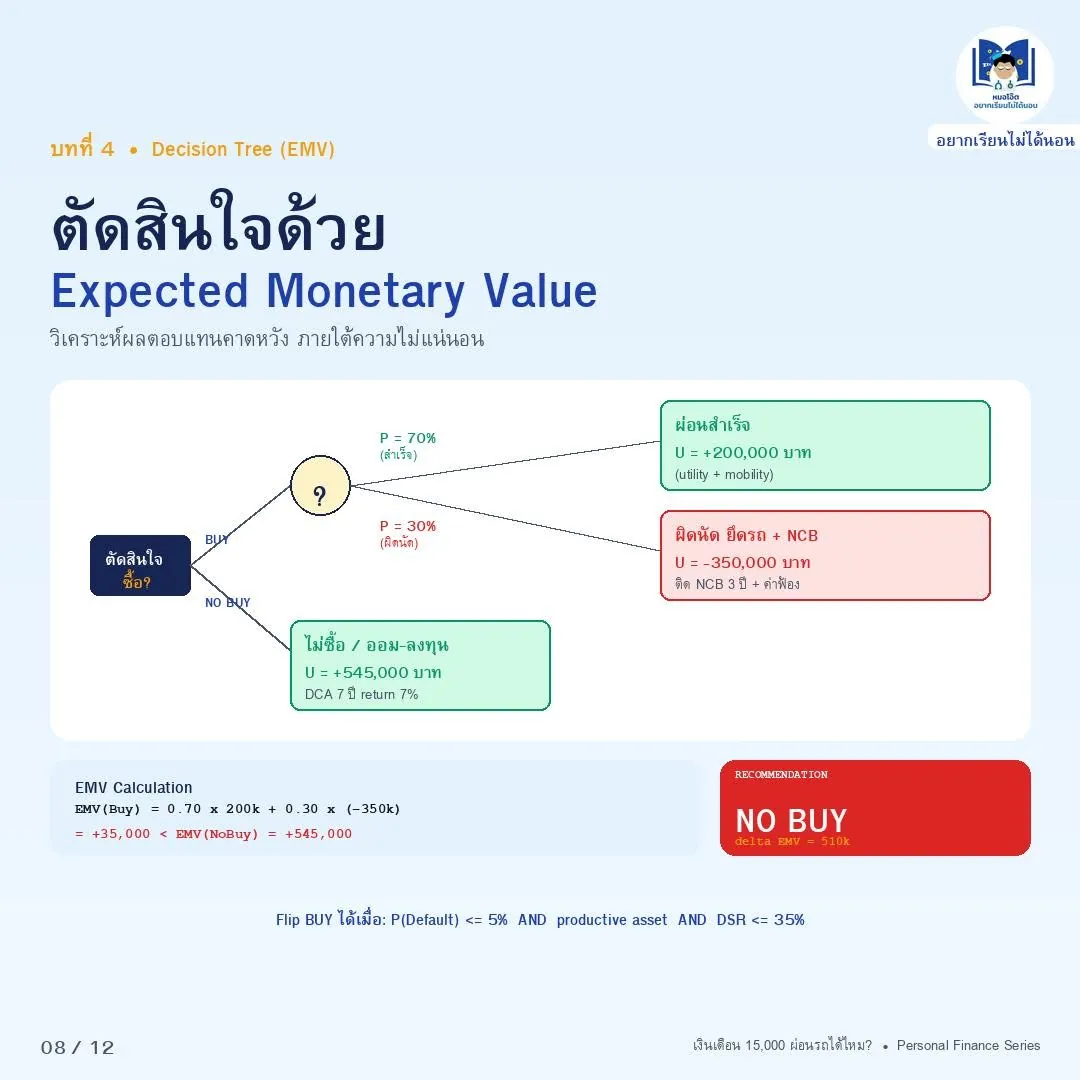
ภาพที่ 8 ตัดสินใจด้วย Expected Monetary Value
วิเคราะห์ผลตอบแทนคาดหวังภายใต้ความไม่แน่นอน
Decision Tree + Expected Monetary Value (EMV)
มาวิเคราะห์ทางเลือกแบบเป็นระบบ:
NO BUY: เก็บเงินค่างวด ลงทุน DCA 7 ปี return 7%
• Net Utility = +545,000 บาท
BUY: ผ่อนรถ — มีความไม่แน่นอน
• P(สำเร็จ) 70% → +200,000 บาท
• P(ผิดนัด) 30% → -350,000 บาท (ยึดรถ + NCB)
• EMV(Buy) = 0.7 × 200k + 0.3 × (-350k) = +35,000
Δ EMV = 545k - 35k = 510,000 บาท
การตัดสินใจที่ rational: NO BUY
Flip ไป BUY ได้เมื่อทั้ง 3 เงื่อนไขเป็นจริง:
✓ P(Default) ≤ 5% (มี emergency fund 6+ เดือน)
✓ รถเป็น productive asset
✓ DSR ≤ 35%
อ้างอิง: Raiffa (1968) Decision Analysis
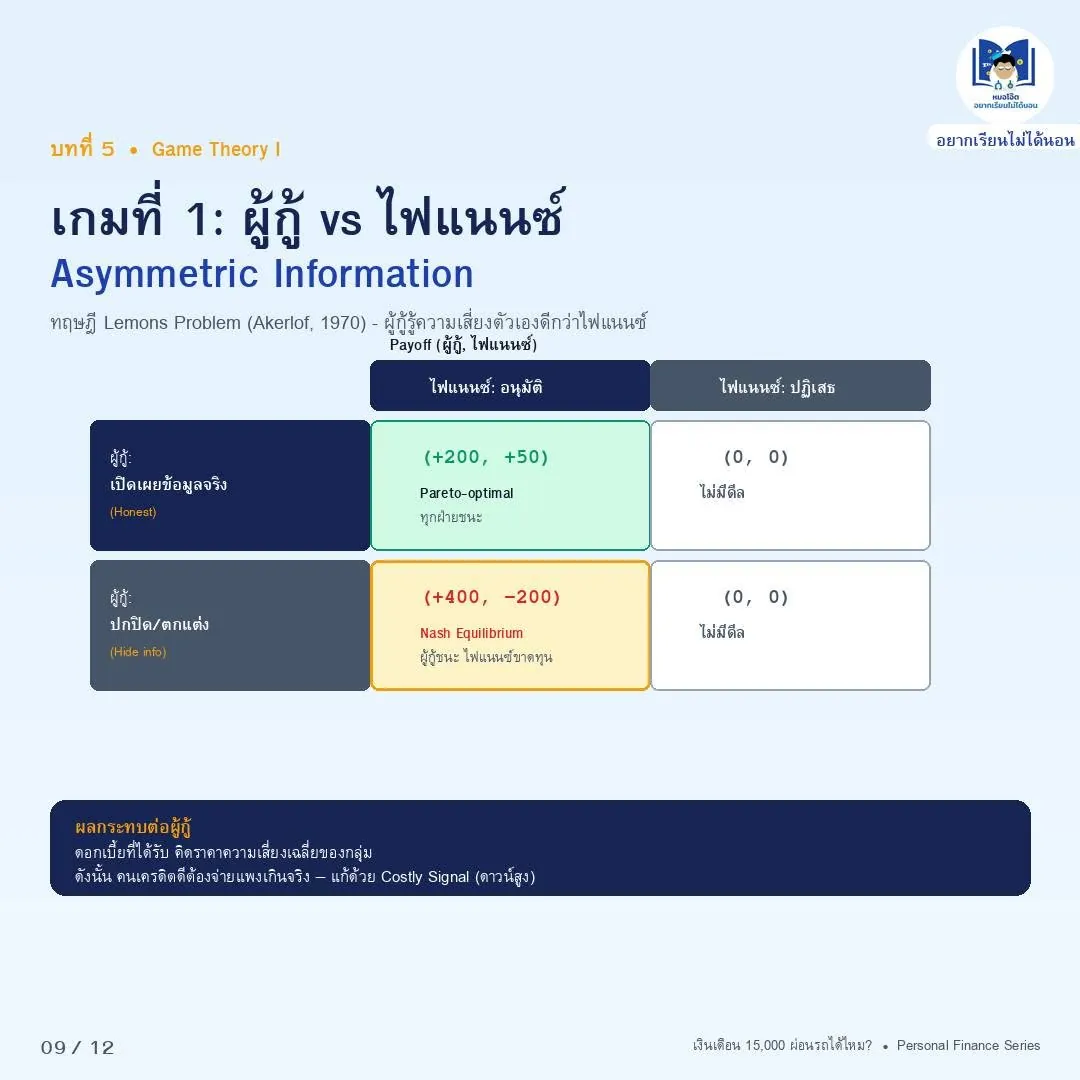
ภาพที่ 9 เกมที่ 1: ผู้กู้ vs ไฟแนนซ์
Asymmetric Information — ทฤษฎี Lemons Problem (Akerlof, 1970)
Game Theory ในตลาดสินเชื่อรถ: เกมแรก ผู้กู้ vs ไฟแนนซ์
ปัญหา: Asymmetric Information (Akerlof, 1970)
"ผู้กู้รู้ความเสี่ยงตัวเองดีกว่าไฟแนนซ์มาก"
Payoff Matrix:
✓ (Honest, Approve): (+200, +50) - Pareto-optimal
✗ (Hide, Approve): (+400, -200) - Nash Equilibrium
(Hide/Honest, Reject): (0, 0)
ปัญหาคือ Nash Equilibrium อยู่ที่ (Hide, Approve)
ไฟแนนซ์รู้ว่าจะเจอ "Hide" บางส่วน → "ราคาความเสี่ยงเฉลี่ย" ของกลุ่ม → คนเครดิตดีต้องจ่ายแพงเกินจริง
นี่คือ Adverse Selection
ทางออก: Costly Signal (Spence 1973) - ดาวน์สูง 25-30% เพื่อแสดง type ของผู้กู้
ภาพที่ 10 เกมที่ 2: ผู้ซื้อ vs เซลส์
Principal-Agent Misalignment — เซลส์มี objective function ต่างจากผู้ซื้อ
Game Theory เกมที่ 2: ผู้ซื้อ vs เซลส์
Principal-Agent Misalignment: ทำไมคำพูดเซลส์ "ไม่ใช่คำแนะนำที่ดี"?
มาดู objective function:
ผู้ซื้อ (Principal):
U_B = Mobility + Status − TCO − Risk − Opp Cost
เซลส์ (Agent):
U_S = Commission(price) + Bonus(volume) − Effort
อนุพันธ์ขัดกันเสมอ:
• d(U_S)/d(price) > 0 ราคาขึ้น เซลส์ได้
• d(U_B)/d(price) < 0 ราคาขึ้น ผู้ซื้อเสีย
Crawford-Sobel (1982) พิสูจน์ว่าเมื่อ preference ขัดกัน การสื่อสารกลายเป็น "Cheap Talk"
นั่นคือ "ผ่อนได้สบาย ๆ" "คุ้มมาก" "ดอกเบี้ยดีสุด" → ไม่ใช่ credible signal
ทางออก:
✓ ใช้ CFP fee-only เป็น independent advisor
✓ ทำการบ้านเปรียบเทียบ 3-5 แห่ง
✓ ตั้ง budget ก่อนเข้าโชว์รูม
ภาพที่ 11 Five-Gate Test: ห้าด่านก่อนตัดสินใจซื้อ
กรอบการตัดสินใจที่นำ Decision Tree + Game Theory มาประยุกต์ใช้จริง
Five-Gate Test: ห้าด่านก่อนตัดสินใจซื้อรถ
กรอบการตัดสินใจที่สังเคราะห์จาก:
✓ Decision Tree + EMV
✓ Game Theory (Akerlof + Crawford-Sobel)
✓ Behavioral Economics
ผ่านครบ 5 ด่าน = ซื้อได้
ไม่ผ่านแม้ 1 ด่าน = defer (เลื่อน)
Gate 01: Affordability
TCO ≤ 25% AND DSR ≤ 35%
Gate 02: Resilience
Emergency fund ≥ 6 เดือน
Gate 03: Productivity
รถสร้างรายได้ ≥ 50% TCO หรือทดแทนค่าเดินทางจริง
Gate 04: Down Payment
ดาวน์ ≥ 25% (Costly Signal)
Gate 05: Exit
มีแผนสำรองถ้ารายได้ลด 30%
ลองเช็คตัวเองดูสิ ผ่านกี่ด่าน?
ถ้ายังไม่ผ่าน ไม่ใช่ "ห้ามซื้อตลอดไป" แต่ "ยังไม่ใช่เวลานี้"
ภาพที่ 12 สุดท้ายแล้ว ตอบยังไงดี?
การสังเคราะห์จาก 3 มุมมอง: Decision Tree, Game Theory, Behavioral Economics
บทสรุป: เงินเดือน 15,000 ผ่อนรถยนต์ตอบยังไงดี?
3 มุมมองให้คำตอบสอดคล้องกัน:
Decision Tree (EMV)
EMV(NoBuy) > EMV(Buy) ใน base case
→ ส่วนต่าง 510,000 บาท ตลอด 7 ปี
Game Theory
Information asymmetry + Misaligned incentives
→ Structural trap ที่คนรายได้น้อยตกหลุม
Behavioral Economics
Hyperbolic discounting + Status anxiety + Sales pressure
→ ใช้ Commitment Device เพื่อเอาชนะ
คำตอบ: ในกรณีพื้นฐาน NO
ยกเว้นผ่าน Five-Gate Test ครบ 5 ด่าน
Personal finance ไม่ใช่แค่คณิตศาสตร์
แต่เป็น Applied Ethics + Behavioral Science + Statistics + Game Theory
ขอบคุณที่ติดตามจนจบ 12 ตอน
ถ้าคิดว่ามีประโยชน์ ฝาก Like / Share / Save ให้คนรอบตัวที่กำลังตัดสินใจเรื่องนี้
ติดตามเพจ "อยากเรียนไม่ได้นอน" — หมอโอ๊ต