ถอดบทเรียน เงินเดือน 1แสน ซื้อบ้าน ซื้อรถ วางแผนภาษีไม่มีเงินเหลือ เอ๊ะยังไง?ประเด็นนี้น่าสนใจ 22ข้อ…
ถอดบทเรียน เงินเดือน 1แสน ซื้อบ้าน ซื้อรถ วางแผนภาษีไม่มีเงินเหลือ เอ๊ะยังไง?ประเด็นนี้น่าสนใจ 22ข้อ แต่มาไม่ครบแนะนำ1.Emergency Fund ก่อนเลย 3-6 เดือนของ Expense รายเดือน2.Pay yourself First 10% จากรายได้มา
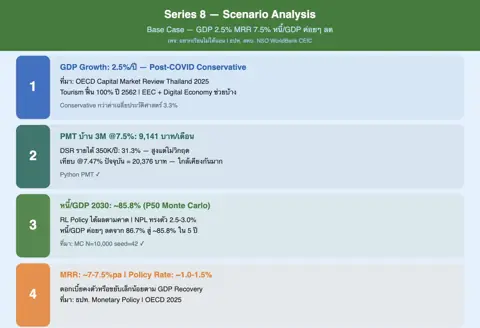
3.การก่อหนี้ไม่ควรเกิน 35-45% ของรายได้4.การสะสมความมั่งคั่ง การลงทุนมากกว่า 50%ของสินทรัพย์ทั้งหมด ถ้ายังทำ ณ Day One ไม่ได้ก็ทยอยสะสม5.ภาษี ไม่ต้องวางแผนลดหย่อนไม่เสียภาษี แต่ไม่เหลือรับประทาน ลดมาแค่ 1-2ฐานภาษีก็พอแล้ว6.ประกัน กองทุนที่ลดหย่อนภาษี ก่อนจะลงทุนควรมี Exit Strategy จะออกตอนไหน จะบริหารยังไง ไม่ใช่การซื้อแค่ลดหย่อนภาษีปีต่อปี ไม่มีแผนชัดเจน ไม่มีการปรับแผนระหว่างทาง ไม่รู้ว่าปลายทางจะเป็นอย่างไร7.การก่อหนี้หรือการปล่อยสินเชื่อ ธนาคารอาจจะไม่เข้มงวดและอาจปล่อยสินเชื่อได้ถึง 60-80%ของรายได้ทั้งหมด ทำให้ในกรณีนี้มีโอกาสที่จะซื้อบ้าน 5 ล้าน และซื้อรถหรูแบบผ่อนได้8.ผ่อนรถ เป็นดอกเบี้ยแบบ Flat rate หรือ Add on ดอกเบี้ยถูกคิดตั้งแต่วันแรก จ่ายช้าจ่ายเร็วเสียดอกเบี้ยเท่าเดิม แนะนำให้วางดาวน์เยอะๆ ผ่อนสั้นที่สุดเท่าที่จะทำได้ จะประหยัดดอกเบี้ยได้ค่อนข้างเยอะ แต่ปัจจัยหลัก เน้น Cash flow ดีๆ อย่ารีบซื้อรถแพง ถ้าไม่ได้ต้องใช้รถยนต์ขนาดนั้น9.ซื้อบ้านตามฐานะ ถ้ามองย้อนกลับ รายได้ 1แสน ถ้าเอาปลอดภัย ผ่อนไม่ควรเกิน 25% เพราะเผื่ออีก 20% ไว้ผ่อนรถยนต์ ถ้า 25% จะผ่อนเดือนละ 25,000 บาท ดอกเบี้ย 4%ต่อปี ผ่อนนาน 30ปี ราคาบ้านจะอยู่ที่
5.2 ล้านบาท อย่าลืม Retention หรือ Refinance ทุก 3ปีด้วย แนะนำ Shopping ทุกธนาคารเพื่อการเจรจาต่อรอง
10.ถ้าสิทธิข้าราชการ ไม่ต้องซื้อประกันสุขภาพเยอะแยะ เน้นไปทางชดเชยรายได้กรณีนอน รพ กับในส่วนของโรคร้ายแรงเป็นหลัก อย่าซื้อประกันแค่ลดหย่อนภาษี แต่ให้ซื้อประกันเพราะบริหารความเสี่ยง11.SSF/RMF มีความผันผวน ถ้าอยากลดหย่อนภาษีแบบไม่ผันผวน ก็ประกันบำนาญ แต่ IRR หรือผลตอบแทนภายในก็ไม่ได้เยอะมาก แค่ลดหย่อนภาษีและปลายทางรู้แน่ว่าได้เงินเท่าไหร่12.อย่าลืมสหกรณ์ มีทั้งเงินออมทรัพย์และทุนเรือนหุ้น ผลตอบแทนไม่ได้แย่เลย ถ้าไม่ต้องการบริหารภาษีมากก็เก็บไว้ในนี้ได้13.เงินที่ต้องจ่ายออกใน 1ปี ไปวางในกองทุนตลาดเงิน Money market fund ได้ หรือจะไว้ในสหกรณ์ก็ได้ 2-3อาจจะได้ถึง 4% ก็ดีนะ ความยากคือต้องวิ่งไปถอนเอง14.เงินเพื่อการเกษียณ ถ้าอยู่ราชการ ก็สะสมเพิ่มในกองทุนบำเหน็จบำนาญข้าราชการ (กบข) จากเดิม 3% ก็ออมเพิ่ม 12%รวม 15% เงินตัดออกไปก่อน จะโอนเข้าบัญชี ก็เป็นหนึ่งใน Pay yourself first แล้วก็ยังเป็นอีกหนึ่งเป้าหมายสำหรับการเกษียณด้วยถ้าอยู่เอกชน แล้วมีกองทุนสำรองเลี้ยงชีพ ก็เติมใช้แบบเดียวกัน 2-15% ก็ยังมีเงินสมทบจากนายจ้างอีก ลาออกหรือเกษียณก็สุขสบาย15.แม้ว่าจะลงทุนบ้าง ไม่ใช่ทุกคนจะถนัด หรือลงทุน หรือรับความเสี่ยงได้ บางคนอายุน้อย แต่รับความเสี่ยงไม่ได้เลย ต้องการแค่เงินต้นคงอยู่ ใช้ชีวิต Slowlife ไปเรื่อยๆชิลๆก็มี สาย Conservative จะลงทุนแบบ Aggressive ก็คงไม่ได้ ให้ปรับแผนการลงทุนตามจริตของแต่ละท่าน16.สิ่งสำคัญ คือเป้าหมายทางการเงิน วิธีการเก็บเงิน วางตำแหน่งการใช้เงิน การเลือกสินทรัพย์ทางการเงินเพื่อให้บรรลุเป้าหมาย เป้าหมายอยู่ไกล กระบวนการทำให้ใกล้ วินัยทำให้เราค่อยๆขยับเข้าใกล้เป้าหมายได้ จัดวางเป้าหมายชีวิต ทั้งระยะสั้น กลาง ยาว ให้ความสำคัญ น้อย ปานกลาง มาก เนื่องจากทรัพยากรในตัวเงิน เวลา และความสามารถในการหารายได้มีกำจัด ทำให้เราต้องเลือกที่จะใช้เงิน วางเงิน ลงทุน ในสิ่งสำคัญๆลำดับต้นๆก่อนเสมอ รถยนต์ หรือบ้าน คือสิ่งที่เราต้องการจริงๆหรือไม่ Want กับ Need คือสิ่งที่คนใช้เงินต้องตัดสินใจ เราเลือกแทนใครไม่ได้
17.ทุกช่วงจังหวะชีวิต ควรมีการติดตามแผนที่เราได้ทำไปแล้ว ทั้งด้านความรู้ ผลกำไรหรือขาดทุน ทบทวนสินทรัพย์ หนี้สิน รายรับ รายจ่าย กระแสเงินสดและความมั่งคั่งสุทธิของเรา ว่าผ่านไป 3 เดือน 6เดือน 1ปี มีความก้าวหน้าอย่างไรบ้าง
18.ให้คิดเล่นๆ กรณีซ้อมผ่อนชำระบ้าน แต่ไปวางในสินทรัพย์ลงทุนที่ให้ผลตอบแทน 4% ต่อปี ระยะเวลา 2 ปี เดือนละ 25,000 บาท จะมีเงินก้อนหนี่ง 623,572 บาท แล้วนำเงินก้อนนี้ไปวางดาวน์บ้าน แล้วเลือกสินเชื่อ 4%ต่อปี ผ่อนยาว 30ปี ยอดหนี้4,576427 บาท จะผ่อนขั้นต่ำราวๆ 21,000 บาท ถ้าผ่อนแบบเหมือนที่เคยซ้อมมา ที่ 25,000 บาท จะประหยัดดอกเบี้ยได้ราวๆ7.9แสนบาท และจะหมดภาระหนี้สินเร็วขึ้น 77 เดือน หรือ
6.4 ปี
19.อย่าลืมนะ ดอกเบี้ยบ้านที่ชำระให้ธนาคาร สามารถเอาไปลดหย่อนภาษีได้ อย่าใช้สินเชื่อจากสหกรณ์ออมทรัพย์นะ ที่ดอกเบี้ย 6% ให้ใช้สินเชื่อจากธนาคาร 3-4%เอง ถูกกว่ากันตั้ง 2% เอา 2% นี้ไปเพื่อเป้าหมายอื่นๆหรือเก็บไว้เสียภาษีจะดีกว่า ดอกเบี้ยบ้าน ถ้าซื้อบ้าน 5 ล้าน ผ่อนยาว 30ปี ดอกเบี้ย 4%ต่อปี ผ่อนขั้นต่ำ 23,870 บาท ถ้าผ่อน25,000 บาท ชำระไปทั้งหมด 300,000 บาท เป็นดอกเบี้ยไปแล้ว 198,146 บาท (เยอะจริง) เงินต้นลดเพียง 101,853 บาท
20.ซื้อรถ ซื้อบ้าน อย่าลืมประกันวินาศภัยด้วยนะครับ ไฟไหม้ น้ำท่วม หรือ พรบ และประกันรถยนต์ ทำด้วย และถือเป็นค่าใช้จ่ายในแต่ละปี ยังไม่ร่วมค่าใช้จ่ายที่ต้องซ่อมแซมต่อเติม และเหตุการณ์ไม่คาดฝันที่อาจจะเกิดขึ้นได้ระหว่างทาง21.วิชาชีพแพทย์ตามในโพสต์แรก ความเสี่ยงจากการถูกฟ้องร้องก็มี รักษาไม่ดี คนไข้ไม่พอใจ ขอฟ้องแพทย์ผู้รักษา ประกันภัยความรับผิดในวิชาชีพก็ควรมีไว้ ไม่ได้ใช้ก็อุ่นใจ ฟ้องครั้งหนึ่ง ค่าเสียหายประมาณหนึ่งเลย22.ข้อสุดท้ายเขียนไว้เตือนตัวเอง อย่าหลงในวัตถุนิยมให้มาก เพิ่มคุณค่าทางใจ เรียนรู้เพิ่มเติม พอเพียง ทำงานอย่างสนุก มีความสุข ไม่ต้องรอถึงวันหนึ่ง แต่เริ่มที่วันนี้ได้เลย การเงินต้องวางแผน เรียนรู้เรื่องการเงิน เนื้อหาดีๆ มีสาระและฟรีมีเยอะมากๆ ลองศึกษากันได้