เช่าตลอดชีวิต VS ผ่อน 30 ปี






ลองดาวน์โหลด Excel ไปลองเล่นกันดูนะ
docs.google.com/.../1AiXAAq-ETT71.../edit...
EP 01
เช่าตลอดชีวิต VS ผ่อน 30 ปี — อะไรคุ้มกว่ากัน?
เช่าตลอดชีวิต VS ผ่อนบ้าน 30 ปี — อันไหนคุ้มกว่ากัน?
นี่คือคำถามที่หมอโอ๊ตได้รับบ่อยที่สุด — และก็เป็นคำถามที่ "ไม่มีใครเคยตอบให้คุณฟังด้วยตัวเลขจริง"
วันนี้หมอเปิดซีรีส์ใหม่ 18 ตอน ที่จะพาคุณไปดูทุกแง่มุม:
ตัวเลขจริงจาก Excel model 6,149 สูตร
งานวิจัยกว่า 50 ฉบับจากนักเศรษฐศาสตร์ระดับโลก
Stress test 4 รูปแบบ + Monte Carlo simulation
Decision tree ที่ใช้ตัดสินใจได้จริง
spoiler: ใน 30 ปี ทั้งสองทางเลือกแตกต่างกันถึง 3.3 ล้านบาท — แต่อะไรชนะ ขึ้นอยู่กับ "ตัวคุณ"
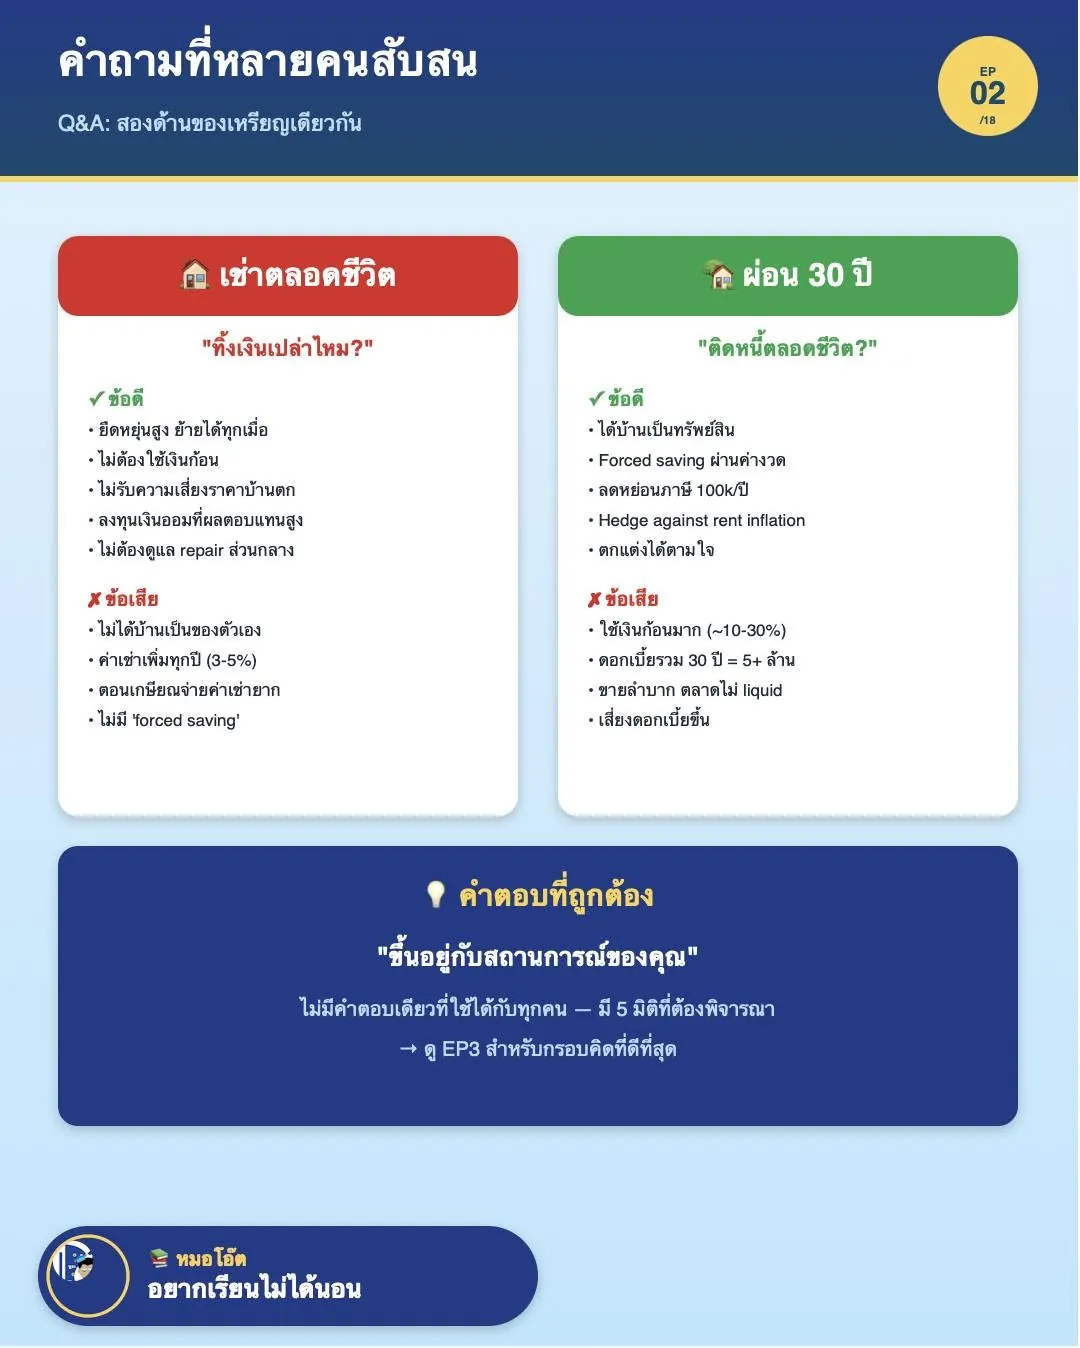
EP 02 คำถามที่หลายคนสับสน
"เช่าทิ้งเงินเปล่า" หรือ "ผ่อนเป็นทาส 30 ปี"?
ทั้งสองคำพูดนี้ผิด! เพราะ...
ฝั่งเช่า:
✓ ค่าเช่า = ค่าใช้บริการอยู่อาศัย (เหมือนค่าน้ำ ค่าไฟ ไม่ทิ้งเปล่า)
✓ ยืดหยุ่นสูง ย้ายงาน/เมือง/ประเทศได้ทุกเมื่อ
✓ ไม่ใช้เงินก้อน → ลงทุนได้ผลตอบแทนสูง
✗ ค่าเช่าเพิ่มทุกปี (3-5%)
✗ ตอนเกษียณรายได้ลด → ค่าเช่ายังต้องจ่าย
✗ ไม่มี "forced saving"
ฝั่งซื้อ:
✓ ได้บ้านเป็นทรัพย์สิน (Net Worth ขึ้น)
✓ Forced saving ผ่านค่างวด (5,000-15,000 ฿/เดือนเป็นเงินต้น)
✓ ลดหย่อนภาษี ม.47 100,000 ฿/ปี → ประหยัด 35,000 ฿
✓ Hedge inflation — ค่างวดคงที่ ค่าเช่าขึ้น
✗ ใช้เงินก้อน 10-30% (500k-1.5M)
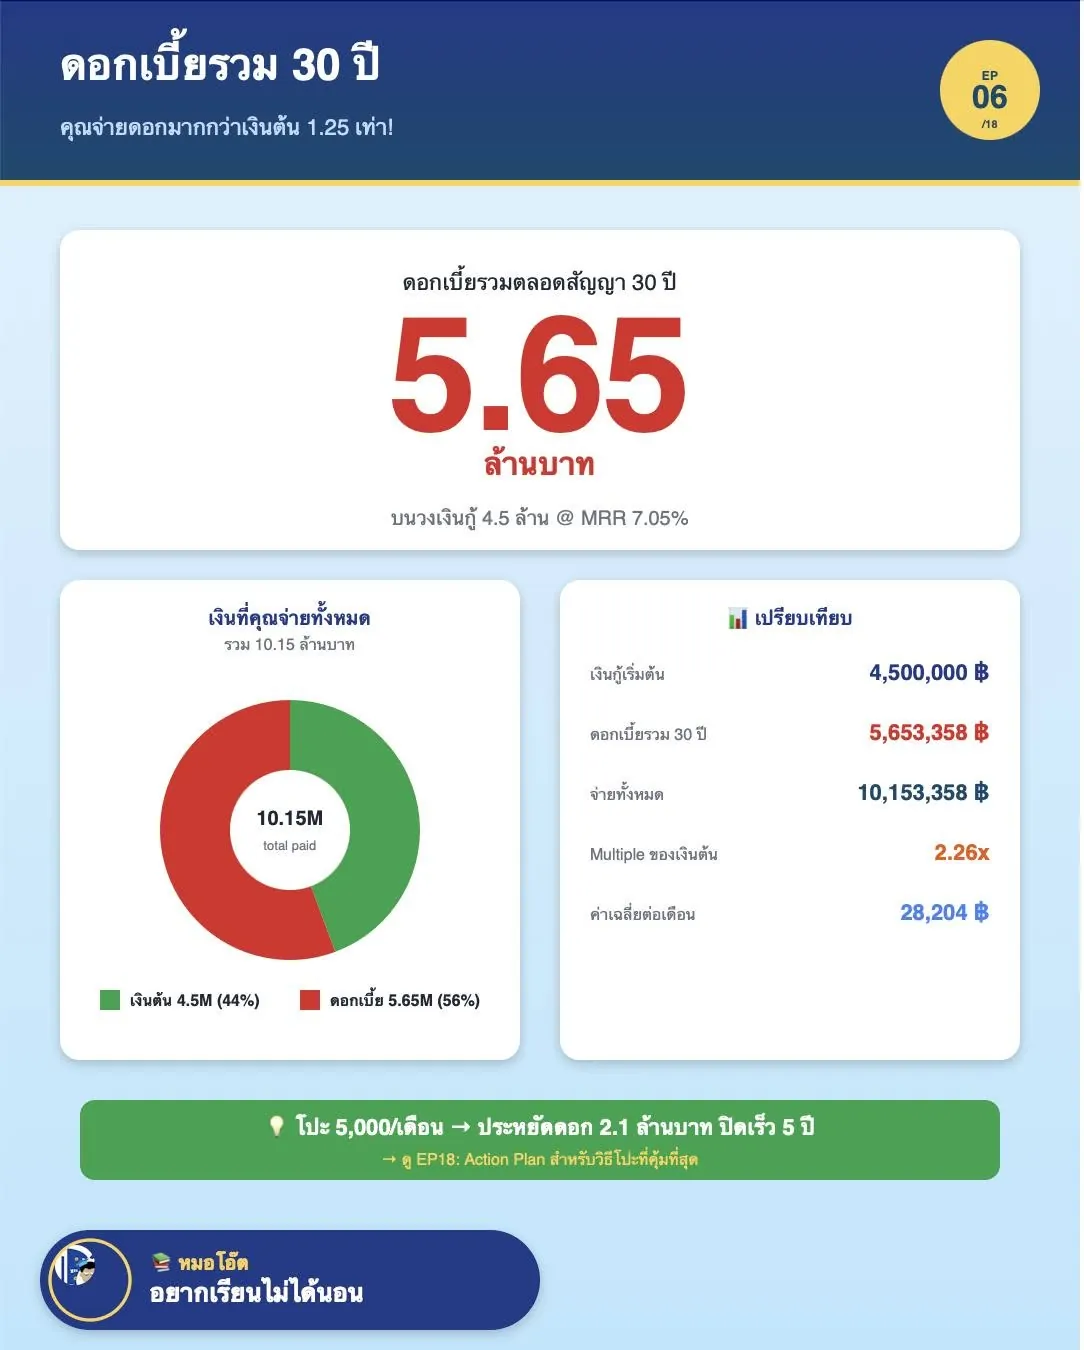
✗ ดอกเบี้ยรวม 30 ปี = 5.65 ล้าน (มากกว่าเงินต้น 1.25 เท่า)
✗ ขายลำบาก ตลาดไม่ liquid
คำตอบที่ถูกต้องคือ: "ขึ้นอยู่กับสถานการณ์"
ไม่มีคำตอบเดียวที่ใช้ได้กับทุกคน — Linneman (1985) ผู้เชี่ยวชาญเศรษฐศาสตร์ที่อยู่อาศัยจาก Wharton บอกว่ามี 5 มิติที่ต้องดู (เดี๋ยวจะเล่าใน EP3)
EP 03 กรอบคิด 5 มิติของการตัดสินใจ
5 มิติที่คุณต้องคิดก่อนซื้อบ้าน
หมอโอ๊ตขอเสนอ "FRAMEWORK 5 มิติ" ที่ผสานทฤษฎีจาก Linneman (1985), Rosen & Rosen (1980), และ Henderson & Ioannides (1983):
Financial — การเงิน
• DSR ≤ 40% (ค่างวด ÷ รายได้)
• Emergency Fund ≥ 6 เดือน
• Loan-to-Income ≤ 5x
Lifestyle — ไลฟ์สไตล์
• อยู่บ้านนี้ ≥ 7-10 ปี (คุ้มค่าโอน + ดอกเบี้ยปีแรก)
• ต้องการ stability หรือ flexibility?
Market — ตลาด
• Price-to-Rent ratio: ตลาดไทยปกติ 18-25x
• ถ้า > 25x = ตลาดร้อน (ระวังฟอง)
• ถ้า < 15x = อาจเป็นโอกาส
Cultural — วัฒนธรรม
• ครอบครัวคาดหวังให้ "มีบ้าน"?
• มีลูก / สัตว์เลี้ยง / สวน?
• Henderson & Ioannides (1983): ปัจจัยทางสังคมเปลี่ยน utility function
Risk — ความเสี่ยง
• ดอกเบี้ยขึ้น 1-2%
• ตกงาน 6-12 เดือน
• ราคาบ้านตก 30% (Asia Crisis 1997 เคยเกิด!)
ทุกมิติต้อง "ผ่านเกณฑ์" ไม่ใช่แค่การเงินเท่านั้น
หากคุณตอบ "ใช่" ใน 4-5 มิติ → ซื้อ
หากตอบ "ใช่" 2-3 มิติ → คิดให้ดี
หากตอบ "ใช่" ≤ 2 มิติ → เช่าก่อน
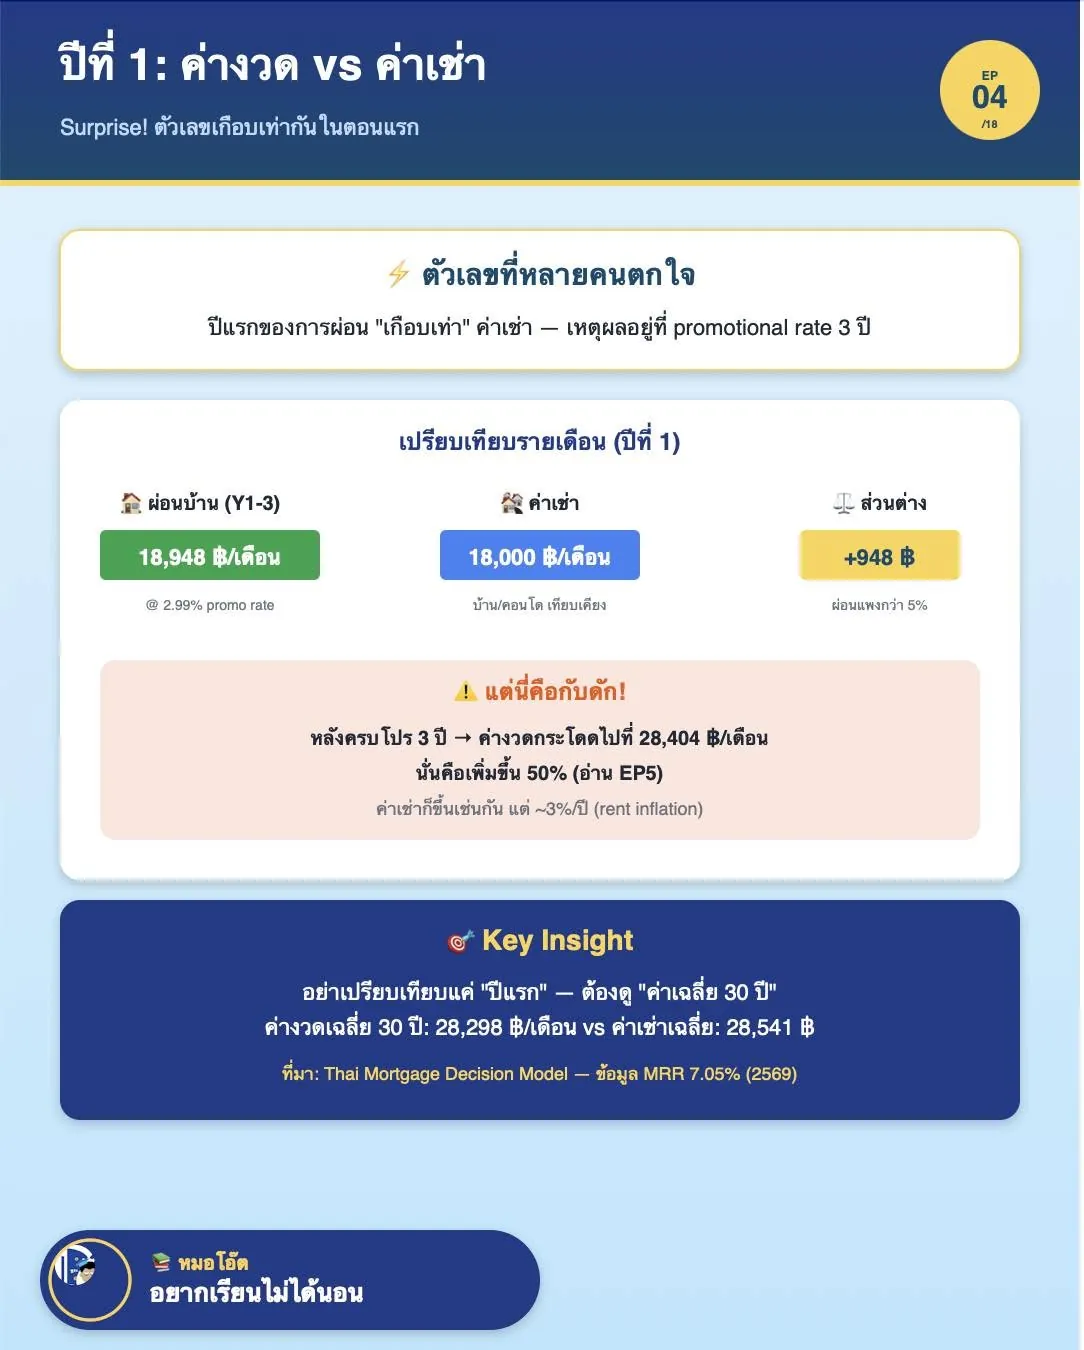
EP 04 ปีแรก ค่างวดเทียบค่าเช่า
ตัวเลขที่จะทำให้คุณตกใจ
ปีแรกของการผ่อนบ้าน ค่างวด "เกือบเท่า" ค่าเช่า!
เปรียบเทียบรายเดือน (ปีที่ 1):
• ผ่อนบ้าน 4.5M @ 2.99% promo = 18,948 ฿/เดือน
• ค่าเช่าบ้านเทียบเคียง = 18,000 ฿/เดือน
• ส่วนต่าง = 948 ฿ (ผ่อนแพงกว่าแค่ 5%)
หลายคนเจอตัวเลขนี้แล้วคิดว่า "ผ่อนคุ้มกว่าเช่าแน่ๆ!"
แต่นี่คือ "กับดักทางการเงิน" ที่นักการตลาดใช้
เพราะ promo rate 2.99% มีแค่ 3 ปี เท่านั้น!
หลังจากนั้น ค่างวดจะกระโดดเป็น 28,404 ฿/เดือน (เพิ่ม 50%)
มาดูค่าเฉลี่ยตลอด 30 ปี:
• ค่างวดเฉลี่ย: 28,298 ฿/เดือน
• ค่าเช่าเฉลี่ย (กับ rent inflation 3%): 28,541 ฿/เดือน
→ ส่วนต่าง: เกือบเท่ากัน!
Insight สำคัญ:
อย่าเปรียบเทียบแค่ "ปีแรก"
ต้องดู "ค่าเฉลี่ย 30 ปี" หรือ "Total Cost of Ownership"
ที่มา: คำนวณจาก Thai Mortgage Decision Model
- ดอกเบี้ย MRR 7.05% (สิงหาคม 2569)
- LTV 90%, ระยะเวลา 30 ปี, สัญญาแรก
EP 05 Year 4: ค่างวดกระโดด
เดือนที่ 37: ค่างวดเพิ่ม 50%!
นี่คือ "moment of truth" ของการผ่อนบ้าน
ในเดือนที่ 37 (ปีที่ 4 เดือน 1) — โปรโมชั่นหมด!
• ค่างวดเดิม: 18,948 ฿
• ค่างวดใหม่: 28,404 ฿
• เพิ่ม 9,456 ฿/เดือน หรือ 113,472 ฿/ปี!
หลายครัวเรือน "ตกใจ" เพราะไม่ได้เตรียมตัวมาก่อน
ผลกระทบ:
- DSR เดิม 23.7% → DSR ใหม่ 35.5%
- Free cash เดิม 26,052 ฿ → 16,596 ฿ (ลด 36%)
- ครัวเรือนที่ DSR เริ่มต้นแล้ว 40-50% → กระโดดเป็น 60-75% (Stress!)
3 ทางเลือกเมื่อครบโปร:
Refinance (ย้ายแบงก์ใหม่)
• ขอ promo 3 ปีใหม่จากแบงก์อื่น (3.25%)
• ค่าใช้จ่าย: ~43,000 ฿ (ค่าจดจำนอง + อากร + ประเมิน)
• ประหยัดสุทธิ: 1.96 ล้านบาท (Payback 7 เดือน)
คุ้มที่สุด
Retention (ขอลดดอกแบงก์เดิม)
• ต่อรองได้ 0.5-1% (5%)
• ค่าใช้จ่ายต่ำมาก (~20,000 ฿)
• ประหยัดสุทธิ: 1.00 ล้านบาท
Do Nothing
• ปล่อยไป floating rate 6.80%
• เสียโอกาสประหยัด 1-2 ล้านบาท
ไม่แนะนำ
Action: ติดต่อแบงก์ก่อนครบโปร 30-60 วัน เพื่อต่อรอง
ที่มา: Thai Mortgage Decision Model — Sheet 5 (Refi vs Retention)
ใช้สูตร CUMIPMT, NPER บน Excel formula linked
EP 06 ดอกเบี้ยรวม 30 ปี = 5.65 ล้าน!
เปิดความจริง: ดอกเบี้ยรวม 30 ปี
วงเงินกู้ 4.5 ล้าน → จ่ายทั้งหมด 10.15 ล้าน → ดอกเบี้ย 5.65 ล้าน!
คุณจ่ายดอกเบี้ย "มากกว่า" เงินต้น 1.25 เท่า!
รายละเอียด:
• เงินกู้เริ่มต้น: 4,500,000 ฿
• ดอกเบี้ยรวม 30 ปี: 5,653,358 ฿
• จ่ายทั้งหมด: 10,153,358 ฿
• Multiple: 2.26x
สัดส่วน (Pie Chart):
• เงินต้น: 44%
• ดอกเบี้ย: 56%
ใช่ครับ — มากกว่าครึ่งหนึ่งของเงินที่คุณจ่าย กลายเป็นดอกเบี้ยให้แบงก์!
มีวิธีลดไหม?
มี! คือ "การโปะ"
โปะ 5,000 บาท/เดือน + โบนัส 50,000/ปี:
• ปิดเร็วขึ้น: 17.4 ปี (จาก 30 ปี)
• ประหยัดดอกเบี้ย: 2.92 ล้านบาท (52%)
• คล้ายๆ ได้ "บ้านฟรี" 1 หลัง
โปะ 10,000 บาท/เดือน + โบนัส 100,000/ปี:
• ปิดเร็วขึ้น: 11.4 ปี
• ประหยัดดอกเบี้ย: 3.80 ล้านบาท (67%)
แต่... โปะ vs ลงทุน อันไหนคุ้มกว่า?
ถ้าคุณ:
• ลงทุนได้ ≥ 7% สม่ำเสมอ → ลงทุนคุ้มกว่า (โดยเฉพาะปีท้ายๆ)
• ใกล้เกษียณ ต้องการ debt-free → โปะคุ้มกว่า
• DSR > 40% → โปะลด leverage
หมอแนะนำ: "Hybrid — โปะให้ DSR ลง 30% แล้วเอาที่เหลือไปลงทุน"
EP 07 ค่าใช้จ่ายแฝง 1.1 ล้าน
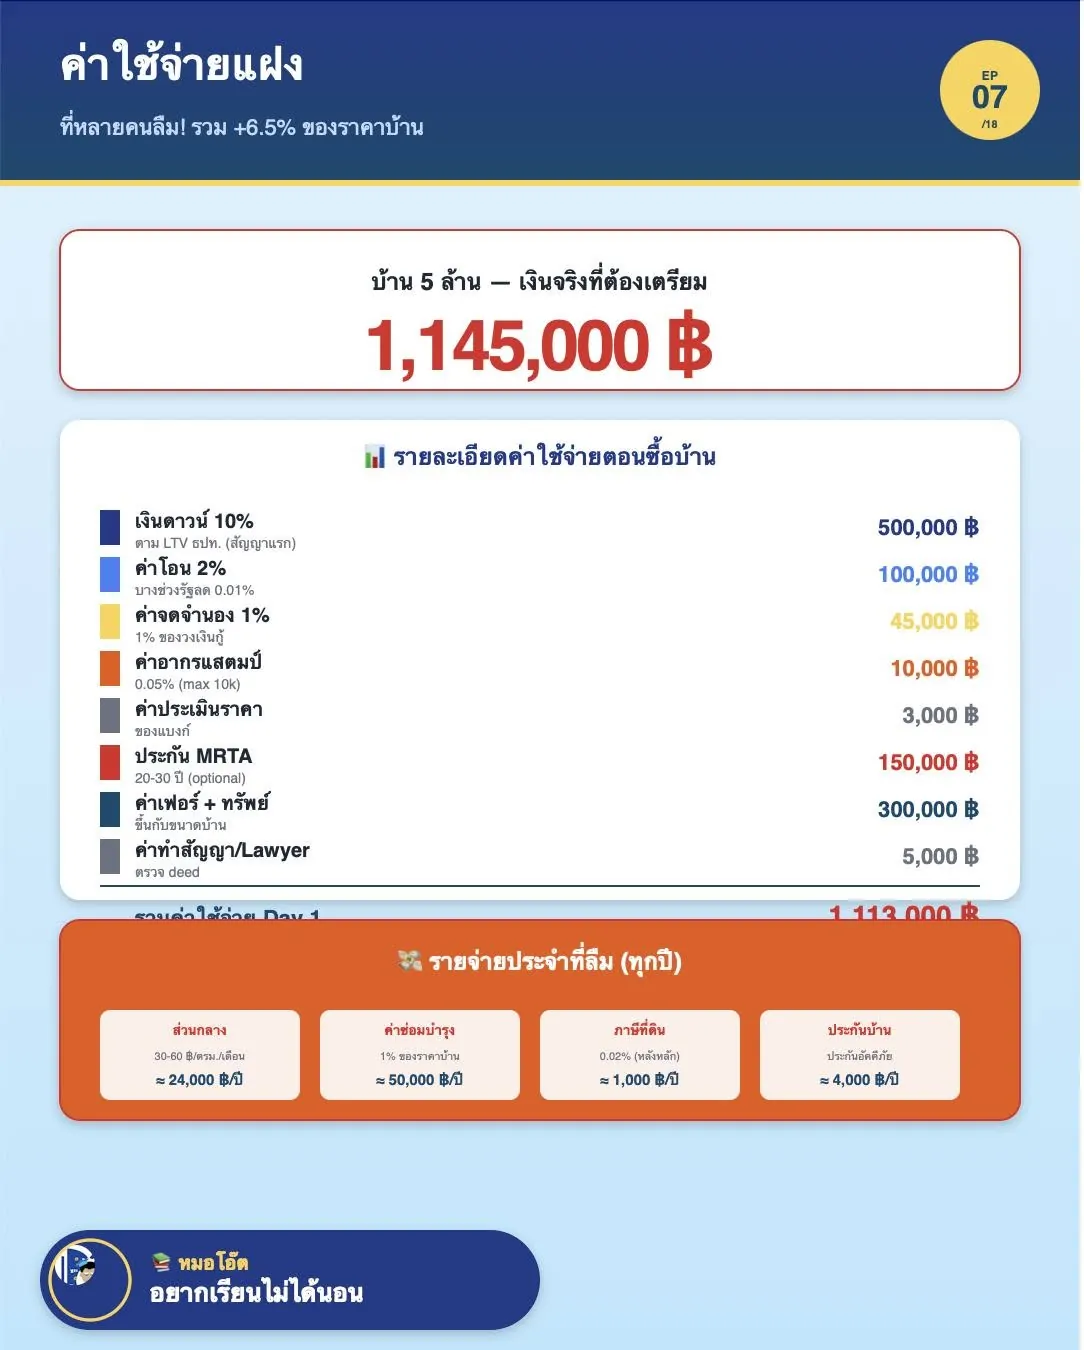
บ้าน 5 ล้าน — เงินจริงที่ต้องเตรียม 1.14 ล้าน!
หลายคนคิดว่า "มีเงินดาวน์ 500,000 ก็ซื้อได้แล้ว" — ผิด!
รายละเอียดค่าใช้จ่าย Day 1:
1. เงินดาวน์ 10% = 500,000 ฿
• ตามมาตรการ LTV ของ ธปท. (สัญญาแรก)
• ถ้าเป็นสัญญา 2-3: ต้องดาวน์ 20-30%
2. ค่าโอน 2% = 100,000 ฿
• อัตราเต็ม 2% ของราคาประเมิน
• บางช่วงรัฐลด 0.01% (รอจังหวะดี)
3. ค่าจดจำนอง 1% = 45,000 ฿ (1% ของวงเงินกู้)
4. ค่าอากรแสตมป์ = 10,000 ฿
• 0.05% ของวงเงินกู้ (max 10,000)
5. ค่าประเมินราคา = 3,000 ฿
• ของแบงก์ (บางแบงก์ฟรี)
6. ประกัน MRTA = 150,000 ฿
• ครอบคลุม 20-30 ปี
• ออปชั่น แต่หมอแนะนำให้ทำ (ป้องกันเสียชีวิต/ทุพพลภาพ)
7. ค่าเฟอร์ฯ + ทรัพย์ = 300,000 ฿
• เครื่องครัว, ตู้, เตียง, ผ้าม่าน, แอร์
• ขึ้นกับขนาดและคุณภาพ
8. Lawyer/ตรวจสัญญา = 5,000 ฿
• Optional แต่คุ้ม
รวม Day 1: 1,113,000 ฿ — มากกว่า 22% ของราคาบ้าน!
รายจ่ายประจำที่ลืมคิด:
• ส่วนกลาง 30-60 ฿/ตรม./เดือน → ~24,000 ฿/ปี
• ค่าซ่อมบำรุง 1% ของราคาบ้าน → ~50,000 ฿/ปี
• ภาษีที่ดิน 0.02% (หลังหลัก) → ~1,000 ฿/ปี
• ประกันบ้าน (อัคคีภัย) → ~4,000 ฿/ปี
→ รวมรายจ่าย: 79,000 ฿/ปี = 6,583 ฿/เดือน
Total Cost of Ownership ที่แท้จริง:
ค่างวด 28,404 + ค่าใช้จ่ายอื่น 6,583 = 34,987 ฿/เดือน
(สูงกว่าค่าเช่า 18,000 ฿ เกือบ 2 เท่า!)
Sinai & Souleles (2005) ระบุว่าหลายครัวเรือนตัดสินใจซื้อบ้านโดยไม่ได้รวมค่าใช้จ่ายแฝง → จึงได้รับ "negative surprise" หลังซื้อ
EP 08 ลดหย่อนภาษี ม.47
ลดหย่อนดอกเบี้ยบ้านสูงสุด 35,000 ฿/ปี!
ตามประมวลรัษฎากร ม.47(1)(ซ) — ดอกเบี้ยกู้ที่อยู่อาศัย:
• เพดาน: 100,000 ฿/ปี
• ลดหย่อนได้ทั้งดอกเบี้ย + เงินที่จ่ายเพิ่ม
ภาษีที่ประหยัดได้ ตามฐานภาษี (ลดหย่อนเต็ม 100k):
ฐาน 5% → ประหยัด 5,000 ฿/ปี (รายได้ 300k-500k)
ฐาน 10% → ประหยัด 10,000 ฿/ปี (รายได้ 500k-750k)
ฐาน 15% → ประหยัด 15,000 ฿/ปี (รายได้ 750k-1M)
ฐาน 20% → ประหยัด 20,000 ฿/ปี (รายได้ 1M-2M)
ฐาน 25% → ประหยัด 25,000 ฿/ปี (รายได้ 2M-5M)
ฐาน 30% → ประหยัด 30,000 ฿/ปี (รายได้ > 5M)
ฐาน 35% → ประหยัด 35,000 ฿/ปี (สูงสุด)
Case study: หมอที่ฐาน 35%
ดอกเบี้ยจ่ายปี 1: ~135,000 ฿
ลดหย่อนได้เต็ม 100,000 ฿ → ประหยัดภาษี 35,000 ฿/ปี
ตลอด 30 ปี (ฐานคงที่):
35,000 × 30 = 1,050,000 ฿ ประหยัดภาษีทั้งสิ้น!
ข้อสังเกต:
• ลดหย่อนได้เฉพาะ "บ้านหลังเดียว"
• ต้อง "อยู่จริง" หรือ "เช่าอาศัยจริง"
• ต้องมีใบเสร็จดอกเบี้ยจากแบงก์ (ขอต้นปีหน้า)
เปรียบเทียบกับการ "เช่า":
• เช่าบ้าน: ลดหย่อนไม่ได้ (ยกเว้นเงินซื้อหุ้น LTF/SSF/ThaiESG)
• ผ่อนบ้าน: ลดหย่อน 100k = ฐาน 35% × 100k = 35k
→ ผ่อนได้เปรียบ 35,000 ฿/ปี
หมอแนะนำ: ถ้าคุณฐานภาษี ≥ 20% และ DSR ≤ 35% — ผ่อนคุ้มกว่าเช่าแน่ๆ ในมิติภาษี
EP 09 DSR Safe Zones
DSR คือกุญแจที่กำหนดอนาคตของคุณ
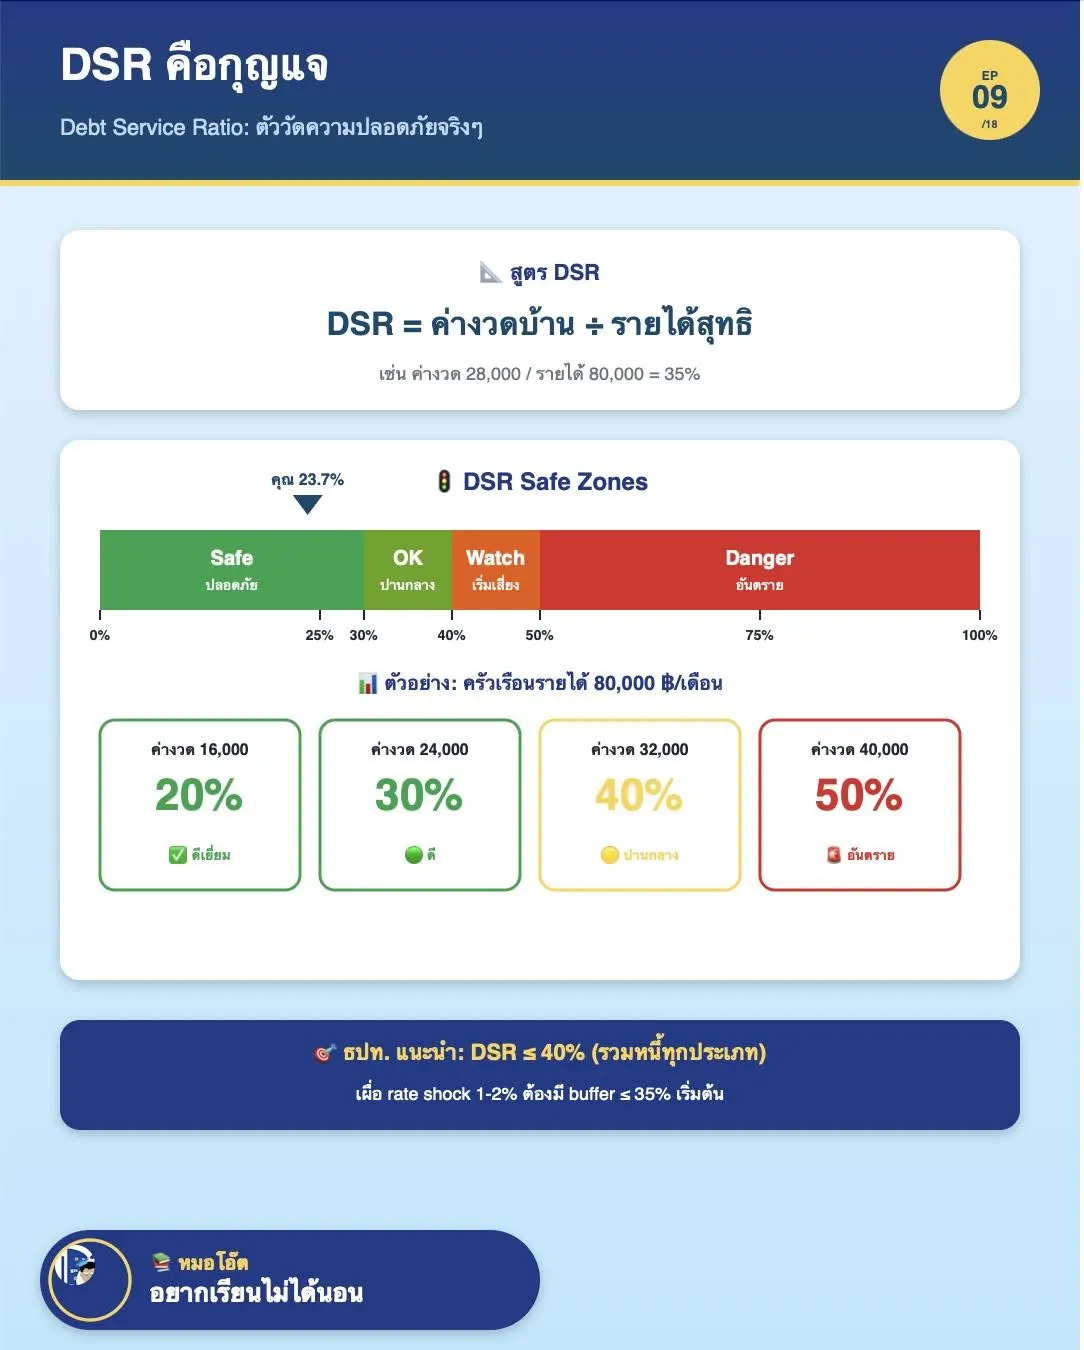
DSR (Debt Service Ratio) = ค่างวดบ้าน ÷ รายได้สุทธิ
เป็นตัววัด "ความปลอดภัยทางการเงิน" ที่ ธปท. ใช้กำกับสถาบันการเงิน
4 โซนที่คุณต้องรู้:
Safe (≤ 30%) — ปลอดภัย
• รับ rate shock 2-3% ได้สบาย
• Free cash เหลือเยอะ → ลงทุนได้
• หมอโอ๊ตแนะนำ "เริ่มต้น" ที่นี่
OK (30-40%) — ปานกลาง
• ธปท. แนะนำสูงสุดที่ 40%
• ยังมี buffer แต่ต้องระวัง
• ทำ MRTA + ประกันสุขภาพ
Watch (40-50%) — เริ่มเสี่ยง
• เสี่ยงเมื่อดอกขึ้น 1-2%
• Free cash น้อย → ออมยาก
• ต้อง refinance ทันที
Danger (> 50%) — อันตราย
• ผิดนัดได้ง่ายมาก
• Sinai & Souleles (2005): NPL rate กระโดด 5x ในกลุ่มนี้
• ห้ามซื้อบ้านในโซนนี้!
ตัวอย่าง: ครัวเรือนรายได้ 80,000 ฿/เดือน
ค่างวด 16,000 → DSR 20%
ดีเยี่ยม
ค่างวด 24,000 → DSR 30%
ดี
ค่างวด 32,000 → DSR 40%
ปานกลาง
ค่างวด 40,000 → DSR 50%
อันตราย
กฎเหล็กของหมอโอ๊ต:
"เริ่มต้นที่ DSR ≤ 35%" → เผื่อ rate shock 1-2%
หากดอกเบี้ยขึ้น 2% → DSR จะกระโดดเป็น 45-50%
ถ้าเริ่มต้นที่ 50% แล้ว → ตายทันที!
ตอนซื้อบ้าน อย่าฟัง marketing ของโครงการ
"ผ่อนเริ่มต้นเดือนละ 12,500 บาท" — ปีแรก!
หลังครบโปร = 18,500 → 25,000 → 30,000 ตามดอกขึ้น
Buffer 5-10% เพื่อ rate shock = essential!
ที่มา: ธปท. Macroprudential Policy 2566 + Sinai & Souleles (2005)
EP 10 Stress Test #1: Rate Shock +3%
Stress Test: ถ้าดอกเบี้ยพุ่ง 3% — คุณรอดไหม?
นี่ไม่ใช่ scenario ที่ไกลตัว!
ประวัติศาสตร์:
• Volcker Era (US 1979-1981): Fed Rate 8% → 20% (+12%!)
• Asia Crisis 1997: ดอกเบี้ยไทย 12% → 25% ใน 6 เดือน
• ไทย 2008: ดอกเบี้ย +1.5% ใน 1 ปี
• 2022 Global: Fed +5% ใน 18 เดือน → MRR ไทย +1.5%
Stress Test: ถ้า MRR กระโดดจาก 7.05% → 10.05%
ก่อน Stress (MRR 7.05%):
• ค่างวด: 28,404 ฿
• DSR: 35.5%
• Free cash: +16,596 ฿
• Status:
Pass
หลัง Stress (MRR 10.05%):
• ค่างวด: 38,827 ฿ (+10,423 ฿!)
• DSR: 48.5%
• Free cash: +6,173 ฿ (-63%!)
• Status:
Watch zone
ครัวเรือนที่ DSR เริ่มต้นแล้ว 40-50%:
DSR 40% → 55% (Danger!)
DSR 50% → 69% (วิกฤต!)
ตามรายงาน BOT 2566: 30%+ ของครัวเรือนไทย DSR > 40%
หากดอกขึ้น 3% → คาดว่า NPL housing rate จะกระโดดจาก 4% → 8-12%
3 วิธีป้องกัน Rate Shock:
เลือกระยะเวลาผ่อนยาว (35-40 ปี)
• ลด PMT base
• Buffer สูงขึ้น
Fix-rate Loan (แทน Floating)
• ค่าใช้จ่ายสูงกว่า 0.5-1%
• แต่ป้องกัน rate shock ได้
DSR เริ่มต้น ≤ 30%
• เผื่อ shock 2-3% ได้
• หมอแนะนำสำหรับครัวเรือนใหม่
อ้างอิงงานวิจัย:
• Bracke (2015) — Bank of England Working Paper 1027
• BIS Working Paper #864 (2020) — Housing markets and stress
EP 11 Stress Test #2: Income Loss
ตกงาน! Emergency Fund ของคุณอยู่ได้กี่เดือน?
ความเสี่ยงที่ไม่มีใครอยากนึกถึง...
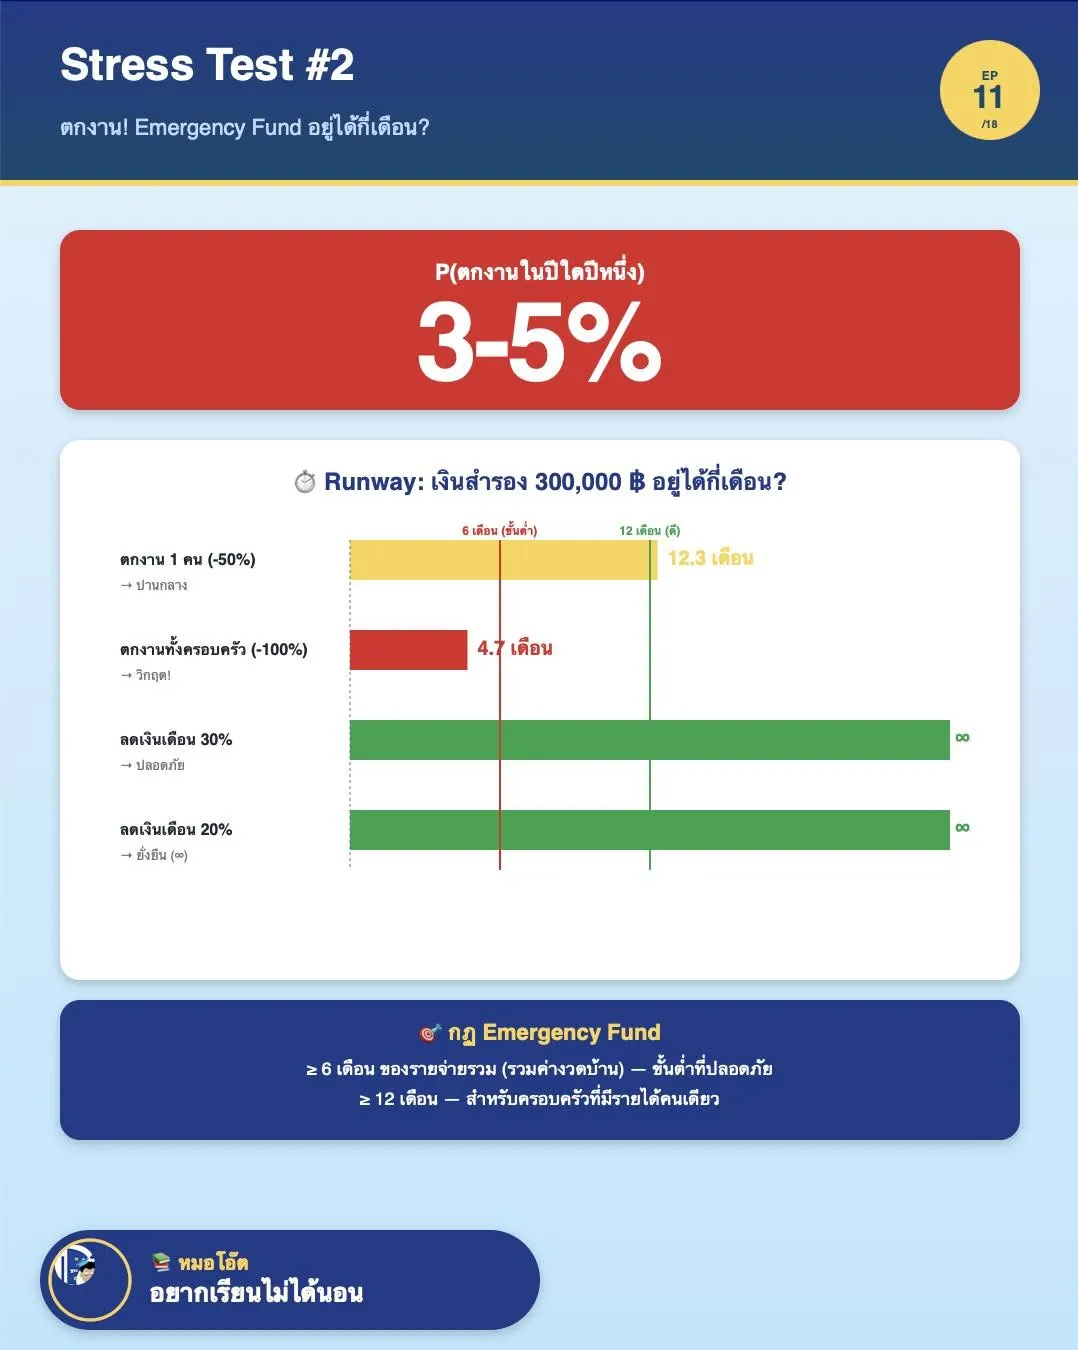
แต่ Sinai & Souleles (2005) พบว่า P(ตกงาน) = 3-5%/ปี
นั่นหมายความว่า ในชีวิตการทำงาน 30 ปี:
P(ตกงานอย่างน้อย 1 ครั้ง) ≈ 60-78%
Runway Analysis: เงินสำรอง 300,000 ฿ อยู่ได้กี่เดือน?
Scenario 1: ตกงาน 1 คน (-50% รายได้)
→ Runway: 12.3 เดือน (พอใช้ปานกลาง)
Scenario 2: ตกงานทั้งครอบครัว (-100%)
→ Runway: 4.7 เดือน
วิกฤต!
Scenario 3: ลดเงินเดือน 30%
→ Runway: 36 เดือน
ปลอดภัย
Scenario 4: ลดเงินเดือน 20%
→ Runway: ∞ (ยั่งยืน) — ยังออมได้
กฎ Emergency Fund ของหมอโอ๊ต:
Minimum: 6 เดือน ของรายจ่ายรวม (รวมค่างวดบ้าน)
Recommended: 12 เดือน (สำหรับครอบครัวรายได้คนเดียว)
Conservative: 18-24 เดือน (สำหรับ freelance/business)
ตัวอย่าง: ครอบครัวรายจ่าย 65,000 ฿/เดือน
(ค่างวด 28k + กิน 15k + ลูก 10k + อื่นๆ 12k)
ขั้นต่ำ: 65,000 × 6 = 390,000 ฿
แนะนำ: 65,000 × 12 = 780,000 ฿
อนุรักษ์: 65,000 × 18 = 1,170,000 ฿
แต่หลายครัวเรือนมีแค่ 50-100k ก็ซื้อบ้านแล้ว!
→ ถ้าตกงาน 3 เดือน = ผิดนัดทันที = แบงก์ยึดบ้าน
4 ชั้นป้องกัน:
Emergency Fund 6-12 เดือน
ประกัน MRTA (Mortgage Reducing Term Assurance)
ประกันสุขภาพ + Critical Illness
Side income / Skills ที่ขายได้
Pro tip: ก่อนซื้อบ้าน ทำตารางนี้ให้พ่อแม่ดู
"ถ้าผมตกงาน 6 เดือน บ้านนี้จะอยู่ได้ไหม?"
ถ้าตอบไม่ได้ — อย่าซื้อ
ที่มา: Stress test framework BOT/Fed CCAR + Sinai & Souleles (2005)
EP 12 Property Crash -30%
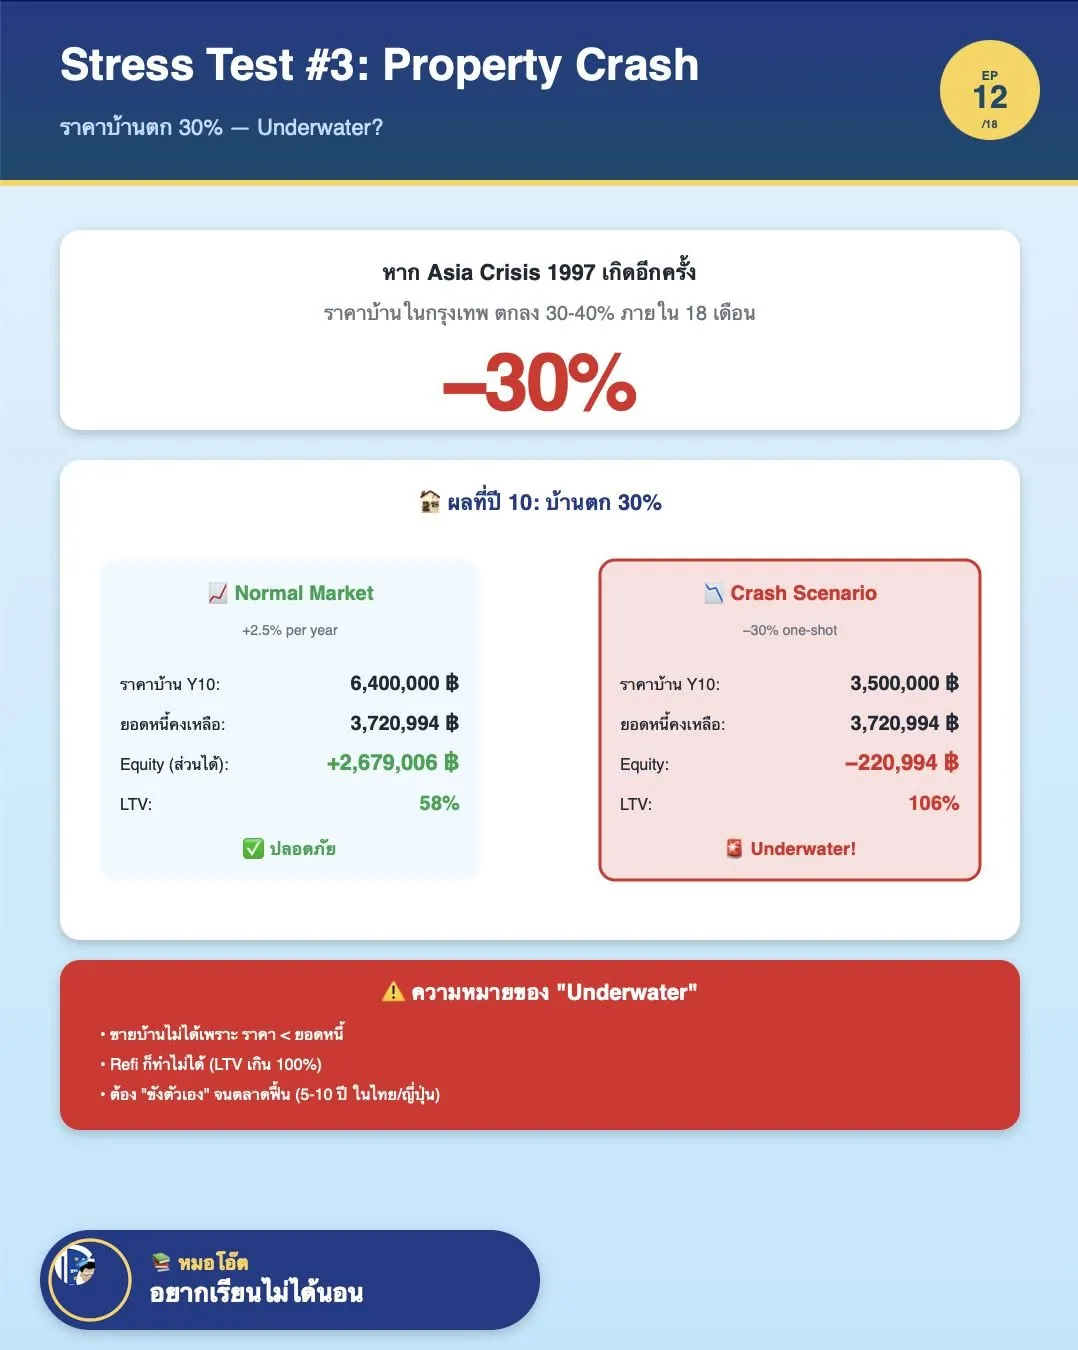
ราคาบ้านตก 30% — Underwater!
อย่าคิดว่า "ราคาบ้านขึ้นเสมอ" — ประวัติศาสตร์บอกอีกอย่าง
Property Crashes ในประวัติศาสตร์:
• ญี่ปุ่น 1990-2020: ลง 50% (lost decade)
• ไทย Asia Crisis 1997: ลง 30-40% ใน 18 เดือน
• สหรัฐ 2008: ลง 27% ใน 18 เดือน (ฟลอริดา ลง 50%+!)
• ไทย COVID 2020-2021: คอนโด BKK ลง 10-15%
• จีน 2021-ปัจจุบัน: Evergrande crisis, ลง 20-30%
Scenario: ราคาบ้าน 5M → 3.5M ที่ปี 10
Normal Market (+2.5%/ปี):
• ราคาบ้าน Y10: 6,400,000 ฿
• ยอดหนี้คงเหลือ: 3,720,994 ฿
• Equity: +2,679,006 ฿
ปลอดภัย
• LTV: 58%
Crash Scenario (-30%):
• ราคาบ้าน Y10: 3,500,000 ฿
• ยอดหนี้คงเหลือ: 3,720,994 ฿
• Equity: -220,994 ฿
Underwater!
• LTV: 106%
"Underwater" คืออะไร?
เมื่อ ราคาบ้าน < ยอดหนี้ → คุณ "ติดอยู่"
ผลที่ตามมา:
1. ขายบ้านไม่ได้ — ขายแล้วยังเป็นหนี้
2. Refi ไม่ได้ — แบงก์ใหม่ไม่รับ LTV > 100%
3. ต้อง "ขัง" ตัวเอง — รอจนราคาฟื้น (5-10 ปี)
4. ถ้าตกงาน → Foreclosure → credit history เสีย 7-10 ปี
ป้องกัน Property Crash ยังไง?
ดาวน์ ≥ 20% (ลด LTV ตั้งแต่แรก)
• ตก 30% ก็ยังไม่ underwater
เลือกบ้านในทำเล "Defensive"
• ใกล้ BTS/MRT (วิจัย: ลดราคาน้อยกว่า 5-10%)
• ใกล้โรงเรียน/โรงพยาบาลดี
• อย่าซื้อโครงการที่ "ตึกใหม่ผุดเป็นดอกเห็ด"
ดู Price-to-Rent Ratio
• > 25x = ตลาดร้อน (ระวัง!)
• 18-25x = ปกติ
• < 15x = อาจเป็นโอกาส
อย่ายอม "leverage" สูงเพื่อซื้อทำเลแพง
• Cap LTI ≤ 5x (Loan-to-Income)
Bracke (2015) ศึกษา 19 ประเทศ พบว่า property cycle เฉลี่ย 13-18 ปี
→ ถ้าซื้อช่วง peak จะติด underwater 5-10 ปี
ที่มา: Case-Shiller, Bracke (2015), BIS, REIC
EP 13 Buy vs Rent: NPV ใน 30 ปี
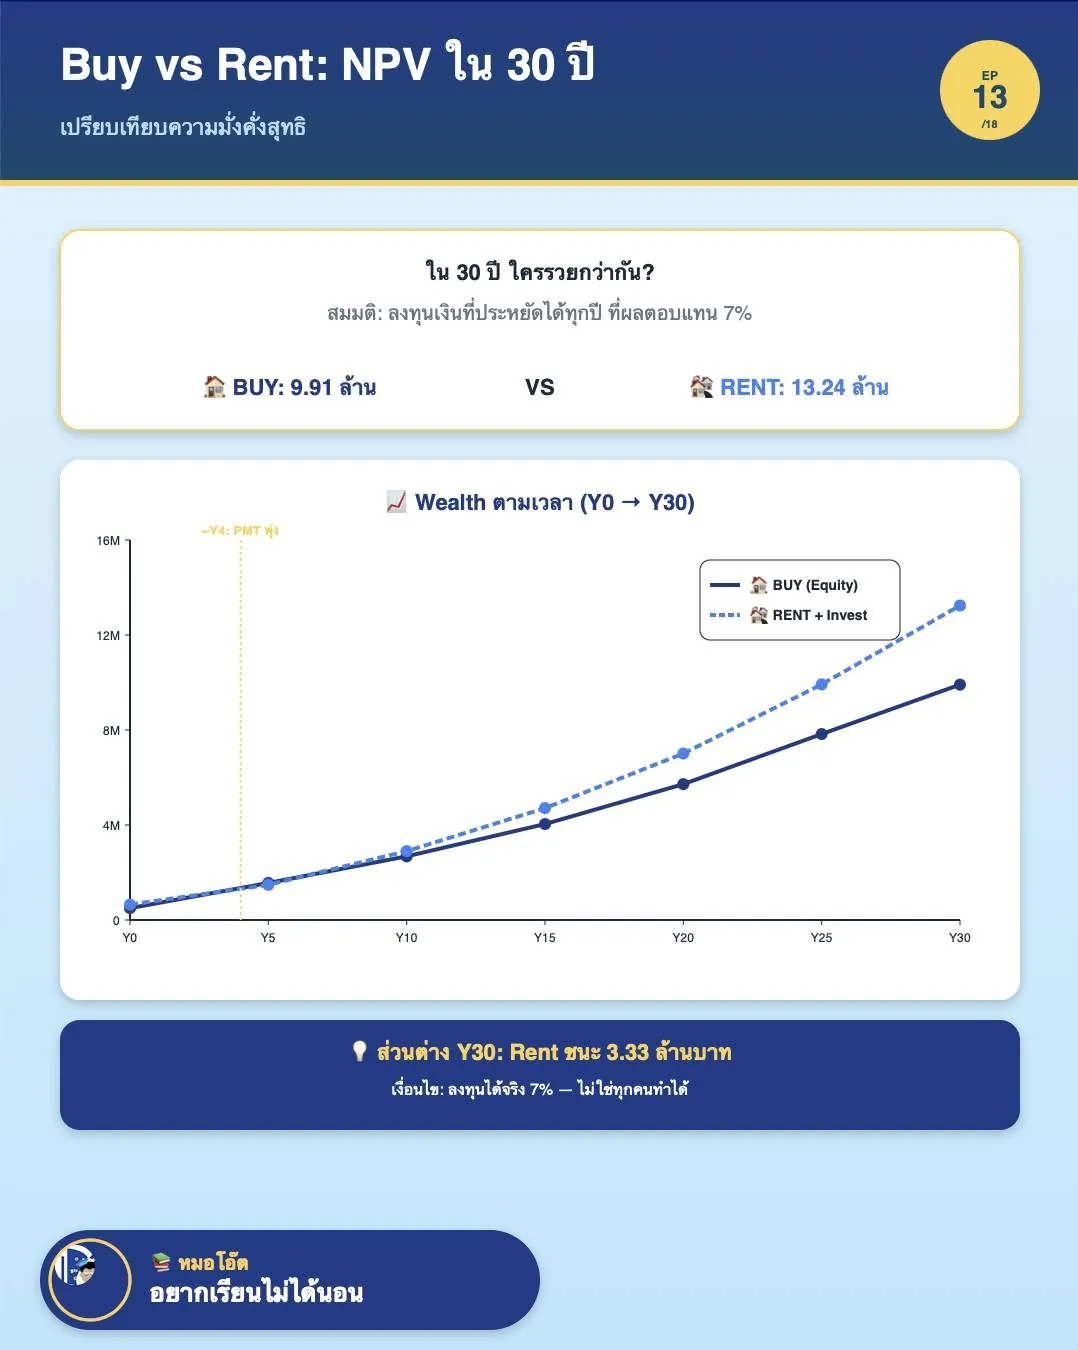
ใน 30 ปี ใครรวยกว่ากัน? ตัวเลขจริงจาก Excel model
นี่คือคำถามที่ทุกคนอยากรู้ — และนี่คือคำตอบ "ตัวเลขจริง"
BUY Path:
• เงินดาวน์ + ค่าโอน + ค่าจดจำนอง: 645,000 ฿
• ผ่อน 30 ปี → ปิดได้ที่ Y30
• Equity (ทรัพย์สินสุทธิ): 9,910,000 ฿
• ที่มา: ราคาบ้าน 10.49M (จาก 5M @ 2.5%/ปี) - หนี้ 0
RENT Path:
• ลงทุน 645,000 ฿ ในกองทุน @ 7%/ปี
• ทุกเดือน ลงทุนส่วนต่าง (PMT - Rent)
• Wealth Y30: 13,240,000 ฿
• ที่มา: ลงทุนทั้งหมด @ 7% compound
ส่วนต่าง Y30:
RENT ชนะ BUY = 3.33 ล้านบาท
หมายความว่าผ่อนไม่คุ้ม?
ไม่ใช่! เงื่อนไขสำคัญ:
ลงทุนต้องได้ 7% สม่ำเสมอ ตลอด 30 ปี
ต้องมีวินัย ลงทุนทุกเดือน ไม่หยุด
ต้องไม่ใช้เงินที่ "ประหยัดได้" ไปเที่ยว/ของฟุ่มเฟือย
แต่... สถิติบอกว่า
คนไทยเฉลี่ย ลงทุนได้ 4-5% (ตำกว่า 7% มาก!)
70% ของคนไทย ไม่มีเงินออมสำรอง
Behavioral finance: คนชอบ "ใช้ก่อน ออมทีหลัง"
ถ้าลดเงื่อนไขลง:
@ 5% return: BUY ชนะ 1.2M
@ 6% return: เกือบเสมอ
@ 7% return: RENT ชนะ 3.3M
@ 8%+ return: RENT ชนะ 5M+
Wealth Path ที่น่าสนใจ:
ปี 1-3: BUY และ RENT ใกล้กัน (เพราะ promo rate)
ปี 4-10: BUY นำ (ผ่อนทำให้ได้ equity)
ปี 11-20: RENT เริ่มแซง (compound interest)
ปี 21-30: RENT ห่าง BUY มากขึ้นเรื่อยๆ
Insight ที่ลึกที่สุด:
"การซื้อบ้าน = การ 'บังคับออม' ถ้าคุณ 'ไม่มีวินัยลงทุน'"
ถ้าคุณรู้ตัวว่าใช้เงินเก่ง ออมไม่ได้ → ซื้อบ้านอาจดีกว่า
ถ้าคุณมีวินัย ลงทุนได้ → เช่า + ลงทุน คุ้มกว่า
Beracha & Johnson (2012) ศึกษา 30 ปีในสหรัฐ พบว่า:
ในเมืองที่มี Price-to-Rent < 20: BUY ชนะ
ในเมืองที่มี Price-to-Rent > 30: RENT ชนะ
EP 14 Sensitivity Matrix
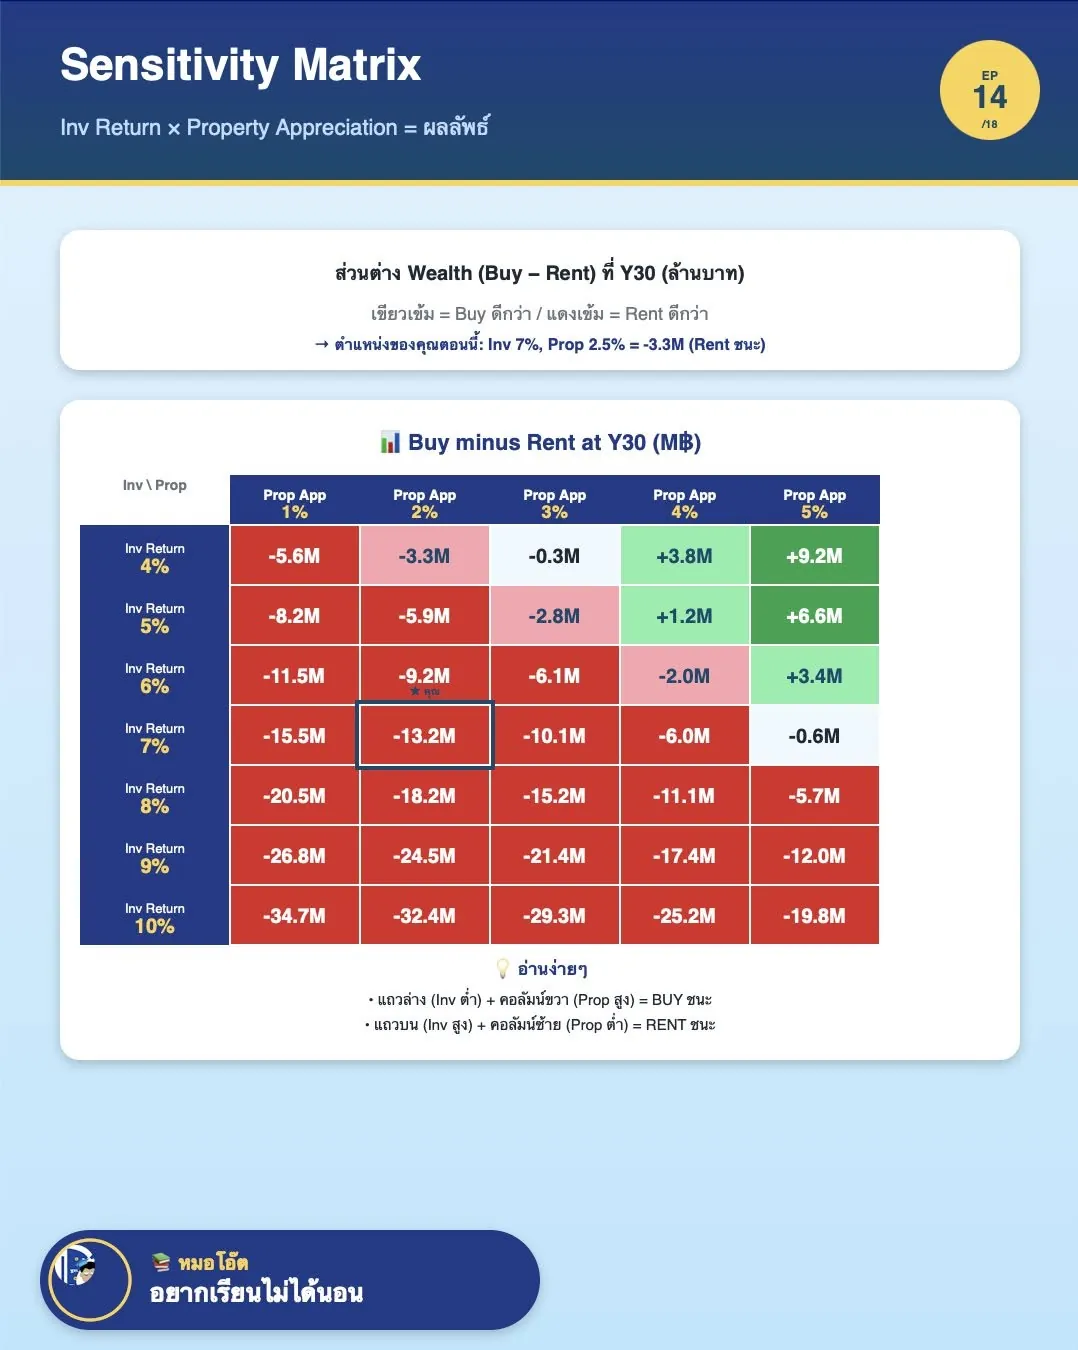
Sensitivity Matrix: ดูได้ทันใจว่าผ่อนหรือเช่าคุ้มกว่ากัน
นี่คือเครื่องมือที่ "ที่ปรึกษาทางการเงินมืออาชีพ" ใช้
แทนที่จะให้คำตอบเดียว — เราดู 35 scenarios พร้อมกัน!
Matrix: Investment Return × Property Appreciation
แกน Y: Investment Return (4% → 10%)
แกน X: Property Appreciation (1% → 5%)
ผลลัพธ์: ส่วนต่าง Wealth Y30 (BUY - RENT) เป็นล้านบาท
เขียวเข้ม = BUY ชนะมาก
เขียวอ่อน = BUY ชนะเล็กน้อย
เทา = เกือบเสมอ
แดงอ่อน = RENT ชนะเล็กน้อย
แดงเข้ม = RENT ชนะมาก
Patterns ที่น่าสนใจ:
1. Property App สูง + Inv Return ต่ำ → BUY ชนะ
ถ้าราคาบ้านขึ้น 5% และคุณลงทุนได้แค่ 4%
→ BUY ชนะ +9.2 ล้าน
2. Property App ต่ำ + Inv Return สูง → RENT ชนะ
ถ้าราคาบ้านขึ้น 1% และคุณลงทุนได้ 10%
→ RENT ชนะ -34.7 ล้าน!
3. กรณีกลาง (2.5%, 7%) → RENT ชนะนิดๆ -3.3M
ตำแหน่งของคุณตอนนี้:
ดูดีๆ ว่าคุณเชื่ออะไร:
A. เชื่อว่าราคาบ้านในไทยจะขึ้น 4-5%/ปี?
• ดูแผนพัฒนาเศรษฐกิจฯ
• ระวัง! REIC: ราคาคอนโด BKK ขึ้น 1.5%/ปี (10 ปีล่าสุด)
B. เชื่อว่าตัวเองลงทุนได้ 7%+ สม่ำเสมอ?
• ตลาดหุ้นไทยเฉลี่ย: 6-8% (10 ปีล่าสุด)
• Index Fund global: 8-10%
• ต้องมี skill + วินัย
C. คาดว่าจะอยู่บ้านนี้กี่ปี?
• > 15 ปี: BUY มี advantage
• < 7 ปี: RENT ชนะแน่ๆ
หมอแนะนำให้ทำ:
1. เลือก Inv Return ที่ "เป็นจริง" สำหรับคุณ (not aspirational)
2. เลือก Property App ที่อิงจริงในเมืองของคุณ
3. ดูช่อง matrix → ตัดสินใจ
อ้างอิง:
Sensitivity Analysis เป็นเทคนิคของ Hertz (1964) HBR
ปรับใช้สำหรับ housing decision ตาม Beracha & Johnson (2012)
EP 15 Decision Tree — 5 คำถาม
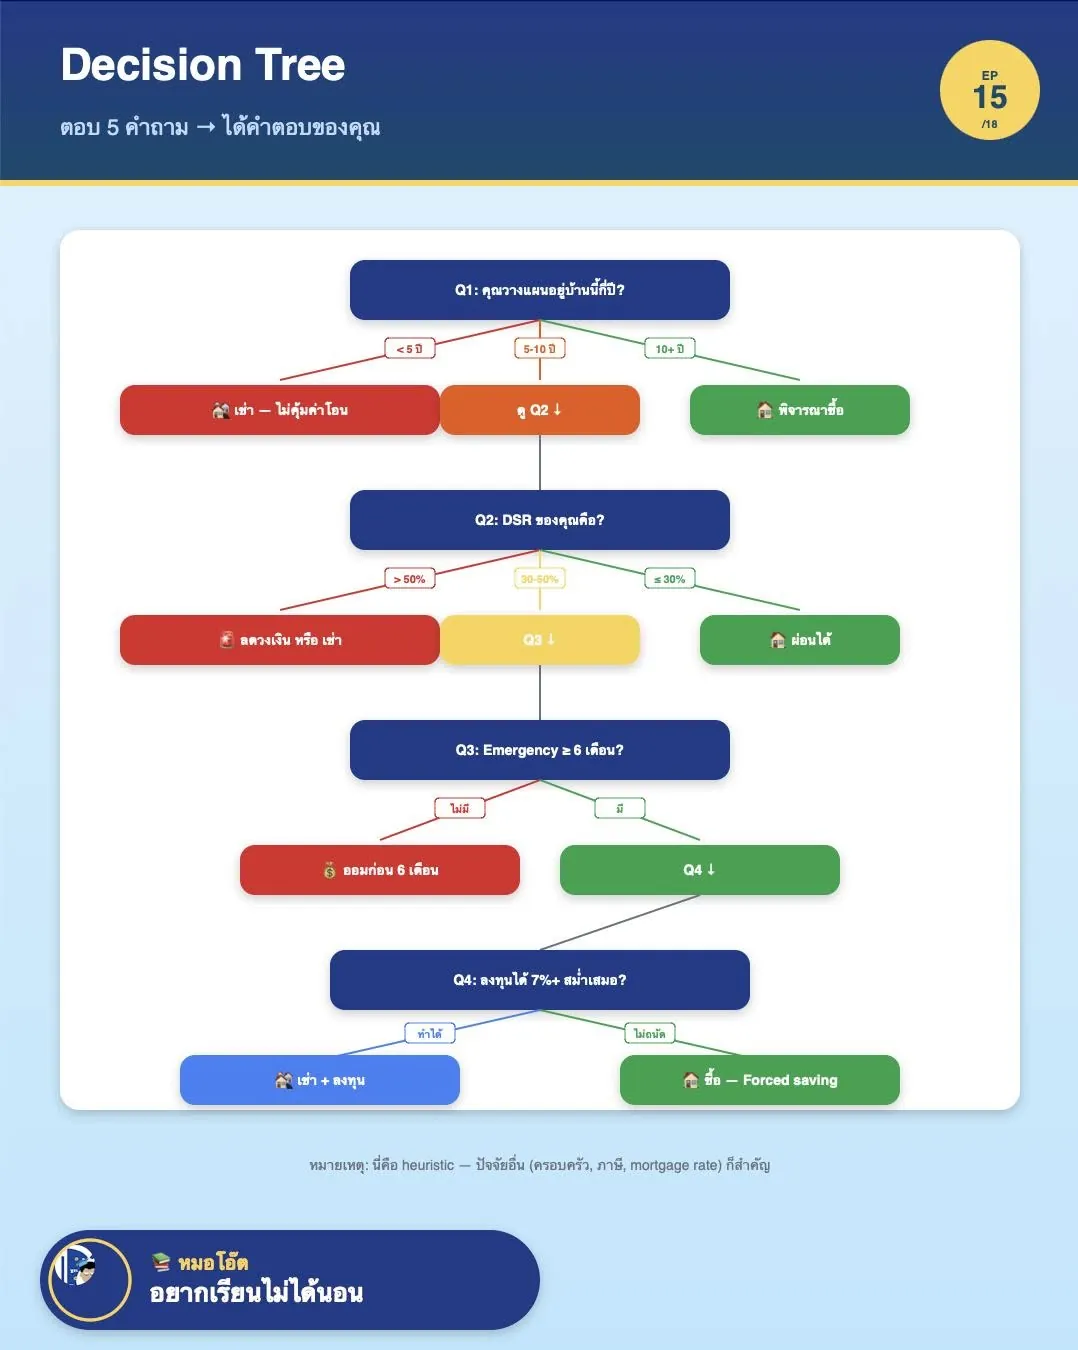
ตอบ 4 คำถาม → ได้คำตอบของคุณ
แทนที่จะคิดวกไปวนมา — ให้ Decision Tree ช่วยคุณ!
Q1: คุณวางแผนอยู่บ้านนี้กี่ปี?
• < 5 ปี →
เช่า (ค่าโอน + ดอกเบี้ยปีแรกไม่คุ้ม)
• 5-10 ปี → ดู Q2
• 10+ ปี →
พิจารณาซื้อ
Q2: DSR ของคุณคือ?
• > 50% →
ลดวงเงินหรือเช่า
• 30-50% → ดู Q3
• ≤ 30% →
ผ่อนได้
Q3: Emergency Fund มี ≥ 6 เดือนไหม?
• ไม่มี →
ออมก่อน 6 เดือน (ห้ามซื้อบ้าน!)
• มี → ดู Q4
Q4: ลงทุนได้ 7%+ สม่ำเสมอไหม?
• ทำได้ →
เช่า + ลงทุน (RENT path)
• ไม่ถนัด →
ซื้อ — Forced saving (BUY path)
4 Quick Wins:
ถ้าตอบ "ไม่" ที่ Q1 หรือ Q3 → ห้ามซื้อ
ถ้า DSR > 50% (Q2) → ลดวงเงิน 30-40%
ถ้าตอบ "ใช่" ทั้ง Q1, Q2, Q3 + ลงทุนเก่ง → RENT
ถ้าตอบ "ใช่" ทั้ง Q1, Q2, Q3 + ไม่มีวินัย → BUY
ข้อสังเกต:
Decision Tree นี้คือ "heuristic" (กฎหัวแม่โป้ง)
ปัจจัยอื่นที่ก็สำคัญแต่ไม่อยู่ในนี้:
• ฐานภาษี (สูงกว่า 25% → ผ่อนคุ้มกว่า)
• Mortgage rate ปัจจุบัน (ต่ำกว่า 5% → ผ่อนคุ้ม)
• ค่าเช่าในตลาด (Price-to-Rent ratio)
• ครอบครัว / มีลูก / สัตว์เลี้ยง
• สภาพจิตใจ (ต้องการ stability หรือไม่)
Case study: หมอโอ๊ต
Q1: อยู่ ≥ 10 ปี?
ใช่ (จะเป็นบ้านครอบครัว)
Q2: DSR? 23.7%
Safe
Q3: Emergency 6 เดือน?
มี
Q4: ลงทุน 7%?
ถนัด (CFP)
→ ตอบทุกข้อ "ใช่" + ลงทุนเก่ง = RENT path!
แต่... ฐานภาษี 35% + ครอบครัวต้องการบ้าน + ปัจจัยที่ไม่อยู่ใน tree
→ ตัดสินใจซื้อ + เร่งโปะ + Refi
นี่คือเหตุผลที่ "Decision Tree เป็นแค่จุดเริ่มต้น"
ของจริง = ต้องดูภาพรวม + ปัจจัยทางอารมณ์
อ้างอิง: Decision Tree Methodology — Magee (1964) HBR
ปรับใช้สำหรับ housing โดย Henderson & Ioannides (1983)
EP 16 Persona Match — ใครเหมาะอะไร
6 Personas: คุณคือคนแบบไหน?
เหมาะกับการ "ซื้อ":
ครอบครัวมีลูก
• อยู่นาน 15+ ปี ต้องการ stability
• อยากตกแต่งบ้าน, มีสวน, สัตว์เลี้ยง
• ลูกไปโรงเรียนใกล้บ้าน → ไม่อยากย้าย
• Sinai & Souleles (2005): hedge against rent risk สำคัญที่สุดในกลุ่มนี้
พนักงานมั่นคง
• บริษัทเดียว 5+ ปี, ฐานภาษี 35%
• ลดหย่อนคุ้มมาก (35,000 ฿/ปี = 1.05M ใน 30 ปี)
• รายได้ stable, มี emergency 12+ เดือน
• ผ่อน = forced saving ที่ดี
ใกล้เกษียณ
• อยากปลด debt ก่อนเกษียณ
• ไม่ต้องการ lifestyle ผันผวน
• ครอบครัวอยากผูกพันกับบ้าน
• Sinai & Souleles (2005): housing เป็น retirement insurance
เหมาะกับการ "เช่า":
Digital Nomad
• ทำงาน remote, ย้ายประเทศบ่อย
• ไม่ต้องการ tied down
• ค่าเช่าต่ำกว่าค่างวด 30%+
• "Optionality" มีค่ามากกว่าการสะสมทรัพย์
Startup Founder / Freelance
• รายได้ผันผวน ขึ้นๆ ลงๆ
• เงินทุกบาทต้อง reinvest ในธุรกิจ
• เช่า = preserve liquidity
• ผ่อนบ้านอาจเสี่ยง bankruptcy ถ้าธุรกิจล้ม
นักลงทุนเก่ง
• ทำผลตอบแทน 10%+ สม่ำเสมอ
• ไม่อยากผูก capital ใน real estate
• Diversify ใน stocks/crypto/bonds/REIT
• Beracha & Johnson (2012): ผู้มีทักษะลงทุนสูง — RENT ชนะ
ตารางเปรียบเทียบเชิงคุณสมบัติ:
[ลักษณะ] | [ซื้อ] | [เช่า]
• Liquidity: ต่ำ vs สูง
• Forced saving:
vs
• Hedge inflation:
vs
(ค่าเช่าตามเงินเฟ้อ)
• Flexibility: ต่ำ vs สูง
• Maintenance: ต้องดู vs เจ้าของจัดการ
• Tax shield: 100k ลดหย่อน vs ไม่มี
• Capital ใช้: 10-30% vs 1-2 เดือน
หมอโอ๊ตขอสรุป:
ไม่มี "ทางเลือกที่ถูก" — มีแค่ "ทางเลือกที่ใช่สำหรับคุณ"
ถามตัวเอง 3 คำถาม:
1. ฉันอยู่บ้านนี้กี่ปี?
2. ฉันมีวินัยลงทุนไหม?
3. ฉันต้องการ stability หรือ flexibility?
ตอบ 3 ข้อนี้ → คุณจะรู้คำตอบ
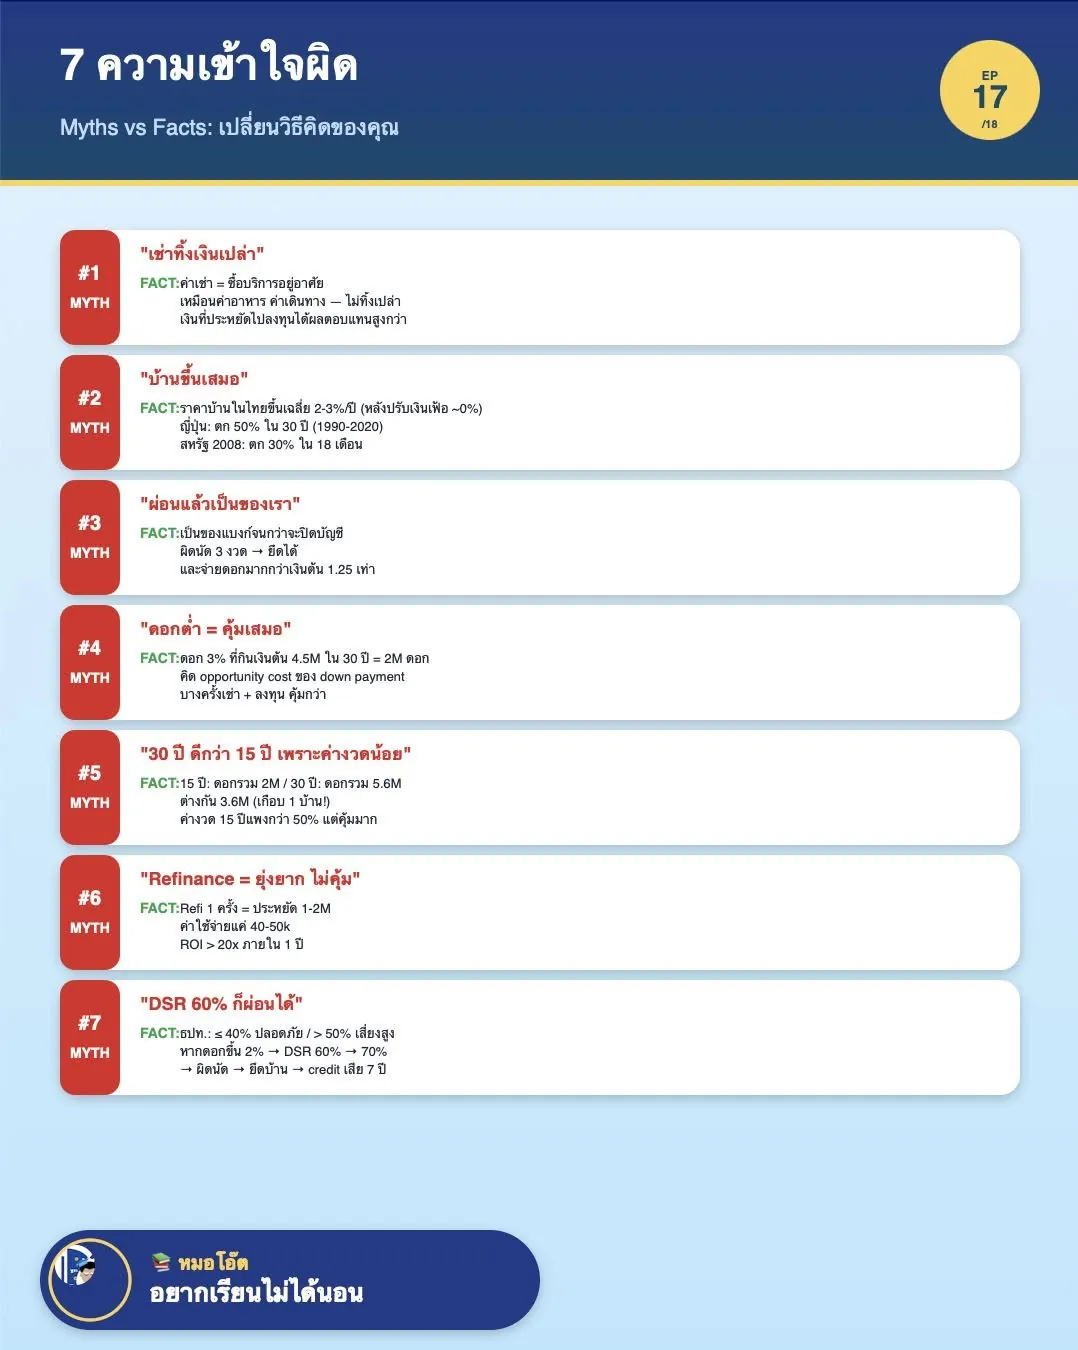
EP 17 7 ความเข้าใจผิดเรื่องบ้าน
7 ความเข้าใจผิดที่ทำให้คุณตัดสินใจพลาด
#1 MYTH: "เช่าทิ้งเงินเปล่า"
FACT: ค่าเช่า = ซื้อบริการอยู่อาศัย (เหมือนค่าอาหาร, ค่าเดินทาง)
ไม่ทิ้งเปล่า — เงินที่ประหยัดไปลงทุน ผลตอบแทนสูงกว่า
#2 MYTH: "บ้านขึ้นเสมอ"
FACT: ราคาบ้านในไทยขึ้น 2-3%/ปี (หลังเงินเฟ้อ ~0%)
• ญี่ปุ่น: ตก 50% ใน 30 ปี (1990-2020)
• สหรัฐ 2008: ตก 30% ใน 18 เดือน
• Bracke (2015): property cycle 13-18 ปี
#3 MYTH: "ผ่อนแล้วเป็นของเรา"
FACT: เป็นของแบงก์จนกว่าจะปิดสัญญา
ผิดนัด 3 งวด → ยึดได้ และจ่ายดอกมากกว่าเงินต้น 1.25 เท่า
#4 MYTH: "ดอกต่ำ = คุ้มเสมอ"
FACT: ดอก 3% × 4.5M × 30 ปี = 2M ดอก (ยังเยอะ!)
ต้องคิด opportunity cost ของ down payment
บางครั้งเช่า + ลงทุน คุ้มกว่า (ดู EP14)
#5 MYTH: "30 ปี ดีกว่า 15 ปี เพราะค่างวดน้อย"
FACT:
• 15 ปี: ดอกรวม 2M / ค่างวด 30,000
• 30 ปี: ดอกรวม 5.6M / ค่างวด 18,948 → 28,404
ต่างกัน 3.6M (เกือบ 1 บ้าน!)
ถ้ารายได้พอ → 15 ปี คุ้มมาก
#6 MYTH: "Refinance = ยุ่งยาก ไม่คุ้ม"
FACT:
• Refi 1 ครั้ง = ประหยัด 1-2M
• ค่าใช้จ่ายแค่ 40-50k
• ROI > 20x ภายใน 1 ปี
• 90% ของผู้ผ่อนไม่เคยทำ refi → เสียโอกาสมหาศาล
#7 MYTH: "DSR 60% ก็ผ่อนได้"
FACT:
• ธปท.: ≤ 40% ปลอดภัย / > 50% เสี่ยงสูง
• หากดอกขึ้น 2% → DSR 60% → 70%
• ผิดนัด → ยึดบ้าน → credit เสีย 7-10 ปี
บทเรียน:
อย่าเชื่อ "Conventional Wisdom"
อย่าเชื่อ marketing ของ developer
อย่าเชื่อแค่ความรู้สึก
เชื่อ → ตัวเลข + งานวิจัย + Stress Test
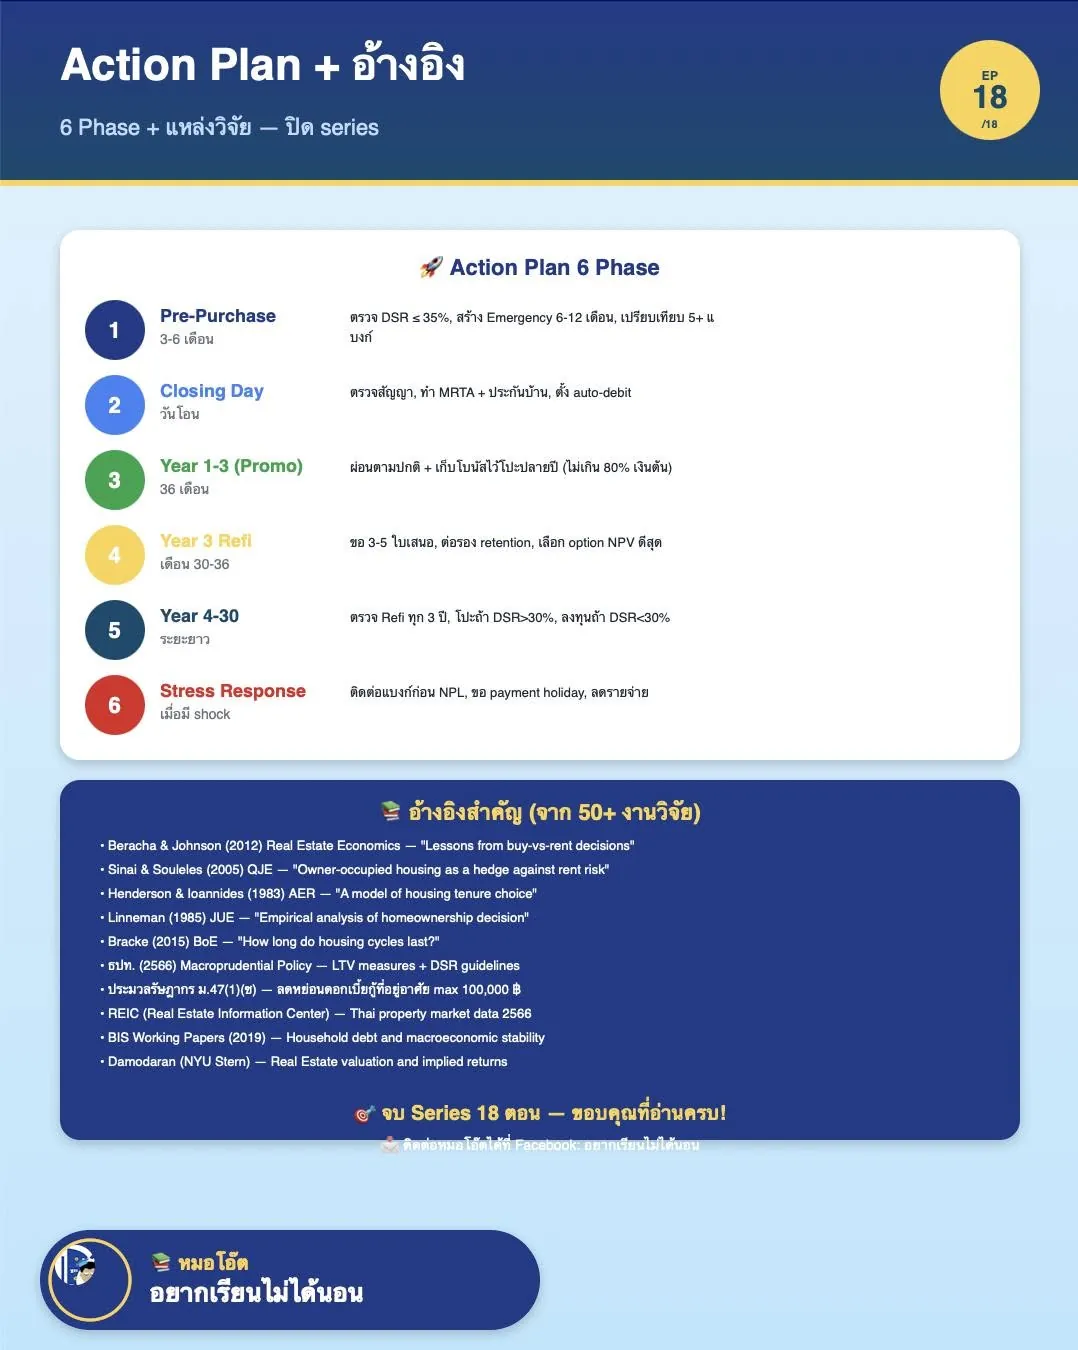
อ้างอิง:
• Bracke (2015) — Bank of England
• ธปท. (2566) — Macroprudential Policy
• Beracha & Johnson (2012) — Real Estate Economics
• Sinai & Souleles (2005) — QJE
EP 18 Action Plan + Bibliography
ขอบคุณที่อ่านครบ 18 ตอน!
นี่คือ Action Plan สำหรับการตัดสินใจครั้งใหญ่ในชีวิต
6 Phase Action Plan:
Phase 1: Pre-Purchase (3-6 เดือน ก่อนซื้อ)
• ตรวจ DSR ≤ 35% / LTV ≤ 90%
• สร้าง Emergency 6-12 เดือน
• ตรวจ credit score (NCB)
• เปรียบเทียบ 5+ แบงก์
→ Outcome: เลือก loan ดีที่สุด, ลด rejection risk
Phase 2: Closing Day (วันโอน)
• ตรวจสัญญาให้ละเอียด (lawyer)
• ทำประกัน MRTA + ประกันบ้าน
• เก็บเอกสารทั้งหมด (digital + physical)
• ตั้ง auto-debit
→ Outcome: ป้องกันความเสี่ยงตั้งแต่วันแรก
Phase 3: Year 1-3 (Promo Period)
• ผ่อนตามปกติ + เก็บโบนัสไว้โปะปลายปี
• อย่าโปะเกิน 80% ของเงินต้น (penalty)
• ติดตาม MRR market
→ Outcome: ลดดอกเบี้ยรวม 10-20%
Phase 4: Year 3 (Refi Decision)
สำคัญมาก!
• ขอใบเสนอจาก 3-5 แบงก์
• ต่อรอง retention กับแบงก์เดิม
• เลือก option ที่ NPV ดีสุด (ดู Sheet 5)
→ Outcome: ประหยัดดอก 1-2M ตลอดสัญญา
Phase 5: Year 4-30 (Floating)
• ตรวจ Refi ทุก 3 ปี
• โปะถ้า DSR > 30%
• ลงทุน free cash ถ้า DSR < 30%
• ทำประกันสุขภาพ/CI เพิ่ม
→ Outcome: ปิดบ้านเร็ว + สะสมความมั่งคั่ง
Phase 6: Stress Response (เมื่อเกิด shock)
• ติดต่อแบงก์ก่อน NPL — ขอ payment holiday
• ลดรายจ่ายฉุกเฉิน
• ขายสินทรัพย์อื่นก่อนขายบ้าน
• ถ้า underwater + ตกงาน → บางครั้งขายและกลับเช่าดีกว่า
→ Outcome: หลีกเลี่ยง default และ credit ดีอยู่
หมอโอ๊ต อยากเรียนไม่ได้นอน