Amortization Schedule — อ่านตารางผ่อนให้เป็น
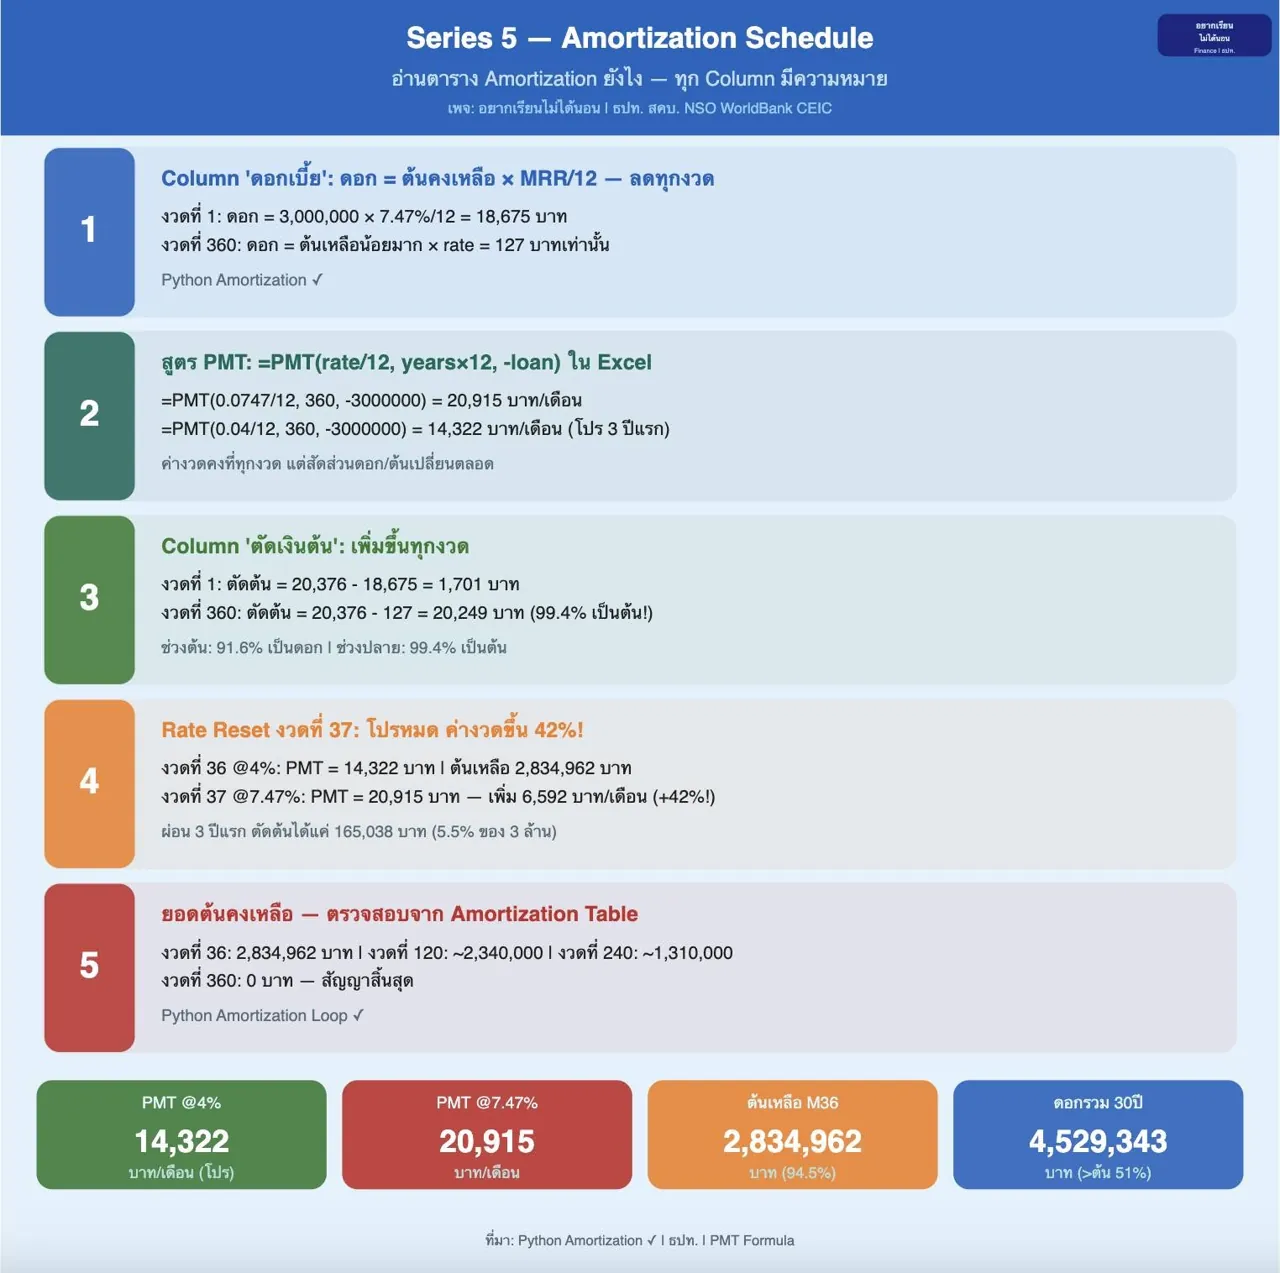
ภาพที่ 1 : อ่านตาราง Amortization ยังไง?
ตาราง Amortization คือ 'DNA ของสัญญาเงินกู้' อ่านเป็นแล้วประหยัดได้มาก!
ตัวอย่าง: กู้บ้าน 3,000,000 บาท | ดอก 4%/ปี (ปีที่ 1-3) แล้ว 7.47%/ปี | ผ่อน 30 ปี
งวดที่ ค่างวด (฿) ดอกเบี้ย (฿) ตัดต้น (฿) ต้นคงเหลือ (฿) %ตัดต้น
1 14,322 10,000 4,322 2,995,678 30.2%
12 14,322 9,948 4,374 2,946,705 30.5%
36 14,322 9,783 4,539 2,834,962 31.7%
37 20,376 17,648 2,728 2,832,234 13.4%
Rate Reset!
60 20,376 17,615 2,761 2,823,012 13.6%
120 20,376 14,588 5,788 2,340,000 28.4%
240 20,376 9,882 10,494 1,310,000 51.5%
360 20,376 127 20,249 0 99.4%
งวดที่ 37: Rate Reset! ค่างวดพุ่งจาก 14,322 → 20,376 บาท (+42%)
เงินต้นหลัง 36 งวด = 2,834,962 บาท — ยังเหลือ 94.5% ของต้นเดิม!
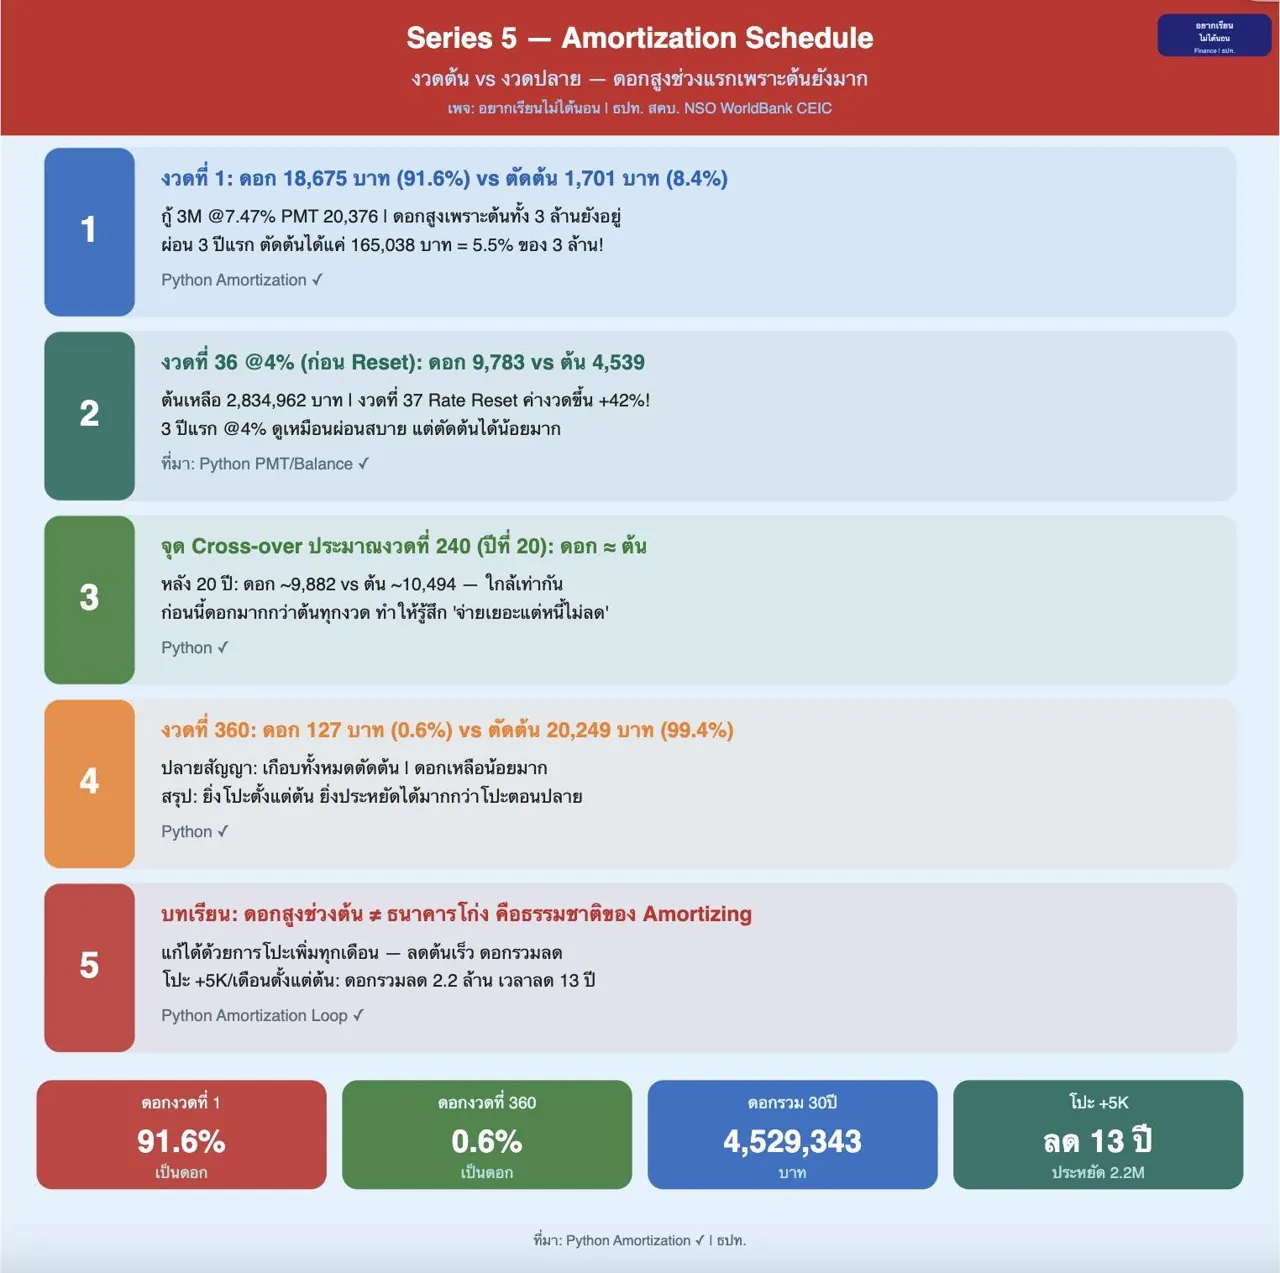
ภาพที่ 2 : งวดต้น vs งวดปลาย — ทำไมดอกสูงมากช่วงแรก
ผ่อนบ้านปีแรกๆ รู้สึกว่า 'จ่ายเยอะแต่หนี้ไม่ลด'? เพราะเป็นแบบนี้จริงๆ!
ตัวเลขจริงจาก Amortization (กู้ 3M @7.47% 30ปี):
● งวดที่ 1: ดอก 18,675 บาท vs ตัดต้น 1,701 บาท = 91.7% เป็นดอก!
● งวดที่ 36: ดอก 17,694 บาท vs ตัดต้น 2,628 บาท = 87.1% เป็นดอก
● งวดที่ 120 (ปีที่ 10): ดอก 14,588 บาท vs ตัดต้น 5,788 บาท
● งวดที่ 240 (ปีที่ 20): จุด Cross-over! ดอก ≈ 9,882 vs ต้น ≈ 10,494 (ใกล้เท่ากัน)
● งวดที่ 360 (สุดท้าย): ดอก 127 บาท vs ตัดต้น 20,249 บาท = 99.4% ตัดต้น!
ผ่อน 3 ปีแรก: ตัดต้นได้แค่ 165,038 จาก 3,000,000 (5.5%!)
บทเรียน: โปะตั้งแต่ต้น ประหยัดได้มากกว่าโปะตอนปลายสัญญาหลายเท่า
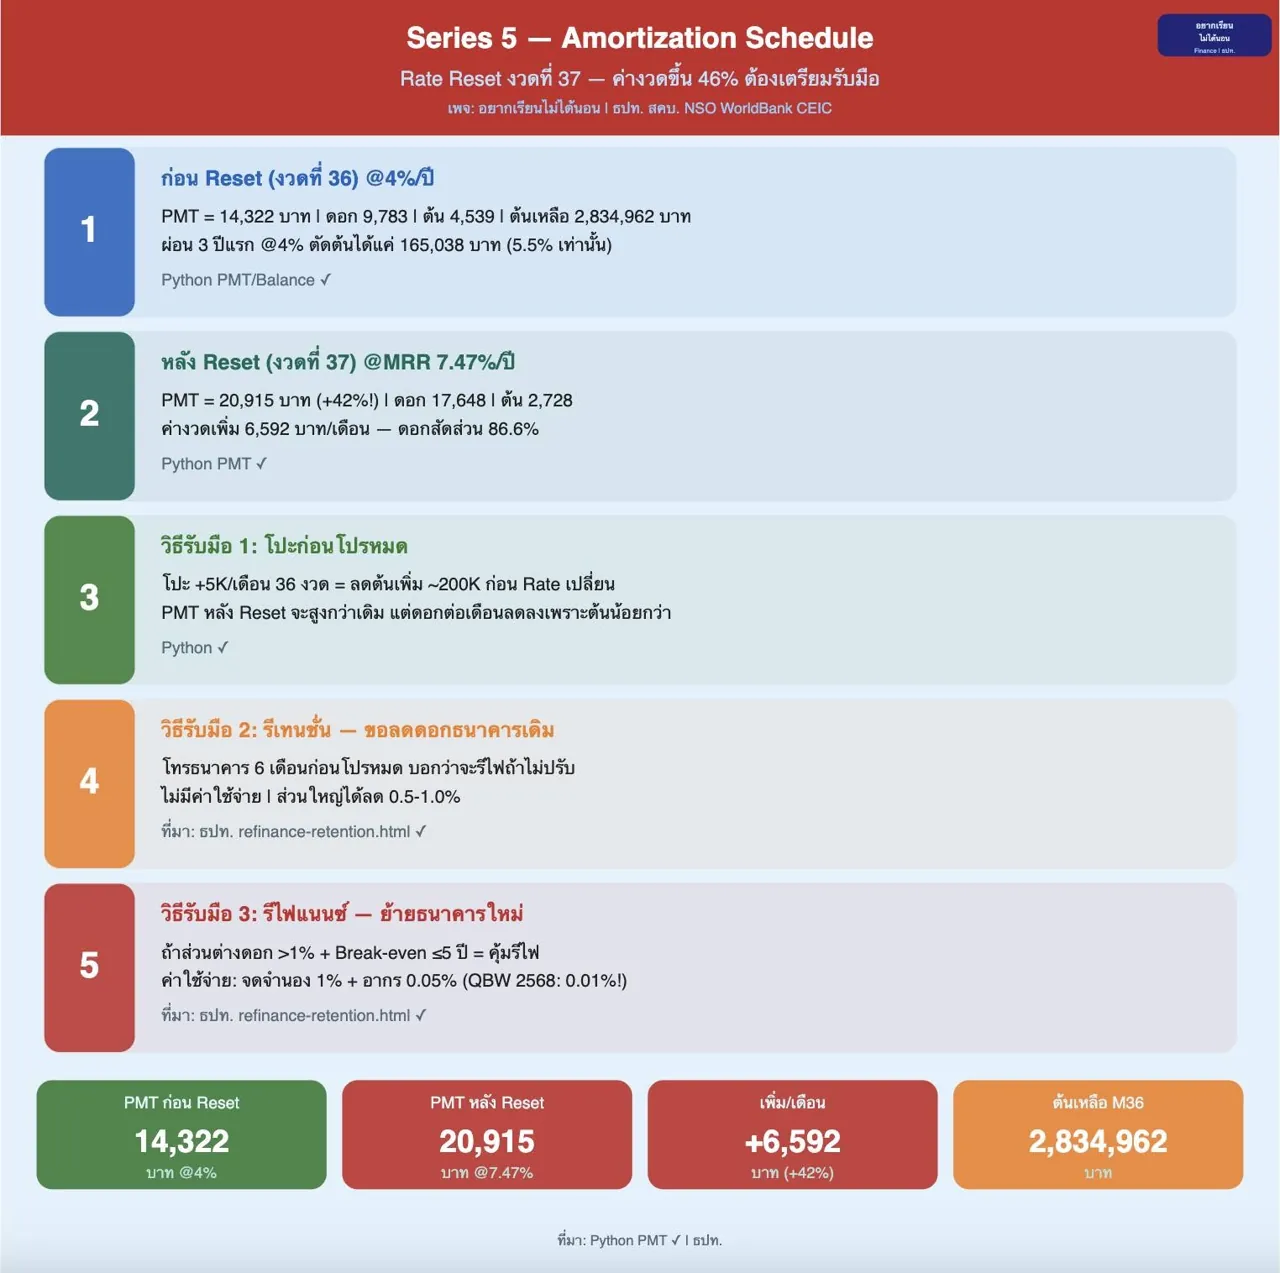
ภาพที่ 3 : Rate Reset งวดที่ 37 — โปรหมดค่างวดขึ้น 42%!
3 ปีแรกจ่าย 14,322 — งวดที่ 37 เพิ่มเป็น 20,376 ทันที! เตรียมรับมือยังไง?
ก่อน Reset (งวดที่ 36) @4%/ปี:
● PMT: 14,322 บาท | ดอก: 9,783 บาท | ต้น: 4,539 บาท
● ยอดต้นคงเหลือ: 2,834,962 บาท
หลัง Reset (งวดที่ 37) @MRR 7.47%/ปี:
● PMT: 20,376 บาท (+42%!) | ดอก: 17,648 บาท | ต้น: 2,728 บาท
● ดอกสัดส่วน = 86.6% ของค่างวด — สูงสุดรอบใหม่!
ผ่อน 3 ปี ได้ตัดต้นแค่ 165,038 บาท (5.5% ของ 3 ล้าน)
วิธีรับมือที่ดีที่สุด:
● โปะ +5,000/เดือน ตั้งแต่งวดที่ 1 → ประหยัดดอก ≈ 2.2 ล้านบาท!
● รีไฟแนนซ์ก่อนโปรหมด: ขอ Retention หรือย้ายธนาคาร
● เตรียมงบค่างวดใหม่ 6,054 บาท/เดือน ไว้ล่วงหน้า
PMT 14,322.46 (4%/ปี) และ 20,376.02 (7.47%/ปี)
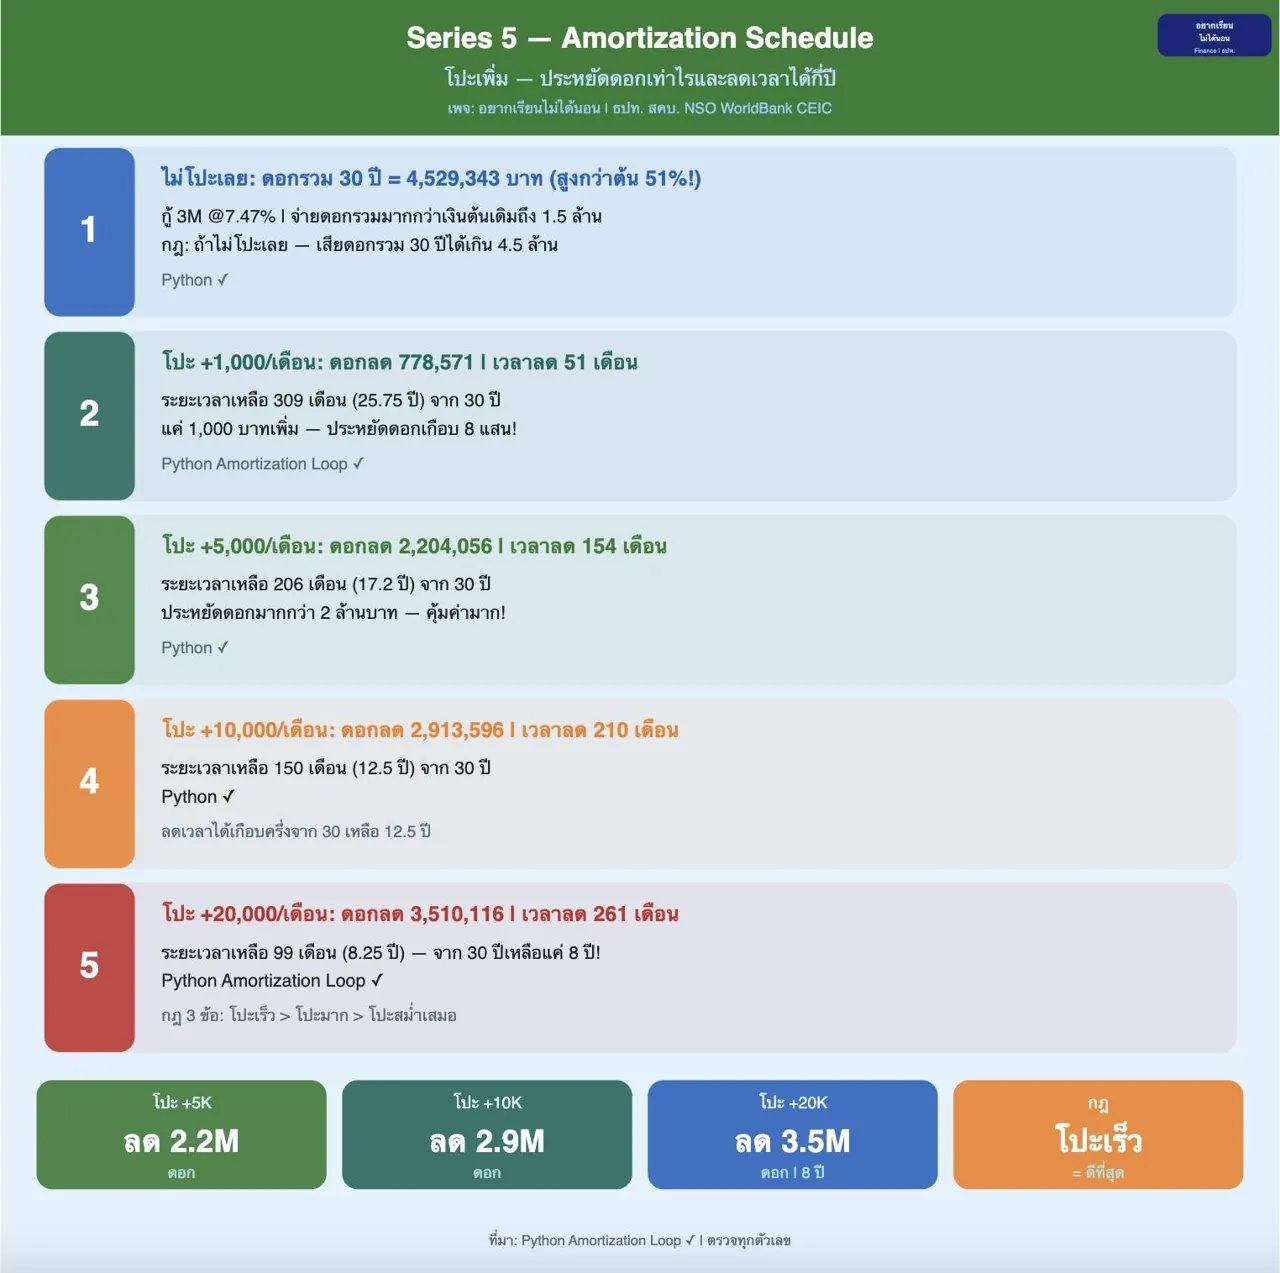
ภาพที่ 4 : โปะ ณ งวดต่างๆ — ผลต่างกันแค่ไหน?
โปะเพิ่มเดือนละ 5,000 บาท — ผลต่างกันมากแค่ไหนตามเวลา?
ตารางสรุป: กู้บ้าน 3M @7.47%/ปี 30 ปี
โปะเพิ่ม/เดือน +0฿
ระยะเวลา (เดือน) 360
ระยะเวลา (ปี) 30.0 ปี
ดอกที่ประหยัด (฿) —
โปะเพิ่ม/เดือน +500฿
ระยะเวลา (เดือน) 332
ระยะเวลา (ปี) 27.7 ปี
ดอกที่ประหยัด (฿) 433,784
โปะเพิ่ม/เดือน +1,000฿
ระยะเวลา (เดือน) 309
ระยะเวลา (ปี) 25.8 ปี
ดอกที่ประหยัด (฿) 778,571
โปะเพิ่ม/เดือน +2,000฿
ระยะเวลา (เดือน) 272
ระยะเวลา (ปี) 22.7 ปี
ดอกที่ประหยัด (฿) 1,299,058
โปะเพิ่ม/เดือน +5,000฿
ระยะเวลา (เดือน) 206
ระยะเวลา (ปี) 17.2 ปี
ดอกที่ประหยัด (฿) 2,204,056
โปะเพิ่ม/เดือน +10,000฿
ระยะเวลา (เดือน) 150
ระยะเวลา (ปี) 12.5 ปี
ดอกที่ประหยัด (฿) 2,913,596
โปะเพิ่ม/เดือน +20,000฿
ระยะเวลา (เดือน) 99
ระยะเวลา (ปี) 8.3 ปี
ดอกที่ประหยัด (฿) 3,510,116
ไม่โปะเลย: ดอกรวม 4,529,343 บาท ใน 30 ปี — เสียดอกมากกว่าต้นเดิม!
โปะ +20,000/เดือน ตั้งแต่ต้น: ประหยัด 3,510,116 บาท | ลดจาก 30 ปีเหลือ 8 ปี 3 เดือน!
กฎ 3 ข้อของการโปะ:
● 1. ยิ่งโปะเร็ว ยิ่งประหยัดได้มากกว่า
● 2. ยิ่งโปะมาก ยิ่งประหยัดได้มากกว่า
● 3. โปะน้อยสม่ำเสมอ ดีกว่าโปะมากๆ นานๆ ครั้ง
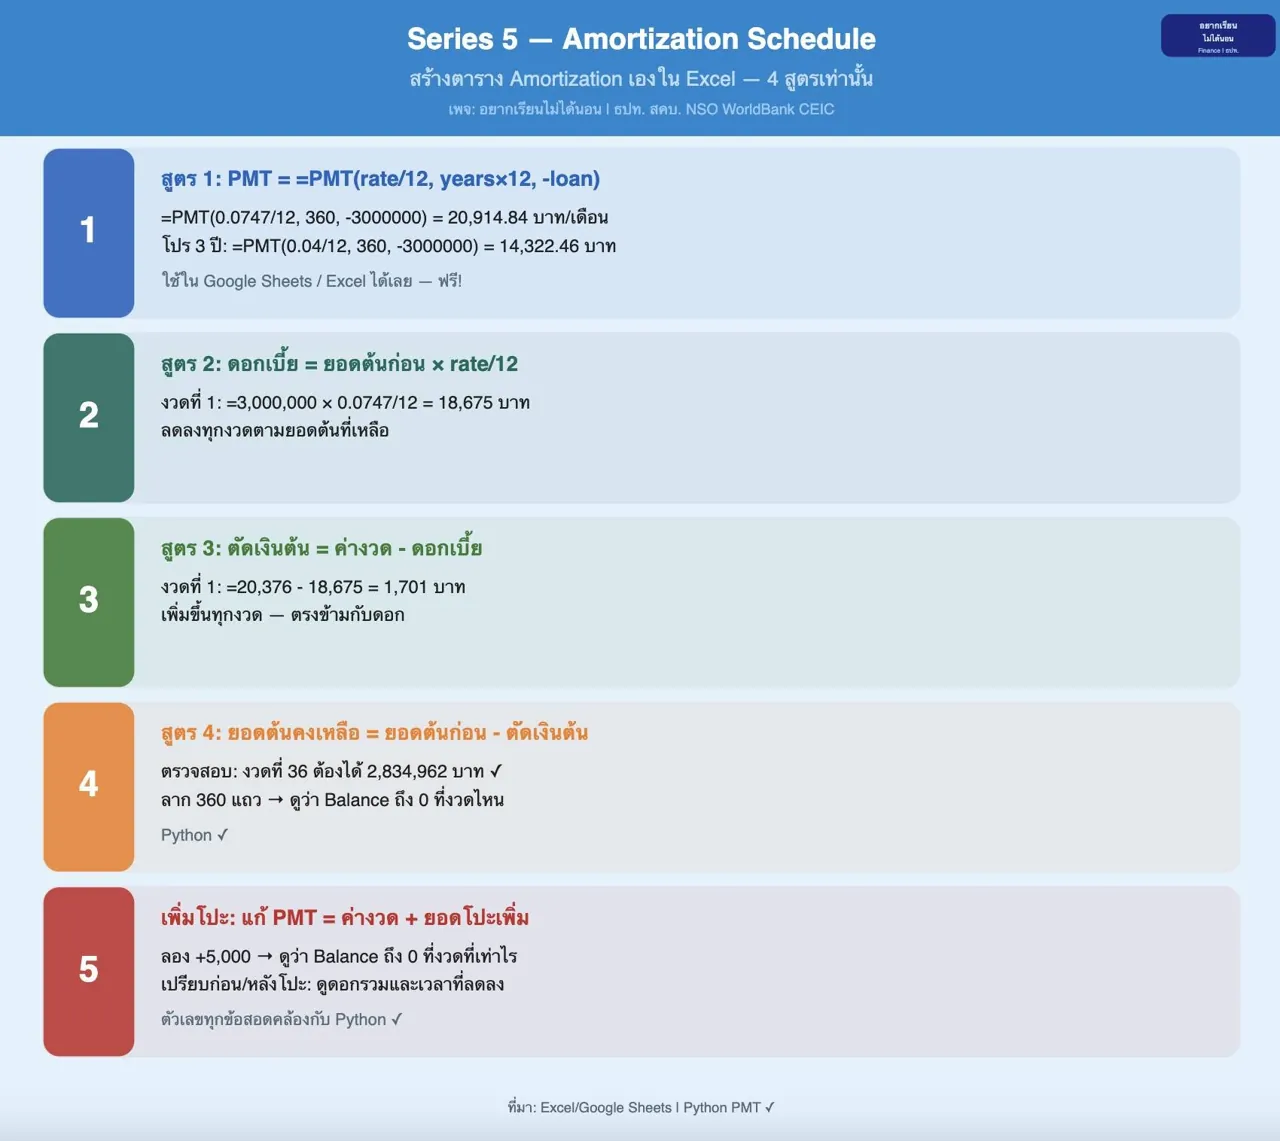
ภาพที่ 5 : สร้างตาราง Amortization เองได้ใน excel
สร้างตาราง Amortization เองได้ใน Google Sheets/Excel — ใช้สูตรง่ายๆ 4 ขั้น!
4 สูตรหลักที่ต้องใช้:
● 1. ค่างวด (PMT): =PMT(rate/12, years*12, -loan)
○ ตัวอย่าง: =PMT(0.0747/12, 360, -3000000) = 20,376.02 บาท
● 2. ดอกเบี้ยต่องวด: =ยอดต้นก่อนหน้า × rate/12
○ งวดที่ 1: =3,000,000 × 0.0747/12 = 18,675 บาท
● 3. ตัดเงินต้น: =ค่างวด - ดอกเบี้ย
○ งวดที่ 1: =20,376 - 18,675 = 1,701 บาท
● 4. ยอดต้นคงเหลือ: =ยอดต้นก่อนหน้า - ตัดเงินต้น
○ ตรวจสอบ: งวดที่ 36 ต้องได้ 2,834,962 บาท
เพิ่มโปะได้ง่ายมาก:
● แก้บรรทัด 'ค่างวด' เป็น: =PMT + ยอดโปะเพิ่ม
● ลาก 360 แถว — แล้วดูว่า Balance ถึง 0 เมื่อไร
● ลอง +5,000 แล้วดูประหยัดได้กี่ปี กี่บาท
หมอโอ๊ต อยากเรียนไม่ได้นอน