กฎหมายที่ต้องรู้ก่อนกู้เงิน
สคบ.2565 • Responsible Lending 2567 • LTV • Quick Big Win 2568
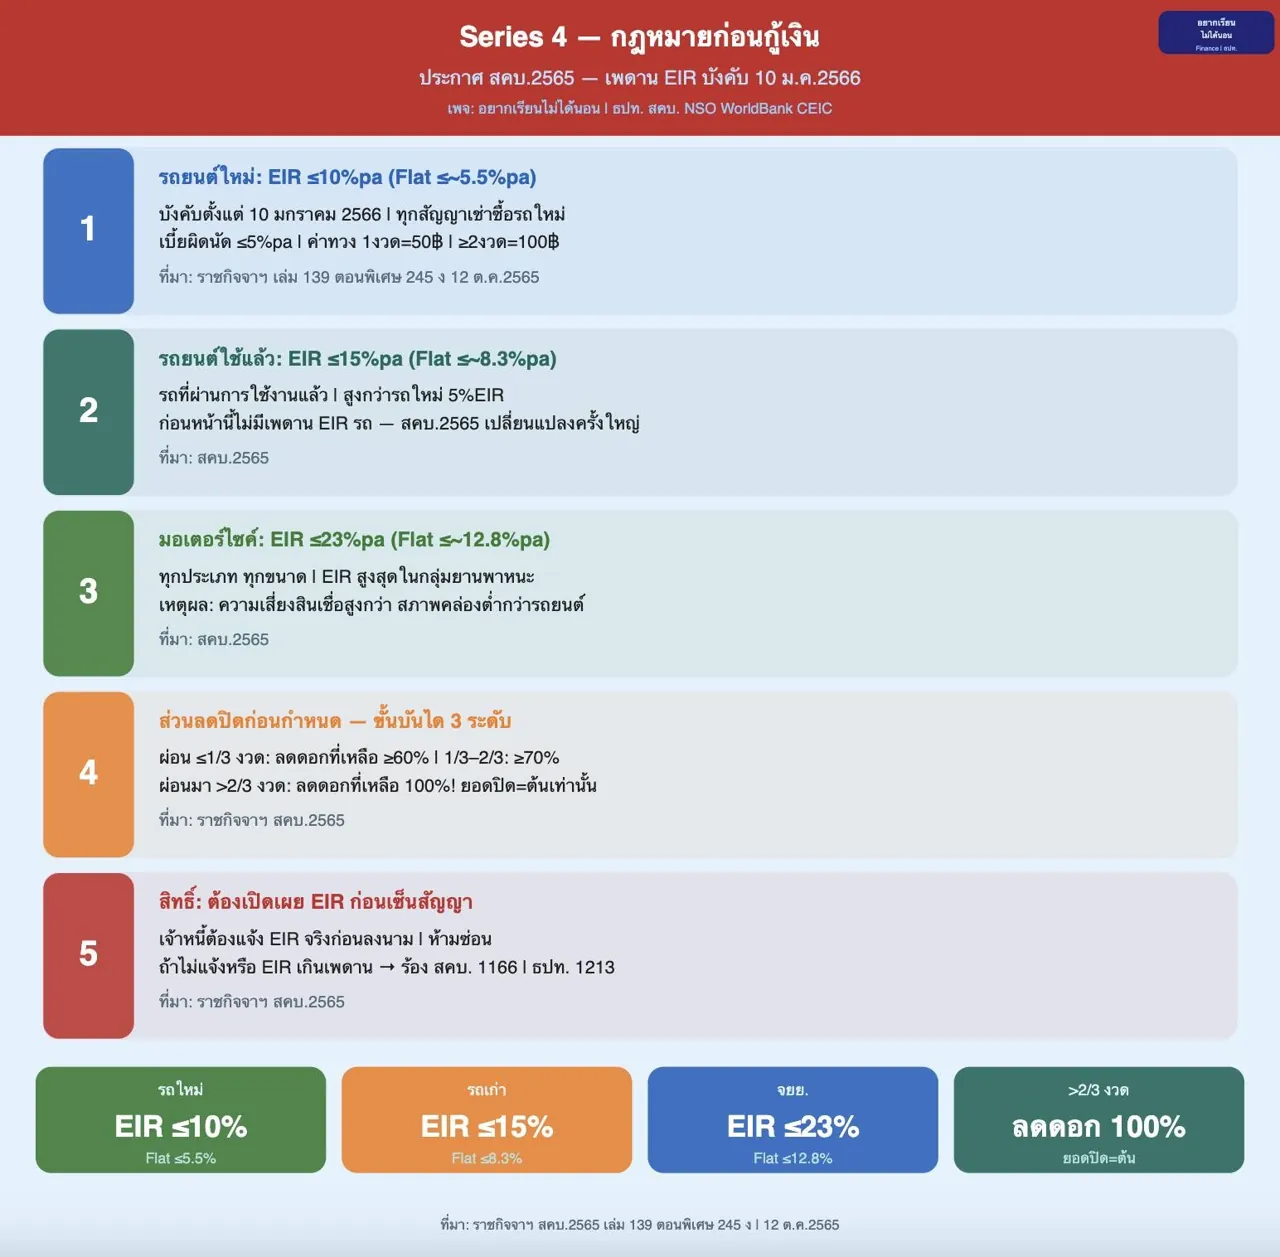
ภาพที่ 1 : ประกาศ สคบ.2565 — เพดาน EIR ที่ต้องรู้
ซื้อรถแล้วถูกคิดดอกเกิน? ตรวจสอบด้วยตัวเองได้เลย!
ประกาศ สคบ.2565 กำหนดเพดาน EIR (บังคับใช้ 10 ม.ค.2566):
●
รถใหม่: EIR สูงสุด 10%/ปี (≈ Flat max 5.5%pa)
●
รถเก่า: EIR สูงสุด 15%/ปี (≈ Flat max 8.3%pa)
●
มอเตอร์ไซค์: EIR สูงสุด 23%/ปี (≈ Flat max 12.8%pa)
เงื่อนไขสำคัญอื่นๆ:
● เบี้ยปรับผิดนัด: ไม่เกิน 5%/ปี คำนวณจากต้นค้างชำระเท่านั้น
● ค่าทวงถาม: ค้าง 1 งวด ≤50 บาท | ค้าง ≥2 งวด ≤100 บาท
● ส่วนลดปิดก่อน ≤1/3: ได้ลดดอกที่เหลือ 60% ขึ้นไป
● ส่วนลดปิดก่อน 1/3–2/3: ได้ลดดอกที่เหลือ 70% ขึ้นไป
● ส่วนลดปิดก่อน >2/3: ได้ลดดอกที่เหลือ 100%!
ผ่อนมาแล้ว 40 งวด (60งวด) = 66.7% > 2/3 → ปิดได้ฟรีดอก 100%!
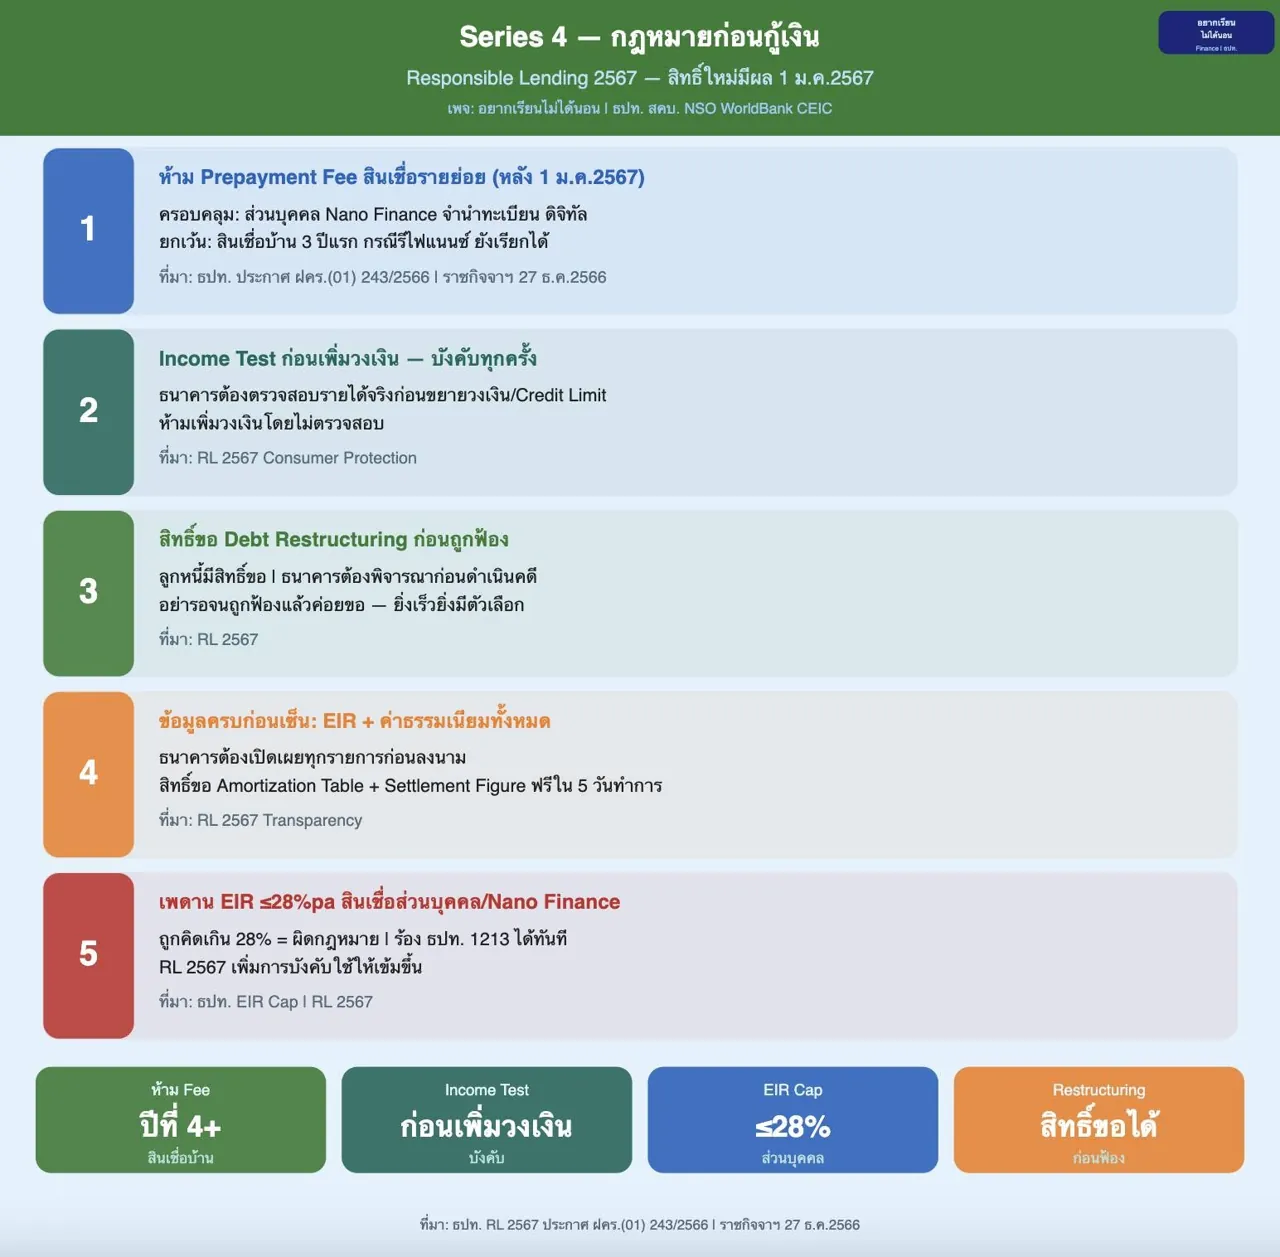
ภาพที่ 2 : Responsible Lending 2567 — สิทธิ์ใหม่
ข่าวดี! ตั้งแต่ ม.ค.2567 ธนาคารห้ามเรียกค่าปรับปิดหนี้ก่อนกำหนด!
ประกาศ ธปท. ฝคร.(01) 243/2566 | มีผล 1 มกราคม 2567
สิทธิ์ใหม่ที่ลูกหนี้ต้องรู้:
●
ห้ามธนาคารเรียก Prepayment Fee สินเชื่อรายย่อย
●
สินเชื่อส่วนบุคคล, Nano Finance, จำนำทะเบียน, ดิจิทัล = ไม่มีค่าปรับ
●
ยกเว้น: สินเชื่อบ้าน 3 ปีแรก กรณีรีไฟแนนซ์ ยังเรียกได้
●
Income Test ก่อนเพิ่มวงเงิน: ธนาคารต้องตรวจสอบรายได้จริง
●
สิทธิ์ขอ Debt Restructuring ก่อนถูกดำเนินคดี
●
เพดาน EIR 28%/ปี สินเชื่อส่วนบุคคล (ยังมีผล)
บ้านที่กู้อยู่ ถ้าผ่าน 3 ปีแรกแล้ว → ห้ามเรียก Prepayment Fee
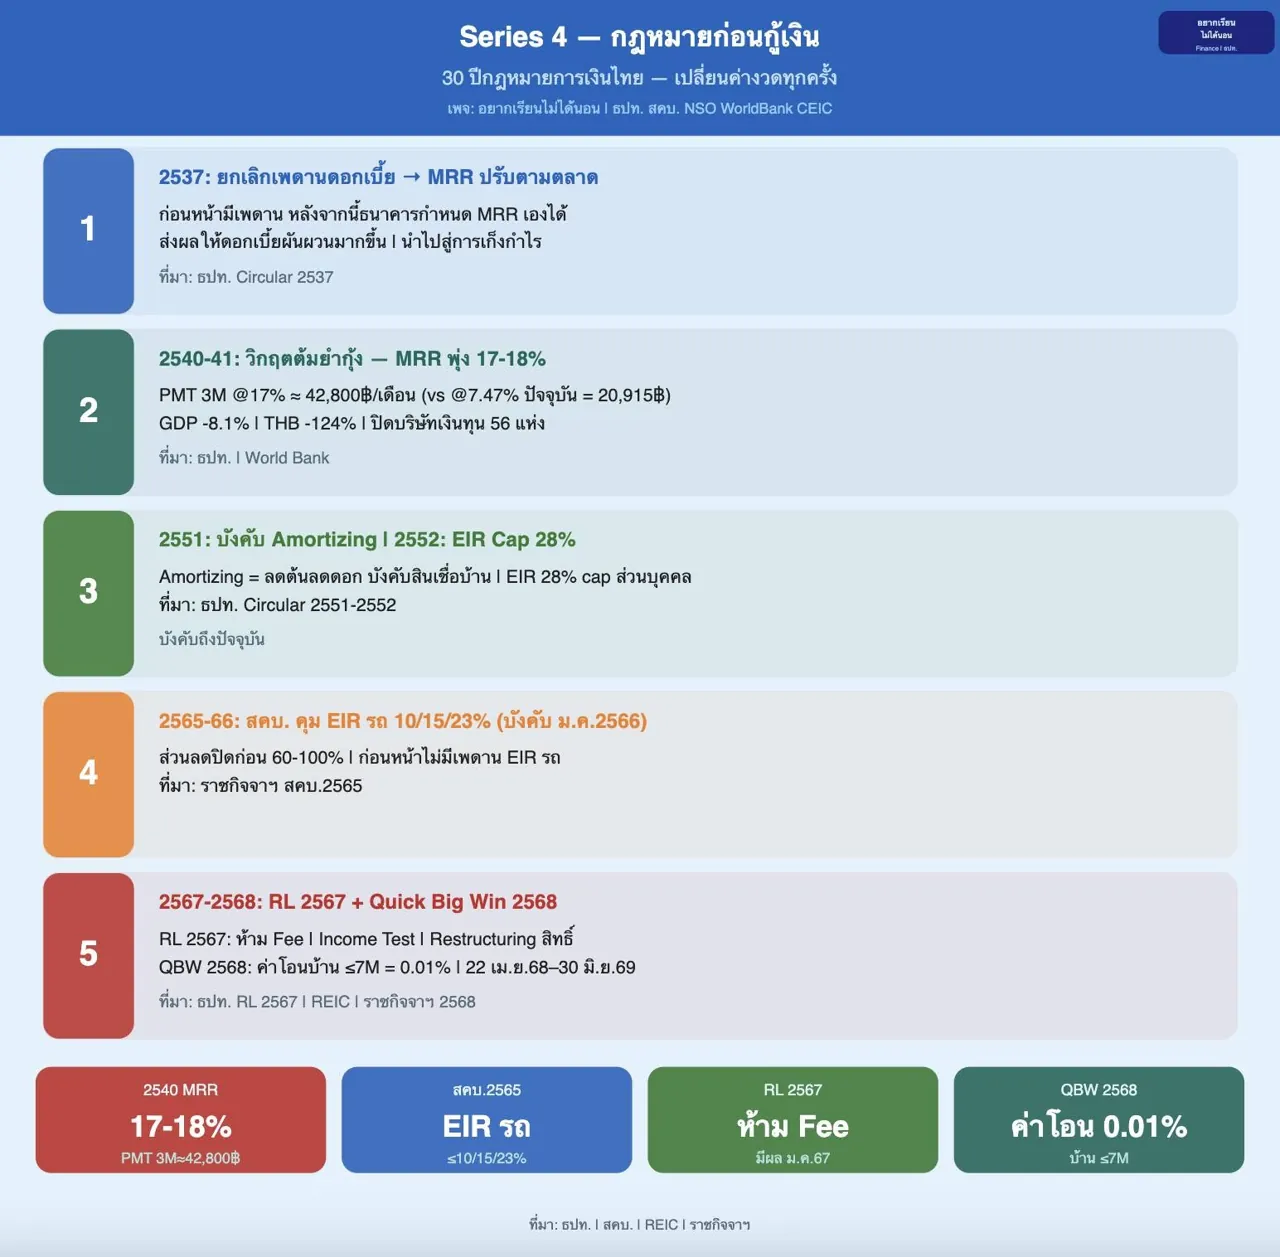
ภาพที่ 3 : 30 ปีไทม์ไลน์กฎหมายการเงินไทย
กฎหมาย 10 ฉบับในรอบ 30 ปี ที่เปลี่ยนค่างวดในกระเป๋าสตางค์คุณ
ปี หน่วยงาน กฎหมาย/เหตุการณ์ & ผลกระทบ
2537 ธปท. ยกเลิกเพดานดอกเบี้ย
MRR ปรับตามกลไกตลาดได้อิสระ
2540 วิกฤต ต้มยำกุ้ง — ปิดบริษัทเงินทุน 56 แห่ง
MRR พุ่ง 17-18% | หนี้/GDP +13pp | GDP -8%
2551 ธปท. บังคับ Amortizing (ลดต้นลดดอก)
สินเชื่อบ้านต้องคิดจากต้นคงเหลือ
2552 ธปท. เพดาน EIR 28%/ปี
สินเชื่อส่วนบุคคล Nano Finance
2556 ธปท. LTV บ้านหลังที่ 2 ≤80%
ลดความเสี่ยงเก็งกำไร
2562 ธปท. เข้มงวด LTV บ้านหลังที่ 3 ≤70%
ป้องกัน systemic risk
2565 สคบ. เพดาน EIR เช่าซื้อ 10/15/23%
บังคับ 10 ม.ค.2566 ส่วนลดปิดก่อน 60-100%
2567 ธปท. Responsible Lending — ห้าม Prepayment Fee
มีผล 1 ม.ค.2567 | RL Policy
2568 คลัง Quick Big Win — ค่าโอนบ้าน ≤7M = 0.01%
22 เม.ย.2568–30 มิ.ย.2569 | ประหยัดสูงสุด ~200K
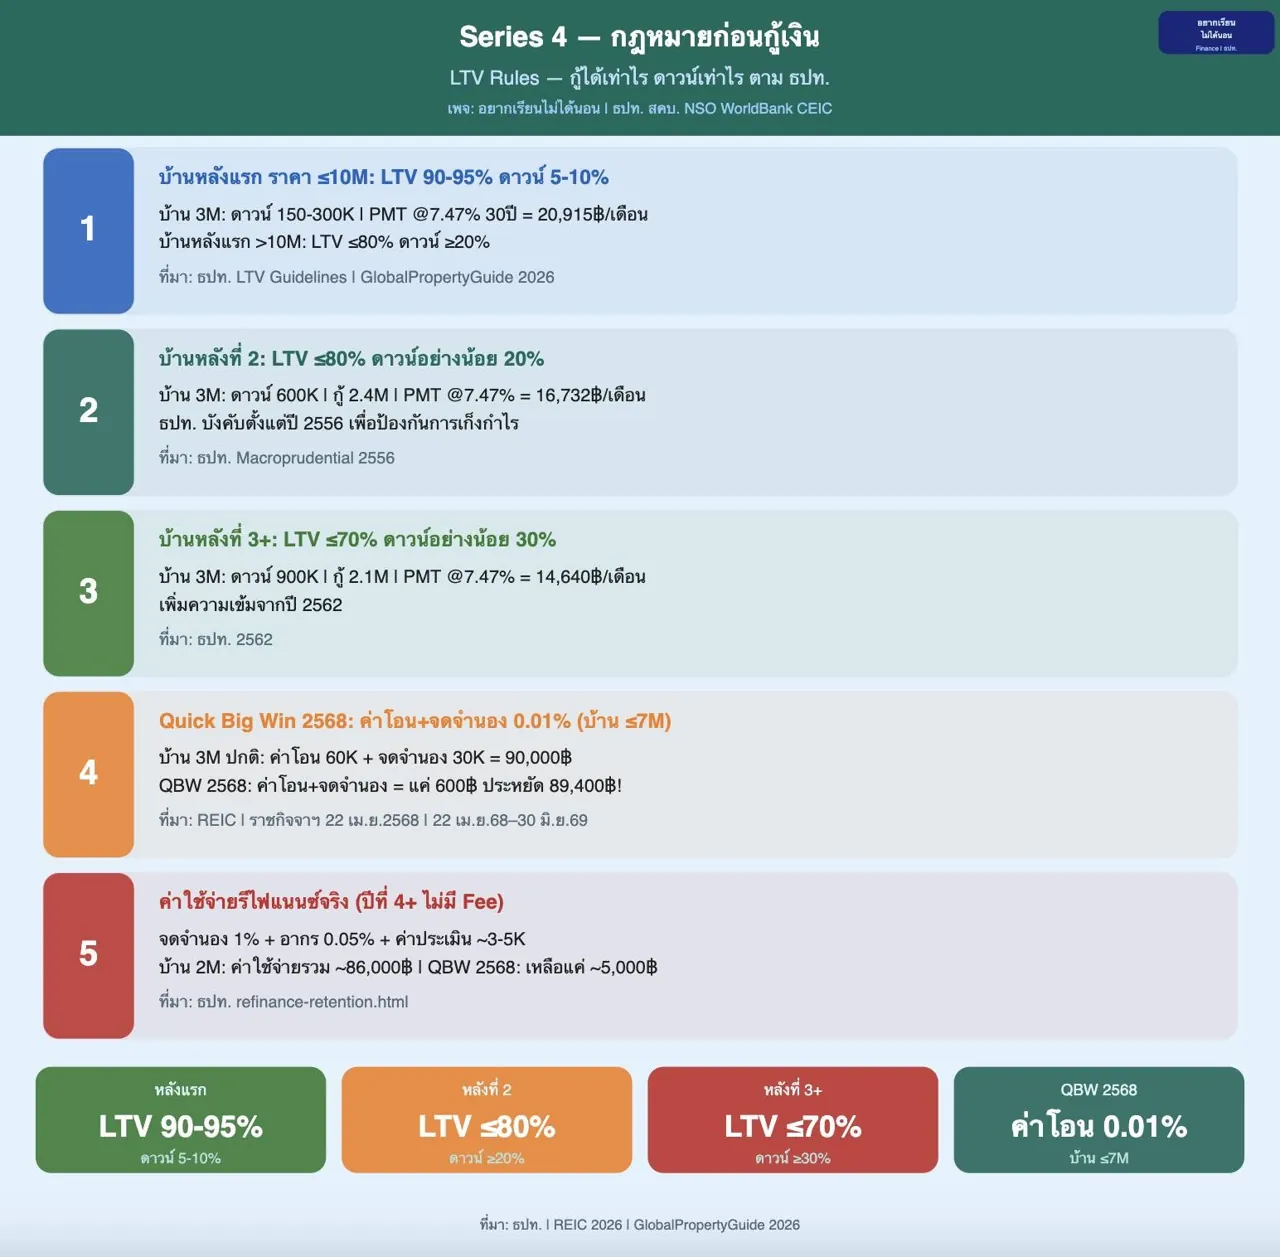
ภาพที่ 4 : LTV Ratio — กู้ได้เท่าไร ดาวน์เท่าไร
ก่อนซื้อบ้าน ต้องรู้ว่าธนาคารให้กู้ได้แค่ไหน — LTV คือคำตอบ
LTV (Loan-to-Value) = วงเงินกู้ ÷ มูลค่าทรัพย์สิน
บ้านหลังแรก:
● LTV สูงสุด 90-95% | ดาวน์ต่ำสุด 5-10%
● บ้าน 3 ล้านบาท: ดาวน์เพียง 150,000-300,000 บาท
● Quick Big Win 2568: ค่าโอน+จดจำนอง = 0.01% (บ้าน ≤7M)
บ้านหลังที่ 2:
● LTV ≤80% | ดาวน์อย่างน้อย 20%
● บ้าน 3 ล้านบาท: ดาวน์ 600,000 บาท
บ้านหลังที่ 3+:
● LTV ≤70% | ดาวน์อย่างน้อย 30%
● บ้าน 3 ล้านบาท: ดาวน์ 900,000 บาท
ค่าใช้จ่ายรีไฟแนนซ์จริง (จาก ธปท.):
● ค่าจดจำนอง 1% + อากรแสตมป์ 0.05% (max 10,000)
● Prepayment Fee 3% (ถ้ายังอยู่ใน 3 ปีแรก)
● บ้าน 2M: ค่าใช้จ่ายรวม ≈ 86,000 บาท
Quick Big Win 2568: บ้าน ≤7M ค่าโอน+จดจำนอง 0.01% = ประหยัดมหาศาล!
ภาพที่ 5 : Checklist 5 ข้อก่อนกู้เงินในไทย
ก่อนเซ็นสัญญาสินเชื่อทุกครั้ง — ถาม 5 ข้อนี้ก่อน!
Checklist 5 ข้อ (พิมพ์เก็บไว้ได้เลย)
●
Q1: ดอกเบี้ยนี้เป็น Flat Rate หรือ EIR?
○ → ต้องรู้ก่อนเปรียบ! Flat × 1.8 = EIR (โดยประมาณ)
○ → ที่มา: ธปท. flat-effective.html
●
Q2: EIR จริงเท่าไร? เกินเพดาน สคบ.2565 ไหม?
○ → รถใหม่ ≤10% | รถเก่า ≤15% | จยย. ≤23%
○ → ที่มา: ราชกิจจาฯ สคบ.2565
●
Q3: มี Prepayment Fee ไหม?
○ → RL 2567 (ม.ค.2567+): สินเชื่อรายย่อยส่วนใหญ่ไม่มีแล้ว!
○ → ยกเว้น: สินเชื่อบ้าน 3 ปีแรก (กรณีรีไฟแนนซ์) ยังเรียกได้
●
Q4: DSR หลังกู้เพิ่มเป็นเท่าไร?
○ → ธปท. แนะนำ ≤33% ของรายได้ต่อปี
○ → DSR = (ค่างวดทั้งหมด/เดือน × 12) ÷ รายได้ต่อปี
○ → DSR เกิน 50% = อันตราย!
●
Q5: ขอดู Amortization Table และ Settlement Figure ได้ไหม?
○ → สิทธิ์ตาม RL 2567 — ธนาคารต้องให้ข้อมูลครบ
ยิ่งรู้มากก่อน ยิ่งต่อรองได้ และประหยัดได้มากกว่า
หมอโอ๊ต อยากเรียนไม่ได้นอน