SERIES 1: โปะ vs ปิด — ความแตกต่างที่คนส่วนใหญ่ไม่รู้
ภาพที่ 1 : นิยามและความแตกต่างหลัก
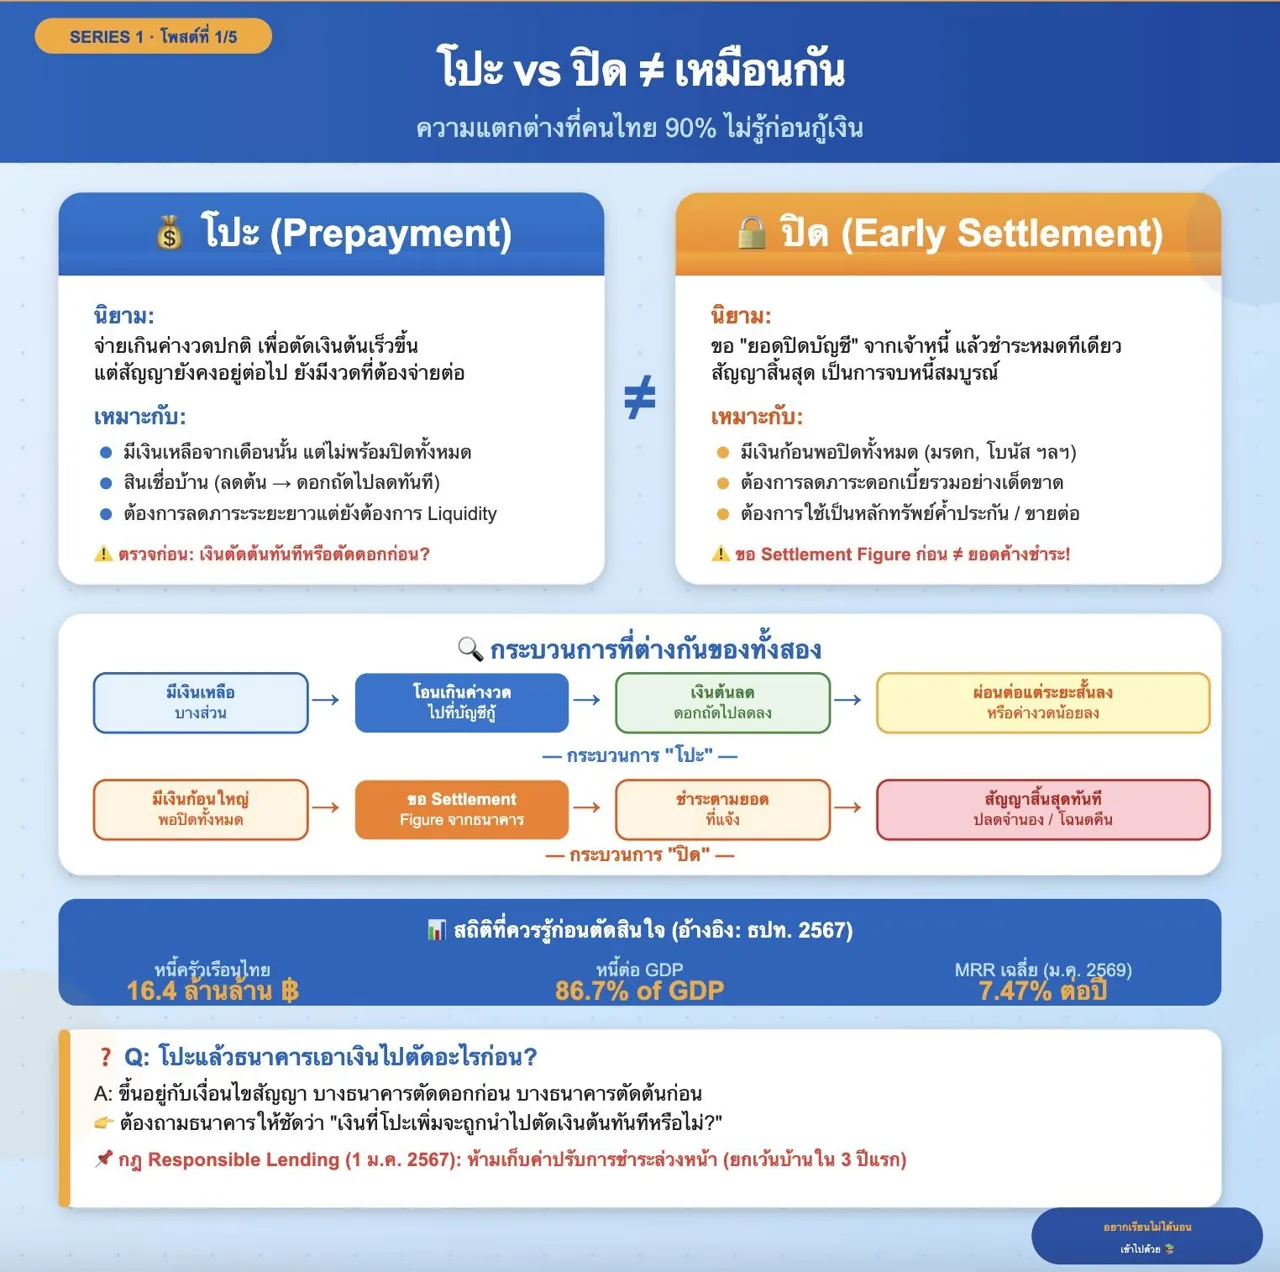
"โปะ" กับ "ปิด" ไม่ใช่คำเดียวกัน!
คนส่วนใหญ่ใช้สองคำนี้สลับกัน แต่ความหมายต่างกันมาก และมีผลต่อดอกเบี้ยที่คุณจะจ่ายจริงๆ
โปะ = จ่ายเกินค่างวด → ตัดเงินต้น → สัญญายังอยู่
ปิด = ขอยอดปิดบัญชี → จ่ายหมดทีเดียว → สัญญาสิ้นสุด
ข้อเท็จจริงน่ารู้:
• หนี้ครัวเรือนไทย ณ ปัจจุบัน: 16.4 ล้านล้านบาท = 86.7% ของ GDP (ธปท. Q3/2568)
• MRR เฉลี่ย: 7.47%/ปี (BOT ม.ค. 2569) → ทั้งสองกลยุทธ์ช่วยลดต้นทุนได้ แต่ต้องเลือกให้ถูก
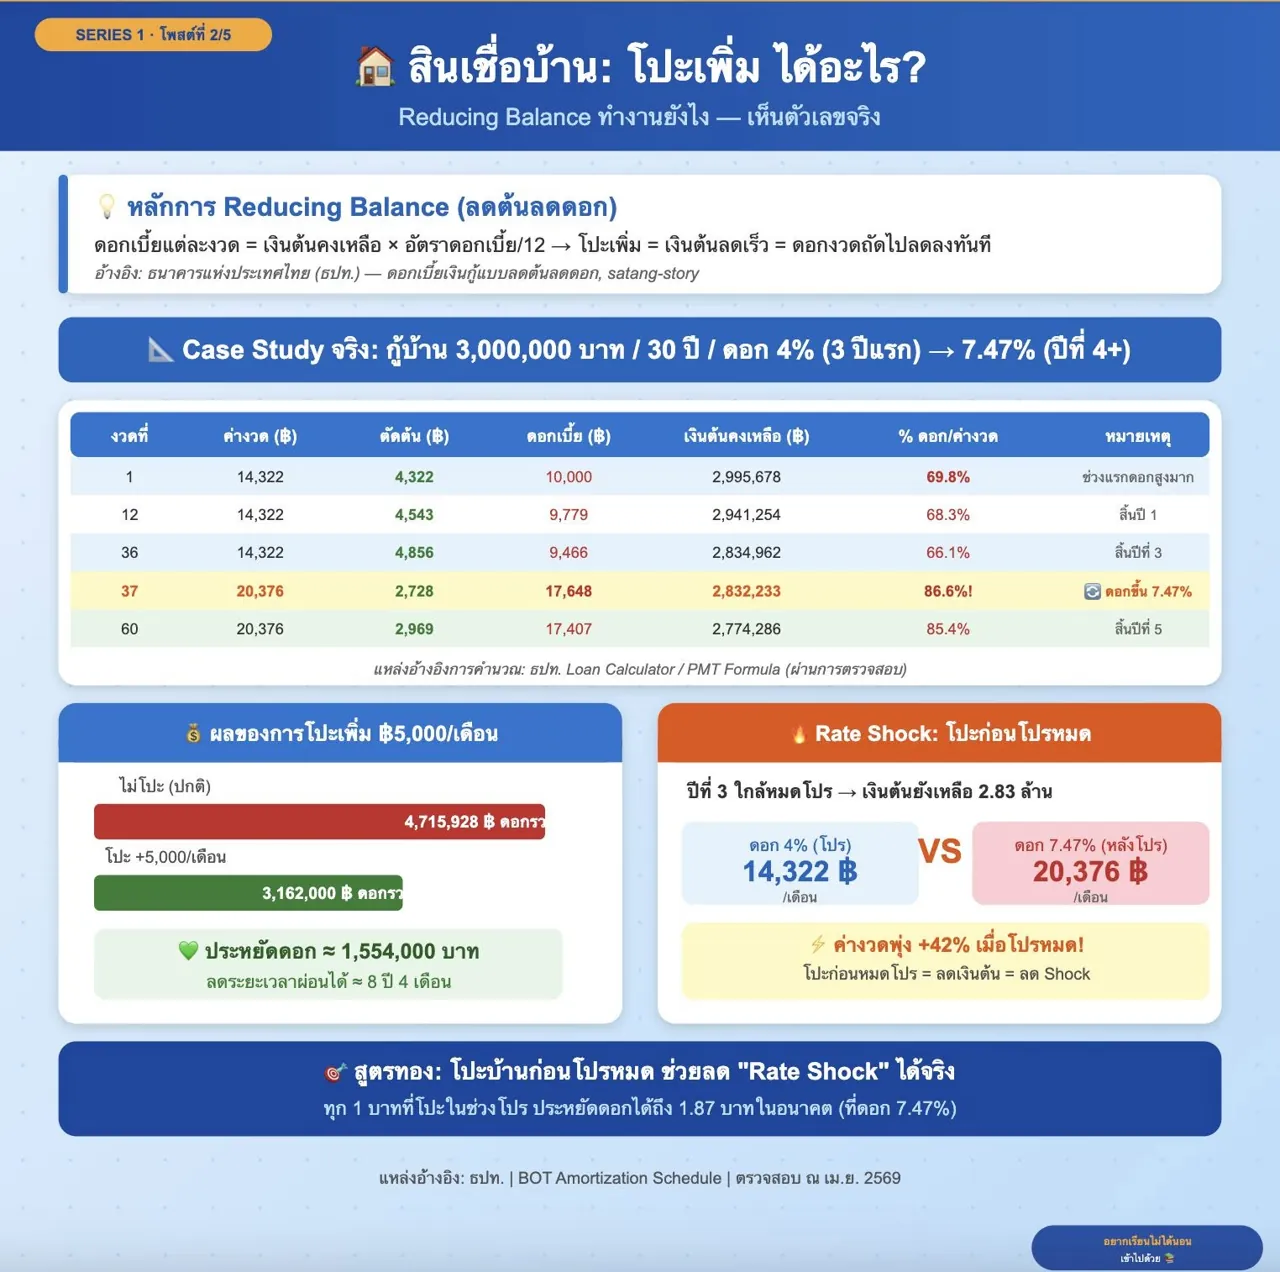
ภาพที่ 2 : สินเชื่อบ้าน — ตารางผ่อนจริงและผลโปะ
กู้บ้าน 3 ล้าน ผ่อน 30 ปี — งวดที่ 37 "อ้าวทำไมค่างวดพุ่ง 42%!"
นี่คือสิ่งที่เกิดขึ้นจริงๆ เมื่อโปรโมชั่น 3 ปีแรก (4%/ปี) หมดอายุ:
• ค่างวดจาก 14,322 → 20,376 บาท (+42%!)
• เพราะ MRR กลับมา 7.47%/ปี
• แต่เงินต้นลดไปน้อยมากใน 3 ปีแรก
วิธีรับมือ: โปะเพิ่มก่อนโปรหมด! โปะ +5,000/เดือน → ประหยัดดอก ≈ 1.55 ล้านบาท + ลดเวลาได้ 8 ปี!
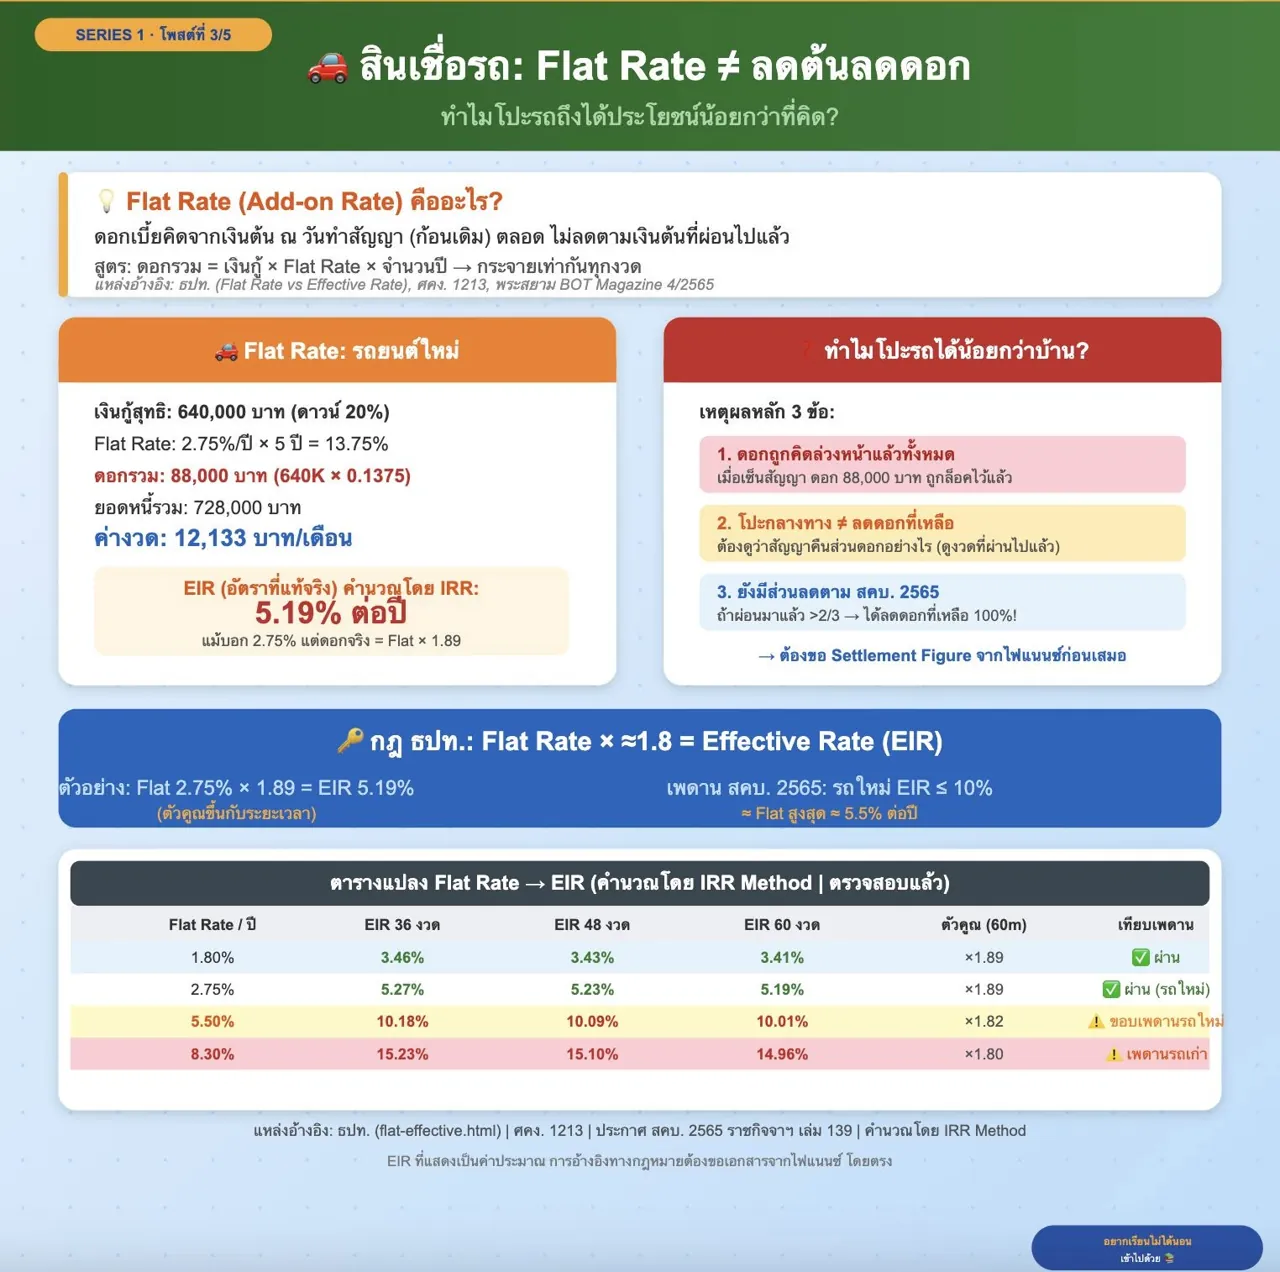
ภาพที่ 3 : Flat Rate vs Effective Rate — สินเชื่อรถ
ซื้อรถ ดอก 2.75% ต่อปี — denkt ว่าถูกมาก?
แต่จริงๆ ดอกที่แท้จริงคือ 5.19%! เพราะสินเชื่อรถคิดแบบ "Flat Rate" → คิดจากเงินต้นทั้งก้อน ตลอดอายุสัญญา ≠ บ้านที่คิดจากเงินต้นคงเหลือ (Reducing Balance)
กฎ ธปท.: Flat Rate × ≈1.8 = EIR (อัตราที่แท้จริง)
ตัวอย่าง: 2.75% × 1.89 = 5.19% EIR
เพดาน สคบ. 2565:
รถใหม่: EIR ≤ 10% (Flat ≤ ≈5.5%)
รถเก่า: EIR ≤ 15%
มอเตอร์ไซค์: EIR ≤ 23% แล้วโปะรถดีไหม? → ต้องดูว่าผ่อนมาแล้วกี่งวด!
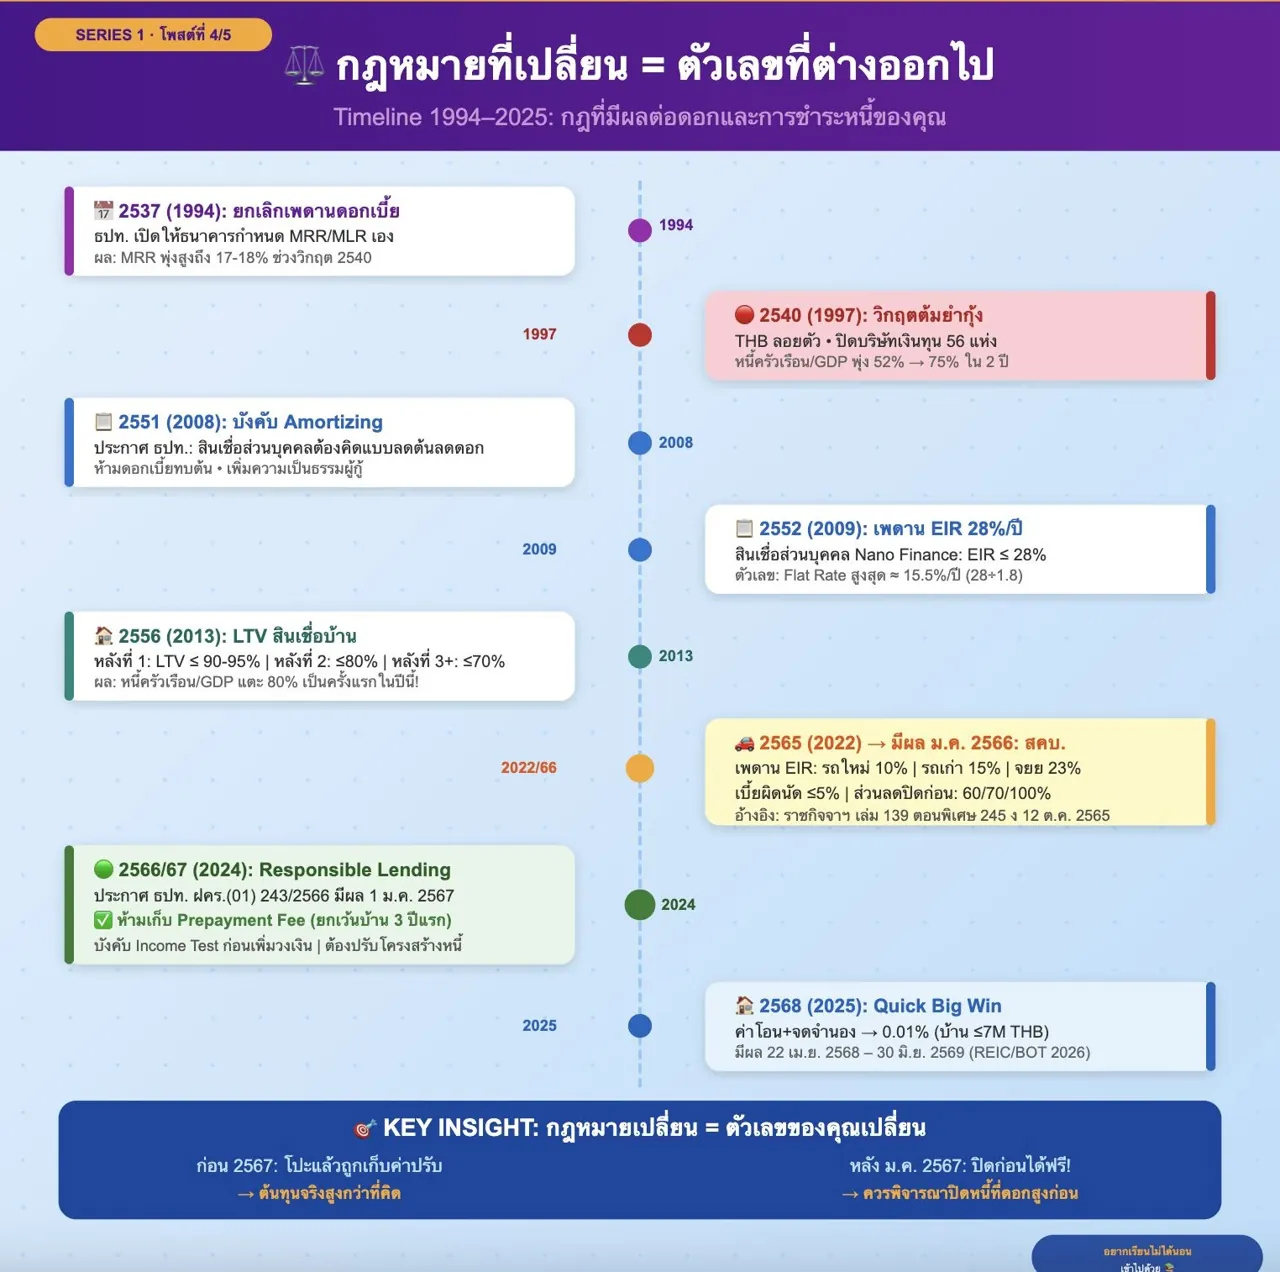
ภาพที่ 4 : Legal Timeline กฎหมายที่เปลี่ยนตัวเลขคุณ
กฎหมายเปลี่ยนไป = ตัวเลขที่คุณจ่ายเปลี่ยนไป!
30 ปีที่ผ่านมา มีกฎหมายกี่ฉบับที่มีผลต่อสินเชื่อของคุณ?
2537: ยกเลิกเพดานดอกเบี้ย → MRR พุ่งได้อิสระ
2540: วิกฤตต้มยำกุ้ง → หนี้/GDP พุ่ง 52% → 75%
2551: บังคับ Amortizing (ลดต้นลดดอก)
2552: เพดาน EIR 28%/ปี สำหรับสินเชื่อส่วนบุคคล
2556: LTV บ้านหลังที่ 2 ≤ 80%
2566: สคบ. คุมเช่าซื้อรถ เพดาน EIR 10/15/23%
2567: Responsible Lending → ห้าม Prepayment Fee!
2568: ค่าโอนบ้าน ≤ 7M ลด 0.01%
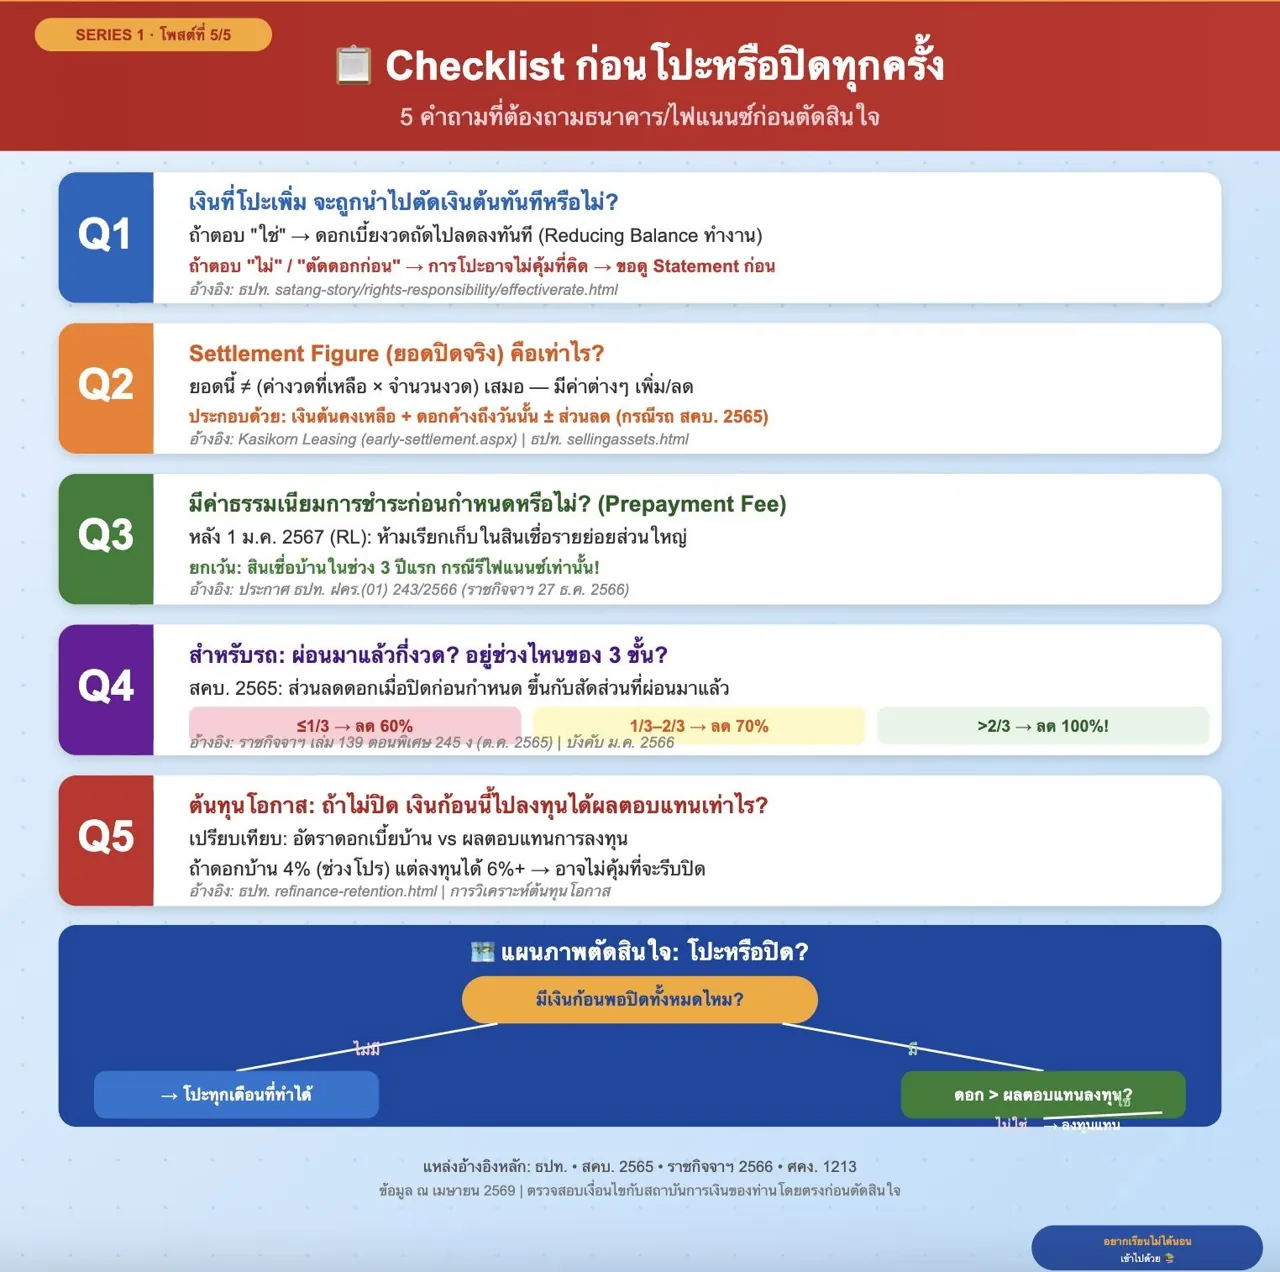
ภาพที่ 5 : Checklist 5 ข้อก่อนโปะหรือปิด
ก่อนโปะหรือปิดหนี้ทุกครั้ง ถามคำถาม 5 ข้อนี้ก่อน!
Q1: เงินโปะ → ตัดเงินต้นทันทีหรือไม่?
Q2: Settlement Figure (ยอดปิดจริง) คือเท่าไร?
Q3: มีค่า Prepayment Fee ไหม? (หลัง ม.ค. 67 ส่วนใหญ่ฟรี!)
Q4: รถ: ผ่อนมาแล้ว >2/3 → ลดดอกที่เหลือ 100%!
Q5: ต้นทุนโอกาส: ปิดหนี้ดอก 4% vs ลงทุนได้ 6% → คิดให้ดี ตัดสินใจโดยใช้ข้อมูล ไม่ใช่ความรู้สึก
หมอโอ๊ต อยากเรียนไม่ได้นอน