จรรยาบรรณวิชาชีพการเงิน
Financial Professional Ethics & Code of Conduct
(อันที่สอบยากที่สุดแล้วในฝั่งการเงิน คงไม่มีใครอยากเสียใบแต่ละใบที่สอบกันมาเพียงเพราะกระทำผิด)
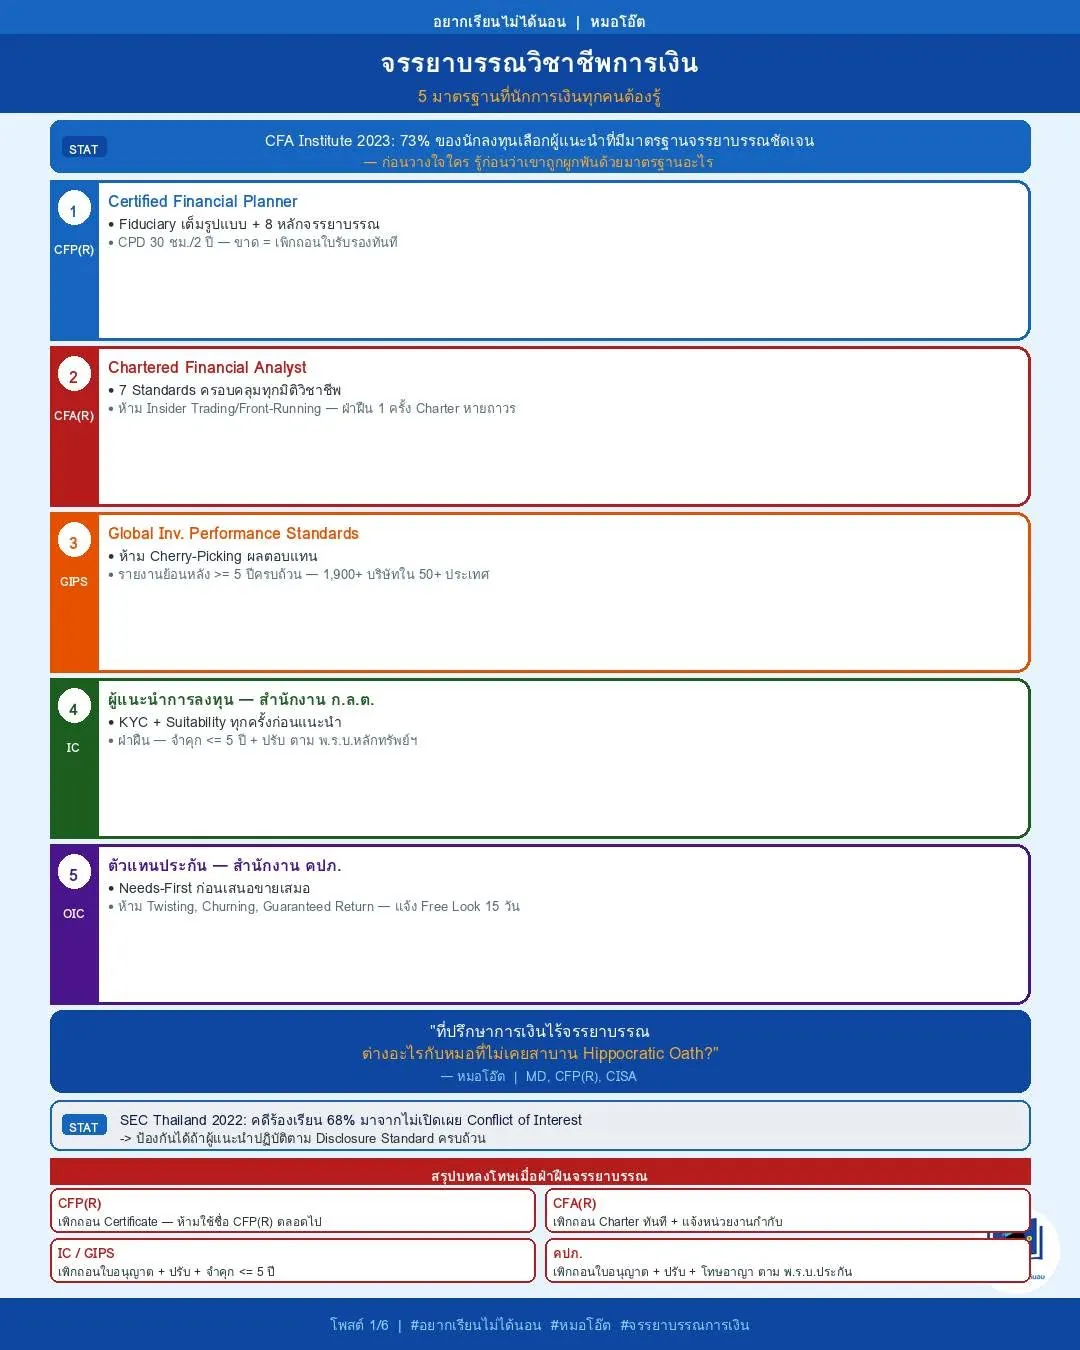
ภาพที่ 1 — ภาพรวม 5 มาตรฐานจรรยาบรรณวิชาชีพการเงิน
73% ของนักลงทุนเลือกผู้แนะนำที่มีมาตรฐานจรรยาบรรณชัดเจน — คุณรู้จักมาตรฐานเหล่านั้นไหม?
ก่อนจะวางใจใครเรื่องการเงิน — คุณควรรู้ว่าเขาถูกผูกพันด้วยมาตรฐานอะไร และมาตรฐานนั้นคุ้มครองคุณได้แค่ไหน
นักการเงินในไทยอาจถูกกำกับโดย 5 มาตรฐานนี้:
• CFP® (Certified Financial Planner) — มาตรฐาน Fiduciary เต็มรูปแบบ 8 หลักการ ต้องทำ CPD 30 ชม./2 ปี
• CFA® (Chartered Financial Analyst) — 7 Standards ของ CFA Institute ฝ่าฝืนครั้งเดียว Charter หายถาวร
• GIPS® — ห้าม Cherry-Picking ผลตอบแทน ต้องรายงานย้อนหลัง ≥ 5 ปีครบถ้วน
• IC License (ก.ล.ต.) — ผู้แนะนำการลงทุน ต้องทำ KYC และ Suitability ทุกครั้ง
• OIC/คปภ. — ตัวแทนประกัน ต้อง Needs-First ก่อนเสนอขาย ห้าม Twisting เด็ดขาด
แต่ทุกมาตรฐานมีจุดร่วมเดียวกัน — ลูกค้าต้องมาก่อนเสมอ
"ที่ปรึกษาการเงินไร้จรรยาบรรณ ต่างอะไรกับหมอที่ไม่เคยสาบาน Hippocratic Oath?"
• CFA Institute Global Research 2023: 73% ของนักลงทุนสถาบันให้ความสำคัญกับจรรยาบรรณวิชาชีพในการเลือกที่ปรึกษา
• SEC Thailand 2022: คดีร้องเรียนผู้แนะนำการลงทุน 68% มาจากการไม่เปิดเผย Conflict of Interest
• TFPA 2023: ผู้ถือ CFP® ในไทยกว่า 3,000 คน ต้องทำ CPD 30 ชม./รอบ 2 ปี รวม Ethics ≥ 2 ชม.
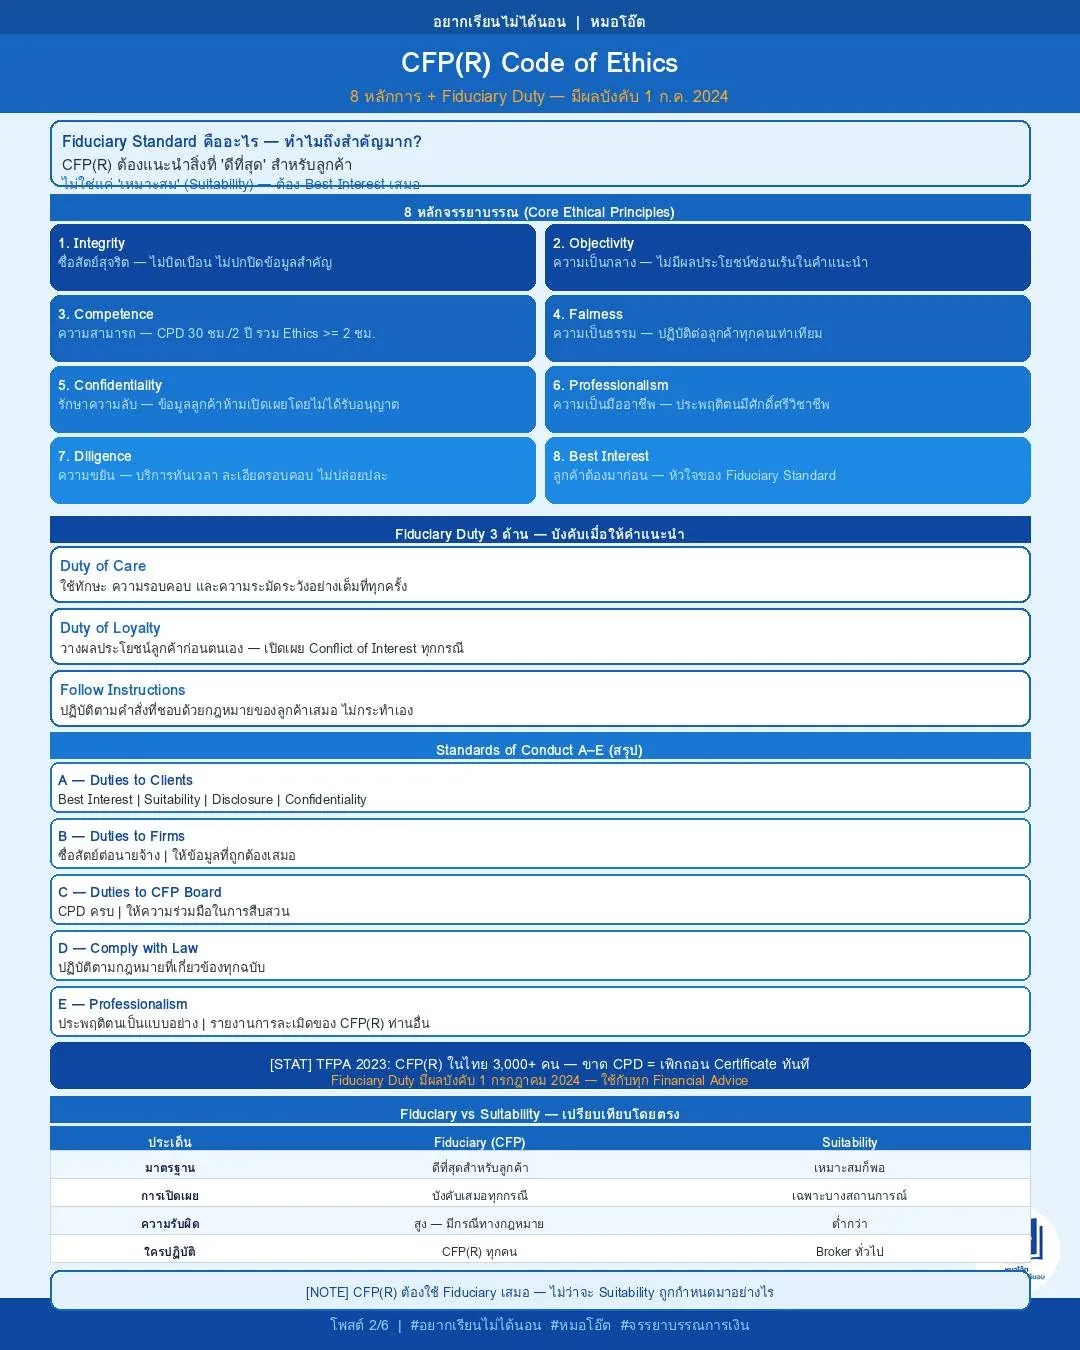
ภาพที่ 2 — CFP® Code of Ethics: 8 หลักการ + Fiduciary Duty
CFP® = Certified Financial Planner — แต่รู้ไหมว่าหน้าที่หลักของเขาคืออะไร?
หมอโอ๊ตขอถามตรงๆ นะ — ถ้าคุณจะฝากอนาคตทางการเงินกับใครสักคน คุณอยากให้เขา 'พยายามแนะนำสิ่งที่ดีที่สุด' หรือ 'ถูกบังคับตามกฎหมายให้แนะนำสิ่งที่ดีที่สุดสำหรับคุณ'?
นั่นคือความแตกต่างระหว่าง Suitability Standard กับ Fiduciary Standard ซึ่ง CFP® ต้องปฏิบัติตาม Fiduciary Standard เสมอเมื่อให้คำแนะนำทางการเงิน
CFP® Code of Ethics — 8 หลักการ (มีผลบังคับ 1 ก.ค. 2024):
• Integrity — ซื่อสัตย์สุจริต ไม่บิดเบือน ไม่ปกปิดข้อมูลสำคัญ
• Objectivity — เป็นกลาง คำแนะนำไม่มีผลประโยชน์ซ่อนเร้น
• Competence — รักษาและพัฒนาความรู้ ทำ CPD 30 ชม./2 ปี
• Fairness — ปฏิบัติต่อลูกค้าทุกคนอย่างเป็นธรรมและเท่าเทียม
• Confidentiality — ปกป้องข้อมูลส่วนบุคคลของลูกค้า ห้ามเปิดเผยโดยไม่ได้รับอนุญาต
• Professionalism — ประพฤติตนอย่างมีศักดิ์ศรีและสง่างาม
• Diligence — บริการอย่างทันเวลา ละเอียดรอบคอบ ไม่ปล่อยปะละเลย
• Best Interest — วางผลประโยชน์ลูกค้าเหนือตนเอง (หัวใจของ Fiduciary)
Fiduciary Duty 3 ด้านที่ต้องรักษาเมื่อให้คำแนะนำ:
• Duty of Care — ใช้ทักษะ ความระมัดระวัง และความรอบคอบอย่างเต็มที่
• Duty of Loyalty — วางผลประโยชน์ลูกค้าก่อน เปิดเผยและจัดการ Conflict of Interest ทุกกรณี
• Duty to Follow Instructions — ปฏิบัติตามคำสั่งที่ชอบด้วยกฎหมายของลูกค้า
TFPA ไทย 2023: CFP® ต้องทำ Ethics CPD อย่างน้อย 2 ชั่วโมงต่อรอบ — ขาดแม้ 1 ชั่วโมง เพิกถอนใบรับรองทันที
แล้วคุณล่ะ เคยถามที่ปรึกษาการเงินว่าเขาเป็น Fiduciary หรือเปล่า? ลองถามดูนะครับ
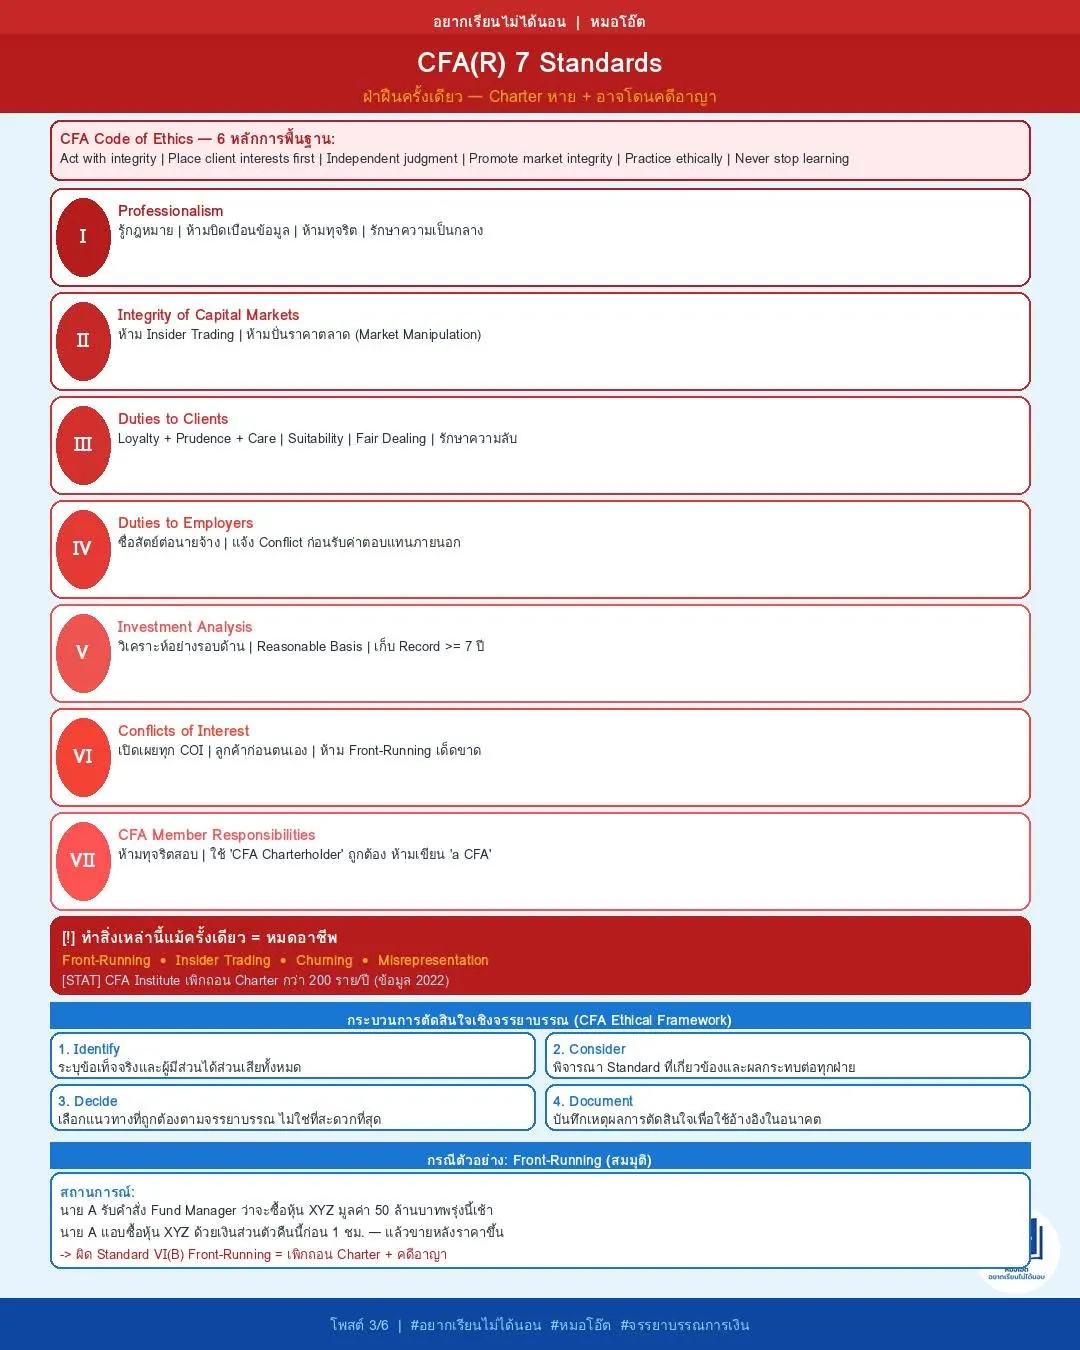
ภาพที่ 3 — CFA® 7 Standards of Professional Conduct
CFA Charter หายได้ใน 1 วัน ถ้าคุณทำสิ่งเหล่านี้...
ในฐานะหมอที่กำลังศึกษา CFA — สิ่งที่ทำให้เคารพ CFA Institute ที่สุดคือความเด็ดขาดในการจัดการผู้ละเมิดจรรยาบรรณ ไม่มีการผ่อนผัน
CFA Institute กำหนด 7 Standards ที่ Charterholder ทุกคนต้องปฏิบัติ:
• Standard I — Professionalism: รู้กฎหมาย ห้ามบิดเบือนข้อมูล ห้ามทุจริต รักษาความเป็นกลาง
• Standard II — Integrity of Capital Markets: ห้าม Insider Trading เด็ดขาด ห้ามปั่นราคาตลาด
• Standard III — Duties to Clients: Loyalty + Prudence + Care, Suitability, Fair Dealing, รักษาความลับ
• Standard IV — Duties to Employers: ซื่อสัตย์ต่อนายจ้าง แจ้ง Conflict ก่อนรับค่าตอบแทนภายนอก
• Standard V — Investment Analysis: วิเคราะห์อย่างรอบด้าน Reasonable Basis เก็บ Record ≥ 7 ปี
• Standard VI — Conflicts of Interest: เปิดเผยทุก COI ลูกค้าก่อนตนเอง ห้าม Front-Running
• Standard VII — CFA Member Responsibilities: ห้ามทุจริตสอบ ใช้ชื่อ 'CFA Charterholder' ถูกต้อง
สิ่งต้องห้ามที่ทำครั้งเดียวหมดอาชีพ:
• Front-Running — ซื้อหลักทรัพย์ก่อนดำเนินการคำสั่งลูกค้า
• Insider Trading — ใช้ข้อมูลวงในในการซื้อขายหลักทรัพย์
• Churning — ซื้อขายบ่อยเกินความจำเป็นเพื่อสร้างค่าคอมมิชชั่น
• Misrepresentation — โกหกหรือบิดเบือนข้อมูลทุกรูปแบบ
CFA Institute 2022: มีการเพิกถอน/พักใช้ Charter กว่า 200 ราย ส่วนใหญ่จากการละเมิด Standard II และ VI
ถ้าจะจ้างที่ปรึกษาการลงทุน ถามเขาว่า 'ถ้า Product ที่ดีที่สุดสำหรับผมให้ค่าคอมมิชชั่นน้อยกว่า คุณยังจะแนะนำไหม?' คำตอบบอกได้ทุกอย่าง
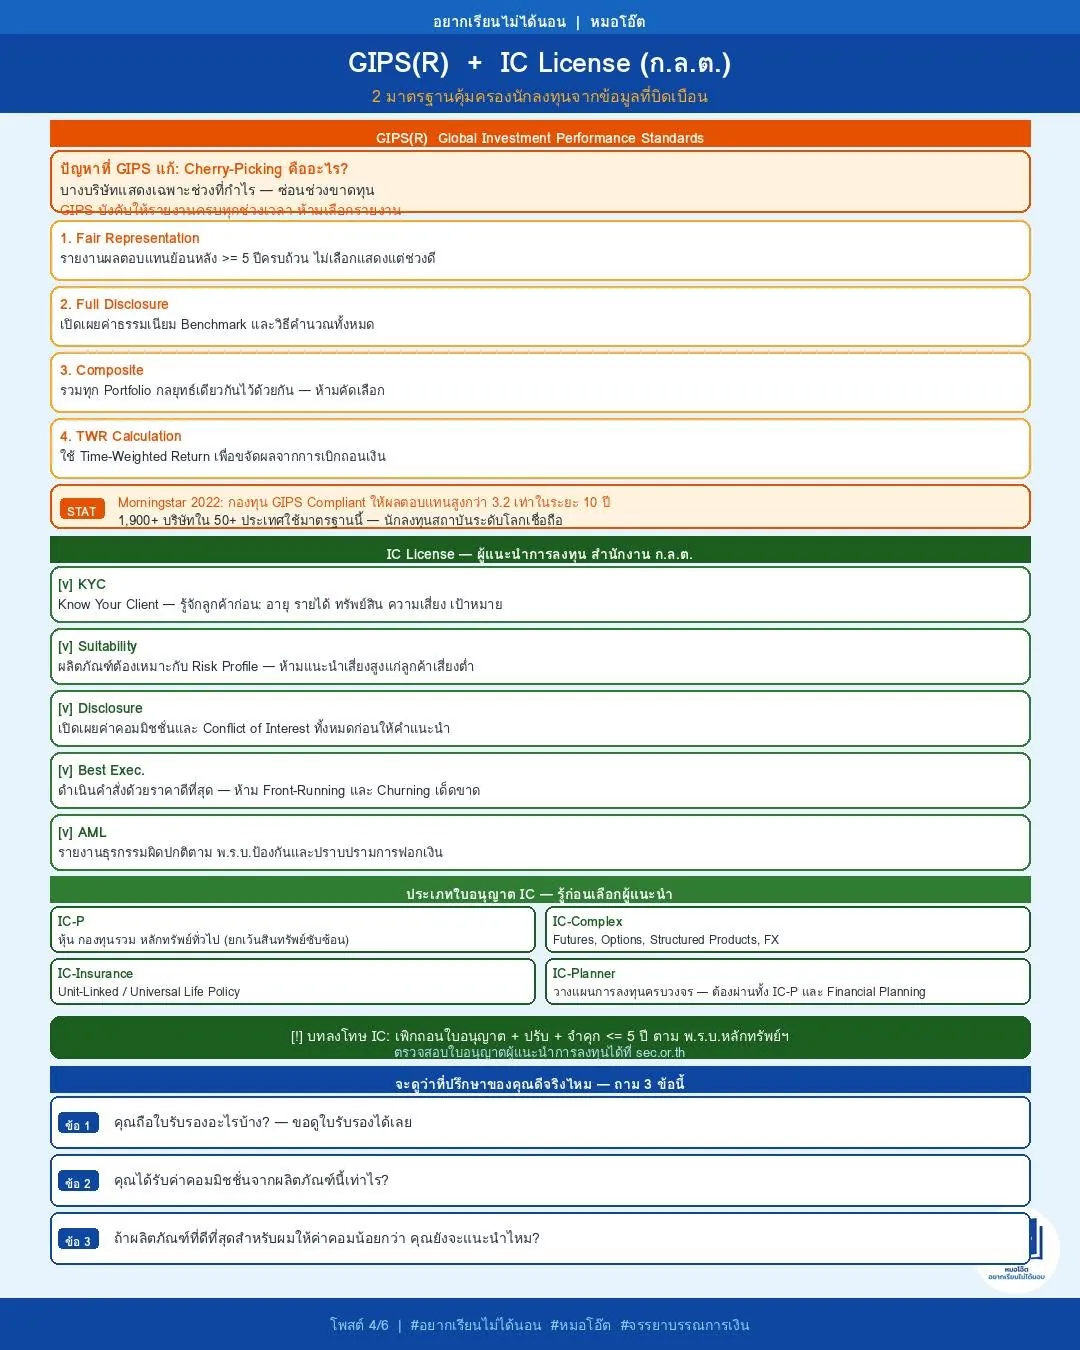
โพสต์ที่ 4 — GIPS® Standards + IC License (ก.ล.ต.)
ถ้าบริษัทลงทุนบอกว่า 'ผลตอบแทน 15% ต่อปี' — คุณเชื่อได้แค่ไหน?
หมอโอ๊ตจะเฉลยให้ว่า: ถ้าบริษัทนั้น GIPS Compliant → เชื่อได้มากกว่า เพราะเขาถูกบังคับให้รายงานอย่างยุติธรรม ห้ามแสดงเฉพาะช่วงที่กำไร
GIPS® Standards — 4 หลักการสำคัญ:
• Fair Representation: รายงานผลตอบแทนย้อนหลัง ≥ 5 ปีครบถ้วน ไม่เลือกแสดงแต่ช่วงที่ดี
• Full Disclosure: เปิดเผยค่าธรรมเนียม Benchmark ข้อจำกัด และวิธีคำนวณทั้งหมด
• Composite Construction: รวมทุก Portfolio กลยุทธ์เดียวกันไว้ด้วยกัน ห้ามคัดเลือก
• Time-Weighted Return (TWR): ใช้วิธีคำนวณที่ขจัดผลจากการเบิกถอนเงิน ยุติธรรมกว่า
Morningstar 2022: กองทุนที่ GIPS Compliant ให้ผลตอบแทนสูงกว่าเฉลี่ย 3.2 เท่าในระยะ 10 ปี เพราะระบบบริหารโปร่งใสกว่า — 1,900+ บริษัทใน 50+ ประเทศใช้มาตรฐานนี้
IC License — ผู้แนะนำการลงทุน ก.ล.ต. — กฎ 5 ข้อหลัก:
• KYC (Know Your Client): รู้จักลูกค้าก่อนแนะนำเสมอ อายุ รายได้ ทรัพย์สิน ความเสี่ยงที่รับได้
• Suitability: ผลิตภัณฑ์ที่แนะนำต้องเหมาะกับ Risk Profile ห้ามแนะนำเสี่ยงสูงแก่ลูกค้าเสี่ยงต่ำ
• Disclosure: เปิดเผยค่าคอมมิชชั่นและ Conflict of Interest ทั้งหมดก่อนให้คำแนะนำ
• Best Execution: ดำเนินคำสั่งด้วยราคาดีที่สุด ห้าม Front-Running และ Churning
• AML Compliance: รายงานธุรกรรมผิดปกติตาม พ.ร.บ.ป้องกันและปราบปรามการฟอกเงิน
ประเภทใบอนุญาต IC — รู้ก่อนเลือกผู้แนะนำ:
• IC-P: แนะนำหุ้น กองทุนรวม หลักทรัพย์ทั่วไป ยกเว้นสินทรัพย์ซับซ้อน
• IC-Complex: รวม Futures, Options, Structured Products, FX
• IC-Insurance: แนะนำ Unit-Linked / Universal Life Policy
• Investment Planner: วางแผนการลงทุนครบวงจร — ต้องผ่านทั้ง IC-P และ Financial Planning
บทลงโทษ: เพิกถอนใบอนุญาต + ปรับ + จำคุก ≤ 5 ปี ตาม พ.ร.บ.หลักทรัพย์ฯ | ตรวจสอบใบอนุญาตได้ที่ sec.or.th
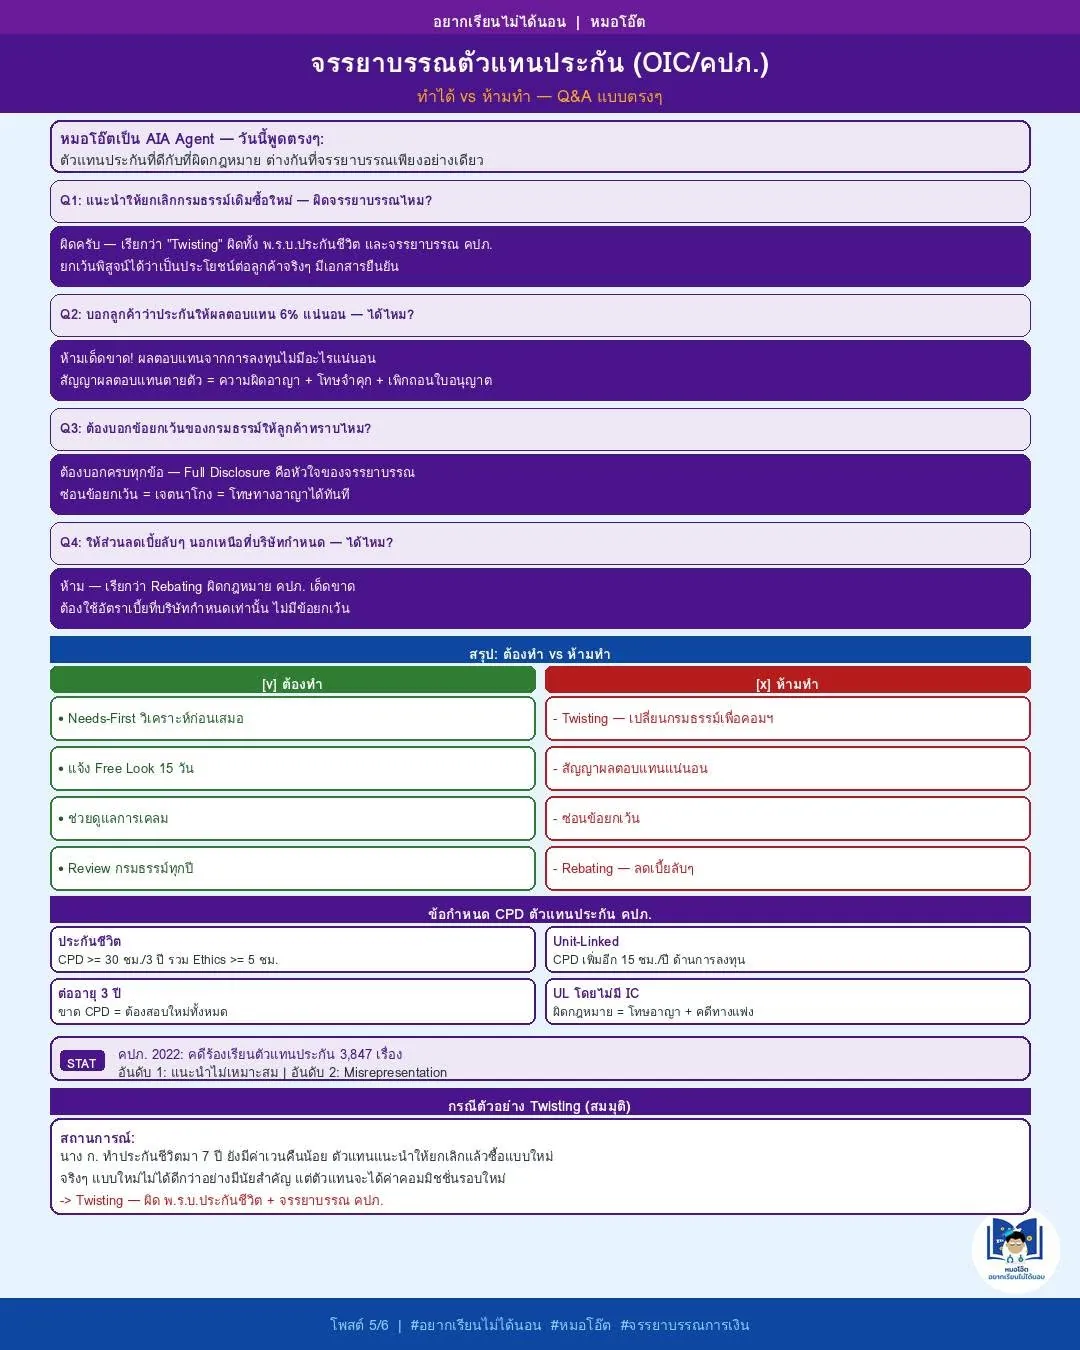
ภาพที่ 5 — จรรยาบรรณตัวแทนประกัน OIC/คปภ. แบบ Q&A
ตัวแทนประกันที่ดีกับที่ผิดกฎหมาย — ต่างกันยังไง?
หมอโอ๊ตเองก็เป็น AIA Agent ด้วย วันนี้จะพูดตรงๆ เลยว่าตัวแทนประกันต้องทำอะไร และห้ามทำอะไรบ้าง
Q&A จรรยาบรรณตัวแทนประกัน:
Q1: แนะนำให้ยกเลิกกรมธรรม์เดิมแล้วซื้อใหม่ — ผิดจรรยาบรรณไหม?
A: ผิดครับ! เรียกว่า "Twisting" — ผิดทั้ง พ.ร.บ.ประกันชีวิต และจรรยาบรรณ คปภ.
ยกเว้นพิสูจน์ได้ว่าเป็นประโยชน์ต่อลูกค้าจริงๆ มีเอกสารยืนยัน
Q2: บอกลูกค้าว่าประกันให้ผลตอบแทน 6% แน่นอน — ได้ไหม?
A: ห้ามเด็ดขาด! ผลตอบแทนจากการลงทุนไม่มีอะไรแน่นอน
การสัญญาผลตอบแทนตายตัว = ความผิดอาญา + โทษจำคุก + เพิกถอนใบอนุญาต
Q3: ต้องบอกข้อยกเว้นของกรมธรรม์ให้ลูกค้าทราบไหม?
A: ต้องบอกครบทุกข้อ! Full Disclosure คือหัวใจของจรรยาบรรณ
ซ่อนข้อยกเว้น = เจตนาโกง = โทษทางอาญาได้ทันที
Q4: ให้ส่วนลดเบี้ยประกันลับๆ นอกเหนือที่บริษัทกำหนด — ได้ไหม?
A: ห้าม! เรียกว่า Rebating — ผิดกฎหมาย คปภ. เด็ดขาด
ต้องใช้อัตราเบี้ยที่บริษัทกำหนดเท่านั้น ไม่มีข้อยกเว้น
✓ สิ่งที่ตัวแทนประกันที่ดีต้องทำ:
• Needs-First: วิเคราะห์ความต้องการลูกค้าก่อนเสนอขายผลิตภัณฑ์ทุกครั้ง
• แจ้ง Free Look Period 15 วัน: ลูกค้ามีสิทธิ์ยกเลิกและรับเบี้ยคืนได้
• ช่วยดูแลการเคลม: แนะนำขั้นตอนและช่วยเหลือลูกค้าและผู้รับประโยชน์
• Review กรมธรรม์ทุกปี: ตรวจสอบว่ายังเหมาะสมกับสถานการณ์ปัจจุบัน
✗ สิ่งที่ห้ามทำเด็ดขาด:
• Twisting — เปลี่ยนกรมธรรม์โดยไม่มีเหตุผลที่ดีพอ
• Churning — ทำให้ลูกค้าซื้อซ้ำบ่อยๆ เพื่อสร้างค่าคอมมิชชั่น
• Guaranteed Return — รับประกันผลตอบแทนที่ไม่แน่นอน
• Rebating — ลดเบี้ยนอกกฎหมายเพื่อล่อลูกค้า
• Misrepresentation — โกหกหรือบิดเบือนข้อมูลเกี่ยวกับกรมธรรม์
คปภ. 2022: คดีร้องเรียนตัวแทนประกัน 3,847 เรื่อง — อันดับ 1: แนะนำไม่เหมาะสม | อันดับ 2: Misrepresentation
* ควรศึกษาเงื่อนไขและข้อยกเว้นของกรมธรรม์ให้ครบก่อนตัดสินใจซื้อ
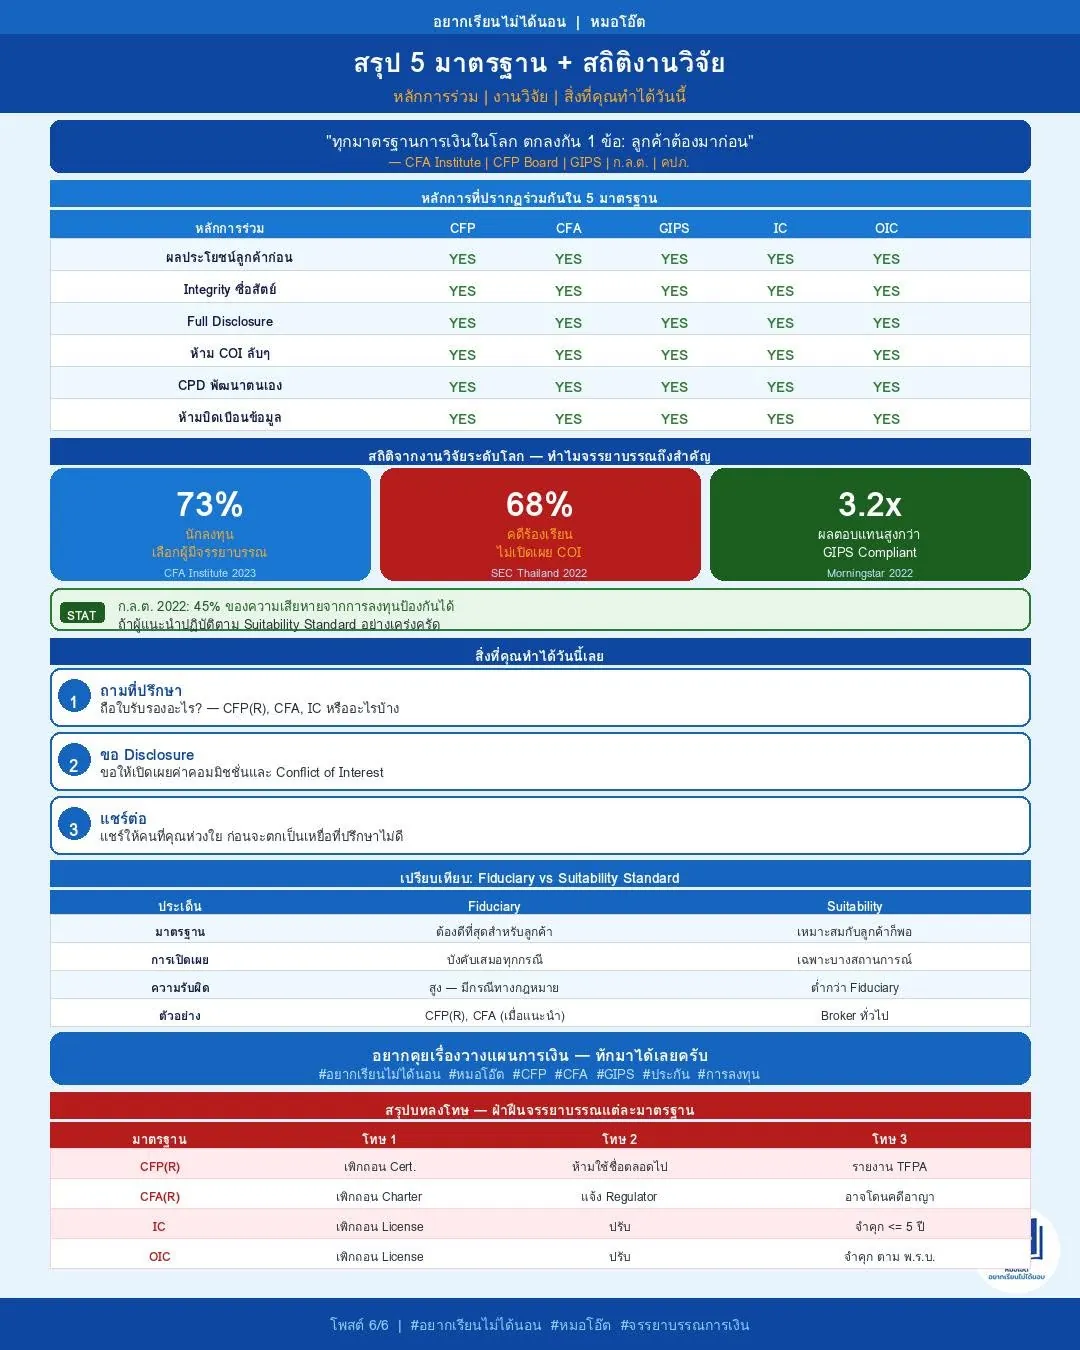
ภาพที่ 6 — สรุปทั้ง 5 มาตรฐาน + สถิติงานวิจัย
ทุกมาตรฐานการเงินในโลกมีหลักการร่วม 1 ข้อ: ลูกค้าต้องมาก่อน
ถ้าคุณอ่านมาถึงโพสต์ที่ 6 แปลว่าคุณเป็น 1 ใน 5% ที่ใส่ใจเรื่องนี้จริงๆ หมอโอ๊ตขอบคุณมากครับ
หลักการที่ทั้ง 5 มาตรฐานมีร่วมกัน:
• ผลประโยชน์ลูกค้าต้องมาก่อนเสมอ — CFP® ✓ | CFA ✓ | GIPS ✓ | IC ✓ | OIC ✓
• ความซื่อสัตย์ Integrity — ปรากฏในทุกมาตรฐาน ขาดได้ไม่ได้แม้ครั้งเดียว
• Full Disclosure — เปิดเผยทุก Conflict of Interest ไม่มีข้อยกเว้น
• CPD พัฒนาตนเองอย่างต่อเนื่อง — วิชาชีพการเงินไม่มีวันหยุดเรียนรู้
• ห้ามบิดเบือนข้อมูล — ทุกรูปแบบ ทุกมาตรฐาน ทุกสถานการณ์
สถิติจากงานวิจัยระดับโลก:
• 73% — ของนักลงทุนเชื่อมั่นในผู้ที่มีมาตรฐานจรรยาบรรณชัดเจน (CFA Institute 2023)
• 68% — ของคดีร้องเรียนผู้แนะนำการลงทุนมาจากการไม่เปิดเผย COI (SEC Thailand 2022)
• 3.2x — ผลตอบแทนสูงกว่าของกองทุนที่ GIPS Compliant ในระยะ 10 ปี (Morningstar 2022)
• 45% — ของความเสียหายจากการลงทุนป้องกันได้ถ้าปฏิบัติตาม Suitability Standard (ก.ล.ต. 2022)
• 3,847 — คดีร้องเรียนตัวแทนประกัน ปี 2022 (สำนักงาน คปภ.)
สิ่งที่คุณทำได้วันนี้เลย:
1. ถามที่ปรึกษาของคุณว่าถือใบรับรองอะไร และมาตรฐานของเขาคืออะไร
2. ขอให้เขาเปิดเผยค่าคอมมิชชั่นและ Conflict of Interest ทั้งหมด
3. เซฟ Series นี้ไว้เป็น Reference ก่อนตัดสินใจทางการเงินครั้งถัดไป
4. แชร์ให้คนที่คุณห่วงใย ก่อนที่เขาจะตกเป็นเหยื่อของที่ปรึกษาไร้จรรยาบรรณ
หมอโอ๊ต อยากเรียนไม่ได้นอน