ประโยคสุดClassic ที่อาจจะเคยได้ฟังมาบ้าง
“ผมจะไม่ซื้อประกัน ถ้าไม่กำไร”
ขณะที่ฟังผมแอบตกใจเล็กน้อย
เราซื้อประกันเพื่อหวังกำไรกันหรือ
หรือเราทำประกันเพื่อการบริหารความเสี่ยงกันนะ
ในโลกของการเงินไม่ใช่ทุกคนต้องทำประกัน
แต่ในแผนการเงินควรมีประกัน
นึกภาพง่ายๆ ตามหนังสือ
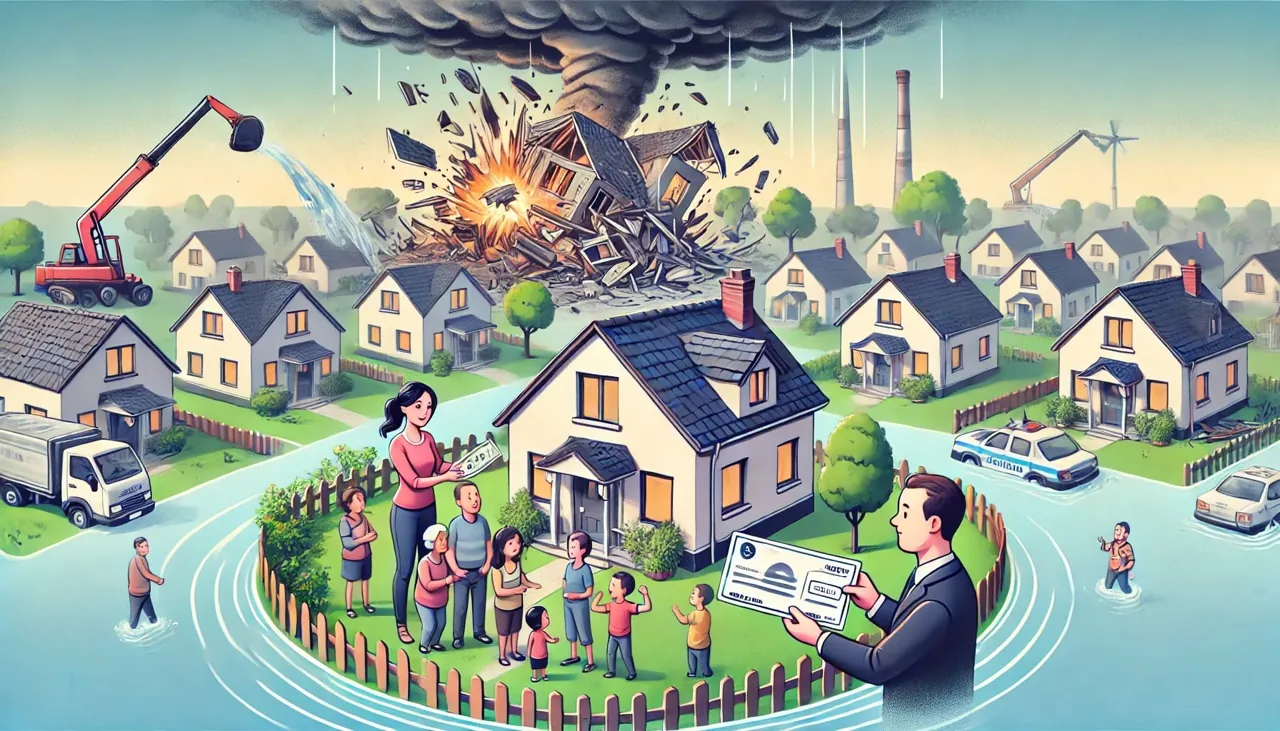
ถ้าหมู่บ้านหนึ่งมีสัก 100 หลัง
ทุกๆปีจะมีบ้าน 1 หลังที่ถูกน้ำท่วมหรือพายุพัดเสียหาย
จริงๆโอกาสในการเกิดมันแค่ 1/100 ก็คือ 1% นั่นเอง
แต่อย่าลืมนึกไปที่ว่าผลกระทบที่เกิดขึ้นละ
ความเสียหายต่อครั้ง ครั้งละ 1 ล้านบาท
ถ้าปีนั้นความโชคร้ายนั้นไม่เกิดขึ้นกับเรา
ความมั่งคั่งเราก็ยังเดินหน้าต่อไปได้
หากแต่ว่าถ้าความโชคร้ายนั้นเกิดขึ้นกับเรา
เราก็อาจจะเสียเงินก้อนนั้นที่ 1 ล้านบาทไปเลย
ปัญหาไม่ได้เกิดขึ้นตอนที่บ้านไม่เกิดความเสียหาย
แต่มีปัญหาตอนที่เกิดความเสียหาย
พอมาๆย้อนดูกัน ถ้าทุกคนลุ้นด้วยเหตุเดียวกัน
ที่โอกาส 1% แต่ความเสียหาย 1 ล้านบาทก็น่าสนุก
แต่การทำประกันเหมือนการเฉลี่ยความเสี่ยงกันก็ได้
เช่น เจ้าบ้านหัวใส มองว่า ไหนๆทุกปีก็เสียหาย 1 ล้านอยู่แล้ว
ทำไมไม่ให้ทุกๆบ้าน100 หลัง มาเฉลี่ยจากความเสียหาย 1ล้านบาท
ก็อยู่ที่คนละ 1ล้าน/100หลัง อยู่ที่หลังละ 10,000 บาทต่อปี
นึกง่ายๆเหมือนการซื้อ Premium ที่ถ้าไม่โดนก็เสียไป 10,000 บาท
แต่ถ้าโดน ก็ไม่ต้องเสีย 1 ล้านที่ต้องควักกระเป๋าตัวเอง
Limit Loss ไว้ที่10,000 บาท
แต่ถ้าความเสียหายมากกว่าปกติ เช่นมากกว่า 1 ล้าน
แล้วมีการเฉลี่ยความเสี่ยงไปแล้วนั้น
เราจะจ่ายแค่ส่วนเพิ่มเท่านั้นเอง
นึกง่ายๆเหมือนว่าถ้าเสียหาย 1.5ล้าน
ถ้าหมู่บ้านไม่เฉลี่ยความเสี่ยงหรือทำประกันไว้เลย
โดนควักเงินเต็มๆ 1.5 ล้าน
หากแต่ว่าเฉลี่ยกันไปที่ 1 ล้านบาทแล้ว
ก็จ่ายส่วนต่างแต่ 5 แสนบาท
ท้ายที่สุดแล้วมันก็เป็นการเฉลี่ยความเสี่ยง
และโอกาสในการเกิดความเสียหาย
ไม่มีใครหรือบริษัทไหนหรอกที่อยากให้เคลมได้ไม่อั้น
คงมีข้อจำกัดหรือการบริหารความเสี่ยงมาว่า
สามารถเคลมหรือจ่ายไปได้เท่านี้
ถ้ามองว่าการทำประกันเพื่อกำไร
นี่อาจจะเป็นจุดเริ่มต้นของการฉ้อฉลก็ได้
สุดท้ายก็จะเป็นเรื่องของคดีความตามมา ซึ่งไม่ควร
แต่ผู้ที่จ่ายก็จะจ่ายตามความเสียหายจริง
และจะมีผู้ประเมินกลางมาดูว่าการจ่ายเงินก้อนนี้
สมเหตุสมผลหรือไม่ หากว่ามากเกินไป
ก็จะปรับเป็นส่วนกลาง หรือราคาประเมินกลาง
คนเคลมก็อยากได้เยอะ
คนจ่ายก็อยากจ่ายน้อย
เป็นเรื่องปกติของทั้งสองฝ่าย
แต่สุดท้ายก็ต้องคุยด้วยเหตุผลและข้อเท็จจริงอยู่ดี
ว่าความเสียหายที่เกิดขึ้นเหมาะสมกับการจ่ายหรือไม่
และเท่าไหร่ที่จะทำให้เหมาะสมกับทั้งสองฝ่าย
สังเกตว่าจะไม่มีการที่จะเกิดขึ้นว่า
ทำประกันไปเพื่อมุ่งหวังกำไร
แต่เป็นการบริหารความเสี่ยง
และลดความเสียหายทางการเงินได้
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP®,CISA