การบริหารจัดการหนี้สินและการเลือกอัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยภายใต้ความผันผวนมหภาคโลก (ปี 2568–2569)
เศรษฐกิจในช่วงปลายปี 2568 ต่อเนื่องถึงปี 2569 ได้เปิดฉากภูมิทัศน์ที่ซับซ้อนที่สุดครั้งหนึ่งสำหรับผู้กู้สินเชื่อที่อยู่อาศัย ด้วยแรงกดดันสามประสานจากเศรษฐกิจโลกที่ชะลอตัว การเปลี่ยนผ่านนโยบายการเงินระดับโลก และภาวะเงินเฟ้อเชิงโครงสร้างที่ยังหาทิศทางลงตัวไม่เจอ การเลือกระหว่างอัตราดอกเบี้ยลอยตัวและคงที่จึงไม่ใช่เพียงการเลือกผลิตภัณฑ์สินเชื่อ แต่คือ “การเดิมพันเชิงกลยุทธ์” ต่ออนาคตมหภาคโลกทั้งหมด รายงานวิจัยของ J.P. Morgan, Wellington Management และ Baillie Gifford ซึ่งมองโลกผ่านเลนส์ต่างกันอย่างชัดเจน ได้กลายเป็นฐานข้อมูลสำคัญสำหรับการออกแบบกลยุทธ์สินเชื่อบ้านที่เหมาะสมในบริบทประเทศไทย
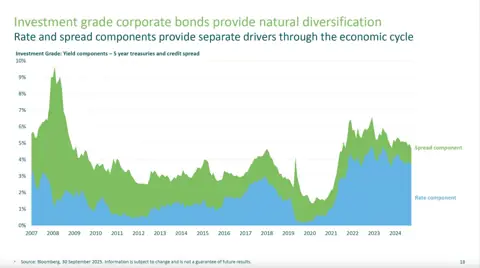
ภายใต้ฉากทัศน์ที่ J.P. Morgan เชื่อว่าดอกเบี้ยกำลังเข้าสู่วัฏจักรขาลงอย่างค่อยเป็นค่อยไป ธนาคารกลางทั่วโลก รวมถึงธนาคารแห่งประเทศไทย อาจมีพื้นที่ในการลดดอกเบี้ยต่อเนื่องจนถึงปี 2569 เพื่อรับมือกับเศรษฐกิจที่เติบโตช้าลงและความต้องการในประเทศที่อ่อนแรง มุมมองนี้เอื้อต่อการเลือกสินเชื่อแบบลอยตัว เพราะผู้กู้จะได้รับประโยชน์จากต้นทุนดอกเบี้ยที่ค่อย ๆ ลดลงตามทิศทางตลาด อย่างไรก็ตาม ความจริงในประเทศไทยกลับซับซ้อนกว่า เพราะแม้ดอกเบี้ยนโยบายจะถูกลดลงมาอยู่ที่ 1.50% แล้ว แต่อัตรา MRR ของธนาคารพาณิชย์ยังคงตั้งอยู่ในช่วง 6.65%–7.30% ส่วนต่างที่กว้างผิดปกติราว 5% นี้เป็นสัญลักษณ์ของแรงกดดันเชิงโครงสร้าง เช่น ปัญหาหนี้ครัวเรือนและความเสี่ยงด้านเครดิตในระบบธนาคาร ซึ่งทำให้ดอกเบี้ยลอยตัวของไทย “ไม่ลอยต่ำ” ตามภาวะตลาดโลกอย่างที่ควรจะเป็น
ตรงกันข้าม Wellington Management มองภาพใหญ่ในมุมที่ระมัดระวังยิ่งกว่า โดยชี้ว่าโลกกำลังก้าวเข้าสู่เศรษฐกิจแบบ “Inflationary Growth” ที่เงินเฟ้อไม่ได้เกิดจากอุปสงค์เพียงอย่างเดียว แต่เกิดจากฝั่งอุปทานผ่านนโยบายกีดกันทางการค้า, การจัดระเบียบห่วงโซ่อุปทานใหม่ และภาระหนี้สาธารณะที่ผลักดันให้รัฐบาลต้องใช้นโยบายการคลังเชิงรุกต่อเนื่อง ต้นทุนการค้าระหว่างประเทศที่สูงขึ้นอาจส่งผลให้เงินเฟ้อกลับมาดื้อยา และบีบให้ธนาคารกลางทั่วโลก—รวม ธปท.—หยุดลดดอกเบี้ยหรืออาจต้องขึ้นกลับ หากฉากทัศน์นี้เป็นจริง ผู้กู้ที่เลือกดอกเบี้ยลอยตัวจะเผชิญความเสี่ยงจากการปรับขึ้น MRR อย่างกะทันหัน ในขณะที่การล็อกดอกเบี้ยคงที่ระยะยาวเปรียบเสมือนการซื้อประกันคุ้มครองความผันผวน
และในขณะที่สองสำนักดังกล่าวโฟกัสกับเงินเฟ้อและวัฏจักรการเงิน Baillie Gifford กลับมองไกลไปถึงโครงสร้างระยะยาวของเทคโนโลยีที่มีผลกดต้นทุนสินค้าบริการทั่วโลก โดยเฉพาะโมเดล AI, ระบบอัตโนมัติ และพลังงานหมุนเวียน ซึ่งมีแนวโน้มสร้างแรง “เงินฝืดเทคโนโลยี” ที่ลดต้นทุนเศรษฐกิจในระยะยาวได้อย่างมีนัยสำคัญ มุมมองนี้ทำให้ผู้กู้ต้องระวังการล็อกดอกเบี้ยคงที่ยาวเกินไป เพราะเมื่อโลกเข้าสู่โหมดเงินฝืดใหม่ ดอกเบี้ยจริงในระยะยาวอาจไม่สูงอย่างที่ตลาดประเมินในปัจจุบัน
เมื่อมองผ่านเลนส์ของประเทศไทย ตลาดสินเชื่อบ้านกำลังเผชิญภาวะ “ดีคัปปลิ้ง” ระหว่างนโยบายการเงินและอัตราดอกเบี้ยสินเชื่อจริง ดอกเบี้ยนโยบายต่ำ แต่ MRR ยังเหนียวแน่นอยู่ในระดับสูงจากความเสี่ยงด้านเครดิตที่สะสมในระบบ ความไม่สอดประสานนี้ทำให้สินเชื่อลอยตัวในไทยไม่ได้มีต้นทุนที่แข่งขันได้เท่ากับสินเชื่อคงที่ที่ธนาคารใช้เป็นโปรโมชั่นเพื่อดึงลูกค้าใหม่ (Teaser Rate) เช่น ดอกเบี้ย 1.95% ปีแรก หรือเฉลี่ย 3 ปีเพียง 3–4% ซึ่งต่ำกว่าดอกเบี้ยลอยตัวจริงในตลาดเกินกว่าจะมองข้ามได้
ดังนั้น กลยุทธ์ดอกเบี้ยที่เหมาะสมที่สุดสำหรับผู้กู้รายย่อยไทยในปี 2568–2569 จึงไม่ใช่การเลือก “ข้าง” ระหว่าง Fixed หรือ Floating แต่คือการใช้ “กลยุทธ์เกราะป้องกันแบบผสมผสาน” โดยล็อกอัตราดอกเบี้ยคงที่ในช่วง 1–3 ปีแรกเพื่อใช้ประโยชน์จากโปรโมชั่นราคาต่ำ และสร้างกันชนป้องกันความเสี่ยงเงินเฟ้อตามฉากทัศน์ Wellington ขณะเดียวกันก็เปิดทางให้ผู้กู้สามารถรีไฟแนนซ์ในปี 2571 หากทิศทางดอกเบี้ยลดลงจริงตามภาพของ J.P. Morgan และ Baillie Gifford
ในช่วงสามปีแรก ผู้กู้จะได้กำไรจากส่วนต่างระหว่างเรตโปรโมชั่น (ประมาณ 3%) กับ MRR (ประมาณ 6.7%) ซึ่งเท่ากับการประหยัดดอกเบี้ยต่อปีหลายหมื่นถึงแสนบาทต่อสินเชื่อหนึ่งรายการ ส่วนในระยะยาว ผู้กู้ยังสามารถเลือกเส้นทางใหม่ได้ตามภูมิทัศน์เศรษฐกิจในเวลานั้น ทำให้การล็อกดอกเบี้ยระยะสั้นเป็นทั้ง “กลยุทธ์ป้องกันความเสี่ยง” และ “กลยุทธ์สร้างทางเลือก” พร้อมกัน
กล่าวโดยสรุป ชี้ว่าความท้าทายของสินเชื่อบ้านปี 2568–2569 ไม่ได้อยู่ที่การคาดเดาทิศทางดอกเบี้ยโลก แต่อยู่ที่การประเมินประสิทธิภาพของราคาในตลาดไทย การเลือก Fixed Rate ในระยะสั้นเป็นการซื้อประกันความเสี่ยงด้วยต้นทุนติดลบ เพราะ Fixed ในไทย “ถูกกว่า Floating” ในทางปฏิบัติ การใช้เวลา 3 ปีแรกล็อกโปรโมชั่นเปรียบเสมือนการหลบพายุมหภาค ก่อนกลับเข้าสู่ตลาดด้วยข้อมูลใหม่เมื่อภาพเศรษฐกิจโลกเริ่มชัดเจนในปี 2571 นี่คือหนึ่งในไม่กี่จุดที่กลยุทธ์การเงินเชิงป้องกันสามารถให้ผลตอบแทนที่ชนะตลาดได้โดยไม่ต้องเสี่ยงเกินจำเป็น