กระบวนการให้คำปรึกษาลูกหนี้ 8 ขั้นตอน และโครงสร้างหมอหนี้ 3 ระดับ
ปัญหาหนี้ของไทยไม่ใช่ปัญหาทางการเงินล้วน ๆ แต่เป็นปัญหาทางสังคม เศรษฐกิจ และจิตวิทยาที่ซ้อนทับกันอย่างซับซ้อน หลังยุคโควิด เราเห็นภาพเศรษฐกิจฟื้นตัวเพียงบางส่วน ขณะที่ภาคครัวเรือนกลับถูกบีบด้วยภาระหนี้และรายได้ที่ไม่สอดคล้องกับต้นทุนชีวิต ส่งผลให้ NPL ทยอยขยับขึ้นอย่างเงียบ ๆ จนกลายเป็น “แรงดันเชิงระบบ” ที่พร้อมสะเทือนเสถียรภาพการเงินของประเทศ ธนาคารแห่งประเทศไทยจึงต้องขยับจากการออกมาตรการเฉพาะราย ไปสู่การสร้าง “ระบบดูแลผู้ป่วยทางการเงิน” ระดับชาติ ซึ่งก็คือโครงการ “หมอหนี้เพื่อประชาชน”
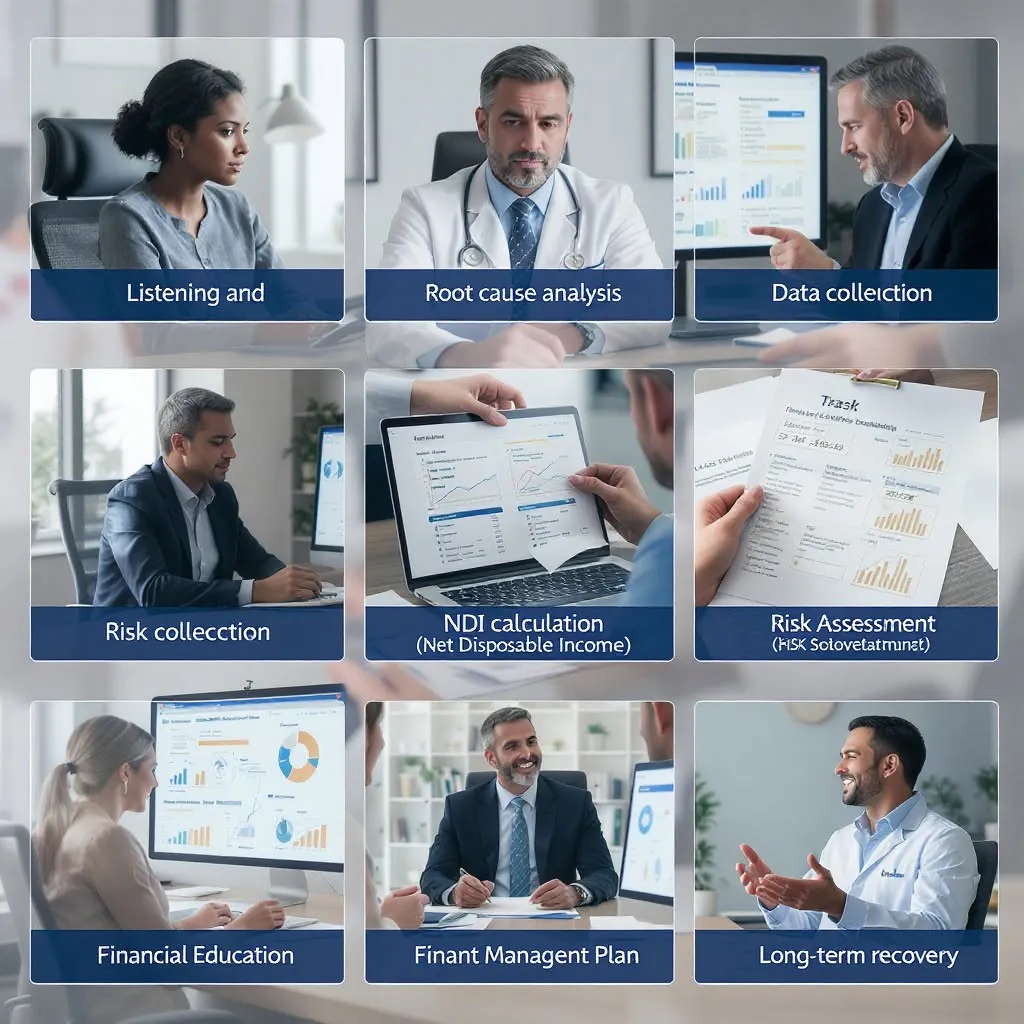
หัวใจสำคัญของหมอหนี้อยู่ที่การเปลี่ยนกระบวนการแก้หนี้จากงานที่อิงบุคคลและทักษะเฉพาะตัว ให้กลายเป็น “กระบวนการเชิงวิทยาศาสตร์” ที่เป็นระบบ ทำซ้ำได้ และขยายผลได้ทั่วประเทศ ผ่านโมเดล 8 ขั้นตอนที่ทำหน้าที่เหมือนการวินิจฉัยและรักษาผู้ป่วยการเงินอย่างเป็นลำดับ ในระยะวินิจฉัย หมอหนี้ต้องเริ่มจากการรับฟังอย่างตั้งใจ สำรวจรากเหง้าความเดือดร้อน และแยกปัญหาที่เป็นพฤติกรรมออกจากปัญหาโครงสร้าง จากนั้นจึงรวบรวมข้อมูลหนี้ทั้งหมด ทรัพย์สิน รายได้–รายจ่าย และคำนวณ NDI ซึ่งเป็น “ตัวชี้วัดกำลังการเงิน” ที่จะบอกได้ว่าลูกหนี้มีศักยภาพในการฟื้นตัวมากน้อยเพียงใด ระยะนี้เป็นจุดที่ข้อมูลต้องถูกต้องที่สุด เพราะเพียงตัวเลขเดียวผิด กระบวนการทั้งระบบอาจผิดพลาดได้เหมือนการจ่ายยาผิดโรค
เมื่อเข้าระยะการแทรกแซง หมอหนี้ต้องจัดลำดับความเสี่ยงก่อนเหมือนห้องฉุกเฉิน—หนี้นอกระบบ คดีความ หรือภาระที่กำลังจะถูกยึดต้องถูกจัดการทันทีเพื่อไม่ให้วิกฤตรุนแรงขึ้น จากนั้นจึงเข้าสู่หัวใจของกระบวนการ นั่นคือการวางแผนแก้หนี้ผ่านเครื่องมือ 3 ชุด ได้แก่ การจัดการภายใน (ลดรายจ่าย เพิ่มรายได้ ขายทรัพย์สิน), การเจรจากับเจ้าหนี้ (ยืดระยะ เปลี่ยนประเภทหนี้ ลดดอกเบี้ย Haircut หรือรีไฟแนนซ์), และการใช้มาตรการภาครัฐ เช่น คลินิกแก้หนี้หรือมาตรการ Persistent Debt การเลือกกลยุทธ์ในขั้นนี้เป็นศิลปะบนพื้นฐานตัวเลข เพราะต้องคำนึงถึงทั้งความจริงทางการเงินของลูกหนี้ และเงื่อนไขของเจ้าหนี้ซึ่งมีกรอบการบริหารความเสี่ยงของตนเองด้วย
ระยะสุดท้ายคือการฟื้นฟู ซึ่งหลายคนอาจมองว่าเป็นขั้นตอนเสริม แต่ในระบบหมอหนี้ นี่คือ “วัคซีนทางการเงิน” ที่ทำให้ลูกหนี้ไม่กลับไปเกิดปัญหาเดิมอีก หมอหนี้จะสอนทักษะการจัดงบประมาณ การสร้างเงินฉุกเฉิน และการปลูกวินัยทางการเงินแบบ “ออมก่อนใช้” ซึ่งเป็นองค์ความรู้พื้นฐานที่ประชาชนไทยไม่เคยได้รับอย่างเป็นระบบมาก่อน การแก้หนี้จึงไม่จบที่การลดค่างวด แต่จบที่การสร้างความมั่นคงพอที่จะไม่กลับไปสู่วงจรหนี้ซ้ำ
เพื่อให้ระบบทั้งหมดขับเคลื่อนอย่างมีประสิทธิภาพ ธปท. จึงออกแบบโครงสร้างหมอหนี้ 3 ระดับ—L1, L2, L3—เปรียบเหมือนระบบแพทย์ในโรงพยาบาล L1 ทำหน้าที่เป็นผู้วินิจฉัยด่านหน้า เก็บข้อมูล ทำ RCA และคัดกรองเคสให้ถูกประเภท L2 เป็นหมอผู้วางแผนการรักษามาตรฐานสำหรับลูกหนี้รายย่อยจำนวนมาก ส่วน L3 คือผู้เชี่ยวชาญขั้นสูงที่ดูแลเคส SME หนี้ผสม และคดีความที่ต้องใช้ความรู้ด้านกฎหมาย–บัญชี–ธุรกิจประกอบ โครงสร้างนี้ไม่ใช่ลำดับอำนาจ แต่เป็น “ระบบนิเวศความเชี่ยวชาญ” ที่ต้องประสานกันแบบไร้รอยต่อ เพื่อให้การแก้หนี้ระดับประเทศเกิดประสิทธิภาพสูงสุด
สุดท้าย โมเดลนี้สะท้อนความจริงระดับนโยบายว่า การแก้หนี้ไม่ใช่การแก้ตัวเลข แต่เป็นการแก้ระบบความคิด ความเข้าใจ และพฤติกรรมทางการเงินของทั้งประเทศ หากต้องการผลลัพธ์ระยะยาว เราจำเป็นต้องบูรณาการ Step 8 เข้าไปเป็นส่วนหนึ่งของการศึกษา และใช้เทคโนโลยีเข้ามาช่วยหมอหนี้ด่านหน้าในการคัดกรองข้อมูล เพื่อให้การแก้หนี้สามารถขยายผลได้ในระดับอุตสาหกรรม การมีหมอหนี้จึงไม่ใช่โครงการชั่วคราว แต่คือ “โครงสร้างพื้นฐานด้านเสถียรภาพทางการเงิน” ใหม่ของประเทศไทย ที่จะช่วยพาประเทศผ่านยุคความเปราะบางทางการเงินไปได้อย่างมั่นคงและยั่งยืนกว่าเดิม