“เป็นหนี้” ไม่ได้แปลว่าชีวิตพัง แต่สิ่งที่อันตรายจริง ๆ คือการ “ไม่ทำอะไรเลย”
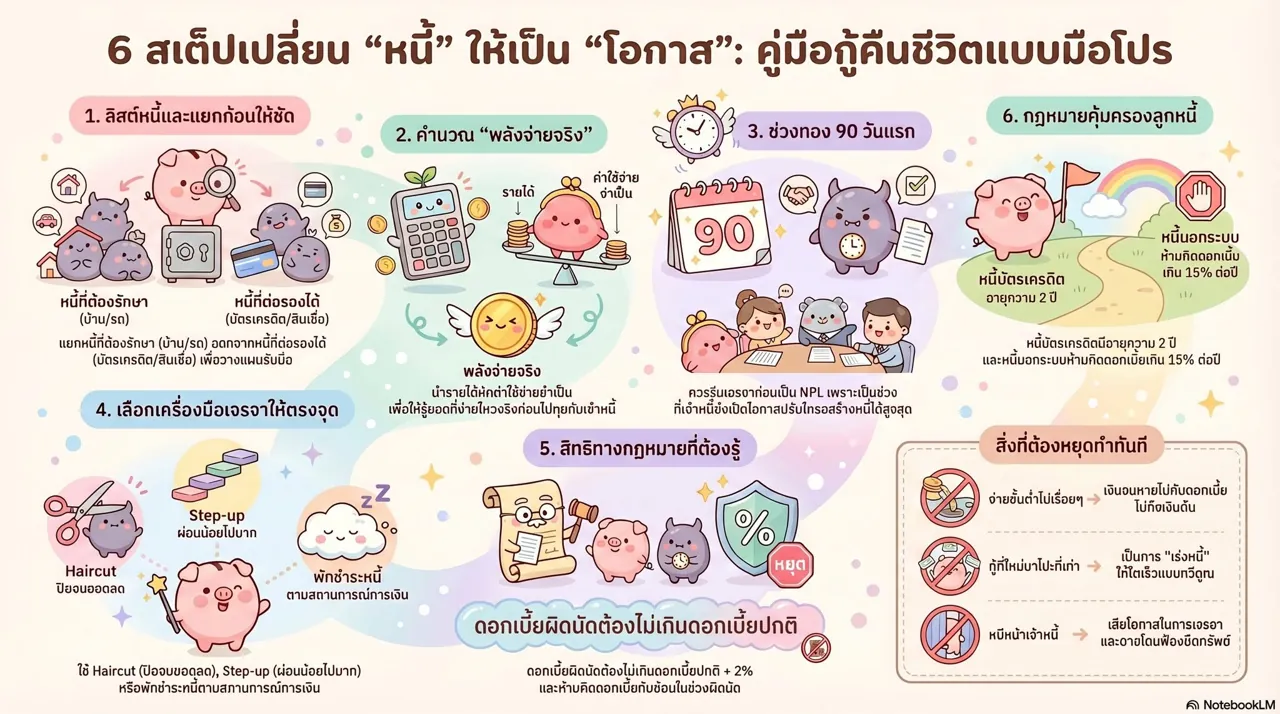
แล้วปล่อยให้หนี้มันโตเอง เพราะหนี้มันมีจังหวะของมัน ถ้าคุณค้างไม่ถึง 3 เดือน นั่นคือช่วงทองที่ยังต่อรองได้เต็มที่ แค่ยกโทรศัพท์คุยกับเจ้าหนี้ คุณยังมีโอกาสปรับเกมได้ แต่ถ้าปล่อยเกิน 90 วัน กลายเป็น NPL เครดิตเริ่มเสีย เกมจะเริ่มยากขึ้นทันที และถ้าปล่อยต่อไปจนโดนฟ้องหรือยึดทรัพย์ นั่นคือปลายทางที่ต้นทุนชีวิตแพงมาก
สิ่งที่ควรทำตอนเริ่มจ่ายไม่ไหว ไม่ใช่คิดเยอะ แต่ต้อง “ลงมือทันที” เริ่มจากลิสต์หนี้ทั้งหมดลงกระดาษหรือ Excel ให้ชัด—ใครเป็นเจ้าหนี้ ยอดเท่าไร ดอกเท่าไร ค่างวดเท่าไร วันครบกำหนดวันไหน แล้วแยกเป็น 2 ก้อน: (1) หนี้ที่ต้องรักษาไว้ เช่น บ้าน รถที่ใช้ทำมาหากิน (2) หนี้ที่ต่อรองได้ เช่น บัตรเครดิต สินเชื่อส่วนบุคคล จากนั้นเอารายได้จริงมาหักค่าใช้จ่ายจำเป็นก่อน แล้วดูว่า “คุณเหลือเงินจ่ายหนี้จริง ๆ เท่าไร” นี่คือจุดตั้งต้นของการคุยเจ้าหนี้แบบมี “อำนาจ” ไม่ใช่คุยแบบขอความเห็นใจ
พอเห็นภาพแล้ว ให้เลือกเครื่องมือให้ตรงสถานการณ์ ถ้ารายได้สะดุดชั่วคราว ให้ขอ “พักชำระ” เพื่อซื้อเวลา แต่ต้องวางแผนเลยว่าจะกลับมาจ่ายยังไง เพราะดอกยังเดินอยู่ ถ้ามีเงินก้อน ให้คุย “ปิดจบแบบลดหนี้ (Haircut)” จะทำให้คุณหลุดจากวงจรเร็วที่สุด แต่ต้องมั่นใจว่าปิดได้จริงในเวลาที่ตกลง และถ้ารายได้กำลังจะกลับมา ให้ขอผ่อนแบบ “Step-up” เริ่มเบาแล้วค่อยเพิ่ม อย่าฝืนจ่ายสูงตั้งแต่ต้นแล้วพังกลางทาง
อีกอย่างที่ practical มากแต่คนไม่ค่อยทำคือ “เตรียมสคริปต์คุยเจ้าหนี้” คุณไม่ต้องพูดสวย แค่พูดให้ชัด เช่น “ตอนนี้รายได้ผมเหลือ X บาท สามารถจ่ายได้ Y บาทต่อเดือน ขอปรับโครงสร้างให้เหมาะกับความสามารถจริง” แล้วถาม option กลับไปเลยว่ามีอะไรให้เลือกบ้าง เช่น ลดดอก ขยายงวด หรือพักชำระ ถ้าคุยกับ call center ไม่จบ ให้ขอคุยฝ่ายปรับโครงสร้างโดยตรง และ “บันทึกทุกอย่าง” ไม่ว่าจะเป็นวัน เวลา ชื่อเจ้าหน้าที่ และเงื่อนไขที่คุยกัน เพราะนี่คือ “หลักฐานต่อรอง” ของคุณ
สิ่งที่ต้องหยุดทันทีถ้ายังทำอยู่ คือการจ่ายขั้นต่ำไปเรื่อย ๆ เพราะเงินจะจมหายไปกับดอก การหมุนบัตรเพื่อโปะอีกใบหนึ่ง หรือการไปกู้นอกระบบ สิ่งเหล่านี้ไม่ใช่การแก้หนี้ แต่คือการ “เร่งหนี้” ให้โตเร็วขึ้นแบบทวีคูณ ถ้าจะตัดอะไรบางอย่างในชีวิตช่วงนี้ ให้ตัดค่าใช้จ่ายที่ไม่จำเป็นก่อน เช่น subscription ที่ไม่ได้ใช้ การกินนอกบ้านบ่อย ๆ หรือของฟุ่มเฟือย เพราะทุกบาทที่คุณประหยัดได้ตอนนี้ คือ “เวลา” ที่คุณซื้อกลับมา
ในมุมกฎหมาย คุณไม่ได้เสียเปรียบอย่างที่คิดเลย ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 7 บัญญัติว่า “ถ้าจะต้องเสียดอกเบี้ยแก่กันและมิได้กำหนดอัตราดอกเบี้ยไว้ ให้ใช้อัตราร้อยละ 3 ต่อปี” และมาตรา 224 บัญญัติว่า “ดอกเบี้ยผิดนัด = ดอกเบี้ยปกติ + 2%” พร้อมทั้ง “ห้ามคิดดอกเบี้ยซ้อนดอกเบี้ย” ในช่วงผิดนัด ซึ่งเป็นจุดที่ลูกหนี้จำนวนมากไม่รู้ และเสียเปรียบโดยไม่จำเป็น นอกจากนี้ มาตรา 224/1 ยังตัดชัดว่า ถ้าผิดนัดเป็นงวด เจ้าหนี้คิดดอกได้เฉพาะงวดที่ผิด ไม่ใช่ทั้งก้อน ข้อตกลงที่ให้ผิดนัดงวดเดียวแล้วถือว่าผิดทั้งหมด เป็นโมฆะ
สำหรับเงินกู้นอกระบบ มาตรา 654 บัญญัติว่า “ห้ามคิดดอกเบี้ยเกิน 15% ต่อปี” ถ้าเกิน ข้อตกลงดอกเบี้ยเป็นโมฆะ และเจ้าหนี้อาจมีความผิดทางอาญา นี่แปลว่า คุณมีสิทธิ “ไม่ต้องยอม” กับดอกเบี้ยที่เกินกฎหมาย และในเรื่องการผิดนัด มาตรา 204 กำหนดว่า ถ้ามีวันครบกำหนดชัดเจน เช่น ค่างวดรายเดือน พอถึงวันแล้วไม่จ่าย จะถือว่าผิดนัดทันทีโดยไม่ต้องมีการเตือน เพราะฉะนั้นอย่ารอให้มีคนโทรมาแล้วค่อยคิดว่าเริ่มมีปัญหา
อีกเรื่องที่ใช้ได้จริงมากคือ “อายุความ” ตามมาตรา 193/34 หนี้บัตรเครดิตและเช่าซื้อมีอายุความ 2 ปี ส่วนหนี้ทั่วไปตามมาตรา 193/30 มีอายุความ 10 ปี ถ้าขาดอายุความ เจ้าหนี้ไม่มีสิทธิฟ้องบังคับคดีได้อีก และศาลสามารถยกขึ้นพิจารณาเองได้ แม้ลูกหนี้จะไม่ได้ต่อสู้ (ฎีกาที่ 2801/2559)
ถ้าสถานการณ์หนักจริงจนหนี้ล้นพ้นตัว กฎหมายล้มละลายก็ยังเปิดทางให้คุณเริ่มใหม่ได้ ตาม พ.ร.บ.ล้มละลาย มาตรา 9 หากเป็นหนี้เกิน 1 ล้านบาท เจ้าหนี้สามารถฟ้องล้มละลายได้ และมาตรา 81/1 เปิดทางให้ “ปลดหนี้” ได้ภายในประมาณ 3 ปี ซึ่งมาตรา 77 กำหนดว่าหนี้ส่วนใหญ่จะหลุดไป แต่ต้องรู้ด้วยว่า มาตรา 78 ระบุชัดว่า “ผู้ค้ำประกันยังไม่หลุด” นี่คือจุดที่หลายคนพลาด
นอกจากนี้ พ.ร.บ.การทวงถามหนี้ พ.ศ. 2558 ยังให้สิทธิลูกหนี้ชัดเจน ห้ามทวงนอกเวลา ห้ามเปิดเผยข้อมูล ห้ามคุกคามหรือทำให้อับอาย ถ้าเจอแบบนี้ ให้รู้เลยว่า “คุณไม่จำเป็นต้องยอม”
ถ้าคุยกับเจ้าหนี้เองไม่จบ ไม่ต้องสู้คนเดียว ใช้ระบบช่วยได้ เช่น คลินิกแก้หนี้ หรือให้ ธปท. เป็นคนกลาง เพราะเป้าหมายไม่ใช่แค่ “จ่ายหนี้” แต่คือ “จัดโครงสร้างใหม่ให้คุณอยู่รอดได้จริง”
สุดท้าย ถ้าหลุดจากหนี้ได้แล้ว สิ่งที่ต้องทำทันทีคือ “กันไม่ให้กลับไปจุดเดิม” สร้างเงินสำรอง 3–6 เดือน ทำบัญชีรายรับรายจ่าย ตั้งงบประมาณ และใช้เครดิตอย่างมีวินัย เพราะการแก้หนี้ที่แท้จริง ไม่ใช่แค่ทำให้หนี้หาย แต่คือการทำให้ “พฤติกรรมเดิมไม่กลับมา”
ถ้าจะให้สรุปแบบสั้นที่สุด จำแค่ 3 ข้อ—อย่าหนีเจ้าหนี้ รีบปรับโครงสร้าง และอย่าสร้างหนี้ใหม่มาโปะหนี้เก่า หนี้ไม่ใช่ศัตรูที่น่ากลัวที่สุด แต่ “ความเฉย” ต่างหากที่อันตราย ถ้าคุณเริ่มลงมือวันนี้ ต่อให้สถานการณ์หนักแค่ไหน คุณก็ยังมีทางกลับมาได้เสมอ