ถอดบทเรียน เงินเดือน 1แสน
ซื้อบ้าน ซื้อรถ วางแผนภาษีไม่มีเงินเหลือ เอ๊ะยังไง?
(ภาคต่อ กู้ร่วม สินเชื่อบ้าน คนหนึ่งจากไป
อีกคนอยู่ไหวไหม? )
กรณีศึกษา
ยกตัวอย่างเดิมกันนะครับ บ้าน 5 ล้านเหมือนเดิม
ไม่รู้จะเบื่อกันหรือยังนะครับ บ้านมีตั้งหลายราคา ฮ่าๆ
บางครั้งคนเราคิดว่า ชีวิตอยากมีบ้านดีๆสักหลัง
ราคา 5 ล้านกำลังดี แต่กู้คนเดียวไม่น่าจะผ่าน
หรือผ่อนชำระไม่ไหว หรือผ่อนไหว
แต่ยื่น statement คนเดียวไม่รอดแน่เลย
จึงเป็นจุดเริ่มต้นของการที่มีการกู้ร่วม
ข้ามการศึกษาเรื่องทำอย่างไรให้กู้ผ่าน
หรือการเตรียมตัวอย่างไรไปก่อน
สิ่งที่ผมอยากจะเล่าให้ฟัง คือ กู้ผ่านแล้ว
ผ่อนชำระไป 3-5 ปี โชคไม่ดี ผู้กู้ร่วมเสียชีวิต
คำถามคือ จะทำอย่างไรกับชีวิต
หนี้สินและภาระผูกพันยังคงมีอยู่เดิม
อย่างไรก็ต้องชำระ หนีไม่ได้นะจ๊ะ
ให้มองภาพแบบนี้ ยกตัวอย่างสัก 2-3กรณี
1.ไม่ทำประกันคุ้มครองสินเชื่อบ้าน
2.ทำประกันคุ้มครองสินเชื่อบ้าน คนละครึ่ง
3.วางแผนประกันภัยเต็มวงเงิน
ประเด็นแรก ใครกู้ร่วมได้บ้าง
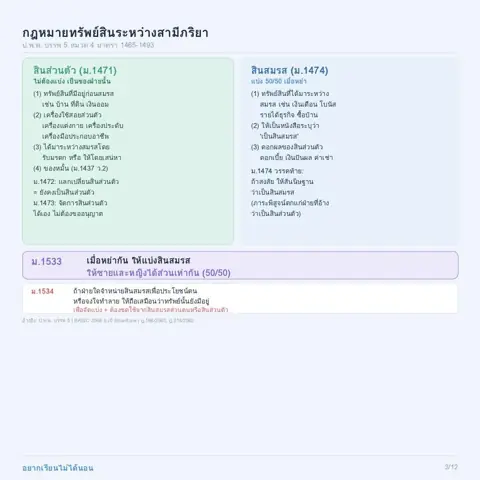
ก็ต้องเป็นคนใกล้ชิด เช่น คนนามสกุลเดียวกัน
พี่น้องท้องเดียวกัน สามี-ภรรยา
มาที่กรณีแรกกันก่อน
ไม่ทำประกันคุ้มครองสินเชื่อบ้านเลย
ตอนกู้กู้ร่วม ตอนผ่อน อาจจะผ่อนชำระทั้งคู่
ช่วยกันคนละครึ่ง
หรือคนหนึ่งเป็นเสาหลักในการผ่อนชำระ
แต่วันที่หนึ่งคนหายไป
หนี้สินตกกับอีกคนหนึ่ง และทายาท
บ้าน 5 ล้าน ผ่อนไป 5 ปีละกัน แบบปกติ
สมมติเหลือ 4,623,030 บาท
จากบทความก่อนๆหน้า
กรณีที่ทั้งคู่ที่กู้ร่วม ไม่ได้ทำประกัน MRTA
(Mortgage Reducing Term Assurance)
กรณีนี้ หนี้สินจะหารคนละครึ่ง คนละ 2.3 ล้าน
กรณีที่ผู้กู้ร่วม ยอมรับที่จะผ่อนชำระเองทั้งหมด สามารถทำได้
แต่ถ้าผู้กู้ร่วมไม่สามารถผ่อนชำระไหว
ก็จะเป็นภาระหนี้สินของตน 2.3 ล้าน
ส่วนอีก 2.3 ล้าน จะตกแก่ทายาทของผู้กู้ร่วม
ซึ่งจุดนี้ทายาทของผู้กู้ร่วมต้องแสดงเจตนารับสภาพหนี้และชำระต่อ
กรณีผ่อนต่อไหว ก็ไม่มีปัญหา แต่กรณีผ่อนไม่ไหว
ก็อาจจะต้องเข้าไปพูดคุยกับธนาคาร
(**เสริมบทความเพื่อให้มีความต่อเนื่องของบทความโดยพี่พราว**
หนี้ยังเหลืออยู่อีกเท่าไหร่
เจ้าหนี้มีสิทธิที่จะเรียกให้ลูกหนี้เพียงคนเดียวที่ยังอยู่ชำระหนี้ที่เหลือทั้งหมดก็ได้
“ *ทายาทไม่จำต้องรับผิด เกินกว่าทรัพย์มรดกที่ตกทอดได้แก่ตน* ”
สมมติว่า ทายาทผู้กู้ร่วมที่ตายไป
ไม่ได้ได้ทรัพย์มรดกอะไรเลย เขาก็ไม่ต้องจ่าย
แต่สมมติว่า เขามีกำลังรวมทั้งอยากมีกรรมสิทธิ์ในบ้านนั้นครึ่งนึงเหมือนกัน
มองว่า ต้องไปติดต่อกับธนาคาร ให้เปลี่ยนตัวลูกหนี้ คือ ให้ใส่ชื่อเขาเป็นลูกหนี้ร่วมกับ ผู้กู้อีกคนที่ยังอยู่ **)
ลดการผ่อนชำระ ขยายระยะเวลา
จ่ายดอกเบี้ยก่อน เงินต้นเล็กน้อย
อาจจะประวิงเวลาได้ 3-6 เดือน
เพื่อให้ทายาทหรือคนที่ดำรงอยู่ได้ปรับตัว
หารายได้เพิ่มเติม เพื่อมาชำระ
ก่อนที่จะถูกยึดหรือขายทอดตลาด
ในมุมมองที่แตกต่างกัน
ให้เห็นภาพของความเสี่ยงที่จะส่งต่อให้ครอบครัวได้
ผมจะเขียนบทความที่จะขยายความเรื่องนี้ในบทความต่อๆไป
ส่วนในกรณีที่ 2 จะเห็นได้ว่า
ทำประกันคุ้มครองสินชื่อบ้านไว้คนละครึ่ง
สมมติผ่านไป 5 ปี แล้ว หนี้สินเหลือ 4.6 ล้าน พอเสียชีวิต
หนี้สินแบ่งกันคนละครึ่งเหมือนเดิม 2.3 ล้านบาท
แต่ประกัน MRTA ที่ทำไว้ก่อนหน้านั้น
คุ้มครองแค่ 1.8 ล้าน
สังเกตว่า ไม่ครอบคลุมวงเงินดังกล่าว
มีความเสี่ยงได้เช่นกัน
หนี้สินที่เหลืออีก 2.3-1.8 ล้านบาท เท่ากับ 5แสน
อย่างกล่าวไปแล้วว่า 5แสนดังกล่าว
ยกไปที่ทายาท หรือผู้กู้ร่วม
ผ่อนไหวก็ไม่มีปัญหา
ส่วนใหญ่ที่มีปัญหา คือคนที่รับงานต่อผ่อนไม่ไหวนะ
สิ่งที่อยากฝากไว้ ธนาคารแนะนำ ก็ลองรับไว้พิจารณา
วันที่ผ่อนอยู่ก็ไม่ได้ใช้ แต่วันที่จากไป
ฝากความหวังหมู่บ้านให้คนอื่นต่อ
ให้มองอีกกรณี MRTA
คือ Mortgage Reducing Term Assurance
เป็นการจ่ายชำระเบี้ยประกันภัยครั้งเดียว
แล้วความคุ้มครองกรณีเสียชีวิต
จะค่อยๆลดลงเรื่อยๆ ตามระยะเวลาที่คุ้มครอง
สิทธิประโยชน์ทางภาษี จะได้ 1 ครั้ง ตอนที่ชำระเบี้ยประกันภัยครั้งแรก
ให้มองในกรณีสุดท้าย เมื่อเราประเมินประกันภัยแล้ว
คิดว่าชีวิตมีความเสี่ยงที่ต้องมานั่งชำระหนี้สิน
กรณีฝ่ายใดฝ่ายหนึ่งเสียชีวิตไป
ให้มอง 2-2กรณีเช่นกัน
ทำประกันเต็มวงเงินเลย ประเมินหนี้สินที่ต้องชำระ
ถ้าไหว ก็จ่ายไปด้วย
แต่อาจจะซื้อประกันชีวิตกรณีเสียชีวิต
แต่อย่าลืมกรณีทุพพลภาพสินเชิงถาวรด้วย ที่ต้องประเมินในส่วนนี้
ไม่เสียชีวิต แต่นอนติดเตียงหาเงินไม่ได้
ค่าใช้จ่ายที่ต้องผ่อนชำระอย่างไรดี วางแผนยังไงดี
บริหารความเสี่ยงอย่างไรดี
คำแนะนำ ทำประกันชีวิต Cover หนี้สินทั้งคู่ ด้วยวงเงินเดียวกัน
ใครจากไปก่อน อีกคนปลอดภัยจริง แถมไม่ต้องนั่งปวดศีรษะเรื่องค่าใช้จ่าย
ประเด็นถัดมาที่ให้มองกัน หลายคนกังวลว่า
ถ้าทำทุนชีวิตสูงขนาดนั้น เบี้ยประกันแพงมากๆเลยนะ
ก็ไปเลือกใช้ ประกันแบบชั่วระยะเวลา (Term) จริงๆ
MRTA ก็คล้ายๆกัน แต่ความคุ้มครองจะลดลง (Reducing Termไง )
สมมติการใช้ Term
มาเพื่อบริหารความเสี่ยงแต่ละเป้าหมาย
ไม่ใช่แค่เป้าหมายเรื่องบ้าน
อาจจะรวมไปถึง การศึกษาบุตร เป้าหมายอื่นๆที่สำคัญ
แต่งบประมาณไม่เพียงพอ
การเลือกใช้ Term ก็อาจจะเป็นคำตอบได้
สิ่งที่แตกต่างกันของประกันชั่วระยะเวลา
สมมติชำระไป 10 ปี ไม่มีมูลค่าเวนคืนนะ
เหมือนจ่ายทิ้งเน้นคุ้มครอง
ไม่เหมือนประกันชีวิตธรรมดา
หรือ MRTA ที่อาจจะมีมูลค่าเวนคืนเหลืออยู่บ้าง
อีกสิ่งหนึ่งที่จะช่วยได้ คือ Unitlink
แบบประกันควบการลงทุน
ใช้งบประมาณน้อย ความคุ้มครองสูง
แต่มีความผันผวนในกองทุนและการลงทุนได้
กรณีต้องไปศึกษานรายละเอียด
แต่จะไม่พูดถึงมากในบทความนี้
หลังๆจะเป็น Detail เรื่องการประกันภัยแล้ว
ค่อยไปต่อบทความต่อๆไปดีกว่า
ให้เห็นภาพว่าจะเลือกแบบไหน
แล้วจะคุ้มครองวงเงินหนี้สินเต็มวงเงิน
คนละครึ่ง หรือไม่ทำเลย
แล้วแต่กรณี แล้วแต่ว่าใครจะวางแผน
ความปลอดภัยกับคนที่ตามหลัง
ลดความเครียดเมื่อคนหนึ่งจากไป
ก็สามารถวางแผนได้ตั้งแต่ยังไม่ซื้อ
จริงๆแค่เรื่องสินทรัพย์
จะสามารถวางแผนไปถึงเรื่องของมรดก
และการบริหารทรัพย์สินด้วย
ลองอ่านเป็นแนวทางหรือมุมมอง
แต่จะบริหารและทำอย่างไร
เป็นไอเดียวของแต่ละท่านนะครับ
หากมีข้อเสนอ หรือแนวทางอื่นๆ สามารถพูดคุยกันได้
ถือว่าเป็นประโยชน์กับผู้อ่านท่านอื่นๆในลำดับถัดไป
นพ.ภาณุวิชญ์ สุวรรณน้อย ที่ปรึกษาการเงิน AFPT™