ถอดบทเรียน เงินเดือน 1แสน
ซื้อบ้าน ซื้อรถ วางแผนภาษีไม่มีเงินเหลือ เอ๊ะยังไง?
(ภาคต่อ อีก 3-5 ปี เงินเดือนลดลงมากกว่า 70% วางแผนอย่างไร? )
วันนี้มีเงินแสน ซื้อได้เต็มที่ เครดิตยังดี
ผ่านไป 3-5 ปี เอ้า ทำไมรายได้ลดลง
รายจ่ายเพิ่มขึ้นเป็นเงาตามตัว
รายจ่ายคงที่ก็อาจจะเท่าเดิม หรืออาจจะเพิ่มขึ้นด้วยซ้ำ
จะทำอย่างไรดีนะ
สิ่งที่อยากจะเล่าให้ฟัง
วันที่ความอยากได้อยากมีอยากเป็นเข้าครอบงำ
ทุกอย่างดูสวยหรู นักขายหรือเซลล์โครงการพูดอะไรก็เชื่อ
ธนาคารบอกว่า นี่ไง ดอกเบี้ยดีลนี้ดีที่สุดแล้ว
แล้วดีที่สุดสำหรับแผนการเงินของแต่ละท่านหรือเปล่า
คำถามนี้ทุกท่านพร้อมจะตอบเองกันอยู่แล้วครับ ฮ่าๆ
จะมาเล่าให้ฟังกรณีศึกษา 1 เคส
ส่วนแนวทางจะเป็นในการวางแผนตั้งแต่ก่อนมีปัญหา
เพราะถ้ามีปัญหาแล้ว ความเหนื่อยจะเพิ่มขึ้นอีกเยอะนะครับ
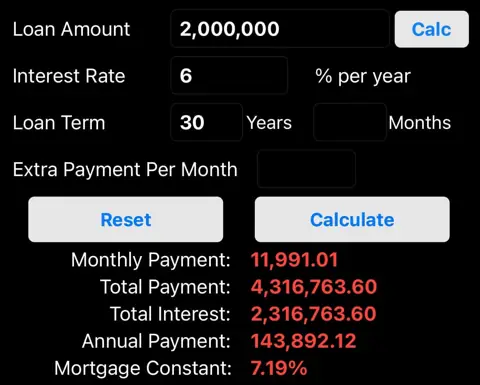
จากเคสเดิมเลย เงินเดือน 1 แสน จะซื้อบ้าน 5 ล้าน
ตีกลมๆ ที่จะผ่อน 30 ปี ดอกเบี้ย 5.5%ต่อปี
ผ่อนเกือบๆ 3 หมื่น
แต่ในความเป็นจริงแล้ว คนส่วนใหญ่ จะเลือกดอกเบี้ยแบบลอยตัว
ช่วงแรกผ่อนน้อย ช่วงหลังผ่อนหนัก(หนักเอาเรื่องเลย ฮ่าๆ)
ให้เห็นภาพเล็กน้อย 2 ปีแรก ผ่อนเบาๆไม่ตึง
เดือนละ 18,000 บาท
พอขึ้นปีที่ 3 จะกระโดดไปเป็น 30,000 บาท โอ้ว ขึ้นๆไปเกือบเท่าตัวเลย
ประเด็นไม่ได้อยู่ที่ว่าผ่อนเดือนละเท่าไหร่
ประเด็นอยู่ที่ อีก 3-5 ปี ดันเจอเหตุที่โชคดี
ได้รับงานใหม่ เงินเดือนลดลง 70%
(ในใจคงคิดว่าจะบ้าหรือ ใครจะไปยอมให้ตัวเองเงินลดลงเยอะขนาดนั้น)
คำตอบคือมีเหตุการณ์นี้เกิดขึ้นจริงๆ
ถามสั้นๆ ถ้าลด70%แบบนี้ไปแล้วจริงๆ
ก็ง่ายๆคือเงินเดือน 30,000 บาท
แต่มีรายจ่ายคงที่ที่เดินตามตัวเป็นเงาอีก 3หมื่น
ประเด็นนี้แล้วจะเอาอะไรไปรับประทาน ตึงๆ
สิ่งแรกที่อยากให้ทำ ถ้าอยากจะทำ ถ้าอยากจะซื้อบ้าน 5 ล้านเหมือนเดิม
แล้วมองว่าอีก 3-5 ปี นั้น เงินเดือนละลดลง 70% เป็นระยะเวลา 3-5 ปี แล้วแต่กรณี
สมมติว่าเรามีเงินเดือน 1 แสนนะ ผ่อนไปตึงๆช่วงแรก 1.7-3หมื่น
ถ้าเรามองว่าเรากันเงินส่วนนี้ ไว้เพื่อใช้จ่ายในอนาคต
ช่วงที่รายได้เราลดลง และช่วงนั้นอาจจะไม่มีความสามารถในการหารายได้เพิ่ม
ลองกันเงินไว้นอนเย็นๆที่ 2 หมื่นบาท
ลงทุนในตราสารหนี้ระยะสั้น หรือกองทุนตลาดเงิน
หรือแม้กระทั้งสหกรณ์ก็ได้ แล้วแต่ว่าจะรับความเสี่ยงขนาดไหน
ให้ไม่มีความผันผวนมาก เงินที่ต้องใช้ใน 3 ปี
เน้นเก็บเงินต้นก่อนจะดีกว่า ถ้าขาดทุนมา
อาจจะมีปัญหาเรื่องสภาพคล่องกันได้
ลองคิดเล่นๆ ถ้าเก็บเดือนละ 2หมื่น
ระยะเวลา 3 ปี น่าจะได้เงินต้นประมาณ 7.2แสน
ถ้าแบบใช้จ่ายสำหรับเรื่องผ่อนบ้านเดือนละ 3 หมื่น
จะยังพอมีกระแสเงินสดที่อยู่ได้อีก 24 เดือน หรือ 2 ปี
ถ้ามองกลับกัน ที่มีความต้องการทั้งซื้อรถและซื้อบ้าน
เงินที่จะเก็บเพื่อจ่ายเรื่องบ้านในอนาคต
ค่าใช้จ่ายเท่ากับเงินที่จะผ่อนรถเลยนะ ที่ 2 หมื่นบาท
ถ้าใจอยากได้ไปซะทุกอย่าง
วันที่จะเกิดเหตุการณ์ดังกล่าวเกิดขึ้น น่าจะตึงไม่น้อย
นพ.ภาณุวิชญ์ สุวรรณน้อย ที่ปรึกษาการเงิน AFPT™