มาเล่าข่าวดีสำหรับข้าราชการไม่ว่าจะหน้าใหม่หรือเก่า
ข้าราชการที่เป็นสมาชิก กบข. นะครับ
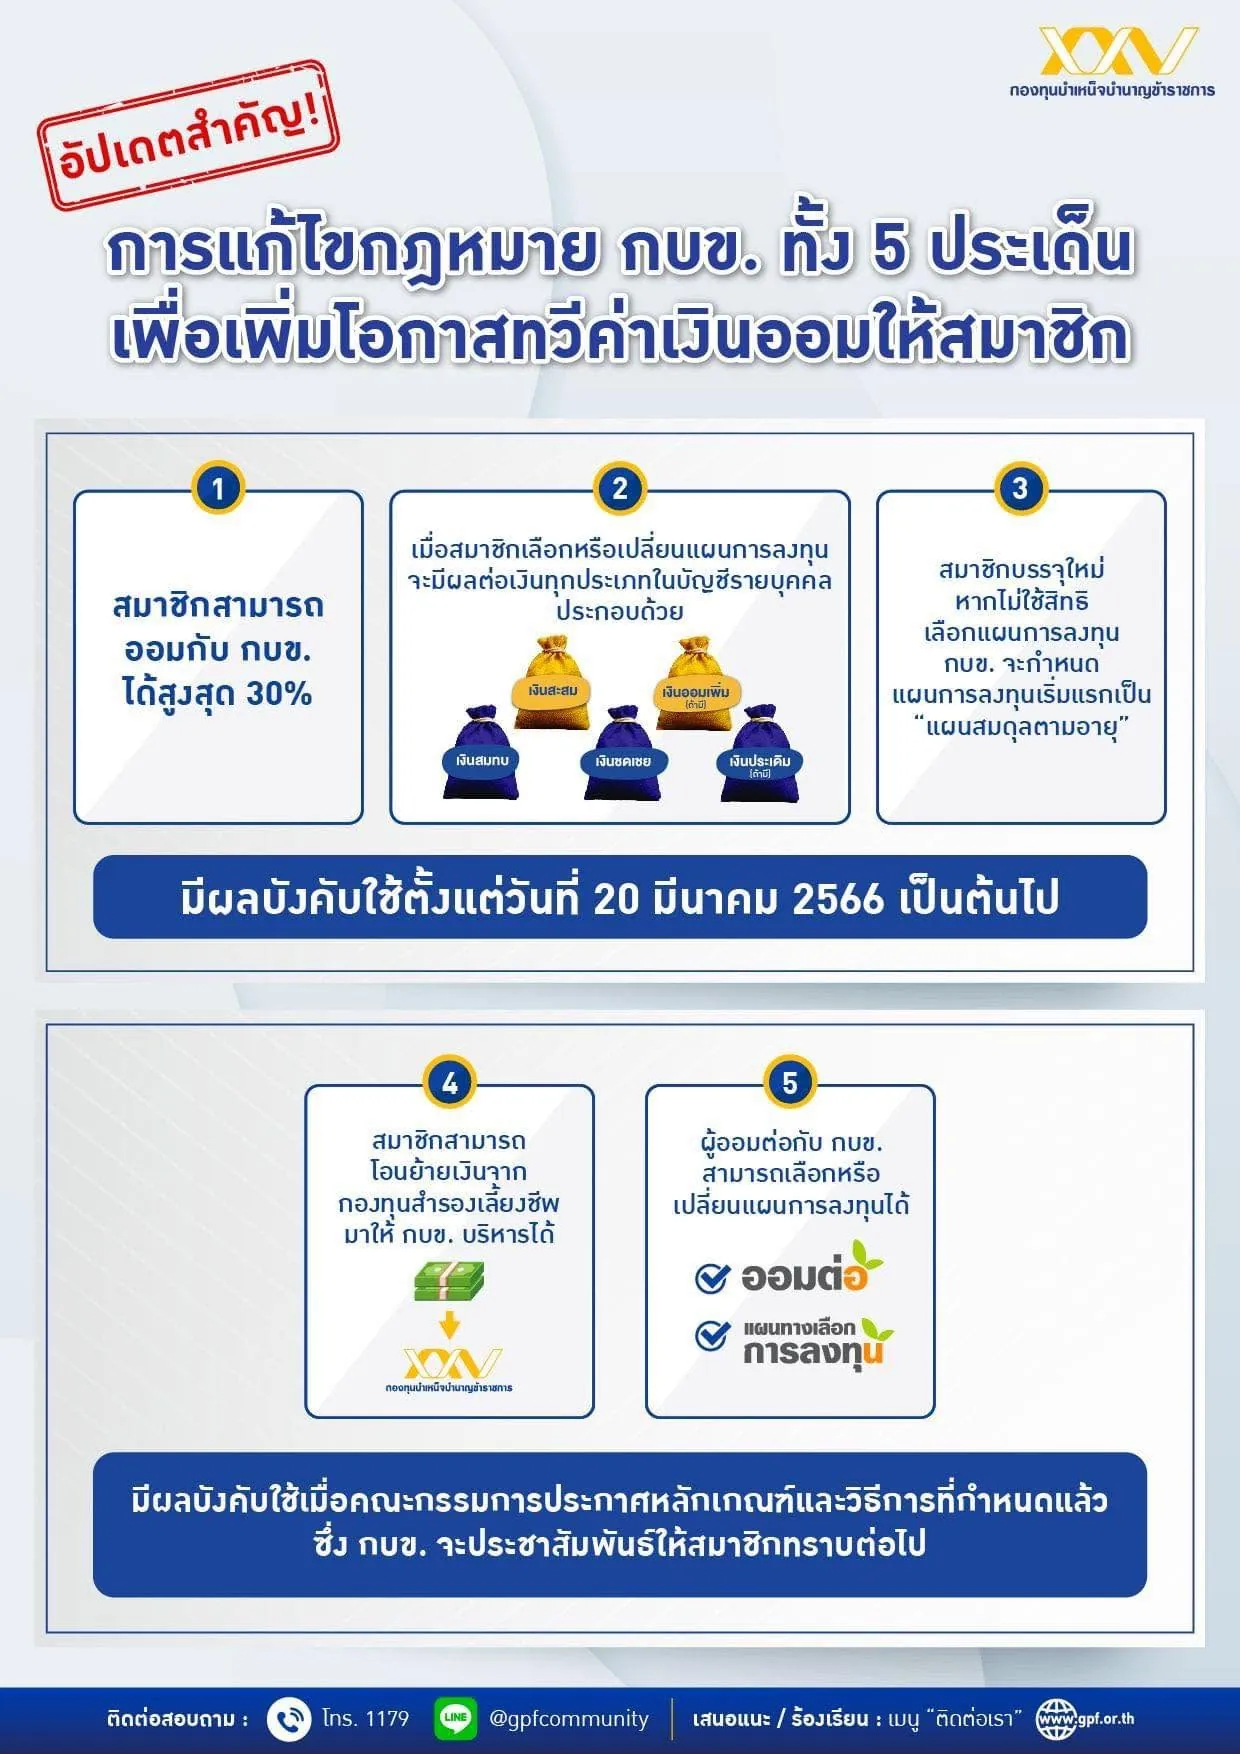
วันนี้มีเรื่องอัพเดตที่น่าสนใจมากๆ 5 เรื่อง
1.สมาชิกสามารถออมกับ กบข ได้สูงสุด 30 %
คือ เงินสะสม 3%ภาคบังคับ +27%ที่ออมเพิ่ม
(อดีต เงินสะสม 3% ออมเพิ่ม 1-12%)
เน้นย้ำว่าของเงินเดือนนะครับ
เช่น เงินเดือน 15,000 บาท เงินอื่นๆ10,000 บาท
รวม 25,000 บาท
แต่เงินที่สามารถออมได้สูงสุด คิดจากเงินเดือน
15,000*30% ออมเพิ่มได้เดือนละ 4,500 เลยนะ
(ย้ำอีกครั้งไม่ใช่ 25,000*30% นะจ๊ะ
เดี๋ยวจะไม่กล้าปรับเพิ่มกัน )
2.ถ้าเลือกแผนหรือเปลี่ยนแผนการลงทุน มีผลต่อเงินทุกประเภท
มาเล่าเรื่องก่อน ปกติเงินจาก กบข.ที่สะสมไว้
แบ่งเงินเป็น 2 ส่วนหลักๆให้เห็นภาพก่อน
คือเงินเราเอง : เงินสะสม +เงินออมเพิ่ม
เงินจากภาครัฐ : เงินสมทบ+เงินชดเชย+เงินประเดิม
ก่อนหน้านี้ ถ้าปรับแผนการลงทุน
จะไม่สามารถปรับเงินชดเชยและเงินประเดิมได้
ถือเป็นข้อดีสำหรับผู้ที่ติดตามการลงุทน
แล้วมีการปรับแผนการลงทุนตามสภาวะตลาด
ที่เงินเกษียณทั้งกองได้มีการปรับเปลี่ยนแผนได้
3.สมาชิกที่บรรจุใหม่ หรือไม่ใช้สิทธิเลือกแผน
กบข.กำหนดให้ลงทุนแผนแรก เป็น สมดุลตามอายุ
(ของเดิมจะเป็นแผนหลัก ถ้าข้าราชการสูงวัย
อย่างคุณแม่Admin เองก็ไม่ได้ปรับ
ใช้แผนหลักมาจนใกล้จะเกษียณแล้ว)
แต่การเปลี่ยนมาใช้สมดุลตามอายุก็มีข้อดีนะ
เมื่ออายุมากขึ้น ก็จะมีการปรับเปลี่ยนพอร์ตการลงทุน
ให้สอดคล้องกับช่วงอายุ และลดความเสี่ยงลง
ปรับลดตราสารทุนลง เรียกง่ายๆเหมือนลดหุ้น
ไปลงกองอื่นๆที่เสี่ยงน้อยลงหน่อย แต่เงินก็โตนะ
แต่ไม่เสี่ยงเท่าเดิม เพราะใกล้ถึงเวลาต้องใช้เงินตอนเกษียณแล้ว
ใครยังไม่เคยเปลี่ยนก็ลองเข้าไปดูเล่นๆก่อน
ว่าชอบไหม ขนาด กบข เองยังเชียร์และเปลี่ยนมาเป็นแผนหลัก
ค่อยไปเลือกเปลี่ยนแผนการลงทุนนะ
4.สมาชิกสามารถโอนย้ายเงินจากกองทุนสำรองเลี้ยงชีพ
มาให้ กบข. บริหารได้
อันนี้น่าสนใจ ยกตัวอย่างให้เห็นภาพง่ายๆ
แรกทำงานเป็นพนักงานบริษัทเอกชน
ที่เดิมดีมาก นายจ้างมีให้ลงทุนในกองทุนสำรองเลี้ยงชีพ
หรือ Provident Fund(PVD) ให้เก็บเพื่อการเกษียณ
วันหนึ่งโชคดีหรือด้วยความสามารถก็แล้วแต่
สอบติดข้าราชการ เอาไงดีนะกับ PVD
ก็เป็นอีกแนวทางที่ ไม่อยากเอา PVD ออกมา
เนื่องจากเหตุออกจากงาน แถมต้องเอามาเสียภาษีอีก
เอกสารวุ่นวาย
มีอีกทางเลือกหนึ่งที่จะโอนย้าย PVD มาไว้
ให้ กบข.บริหารต่อ แล้วก็เก็บเป็นเงินเพื่อการเกษียณต่อ
ผมเองก็มองว่าดีมากๆ
คล้ายๆลาออกจากราชการ กบข เองก็ยังโอนต่อไป RMF ได้
เป็นเงินเก็บเพื่อการเกษียณต่อ
สำหรับคนที่คิดว่าเงินก้อนนี้เก็บเย็นๆยาวๆไว้ใช้ตอนแก่
5.ผู้ออมต่อกับ กบข. สามารถเลือกหรือเปลี่ยนแผนการลงทุนได้
เพิ่มก็ได้ ลดออมต่อได้ ระหว่างทาง ตลาดไม่ดี
จิตใจไม่ค่อยนิ่งเลย หุ้นอาจจะตก
ขอย้ายไปตราสารหนี้ก็สามารถทำได้
เป็นตัวอย่างให้เห็นภาพเฉยๆฮะ
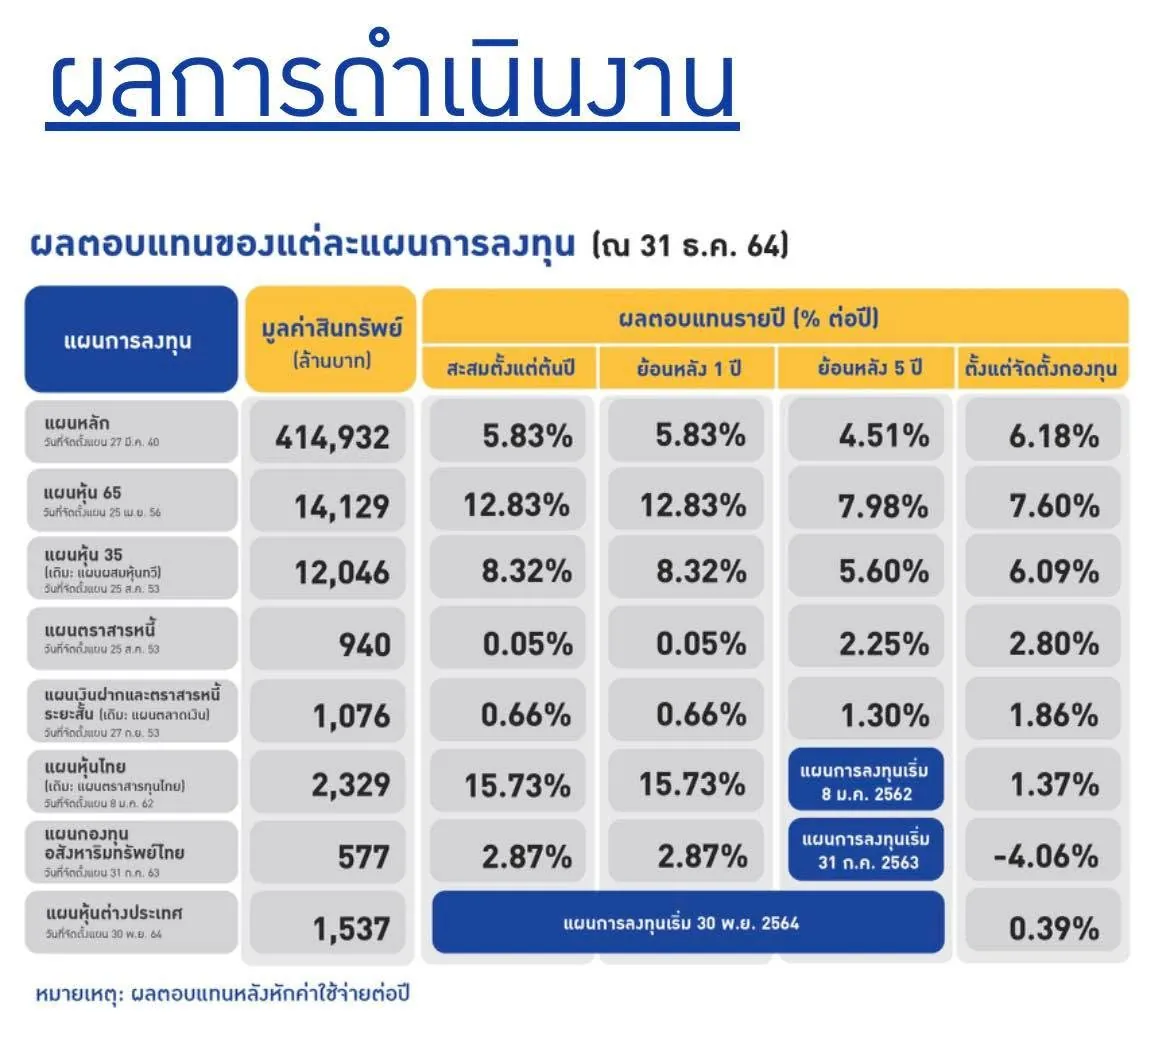
ส่วนต่อมาก็มาดูกันว่า กองทุนที่ กบข บริหาร
ผลตอบแทนย้อนหลังเป็นอย่างไรบ้าง
ขอดูยาวๆนะ ขออนุญาตไม่ดูช่วงสั้นๆ
มองว่าเป็นการลงทุนระยะยาว
ข้อมูล ณ 31 ธันวาคม 2564
แผนหลัก
จัดตั้งวันที่ 27 มีนาคม 2540
ผลตอบแทนตั้งแต่จัดตั้งกองทุน 6.18%ต่อปี
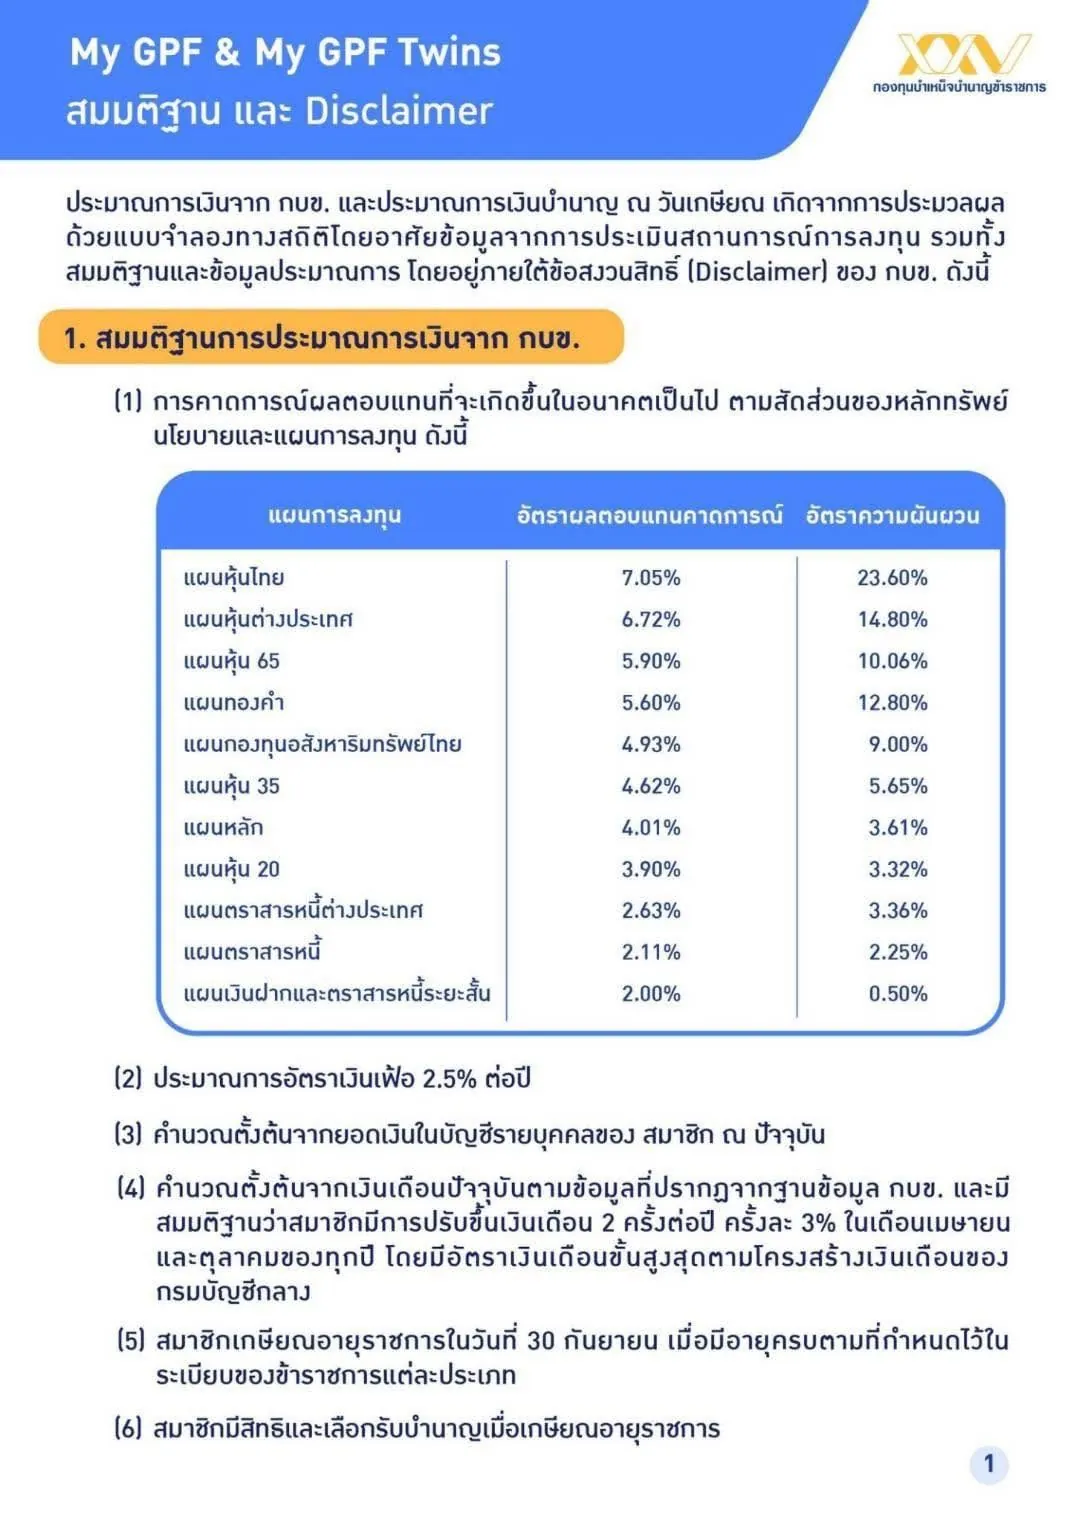
ความผันผวนตามสมมติฐานของ กบข 3.61%
แผนหุ้น 65
จัดตั้งวันที่ 25 เมษายน2556
ผลตอบแทนตั้งแต่จัดตั้งกองทุน 7.60%ต่อปี
ความผันผวนตามสมมติฐานของ กบข 10.06%
แผนหุ้น 35 (เดิม : แผนผสมหุ้นทวี)
จัดตั้งวันที่ 25 สิงหาคม 2553
ผลตอบแทนตั้งแต่จัดตั้งกองทุน 6.09%ต่อปี
ความผันผวนตามสมมติฐานของ กบข 5.65%
ส่วนแผนอื่นๆตามในภาพเลยฮะ
ไม่อยากให้มองแค่เรื่องของผลตอบแทน
ให้มองถึงความเสี่ยงและสภาวะตลาด
มองอีกมุม ถ้าเราลงในหุ้นหนักไป
การที่มีวิกฤติหรือโควิดเหมือนช่วงที่ผ่านมา
ทำให้เงินในกองทุนลดลง
ถ้าคนที่เกษียณช่วงนั้นพอดี
ความมั่งคั่งมั่นคงก็อาจจะลดลงได้
การเลือกแผนสมดุลตามอายุ
ที่มีการลดความเสี่ยงพอร์ต
แล้วมองภาพระยะยาว ทำให้เงินมีโอกาสเติบโต
อย่างปลอดภัยได้ดีเช่นกันครับ
ท้ายที่สุดแล้ว ผมแม้จะไม่ได้เป็นสมาชิก กบข.
แต่การได้เห็นเรื่องดีๆอย่างที่ได้เล่าให้ฟัง
ก็ถือว่าเป็นเรื่องที่ดีสำหรับพี่ๆน้องๆข้าราชการ
ที่มีวินัยทางการเงิน
อนาคตเกษียณด้วยเงินที่เก็บมาตลอดการทำงาน
สู้ๆครับ เป็นกำลังใจให้กับข้าราชการไทยทุกท่าน
ผู้เขียน : ภาณุวิชญ์ สุวรรณน้อย