บำนาญเขาคิดยังไงกัน
กรณีศึกษาต่อเนื่องจากวัยรุ่นเมื่อวาน
มีความแน่วแน่ที่จะทำงาน
เป็นข้าราชการจนถึงวันเกษียณ
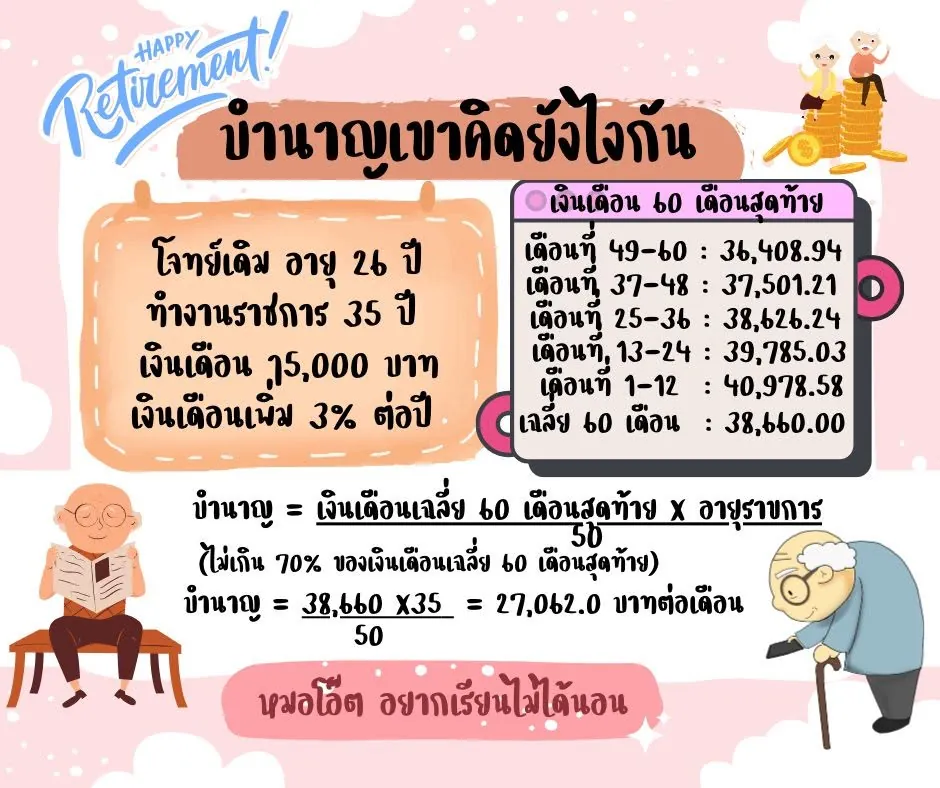
ท่านนี้อายุ 26 ปี
เงินเดือนเริ่มต้น 15,000 บาท
อัตราการเพิ่มขึ้นของเงินเดือน 3% ต่อปี
ทำงานราชการ 35 ปี จนถึง 60 ปี
สิ่งแรกที่เราต้องรู้ก่อนก็คือ
การจะรับบำนาญได้
ต้องมีเหตุในการออกจากงานด้วย
1.ลาออก 2.ให้ออก 3.ปลดออก
ที่อายุราชการ 25 ปีขึ้นไป
กรณีที่
1.เกษียณอายุ 2.สูงอายุ 50ปี ขึ้นไป
3.ทุพพลภาพ 4.ทดแทน
ต้องมีอายุราชการ 10 ปีขึ้นไป
ถ้าเข้าทั้งสองเงื่อนไขข้างบน
แล้วมีอายุราชการตามเงื่อนไข
ก็มีสิทธิที่จะรับบำนาญได้
พอถึงขั้นของบำนาญ
สิ่งแรที่เราต้องรู้ก่อน คือ
เงินเดือนช่วงแรกของการทำงาน
อัตราการเพิ่มขึ้นของเงินเดือน
แล้วก็ไปคิดหาเงินเดือน 60 เดือนสุดท้าย
เพราะในสูตรในการคำนวณเงินบำนาญ
เราต้องทราบเงินเดือน 60 เดือนสุดท้ายมาก่อน
เอาง่ายๆคือ 5 ปี นั่นเอง
แต่ในภาพที่ยกมา
ขอตัดประเด็นที่ข้าราชการ
มีการขึ้นเงินเดือนทุกครึ่งปีนะครับ
เพื่อให้คำนวณง่ายและตัวเลขไม่เยอะไป
เมื่อเราได้เงินเดือน 60 เดือนสุดท้ายแล้ว
ก็เอามาหาค่าเฉลี่ย ได้ที่ 38,660 บาท
เราจึงไปคำนวณเงินบำนาญต่อ
โดยเข้าสูตร
เงินบำนาญ
= (เงินเดือนเฉลี่ย 60 เดือนสุดท้าย*อายุราชการ)/50
38,660.00*35)/50
= 27,062.0 บาทต่อเดือน
แต่ แต่ แต่ อย่าลืมว่า
เงินบำนาญ
ต้องไม่เกิน 70% ของเงินเดือนเฉลี่ย 60 เดือนสุดท้าย
ในประเด็นนี้ถ้าเราทำงาน 35 ปี
ก็จะได้ 70% ของเงินเดือนเฉลี่ย 60 เดือนสุดท้ายอยู่แล้ว
ถ้าทำมากกว่านั้น ก็ได้แค่ 70% นั่นเอง
แล้วถ้าทำน้อยกว่า 35 ปีก็แนะนำคำนวณเต็ม
อาจจะคุ้มค่ากว่า
ไม่ว่าจะคำนวณเงินเกษียณอายุมาได้อย่างไร
จริงๆควรจะไปเปรียบเทียบกับเงินบำเหน็จด้วย
ว่าแบบไหนคุ้มค่ากว่า ถ้าจะเอาเงินออกมา
ไว้โพสต์ถัดๆไปจะมาสอนเรื่องของเงินบำเหน็จ
แล้วให้คำนวณเปรียบเทียบกัน
ว่าควรเลือกแบบไหนกันดี
วันนี้ให้รู้จักเบื้องต้นเป็นเงินบำนาญไปก่อน
ข้าราชการ จริงๆก็เกษียณ
และรวยได้เช่นกันนะครับ
อย่ารีบสร้างภาระหนี้เยอะเกินไป
ปลายทางเกษียณสุขได้แน่นอน
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP,CISA