ออกจากราชการไปอยู่เอกชน เตรียมสวัสดิการและเงินเกษียณไม่ต่างจากเดิมทำอย่างไร
เราอาจจะต้องเข้าใจก่อนว่า เบื้องต้นเพื่อให้ภาพชัดขึ้น
ของการรับราชการ ไม่ใช่ไม่มี ดีนะ
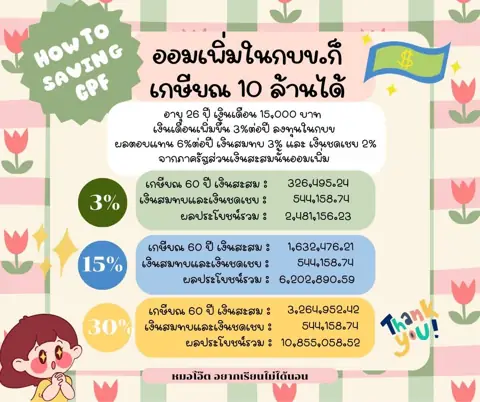
ถ้าเราจบใหม่ๆเลย เงินเดือน 15,000 บาท
อัตราเพิ่มขึ้นของเงินเดือน 3% ต่อปี
(คิดแบบขั้นต่ำ ในความเป็นจริงอาจจะ 4-6%ต่อปี)
ตอนนี้อายุ 26 ปี ตั้งใจเกษียณอายุ 60 ปี
นึกภาพง่ายๆว่าใช้ชีวิตแบบพอเพียง
อยู่ที่ 60% ของรายได้ แล้วเก็บเข้ากองทุนบำเหน็จบำนาญข้าราชการเต็ม 30%
ปลายทางวันเกษียณ ได้เงินเท่าไหร่
ออมเงินหนักแน่น 30% ยาวๆมา
เงินในกองทุนกบข
ถ้าผลตอบแทน 6% ต่อปี(ตัวเลขจำลอง)
จะมีเงินสะสม เงินสมทบ
และผลประโยชน์ของเงินสะสมและสมทบ
รวมเท่ากับ 10,855,058.52 บาท
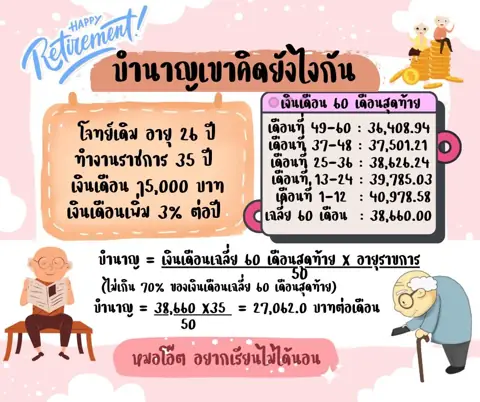
เงินเดือนเฉลี่ย 60 เดือนสุดท้าย เท่ากับ 38,660 บาท
เงินบำนาญ ตามสูตร
เงินเดือนเฉลี่ย 60 เดือนสุดท้ายx อายุราชการ/50
จะได้รับบำนาญ 27,062 บาทต่อเดือน
ถ้ามองจากเงินก้อนนี้ มีเงินบำนาญปีละ 324,744 บาท
ถ้าอายุยืนถึง 85 ปี หรืออยู่ต่ออีก 25 ปีนั้น
ผลตอบแทนคาดหวังในการลงทุน 4%ต่อปี
คิดว่าได้รับเงิน ณ ต้นปีที่เกษียณ
เงินบำนาญเมื่อคิดเป็นมูลค่าปัจจุบัน
เท่ากับ 5,276,103.80บาท
เอาจริงๆนะ แค่เงินสองก้อนนี้
ที่รวมเงินจากกองทุนบำเหน็จบำนาญข้าราชการ
รวมเงินบำนาญแล้ว เท่ากับ
10,855,058.52+5,276,103.80
= 16,131,162.32 บาท
ไม่น้อยเลยนะครับที่จะได้หลังจากการ
เป็นข้าราชการมาอย่างยาวนาน
นอกเหนือจากเงินเกษียณแล้ว
ยังมีเรื่องของเงินค่าเล่าเรียนของบุตรที่เบิกได้
เงินค่ารักษาพยาบาลของบุตร และคุณพ่อคุณแม่
ที่สามารถเบิกได้อีก
ถ้าการเจ็บป่วยเกิดขึ้นทุกปี
สมมติต้องใช้เพื่อการรักษาพยาบาล
ปีละ 200,000 บาท หลังเกษียณของคุณพ่อคุณแม่
หรือของเราเองตอนเกษียณ
เราต้องใช้เงินเท่าไหร่ แบบที่คิดลดพร้อมปรับเงินเฟ้อ
อาจจะต้องใช้เงินที่คิดเป็นมูลค่าปัจจุบัน
เท่ากับ 4,4205,27.6 บาท
คำถามคือ ถ้านี่คือค่ารักษา 2 แสน
ที่ปรับเงินเฟ้อ 3%ทุกปี
(ในความเป็นจริงอาจจะสูงถึง 6-8%ต่อปี)
เงินที่ได้รับ 16ล้านนั้นก็หายไปเยอะเลย
แล้วถ้าค่ารักษาสูงกว่าที่คาดการณ์ไว้นั้น
กรณีนี้คือมีสิทธิข้าราชการแต่ชำระเงินรักษาเอง
เงินที่มีตอนเกษียณก็จะลดลง
หากแต่ว่าใช้สิทธิข้าราชการดูแลคุณพ่อคุณแม่
ก็เหมือนเป็นจำนวนเงินส่วนเพิ่มจาก 16 ล้าน
แล้วแต่ว่าจะคิดในกรณีไหนที่จะเอามาบวกลบ
เริ่มเกิดปัญหาแล้วถูกต้องไหม ใช่ครับ
วิธีคิดให้เตรียมค่ารักษาพยาบาลตอนเกษียณ
ถ้าต้องซื้อประกันสุขภาพแบบคิดลดเงินที่ต้องเตรียมไว้
ณ วันที่เกษียณ อาจจะต้องเตรียม 2-3 ล้านบาทเลย
ถ้าคำตอบคือก้อนนี้เตรียมไม่ไหว
ต้องตัดสินใจไปใช้ประกันสุขภาพถ้วนหน้าตอนเกษียณ
ไม่ใช่การใช้ประกันสุขภาพตลอดไปจะตอบโจทย์
กรณีที่ออกจากราชการไปแล้ว
ถ้าเงินไม่มีเพียงพอจะเลี้ยงชีพ
ลดคุณภาพชีวิตตอนใช้ประกัน เป็นบัตรทองก็ไม่แย่
แต่ถ้าต้องการวางแผนให้เทียบเท่าข้าราชการเลย
ณ วันที่เกษียณ อาจจะต้องเตรียมเงินขั้นต่ำ
สูงถึง 20-25 ล้านบาทเลย
ประเด็นน่าสนใจคือ
สมมติว่าออกจากข้าราชการไปเอกชน
เงินเดือนอาจจะกระโดด 15-30%
หรืออาจจะเป็น 1-2 เท่า
ของรายได้ของข้าราชการ
ถ้าสมมติว่า เงินเดือนตอนลาออก
เพิ่มขึ้นเป็น 25,000 บาท
แล้วตั้งเป้าเก็บเงินเกษียณ
ก้อนแรก กองทุนสำรองเลี้ยงชีพ
ผลตอบแทนอาจจะน้อยกว่า 3-4%ต่อปี ก็เก่งแล้ว
เอาที่ 3% แล้วสะสม 15% เอง
นายจ้างสมทบให้อีก 5%
เงิน ณ วันที่เกษียณของกองทุนสำรองเลี้ยงชีพ
เท่ากับ 3,098,516.76 บาท
เดินจาก 10 ล้าน เหลือ 3 ล้านหายไปเยอะ
แต่เราจ่ายยังไม่เท่ากันเลย เหลือ 15% ที่ลงทุนได้
แต่ก้อนนี้ไม่มีเงินจากนายจ้างมาช่วยละ
ช่วยตัวเองล้วนๆ
สมมติลงในกองเกษียณ SSF หรือ RMF
อีก 15% ของรายได้
สมมติว่าลงทุนเก่งนะ 6%ต่อปี
อันนี้คิดว่าเงินเดือนเพิ่ม3% นะ
ก็จะมีเงินอีกก้อนตอนเกษียณ 3,403,342.33 บาท
รวมๆแล้ว
กองเกษียณ 3,098,516.76+ 3,403,342.33
เท่ากับ 6,501,859.09บาท
สังเกตนะว่า เงินสุดท้ายปลายทางแตกต่างกัน
แถมไม่มีเงินบำนาญเหมือนข้าราชการ
คงมีคนแย้งในใจ ว่าประกันสังคมไง มีเงินบำนาญ
มาคิดๆ คำนวณกัน อายุงาน 35 ปี
บำนาญประกันสังคม
= [20%+(35-15)x1.5%]x15,000
= 7,000 บาทต่อเดือน
ปีละ 84,000 บาท คิดลดเป็นมูลค่าปัจจุบัน
เท่ากับ 1,856,621.59 บาท
รวมๆแล้ว 6,501,859.09+1,856,621.59
= 8,358,480.68 บาท
จุดแตกต่างที่เริ่มชัด
คือหายไปเกือบ 10 ล้านที่แตกต่างกัน
ค่ารักษาพยาบาล บางบริษัทไม่ได้ดูแลพนักงาน
ต้องใช้ประกันสังคม หรือชำระเอง
ไม่ครอบคลุมของบิดามารดา
ไม่ครอบคลุมค่าเล่าเรียนบุตร ต้องจ่ายเอง
ก่อนพิจารณาเรื่องลาออกจากราชการ
ลองดูจำนวนเงินเหล่านี้ก่อนครับ
ว่าหามาชดเชยจำนวนที่ต้องใช้จริงๆไหม
กับต้นทุนค่าเสียโอกาสที่เกิดขึ้น
จากการตัดสินใจออกจากราชการ
ถ้าคำตอบคือหาได้ และหาได้มากกว่า
(ซึ่งส่วนต่างของฐานดังกล่าวเกิดจาก
เงินเดือนที่แตกต่างจากการอยู่ในระบบราชการ)
และมั่นใจว่าวางแผนการเงินได้ดี
ก็ลาออกได้โดยไม่ต้องเสียใจ เป็นกำลังใจให้
และเป็นข้อมูลประกอบการตัดสินใจ
ส่วนการเตรียมเงินที่แตกต่าง
ค่อยมาต่อกันในโพสต์ถัดๆไป
ข้อมูลในนี้เป็นตัวเลขตามสมมติฐาน
หากตัวเลขเพิ่มขึ้นหรือลดลง
อาจจะทำให้จำนวนเงินเปลี่ยนแปลงได้
แต่ให้เป็นหลักคิดประกอบการตัดสินใจ
และเห็นภาพรวมมากยิ่งขึ้น
ว่าอาจจะมีค่าใช้จ่ายแฝงที่เป็นจำนวนที่เยอะมาก
ที่เราอาจจะยังไม่ได้คิดถึง
หมอโอ๊ต อยากเรียนไม่ได้นอน
นพ.ภาณุวิชญ์ สุวรรณน้อยCFP,CISA