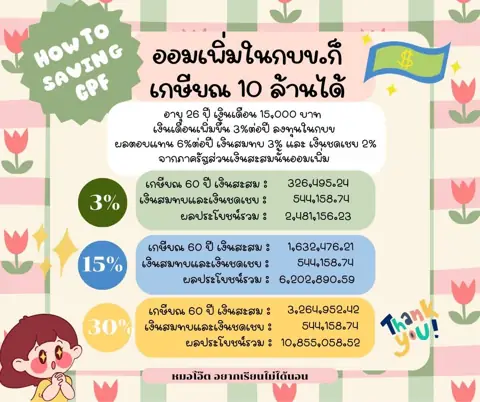
ใช้ชีวิตเต็ม กบข 3% รอรับเงินบำนาญ
ระวังเงินเกษียณไม่พอ
เรื่องเจ็บปวดที่อาจเกิดขึ้นก็เป็นได้
เกิดขึ้นแล้ว เกิดขึ้นอยู่ เกิดขึ้นต่อ
โจทย์นี้คือตัวเลขสมมติ
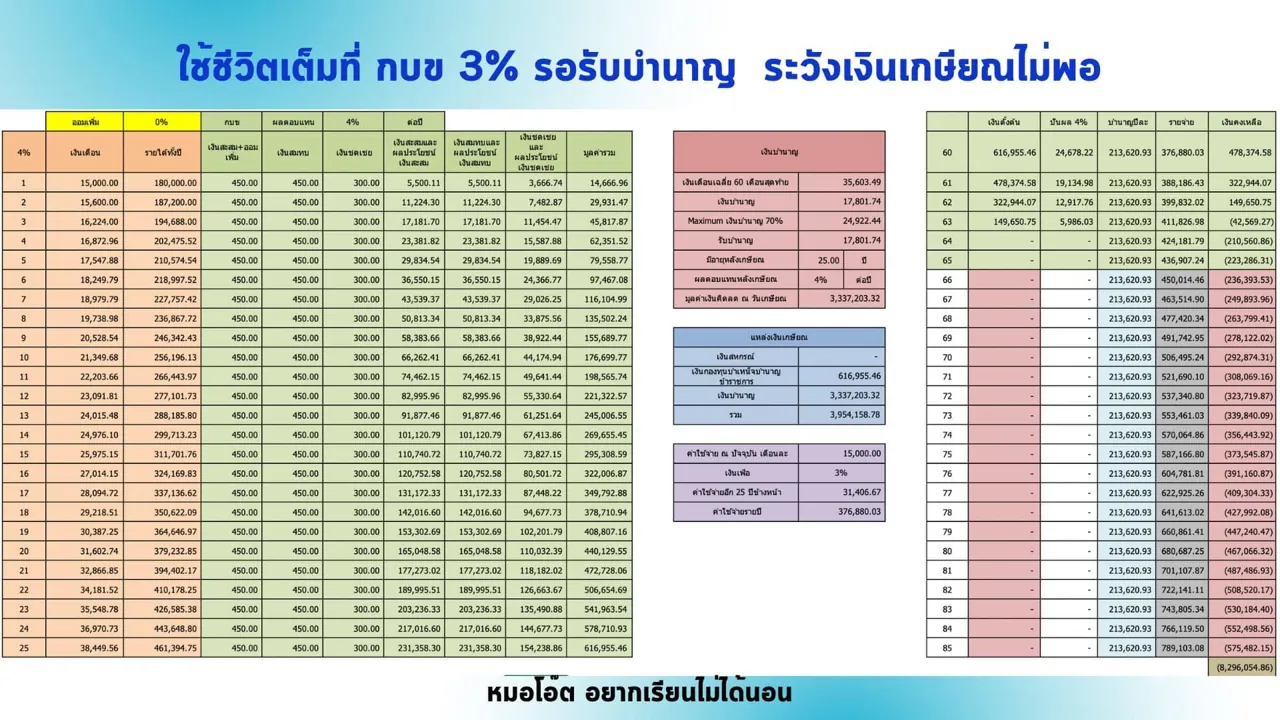
ถ้าหากเริ่มต้นทำงาน เงินเดือน 15,000 บาท
เงินเดือนเพิ่มขึ้นปีละ 4%
ถ้าตั้งใจทำงานจนถึงเกษียณที่รับบำนาญได้
อายุราชการ 25 ปี
เงินเดือน ณ ปีที่ 25 เท่ากับ 38,449.56 บาท
ถ้าเรารอเกษียณ โดยเงินที่ลงในกบข
เป็นตามภาคบังคับ 3%ของเงินเดือน
โดยที่ไม่ออมเพิ่มใดๆ
ณ ปีที่ 25 จะมีเงินในกองทุน 616,955.46บาท
ลองมาดูว่า
ถ้าวันนี้ใช้จ่าย 15,000 บาท
คิดเงินเฟ้อ 3% ต่อปี
ณ ปีที่ 25 ค่าใช้จ่ายรายเดือนรวมเงินเฟ้อ
จะอยู่ที่ 31,406.67 บาท
คิดเป็นค่าใช้จ่ายรายปี 376,880.03 บาท
ถ้าคิดว่า เอาเงินที่ได้จาก กบข
ไปลงทุนได้รับปันผล 4%ต่อปี
แล้วถอนออกมาใช้
รวมทั้งเอาเงินบำนาญมาใช้ร่วมด้วย
โดยรับบำนาญ จากเงินเดือนเฉลี่ย 60 เดือนสุดท้าย
คูณอายุราชการ หารด้วย 50
เงินบำนาญ เดือนละ 17,801.74 บาท
หรือปีละ 213,620.93 บาท
เมื่อเอาเงินที่ถอนจาก กบข ออกมา
บวกด้วยปันผลรับ
รวมบำนาญที่ได้รับ
หักรายจ่ายที่รวมเงินเฟ้อในแต่ละปี
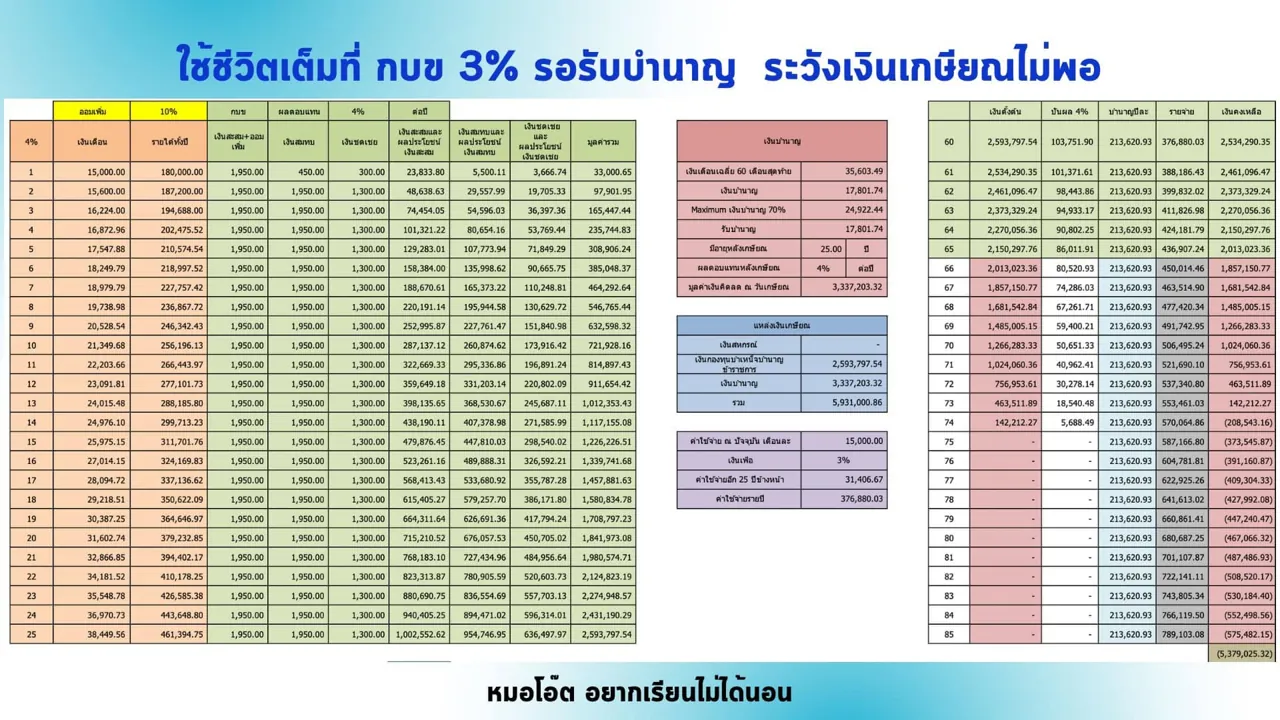
จริงๆเงินจะอยู่เพียงพอเพียง 4 ปีเท่านั้น
ถ้าคิดเงินเฟ้อแบบเดินหน้าเต็มที่
กระแสเงินสดแต่ละปีจะติดลบเลย
ถ้าใช้เงินเฟ้อและใช้จ่ายตามนั้น
อาจจะต้องมีเงินเก็บเพิ่มเกือบ 8,296,054.86บาท
(กระแสเงินสดติดลบสะสมทุกปีตั้งแต่ปีที่ 5)
ถ้าไม่ได้เก็บและไม่คิดจะเก็บ
การปรับวิถีการใช้ชีวิตก็มีผล
กินใช้เท่าที่ได้รับบำนาญเท่านั้น
ก็สามารถที่จะดำรงชีวิตอยู่ได้
แบบไม่ลำบากมาก
แต่ถ้าไม่คุมค่าใช้จ่ายอาจลำบากได้
ด้วยสมมติฐานเดิม
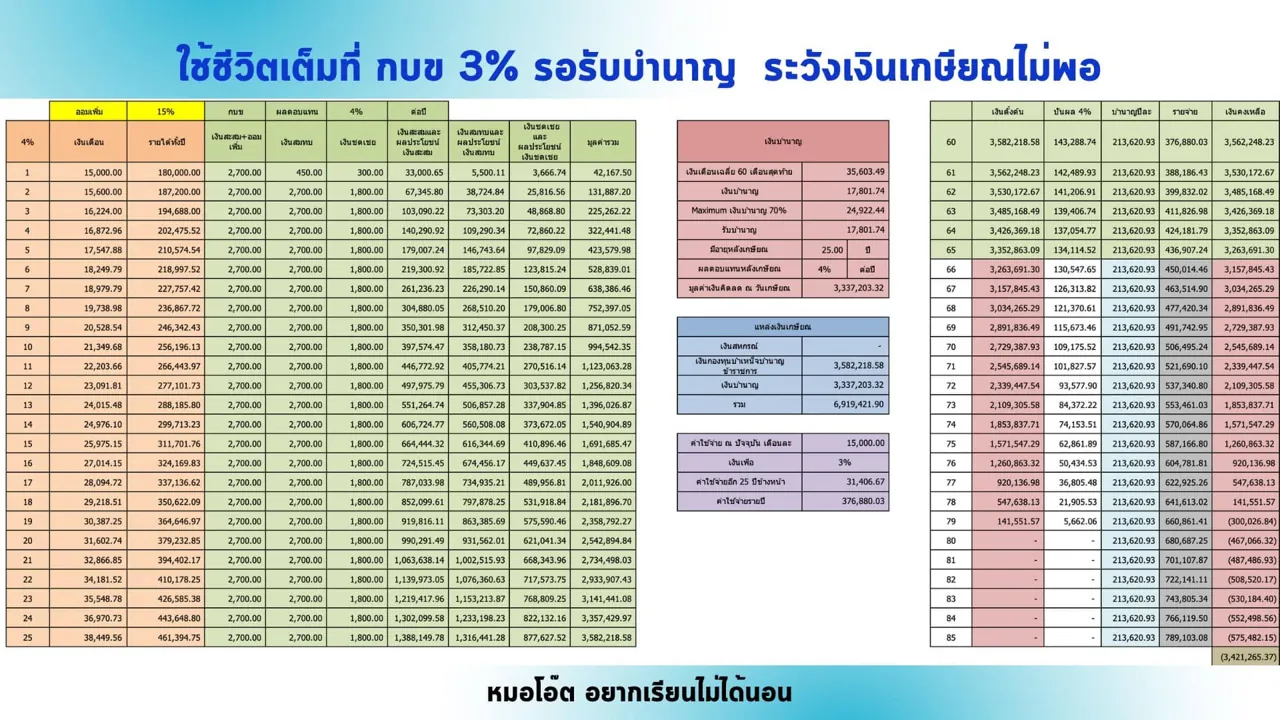
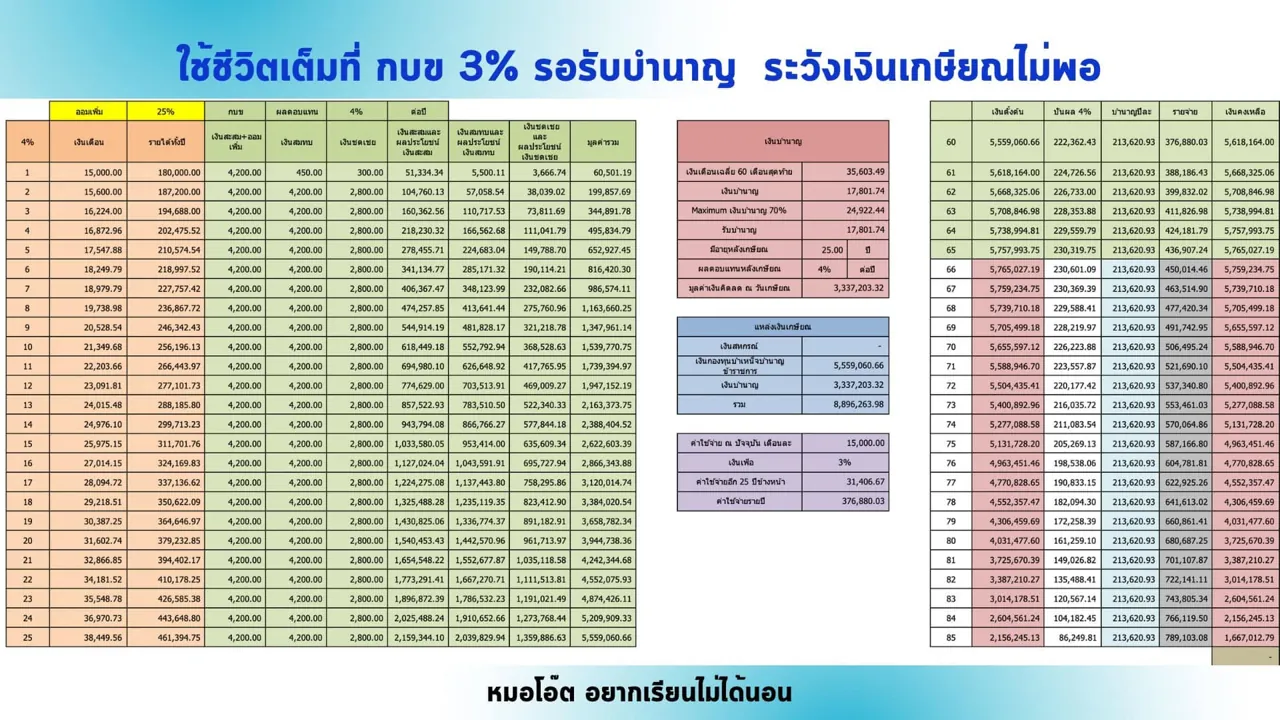
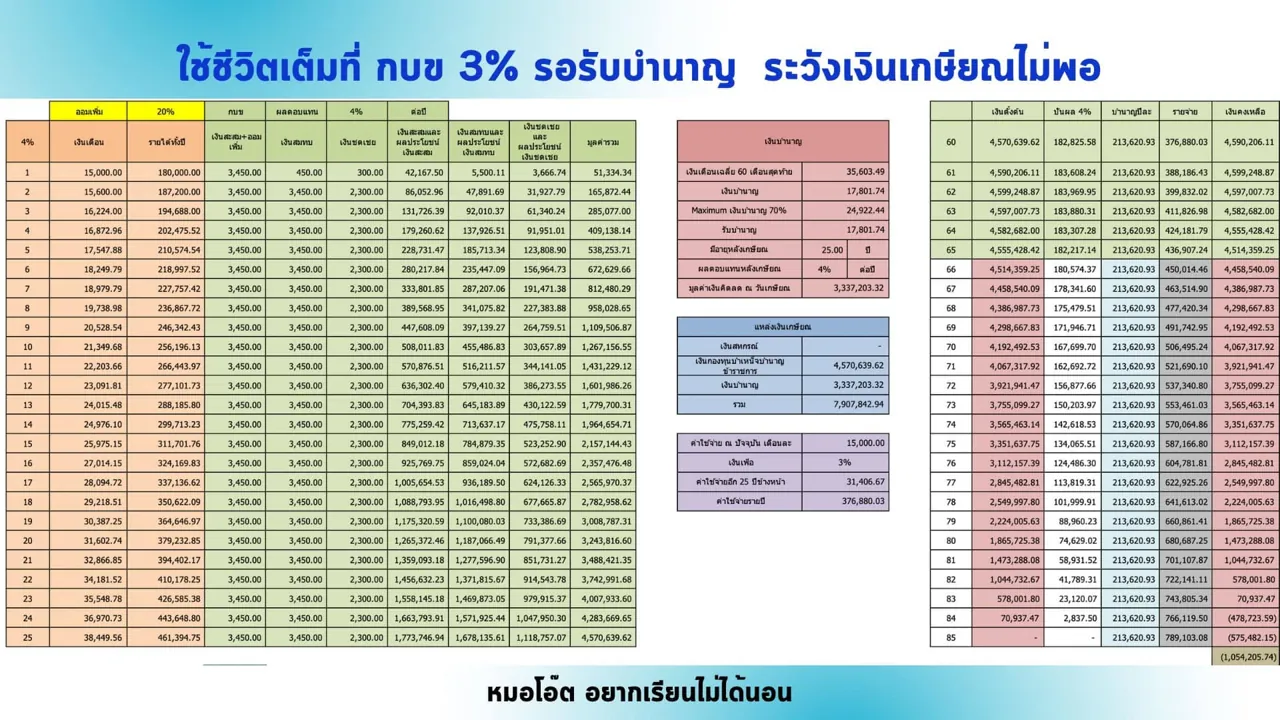
หากเราออมเพิ่มกบข :ยืดระยะเวลาถึงอายุ : ขาดเงิน
0% : 63 : 8,296,054.86
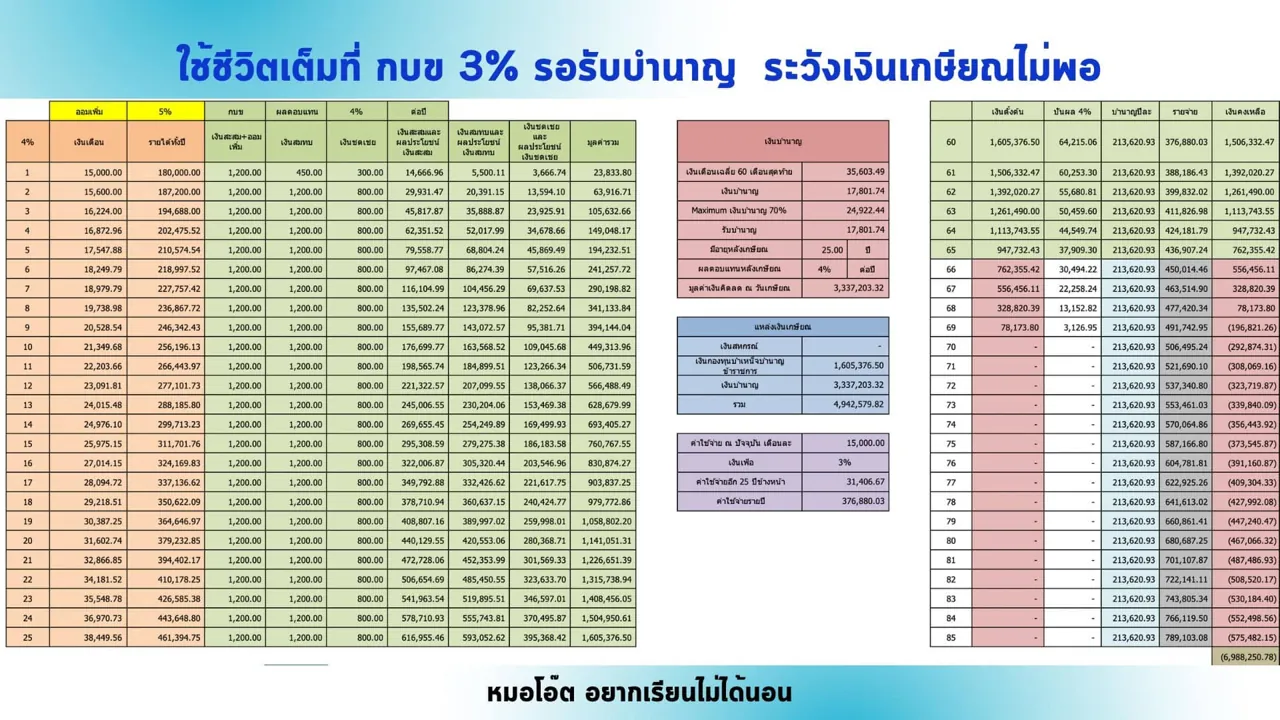
5% : 69 : 6,988,250.78
10% : 74 : 5,379,025.32
15% : 79 : 3,421,265.37
20% : 84 : 1,054,205.74
25% : เกิน 85ปี ถ้าเสียชีวิตตอนอายุ 85ปี
จะส่งมรดกด้วยเงินคงเหลือ 1,667,012.79 บาท
ยังไม่รวมเงินก้อนอื่นๆและสิทธิของข้าราชการตอนเสียชีวิต
30% : เกิน 85 ปี :เงินเหลือ 4,407,380.26 บาท
จริงๆจากตัวเลขที่เกิดขึ้น
ก็เห็นได้ชัดว่า ช่วงหลังเกษียณ 3-9ปีแรก
ยังใช้ชีวิตตามการใช้จ่ายที่สูงตามเงินเฟ้อ
ที่สมมติที่ 3% ได้
แต่หลังจากนั้นจะเหลือแค่บำนาญให้ใช้จ่าย
ส่วนใหญ่เมื่อสูงอายุจะหมดไปกับ
คนที่พาไปรักษาพยาบาล อาจจะหยุดงานมาดูแล
เจ็บป่วย และค่าเดินทาง
ตอนนั้นเงินบำนาญอย่างเดียวอาจจะไม่พอ
ถ้าคิดว่าตัวเราเองอยู่ยาวนานเกิน 85ปี
ลองเริ่มต้นออมให้ถึง 25%
คือ 3%ภาคบังคับ และออมเพิ่ม 22%
เงินที่ใช้จ่ายหลังเกษียณก็อาจจะเพียงพอได้
ทั้งนี้การเพิ่มขึ้นของเงินเดินกับผลตอบแทนการลงทุน
ถ้าไม่เป็นไปดังหวัง จำนวนเงินและระยะเวลา
ก็อาจจะน้อยลงกว่านี้ได้
เหมือนที่เล่าไปแล้วว่า
ออมเพิ่มเท่าที่ไหว แล้วดูระยะเวลาว่าประมาณไหน
แล้วเผื่อใจหรือปรับตัว
ให้ค่าใช้จ่ายเพียงพอกับบำนาญที่ได้รับ
เป็นกำลังใจให้พี่น้องข้าราชการทุกท่านจริงๆ
ท่านคือกำลังสำคัญในการพัฒนาชาติ
ผมเขียนบทความนี้เพื่อให้เห็นภาพชัดขึ้น
หวังว่าจะเป็นประโยชน์และช่วยวางแผนได้ครับ
หมอโอ๊ต อยากเรียนไม่ได้นอน
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP,CISA