ถอดบทเรียน เงินเดือน 1แสน
ซื้อบ้าน ซื้อรถ วางแผนภาษีไม่มีเงินเหลือ เอ๊ะยังไง?
(ภาคต่อ เงินเดือนลด 70%
ว่าด้วยเรื่องบำนาญของประกันสังคม )
ทุกวันนี้เราใช้ชีวิตในเราทำงานไปเรื่อยๆ
เก็บเงินไว้ใช้ยามเกษียณ
ทุกวันนี้เด็กจบใหม่ อายุน่าจะ 22 ปี
แล้วเริ่มต้นชีวิตวัยทำงาน
เงินเดือน start 15,000 บาทต่อเดือน
รวมOTอีกสัก 15,000 บาท
รายได้ต่อปี ณ ปัจจุบันจะอยู่ที่ 360,000 บาทต่อปี
สมมติว่าอยู่ในงานไปเรื่อยๆ
ขยันขันแข็ง งานดีสะดุดตาเจ้านาย
เงินเดือนพุ่งปรี๊ด ปีละ5%ต่อปี
ทำงานจากวัย 22ปี จนถึงเกษียณตอนอายุ 60 ปี
แผนการลงทุน ช่วงก่อนเกษียณ
ต้องการอัตราผลตอบแทนที่ 4.5%ต่อปี
หลังเกษียณต้องการผลตอบแทน 4%ต่อปี
วันนี้เราเก็บเพื่อให้วัย60
เราเกษียณเรามีความสุขได้
คำถามที่น่าสนใจ
คือ วัยเกษียณเงินจะพอที่จะอยู่ถึงวัย80ไหม
ลองชวนคิดวันนี้หากคุณต้องการจำนวนเงินหลังเกษียณอายุ 60%ของรายได้ปีสุดท้าย
ผมจะคำนวณโดยปรับตามอัตราเงินเฟ้อ
และการเพิ่มขึ้นของเงินเดือน
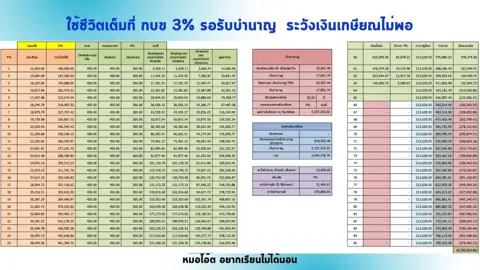
1.รายได้ปีสุดท้ายก่อนเกษียณอายุ 2,189,306.5บาท
2.ถ้าต้องการใช้ใช้เงินเพียง 60% ของรายได้ปีสุดท้าย จะอยู่ที่ 2,189,306.5*60% = 1,313,583.9 บาท
แล้วจำนวนเงินนี้ต้องการใช้ไปเรื่อยๆจนถึงอายุ80 ปี
คำถามต่อมาถ้าวันนี้ต้องเตรียมเงิน
เพื่อให้ใช้ได้ปีละ 1,313,583.9 บาท ไปจนถึงอายุ80 ปี
ผลตอบแทนการลงทุนหลังเกษียณที่ 4%ต่อปี
อัตราเงินเฟ้อที่3%ต่อปี
ถ้าปรับดูแล้ว จำเป็นต้องเตรียมเงินไว้ใช้ ณ วันที่เกษียณอายุที่วัย 60 ปี เป็นจำนวนเงิน 24,004,824.36 บาท
ดูตัวเลขข้างต้นแล้วค่อยข้างน่าตกใจ
ต่อมาเรามาดูกันว่ากรณีที่เราทำงานไป
โดยใช้สิทธิประกันสังคม
ทำงานจากอายุ 22 จนถึง อายุ60 ปี
เงินสะสม ณ ปีที่เกษียณ ประกันสังคมราภาพ
จะมีเงินทั้งสิ้น 1,333,211.01บาท
ทำงานมาทั้งสิ้น 38 ปี จะได้รับเงินบำนาญ
คิดเป็นอัตรา 20%+(38%-15%)*1.5
= 54.5% ของฐานเงินเดือน
ซึ่งฐานเงินเดือนของประกันสังคม
จะคิด maximum ที่ 15,000 บาท
นั่นหมายความว่า ณ วันที่เกษียณ
จะมีเงินบำนาญ 8,175 บาทต่อเดือน
จำนวนเงินบำนาญมี่ได้ตลอดจนถึงอายุ80ปี
เป็นเงินทั้งหมด 1,962,000 บาท
ถามว่าถ้าวันนี้ ชานมไข่มุก แก้วละ35บาท
เจออัตราเงินเฟ้อเข้าไปที่3%ต่อปี อีก38 ปี
ชานมไข่มุกแก้วละ 35 บาทในวันนั้น
จะกลายเป็นแก้วละ 107.62 บาท ในอนาคต
ถ้าวันที่เกษียณ ดื่มชานมไข่มุกวันละ2แก้ว
เงินบำนาญที่ได้รับก็คงไม่พอ
วันที่ออกจากงาน ทำงานมา 38 ปี
ออกจากงานก็ได้เงินชดเชย 10เดือนสุดท้าย
เงินเดือนตั้งต้น 15,000 บาท
อัตราเพิ่มขึ้นของเงินเดือนที่5%ต่อปี
เงินเดือนเดือนสุดท้ายก่อนเกษียณอายุ 91,221.10 บาท
ได้เงินชดเชย 91,221.10*10 =912,211 บาท
ลองคำนวณดูเล่นๆนะครับ เมื่อสักครู่เราได้พูดถึงตัวเลขที่เราอยากใช้ รวมทั้งสิ้นที่ต้องเตรียมก่อนเกษียณ 24,004,824.36 บาท
แต่ตอนนี้ได้เตรียมไว้เพียง
1.ประกันสังคมชราภาพ 1,313,583.9 บาท
2.เงินบำนาญจากประกันสังคม 1,962,000 บาท
3.เงินชดเชย 912,211 บาท
นั่นคือส่วนที่ได้เตรียมไว้
ส่วนที่ยังขาดสำหรับการเกษียณ 19,817,029.1บาท
ทำอย่างไรเราถึงจะมีเงินก้อนขนาดนี้ได้
ถ้าวันนี้เราลองทุน
ในกองทุนที่ให้ผลตอบแทนที่6%ต่อปี
ลงทุนทุกเดือนเดือนละเท่าๆกัน
โดยลงทุน ณ วันแรกของการทำงานคืออายุ22ปี
ไปจนถึง ณ วันเกษียณอายุ
จำเป็นต้องลงทุน เดือนละ 11,361.29 บาท
เพื่อให้มีเงิน 19,817,029.1 บาท
ถ้าคิดเป็นสัดส่วนการออมเพื่อแผนเกษียณ 11,361.29 บาท จากเงินเดือนที่ได้รับทั้งหมด 30,000 บาท คิดเป็น 37.87 %ของรายรับทั้งหมด
เป็นตัวเลขที่ดูน่าตกใจ
แต่หลายๆคนมองข้าม
และยังไม่ได้วางแผนการเกษียณแบบจริงๆจังๆ
ทำให้หลายๆมุมมองของคนเราเปลี่ยนไป
ถึงสุดท้าย ยิ่งอายุมาก
ก็จำเป็นที่จะต้องวางแผนการเกษียณที่ใช้จำนวนเงินมากขึ้น หรือเพิ่มความเสี่ยงจากการลงทุน
เพื่อให้ได้ผลตอบแทนที่มากขึ้น
ชดเชยให้สามารถได้จำนวนเงิน ณ วันเกษียณที่เท่ากัน จะดีกว่าไหม
หากวันนี้เรามาเริ่มวางแผนการเก็บออมอย่างมีวินัยและมีความสุข เกษียณสุขได้จริงๆ
นพ.ภาณุวิชญ์ สุวรรณน้อย ที่ปรึกษาการเงิน AFPT™