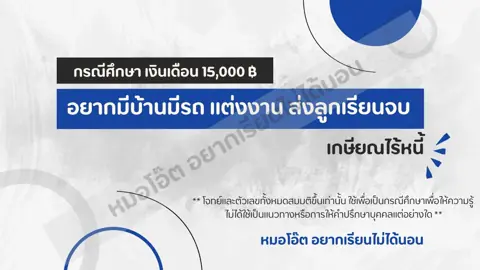
ถอดบทเรียน เงินเดือน 1แสน
ซื้อบ้าน ซื้อรถ วางแผนภาษีไม่มีเงินเหลือ เอ๊ะยังไง?
(ภาคต่อ เงินเดือนลดลง 70% แต่ภาระเต็มที่เลย ทำไงดี?)
ซื้อบ้าน 5 ล้าน ผ่อน 3หมื่น
ผ่อนรถหรู 2หมื่นต่อเดือน
ประกัน 1 แสนต่อปี
กองทุนเพื่อลดหย่อนภาษี 1.4 แสนต่อปี
ดูจากภาพง่ายๆ
ค่าใช้จ่ายที่เป็นค่าใช้จ่ายคงที่อยู่ที่ 7หมื่นบาทต่อเดือน
ยังไม่รวมค่ากิน ใช้ อยู่ ค่าน้ำค่าไฟ ค่าประกันรถยนต์
ค่าน้ำมัน ค่าการศึกษาบุตร ค่าใช้จ่ายอื่นๆ
แม้กระทั่งเหตุฉุกเฉินที่ไม่คาดฝันที่ต้องใช้เงิน
สมมติ กรณีนี้มีความโชคร้ายในชีวิตเกิดขึ้น
ต้องออกจากที่ทำงานเดิม หรือที่ทำงานเดิมพยายามลดค่าใช้จ่าย
สิ่งที่อาจจะเป็นได้ ก็คือ การปรับลดเงินเดือนพนักงาน
จากหลายๆกรณีที่ได้พบเห็นแล้วในช่วงโควิดที่ผ่านมา
คนนี้โชคร้ายหน่อย ลดเหลือ 30% เอง
จะใช้ชีวิตอย่างไรให้อยู่รอด
ถ้าไม่รอดแล้วควรจะทำอย่างไรต่อ
มีหลายๆเคสที่มาถามคำถามนี้กับผมค่อนข้างเยอะเลย
อย่างแรกที่ควรทำ คือการตั้งสติ
ใจเย็นๆ ทุกอย่างมีทางออก
ตอนเริ่มทำ ก็ทำมาได้ ตอนมีปัญหาอย่าไปหนี
อย่างที่เคยได้ยิน เป็นหนี้ไม่ใช่เรื่องที่แย่
แต่บางครั้งเราพลาดกันไปเอง
เมื่อตั้งสติกันได้แล้ว ค่อยๆมานั่งคิดกันนะครับ
รายรับเราเป็นอย่างไร มีทางไหนบ้าง
จะขยันเพิ่มทางไหนได้บ้าง ค่อยๆนั่งคิด
ค่อยๆทำไป แล้วค่อยวางแผนการหารายได้ต่อ
(แต่ถ้าคนที่เจอปัญหาจริงๆ จะไม่คิดถึงตรงนี้
อาจจะคิดวนๆไปเรื่อยๆ ผิดพลาดตรงไหน
ทำอะไรไม่ดี จะไปสร้างภาระเพิ่มอีก ซึ่งไม่ค่อยแนะนำ)
หลังจากที่เราหาวิธีการหารายได้เพิ่มแล้ว
ก็อาจจะแนะนำให้เริ่มทำไปเลย ไม่ต้องคิดหรือวางแผนมาก
บางครั้งไม่มีเวลาให้คิด หลายๆกรณีศึกษาทำเพื่ออยู่รอด
ต่อมาให้สำรวจว่าค่าใช้จ่ายเรามีอะไรบ้าง
เอาค่าใช้จ่ายทั้งหมดที่เกิดขึ้นจริง
และกำลังจะตามมา
สร้างตาราง Excel ไปเลย ทำแผนยาว 1 ปี
หรือทำงบประมาณล่วงหน้าไปเลยที่ 12 เดือน
จะได้เห็นว่า ค่าใช้จ่ายที่จะวิ่งเข้าหาเรา
แบบที่เลี่ยงไม่ได้ คืออะไรบ้าง
จะได้เตรียมแผนการรับมือได้
ลำดับถัดมา ก็อย่าไปสร้างภาระเพิ่ม
แค่ของเดิมก็ไม่ไหวแล้วมั้งนะ
สร้างเพิ่มเส้นทางสู่ขิตอย่างไวเลยครับ
เมื่อสำรวจค่าใช้จ่ายทั้งหมดแล้ว
ให้มานั่งเรียงลำดับความสำคัญ
ว่าค่าใช้จ่ายอันไหนสำคัญที่สุด
อันไหนเลี่ยงไม่ได้ อันไหนพอจะชะลอการใช้จ่ายออกไปได้
เมื่อเราให้ความสำคัญและลำดับการจ่ายแล้ว
เราก็จะทำตามแผนการดังกล่าว เพื่อให้สามารถไปต่อได้
สมมติรัดเข็มขัดสุดๆแล้ว ก็ยังไม่รอด
กระแสเงินสด แต่ละเดือนยังติดลบอยู่
จุดนี้หลายๆคนก็ทำใจไม่ไหว แน่นอน
หลายๆท่านหาทางออกทั้งที่ถูกและไม่ถูกต้อง
แต่ไม่ว่าจะหาทางออกทางไหน ก็จะไม่ว่ากันครับ
เพราะเราควรจะให้กำลังใจบุคคลเหล่านี้
แค่เรื่องที่เขาต้องคิดและกังวลก็เหนื่อยมากพอแล้ว
อย่างที่กล่าวไว้แล้ว ว่าอย่าสร้างภาระเพิ่ม
หลายๆท่านอาจจะเพิ่มวงเงินสินเชื่อ
สินเชื่อธุรกิจ สินเชื่อส่วนบุคคล
หรือแม้กระทั้งกู้นอกระบบ
ซึ่งภาระดอกเบี้ยหนักกว่าเดิม ไม่ควรทำนะ
ชีวิตจะเหนื่อยขึ้นจริงๆ จากหลายๆเคสที่เจอมา
(วันหลังจะมาเขียนกรณีที่เดินหน้าไปไกลแล้ว
ในโพสต์ถัดๆไปนะ )
ก่อนจะไปถึงจุดนั้น
เอาวิธีการแก้ที่เป็นไปได้ก่อน
1.ตอนนี้ตัวคนเดียวไม่ไหว ครอบครัวต้องเข้าช่วยแล้วละ
2.รัดเข็มขัดทุกกรณี ไม่สร้างภาระเพิ่ม ตัดได้ตัดบ้าง
3.อยากไปต่อ ไม่อยากขายต่อ ขอสร้างภาระเพิ่มอีกหน่อย
เน้นกระแสเงินสดและความอยู่รอด กลับมาเมื่อไหร่เจอกัน
4.ไปต่อก็ไม่ไหว หาทางออกยังไงก็ไม่เจอ
ไม่มีใครช่วยได้ ยอมล้มเลยดีไหม
ทั้ง 4 กรณีที่ว่ามา จะมาขยายความในบทความต่อๆไป
หวังว่าจะเป็นประโยชน์และติดตามเนื้อหาสาระกันได้นะครับ
นพ.ภาณุวิชญ์ สุวรรณน้อย ที่ปรึกษาการเงิน AFPT™