ถอดบทเรียน เงินเดือน 1แสน
ซื้อบ้าน ซื้อรถ วางแผนภาษีไม่มีเงินเหลือ เอ๊ะยังไง?
(ภาคต่อ เรื่องการวางแผนภาษี)
หลังจากที่ได้โพสต์ไป มีคำถามจาก 1 คอมเมนต์
“ข้อ 5 ปรับลดฐานภาษีอย่างไรเหรอคะ”
กรณีลดภาษี 1-2 ฐานภาษี
รายได้ปีละ 1.2 ล้าน จ่ายภาษีเท่าไหร่
แบบไม่ลดหย่อนอะไรเลย
สมมติรายได้ดังกล่าวเป็นเงินเดือนจะเข้า
เงินได้ตามมาตรา 40(1)
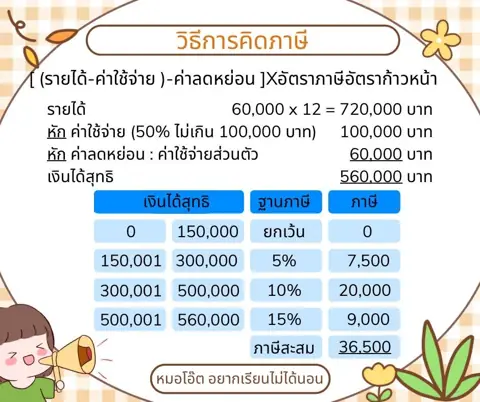
ซึ่งหัก ค่าใช้จ่ายเหมาๆคือ 50%แต่ไม่เกิน 1แสน
ง่ายๆก็คือ หักค่าใช้จ่ายได้ 1 แสนบาทนั่นเอง
และค่าลดหย่อนผู้มีเงินได้ 6 หมื่น
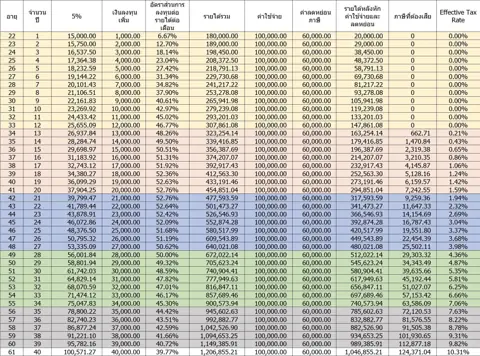
จาก 1.2ล้านก็จะมีรายได้สุทธิหลังหักค่าลดหย่อนประมาณ 1.04 ล้านบาท
ซึ่งจำนวนเงินดังกล่าว จะอยู่ในฐานภาษี 25 %
ถ้าเสียภาษีแบบเต็มเพดาน
ก็จ่ายภาษี 125,000 บาท
(เสียภาษีแบบอัตราก้าวหน้า
ฐานแรกยกเว้นเสียภาษี
ฐาน 5% ภาษี 7,500
ฐาน 10% ภาษี20,000
ฐาน 15% ภาษี 37,500 บาท
ฐาน 20% ภาษี 50,000
แล้ว 4หมื่นบาทที่เหลือ
ก็ฐานภาษี 25% ไง ภาษีอีก 10,000 บาท)
ซึ่งในจำนวนเงินดังกล่าวเกินมาในฐาน 25%
อยู่ 4หมื่นบาท ซึ่งต้องใช้เงินจำนวน 4 หมื่นบาท
ไปใช้ในการวางแผนภาษี
อาจจะซื้อลดหย่อนภาษีก็ได้ หรืออื่นๆ
จะสามารถลดภาระภาษีไปได้ 10,000 บาท
และถ้าเราต้องการลดภาระภาษีอีก
จากฐาน 20%ไปเป็นฐาน 15%
ก็จะต้องใช้เงินจำนวน 1ล้าน-7.5แสน = 2.5 แสน
เพื่อทำให้รายได้สุทธิเปลี่ยนฐานภาษี
แต่ใช้เงินจำนวนเยอะมาก
แต่สามารถลดภาษีได้เพียง
250,000*20% = 50,000 บาท
มองกลับกัน ถ้าแบบไม่ทำอะไรเลย
จ่ายภาษี 125,000 บาท
แบบลดมา 1 ฐานภาษี
-จ่ายภาษี 115,000 บาท(1.25แสน-1หมื่น)
แบบลดมา 2 ฐานภาษี
-จ่ายภาษี 65,000 บาท(1.25แสน-6หมื่น)
เราจะมองแค่มุมนี้ไม่ได้ เพราะอะไร
กระแสเงินสดที่ออกจากมือเราก็ออกไปเยอะ
แบบลด 1 ฐานภาษี
-ซื้อลดหย่อนภาษีเพิ่ม 40,000 บาท
แบบลด 2 ฐานภาษี
-ซื้อลดหย่อนภาษีเพิ่ม 290,000 บาท
(2.5แสน+4หมื่น)
สรุป ง่ายๆให้เห็นภาพ
กระแสเงินสดออกจากมือเราเอง
แบบไม่ทำอะไรเลย 1.25 แสน
แบบลด 1 ฐาน งบบริหารภาษี 155,000 บาท
(ลดหย่อน 4หมื่น+ภาษี 1.15แสน)
แบบลด 2 ฐาน งบบริหารภาษี 355,000 บาท
(ลดหย่อน 2.9แสน+ภาษี 6.5หมื่น)
ถ้าเราเอาเงินที่ต้องใช้ในการบริหารภาษี
มาตั้งเป็นค่าใช้จ่ายรายเดือนละ
แบบไม่ทำอะไรเลย
-กันเงินไว้เดือนละ 10,000 บาทพอไหว
แบบลด 1 ฐานภาษี
-กันเงินไว้เดือนละ 12,916 บาท(1.55แสน/12)
แบบลด 2 ฐานภาษี
-กันเงินไว้เดือนละ 29,583 บาท(3.55แสน/12)
เอาจริงๆแค่ลดมา 2 ฐานภาษี ก็ถือว่าเยอะแล้ว
เกือบจะ 30% ของรายได้แล้วนะ
ถ้าเราสร้างภาระหนี้สินเต็มเพดานที่ 35-45%
รวมๆก็เกือบ 65-75%ของรายได้ทั้งหมดแล้วนะ
แล้วเงินเก็บออม ลงทุน หรือเงินที่จะใช้ท่องเที่ยวเที่ยวเล่นจะไปอยู่ที่ไหน
ถ้าค่าใช้จ่ายในชีวิตประจำวัน อยู่ที่ 25-35%
เงินเดือนก็หมดแล้วนะ ค่อยๆใช้ ใจเย็นๆ
แผนการเงินและการบริหารภาษี
สามารถปรับได้ตามความเหมาะสมและจำเป็นของแต่ละคน
ไม่จำเป็นต้องแบบไม่เสียภาษีเลย
แต่ไม่มีอะไรให้รับประทาน
หรือแม้แต่การเติมความสุขให้ตัวเอง
หาเงินมาได้ ใช้ชีวิตบ้าง ให้รางวัลตัวเองบ้าง
เติมความสุขให้ตัวเองบ้าง
จะได้มีแรงออกไปทำงานได้ต่อ
แผนการเงินที่ดี เริ่มต้นได้ที่วินัย ความอดทน
ระยะเวลาให้เงินได้เติบโต ไม่รีบใช้จ่ายเกินไป
ปลายทางเกษียณรวยได้ ถ้าไม่รีบ จริงๆนะ
นพ.ภาณุวิชญ์ สุวรรณน้อย นักวางแผนการเงิน CFP®,CISA
นักวิเคราะห์การลงทุนปัจจัยพื้นฐานด้านตลาดทุน
ผู้วางแผนการลงทุน (Investment Planner)
ตัวแทนประกันชีวิตเอไอเอ