ข้าราชการออมโหด
แรงบันดาลใจในการเขียนบทความนี้
หลังจากได้ฟังคลิปหนึ่งในเพจ เร่งกำไร กบข.
มีพี่ท่านหนึ่งเก็บเงิน 50%เพื่อออม
แล้วพี่ในเพจแนะนำว่า
ช่วงแรกเก็บเงินไว้ในสหกรณ์
เมื่อถึงรายได้ที่ต้องเสียภาษีแล้ว
ค่อยย้ายมา กบข
ด้วยความสงสัยส่วนตัวของผมเอง
คิดว่าแนวคิดนี้ดีมากๆ เลยมาลองทำข้อมูลดู
คิดว่าเป็นประโยชน์กับผู้อ่าน จึงมาแชร์ให้ครับ
พูดถึงสมมติฐานที่ผมใช้ในการแต่งโจทย์นี้ก่อน
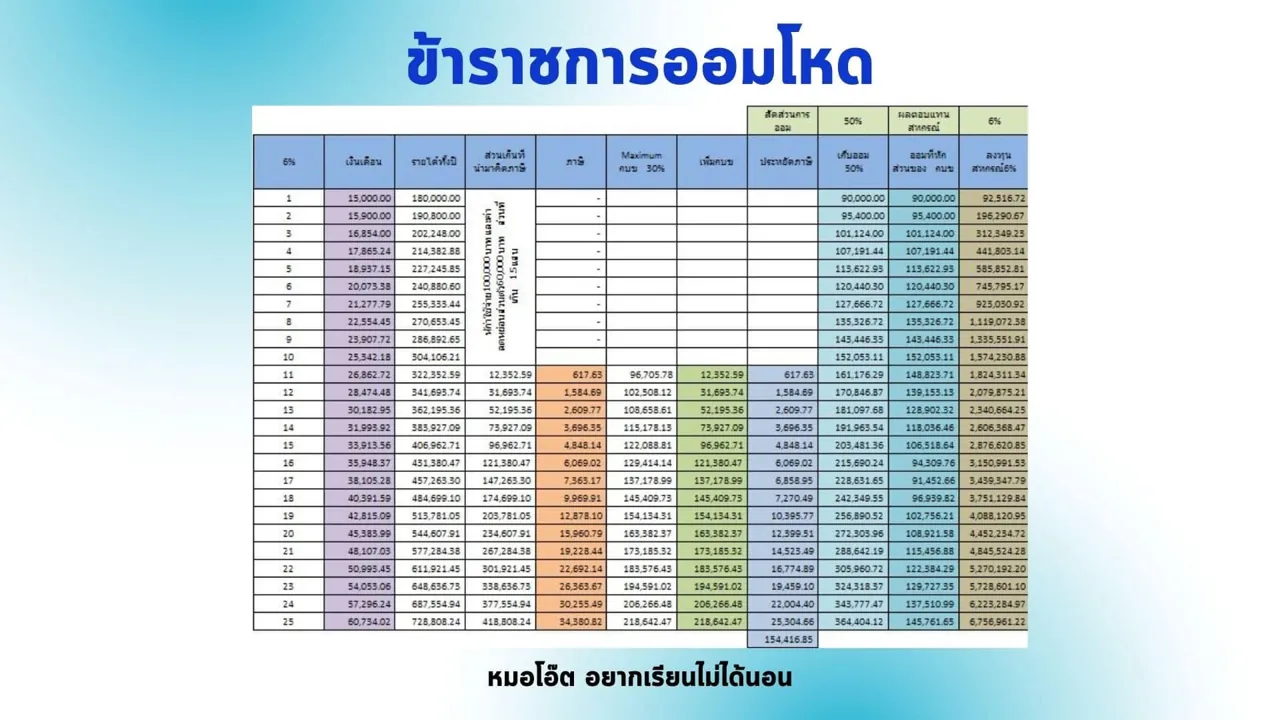
เงินเดือนเริ่มต้น 15,000 บาท
เงินเดือนเพิ่มขึ้นปีละ 6% ต่อปี (ปกติ 4-6%นะ)
(ประเด็นเรื่องการขึ้นของเงินเดือน ขึ้นอยู่กับการทำงานของแต่ละท่านแต่ละที่ รวมทั้งอาจจะมีขั้นเงินเดือนที่ตันได้เช่นกัน แต่กรณีขอยกตัวอย่างที่เงินเดือนเพิ่มขึ้น 6%ต่อปีครับ)
นำรายได้ 50% ของทั้งปี ไปออม
ลงในสหกรณ์ให้ผลตอบแทน 6%ต่อปี
(มีประเด็นเรื่องมีขั้นสูงของเงินที่ฝากสหกรณ์ได้
เช่น ถ้าถูกกำหนดไว้ที่ 1แสนบาทต่อเดือน
ก็ย้ายเงินก้อนที่เหลือไปลงใน กบข
หรือนำไปลงทุนเอง ที่ได้ผลตอบแทนเทียบกัน
แต่ต้องรับความเสี่ยงเพิ่มขึ้นด้วยครับ
ในกรณีนี้ต้องการสื่อถึงการเก็บออม 50%เป็นหลัก)
ถ้าเริ่มมีรายได้ที่ต้องเสียภาษี
ก็เอาไปลงกบข.ไม่ได้ลง 30% เต็ม max นะ
แต่ลงเท่าส่วนเกินที่ต้องเสียภาษี
หรือจำนวนเงินสูงสุดที่ลงใน กบขได้
ผลตอบแทนคาดหวังใน กบข 6% ต่อปี
(ประเด็น ผลตอบแทน กบข
ถ้าดูกองหลัก ตั้งแต่จัดตั้งกองทุน 5.6%
ก่อนหน้านี้เคยสูงไปถึง 6%
แต่ผ่านช่วงโควิด ผลการดำเนินงานลดลง
ถ้าใช้ตัวเลขในช่วง 2-5ปี อาจจะเป็นตัวเลขที่ต่ำไป
ในตัวอย่างที่ยกมานี้ เป็นตัวเลขสมมติ
ถ้าผลตอบแทนได้ 6%ต่อปีครับ
การลงใน กบข เป็นการลงทุนในระยะยาว
อาจผ่านหลายช่วงอายุและหลายช่วง Business cycle
การให้ตัวเลขเป๊ะๆของผลตอบแทนอาจจะไม่ได้
ในกรณีนี้เป็นเพียงประมาณการเท่านั้น)
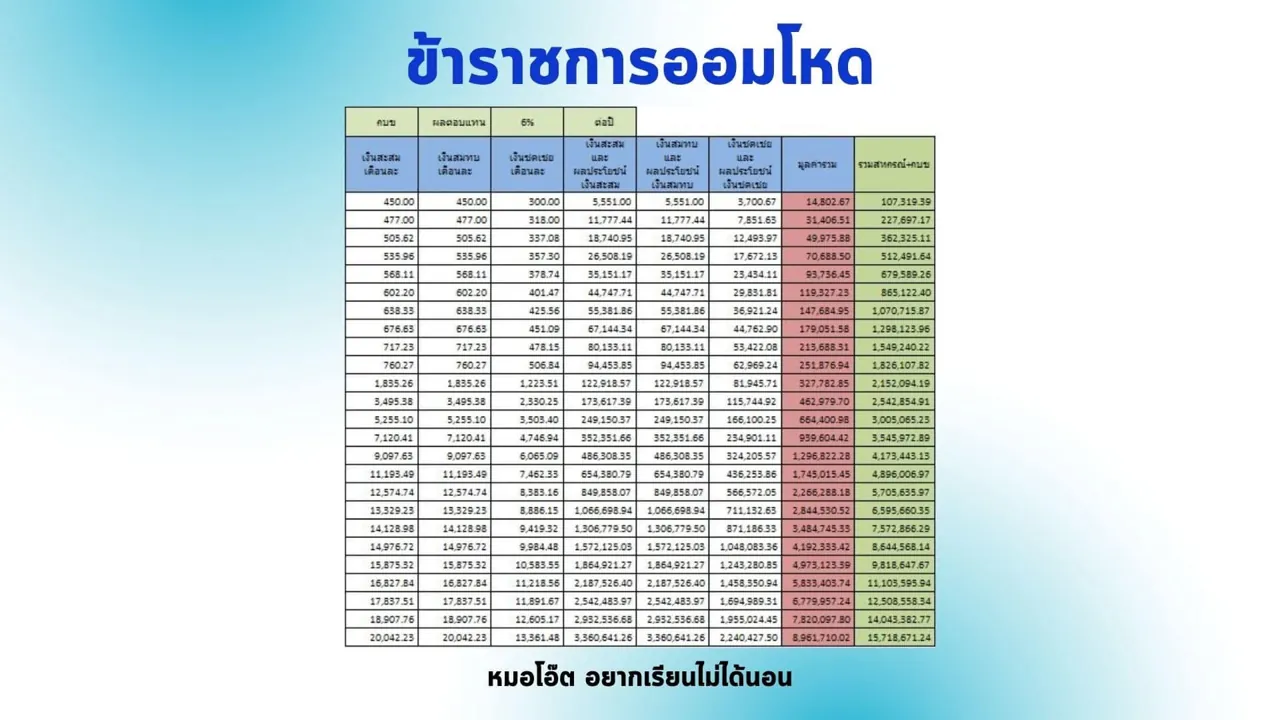
ช่วงแรกเงินสะสม กบข 3%
เงินสมทบ 3% เงินชดเชย 2%
แต่เงินที่สะสมเพิ่มไป ไม่ได้คิดเป็น % ของรายได้
แต่เป็นตัวเลขที่คำนวณได้จากส่วนต่างที่จะลดภาษี
ซึ่งตัวเลขจะมีความแตกต่างจากความจริง
ที่ต้องใช้สัดส่วนเป็น % ของรายได้เล็กน้อย
(ยกตัวอย่าง เช่น ในปีที่ 11
จำนวนเงินที่เกินมาเพื่อคำนวณภาษี
อยู่ที่ 12,352.59 บาท ผมก็ใช้เงินจำนวนก้อนนี้
นำไปลงทุนเสมือนลงใน กบข เลย
จริงๆสมมติฐานแบบนี้ก็ผิด
เพราะโดยปกติ กบข จะตัดเงินเป็น %ตามเงินเดือน
เช่น ถ้าเงินเดือน 26,862.72 บาท
เทียบ 322,352.64 บาท ถ้าจะหักเพิ่ม 12,352.59 บาท
คิดเป็น 3.83% ของรายได้ทั้งปี แล้วแต่ละปีไม่เท่ากัน
ผมจึงใช้ตัวเลขส่วนต่างนั้น นำเข้าไปเลย
เสมือนว่าย้ายเงินก้อนนั้นไปหาแหล่งลงทุนเพิ่ม
ที่ให้ผลตอบแทนได้ดีที่สุด และลดภาษีไปด้วยในตัว)
มาดูกันว่า เงินเริ่มต้น 15,000 บาท
ทำงานไปจนถึงเกษียณ
มีเงินเดือนสุดท้าย 60,734.02 บาท
(ประเด็น ในชีวิตจริงการเก็บ 50% ในช่วงเริ่มต้น
ที่เงินเดือนไม่ได้เยอะ ทำได้ยากมากก็จริง
แต่ถ้าเราตั้งใจ มีวินัย ก็สามารถเก็บออมได้
นอกจากการประหยัดแล้ง ถ้าจำเป็นต้องใช้เงินเพิ่ม
ก็อาจจะทำให้เรามีแรงในการหาเงินอื่นๆเพิ่มด้วยเช่นกัน เก็บก่อนจ่าย เราจะจ่ายเท่าที่เหลือ
หรืออาจจะไปหาเพิ่มเติมแทน)
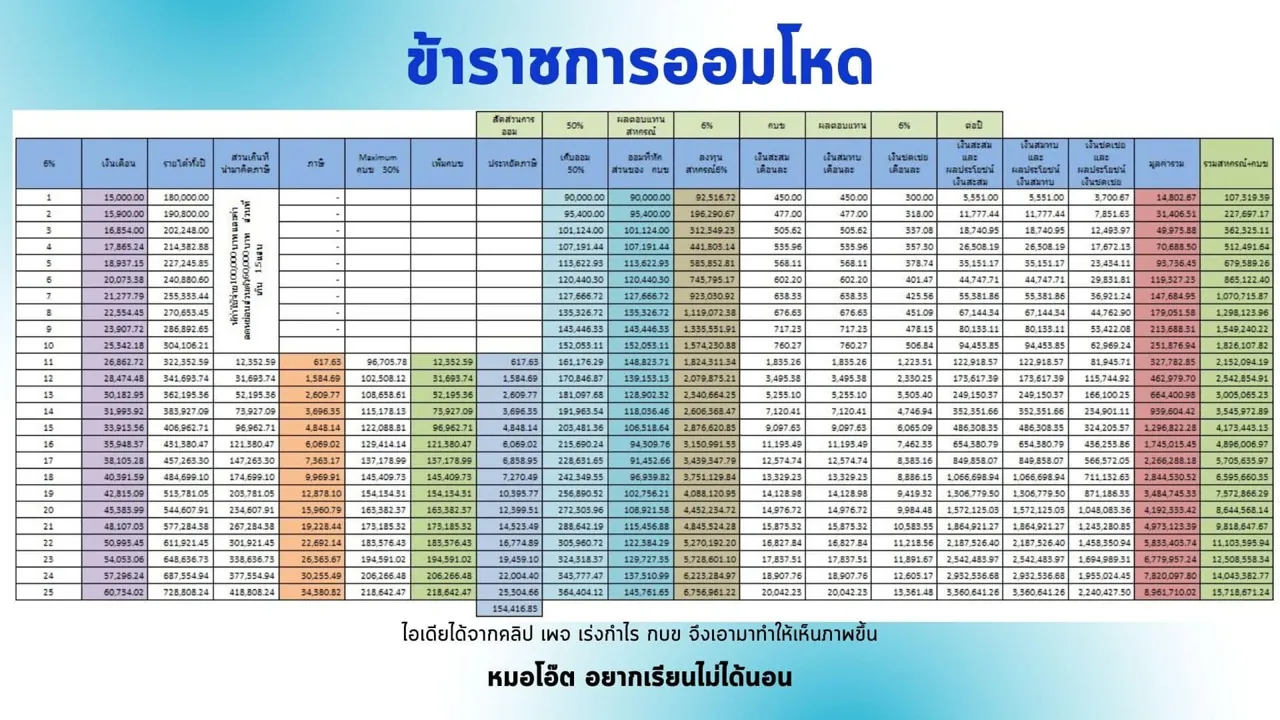
รายได้ที่เริ่มเสียภาษี จะอยู่ช่วง 26,862 บาท
คือปีที่ 11 ของการทำงาน
สิ่งที่น่าสนใจไปกว่านั้นคือ
ถ้าช่วง 10 ปีแรก ไม่ได้ใช้เงินฟุ่มเฟือย
เก็บออม 50%ของรายได้ทั้งปี
ติดต่อกัน 10 ปี หักเงินจากเงินเดือนทุกเดือน
สมมติฐานคิดที่ผลตอบแทน 6%ต่อปี
ปันผลที่ออกมาเอาไปลงทุนต่อ
ผ่านไป 10 ปี จากเงินเดือนหลักหมื่น
ก็มีเงินเก็บสูงถึง 1,574,230.88 บาท
พอเริ่มเข้าปีที่ 11 ก็มีเริ่มเสียภาษีบ้างแล้ว
ถ้าเอาเงินส่วนที่เหลือไปวางแผนภาษี
จริงๆแล้วไม่ต้องซื้ออะไรลดหย่อนภาษีเลยก็ได้
เพียงแค่เพิ่ม กบข นากจำนวนที่เกินไป
เช่น รายได้ทั้งปีในปีที่ 11 คือ 322,352.59 บาท
รายได้หลังหักค่าใช้จ่าย 100,000 บาท
หักค่าลดหย่อนส่วนตัว 60,000 บาท
เกิน 150,000 บาทที่ยกเว้นภาษีฐานแรก
ไปเพียง 12,352.59 บาทเท่านั้น
ผมสมมติว่าใช้เงินก้อนนี้ในการเอาไปลง
ใน กบข ทั้งก้อน โดยไม่ได้คิดเป็น % ของเงินเดือน
แล้วก็ทำแบบนี้ในปีถัดๆไป
ถ้าทำแบบนี้ไปเรื่อยๆจนถึง 25ปีของการทำงาน
จะทำให้มีเงินสะสม เงินสมทบ เงินชดเชย
และผลประโยชน์เงินสะสมเงินสมทบและเงินชดเชย
รวมอยู่ที่ 8,961,710.02 บาท
ส่วนรายได้ที่หัก50% ที่หักส่วนที่ลงในกบข แล้วนั้น
ตอน25 ปีของการทำงาน
ก็มีเงินจากสหกรณ์อีก 6,756,961.22 บาท
รวมสองก้อนนี้ก็ไม่น้อยนะ
จำนวน 15,718,671.24 บาท
เท่านี้ยังไม่พอ ทำงานครบ 25 ปี
ยังจะได้รับเงินบำนาญอีกจากกระทรวงการคลัง
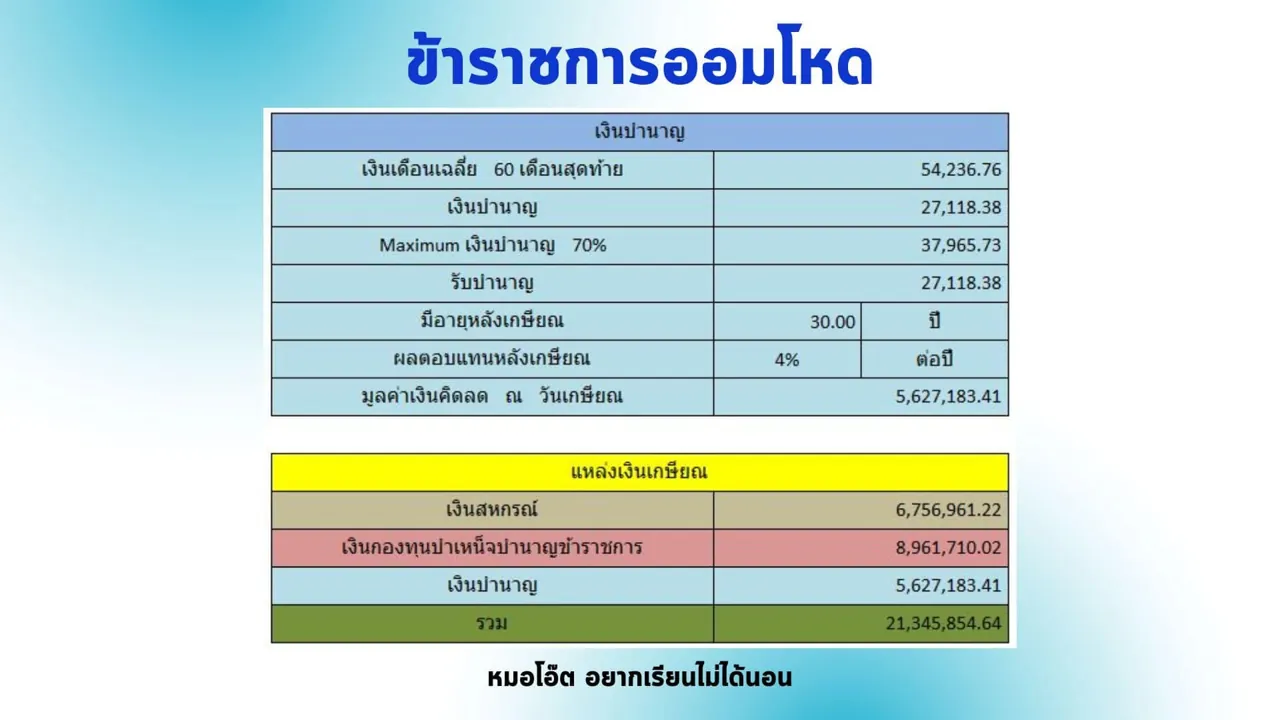
เงินเดือนเฉลี่ย 60 เดือนสุดท้าย 54,236.76 บาท
เงินบำนาญ 27,118.38 บาท
ถ้าคิด Maximum ก็ไม่เกิน 70%ของเงินเดือนเฉลี่ย 60 เดือนสุดท้ายนะ
ถ้าหลังเกษียณแล้ว รอรับบำนาญ
รับไปอีก 30 ปี
ผลตอบแทนหลังเกษียณ 5,627,183.41 บาท
อันนี้คิดลดมูลค่าปัจจุบัน ณ วันที่เกษียณนะ
(ประเด็นมีชีวิตยาวนาน 30 ปี
ในอนาคตคนเราอายุยืนเฉลี่ย 83ปี
คนไทยอายุยืนกว่าเดิมเมื่อเทียบกับในอดีต
อนาคต ถ้าการแพทย์ดีขึ้น คนเจ็บป่วยน้อยลง
ดูแลสุขภาพมากขึ้น อายุอาจจะยาวนานกว่านั้น
ตัวเลข 30 ปีหลังเกษียณ เทียบเคียง 90ปีนั่นเอง
อายุทียืนยาวนานก็มีโอกาสเป็นไปได้มากขึ้น
ถ้าอยู่ถึงก็ดีใจ แต่ถ้าประมาณตัวเลขน้อยกว่านี้
แล้วเงินไม่พอก็อันตรายเช่นกันครับ)
รวมๆแล้วเงินที่เหมือนเป็นกองทุนเพื่อการเกษียณ
สำหรับข้าราชการออมโหดท่านนี้
ที่เลือกใช้สหกรณ์และกองทุนบำเหน็จบำนาญข้าราชการมาช่วยเรื่องการเกษียณเท่านั้น
ก็มีเงินเก็บรวม 21,345,854.64 บาท
ข้าราชการเกษียณด้วยเงินหลัก 10-20 ล้าน
เป็นไปได้ ถ้ามีการออม ลงทุน มีวินัยทางการเงิน
เริ่มต้นเร็ว ก็เกษียณได้อย่างมีความสุข
(คำถามชวนคิดที่น่าสนใจอีกคือ
ในอีก 25 ปีข้างหน้า เงิน10-20ล้านยังพอจริงๆใช่ไหม)
แถมอีกหน่อยนอกจากเกษียณแล้ว
การมีความรู้ทางการเงิน
ก็ทำให้ประหยัดภาษีไปอีก 154,416.85 บาท
(ประเด็นนี่เงินภาษีที่ประหยัดได้
ไม่ได้นำไปลงทุนต่อ เพียงแต่เป็นรายจ่ายที่เราไม่ต้องจ่ายเพิ่มเท่านั้นเอง จากการลดหย่อนภาษีไปแล้ว)
(ประเด็น ลดหย่อนภาษีเพิ่มเติมได้ เงินออม 3% ตามกฎหมาย กับเงินที่สมาชิกออมเพิ่ม สามารถนำมาลดหย่อนภาษีในแต่ละปีได้ เมื่อรวมกับ RMF และประกันบำนาญแล้วไม่เกิน 500,000 บาท)
การเก็บ 50% ของรายได้
เหมือนจะทำยาก แต่ถ้าฝึกทำตอนเงินน้อยๆ
พอเราเริ่มชินแล้ว
มีรายได้เพิ่มขึ้น ก็ใช้วิถีชีวิตแบบไม่ต่างจากเดิมมาก
เก็บออมไว้เพื่ออนาคต ชีวิตสุขีแน่นอนครับ
ตัวเลขและสมมติฐานอาจจะไม่ถูกต้อง 100%
แต่เป็นตัวเลขสมมติเพื่อให้เห็นภาพรวมชัดมากขึ้น
ท้ายที่สุดเงินจะมากน้อย ขึ้นอยู่กับ
1.เงินต้นที่เราเก็บออม+การเพิ่มขึ้นของรายได้
2.ผลตอบแทนทั้งจากสินทรัพย์ที่เราลงทุน
ไม่ว่าจะเป็นสหกรณ์ กบข หรืออื่นๆ ยิ่งผลตอบแทนสูงก็มีความเสี่ยงตามมาและขาดทุนได้เช่นกัน
3.ตัวเลขที่เห็นเป็นตัวเลขใน Excel จะมากน้อยในชีวิตขึ้นอยู่กับผลการดำเนินงาน
4.ระยะเวลาที่นานเพียงพอให้เงินได้ทำงานและเติบโตด้วยเช่นกัน
ออมโหดก็ดี ถ้าไม่ไหว ก็ค่อยๆเพิ่ม
ค่อยๆเติม เพิ่มความสุขระหว่างทางบ้าง
หวังว่าจะเป็นประโยชน์และขอบคุณแนวคิด
จากเพจ เร่งกำไรกบข อีกครั้งมา ณ ที่นี้ด้วย
หมอโอ๊ต อยากเรียนไม่ได้นอน
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP,CISA