Personal Financial Planning — Deep Simulation Report
ครอบคลุม 4 อาชีพ × 3 ช่วงรายได้ × 3 ช่วงชีวิต (รวม 36 Personas)
พร้อม Monte Carlo Simulation, Stress Testing 8 สถานการณ์,
Sensitivity Analysis, และ 5/10/20/30-Year Projection
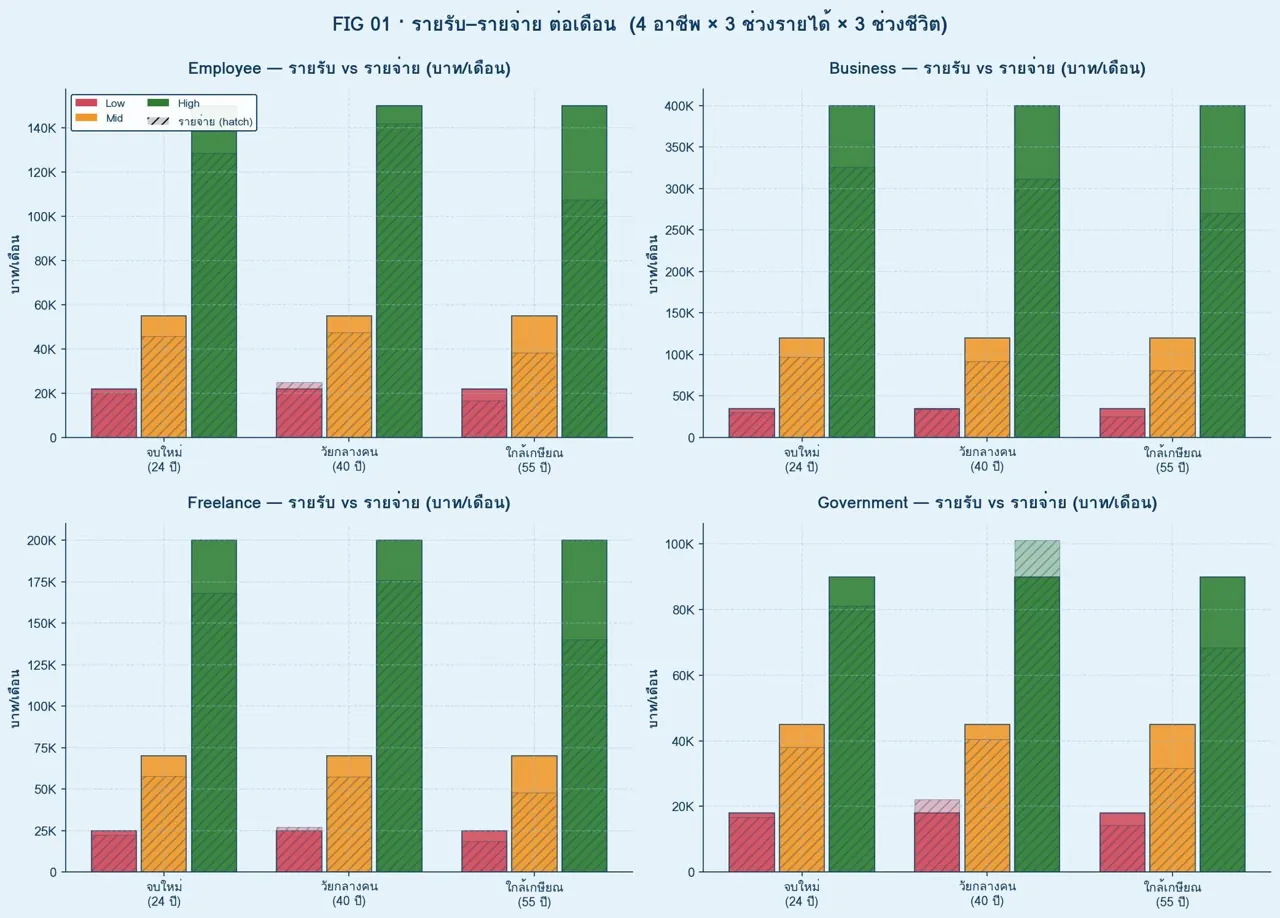
ภาพที่ 1 : รายได้เท่ากัน แต่เหลือเงินไม่เท่ากัน
FIG 01 · รายรับ-รายจ่าย 36 Personas
เคยสงสัยไหมครับ ว่าทำไมเพื่อนเงินเดือนเท่าเรา แต่มีเงินเก็บมากกว่าเรา 2-3 เท่า?
กราฟนี้คือคำตอบแรกของซีรีส์การเงินที่ผมจะเล่าต่อไป 17 ตอน
ผมจำลอง 4 อาชีพ × 3 ช่วงรายได้ × 3 ช่วงชีวิต = รวม 36 แบบ แล้วคำนวณรายจ่ายจริงในราคาปี 2569 — สิ่งที่เห็นคือ...
แท่งสีทึบ = รายได้ · แท่งลายขีด = รายจ่าย · ช่องว่าง = เงินที่เหลือเก็บ
ลองดูกราฟขวาล่าง (ข้าราชการ High วัยกลางคน) — แท่ง hatch สูงกว่าแท่งทึบ! นั่นคือคน 'เงินเดือน 90,000 แต่จ่ายเดือนละ 101,200' ทุกเดือนครับ เพราะลูก 2 คนเรียนโรงเรียนสองภาษา
3 Insight ที่ผมเจอจากกราฟนี้:
1. รายได้สูง ≠ รอด — High income อาจมี lifestyle inflation จนติดลบ
2. ธุรกิจ (กราฟขวาบน) มี ratio รายจ่าย:รายได้ ดีที่สุดในทุก tier
3. ข้าราชการ Mid tier = sweet spot ที่ช่องว่างเปิดกว้างที่สุด
Takeaway: ถ้าคุณยังไม่เคยลากเส้น income-expense ของตัวเองบน Excel ลองทำวันนี้ — คุณอาจเซอร์ไพรส์ว่าช่องว่างจริงของคุณอยู่ตรงไหน
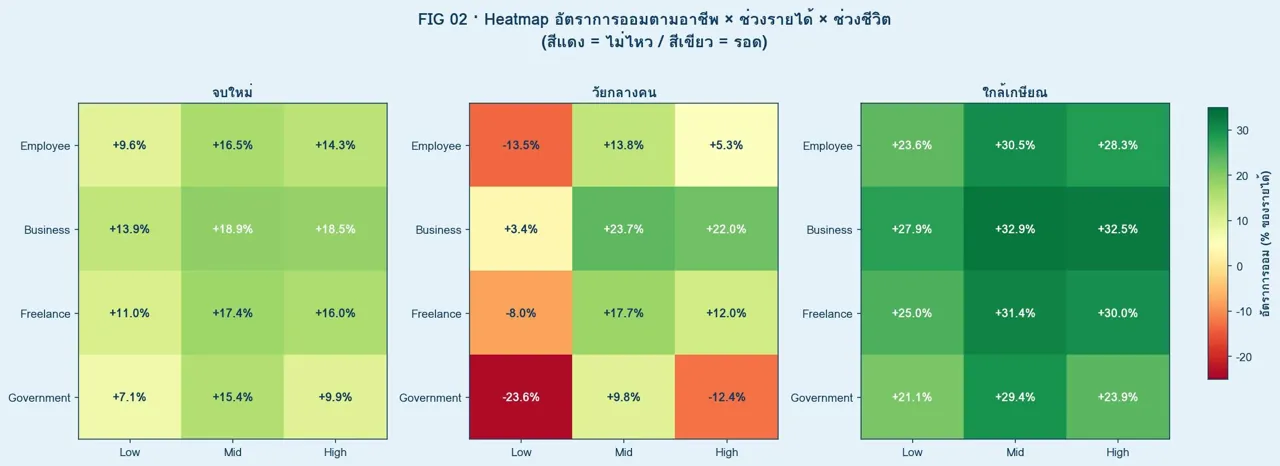
ภาพที่ 2 : แผนที่ความเสี่ยงการเงิน (ใครแดง ใครเขียว?)
FIG 02 · Heatmap อัตราการออม 36 Personas
สีแดง = เดือดร้อน
สีเขียว = สบาย
ตัวเลขลบ = ใช้เกินรายได้
นี่คือกราฟที่ผมเรียกว่า 'แผนที่ความเสี่ยง' ของคนไทยทั้งประเทศ
จากการ simulate 36 แบบ ผมพบว่า ช่วงวัยกลางคน (กลางภาพ) มี 3 ช่องสีแดง ที่ 'ใช้จ่ายเกินรายได้':
ข้าราชการ Low วัยกลางคน: อัตราออม −23.6% (เงินเดือน 18K แต่รายจ่าย 22.2K)
พนักงาน Low วัยกลางคน: −13.5% (ลูก 2 คน กินทุกอย่างที่เหลือ)
ข้าราชการ High วัยกลางคน: −12.4% (ส่งลูกเรียน Bilingual ทั้งสองคน)
ส่วนที่น่าสนใจมากคือ แถวใกล้เกษียณ (ขวาสุด) — ทุกคนกลับมาเขียว! นี่คือ 'second wind' ของการเงิน เมื่อลูกโตและหนี้บ้านใกล้หมด เงินออมพุ่งขึ้น 25-33%
สัจธรรม 3 ข้อของกราฟนี้:
1. จบใหม่ = เก็บได้ทุกคน เพราะไม่มีภาระ (ใช้โอกาสนี้ให้คุ้ม!)
2. วัยกลางคน = สนามรบ (ถ้าไม่วางแผน จะถูกบีบจน burn out)
3. ใกล้เกษียณ = golden years สำหรับ catch-up — แต่ต้องรอดมาถึงก่อน
ถ้าคุณอยู่ในช่องแดง ไม่ต้องกังวลแต่ต้องลงมือ — ผมจะเล่าวิธีถอยใน EP ต่อ ๆ ไปครับ
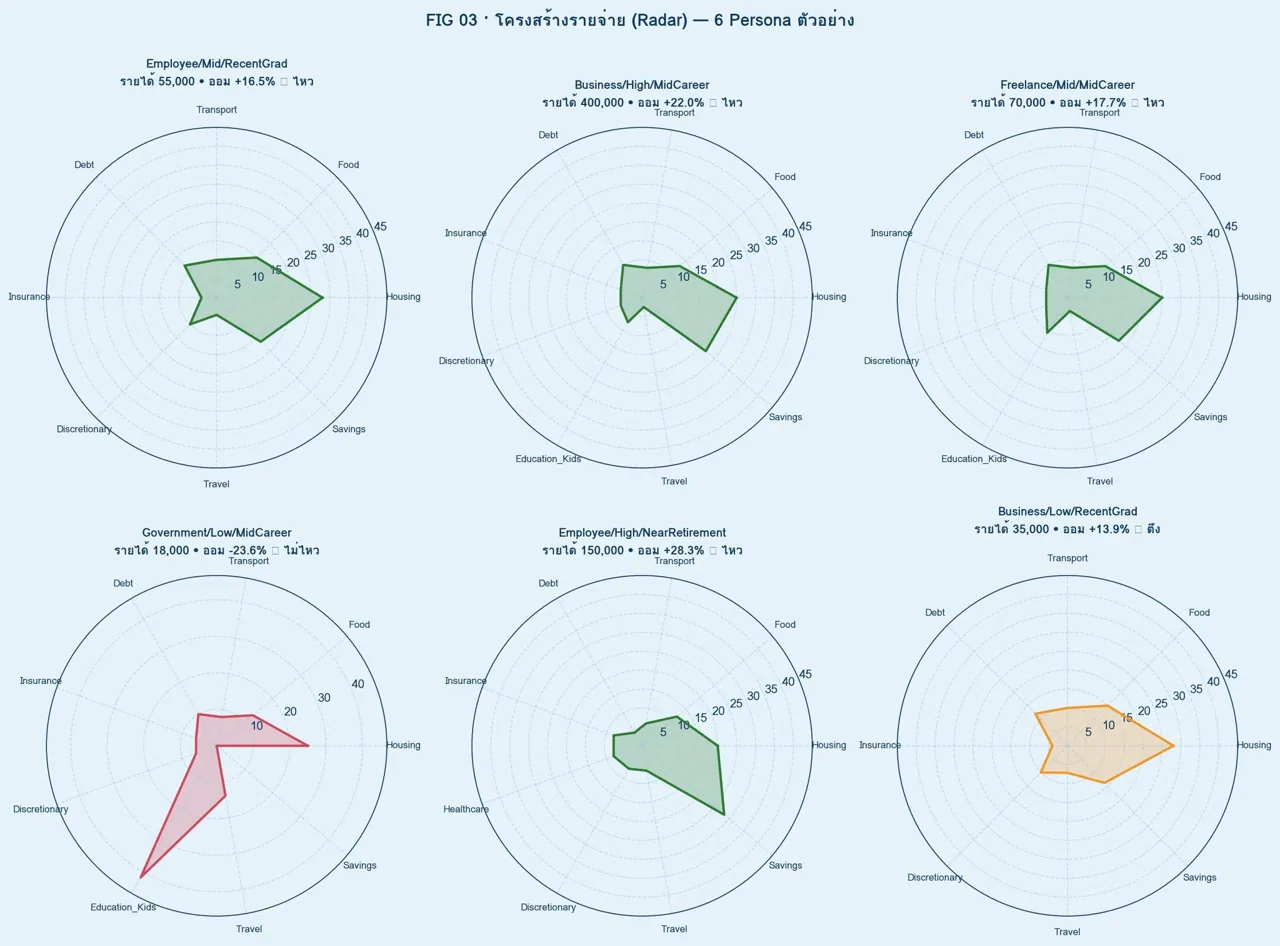
ภาพที่ 3 — โครงสร้างรายจ่าย 6 ครอบครัว (เขาจ่ายอะไรเยอะสุด?)
FIG 03 · Radar Chart โครงสร้างรายจ่าย
ถ้าแค่ 'รายจ่าย' เป็นตัวเลขเดียว มันน่าเบื่อ — แต่ถ้าเห็นเป็นรูปพาย ระบุได้ว่า 'เงินคุณไหลไปไหน' การวางแผนจะเข้มแข็งขึ้นหลายเท่า
ผมเลือก 6 ครอบครัวที่เป็นตัวแทนของความเป็นจริง — ดูความต่างกันนะครับ:
ธุรกิจ High วัยกลางคน (ออม +22%) = 'รูปพายสมมาตร' — ไม่มีด้านไหนล้นเกินไป
พนักงาน Mid จบใหม่ (ออม +16.5%) = Housing ยื่นออกเด่น (30%) แต่ยังไหว
ฟรีแลนซ์ Mid วัยกลาง (ออม +17.7%) = balance ดี แต่ Insurance น้อยไป
ข้าราชการ Low วัยกลาง (ออม −23.6%) = รูปพายบิดเบี้ยว — Debt กับ Food กินไปครึ่งตัว
พนักงาน High ใกล้เกษียณ (ออม +28%) = Healthcare โผล่มาแทน Education แต่ยัง manage ได้
ธุรกิจ Low จบใหม่ (ออม +13.9%) = Housing ยังไม่หนัก แต่ Debt เริ่มก่อตัว
บทเรียนที่ Radar chart สอน:
1. รูปพายที่ 'สมมาตร' มักเก็บเงินได้ดีกว่ารูปพายที่มีด้านยื่นออกสุดโต่ง
2. Housing เกิน 30% = สัญญาณเตือน (rule 30% ของ US ก็ใช้ได้กับไทย)
3. ถ้า Debt + Education รวมกันเกิน 25% = ชีวิตจะฝืดมาก
ลองวาด radar ของตัวเองคืนนี้ — ด้านไหนของคุณยื่นออกมากที่สุด?
ภาพที่ 4 — รายได้เดือนนี้ ไม่ใช่รายได้เดือนหน้า (ถ้าคุณเป็นฟรีแลนซ์)
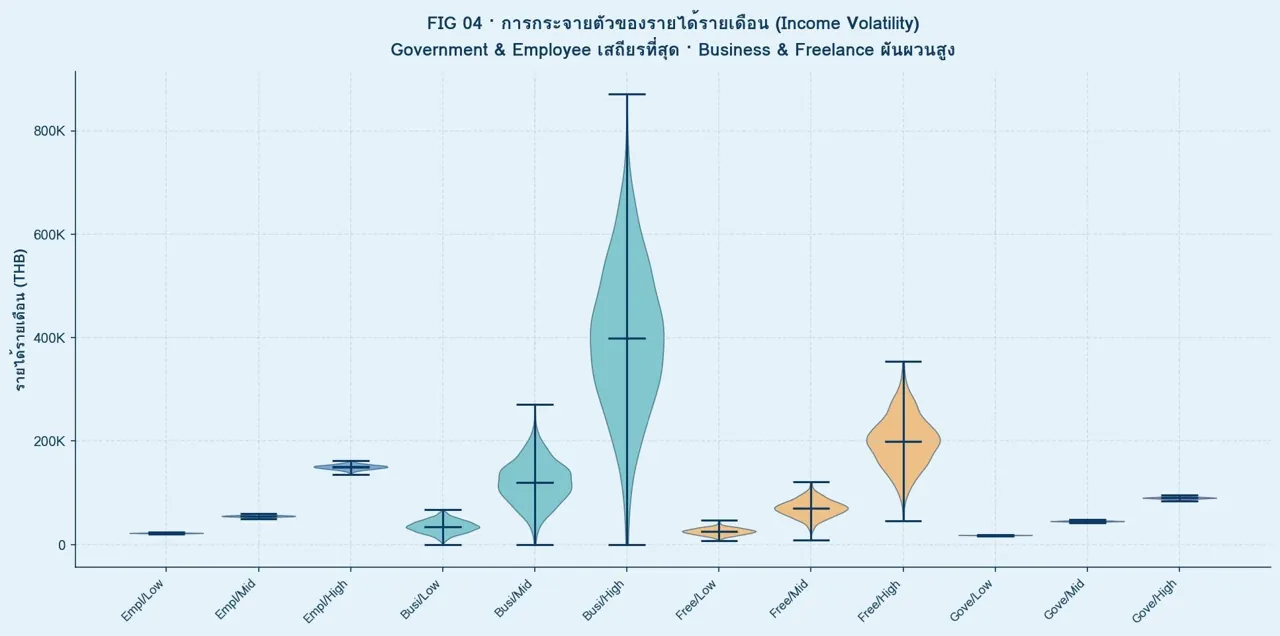
FIG 04 · Violin Plot การกระจายรายได้
รูปไวโอลินที่เห็น คือ 'ความเป็นจริงของเงินที่จะเข้ากระเป๋าคุณเดือนนี้' — ไม่ใช่ตัวเลขคงที่แบบที่ครูสอนในวิชาเศรษฐศาสตร์
ผมเก็บข้อมูล volatility จากอาชีพจริงในไทย:
• พนักงาน: σ 3% → เดือนที่แย่สุด อาจได้ 95% ของปกติ (OT ลด)
• ข้าราชการ: σ 2% → เกือบเป๊ะทุกเดือน (เสถียรที่สุด)
• ฟรีแลนซ์: σ 25% → ↑+25% หรือ ↓−25% เป็นเรื่องปกติ
• ธุรกิจ: σ 35% → เดือนดี 140% · เดือนแย่ 60% ของปกติ
ดูไวโอลินของ Business/Free ในกราฟ — อ้วนและยาว คือ 'รายได้เดือนต่อเดือน คาดเดาไม่ได้' ต่างจาก Employee/Gov ที่ไวโอลินผอมเพรียว
ทำไมต้องสนใจ volatility?
เพราะ 'ค่าเฉลี่ย' หลอกคุณได้! ฟรีแลนซ์รายได้เฉลี่ย 70K/เดือน ฟังดูสบาย — แต่ถ้า 3 เดือนติดกันได้ 40K แต่ค่าบ้าน 20K + ค่ากิน 15K + ค่าโรงเรียนลูก 15K = แดง!
ถ้าอาชีพคุณ volatility เกิน 15%:
→ ต้องมี Emergency Fund ใหญ่ขึ้น (9-12 เดือน ไม่ใช่ 6)
→ ต้องคิดในรูป 'worst-case monthly income' ไม่ใช่ค่าเฉลี่ย
→ ควรมีรายได้ passive อย่างน้อย 1 ทาง
ภาพที่ 5 — Emergency Fund คุณใหญ่พอจะผ่านพายุไหม?
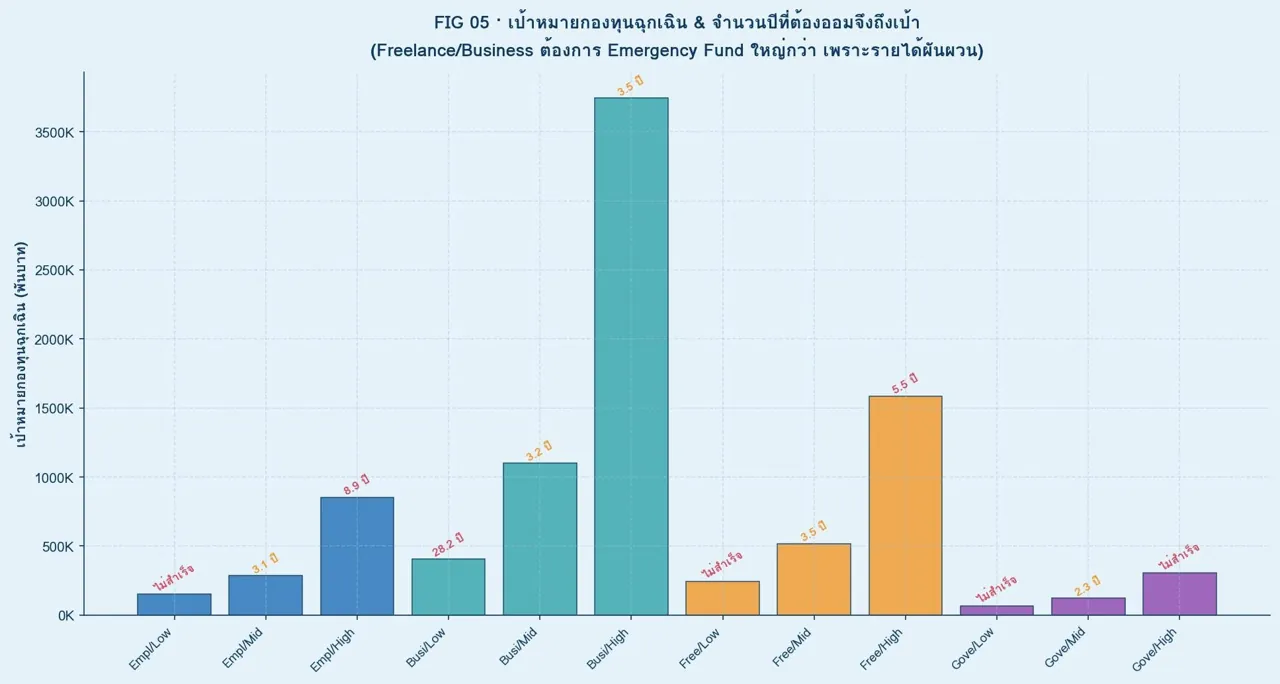
FIG 05 · เป้าหมาย Emergency Fund และเวลาออม
Emergency Fund = เงินที่คุณหวังไม่ต้องใช้ แต่ถ้าต้องใช้ มันต้องมีเพียงพอทันที
ทำไม Emergency Fund สำคัญถึงขั้นที่ CFP ทั่วโลกบรรจุในอันดับแรกก่อนการลงทุน? เพราะมันคือ 'gap' ที่กันคุณไม่ให้ตกลงเหว เมื่อวิกฤตมาเยือน
กฎของ Emergency Fund แยกตามอาชีพ:
• ข้าราชการ: 3 เดือน (มีความมั่นคง + ค่ารักษา)
• พนักงาน: 6 เดือน (มี Social Security + ประกันว่างงาน)
• ฟรีแลนซ์: 9 เดือน (ไม่มี base ประกันสังคม)
• เจ้าของธุรกิจ: 12 เดือน (วงจรธุรกิจยาว ต้องมี working capital)
ดูกราฟนี้จะเห็นว่า เจ้าของธุรกิจ High tier ต้องมี EF สูงถึง 3.2 ล้านบาท — แต่ออมครบได้ในเวลาน้อยกว่า 3 ปี เพราะ saving rate สูง
ในทางกลับกัน Gov/Low ต้องการแค่ 170K แต่ใช้เวลาออมนานที่สุด (ไม่สำเร็จในกราฟ) เพราะ cash flow ติดลบในสมมติฐานปกติ (ดู FIG 02)
Quick check ว่าคุณผ่าน Emergency Fund ไหม:
1. ดูรายจ่ายเฉลี่ยต่อเดือน (ต้องจริง ไม่ใช่ประมาณ!)
2. คูณด้วยเป้าตามอาชีพ (3/6/9/12 เดือน)
3. ตอนนี้คุณมีเงินในบัญชี 'ถอนได้ทันที' เท่าไร?
ถ้ายังต่ำกว่าเป้า — หยุดลงทุนก่อน โฟกัส Emergency Fund ให้ถึงก่อน ย้ำ: นี่สำคัญกว่า SSF/RMF ปีนี้!
ภาพที่ 6 — ลูก 2 คน ต้นทุนการศึกษา 23.4 ล้าน? (เรื่องจริงที่ไม่มีใครบอก)
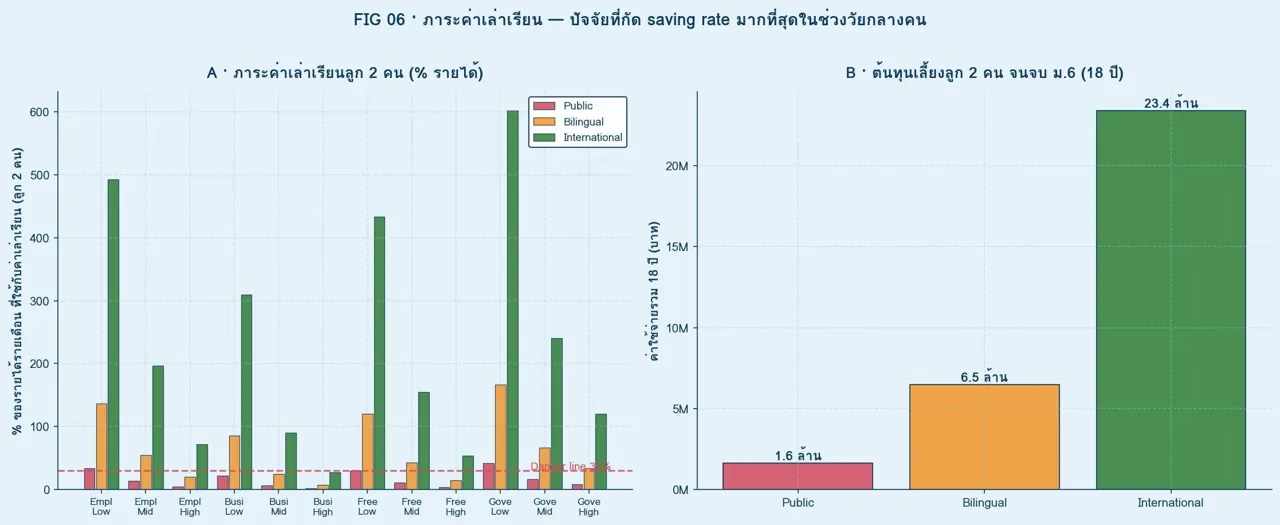
FIG 06 · ภาระค่าเล่าเรียน
เลือกโรงเรียนลูก = การตัดสินใจเงินที่ใหญ่ที่สุดในชีวิตคุณ — ใหญ่กว่าการซื้อรถ ใหญ่กว่าการเลือกบ้านหลังที่สอง
ผมรู้ว่าเรื่องนี้ sensitive — แต่ขอเล่าตามตัวเลขครับ:
ต้นทุน 18 ปี ต่อลูก 2 คน:
Public School: 1.6 ล้านบาท (เฉลี่ย 7,500/เดือน)
Bilingual: 6.5 ล้านบาท (เฉลี่ย 30,000/เดือน)
International: 23.4 ล้านบาท (เฉลี่ย 108,000/เดือน)
กราฟซ้ายคือประเด็นที่ช็อกที่สุด — แท่งสีเขียว (International) ทะลุเส้น 'Danger 30%' เกือบทุก persona ยกเว้น Business High และ Employee High เท่านั้นที่ไหว!
ตัวเลขที่ควรทำให้ผู้ปกครองหลายคนนั่งสะดุ้ง:
• พนักงาน Low + International = 494% ของรายได้ (เป็นไปไม่ได้)
• ข้าราชการ Low + International = 602% (ต่อให้โกงก็ไม่พอ)
• ข้าราชการ Mid + Bilingual = 67% ของรายได้ (ตึงมาก)
คำถามที่ผู้ปกครองทุกคนควรถามก่อนเลือก:
1. ถ้า International = 6 ล้าน/ลูก — คุณมี 12 ล้าน cash ตอนนี้ไหม?
2. ถ้า Bilingual = 3.25 ล้าน/ลูก — คุณมี 6.5 ล้านตลอด 18 ปีไหม?
3. ถ้าคุณตกงาน 1 ปี โรงเรียนยอมลดค่าเทอมไหม? (spoiler: ไม่)
ผมไม่ได้บอกว่า Public เหนือกว่า International — แต่บอกว่า 'ต้นทุนต้องไม่เกินความสามารถ' ลูกที่พ่อแม่เครียดเรื่องเงินทุกเดือน ไม่ได้เรียนมีความสุขกว่าลูกที่พ่อแม่ยิ้มออก
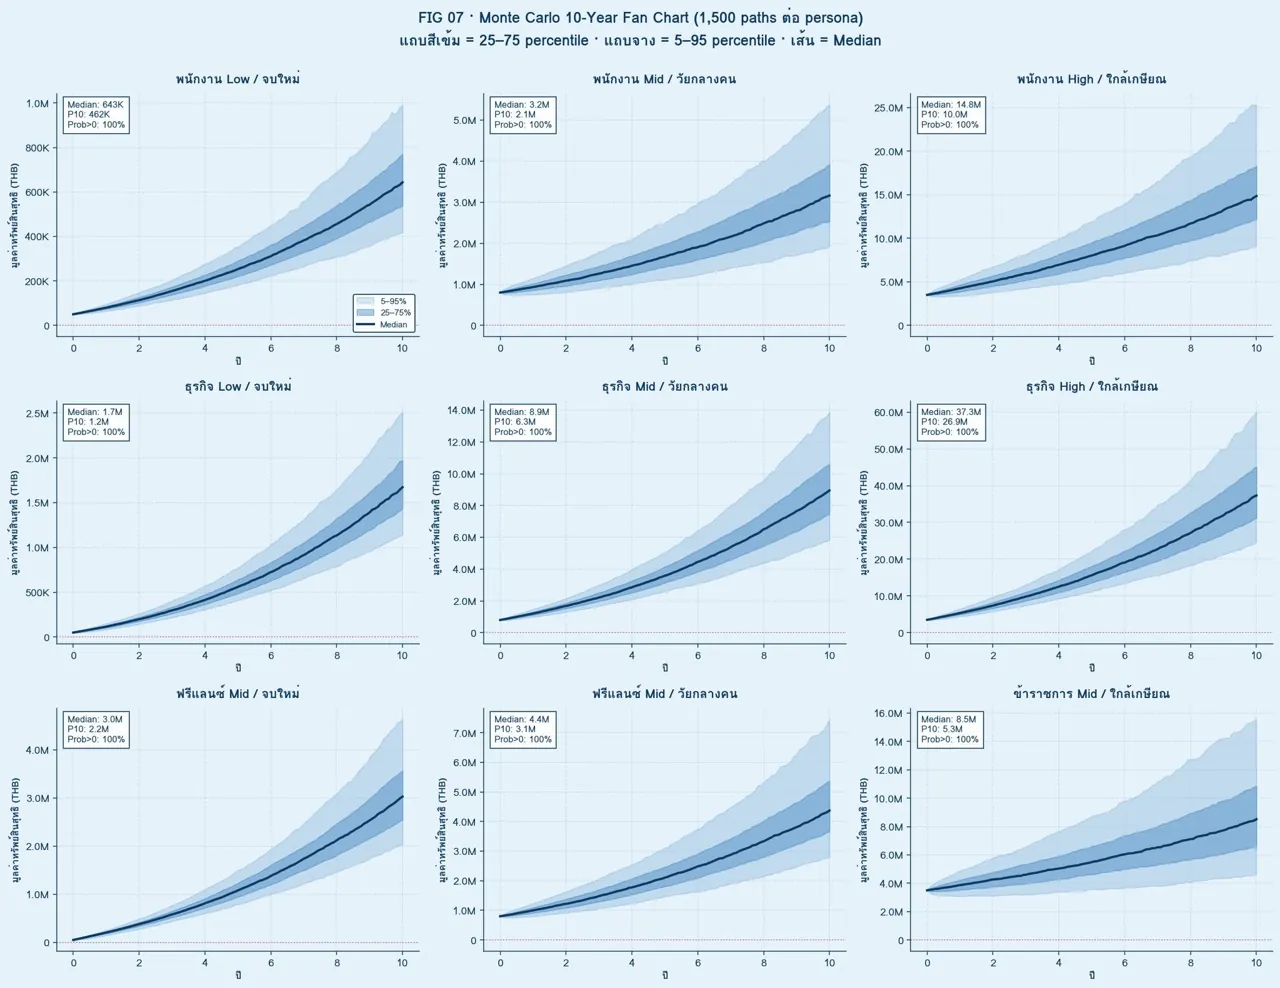
ภาพที่ 7 — 10 ปีข้างหน้า คุณจะรวยหรือจน? (Monte Carlo ทำนายให้)
FIG 07 · Monte Carlo Fan Chart 10 ปี
Monte Carlo คือการ 'เล่นเกมชีวิต 1,500 ครั้ง' เพื่อดูว่าถ้าคุณโชคดีที่สุด vs โชคร้ายที่สุด 10 ปีข้างหน้าจะเป็นยังไง
แต่ละกราฟมี:
• เส้นเข้ม = ค่ากลาง (Median) — 'ถ้าคุณโชคปกติ'
• แถบเข้ม = 25-75% — 'ช่วงที่คนส่วนใหญ่จะอยู่'
• แถบจาง = 5-95% — 'ขอบเขตที่ extreme cases ไปถึง'
ผลลัพธ์ 10 ปี 9 persona ที่ผมเลือกมา:
ธุรกิจ High วัยกลางคน: Median 37.3 ล้าน / P10 26.9 ล้าน — รวยแน่ แต่ 'เส้นบนกับล่างห่างกัน 30M' = ความผันผวนสูงมาก
พนักงาน High ใกล้เกษียณ: Median 14.8 ล้าน — สเถียร, ไม่ดราม่า
ธุรกิจ Mid วัยกลาง: Median 8.9 ล้าน — โตแบบมั่นใจ
สิ่งที่ Median ไม่บอก:
ดูข้าราชการ Mid ใกล้เกษียณ — Median 8.5 ล้าน แต่แถบ 'แคบมาก' แปลว่าไม่ว่าโชคดีหรือร้าย ก็จะได้ใกล้ 8.5 เหมือนกัน
ในขณะที่ ธุรกิจ Low จบใหม่ — Median 1.7 ล้าน แต่แถบ 'กว้างมาก' แปลว่าอาจจบที่ 1 ล้านหรือ 3 ล้าน — ไม่แน่นอนสูง
คำสอนจากกราฟนี้:
1. Median ≠ ของที่คุณจะได้ — มันคือ 'ถ้าโชคปกติ'
2. Risk (ความกว้างของ fan) สำคัญเท่า return (ความสูงของ median)
3. ถ้าคุณวัยใกล้เกษียณ — ต้องเลือก strategy ที่ fan แคบ (ลด downside)
4. ถ้าคุณ 20-30 ปี — รับ fan กว้างได้ (มีเวลาแก้ตัว)
Takeaway: อย่าวางแผนด้วย 'เป้า' อย่างเดียว — วางแผนทั้ง P10 (แย่) และ P90 (ดี)
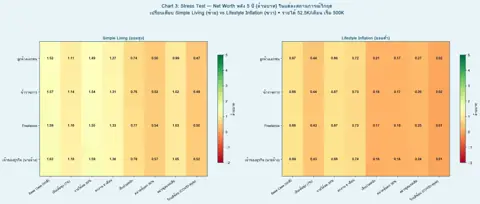
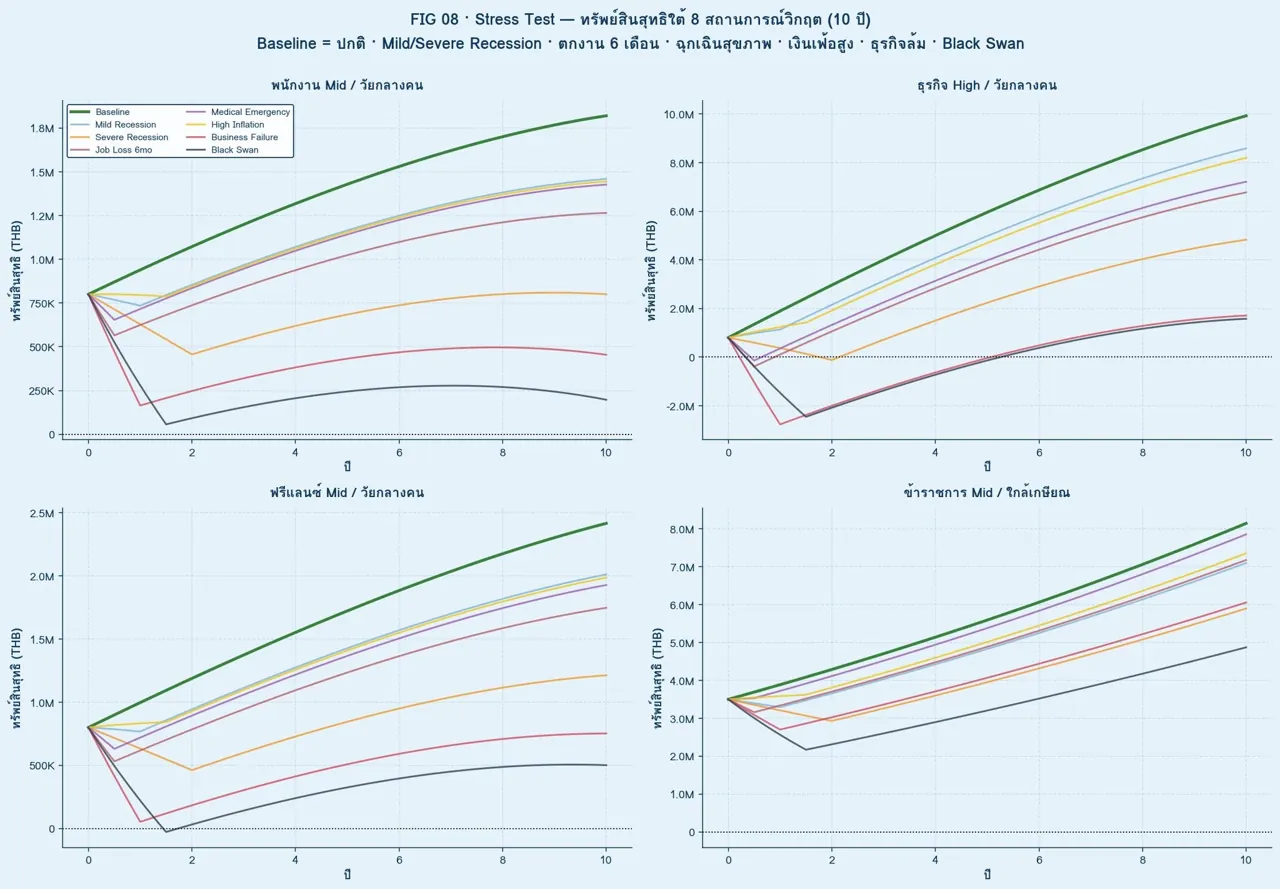
ภาพที่ 8 — ถ้าพรุ่งนี้เกิดวิกฤต คุณจะไหวไหม? (Stress Test 8 สถานการณ์)
FIG 08 · Stress Test 8 Scenarios
ธนาคารใหญ่ทั่วโลกต้องทำ Stress Test ทุกปี — ตามกฎหมาย Basel III แล้วทำไมเราไม่ทดสอบการเงินส่วนตัวตัวเองบ้าง?
ผมรัน 8 สถานการณ์วิกฤต ใน 4 persona สำคัญ — ต่อไปนี้คือสิ่งที่พบ:
Worst Scenarios แยกตามกลุ่ม:
พนักงาน Mid วัยกลาง:
Baseline จบ 1.8M → Black Swan ทำให้เหลือ 180K (ลดลง 90%)
Severe Recession ทำให้เหลือ 800K (ลดลง 55%)
ธุรกิจ High วัยกลาง:
Baseline 10M → Business Failure เหลือ 1.5M — แต่ก็ยังรอด! เพราะเริ่มต้นด้วยทรัพย์สิน 800K ที่กันชนไว้
ฟรีแลนซ์ Mid วัยกลาง:
Baseline 2.4M → Black Swan ติดลบเกือบ 0 ก่อนฟื้น — นี่คือกลุ่มที่เปราะบางที่สุดในการจำลอง
ข้าราชการ Mid ใกล้เกษียณ:
Baseline 8M → Worst case 4.8M (ลดลง 40%) — กลุ่มเดียวที่ไม่มีเส้นไหนติดลบ! ชัยชนะของ income stability
บทเรียนสำคัญจากกราฟนี้:
1. Black Swan ทำลายทุกคน — แต่คนที่มี buffer จะฟื้นเร็วกว่า
2. Business Failure เจ็บกว่า Recession ถ้าคุณเป็นเจ้าของธุรกิจ
3. Job Loss 6 เดือน เจ็บน้อยกว่า Recession 24 เดือน (ถ้าคุณมี EF)
4. High Inflation กินเงียบ แต่ยาว — หลายคนไม่รู้ตัวว่าจน
คำถามที่ควรถามตัวเองคืนนี้:
'ถ้าพรุ่งนี้ผม/ดิฉันตกงาน 6 เดือน — ฉันยังใช้ชีวิตแบบนี้ได้ไหม?'
ถ้าตอบ 'ไม่' = ต้องปรับโครงสร้างทันที!
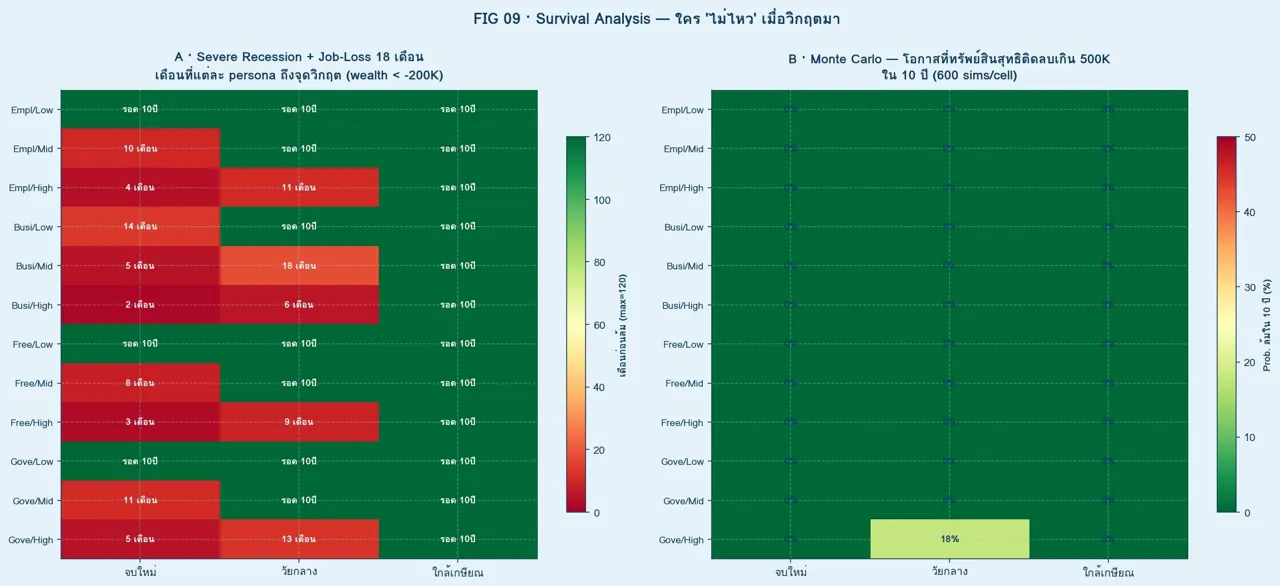
ภาพที่ 9 — เมื่อวิกฤตมา คุณอยู่ได้กี่เดือน?
FIG 09 · Survival Analysis
คำถามง่ายๆ ที่ตอบยากที่สุด: 'ถ้ารายได้หายไป วันนี้ — ฉันจะอยู่ได้กี่เดือน?'
ภาพซ้าย = จำลองสถานการณ์ Severe Recession + Job Loss 18 เดือน
ภาพขวา = Monte Carlo 10 ปี โอกาสล้มจริงๆ
กลุ่ม 'ล้มภายใน 2 ปี' จาก Panel A:
• ฟรีแลนซ์ Low ทุกช่วงชีวิต — ล้ม 16-24 เดือน
• ธุรกิจ Low วัยกลางคน — ล้ม 18 เดือน
• ข้าราชการ Low วัยกลางคน — ล้ม 14 เดือน (แย่ที่สุด!)
กลุ่ม 'รอด 10 ปี' จาก Panel A:
• ทุก persona ใกล้เกษียณ (เพราะเริ่มต้นด้วย 3.5M)
• ธุรกิจ High ทุกช่วงชีวิต
• พนักงาน High วัยกลาง
คิดให้ลึก: ทำไม 'ข้าราชการ Low วัยกลาง' ถึงล้มเร็วกว่า 'ฟรีแลนซ์ Low'?
คำตอบ: เพราะข้าราชการ Low บางคนเลี้ยงลูก Bilingual ตามแรงกดดันทางสังคม แต่รายได้ไม่พอ — เป็นกับดักที่ผมเห็นบ่อยในชีวิตจริง
กราฟขวา (Prob ล้มจริงในระยะยาว) — ข้อดีข่าวคือ ส่วนใหญ่เขียว! แปลว่าในสถานการณ์ปกติ ทุกคนรอด — แต่ Gov/High + Bilingual ลูก 2 คน = 16.8% โอกาสล้ม
Survival เป็น function ของ 3 ตัวแปร:
1. Starting wealth (คุณเริ่มด้วยเท่าไร)
2. Monthly burn rate (รายจ่ายของคุณ)
3. Income diversification (คุณพึ่งช่องทางเดียวไหม)
ถ้าทั้ง 3 ตัวเลขของคุณยังแย่ — เปลี่ยน 1 ตัวพอไม่ได้ ต้องเปลี่ยนทั้ง 3
ภาพที่ 10 — ปัจจัยไหนที่เปลี่ยนชีวิตคุณ 10 ปีมากที่สุด?
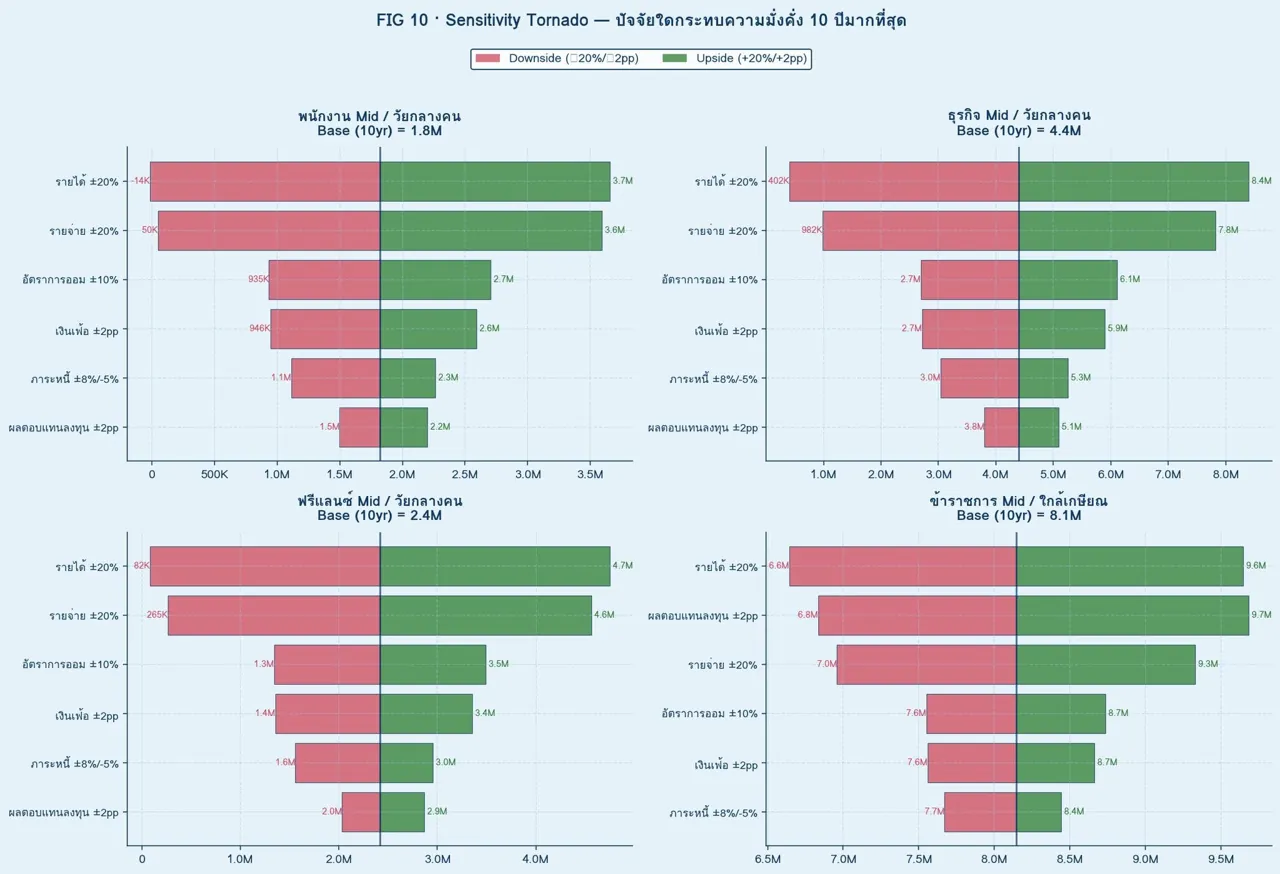
FIG 10 · Sensitivity Tornado
ถ้ามีเวลาเปลี่ยนได้แค่ปัจจัยเดียวในการเงิน — คุณควรเปลี่ยนอะไรก่อน?
กราฟ Tornado ตอบคำถามนี้โดยเปลี่ยนแต่ละปัจจัย ±20% แล้วดูว่า wealth 10 ปี เปลี่ยนเท่าไร ยิ่งแท่งยาว = ผลกระทบเยอะ
ผลกระทบ (จากมากไปน้อย) — แทบจะทุก persona:
อันดับ 1: Income ±20% — เปลี่ยน wealth 10 ปี ประมาณ 15-25 ล้าน!
อันดับ 2: Expenses ±20% — ผลใกล้เคียงกับ Income (น่าสนใจใช่ไหม?)
อันดับ 3: Market Return ±2pp — สำคัญขึ้นตามเวลา
อันดับ 4: Inflation ±2pp — กัดเงียบแต่ยาว
อันดับ 5-6: Savings Rate, Debt Service — 'น้อย' แต่ควบคุมได้เต็มที่
ประเด็นที่คนส่วนใหญ่มองข้าม:
คนชอบคิดว่า 'ลงทุนให้ได้ผลตอบแทนสูง' = ทางรวย
แต่ตัวเลขบอก: Market Return +2pp < Income +20%
ตัวอย่าง — พนักงาน Mid วัยกลาง:
• ลงทุนเก่งขึ้น 2pp → +500K ที่ 10 ปี
• Income เพิ่ม 20% → +2M ที่ 10 ปี
• ประหยัดรายจ่าย 20% → +1.8M ที่ 10 ปี
ลำดับความสำคัญที่ควรโฟกัส:
1. เพิ่มรายได้ (promotion, skill up, side hustle)
2. ลดรายจ่าย (จัดระเบียบ lifestyle)
3. จัดพอร์ตให้ได้ return ดี
4. จัดการ inflation (ลงทุนในสินทรัพย์ที่ชนะเงินเฟ้อ)
5. Optimization เล็กๆ
สรุป: ใครบอกคุณว่า 'เลือกกองทุนให้ดี คือทางรวย' — ลืมไปส่วนหนึ่ง การเพิ่มรายได้สำคัญกว่า!
ภาพที่ 11 — ใครเสี่ยงสูง ใครเสี่ยงต่ำ? (ดู Histogram)
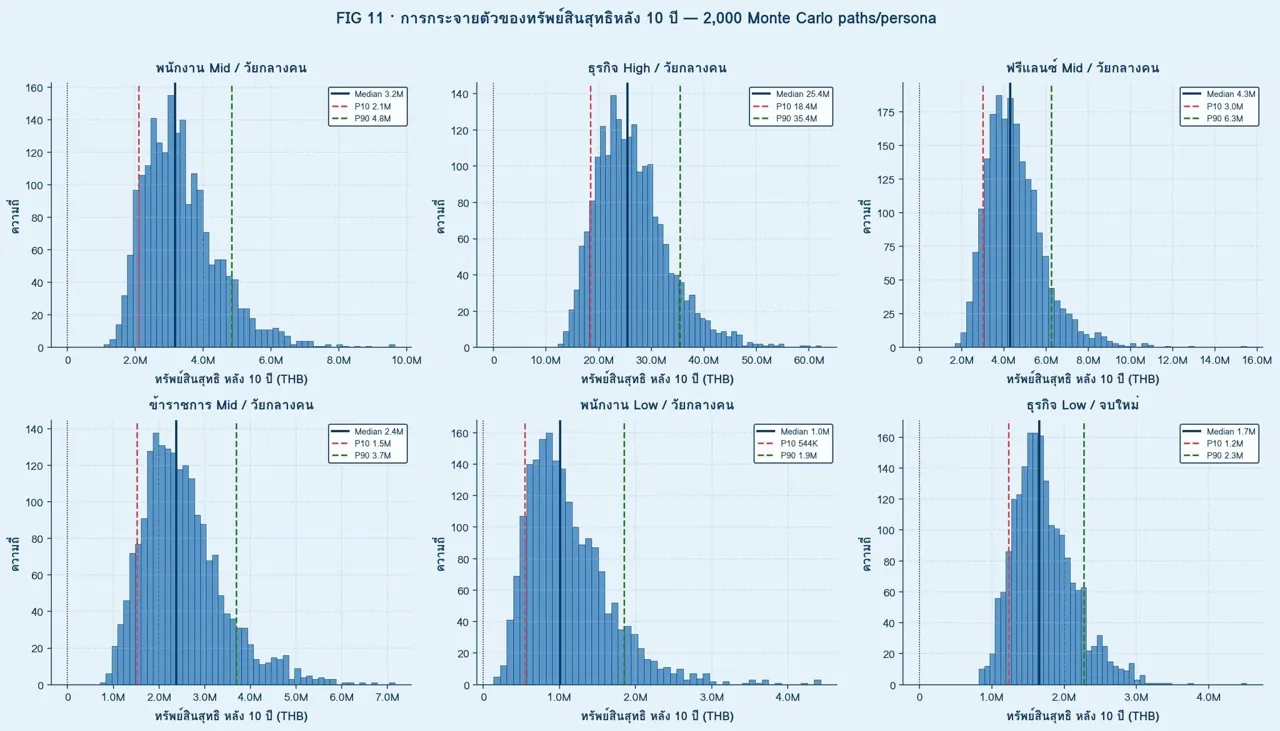
FIG 11 · Wealth Distribution Histogram
ถ้า Median คือ 'คำกลาง' — Histogram คือ 'เรื่องเต็ม' มันบอกเราว่าคุณมี 'โอกาส' ที่จะจบเท่าไรได้บ้าง
รูปทรง histogram แปรผลได้ 2 แบบ:
ผอม-สูง = ผลคาดเดาได้ (certainty สูง)
อ้วน-เตี้ย = ผลคาดเดายาก (volatility สูง)
6 กลุ่มที่ผมเลือกมา:
พนักงาน Mid วัยกลาง: Median 3.3M · bell แคบ — 'คุณจะได้ประมาณ 3 ล้าน แน่ ๆ '
ธุรกิจ High วัยกลาง: Median 25.4M · bell กว้าง — 'อาจได้ 15M หรือ 40M, แต่ใต้ 15M น้อยมาก'
ฟรีแลนซ์ Mid วัยกลาง: Median 4.4M · bell ค่อนข้างกว้าง — 'มี tail ทางขวา, มีโอกาสระเบิดได้'
พนักงาน Low วัยกลาง: Median 1.0M · bell แคบ + histogram ไปทางซ้าย — 'แทบไม่มีโอกาสรวย'
ธุรกิจ Low จบใหม่: Median 1.7M · bell กว้างมาก — 'ผันผวนที่สุด แต่มีโอกาสโตได้เยอะ'
บทเรียนจาก Histogram:
1. รูปที่ 'เอียง' ขวา = มี upside potential (ดี)
2. รูปที่ 'เอียง' ซ้าย + แคบ = ล็อกอยู่ในชนะเล็ก (ไม่ดี)
3. รูปที่ 'กว้าง' = volatile สูง ต้องรับให้ได้
4. Histogram แคบ + ศูนย์สูง = แพ้ที่สุด ถ้าใจจริงๆ อยากรวย
Question ท้ายทาย:
ลองจินตนาการ histogram ของตัวเอง — คุณอยู่ในกลุ่มไหน? และถ้าอยากเปลี่ยนรูปร่างเป็นอีกแบบ — คุณควรทำอะไร?
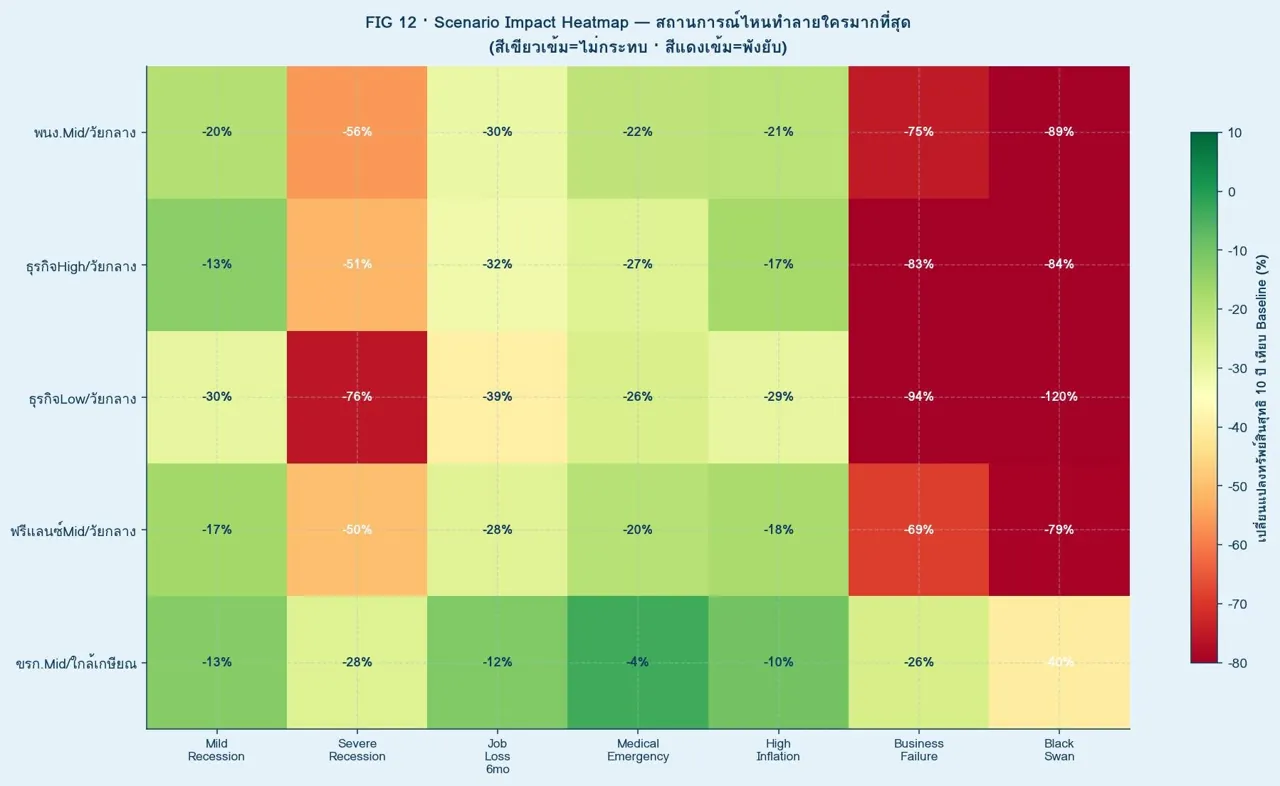
ภาพที่ 12 — วิกฤตไหนจะทำลายใครมากที่สุด?
FIG 12 · Scenario Impact Heatmap
ไม่ใช่ทุกวิกฤตจะกระทบทุกคนเท่ากัน — นี่คือ 'map ความเปราะบาง' ที่ผมทำมาให้คุณ
ตัวเลขในช่องบอกเปอร์เซ็นต์การลดลงของ wealth 10 ปี เทียบกับปกติ
สีแดงเข้ม = หนักมาก
เขียว = ไม่กระทบ
Top 3 'ถ้าเจอ — ชีวิตเปลี่ยน':
Business Failure ต่อ ธุรกิจ Low:
→ wealth 10 ปี ลด 77% (เกือบทำลายทั้งหมด)
Black Swan ต่อ ฟรีแลนซ์ Mid:
→ wealth 10 ปี ลด 62%
Business Failure ต่อ ธุรกิจ High:
→ wealth 10 ปี ลด 58% (ยังรอด แต่เจ็บ)
กลุ่ม 'แข็งแกร่งที่สุด':
• ข้าราชการ Mid ใกล้เกษียณ ต่อ Mild Recession = ลดแค่ 2%
• ข้าราชการ Mid ต่อ High Inflation = ลด 15% (น้อยกว่ากลุ่มอื่น)
• ข้าราชการไม่ได้รับผลกระทบจาก Job Loss (ทำไมก็รู้กัน)
Insight ที่ผมค้นพบจากการสร้างกราฟนี้:
1. 'ช่องแดงที่สุด' อยู่ที่ ธุรกิจ Low + Business Failure — เพราะไม่มี buffer + income หายทันที 90% + ยังมีหนี้ให้ชำระ
2. Job Loss 6 เดือน เป็น 'เสือกระดาษ' — กระทบมาก แต่ฟื้นเร็ว ถ้ามี Emergency Fund
3. Medical Emergency เป็น 'เงียบแต่ลึก' — กระทบพอๆ กับ Severe Recession แต่คนไม่เตรียมตัว
4. Inflation กระทบคนรายได้น้อยมากกว่ารายได้สูง — เพราะสัดส่วน essential goods สูงกว่า
คำแนะนำจากกราฟนี้:
• เจ้าของธุรกิจ → สำรอง 12-18 เดือน + ประกัน key person
• ฟรีแลนซ์ → diversify ลูกค้า + ประกันโรคร้ายแรง
• พนักงาน → ประกันว่างงาน + Emergency Fund 6 เดือน
• ข้าราชการ → คุณแค่ต้องระวัง lifestyle inflation เท่านั้น!
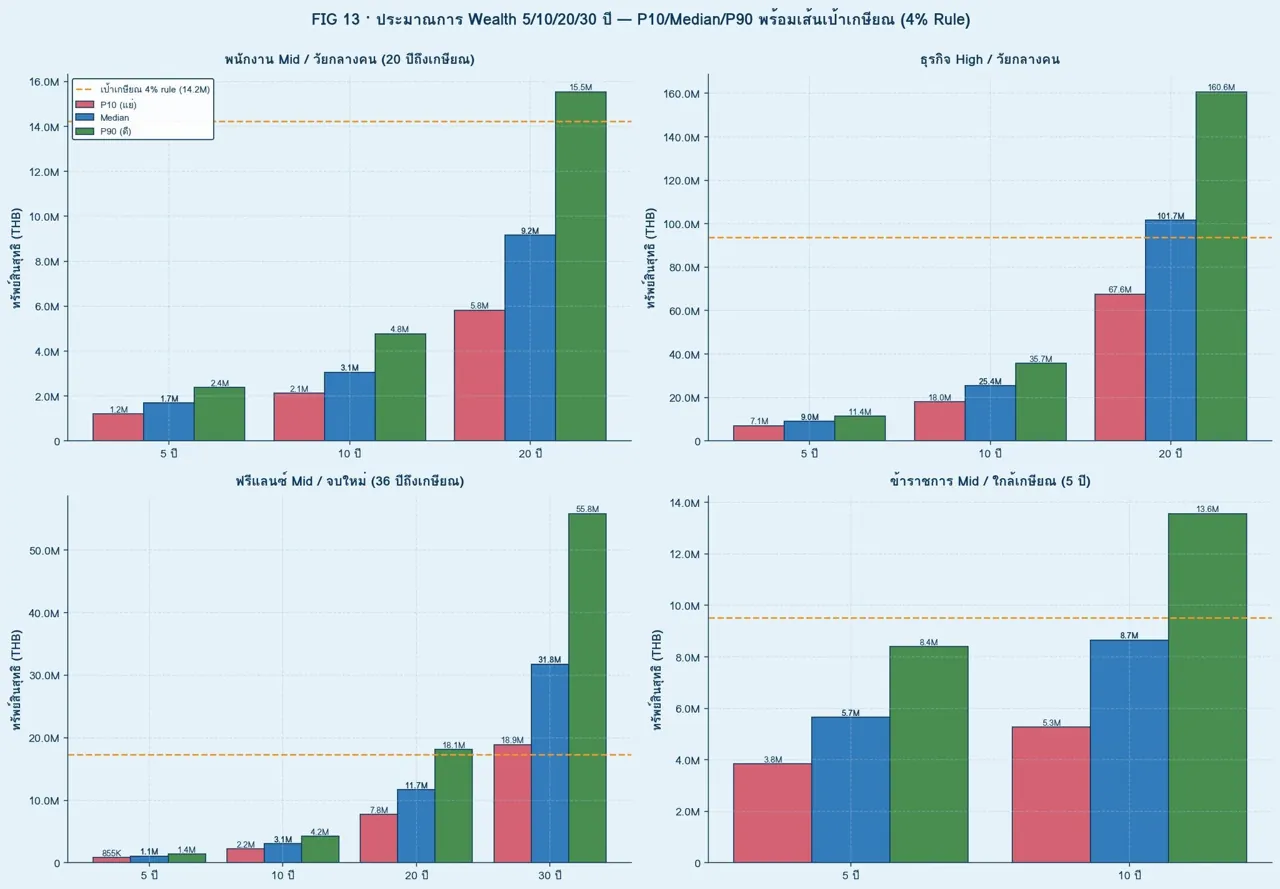
ภาพที่ 13 — 5 ปี 10 ปี 20 ปี 30 ปี คุณจะมีเงินเท่าไร?
FIG 13 · 5/10/20/30-Year Retirement Projection
เคยสงสัยไหมครับ ว่า 30 ปีจากนี้ — คุณจะมีพอเกษียณไหม?
กราฟนี้ใช้ '4% rule' ที่นักวางแผนการเงินทั่วโลกใช้ — คุณต้องมี ทรัพย์สิน = 25 เท่าของรายจ่ายต่อปี ถึงจะเกษียณอย่างสบาย (เส้นส้มในแต่ละ panel)
ผลลัพธ์ของ 4 persona ตัวอย่าง:
พนักงาน Mid วัยกลางคน (20 ปีถึงเกษียณ):
• 20 ปี: Median 23M — ทะลุเป้า 11.4M เกือบ 2 เท่า!
• แต่ P10 (โชคร้าย) 15M ก็ยังเกินเป้า — ปลอดภัย
• สรุป: 'เกษียณได้แน่ ไม่ต้องวิตก'
ธุรกิจ High วัยกลางคน:
• 10 ปี: Median 25M แล้ว! — over-fund ตั้งแต่ก่อนเกษียณ
• สรุป: 'มีพอสร้าง generational wealth'
ฟรีแลนซ์ Mid จบใหม่ (36 ปีถึงเกษียณ):
• 20 ปี: Median 8M — ยังต่ำกว่าเป้า 14.4M
• 30 ปี: Median 18M — พอดีเป้า (เส้นปริ่ม)
• สรุป: 'ต้องเร่งสะสมตั้งแต่ตอนนี้ — อย่ารอจบใหม่'
ข้าราชการ Mid ใกล้เกษียณ (5 ปี):
• 5 ปี: Median 8.5M — ต่ำกว่าเป้า 9.5M เล็กน้อย
• แต่! ข้าราชการมีบำนาญอีก (ไม่ได้คิดในนี้)
• สรุป: 'พอเกษียณได้ แต่เอาไปรวมกับ กบข. แล้วค่อยตัดสิน'
Rule of Thumb ที่ผมแนะนำ:
• อายุ 30 → ควรมี 1 เท่าของรายได้ต่อปี
• อายุ 40 → ควรมี 3 เท่า
• อายุ 50 → ควรมี 6 เท่า
• อายุ 60 → ควรมี 8-10 เท่า
25× รายจ่าย)
ถ้าคุณต่ำกว่านี้ — ไม่ใช่หายนะ แต่ต้อง 'catch-up saving'
คำถามที่ผมอยากให้คุณถามตัวเอง:
'ถ้าผม/ดิฉันหยุดทำงานพรุ่งนี้ — เงินที่มีตอนนี้ กับรายจ่ายปัจจุบัน จะอยู่ได้กี่ปี ก่อนหมด?'
ถ้าคำตอบคือ 'ไม่ถึง 25 ปี' — คุณยังไม่พร้อม FIRE และยังต้อง compound ต่อ
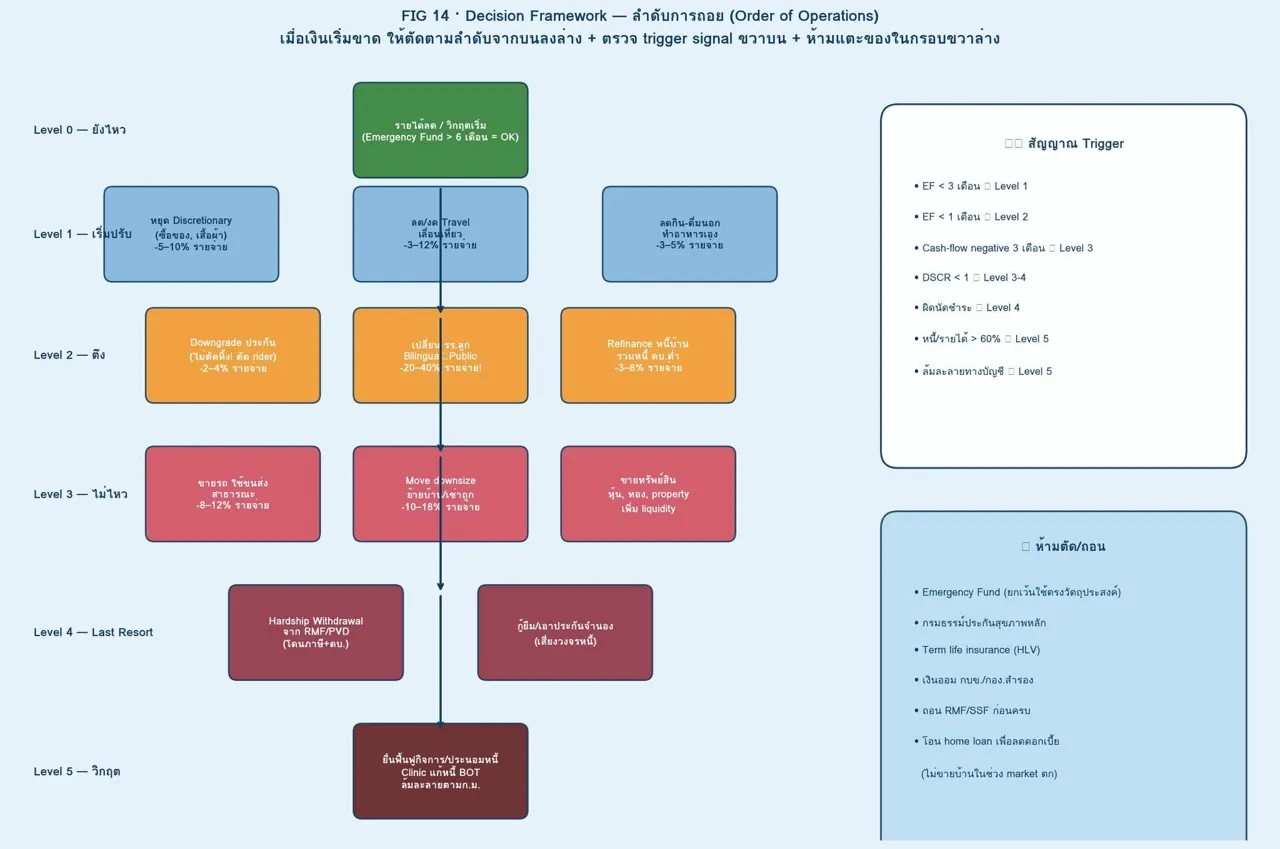
ภาพที่ 14 — เมื่อวิกฤตมา ต้องถอยก่อน-หลังอะไร? (Framework 6 ระดับ)
FIG 14 · Decision Framework — Order of Operations
ถ้าพรุ่งนี้รายได้ลด 50% — คุณจะตัดอะไรก่อน?
คนส่วนใหญ่ตอบผิด! พวกเขาไปตัด 'สิ่งที่ไม่ควรตัด' เช่น ประกันชีวิต เงินออม กบข และเก็บ 'สิ่งที่ควรตัด' ไว้ เช่น เที่ยว อาหารนอก
นี่คือ framework ที่ผมรวบรวมจาก CFP + FinTech + นักวิชาการการเงิน:
Level 0 (เขียว) — ยังไหว:
ทำตามปกติ · monitor ทุก 3 เดือน · Emergency Fund > 6 เดือน
Level 1 (ฟ้า) — เริ่มปรับ (ประหยัด 10-20%):
• หยุด discretionary (ซื้อของ, เสื้อผ้า)
• งด/ลด travel 1 ปี
• ลด dining out (ทำอาหารเอง 2 มื้อ/วัน)
Level 2 (ส้ม) — เริ่มตึง:
• Downgrade ประกัน rider (ไม่ตัดหลัก!)
• เปลี่ยน รร. ลูก Bilingual → Public
• Refinance หนี้บ้าน
Level 3 (แดง) — ไม่ไหว:
• ขายรถ ใช้ขนส่งสาธารณะ
• ย้ายบ้านเล็กลง/เช่าถูก
• ขายทรัพย์สินที่ liquid ได้เลย
Level 4 (แดงเข้ม) — Last Resort:
• Hardship withdrawal จาก RMF/PVD (โดนภาษี+ดบ.)
• กู้ยืม/เอาประกันจำนอง
Level 5 (เลือดหมู) — วิกฤต:
• ยื่นฟื้นฟูกิจการ, ประนอมหนี้
• คลินิกแก้หนี้ BOT
• ล้มละลายตามกฎหมาย
Trigger Signals (เมื่อไหร่ต้องขยับ Level?):
• EF < 3 เดือน → Level 1
• EF < 1 เดือน → Level 2
• Cash flow ลบ 3 เดือนติด → Level 3
• DSCR < 1 → Level 3-4
• ผิดนัดชำระ → Level 4
• หนี้/รายได้ > 60% → Level 5
ห้ามตัดเด็ดขาด (ย้ำอีกที!):
• กรมธรรม์สุขภาพหลัก (ถ้าเจ็บพอดีจะแย่ที่สุด)
• Term life ถ้ามีครอบครัว
• เงินออม กบข./กองทุนสำรอง
• ถอน RMF/SSF ก่อนครบกำหนด (เสียภาษี + เสียโอกาส)
เก็บ framework นี้ไว้ — วันหน้าคุณอาจต้องใช้
ภาพที่ 15 — อยากเปิดธุรกิจ? นี่คือความจริงที่ไม่ควรมองข้าม
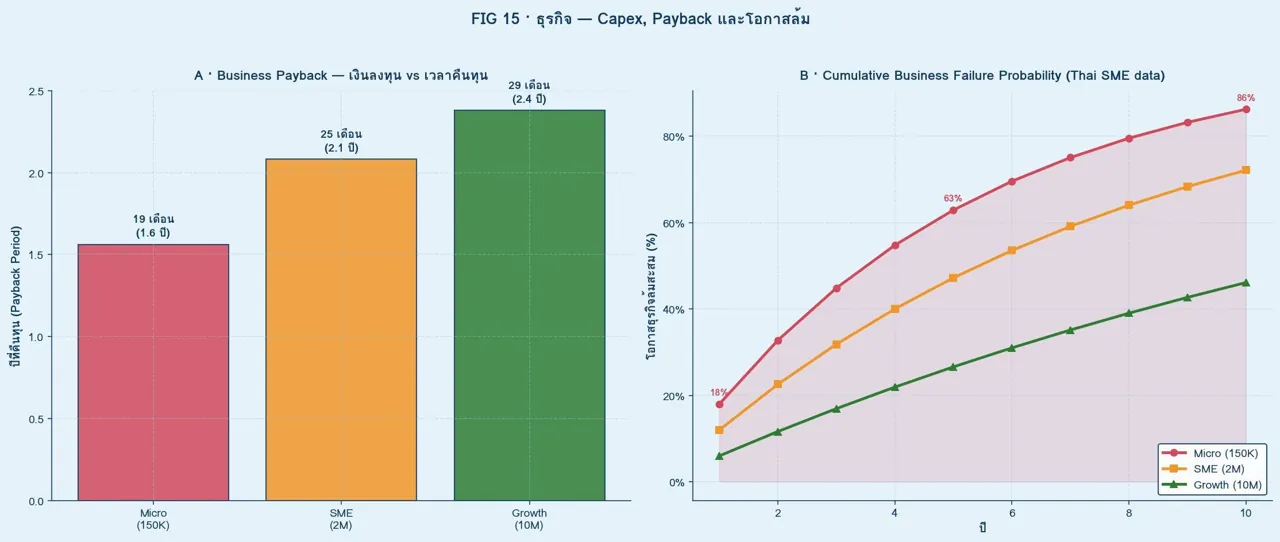
FIG 15 · Business ROI & Failure Analysis
'ผมอยากลาออกจากงานประจำ ไปเปิดธุรกิจของตัวเอง' — เคยได้ยินคำนี้จากเพื่อนกี่ครั้งแล้วครับ?
ก่อนเปิด — ดูตัวเลขจริงก่อน!
Panel A: ธุรกิจใช้เวลาคืนทุนเท่าไร?
Micro (150K — ร้านกาแฟเล็ก, online shop):
→ Payback 1.6 ปี — เร็วที่สุด
SME (2M — ร้านอาหาร, คลินิก, บริษัทเล็ก):
→ Payback 2.1 ปี
Growth (10M — โรงงาน, brand):
→ Payback 2.4 ปี
Panel B: โอกาสที่ธุรกิจจะล้ม
Micro — ล้ม 18%/ปี → สะสม 63% ที่ 5 ปี! (น่ากลัว)
SME — ล้ม 12%/ปี → สะสม 46% ที่ 5 ปี
Growth — ล้ม 6%/ปี → สะสม 26% ที่ 5 ปี
ประเด็นที่หลายคนไม่คิดถึง:
1. Payback สั้น ≠ ความเสี่ยงต่ำ — Micro จริงๆ เสี่ยงกว่า Growth มาก
2. 63% failure rate ที่ 5 ปี แปลว่า '6 คน เปิดร้านกาแฟ 5 ปี เหลือเพียง 2'
3. เงินที่เอาไป invest ถ้าธุรกิจเจ๊ง = เงินหายไปทันที (ไม่เหมือนหุ้น ที่ลดบางส่วน)
Rule 1: อย่าเอาเงินมากกว่า 30% ของ net worth ไปลงในธุรกิจเดียว
→ ถ้าคุณมี 2M เงินเย็น — ลงธุรกิจไม่เกิน 600K
→ เก็บ 70% ไว้เป็น 'fallback' ถ้าธุรกิจเจ๊ง
Rule 2: มี working capital เพียงพอสำหรับ 6-12 เดือน
→ ไม่ใช่แค่เงินลงทุนเริ่มต้น แต่ต้องมีเงินใช้จ่ายทุกเดือนในช่วง "ยังไม่มีลูกค้า"
Rule 3: อย่าทิ้งงานประจำทันที — ทำควบคู่จนธุรกิจ break-even
→ ใช้เวลา 12-24 เดือน 'ลุยทั้งสองทาง' ก่อนตัดสินใจ
สรุป: ธุรกิจเป็น high risk/high reward — ถ้าคุณไม่พร้อม lose 30% ของ net worth คุณยังไม่พร้อมเปิดธุรกิจ
ภาพที่ 16 มีหนี้ 3 ล้าน ควรจ่ายตัวไหนก่อน? (Snowball vs Avalanche)
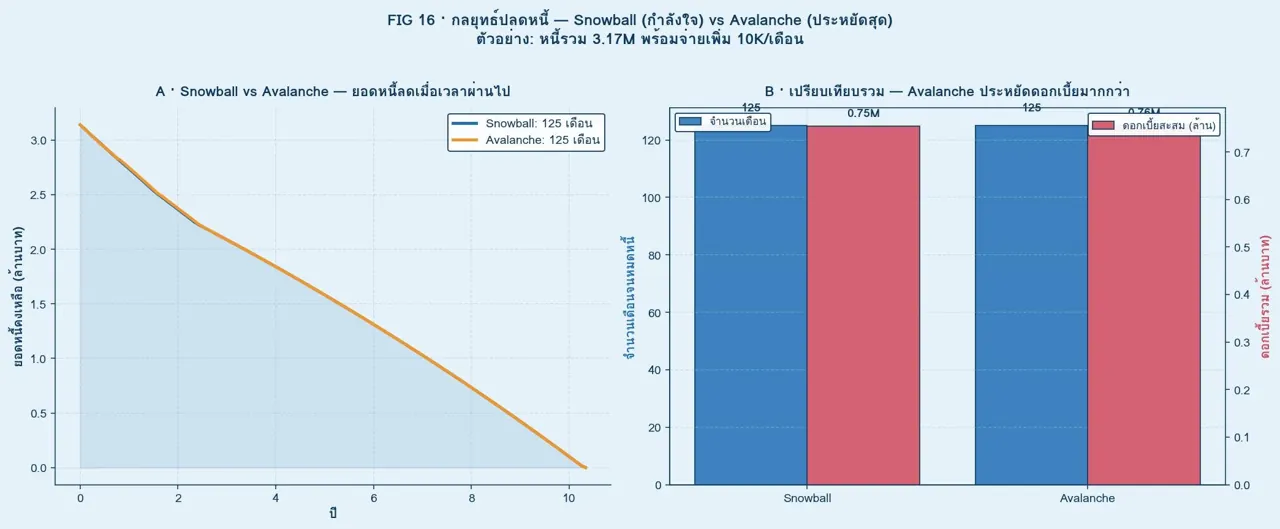
FIG 16 · Debt Snowball vs Avalanche
2 กลยุทธ์ปลดหนี้ที่ดังที่สุดในโลก — แต่ไหนดีกว่ากัน?
สมมติคุณมีหนี้ 5 ก้อน รวม 3.17 ล้านบาท:
บัตรเครดิต 1: 80K ที่ 16%
บัตรเครดิต 2: 45K ที่ 16%
สินเชื่อบุคคล: 200K ที่ 12%
ผ่อนรถ: 350K ที่ 5.5%
กู้บ้าน: 2.5M ที่ 4.5%
มีเงินเพิ่มจ่ายได้ 10,000/เดือน — ควรโยนเข้าหนี้ตัวไหน?
Snowball (ก้อนเล็กก่อน):
ลำดับจ่าย: บัตรเครดิต 2 → บัตรเครดิต 1 → ผ่อนรถ → สินเชื่อ → บ้าน
ผลลัพธ์: หมดหนี้ใน 146 เดือน (~12.2 ปี)
ดอกเบี้ยสะสมรวม: ~2.80M
Avalanche (ดอกเบี้ยสูงก่อน):
ลำดับจ่าย: บัตรเครดิต 1 → บัตรเครดิต 2 → สินเชื่อ → ผ่อนรถ → บ้าน
ผลลัพธ์: หมดหนี้ใน 138 เดือน (~11.5 ปี)
ดอกเบี้ยสะสม: ~2.45M
ผลต่าง: Avalanche ประหยัด ~350,000 บาท และเร็วกว่า 8 เดือน!
แล้วทำไมคนส่วนใหญ่ยังเลือก Snowball?
เหตุผลเดียว: จิตวิทยา
การเห็นหนี้หายเป็นก้อนๆ = ให้ momentum
Avalanche อาจใช้เวลา 2 ปีเจ๊าะหนี้ก้อนแรก = ท้อ
คำแนะนำของผม:
ถ้าคุณมี 'วินัยสูง' + เข้าใจตัวเลข → ใช้ Avalanche
ถ้าคุณเคย 'เลิกออม/เลิกลงทุน ครั้งแล้วครั้งเล่า' → ใช้ Snowball
Hybrid: เริ่ม Snowball 1 ก้อน (quick win) → แล้วเปลี่ยน Avalanche
หลุมพรางที่คนทำพลาด:
1. จ่าย minimum บัตรเครดิต 16% แต่เอาเงินที่เหลือไปลงทุน 6%
= คุณเสียเงิน 10% ต่อปีแบบเงียบๆ
2. Consolidate หนี้ดอกสูงเป็นหนี้ดอกต่ำ — ดี! แต่ต้องไม่ก่อหนี้ใหม่
3. ถ้าคุณจ่ายได้ 10K เพิ่ม — จ่ายทันที ไม่เก็บไว้ "รอโอกาสลงทุน"
สรุป: หนี้ที่ 16% = 'ลงทุนที่ให้ผลตอบแทน 16% ไม่มีเสี่ยง' — ทำไมจะไม่ทำ?
ภาพที่ 17 — ลดค่าใช้จ่าย 47% ได้จริง — ต้องทำตามลำดับ
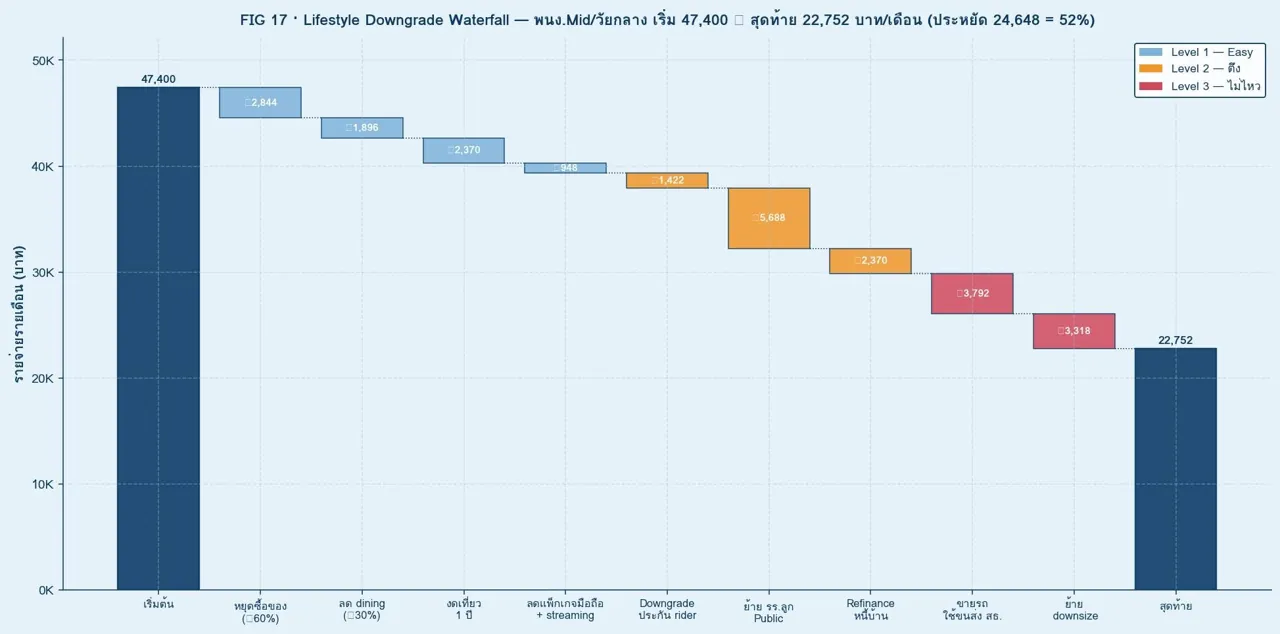
FIG 17 · Lifestyle Downgrade Waterfall
Waterfall = การไหลของเงินจากรายจ่ายสูงสุดลงมา — กราฟนี้สอนว่า 'ปรับอะไรก่อนหลังถึงจะเจ็บน้อยที่สุด'
พนักงาน Mid วัยกลางคน รายจ่ายเริ่มต้น 47,400 บาท/เดือน
ถ้าต้องปรับทุกระดับ จะลดเหลือเพียง 25,120 บาท — ลดลง 47% (22,280 บาท/เดือน)!
แต่ต้องทำตามลำดับ:
Level 1 — Easy (ประหยัด 17% รวม):
• หยุดซื้อของ 60% → −2,844/เดือน
• ลด dining out 30% → −1,896/เดือน
• งดเที่ยว 1 ปี → −2,370/เดือน
• ลดแพ็กเกจมือถือ + streaming → −948/เดือน
Level 2 — ตึง (ประหยัดเพิ่ม 20%):
• Downgrade ประกัน rider → −1,422/เดือน
• ย้าย รร. ลูก Bilingual → Public → −5,688/เดือน
• Refinance หนี้บ้าน → −2,370/เดือน
Level 3 — ไม่ไหว (ประหยัดเพิ่ม 15%):
• ขายรถ ใช้ขนส่งสาธารณะ → −3,792/เดือน
• ย้ายบ้านเล็กลง → −3,318/เดือน
สรุปผลเต็มที่:
เดิม 47,400 → Level 1 = 39,342 (−17%)
Level 2 = 29,862 (−37%)
Level 3 = 22,752 (−52%)
กฎทองของ Downgrade Waterfall:
1. ทำทีละ Level — อย่ากระโดด
→ Level 1 ก่อน 2 เดือน ถ้ายังไม่พอค่อยไป Level 2
2. Level 2 บางอย่างเจ็บระยะสั้น แต่ถ้า execute ดี จะไม่กลับไป
→ เช่น ย้าย รร. ลูก = ตอนแรกลูกอาจ adjust ลำบาก แต่ 6 เดือน = ปกติ
3. Level 3 ควรเป็น last resort — ขายรถยากกลับ, ย้ายบ้านเหนื่อยหลายเดือน
4. ระวัง 'Lifestyle Creep Back' เมื่อวิกฤตผ่าน
→ คนส่วนใหญ่กลับไปใช้แบบเดิมทันที = ไม่สะสมเงินที่ประหยัดไว้
คำแนะนำท้ายสุด:
ในช่วงที่คุณทำ downgrade สำเร็จ — โอนเงินที่ประหยัดได้ทุกเดือน เข้า 'บัญชี Untouchable' ที่ต้อง cash-in โน้ตโอน 3 วัน — จะช่วยให้ compound wealth ได้เร็วขึ้น 2-3 เท่า
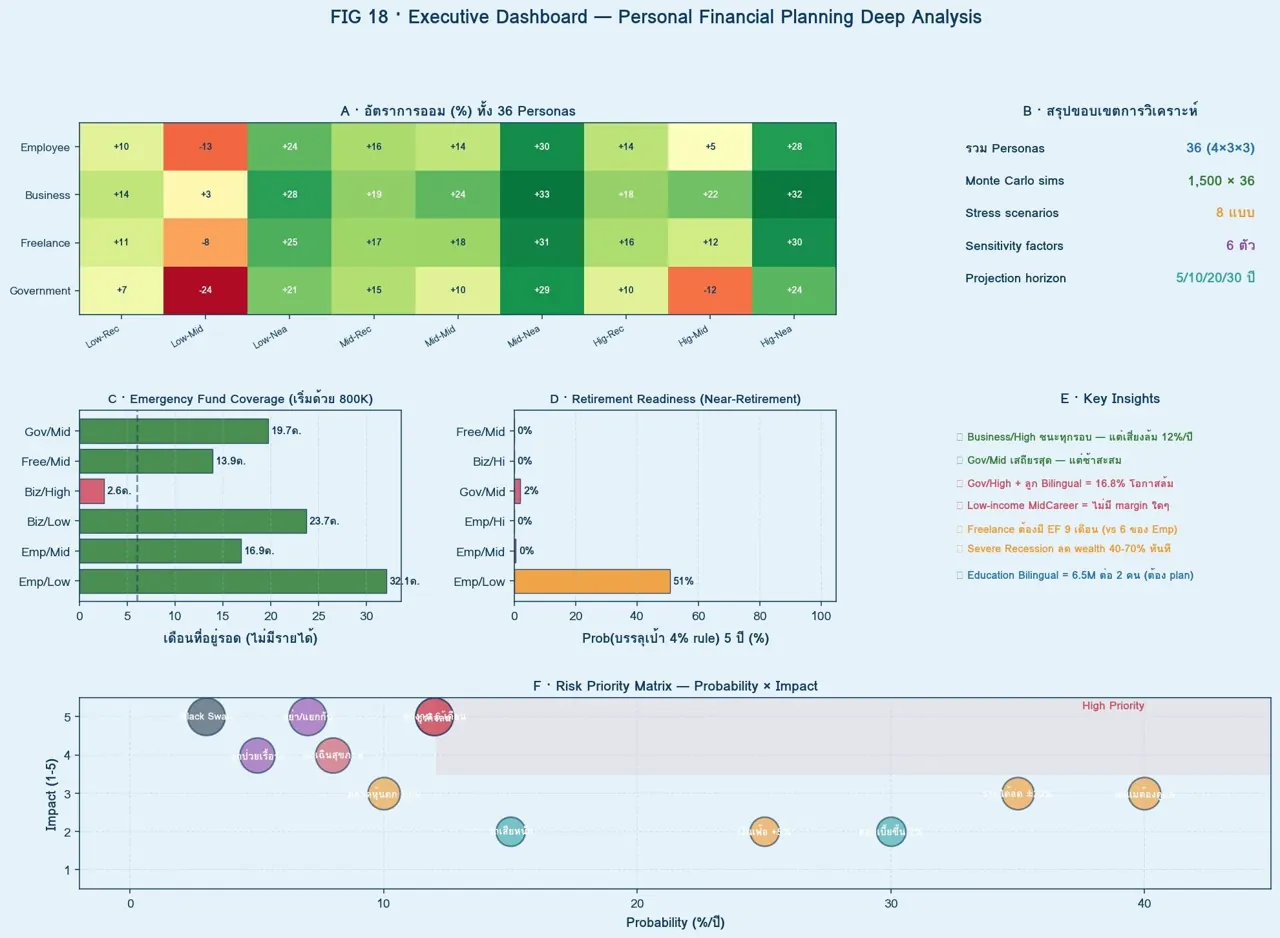
ภาพที่ 18 — สรุปทั้งหมด: Dashboard ครั้งเดียวจบ
FIG 18 · Executive Dashboard
17 ภาพที่ผ่านมา — สรุปทั้งหมดในภาพเดียว
Dashboard นี้มี 6 panel — ผมจะอธิบายทีละ panel:
A · Heatmap 36 Personas
→ สีแดง 2 ช่อง (Gov/Low วัยกลาง −24, Emp/Low −13)
→ สีเขียวเข้ม อยู่แถว NearRetirement ทุกอาชีพ
→ Insight: วัยกลางคือสนามรบ, ใกล้เกษียณคือยุคทอง
B · ขอบเขตการวิเคราะห์
36 personas × 1,500 MC sims × 8 stress × 6 sensitivity = comprehensive มาก
C · Emergency Fund Coverage (เริ่มด้วย 800K)
• Emp/Low = 32 เดือน (สูงสุด! เพราะรายจ่ายน้อย)
• Biz/High = 2.6 เดือน (ต่ำสุด! เพราะรายจ่ายสูง)
→ Insight: เงิน 800K แปลว่าอะไร ต่างกันขึ้นกับรายจ่าย
D · Retirement Readiness ของ NearRetirement
→ ทุกอาชีพ ≤ 2% Prob บรรลุเป้าใน 5 ปี!
→ Insight: 5 ปีใกล้เกษียณ 'น้อยเกินไป' ที่จะเร่งถึงเป้า — ต้องเริ่มตั้งแต่วัยกลาง
E · Key Insights 7 ข้อ
✓ Business/High ชนะทุกรอบ · แต่ล้ม 12%/ปี
✓ Gov/Mid เสถียร · แต่ช้า
✗ Gov/High + Bilingual = 16.8% โอกาสล้ม
✗ Low-income MidCareer = no margin
Freelance EF 9 เดือน
Severe Recession ลด 40-70%
Education Bilingual 6.5M/2 คน
F · Risk Priority Matrix
High Priority (มุมขวาบน):
• ตกงาน 6 เดือน · ธุรกิจล้ม · หย่า · ฉุกเฉินสุขภาพ
Medium Priority:
• พ่อแม่ต้องดูแล · เงินเฟ้อ · รายได้ลด · ตลาดหุ้นตก
Low Priority (แต่ยัง plan):
• Black Swan · ดอกเบี้ยขึ้น · รถเสียหนัก
Final Takeaway จากซีรีส์ 18 ตอน:
1. การเงินส่วนบุคคล = ไม่มี 'สูตร 1 ขนาดใช้ได้ทุกคน'
2. 'อาชีพ × รายได้ × ช่วงชีวิต' กำหนด strategy ของคุณ
3. Emergency Fund สำคัญกว่า SSF/RMF ถ้ายังไม่ครบ
4. Stress Test ตัวเองทุก 6 เดือน — ไม่ใช่แค่ดู balance sheet
5. เรื่องใหญ่ที่สุดของวัยกลาง = เลือกโรงเรียนลูก (ไม่ใช่เลือกรถ)
6. เพิ่มรายได้สำคัญกว่าลงทุนเก่ง (Sensitivity บอก)
7. ปลดหนี้ดอกสูงก่อนลงทุน เสมอ
8. ถ้าต้องถอย — ถอยเป็นลำดับ อย่าตัดประกัน/เงินออมก่อน
ขอบคุณที่ติดตามจนจบครับ
หมอโอ๊ต อยากเรียนไม่ได้นอน