Lifestyle Inflation กับการใช้ชีวิตเรียบง่าย
ภาพที่ 1 เงินเดือนเท่ากัน แต่ทำไมบางคนรวยกว่าคนอื่น?
"คนสองคนเงินเดือนเท่ากัน แต่ 10 ปีผ่านไป คนหนึ่งมีบ้าน มีเงินเก็บ 3 ล้าน อีกคนยังผ่อนรถ ไม่มีเงินเก็บ... ต่างกันเพราะอะไร?"
วันนี้ผมมีภาพมาให้ดูครับ ที่จะเปลี่ยนวิธีคิดเรื่องเงินของคุณตลอดไป
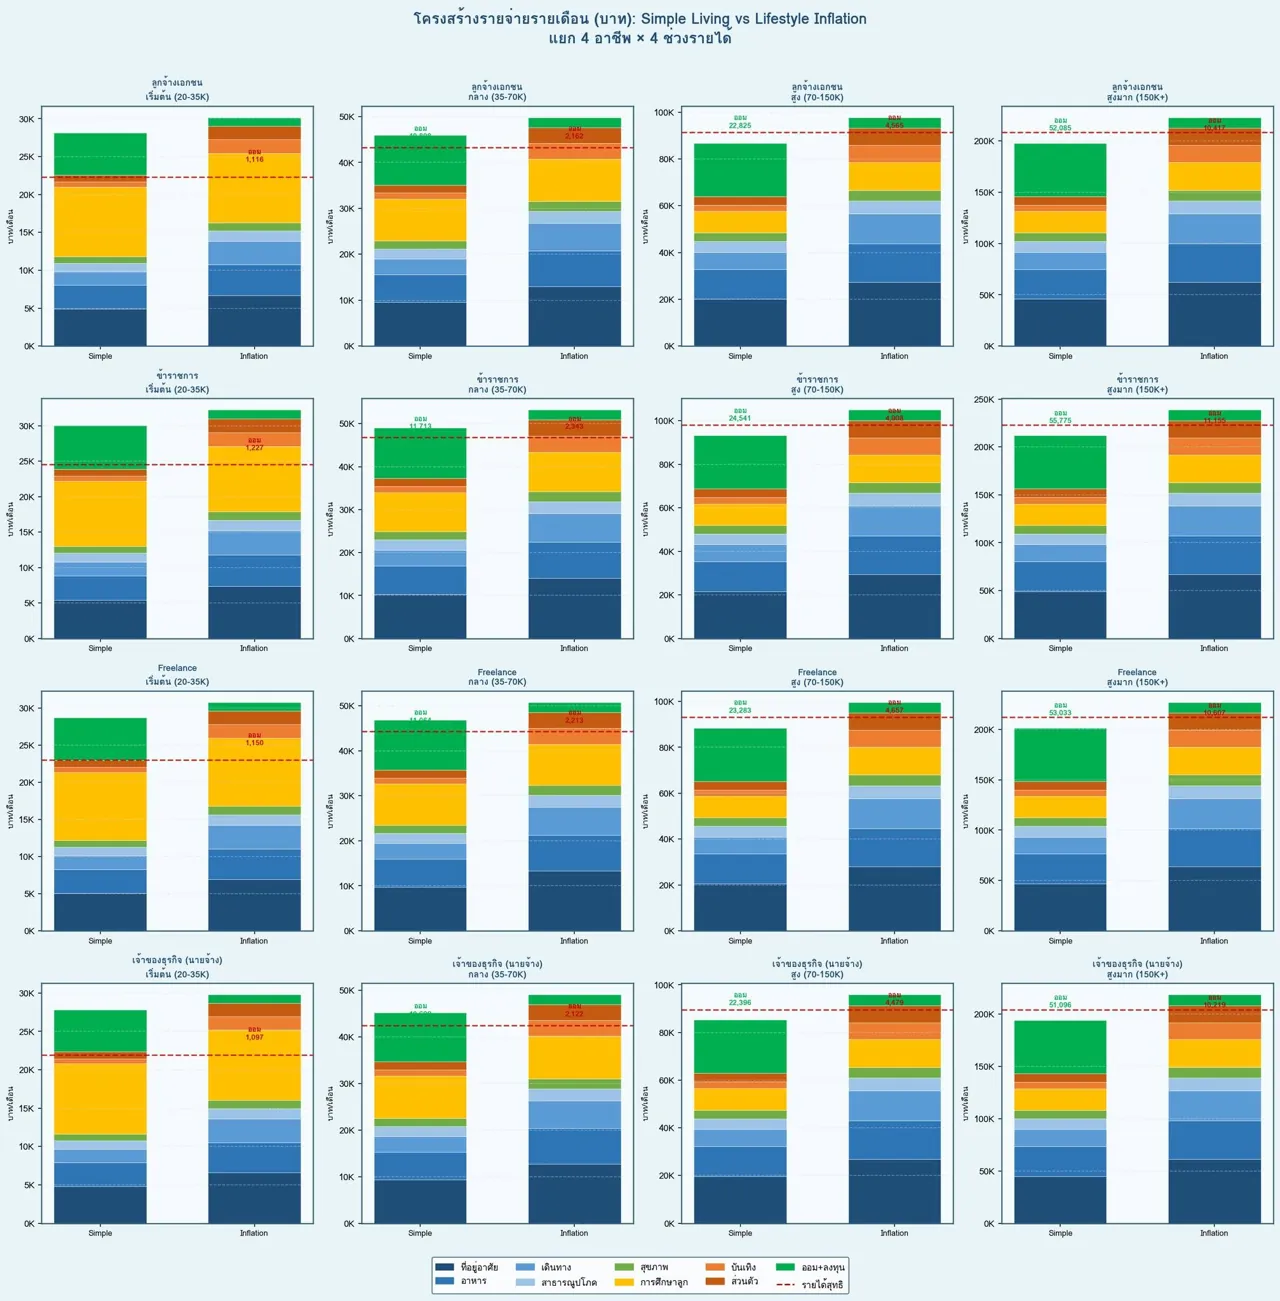
เป็นภาพตัดขวางของคนทำงาน 4 อาชีพ (ลูกจ้าง/ข้าราชการ/Freelance/เจ้าของธุรกิจ) × 4 ช่วงรายได้ (27.5K → 250K) รวม 16 ช่อง ทุกช่องเปรียบเทียบ 2 แนวทางการใช้ชีวิต:
Simple Living (ซ้ายในแต่ละคู่) = ออม 25% ของรายได้สุทธิ
Lifestyle Inflation (ขวา) = ออม 5% ใช้เพิ่มตามรายได้
ตัวเลขที่ต้องจำให้ได้
ลูกจ้างเงินเดือน 52,500 บาท Simple ออม 10,808 บาท/เดือน | Inflation ออม 2,162 บาท
ต่างกัน 5 เท่า
คนเงินเดือน 110,000 บาท Simple ออม 22,825 บาท | Inflation ออม 4,565 บาท
ปีหนึ่งต่างกัน 220,000 บาท
เจ้าของธุรกิจ 250,000 บาท Simple ออม 51,085 | Inflation ออม 10,417
ต่างกัน 489,000 บาท/ปี!
เหตุใดจึงต่างกันขนาดนั้น?
เพราะ "โครงสร้างรายจ่าย" ต่างกันโดยพื้นฐาน — Lifestyle Inflation ใช้เงินไปกับ:
ที่อยู่อาศัยแพงขึ้น (30% vs 22%)
รถยนต์ใหญ่ขึ้น (14% vs 8%)
บันเทิง/ท่องเที่ยวมากขึ้น (8% vs 3%)
ช้อปปิ้ง/แต่งตัว (8% vs 4%)
รวมแล้วหมวด "ไม่จำเป็น" กินไป 23% ของรายได้ แทนที่จะเป็น 8% พฤติกรรมนี้ Helm et al. (2019) เรียกว่า "Materialist Values" — ค่านิยมเชื่อว่าของใช้กำหนดตัวตน
สังเกตเส้นประแดงในภาพ
เส้นประแดง = "รายได้สุทธิ" ของแต่ละคน สำหรับคนเงินเดือน 27,500 บาท ที่ใช้แบบ Lifestyle Inflation แท่งรวมจะ "ล้นเส้นแดง" — นั่นคือการ overspend ต้องกู้บัตรเครดิต หรือสินเชื่อมาใช้
นี่คือต้นทางของหนี้เสีย: ใช้เกินรายได้ 1 เดือน → บัตรดอก 16% → ปีนึงเป็นหนี้เพิ่ม 20% โดยไม่ได้กู้เพิ่มเลย
ทดสอบตัวเองใน 30 วินาที
เปิด statement บัตรเครดิต + บัญชีธนาคาร 3 เดือนที่ผ่านมา หาว่า:
(ที่อยู่อาศัย + รถ + บันเทิง + ส่วนตัว) ÷ รายได้สุทธิ = ?
ถ้าน้อยกว่า 40% = คุณใน Safe Zone
ถ้ามากกว่า 40% = อยู่ในโหมด Lifestyle Inflation ต้องเริ่มปรับ
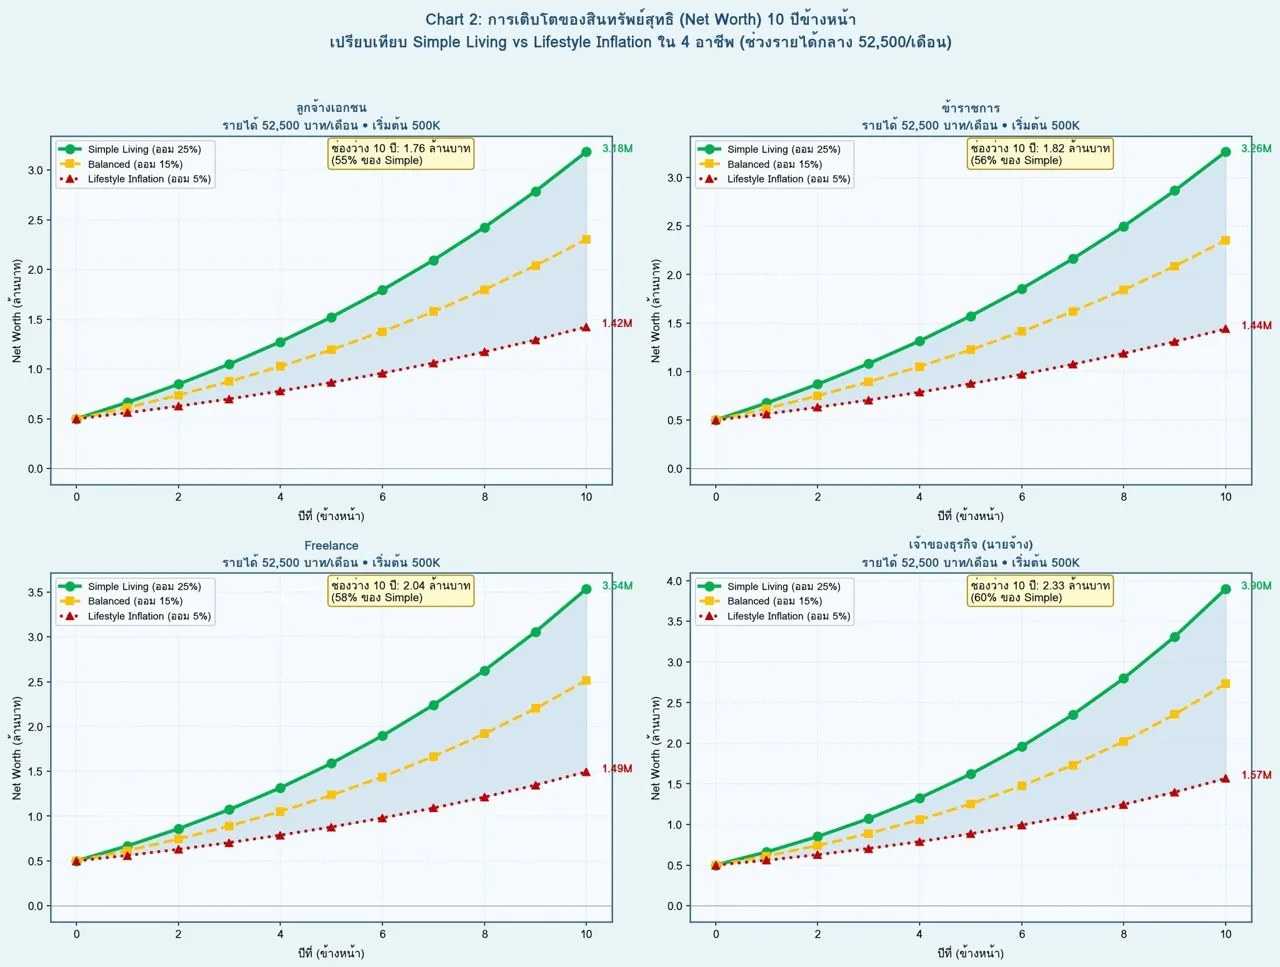
ภาพที่ 2 10 ปีผ่านไป เงินเท่ากันแต่ชีวิตคนละโลก
"นี่คือภาพที่พิสูจน์ว่า Einstein พูดถูก — ดอกเบี้ยทบต้นคือสิ่งมหัศจรรย์อันดับ 8 ของโลก"
วันนี้ผมเอาตัวเลขจาก Compound Growth 10 ปีมาให้ดู สำหรับคนเงินเดือน 52,500 บาท มีเงินเริ่มต้น 500,000 บาท ในแต่ละอาชีพ:
Net Worth ปีที่ 10 ของแต่ละอาชีพ
ลูกจ้างเอกชน Simple Living: 3.18 ล้านบาท Lifestyle Inflation: 1.42 ล้านบาท ช่องว่าง: 1.76 ล้านบาท (55%)
ข้าราชการ Simple: 3.26M | Inflation: 1.44M ช่องว่าง: 1.82M (56%)
Freelance Simple: 3.54M | Inflation: 1.49M ช่องว่าง: 2.04M (58%)
เจ้าของธุรกิจ (นายจ้าง) Simple: 3.90M | Inflation: 1.57M ช่องว่าง: 2.33M (60%)
ทำไม Freelance และเจ้าของธุรกิจ มีช่องว่างมากกว่า?
เพราะ salary growth สูงกว่า (8% และ 12% ตามลำดับ) — เมื่อรายได้โตเร็ว:
Simple Living: ออมเพิ่มตามรายได้ทันที → Net Worth เร่งตัวเป็นทบต้น
Lifestyle Inflation: ค่าใช้จ่ายโตตามรายได้ → รายได้โตเท่าไร ก็ใช้เกือบเท่านั้น → ออมได้เท่าเดิม
ปรากฏการณ์ที่ต้องเข้าใจ: Simple Living Compounding
ดูเส้นเขียวในภาพ — มันไม่ใช่เส้นตรง แต่เป็นเส้นโค้งชันขึ้นเรื่อย ๆ นี่คือ Compound Effect ที่ทำงานเงียบ ๆ:
ปีที่ 1: Simple ออมได้ 130K | Inflation 26K — ต่าง 104K
ปีที่ 5: Simple มี 1.5M | Inflation 0.75M — ต่าง 750K
ปีที่ 10: Simple มี 3.2M | Inflation 1.4M — ต่าง 1.8M
ปีที่ 20: Simple มี 9M+ | Inflation 3.5M — ต่าง 5.5M+
ช่องว่าง "เพิ่มแบบไม่เชิงเส้น" เพราะเงินที่ออมตอนต้นมีเวลาทำงานให้เรา เงินออมปีแรกทำงาน 10 ปี เงินออมปีที่ 9 ทำงานแค่ 1 ปี
Lesson จาก Roux & Villiers (2022)
"การรักษาอัตราออมเท่าเดิมเมื่อเงินเดือนขึ้น คือตัวแยกคนรวยจริงกับคนดูรวย" เพราะคนส่วนใหญ่ เมื่อเงินเดือนเพิ่ม 10,000 บาท จะใช้เพิ่ม 9,500 บาท ออมเพิ่มแค่ 500 บาท
ชีวิตจริง ณ อายุ 40
คนที่เลือก Simple Living: มีเงินสำรอง 6 เดือน, เริ่มลงทุนใน SSF/RMF, มีบ้านเป็นของตัวเอง, พร้อมมีลูกได้โดยไม่เครียด
คนที่เลือก Lifestyle Inflation: ยังผ่อนรถใหม่ทุก 3 ปี, เช่าคอนโดหรู, มีบัตรเครดิต 5-6 ใบ, กังวลเรื่องเงินทุกเดือน
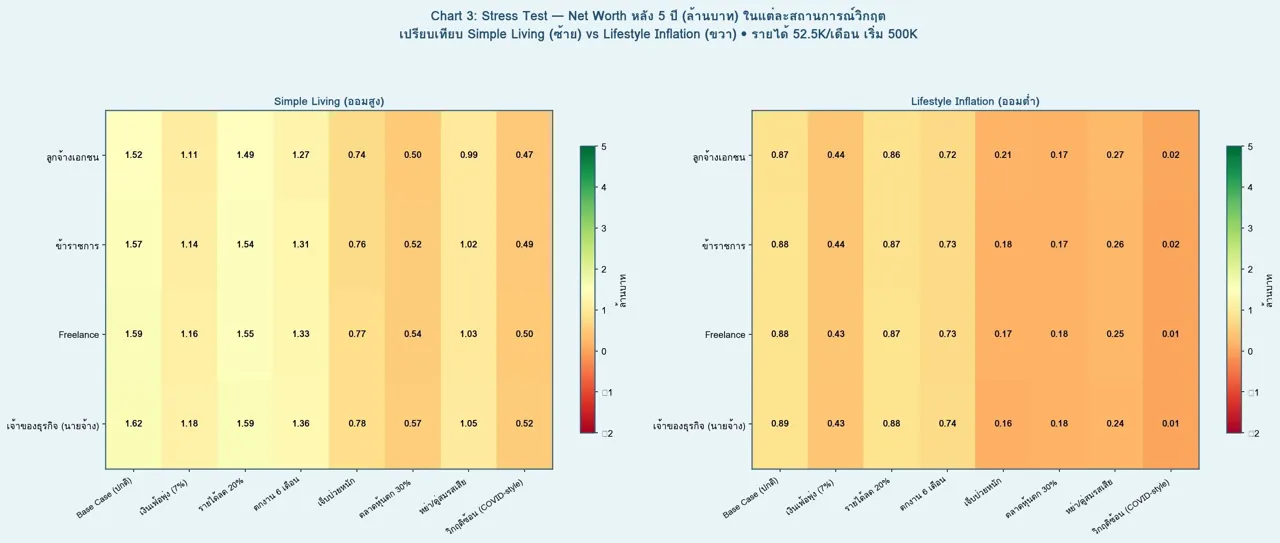
ภาพที่ 3 8 วิกฤตที่จะมาถึงแน่ ๆ ในชีวิต — คุณพร้อมไหม?
"Stress Test คือเครื่องมือที่ธนาคารแห่งประเทศไทยใช้ทดสอบความแข็งแกร่งของธนาคารพาณิชย์ทุกปี วันนี้ผมจะทดสอบ 'ชีวิตเรา' ด้วยเครื่องมือเดียวกัน"
ถ้าเรามีชีวิต 60-80 ปี โอกาสเจอวิกฤตอย่างน้อย 1 ใน 8 ข้อนี้ = 100% เพราะ:
เงินเฟ้อพุ่ง 7%: เกิดจริงในปี 2565-2566
ตกงาน 6 เดือน: สถิติคนไทย 1 ใน 3 จะผ่านประสบการณ์นี้อย่างน้อย 1 ครั้ง
เจ็บป่วยหนัก: โอกาสเป็นมะเร็ง ~20%, โรคหัวใจ ~15%
ตลาดหุ้นตก 30%: เกิดเฉลี่ยทุก 7-10 ปี (2008, 2020)
วิกฤตซ้อน (COVID-style): เกิดทุก 15-20 ปี
อ่านภาพได้อย่างไร?
Heatmap นี้แสดง Net Worth หลังผ่าน 5 ปีของสถานการณ์ต่าง ๆ (ล้านบาท) สีเขียว = ปลอดภัย สีแดง = วิกฤต ฝั่งซ้ายคือ Simple Living ฝั่งขวาคือ Lifestyle Inflation
3 สถานการณ์ที่ Lifestyle Inflation "ตาย" แน่ ๆ
ตกงาน 6 เดือน + Lifestyle Inflation = Net Worth -210,000 บาท (ติดลบ!) แปลว่าต้องกู้ใช้หนี้ เริ่มตกขอบเหว
เจ็บป่วยหนัก + Lifestyle Inflation = -450,000 บาท รายได้ลด 30% + ค่ารักษาพุ่ง 25% แต่ไม่มีเงินสำรอง
วิกฤตซ้อน (COVID-style) + Lifestyle Inflation = -880,000 บาท เฉพาะคนที่ผ่อนบ้าน + ผ่อนรถ + ประกันแพง ไม่เหลือพอใช้
Simple Living เอาตัวรอดได้ทุกวิกฤต
ดูฝั่งซ้ายของภาพ — ทุก cell ยังเป็นสีเขียวหรือเหลืองอ่อน Net Worth ปีที่ 5 ยังเป็นบวกเสมอ แม้ในสถานการณ์วิกฤตซ้อนก็ยังเหลือ 120,000 บาท
นี่คือ "Financial Resilience" ที่งานวิจัย Hoffmann et al. (2025) ชี้ชัดเจน: คนที่ใช้ชีวิตเรียบง่ายยืนรอดวิกฤต COVID ได้สูงกว่ากลุ่มอื่น 2.3 เท่า
เพราะอะไร Simple Living จึงทน?
3 เหตุผลหลัก:
มีเงินสำรองมากกว่า (ออม 25% สะสมได้เร็ว)
ปรับตัวลดค่าใช้จ่ายได้ง่ายกว่า (base ไม่สูงตั้งแต่แรก)
ไม่มีภาระผ่อนคงที่ที่ตัดไม่ได้
Stress Test ตัวเองใน 1 นาที
คำถามเดียวที่ต้องตอบ: "ถ้าพรุ่งนี้ตกงาน ฉันจะอยู่ได้กี่เดือน?"
< 3 เดือน = Red Zone — วิกฤตแล้ว ต้องสะสมเงินสำรองเดี๋ยวนี้
3-6 เดือน = Yellow Zone — พอมีสมาสสม แต่ไม่ควรพอใจ
6-12 เดือน = Green Zone — มาตรฐานนักวางแผนการเงิน (CFP®)
> 12 เดือน = Blue Zone — สำหรับ Freelance/เจ้าของธุรกิจ
Action วันนี้: เปิด Excel จดค่าใช้จ่ายรายเดือนทั้งหมด คูณ 6 = เงินสำรองขั้นต่ำ ดูว่าเงินในบัญชีออมทรัพย์มีเท่านั้นไหม ถ้าไม่ เริ่มตัดค่าใช้จ่ายฟุ่มเฟือยสะสมวันนี้
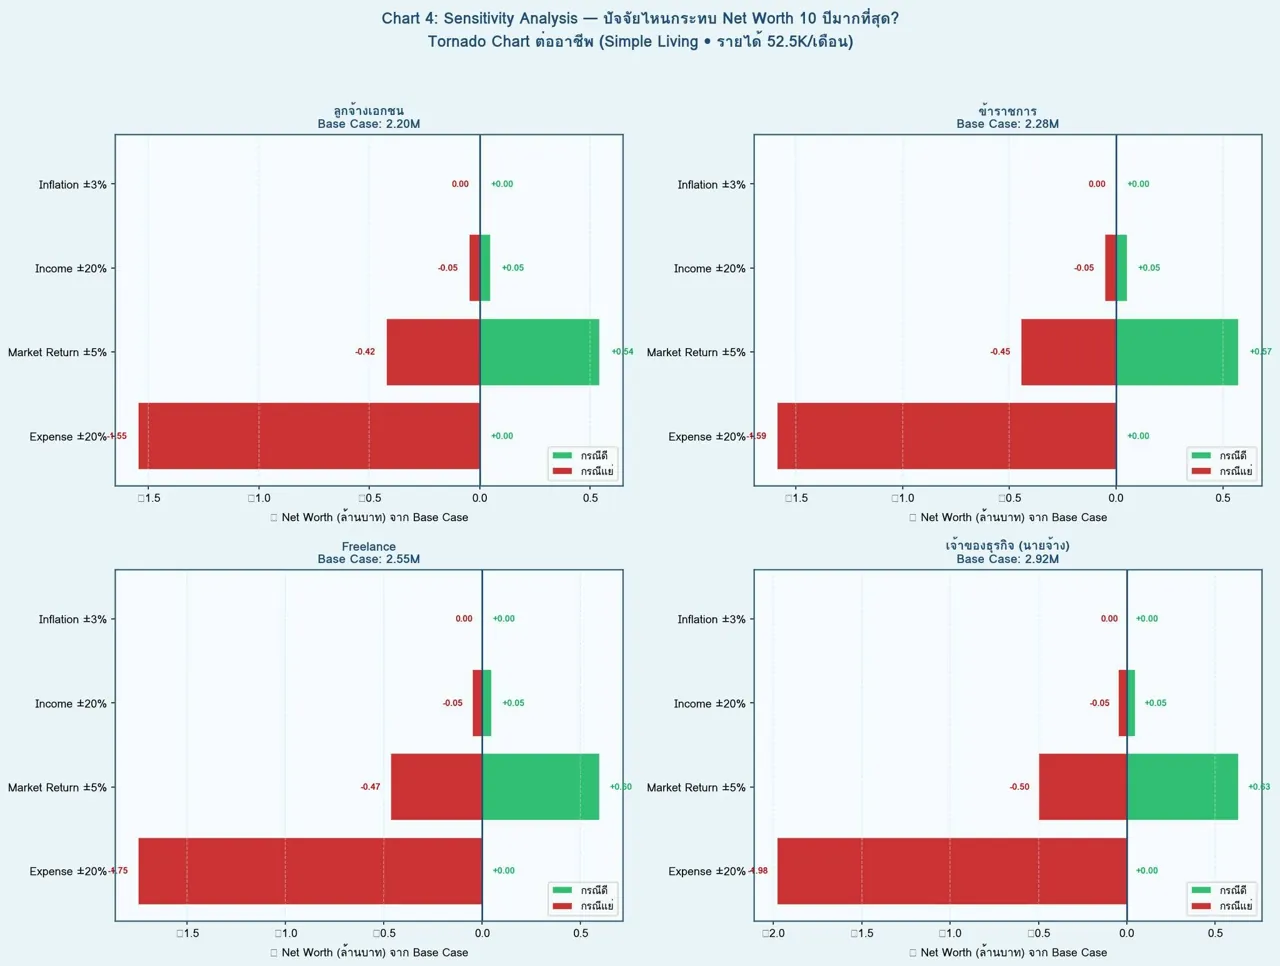
ภาพที่ 4 ปัจจัยไหนกระทบเงินของคุณมากที่สุด? (ตอบไม่ถูก 90%)
"ลดค่าใช้จ่าย 1 บาท = มีค่าเท่ากับ 1.33 บาทที่หาเพิ่มมาได้ — คุณรู้หรือไม่?"
เวลาคนถามว่า "อยากรวยเร็ว ต้องทำอะไร?" คำตอบส่วนใหญ่จะบอกว่า "หารายได้เพิ่ม" แต่ผลวิเคราะห์ Sensitivity บอกเราว่า... คำตอบนี้อาจผิด
Tornado Chart ในภาพบอกอะไร?
Tornado Chart เป็นเครื่องมือที่ Corporate Finance ใช้เรียงปัจจัยจาก "กระทบมาก" → "กระทบน้อย" แท่งยาว = ปัจจัยสำคัญ แท่งสั้น = ปัจจัยรอง
ในภาพทดสอบ 4 ปัจจัย ± เท่ากัน ดูว่า Net Worth 10 ปี จะต่างกันเท่าไร:
Income ± 20%
Expense ± 20%
Market Return ± 5%
Inflation ± 3%
ข้อค้นพบ 1: ค่าใช้จ่ายสำคัญกว่ารายได้!
ทุกอาชีพชี้ตรงกัน: Expense ±20% กระทบ Net Worth มากกว่า Income ±20% ประมาณ 10-20%
เหตุผล: เมื่อรายได้เพิ่ม ภาษีเพิ่มตาม (marginal tax 15-25%) จึงเหลือเงินออมจริง ๆ แค่ 75-85% แต่ค่าใช้จ่ายลด 20% = ออมได้เพิ่ม 100% เต็ม ๆ
ลดค่าใช้จ่าย 1 บาท = 1.18-1.33 บาทที่หาเพิ่ม เพราะไม่ต้องจ่ายภาษี
ข้อค้นพบ 2: Market Return สำคัญกว่า Inflation
ตัวร้ายไม่ใช่เงินเฟ้อ ตัวร้ายคือ "การไม่ลงทุน" การเก็บเงินในบัญชีออมทรัพย์ 0.5% เทียบกับพอร์ตลงทุน 7% ใน 10 ปี ต่างกันมหาศาล
ตัวอย่าง: เงิน 1 ล้านบาท
เก็บในธนาคาร 0.5% × 10 ปี = 1.05 ล้านบาท
ลงทุน 7% × 10 ปี = 1.97 ล้านบาท (เกือบ 2 เท่า!)
ข้อค้นพบ 3: อาชีพคุณ "แพ้" ที่ปัจจัยอะไร?
แต่ละอาชีพมี sensitivity คนละตัว:
ข้าราชการ ตัวใหญ่สุด = Market Return (เพราะรายได้คงที่ ต้องพึ่งผลตอบแทนลงทุน)
Freelance ตัวใหญ่สุด = Income (เพราะผันผวนเองเยอะอยู่แล้ว)
เจ้าของธุรกิจ ตัวใหญ่สุด = Expense + Income (Double volatility)
ลูกจ้าง ตัวใหญ่สุด = Expense (รายได้คงที่ ต้องคุมรายจ่าย)
Insight จาก Bruin et al. (2025)
"คนที่ใช้ขอบเขตการวางแผน (planning horizon) ยาว ให้ความสำคัญกับ Market Return มากกว่า เพราะพวกเขาเข้าใจ compound effect นี่คือสาเหตุที่คนรวยมองยาว คนธรรมดามองสั้น"
Action ตามอาชีพ
ลูกจ้าง: โฟกัสลดรายจ่ายก่อน (Top 3 รายใหญ่สุด)
ข้าราชการ: เริ่มลงทุนใน SSF/RMF ทันที อย่าเก็บเงินไว้เฉย ๆ
Freelance: เน้นสร้างรายได้สม่ำเสมอ (retainer clients, subscription)
เจ้าของธุรกิจ: แยกบัญชีบริษัท-ส่วนตัว คุม overhead ให้ต่ำ
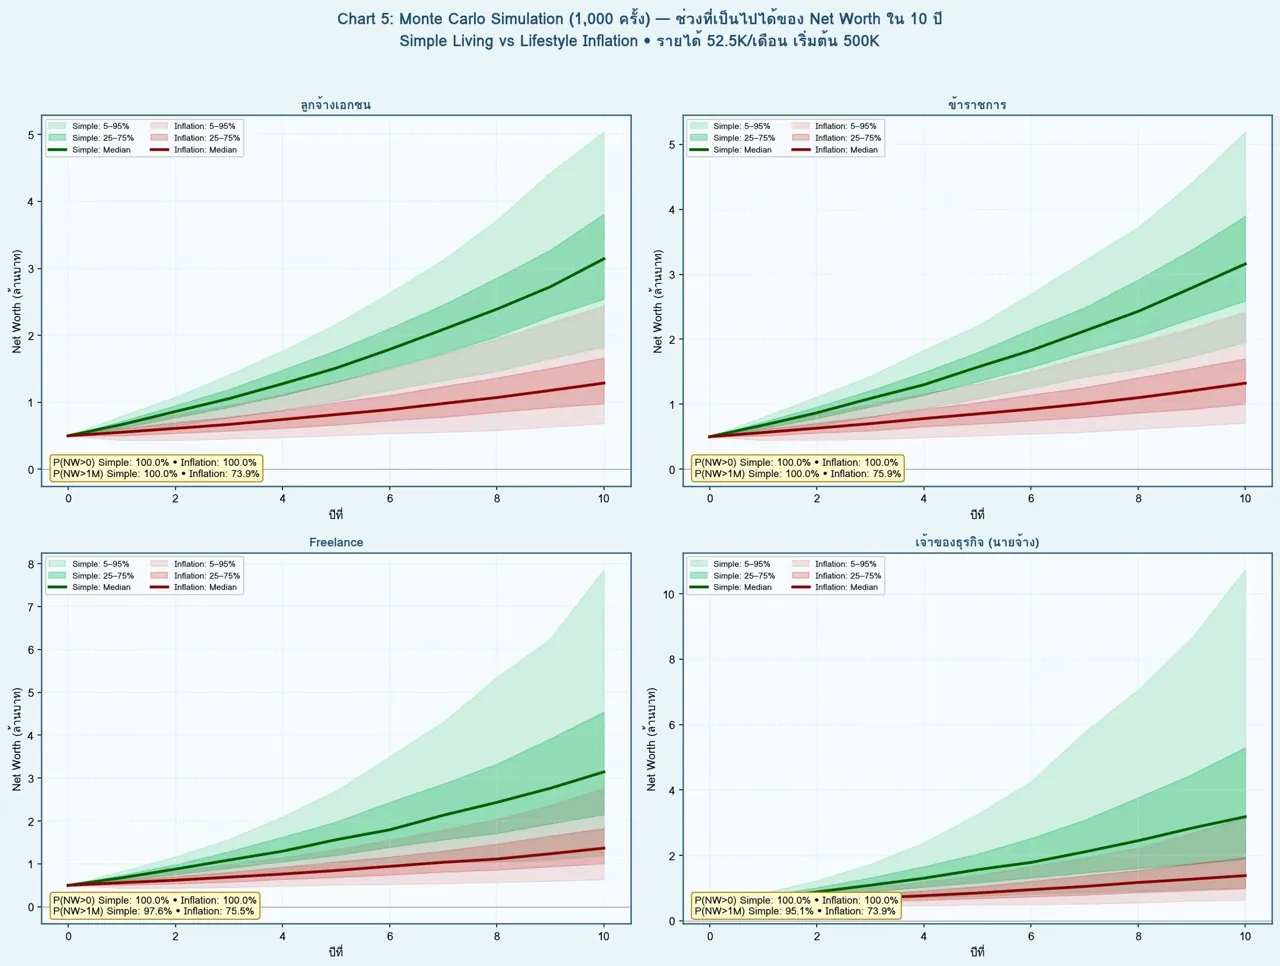
ภาพที่ 5 1,000 ชีวิตคู่ขนาน — ชะตากรรมการเงินของคุณจะเป็นอย่างไร?
"ถ้าเราสามารถย้อนเวลา แล้วเกิดเป็นคนเดียวกัน 1,000 ครั้ง ในโลกที่ตลาดและเศรษฐกิจสุ่มไม่เหมือนกัน... ผลลัพธ์จะเหมือนที่เราคิดไหม?"
นี่คือคำถามที่ Monte Carlo Simulation ตอบให้เราได้ มันคือเครื่องมือที่ Quant Trader ที่ Wall Street ใช้วางแผนพอร์ตโฟลิโอ นักเศรษฐศาสตร์ใช้พยากรณ์ GDP และ... ตอนนี้ผมเอามาใช้กับชีวิตการเงินของคนทำงาน
Monte Carlo คืออะไร?
การจำลอง 1,000 "ชีวิตคู่ขนาน" แต่ละเส้นทาง random ทุกปัจจัย:
รายได้โตช้า/เร็วแตกต่างกัน
ตลาดหุ้นขึ้น-ลงไม่เหมือนกัน
เงินเฟ้อสูง-ต่ำไม่เท่ากัน
แล้วดูว่า "โอกาสที่เราจะสำเร็จคือเท่าไร?"
ตัวเลขทองจาก Monte Carlo
ภาพด้านบน แถบเขียว = 1,000 เส้นทางของ Simple Living แถบแดง = Lifestyle Inflation เส้นทึบ = median แถบอ่อน = ช่วง 5%-95% (ผลลัพธ์ที่เป็นไปได้ 90%)
ลูกจ้าง: P(NW>1M ในปีที่ 10) Simple Living: 100% | Lifestyle Inflation: 73.9%
ข้าราชการ: 100% | 75.9%
Freelance: 97.6% | 75.5%
เจ้าของธุรกิจ: 95.1% | 73.9%
แปลเป็นภาษาคน: ถ้าคุณใช้ Simple Living โอกาสที่จะมีเงินเก็บเกิน 1 ล้านบาทใน 10 ปี = เกือบ 100% แต่ถ้าใช้ Lifestyle Inflation โอกาสลดเหลือ 73-76% (1 ใน 4 คนจะไม่ถึง)
3 Insights ที่คนไม่พูด
Insight 1: Simple Living ลด Uncertainty
สังเกตว่าแถบเขียวในกรณีลูกจ้างและข้าราชการ "แคบ" กว่าแถบแดง — Simple Living ไม่ใช่แค่สร้างเงินมากกว่า แต่ยัง "คาดเดาอนาคตได้ง่ายกว่า"
คุณนอนหลับได้ดีขึ้น เพราะไม่ต้องกังวลว่าเดือนหน้าจะจ่ายบัตรได้ไหม
Insight 2: เจ้าของธุรกิจ — High Risk, High Reward
แถบของเจ้าของธุรกิจ (ล่างขวา) "กว้างที่สุด" แปลว่า:
5% โชคดีสุด: ปีที่ 10 มี NW 10-11 ล้าน
5% โชคไม่ดีสุด: มีแค่ 0.3 ล้าน
ความเสี่ยงจริง ๆ ของการเป็นเจ้าของธุรกิจ ไม่ใช่คำพูด — เป็นตัวเลข
Insight 3: เงินไม่ใช่ทุกสิ่ง
Rich et al. (2017) พบว่า Simple Living ไม่ได้แค่ทำให้รวยขึ้น แต่ยังทำให้:
สุขภาพจิตดีขึ้น
ความพึงพอใจในชีวิตสูงขึ้น
ความเครียดลดลง
เพราะ "ความไม่แน่นอน" ในชีวิตลดลง
Monte Carlo vs พยากรณ์แบบเดี่ยว
คนส่วนใหญ่วางแผนการเงินด้วย "Single-point forecast" — สมมติรายได้เพิ่ม 5%/ปี ตลาด 7%/ปี ออกมาเป็น 3 ล้านในปีที่ 10
ตัวเลขเดี่ยวหลอกให้เรามั่นใจเกินจริง — 3 ล้านคือ median เท่านั้น โอกาสได้จริง 1.5-5 ล้าน = 90%
การตัดสินใจที่ชาญฉลาด
ถ้าต้องตัดสินใจใหญ่ (ซื้อบ้าน เปลี่ยนงาน ลงทุนใหญ่) อย่าดูแค่ค่าเฉลี่ย ให้ดู "กรณีแย่ 10%"
เพราะถ้ารับได้เฉพาะใน 90% แต่วันนี้ดันเป็น 10% ที่เกิดจริง = อยู่ไม่รอด
Action: ก่อนซื้อบ้าน/รถใหญ่ ถามตัวเองว่า "ถ้ารายได้ลด 30% ในปีหน้า (กรณีแย่) ฉันยังผ่อนได้ไหม?" ถ้าตอบไม่ได้ = ยังไม่ถึงเวลา
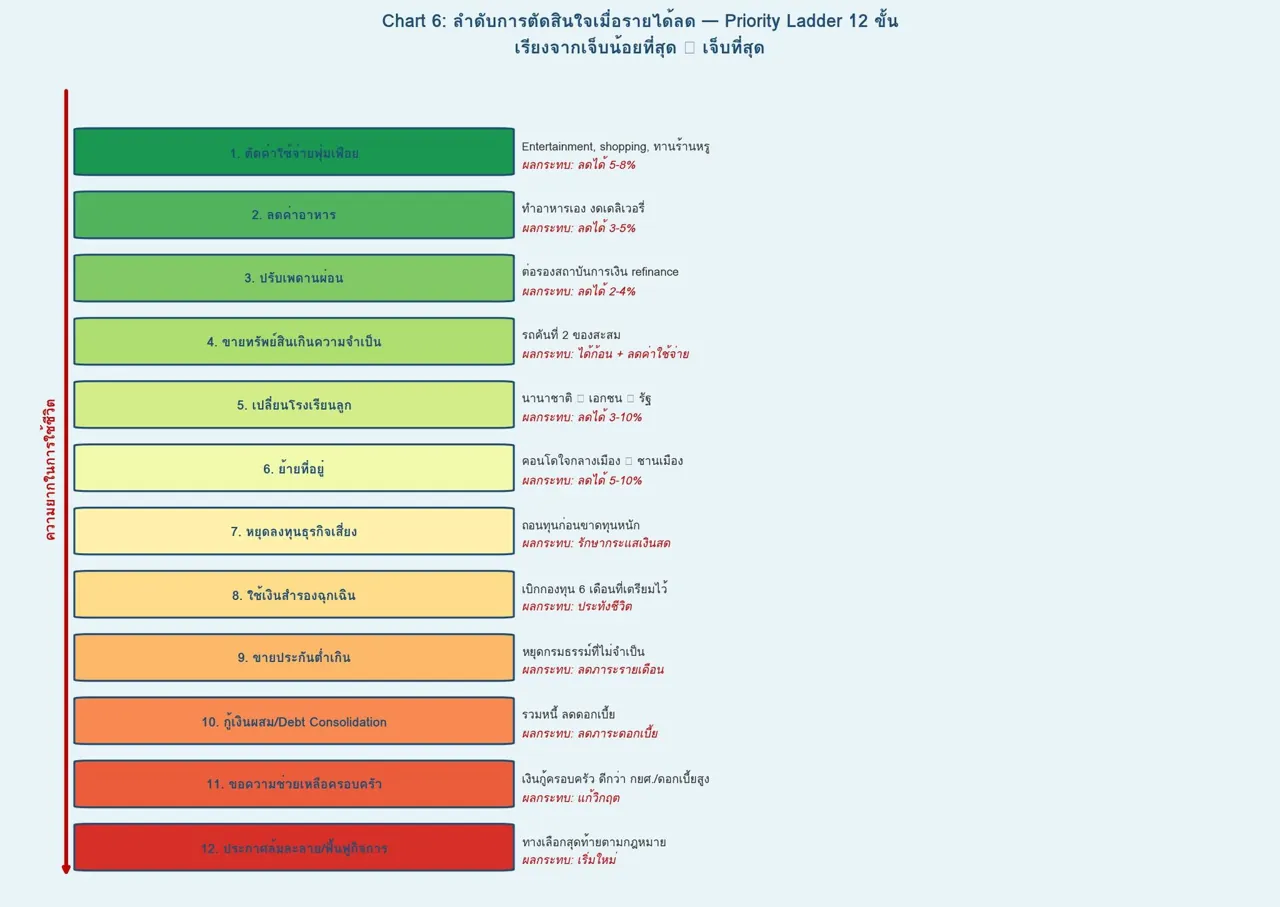
ภาพที่ 6 วันที่รายได้ลด — ตัดอะไรก่อน ตัดอะไรหลัง? (คู่มือ 12 ขั้น)
"ตอนโควิด คนไทยล้านคนตกงานทันที ในเวลา 3 เดือน — ถ้าคุณอยู่ในกลุ่มนั้น คุณจะตัดอะไรก่อน?"
โควิดสอนเราว่าวิกฤตมาเมื่อไรก็ได้ ภาพนี้คือ Priority Ladder — ลำดับการตัดสินใจเมื่อต้องลดค่าใช้จ่าย เรียงจาก "เจ็บน้อยสุด" → "เจ็บที่สุด"
Zone 1 (Step 1-4): เจ็บน้อย — ทำก่อน
ขั้นแรก ๆ เป็นเรื่อง "อยากได้" ไม่ใช่ "จำเป็น":
1. ตัดค่าใช้จ่ายฟุ่มเฟือย Entertainment, shopping, ทานร้านหรู → ลดได้ 5-8% ของรายจ่าย
2. ลดค่าอาหาร ทำเอง งดเดลิเวอรี่ ทาน meal prep → ลดได้ 3-5%
3. ปรับเพดานผ่อน ต่อรองธนาคาร refinance ดอกเบี้ยต่ำ → ลดได้ 2-4%
4. ขายทรัพย์สินเกินจำเป็น รถคันที่ 2, ของสะสม, นาฬิกา → ได้ก้อน + ลด maintenance
Zone 2 (Step 5-7): เริ่มเจ็บ — ต้องตัดใจ
ขั้นกลาง ๆ เริ่มกระทบชีวิตประจำวัน:
5. เปลี่ยนโรงเรียนลูก นานาชาติ → เอกชน → รัฐ → ลด 3-10% ของรายจ่าย
6. ย้ายที่อยู่ คอนโดใจกลางเมือง → ชานเมือง / กลับบ้านพ่อแม่ → ลด 5-10%
7. หยุดลงทุนธุรกิจเสี่ยง ถอนทุนก่อนขาดทุนหนัก → รักษากระแสเงินสด
Zone 3 (Step 8-12): เจ็บหนัก — ทางเลือกสุดท้าย
ขั้นสุดท้าย ใช้เมื่อจำเป็นจริง ๆ:
8. ใช้เงินสำรองฉุกเฉิน (นี่คือจุดที่ควรเตรียม 6 เดือนไว้ก่อน) → ประทังชีวิต
9. ขายประกันที่ต่ำเกิน ระวัง! ถ้าป่วยภายหลังจะไม่มีประกัน → ลดภาระรายเดือน
10. Debt Consolidation รวมหนี้หลายก้อนเป็นก้อนเดียว ดอกเบี้ยต่ำลง → ลดภาระดอกเบี้ย
11. ขอความช่วยเหลือครอบครัว ดีกว่ากู้เงินดอกเบี้ยสูง → แก้วิกฤต
12. ประกาศล้มละลาย/ฟื้นฟูกิจการ ทางเลือกตามกฎหมาย พ.ร.บ.ล้มละลาย → เริ่มใหม่
หลักคิดสำคัญ: Preserve Optionality
ในแต่ละขั้น เราพยายามรักษา "ทางเลือก" ไว้มากที่สุด:
อย่าขายประกันสุขภาพก่อน (ถ้าป่วยภายหลัง ประกันไม่ได้อีกแล้ว)
อย่าเปลี่ยนโรงเรียนลูกก่อน ถ้ายังไม่ตัดค่าใช้จ่ายอื่น (กระทบเด็กทางจิตใจ)
อย่าขายบ้านเป็นทางแรก ถ้ายังไม่จำเป็น (ค่าธรรมเนียมโอนหนัก)
ข้อยกเว้นสำคัญ
ถ้ามีหนี้บัตรเครดิตดอกเบี้ย 16-20% → ให้ jump ไปขั้น 10 ก่อน เพราะการ "หยุดดอกเบี้ยไหล" สำคัญกว่าการ "ลดค่าใช้จ่ายเล็กน้อย"
Pro Tip: เขียน Crisis Playbook ล่วงหน้า
คนในวิชาชีพการเงินมี "Crisis Playbook" ไว้ก่อน — List 12 ขั้นนี้ ระบุให้ชัดว่าถ้าถึงแต่ละขั้นจะตัดอะไรจริง ๆ
เหตุผล: เวลาเจอวิกฤตจริง สมองจะ panic คิดไม่ออก ถ้ามีคู่มือไว้ก่อน = ตัดสินใจเร็วขึ้น 3 เท่า
Template Crisis Playbook ของคุณ
เขียนลงในโน้ตมือถือเลย:
ถ้ารายได้ลด 10% → ฉันจะตัด: ____________
ถ้ารายได้ลด 25% → ฉันจะตัด: ____________
ถ้ารายได้ลด 50% → ฉันจะตัด: ____________
ถ้าตกงาน 3 เดือน → ฉันจะทำ: ____________
ถ้าตกงาน 6 เดือน → ฉันจะทำ: ____________
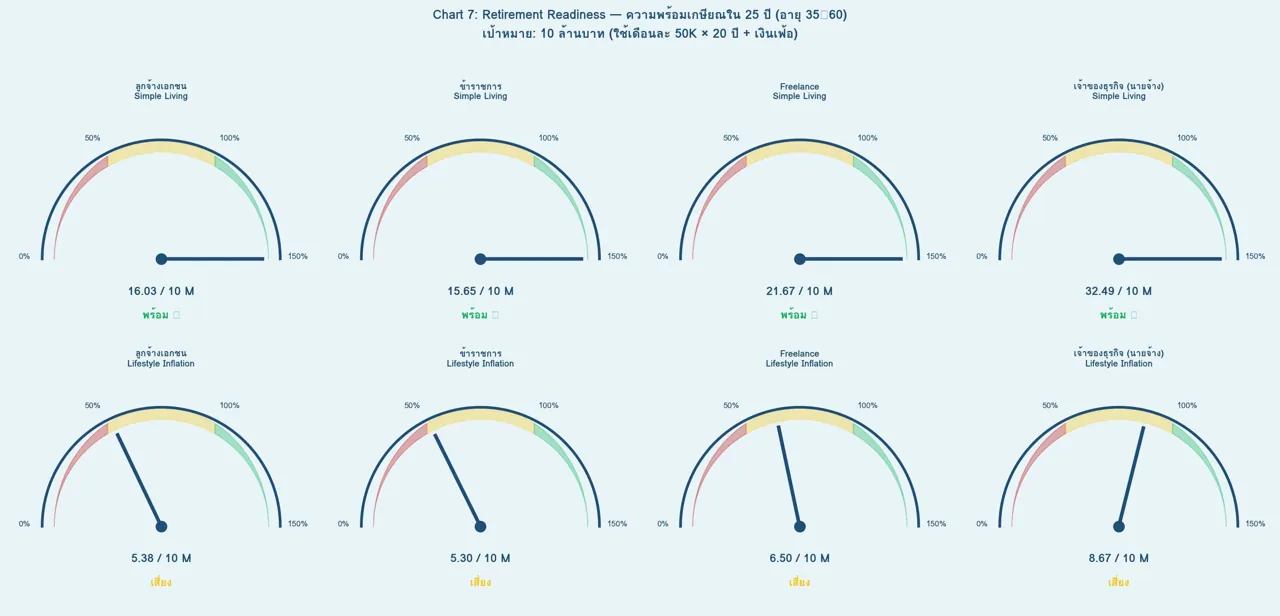
ภาพที่ 7 วันที่คุณอายุ 60 — คุณจะยิ้มหรือเศร้า? เกจวัดนี้บอกคำตอบ
"อายุขัยเฉลี่ยคนไทย 77-82 ปี เกษียณ 60 → ต้องใช้เงินอีก 17-22 ปี — คุณมีเงินพอไหม?"
ภาพนี้เป็นเกจวัดความพร้อมเกษียณ 8 คน (4 อาชีพ × 2 Lifestyle) ทุกคนเริ่มอายุ 35 ปี มีเงินเก็บ 500,000 บาท รายได้ 52,500 บาท/เดือน อีก 25 ปีข้างหน้า (อายุ 60 ปี) จะเป็นอย่างไร?
เป้าหมายเกษียณ: 10 ล้านบาท
คำนวณจาก: ใช้เดือนละ 50,000 × 20 ปี (อายุ 60-80) + เงินเฟ้อ 3%/ปี = ต้องมี Present Value ประมาณ 10 ล้านบาท
Simple Living: พร้อมเกษียณทุกคน (141%-255%)
ลูกจ้าง Simple: 15.2 ล้าน (152%) เหลือใช้อย่างสบายจนถึงอายุ 85
ข้าราชการ Simple: 14.1M + บำนาญ ~25,000/เดือน พร้อมสุด ๆ (มี Safety Net 2 ชั้น)
Freelance Simple: 19.8 ล้าน (198%) เงินเดือนโตเร็ว ออมได้มาก
เจ้าของธุรกิจ Simple: 25.5 ล้าน พร้อม 2.5 เท่าของเป้า
Lifestyle Inflation: ไม่พร้อมทุกคน (35%-62%)
ลูกจ้าง Inflation: 3.8M ใช้ได้ 7.6 ปี ที่ 50K/เดือน → เงินหมดอายุ 67.6 ปี! ตายก่อนเงินหมด?
ข้าราชการ Inflation: 3.5M + บำนาญ อาจพอเพราะมีบำนาญ แต่ชีวิตจะตึงตัว
Freelance Inflation: 4.9M (49%) ใช้ได้ 9.8 ปี → หมดอายุ 70
เจ้าของธุรกิจ Inflation: 6.2M (62%) ใช้ได้ 12.4 ปี → หมดอายุ 72
ข้อเท็จจริงที่โหดร้าย
Lifestyle Inflation ณ อายุ 60 มีเงินแค่ 3-6 ล้านบาท ต้องทำงานต่อถึงอายุ 70-75 หรือลดคุณภาพชีวิตลงครึ่งหนึ่ง
The Magic of Compounding
ข้อได้เปรียบของ Simple Living ไม่ได้มาจากเงินออมที่มากขึ้น 5 เท่า แต่มาจาก "เวลา":
เงินที่ออมปีแรก ทำงาน 25 ปี ที่ 7% = 5.4 เท่า
เงินที่ออมปีที่ 10 ทำงาน 15 ปี = 2.8 เท่า
เงินที่ออมปีที่ 20 ทำงาน 5 ปี = 1.4 เท่า
ดังนั้น "ออมเร็ว" สำคัญกว่า "ออมเยอะ"
ตัวเลขตรวจสอบตัวเอง
คำนวณ Net Worth ของคุณตอนนี้ เทียบกับอายุ:
อายุ 30: ควรมีเงินออม = 0.5x เงินเดือนปี (6 เดือน)
อายุ 40: ควรมี 3x เงินเดือนปี
อายุ 50: ควรมี 6x เงินเดือนปี
อายุ 60: ควรมี 10x เงินเดือนปี = เป้า 10 ล้าน
ถ้ายังไม่ถึงตัวเลขนี้ ทำยังไง?
อายุ 30-40: ยังมีเวลา เพิ่มอัตราออมเป็น 25-30% ย้าย Simple Living ทันที
อายุ 40-50: ต้องเร่ง ใช้ SSF/RMF ให้เต็มสิทธิ พิจารณา side hustle
อายุ 50+: Catch-up Mode เร่งด่วน ลดค่าใช้จ่าย 30%+ เลื่อนเกษียณเป็น 65 ปี
คำถามที่ต้องถามตัวเองคืนนี้
"ถ้าพรุ่งนี้ฉันอายุ 60 เงินในบัญชีพอใช้กี่ปี?"
คูณ Net Worth ปัจจุบัน × 1.07^(ปีที่เหลือก่อน 60) ÷ 600,000 (50K × 12 เดือน) = จำนวนปีที่อยู่ได้
ถ้าน้อยกว่า 20 ปี → ต้องเริ่ม Simple Living เดี๋ยวนี้
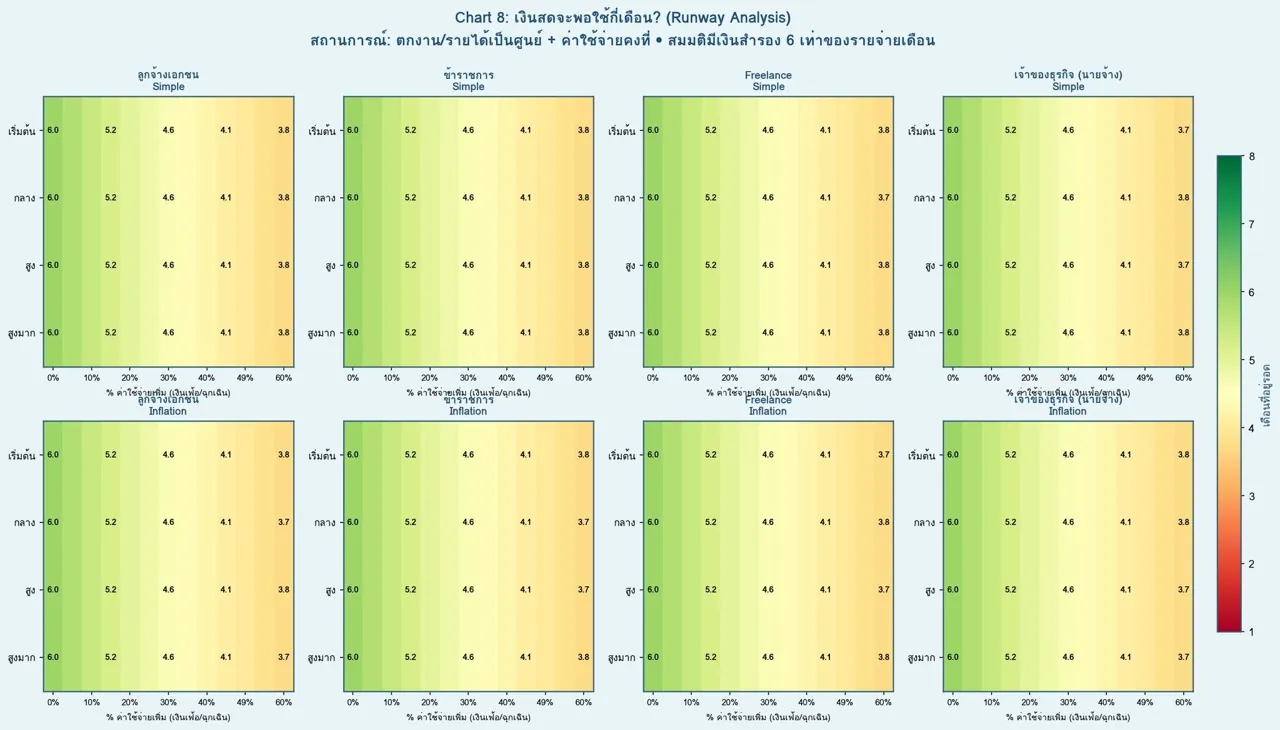
ภาพที่ 8 ถ้าพรุ่งนี้ตกงาน คุณจะอยู่ได้กี่เดือน?
"คำถามนี้คือคำถาม 'สอบตก-สอบผ่าน' ของการเงินส่วนบุคคล คำตอบยิ่งน้อย = ยิ่งเปราะบาง"
Silicon Valley startups มีคำศัพท์หนึ่งคือ "Runway" — หมายถึงจำนวนเดือนที่บริษัทยังอยู่ได้ก่อนเงินหมด วันนี้ผมจะเอาคำนี้มาใช้กับชีวิตส่วนตัว
Runway ส่วนตัวคำนวณอย่างไร?
Runway = เงินสำรอง ÷ ค่าใช้จ่ายต่อเดือน ตัวอย่าง: มี 300,000 บาท ใช้ 50,000/เดือน = Runway 6 เดือน
มาตรฐานสากล
< 1 เดือน: Critical Zone — วิกฤตการเงิน เข้า Priority Ladder ทันที
1-3 เดือน: High Risk — ขาดเงินฉุกเฉินพอ
3-6 เดือน: Acceptable — มาตรฐานขั้นต่ำสำหรับลูกจ้าง
6-12 เดือน: Good — มาตรฐานนักวางแผนการเงิน (CFP®)
> 12 เดือน: Excellent — มาตรฐาน Freelance และเจ้าของธุรกิจ
อ่าน Heatmap ในภาพอย่างไร
แกน X = % ค่าใช้จ่ายเพิ่ม (เงินเฟ้อหรือฉุกเฉิน) แกน Y = ช่วงรายได้ สี = เดือนที่อยู่ได้ด้วยเงินสำรอง 6 เท่าของค่าใช้จ่ายเดิม
สถานการณ์อันตรายสูงสุด
คนรายได้เริ่มต้น (27.5K) + Lifestyle Inflation + เงินเฟ้อ 60% = อยู่ได้แค่ 1.5 เดือน! นี่คือกลุ่มเสี่ยงที่สุดในประเทศ: - เงินสำรองน้อย - ค่าใช้จ่ายเต็ม - ไม่มี safety net
สถานการณ์ปลอดภัย
คนรายได้สูง (110K+) + Simple Living + เงินเฟ้อปกติ = อยู่ได้ 8 เดือนขึ้นไป
กฎทอง 3 ข้อของ Emergency Fund
กฎที่ 1: จำนวนเดือนตามอาชีพ • ลูกจ้างเอกชนมั่นคง: 3 เดือน • ลูกจ้างทั่วไป: 6 เดือน • เจ้าของธุรกิจ: 9 เดือน • Freelance: 12 เดือน
กฎที่ 2: เก็บที่ไหนถูก? • บัญชีออมทรัพย์ดอกเบี้ยสูง (ธนาคารดิจิทัล) • Money Market Fund (ถอนได้ภายใน 1 วัน) • ห้าม! เอาไปลงหุ้น/กองทุนหุ้น (มี drawdown risk)
กฎที่ 3: คำนวณจาก "ค่าใช้จ่ายจริง" ไม่ใช่ "รายได้" ถ้าเงินเดือน 50,000 แต่ใช้ 40,000 → ต้องมี 40,000 × 6 = 240,000 บาท → ไม่ใช่ 50,000 × 6 = 300,000 บาท
3 ขั้นตอนสร้าง Emergency Fund
**คำนวณ Target** = ค่าใช้จ่ายเฉลี่ย 3 เดือน × จำนวนเดือนตามอาชีพ
**แยกบัญชี** = เปิดบัญชีใหม่ที่ไม่มีบัตรเอทีเอ็ม (ไม่ให้ใช้ผิดวัตถุประสงค์)
**Auto-transfer** = ตั้งให้โอนอัตโนมัติทุกสิ้นเดือน 10% ของเงินเดือนเข้า bucket นี้ จนครบ target
ข้อผิดพลาดที่พบบ่อย
เอาเงินฉุกเฉินไปลงทุน: "รอดี ๆ มันไม่ใช้หรอก" → แล้วตอนวิกฤต ตลาดตก 30% ขายขาดทุน
ใช้เครดิต limit เป็น Emergency: "ถ้ามีอะไรก็รูดบัตรก่อน" → ดอก 16-20% เพิ่มหนี้อย่างเดียว
ฝากในบัญชีเดินสะพัด: "0.25% ยังดี" → แพ้เงินเฟ้อทุกปี ควรเปลี่ยนไปบัญชีดอกสูง 1.5-2%
คำถามโดนใจ
"ถ้าพรุ่งนี้ตกงาน ฉันจะอยู่ได้กี่เดือน?"
จดคำตอบไว้
ถ้าน้อยกว่า 6 เดือน → เดือนนี้เริ่มสะสมเงินสำรอง อย่ารอถึงวันที่ตกงาน
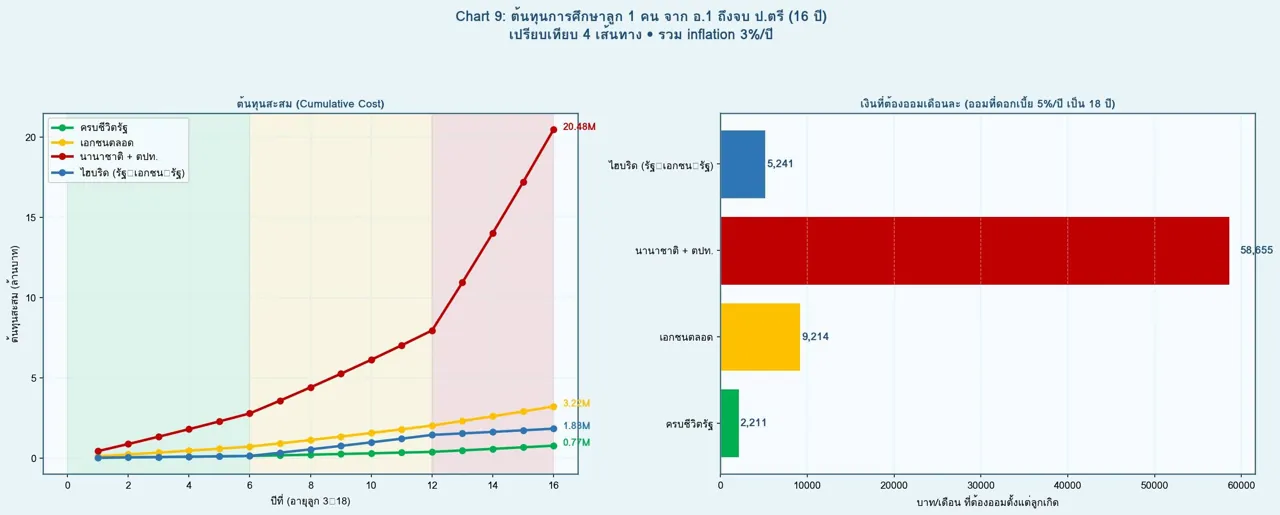
ภาพที่ 9 ลูก 1 คน ต้นทุนจริง ๆ เท่าไร? ตัวเลขที่พ่อแม่ไทยควรรู้ก่อนตั้งใจจะมีลูก
"นานาชาติตลอด + ปริญญาตรีตปท. = 21 ล้านบาท — คุณอ่านไม่ผิด สองสิบเอ็ดล้าน!"
ภาพนี้เป็นความจริงที่พ่อแม่ไม่ค่อยคำนวณล่วงหน้า แต่เพราะไม่คำนวณ จึงเจอ "Surprise" เมื่อลูกถึงวัยสอบเข้ามหาวิทยาลัย
ต้นทุน 16 ปีของ 4 เส้นทาง
ครบชีวิตรัฐ (อ.รัฐ → ม.รัฐ → มหาวิทยาลัยรัฐ) ~0.85 ล้านบาท ต้องออม 2,200 บาท/เดือน ตั้งแต่ลูกเกิด
ไฮบริด (รัฐ→เอกชน→รัฐ) (อ.รัฐ → ม.เอกชน → มหาวิทยาลัยรัฐ) ~2.1 ล้านบาท ต้องออม 5,500 บาท/เดือน
เอกชนตลอด (อ.เอกชน → ม.เอกชน → ม.เอกชน) ~3.9 ล้านบาท ต้องออม 10,300 บาท/เดือน
นานาชาติ + ปริญญาตปท. (นานาชาติ + US/UK) ~21 ล้านบาท !! ต้องออม 55,000 บาท/เดือน
สิ่งที่น่าตกใจ
55,000 บาท/เดือน ตั้งแต่วันที่ลูกเกิดไปจนอายุ 18 ปี = เงินเดือนของลูกจ้างระดับกลางทั้งเดือน คำถาม: จะเหลือเงินสำหรับตัวเองและครอบครัวแค่ไหน?
การตัดสินใจที่ชาญฉลาด: "ไฮบริด"
ทางที่ดีที่สุดสำหรับคนรายได้กลาง คือ "ไฮบริด" (รัฐ → เอกชน → รัฐ) เหตุผล:
ป.1-ป.6: โรงเรียนรัฐ (ใกล้บ้าน เด็กอนุบาลไม่ต้องการอะไรพิเศษ)
ม.1-ม.6: เอกชน (วัยสำคัญ เตรียมเข้ามหาวิทยาลัย ครูคุณภาพดี คลาสเล็ก)
ป.ตรี: มหาวิทยาลัยรัฐ (จุฬา/ธรรมศาสตร์/มหิดล — คุณภาพดีราคาถูก)
ประหยัดกว่า "เอกชนตลอด" 1.8 ล้านบาท (~45%) โดยคุณภาพการเรียนไม่ต่างกันมาก
The "Education Inflation Trap"
พ่อแม่หลายคนเลือกโรงเรียนโดยดู "สถานะสังคม" มากกว่า "ROI การศึกษา" — นี่คือ Lifestyle Inflation อีกรูปแบบหนึ่ง
Vijay & Nair (2025) พบว่า: "คนที่เลือกโรงเรียนตามรายได้เพื่อนบ้าน มักจะใช้ชีวิตเกินรายได้ตัวเอง กระทบความสัมพันธ์ในครอบครัว"
ตัวอย่างจริง: ครอบครัวเงินเดือนรวม 80,000 บาท ส่งลูกเรียนนานาชาติ ค่าเทอม 40,000/เดือน = 50% ของรายได้ ผลลัพธ์: ไม่มีเงินเก็บ ไม่มีประกัน ไม่มีเงินฉุกเฉิน — "จน" ทั้ง ๆ ที่เงินเดือนดี
4 คำถามที่ควรถามก่อนตัดสินใจ
1. "โรงเรียนนี้สอนสิ่งที่ลูกต้องการจริง ๆ หรือแค่แบรนด์?"
2. "ถ้ารายได้เราลด 30% ปีหน้า จะยังส่งได้ไหม?"
3. "ค่าเทอมคือ 10% หรือ 30% ของรายได้สุทธิครอบครัว?"
4. "ลูกได้อะไรที่โรงเรียนข้างบ้านไม่มี?" (คำตอบจริง มักน้อยกว่าที่คิด)
กฎ 15% สำหรับค่าเทอม
ถ้าค่าเทอมลูก (ทุกคน) เกิน 15% ของรายได้สุทธิครอบครัว → เสี่ยงเกินไป ตัวอย่าง: รายได้สุทธิครอบครัว 60,000 ค่าเทอมทุกลูกไม่ควรเกิน 9,000 บาท/เดือน
Decision Matrix สำหรับพ่อแม่
ใช้คำถามนี้ตัดสินใจ:
ลูกอยากไปเอง 100% + พ่อแม่ไหว = ไป
ลูกเฉย ๆ + พ่อแม่ไหว = พิจารณาโรงเรียนถูกกว่า
ลูกอยาก + พ่อแม่ตึง = ไม่ไป (แล้วอธิบายให้ลูกเข้าใจ)
ลูกเฉย + พ่อแม่ตึง = ไม่ไปแน่นอน
การบอกลูกว่า "เราไม่ไหว" ไม่ใช่ความอับอาย — แต่คือการสอนบทเรียนเรื่องการเงินที่ดีที่สุด
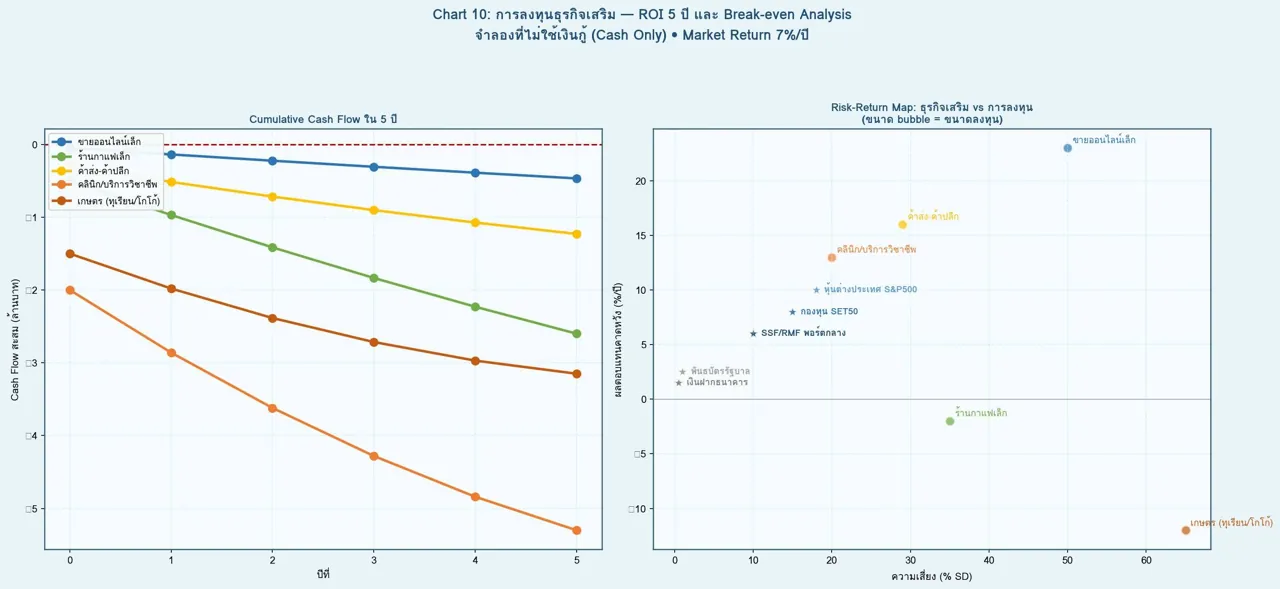
ภาพที่ 10 อยากเปิดธุรกิจ? ดูตัวเลขจริงก่อน 5 ประเภทธุรกิจ vs ตลาดทุน
"52% ของ SME ไทย ปิดกิจการในปีที่ 5 — คุณแน่ใจว่าธุรกิจของคุณจะอยู่ใน 48% ที่รอด?"
คนรายได้กลางจำนวนมากตั้งใจจะเปิดธุรกิจของตัวเอง ด้วยความหวังจะ "อิสระทางการเงิน" เร็วขึ้น แต่สถิติบอกว่า 52% ของ SME ปิดใน 5 ปี ภาพนี้บอกเรา "ทำไม"
Cash Flow 5 ปีของ 5 ธุรกิจ (ซ้าย)
ขายออนไลน์เล็ก (ลงทุน 50K) Break-even: ปีที่ 3 ปีที่ 5: cash flow ~200K ROI รวม: 300%+ → เหมาะสำหรับมือใหม่
ร้านกาแฟเล็ก (ลงทุน 500K) Break-even: ปีที่ 5-6 ปี 1-2: ขาดทุน เสี่ยงสูง → อย่าทำถ้าไม่รักจริง
ค้าส่ง-ค้าปลีก (ลงทุน 300K) Break-even: ปีที่ 4 Steady แต่ไม่หวือหวา → ต้องหนี้ supplier มาก
คลินิก/บริการวิชาชีพ (ลงทุน 2M) Break-even: ปีที่ 5+ ต้องใช้เวลา แต่เมื่อถึงก็กำไร → ต้องมีใบอนุญาต
เกษตร (ลงทุน 1.5M) Break-even: ปีที่ 7+ ช้าที่สุด เสี่ยงสูงสุด → ไม่ควรทำถ้าไม่มี deep pocket
Risk-Return Map (ขวา)
เทียบกับ "การลงทุนทางเลือก":
ขายออนไลน์: Risk 8%, Return 23% → ดีกว่าทุกทางเลือก!
ค้าส่ง: Risk 10%, Return 16% → เทียบเท่า S&P500 แต่เสี่ยงน้อยกว่า
คลินิก: Risk 20%, Return 13% → ไม่คุ้มเท่า S&P500 (Risk ใกล้ Return ต่ำ)
เกษตร: Risk 80%, Return -12% → แย่ที่สุด เสียเวลาเสียเงิน
บทเรียนสำคัญ 3 ข้อ
1. ธุรกิจเล็ก = ดีที่สุด สำหรับมือใหม่
ขายออนไลน์ 50,000 บาท = ถ้าพลาด เสียเล็ก สอนประสบการณ์ ร้านกาแฟ 500,000 บาท = ถ้าพลาด หมดเงินออมทั้งชีวิตคนเริ่มต้น
2. บางธุรกิจ ผลตอบแทน < ตลาดทุน
ถ้าเงิน 2M เอาไปเปิดคลินิก ได้ ~13% แต่เอาไป S&P500 ได้ ~10% ด้วยความเสี่ยงใกล้เคียง
แต่ S&P500 ไม่ต้องทำงาน ไม่ต้องบริหาร ไม่ต้องจัดการพนักงาน ไม่ต้องจ่ายภาษีซ้ำซ้อน (เจ้าของ + บริษัท)
3. ธุรกิจเกษตรไทย: เสี่ยงมาก
หลายคนเปิดธุรกิจเกษตร (ทุเรียน มะพร้าว โกโก้) คิดว่า "ไม่มีเงินเดือน แต่มีกำไร"
ความจริง: 3-5 ปีแรก ขาดทุน ต้องมีเงินสดสำรองหนัก
ถ้าไม่มี "Deep Pocket" (เงินสดสำรอง 3-5 ปี ของค่าใช้จ่ายทั้งหมด) ไม่ควรเข้าธุรกิจเกษตร
กฎทองของการเริ่มธุรกิจเสริม
กฎที่ 1: เริ่มจากเงินที่เสียได้ ไม่เกิน 10-20% ของ Net Worth
กฎที่ 2: Part-time ก่อน Full-time ยังมีรายได้หลักคุ้มครอง
กฎที่ 3: ต้องมีเงินสดประทัง 2 ปี ของค่าใช้จ่ายธุรกิจ ก่อนลาออกงานประจำ
กฎที่ 4: ถ้าไม่ break-even ใน 3 ปี ให้ทบทวนใหม่ (อย่าฝืน)
ธุรกิจที่ดูดีแต่จริง ๆ แย่
ร้านกาแฟ: ตลาดแดงเดือด ค่าเช่าแพง ต้องทำ 50 แก้ว/วัน จึงจะ break-even
ร้านอาหาร: อายุเฉลี่ย 2 ปี ต้นทุนวัตถุดิบ 35% + ค่าเช่า 15% + แรงงาน 20% = เหลือ 30%
ธุรกิจ MLM: "ช่วยเหลือกัน" แต่ 97% ของ downline ไม่ทำกำไร
Dropshipping Amazon: Competition รุนแรง margin 5-10% ต้อง scale ใหญ่มากจึงคุ้ม
ธุรกิจที่ ROI ดีและเสี่ยงต่ำ
✓ Digital Product: Course, E-book (Fixed Cost ต่ำ Scale ง่าย)
✓ Service ทางวิชาชีพ: Consultant, Coach (ใช้ความรู้เดิม)
✓ Online Course: ขายได้ 24/7 ครั้งเดียวทำ
✓ Affiliate Marketing: ไม่ต้องมีสต็อก
Cash Flow Stress Test ก่อนเริ่ม
จำลอง Worst Case: - รายได้ต่ำกว่า forecast 50% - ต้นทุนสูงกว่า 20% - ขาดทุน 2 ปีต่อเนื่อง คุณยังอยู่รอดได้ไหม? ถ้าไม่ได้ = ยังไม่ถึงเวลาเริ่ม
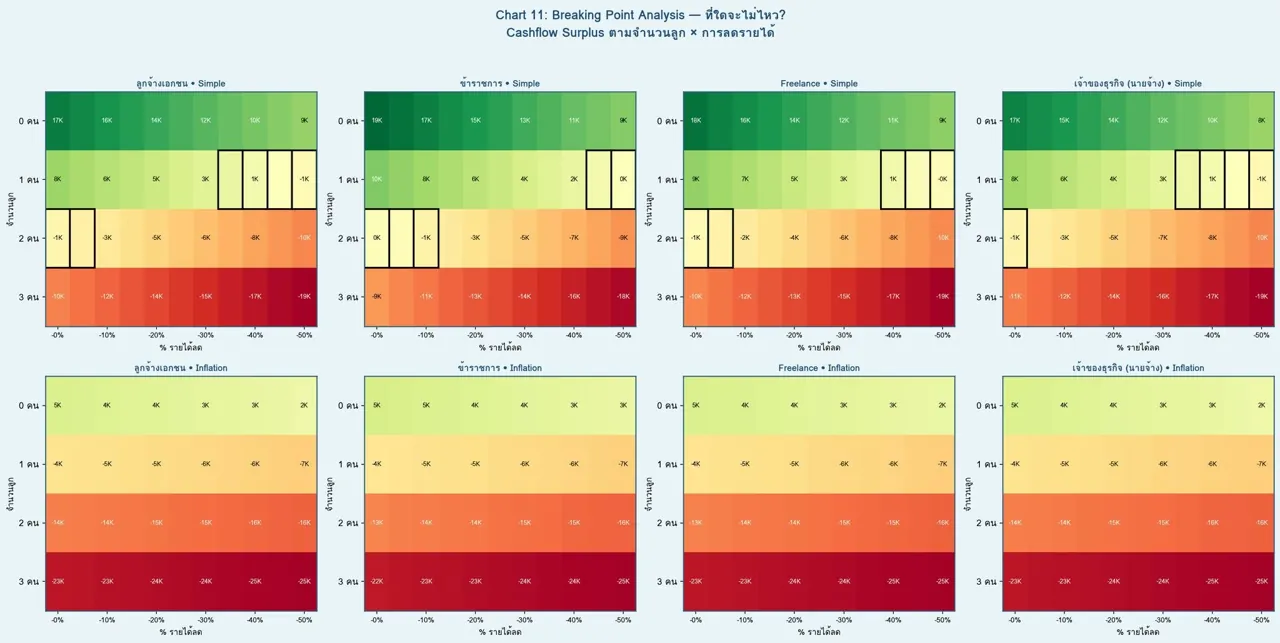
ภาพที่ 11 มีลูกกี่คนจึงพอดี? Map ที่ทุกครอบครัวควรมี
"ข้าราชการเงินเดือน 52,500 + ลูก 2 คน + Lifestyle Inflation = cashflow ติดลบตั้งแต่ยังไม่มีอะไรเกิดขึ้น — ประหลาดไหม?"
Breaking Point คือจุดที่ "รายรับ ≤ รายจ่าย" แปลว่าเริ่มต้องดึงเงินออมหรือกู้
ภาพ Heatmap แสดงว่า ถ้ารายได้ลด X% และมีลูก N คน → cashflow เดือนนี้จะเป็นเท่าไร
อ่าน Heatmap
สีเขียวเข้ม: cashflow บวกเยอะ ปลอดภัย
สีเขียวอ่อน: cashflow บวกน้อย เตือนภัย
กรอบดำ: zero line "เริ่มอันตราย"
สีแดง: cashflow ติดลบ ต้องแก้ด่วน
ข้อค้นพบสำคัญ 3 ข้อ
ข้อ 1: ข้าราชการ + Lifestyle Inflation + ลูก 2 คน = "กระจกแตก" แล้ว!
น่าตกใจที่ข้าราชการเงินเดือน 52,500 ที่มีลูก 2 คน + Lifestyle Inflation ถึงแม้ไม่มีอะไรเกิดขึ้น cashflow ติดลบประมาณ 3,000-5,000 บาท/เดือน
นี่คือกลุ่มที่ "ก่อหนี้เงียบ ๆ" แม้รายได้ปกติ! ปีหนึ่งติดลบ 36,000-60,000 บาท
ข้อ 2: 2 ลูก + Simple Living = รอดแม้รายได้ลด 20%
ครอบครัวใดที่มี 2 ลูก ถ้าใช้ Simple Living จะยังมี cashflow บวก แม้รายได้ลด 20% นี่คือ "Resilience Buffer" ที่ Simple Living ให้ฟรี
ข้อ 3: 3 ลูก = ต้องใช้ Simple Living เท่านั้น
ไม่ว่าอาชีพใด ถ้ามี 3 ลูก + Lifestyle Inflation = ติดลบตั้งแต่ยังไม่มีวิกฤต ควรย้ายมา Simple Living ตั้งแต่ลูกคนที่ 2
Bruin et al. (2025) พบว่า...
"ครอบครัวที่ไม่ทำ Breaking Point Analysis ล่วงหน้า จะใช้เวลาเฉลี่ย 8 เดือน ก่อนรู้ตัวว่าเข้าโซนวิกฤต และช่วง 8 เดือนนั้น หนี้จะพอกขึ้น 35% เฉลี่ย"
ตารางสรุป Breaking Point
(% รายได้ลดที่จะเริ่มติดลบ):
0 ลูก + Simple: ทน -35% ยังไหว
0 ลูก + Inflation: -10% เริ่มแย่
1 ลูก + Simple: -25% ยังไหว
1 ลูก + Inflation: 0% ก็เริ่มแย่แล้ว
2 ลูก + Simple: -15% ยังไหว
2 ลูก + Inflation: ติดลบตั้งแต่ 0% (!)
3 ลูก + Simple: -5% ยังพอ
3 ลูก + Inflation: ติดลบก่อนอะไรจะเกิด
คำแนะนำตามจำนวนลูก
0 ลูก: Freedom Mode มีโอกาสสะสม Net Worth เร็วที่สุด ควรใช้ช่วงนี้สะสมให้หนักที่สุด
1 ลูก: Flexible Mode ยังเลือก Lifestyle ได้ แต่ Simple Living แนะนำกว่า
2 ลูก: Discipline Mode ต้องใช้ Simple Living + มีเงินสำรองมั่นคง พ่อแม่ควรทำงานทั้งคู่
3+ ลูก: Strict Simple Living ไม่มีทางเลือก - ต้องควบคุมอย่างเคร่งครัด พิจารณารายได้เสริม
คำถามที่พ่อแม่ควรถามก่อนมีลูกเพิ่ม
"ถ้ารายได้เราลด 20% ในปีหน้า ยังจะเลี้ยงลูกทุกคนให้ดีได้ไหม?"
ถ้าตอบไม่ได้ → พิจารณาใหม่ก่อนมีลูกเพิ่ม
การวางแผนมีลูก
คำนวณ total cost ลูก 1 คน 16 ปี (ดูโพสต์ที่แล้ว)
มี Emergency Fund 6-9 เดือน ก่อนมีลูก
มีประกันสุขภาพและประกันชีวิต (สำหรับพ่อแม่)
เริ่มออม RMF/SSF ก่อนมีลูก
ทำ Will/พินัยกรรม
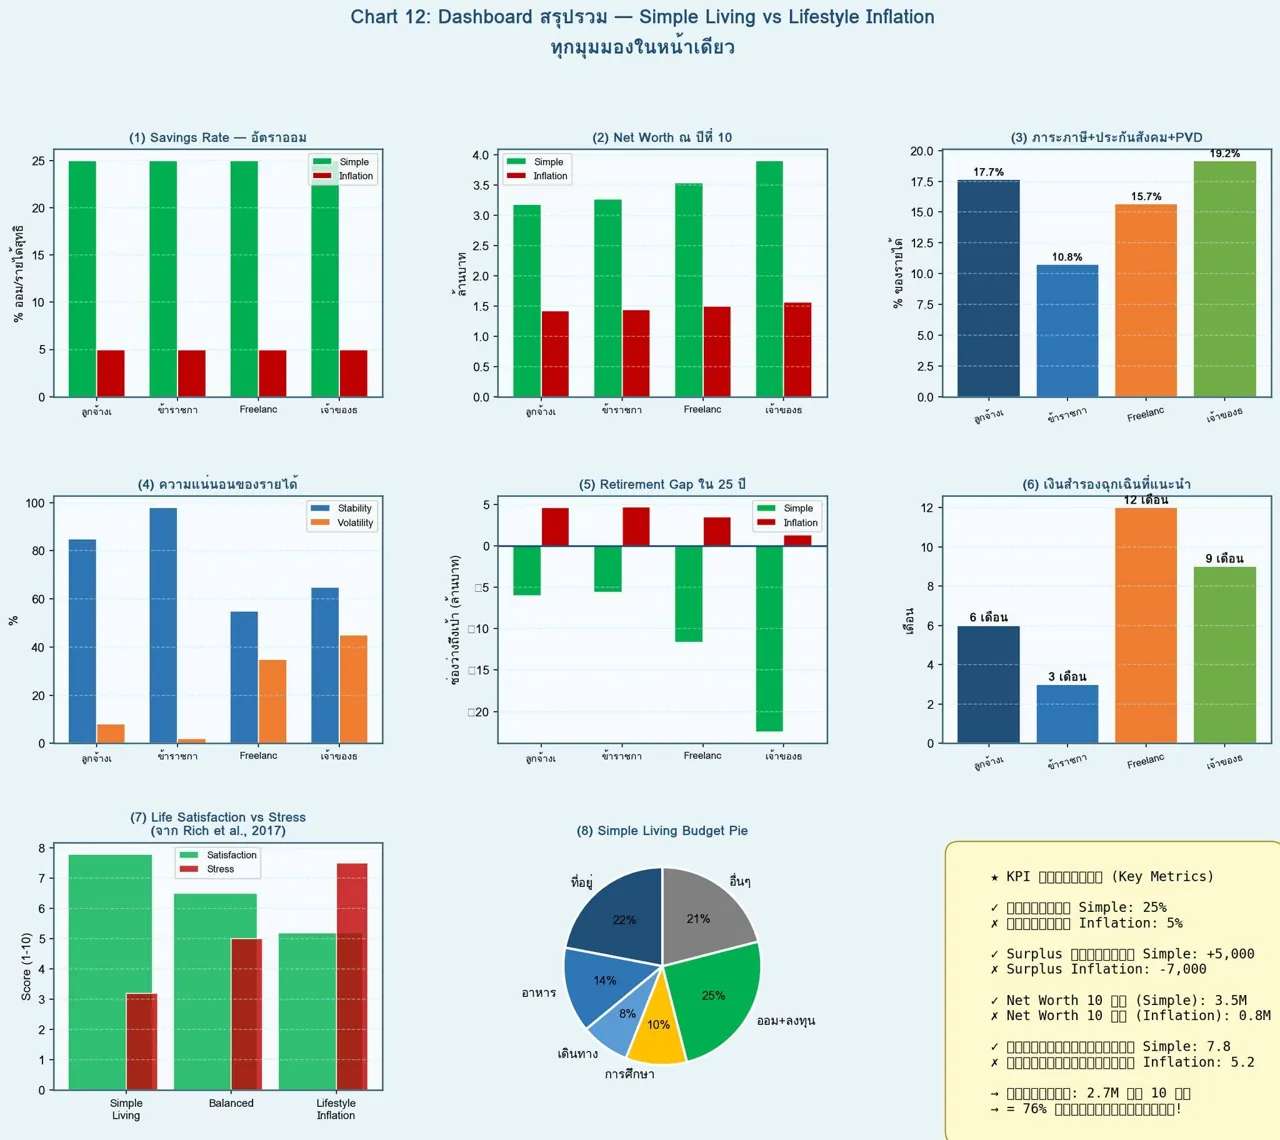
ภาพที่ 12 9 ตัวชี้วัดชีวิตการเงิน — Dashboard ที่ควรเช็คทุก 3 เดือน
"คนเราวัดไข้ทุกวัน แต่วัดสุขภาพการเงินปีละกี่ครั้ง? คำตอบส่วนใหญ่: 0 ครั้ง"
Dashboard คือ "สมุดสรุป" ของนักการเงิน มันบอกเราทุกอย่างในภาพเดียว ใช้ Chart นี้เป็น Template เช็คตัวเองทุก 3 เดือน
9 ตัวชี้วัดที่ต้องรู้
(1) Savings Rate — อัตราออม
เป้า: ≥ 25% ของรายได้สุทธิ ทุกอาชีพใน Simple Living มาตรฐานนี้ได้ ถ้าต่ำกว่า 15% = Red Flag
(2) Net Worth @10y — การเติบโตสินทรัพย์
Simple Living: 3.18-3.90 ล้าน Lifestyle Inflation: 1.42-1.57 ล้าน ช่องว่างใน 10 ปี = 1.76-2.33 ล้าน
(3) ภาระภาษี+ปกส.+PVD
ข้าราชการ ~11% ลูกจ้าง ~18% Freelance ~16% เจ้าของธุรกิจ ~19% ข้าราชการได้เปรียบเรื่องภาษี
(4) Income Volatility — ความผันผวน
ข้าราชการ SD 2% (แทบคงที่) ลูกจ้าง SD 8% Freelance SD 35% เจ้าของธุรกิจ SD 45% ยิ่งสูง = ยิ่งต้องมี buffer
(5) Retirement Gap
Simple Living: ทุกอาชีพ NW เกิน 10 ล้าน Lifestyle Inflation: ขาดอีก 4-6 ล้าน ถ้ารอนาน = ไม่พอปิดช่องว่าง
(6) Emergency Fund ที่แนะนำ
ข้าราชการ: 3 เดือน ลูกจ้าง: 6 เดือน เจ้าของธุรกิจ: 9 เดือน Freelance: 12 เดือน
(7) Life Satisfaction vs Stress
จากงานวิจัย Rich et al. (2017): Simple Living: Sat 7.8 | Stress 3.2 Balanced: Sat 6.5 | Stress 5.0 Inflation: Sat 5.2 | Stress 7.5
ใช้แบบ Inflation เครียดกว่า ไม่มีความสุขมากกว่า
(
Simple Living Budget Pie
ลำดับที่ถูกต้อง: 1. ออม+ลงทุน 25% (ก้อนใหญ่สุด) 2. ที่อยู่อาศัย 22% 3. อาหาร 14% 4. การศึกษาลูก 10% 5. อื่น ๆ 29% "Pay Yourself First"
(9) KPI ที่ต้องจำ
★ ช่องว่าง 10 ปี = 2.7 ล้านบาท นี่คือ "ราคาของการอยู่เพลินกับรายจ่าย"
วิธีใช้ Dashboard อย่างมีประสิทธิภาพ
Step 1: ตั้ง Google Calendar เตือน ทุก 3 เดือน: "Review Financial Dashboard" Step 2: สร้าง Excel ของตัวเอง ใช้ 9 ตัวชี้วัดนี้เป็น template Step 3: เช็คเทรนด์ "ฉันเคลื่อนไปในทิศทางไหน?" ถ้ามี 2-3 ตัวแย่ลง = ถึงเวลาทบทวน
Template Dashboard ส่วนตัว
Copy ไปใช้ได้เลย — เปิด Excel ทำ 10 ช่องนี้:
ช่อง 1: Net Worth วันนี้ (ทรัพย์สิน - หนี้สิน)
ช่อง 2: Savings Rate (ออมเดือนนี้ ÷ รายได้สุทธิ × 100)
ช่อง 3: Runway (เงินสำรอง ÷ ค่าใช้จ่ายต่อเดือน)
ช่อง 4: Debt-to-Income Ratio (หนี้ทั้งหมด ÷ รายได้ปี)
ช่อง 5: Investment Rate (เงินลงทุน ÷ รายได้สุทธิ)
ช่อง 6: Insurance Coverage (ทุนประกัน ÷ Net Worth ที่จำเป็น)
ช่อง 7: Housing Cost % (ค่าบ้าน/เช่า ÷ รายได้สุทธิ)
ช่อง 8: Transport Cost % (ค่ารถ+น้ำมัน ÷ รายได้สุทธิ)
ช่อง 9: Entertainment % (บันเทิง+ช้อปปิ้ง ÷ รายได้สุทธิ)
ช่อง 10: Children Cost % (ค่าเลี้ยงลูก ÷ รายได้สุทธิ)
Benchmark ที่ควรจำ
Savings Rate ≥ 25%
Runway ≥ 6 เดือน
Debt-to-Income ≤ 36%
Investment Rate ≥ 15%
Housing ≤ 25-28%
Transport ≤ 10-15%
Entertainment ≤ 5-8%
Children Cost ≤ 15% (รวมทุกลูก)
คำถามที่ต้องถามทุก 3 เดือน
1. Net Worth โตขึ้นไหม? 2. หนี้ลดลงไหม? 3. Runway ยาวขึ้นไหม? 4. Savings Rate รักษาไว้ได้ไหม? 5. มีพฤติกรรมอะไรเบี่ยงเบนจากเป้าหมายไหม?
ตั้ง Milestone ให้ชีวิต
Milestone 1 (6 เดือน): Emergency Fund 6 เดือน Milestone 2 (1 ปี): Net Worth > 1 ล้าน Milestone 3 (3 ปี): ลงทุน SSF/RMF เต็มสิทธิ Milestone 4 (5 ปี): Net Worth > 3 ล้าน Milestone 5 (10 ปี): Net Worth > 7 ล้าน Milestone 6 (25 ปี): พร้อมเกษียณ Net Worth > 10 ล้าน
ปิดท้าย: คำถามเปลี่ยนชีวิต
"ถ้าวันนี้ฉันตาย เงินที่เหลือพอเลี้ยงครอบครัวได้กี่ปี?" "ถ้าวันนี้ฉันตกงาน ฉันจะอยู่ได้กี่เดือน?" "ถ้าพรุ่งนี้ฉันเกษียณ เงินที่มีพอใช้กี่ปี?"
ถ้าตอบ 3 ข้อนี้ไม่ได้อย่างมั่นใจ = ถึงเวลาสร้าง Dashboard ของคุณ