คนรวย vs คนทั่วไป
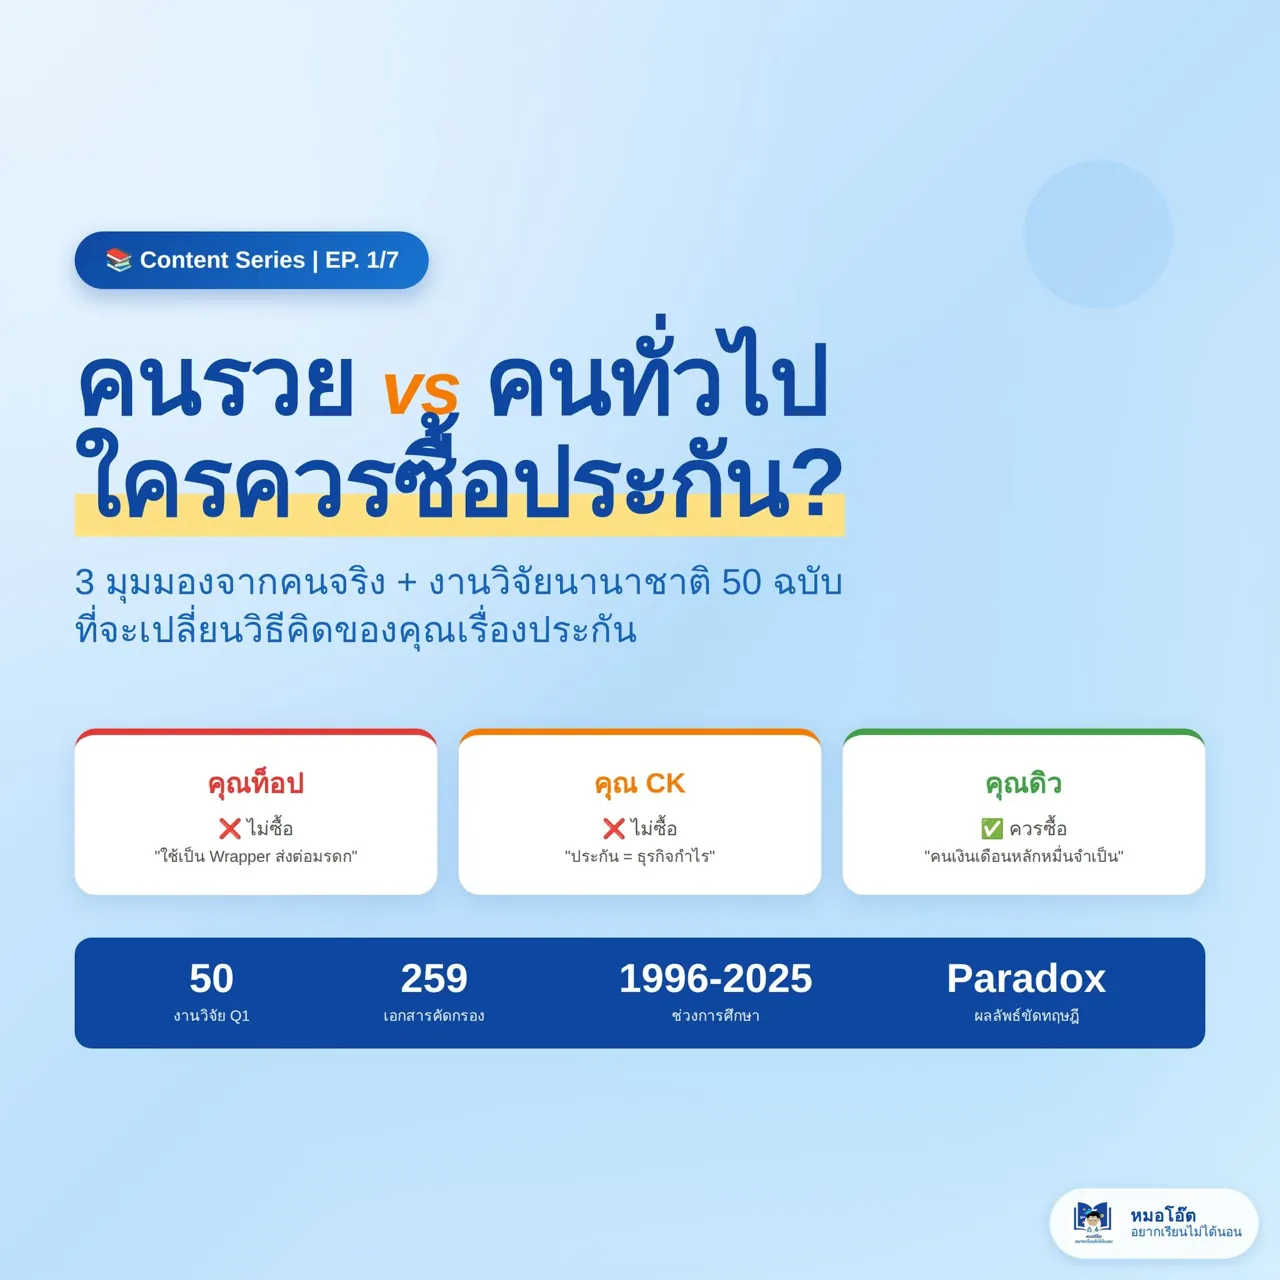
ใครควรซื้อประกัน?
3 มุมมอง
ภาพที่ 1/7 ภาพรวมซีรีส์
"คนรวยซื้อประกันเยอะกว่าคนทั่วไป — ขัดกับทฤษฎีเศรษฐศาสตร์ที่เรียนมาทั้งชีวิต"
ในวงสนทนาหนึ่ง ผมได้ยินคน 3 คนถกกันเรื่องประกัน — และพบว่าทั้ง 3 คนถูกหมด ในบริบทของตัวเอง
คุณท็อป (HNW): "ไม่ซื้อเพราะไม่จำเป็น — ใช้เป็น Wrapper ส่งต่อมรดก"
คุณ CK: "ไม่ซื้อเพราะประกันคือธุรกิจแสวงกำไร หมุนเงินคนนึงไปจ่ายอีกคน"
คุณดิว: "คนเงินเดือนหลักหมื่นต้องซื้อ เพราะเกิดอะไรขึ้นเงินออมเดือนละพันจะไม่พอ"
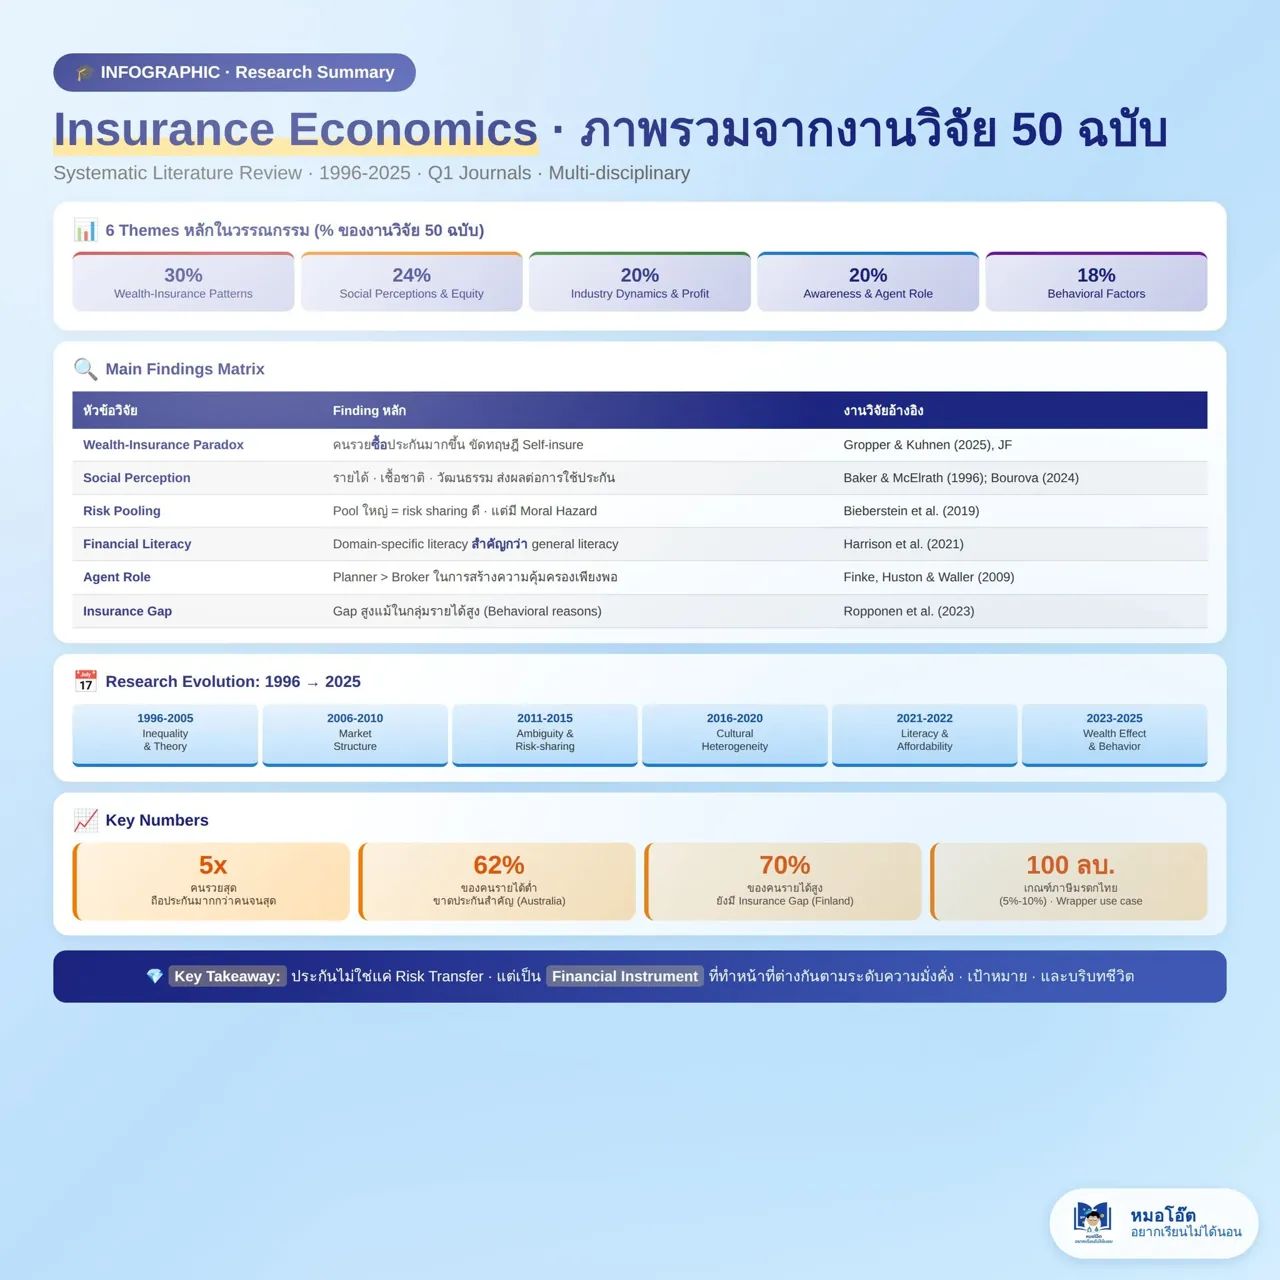
ผมเลยไปขุดงานวิจัยระดับ Q1 หลายฉบับ (Journal of Finance, Journal of Risk and Insurance, JFEA ฯลฯ) ช่วงปี 1996-2025 เพื่อหาคำตอบว่า — ใครถูก? ใครผิด?
สิ่งที่งานวิจัยพบ ตรงกับที่คุณท็อปและคุณ CK พูด แต่ในคนละบริบทกัน และก็ตรงกับที่คุณดิวพูด สำหรับคนที่ควรเป็นกลุ่มเป้าหมายจริงๆ ของประกัน
ใน 7 โพสต์ต่อจากนี้ ผมจะเล่าให้ฟังทีละมุม พร้อมตัวเลขจากงานวิจัยจริง — แล้วปิดด้วย Decision Framework ที่จะช่วยคุณตัดสินใจได้ด้วยตัวเอง
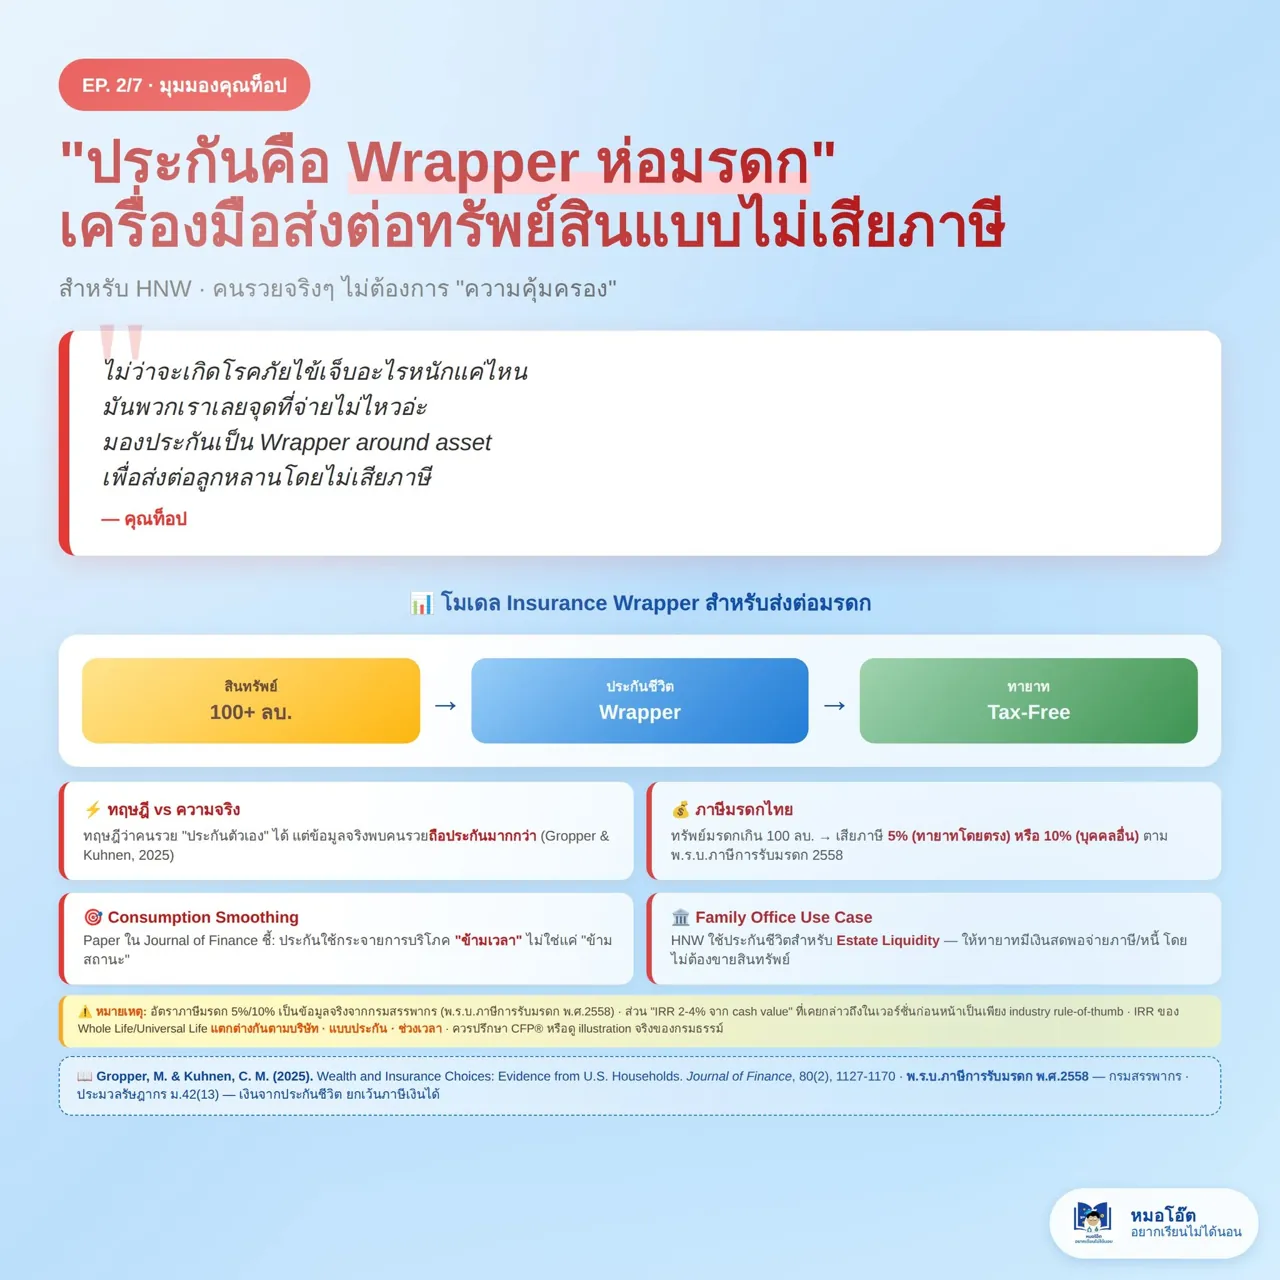
ภาพที่ 2/7 · มุมมองคุณท็อป · HNW Wrapper Theory
"ผมไม่ซื้อประกันสุขภาพ — เพราะต่อให้เป็นโรคร้ายแรงที่สุด ผมก็จ่ายไหว"
ฟังดูเหมือนคนอวดรวย แต่ถ้ามองเชิงเศรษฐศาสตร์ — "คุณท็อป" ใช้ประกันแบบที่คนส่วนใหญ่ไม่เคยคิด
มุมมองของคุณท็อปน่าสนใจมาก เพราะท่านมองประกันเป็น "เครื่องมือส่งต่อมรดก" ไม่ใช่ "ตาข่ายความคุ้มครอง"
"ไม่ว่าจะเกิดโรคภัยไข้เจ็บอะไรหนักแค่ไหน มันพวกเราเลยจุดที่จ่ายไม่ไหวอ่ะ มองประกันเป็น Wrapper around asset เพื่อส่งต่อลูกหลานโดยไม่เสียภาษี"
— คุณท็อป
ทำไมเรียก "Wrapper"?
ลองคิดว่าทรัพย์สินเกิน 100 ล้านบาท ถ้าส่งต่อตรงๆ:
• ทายาทโดยตรง (บุพการี/ผู้สืบสันดาน) → เสียภาษี 5% ของส่วนที่เกิน 100 ลบ.
• บุคคลอื่น (พี่น้อง เพื่อน ฯลฯ) → เสียภาษี 10% ของส่วนที่เกิน 100 ลบ.
• อ้างอิง: พ.ร.บ.ภาษีการรับมรดก พ.ศ. 2558 · ข้อมูลจากกรมสรรพากร
แต่ถ้า "ห่อ" ด้วยประกันชีวิต → ทุนประกันที่ทายาทได้รับเป็น death benefit = ยกเว้นภาษีเงินได้ (ประมวลรัษฎากร ม.42(13)) → ช่วยให้ทายาทมีเงินสด (liquidity) จ่ายภาษีมรดกและหนี้โดยไม่ต้องขายสินทรัพย์
งานวิจัยสนับสนุน
Gropper & Kuhnen (2025) — Journal of Finance — ใช้ข้อมูลการบริหารจากสถาบันการเงินขนาดใหญ่:
• Sample: 63,000 คน · 2.5 ล้าน person-month observations · 2015-2019
• ทุก $1 ที่ financial wealth เพิ่มขึ้น → life insurance coverage limit เพิ่ม 68 cents
• ทุก $1 ที่ financial wealth เพิ่มขึ้น → homeowners coverage limit เพิ่ม $2.25
• Positive correlation ระหว่าง wealth กับ insurance "ยังคงอยู่" แม้ควบคุม: risk preferences, pricing, background risk, legal risk, liquidity constraints, financial literacy
• Paper สรุปว่าผลลัพธ์สนับสนุนทฤษฎีที่มองประกันเป็น "consumption smoothing across time" มากกว่าแค่ "across states of the world"
แต่มีข้อควรระวัง!
• Wrapper strategy ใช้ได้ผลกับคนที่มีทรัพย์สินเกินเกณฑ์ภาษีมรดก (100 ลบ.) เป็นหลัก
• ต้องวางแผนกับที่ปรึกษา (CFP®, Tax Lawyer, Estate Planner) ร่วมกัน — ไม่ใช่ซื้อเอง
• IRR ที่ได้จริงจาก cash value ในประกันชีวิต Whole Life/Universal Life แตกต่างกันตามบริษัท แบบประกัน และช่วงเวลาที่ซื้อ — ต้องดู illustration จริง
• ไม่เหมาะกับคนที่มีสินทรัพย์น้อยกว่าเกณฑ์ภาษี เพราะ "over-insured" ไม่สร้างประโยชน์เพิ่ม
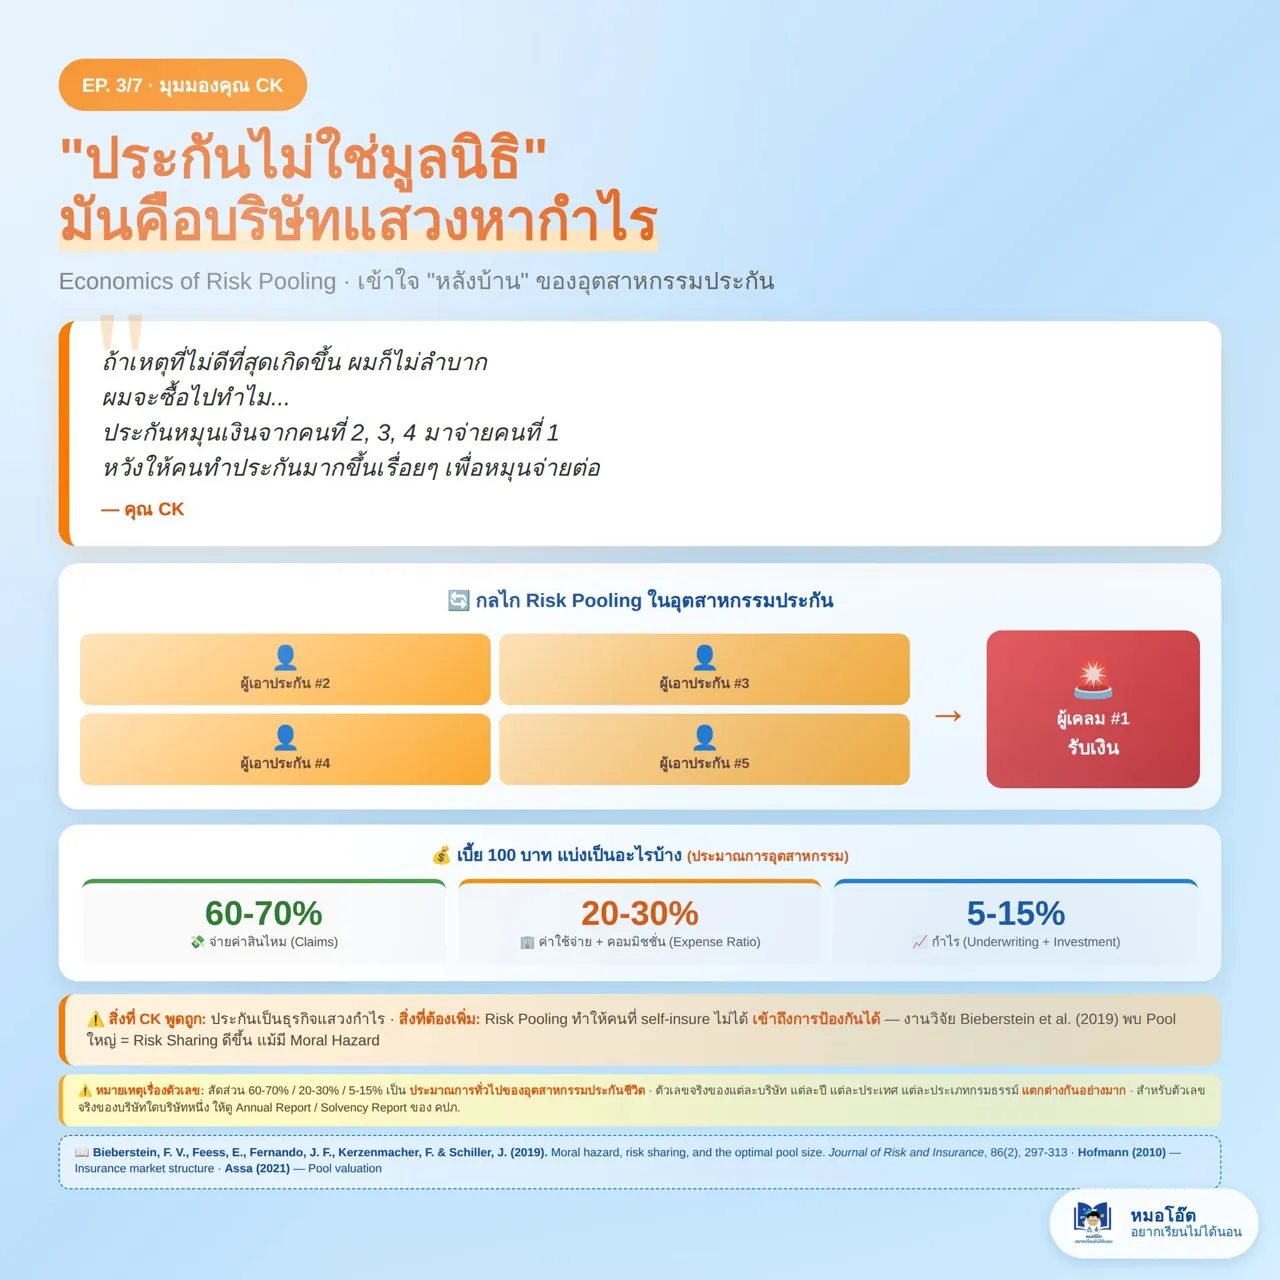
ภาพที่ 3/7 · มุมมองคุณ CK · Economics of Risk Pooling
"ประกันไม่ใช่มูลนิธิ — มันคือบริษัทที่เอาเงินคุณมาหมุนจ่ายคนอื่น แล้วเก็บค่าต๋ง"
คำพูดนี้ของคุณ CK โหดมาก แต่ในเชิงเศรษฐศาสตร์ — ก็ไม่ผิด
คุณ CK มองประกันด้วยสายตานักธุรกิจแบบเย็นชา:
"ถ้าเหตุที่ไม่ดีที่สุดเกิดขึ้น ผมก็ไม่ลำบาก ผมจะซื้อไปทำไม ประกันหมุนเงินจากคนที่ 2, 3, 4 มาจ่ายคนที่ 1 หวังให้คนมาทำประกันมากขึ้นเรื่อยๆ เพื่อหมุนจ่ายต่อ"
— คุณ CK
CK พูดถูกไหม?
ในเชิงกลไก ประกันเป็นธุรกิจแสวงกำไรที่ใช้หลัก Risk Pooling จริง — สำหรับประกันชีวิตโดยประมาณ:
• 60-70% — จ่ายเป็นค่าสินไหม (Claims paid to policyholders)
• 20-30% — ค่าใช้จ่ายดำเนินงาน + คอมมิชชั่นตัวแทน (Expense Ratio)
• 5-15% — กำไรบริษัท (Underwriting Profit + Investment Income)
แต่งานวิจัยยังบอกว่า...
Bieberstein, F. V., Feess, E., Fernando, J. F., Kerzenmacher, F. & Schiller, J. (2019) — Journal of Risk and Insurance, 86(2), 297-313:
• ศึกษา optimal size ของ risk pools ภายใต้ moral hazard
• พบว่า: ยิ่ง pool ใหญ่ → risk sharing ดีขึ้น (benefit from diversifying the risk) แม้ effective share ของการแบกรับความเสี่ยงของตัวเองจะเพิ่มขึ้นตามขนาด pool
• สรุป: ในโลกที่ไม่มี transaction costs → optimal pool size = infinity
• ในโลกจริง: transaction costs และ enforcement จำกัด optimal size
Hofmann (2010) — วิเคราะห์ Insurance market structure (monopoly vs competition):
• Monopoly insurers เพิ่มประสิทธิภาพเบี้ยให้สอดคล้องกับความเสี่ยงมากกว่า
• Competition มีผลต่อ risk-reduction incentives ของผู้บริโภค
สรุป: คุณ CK ถูก — สำหรับคนที่มีเงินออมพอ
ถ้าคุณมีเงินออม liquid > 20-30 เท่าของค่าใช้จ่ายปี + ทรัพย์สินอื่นเพียงพอ → self-insure ได้
ถ้าคุณไม่ใช่ — การจ่าย 20-30% "ค่าต๋ง" ให้บริษัทประกัน = ราคาของการเข้าถึง risk pool ที่ self-insurance ให้ไม่ได้
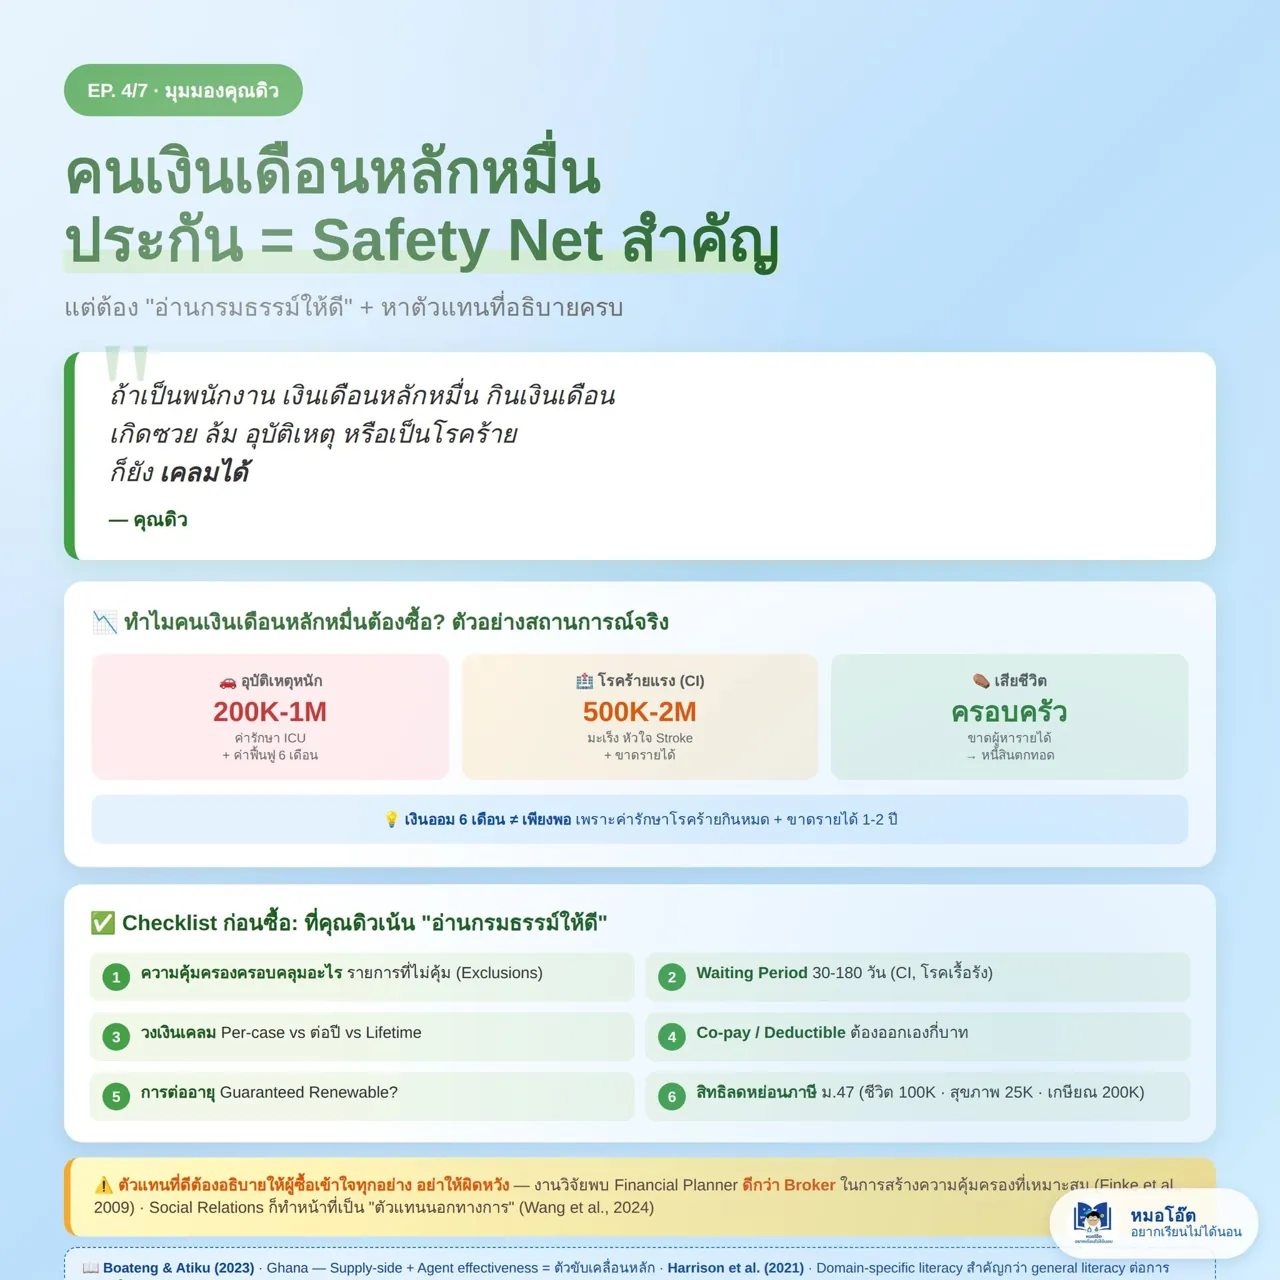
ภาพที่ 4/7 · มุมมองคุณดิว · Safety Net สำหรับคนทั่วไป
"คุณมีเงินออม 6 เดือน? ดี — แต่ยังไม่พอ"
เพราะมะเร็งระยะ 3 ค่ารักษา 2 ปี = 1.5-3 ล้านบาท + ขาดรายได้อีก 2 ปี = 2-4 ลบ. รวมแล้วเงินออม 6 เดือนหมดก่อน 3 เดือนแรก
คุณดิวสรุปมุมคนทั่วไปได้ดีที่สุด:
"ถ้าเป็นพนักงาน เงินเดือนหลักหมื่น กินเงินเดือน เกิดซวย ล้ม อุบัติเหตุ หรือเป็นโรคร้าย ก็ยังเคลมได้"
— คุณดิว
ทำไมคนเงินเดือนหลักหมื่นต้องซื้อ?
ตัวอย่างสถานการณ์จริงที่เกิดได้ (ประมาณการค่าใช้จ่ายในไทย):
•
อุบัติเหตุหนัก ICU 1 เดือน + ฟื้นฟู 6 เดือน = 200,000-1,000,000 บาท
•
โรคร้าย (CI) มะเร็ง หัวใจ Stroke: ค่ารักษา+ขาดรายได้ = 500,000-2,000,000 บาท
•
เสียชีวิต: ครอบครัวขาดผู้หารายได้ + หนี้สินตกทอด
Checklist 6 ข้อก่อนซื้อ
คุณดิวบอกว่า "ต้องอ่านกรมธรรม์ให้ดี ว่าสิ่งที่คาดหวังมันครอบคลุมหรือไม่" — ผมสรุปเป็น checklist ไว้ให้:
• 1. ความคุ้มครองครอบคลุมอะไร + รายการที่ไม่คุ้ม (Exclusions)
• 2. Waiting Period กี่วัน (30-180 วัน สำหรับ CI, โรคเรื้อรัง)
• 3. วงเงินเคลม — Per-case / ต่อปี / Lifetime
• 4. Co-pay / Deductible — ต้องออกเองกี่บาท
• 5. การต่ออายุ — Guaranteed Renewable หรือไม่
• 6. สิทธิลดหย่อนภาษี ม.47: ประกันชีวิต 100,000 · สุขภาพ 25,000 · บำนาญ 200,000 (รวมทั้งหมดไม่เกิน 500,000)
ตัวแทนที่ดีสำคัญมาก
คุณดิวเน้นว่า "ตัวแทนที่ดีต้องอธิบายให้ผู้ซื้อเข้าใจทุกอย่าง อย่าให้ผิดหวัง"
งานวิจัยสนับสนุน:
• Boateng & Atiku (2023) — Cogent Business & Management — ตัวแทนที่มีประสิทธิภาพเสริมการใช้ประกันอย่างมีนัยสำคัญ
• Finke, M. S., Huston, S. J., & Waller, W. (2009) — Financial Services Review, 18(2), 177-193 — Planner ดีกว่า Broker ในการสร้างความคุ้มครองเพียงพอ
• Harrison, Morsink & Schneider (2021) — Geneva Risk and Insurance Review — Domain-specific literacy สำคัญกว่า general literacy
• Wang et al. (2024) — Applied Economics — Social Relations ทำหน้าที่เป็น "ตัวแทนนอกทางการ"
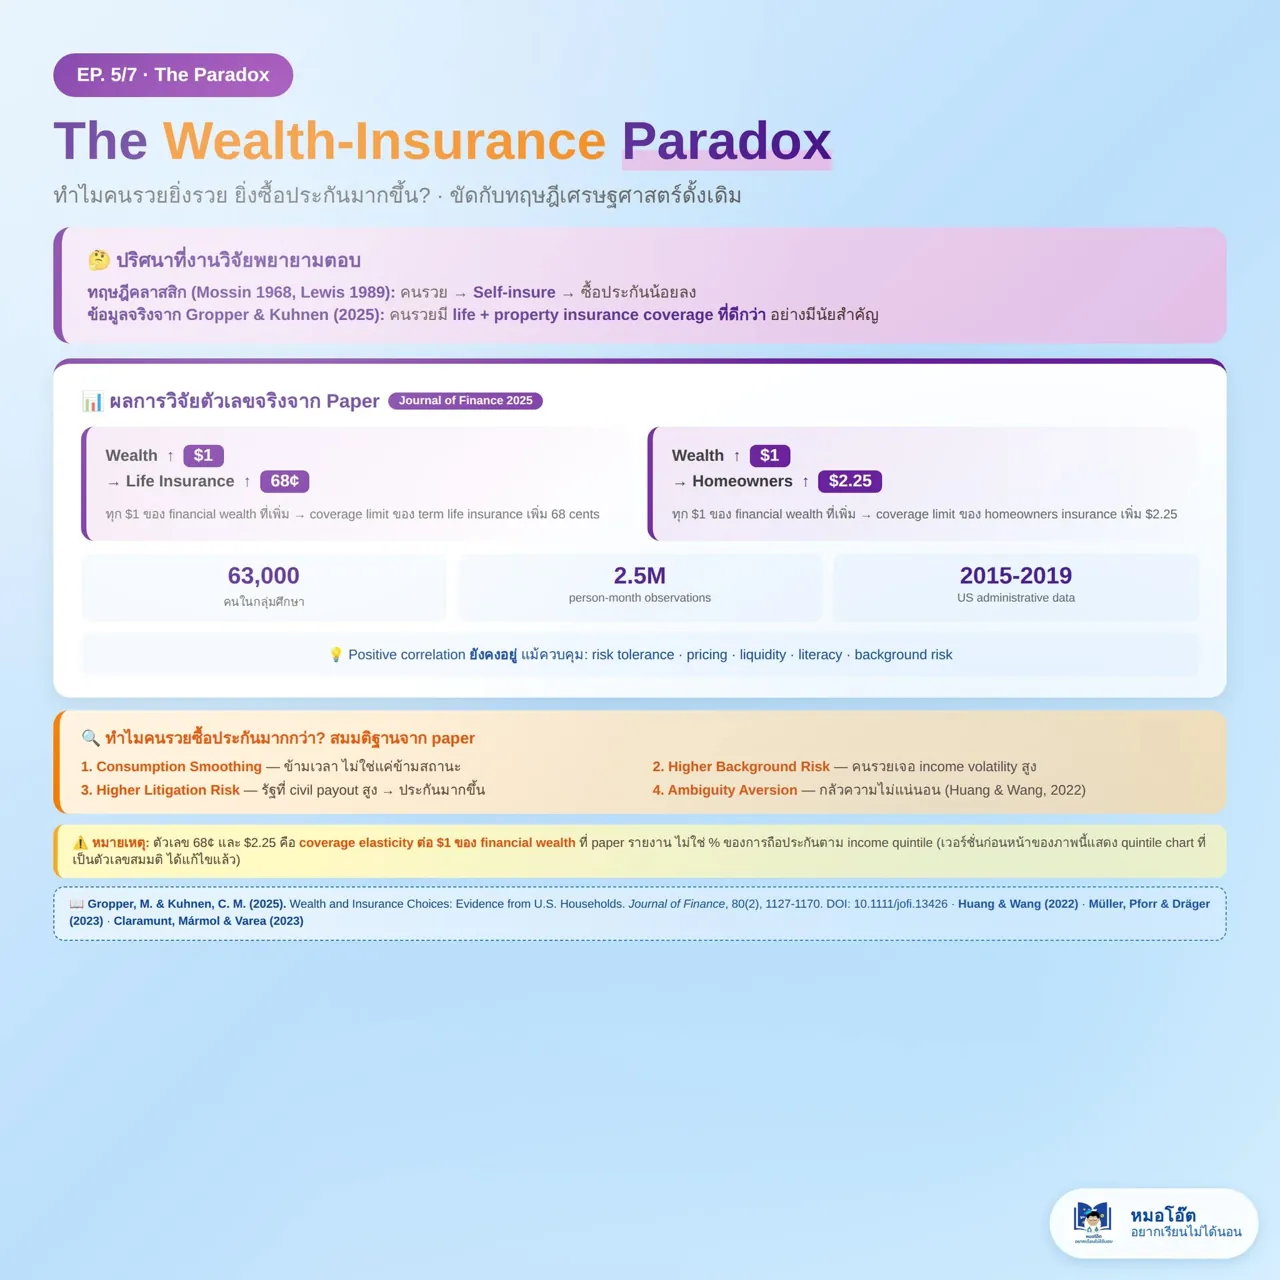
ภาพที่ 5/7 · The Wealth-Insurance Paradox
ทฤษฎีเศรษฐศาสตร์ (Mossin 1968, Lewis 1989) สอนว่า: "คนรวยควรประกันตัวเอง — ไม่ต้องซื้อประกัน"
ข้อมูลจริงจาก Journal of Finance 2025 สอนว่า: "คนรวย ถือ life + property insurance coverage ที่ดีกว่าคนทั่วไปอย่างมีนัยสำคัญ"
นี่คือ "The Wealth-Insurance Paradox" ที่ Gropper & Kuhnen (2025) ทุ่มเทวิเคราะห์
ตัวเลขสำคัญจาก paper จริง (Gropper & Kuhnen, 2025, Journal of Finance):
• ทุก $1 ของ financial wealth ที่เพิ่มขึ้น → term life insurance coverage limit เพิ่มขึ้น 68 cents
• ทุก $1 ของ financial wealth ที่เพิ่มขึ้น → homeowners insurance coverage limit เพิ่มขึ้น $2.25
• Sample size: 63,000 individuals · 2,500,000 person-month observations · ปี 2015-2019
• ข้อมูลเป็น administrative records จากสถาบันการเงินขนาดใหญ่ในสหรัฐ (ไม่ใช่ survey)
Paper ทดสอบอะไรบ้าง?
Gropper & Kuhnen (2025) ไม่ได้แค่รายงานว่า "คนรวยถือประกันมากกว่า" — paper ทดสอบว่าสาเหตุคืออะไร โดยควบคุมตัวแปรที่อาจเป็น alternative explanations:
• ทดสอบ: Risk preferences แตกต่างกันตาม wealth หรือไม่? → คนรวย risk tolerance สูงกว่า (จากการจัดสรร risky vs riskless assets) — สนับสนุน diminishing risk aversion แต่ไม่อธิบาย positive correlation
• ทดสอบ: คนรวยได้ราคาเบี้ยต่อ coverage ที่ดีกว่าหรือไม่? → ผลคือ คนรวยจ่ายเบี้ยต่อ $1 coverage "สูงกว่า" (อาจเพราะต้องการ coverage ใน states มากกว่า)
• ทดสอบ: Background risk (income/consumption volatility) → คนรวยเจอ volatility สูงกว่า → ใช้ประกันจัดการ
• ทดสอบ: Litigation risk → positive wealth-property insurance relationship เพิ่มขึ้นในรัฐที่ expected civil lawsuit payouts สูง
• ทดสอบ: Liquidity constraints, Financial literacy, Employer benefits → อธิบายได้เพียง "small fraction"
Paper สรุปว่า
Positive wealth-insurance correlation "ยังคงอยู่" หลังควบคุมทุกตัวแปร — สนับสนุนทฤษฎีที่มองประกันเป็น:
• Consumption smoothing tool "ข้ามเวลา" (across time) ไม่ใช่แค่ "ข้ามสถานะของโลก" (across states of world)
• คนรวยอาจกังวลการรักษาระดับการบริโภค/มาตรฐานชีวิตของตัวเองและครอบครัวในระยะยาวมากกว่า
งานวิจัยเกี่ยวข้องที่สนับสนุน
• Huang & Wang (2022) — คนรวยมี Ambiguity aversion (กลัวความไม่แน่นอน) สูง → ซื้อประกันแม้ probability ต่ำแต่ impact สูง
• Müller, Pforr & Dräger (2023) — Wealth stratification and insurance function: บทบาทประกันเปลี่ยนไปตามชั้นความมั่งคั่ง
• Claramunt, Mármol & Varea (2023) — การวิเคราะห์ด้วย CRRA utility function
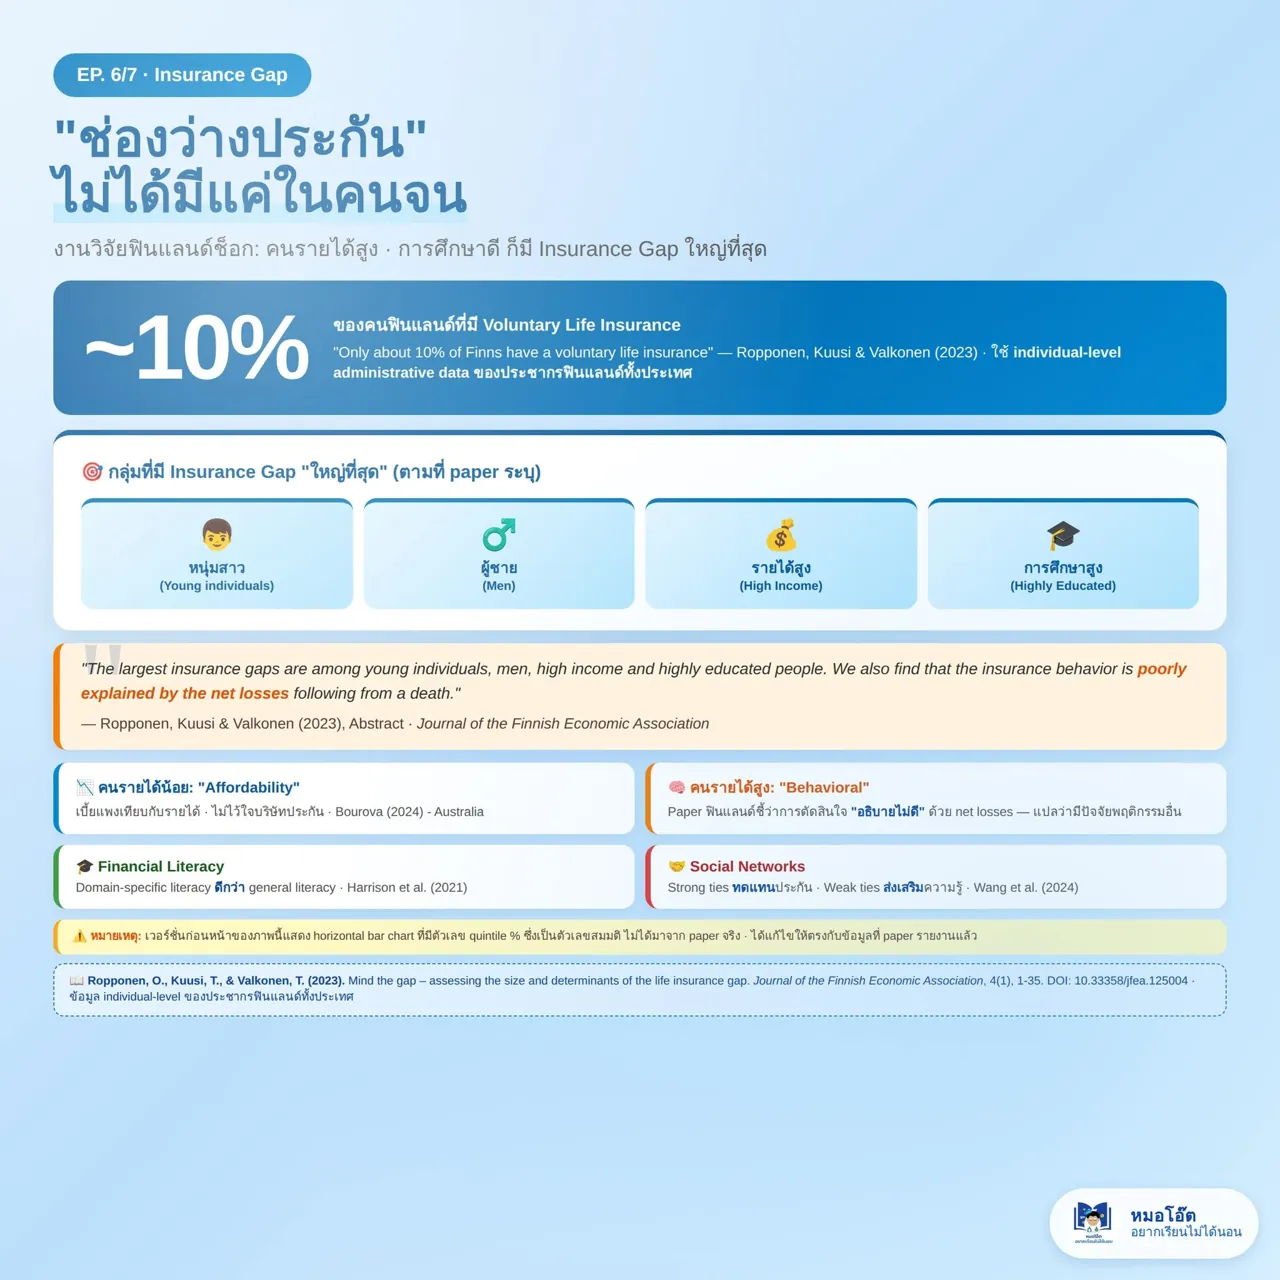
ภาพที่ 6/7 · Insurance Gap ไม่ได้มีแค่ในคนจน
ถ้าคุณคิดว่า "ฉันเรียนสูง เงินเดือนเยอะ ฉันไม่ขาดประกัน" — งานวิจัยฟินแลนด์ใช้ข้อมูลประชากรทั้งประเทศจะทำให้คุณคิดใหม่
Ropponen, O., Kuusi, T., & Valkonen, T. (2023) — "Mind the gap – assessing the size and determinants of the life insurance gap" — ตีพิมพ์ใน Journal of the Finnish Economic Association, Vol. 4, No. 1
ข้อค้นพบหลัก (Direct quote จาก abstract)
"Only about 10% of Finns have a voluntary life insurance, and that they are concentrated on married people, people of working age and with higher income."
กลุ่มที่มี Insurance Gap ใหญ่ที่สุด
จาก abstract (direct quote):
"The largest insurance gaps are among young individuals, men, high income and highly educated people. We also find that the insurance behavior is poorly explained by the net losses following from a death."
แปลว่า 4 กลุ่มนี้มี gap ใหญ่สุด:
•
หนุ่มสาว (Young individuals)
•
ผู้ชาย (Men)
•
รายได้สูง (High income)
•
การศึกษาสูง (Highly educated)
ทำไมคนรายได้สูง/การศึกษาดี ถึงยัง Gap?
Paper ระบุว่า insurance behavior "poorly explained by net losses" — แปลว่าไม่ได้ขึ้นกับแค่ความเสี่ยงทางการเงิน มีปัจจัยพฤติกรรมอื่น:
1. Overconfidence (มั่นใจเกินเหตุ)
คนมั่นใจว่า "ฉันไม่ตายง่ายๆ" หรือ "มีเงินออมพอ" — แต่มะเร็งไม่เลือกรายได้
2. Intention-Action Gap
Rey-Ares, Fernández-López & Castro-González (2023) พบว่า Planning horizon และ Self-control ส่งผลต่อการตัดสินใจ — รู้ว่าควรซื้อ แต่ procrastinate
3. Complexity Avoidance
กรมธรรม์ซับซ้อน — ยิ่งคนฉลาด ยิ่งเห็นว่าซับซ้อน → ยิ่งเลื่อน
4. "Enough" Heuristic
มีประกันบริษัทให้ → คิดว่าพอแล้ว (แต่บริษัทให้แค่ 3-10 เท่าเงินเดือน ไม่พอสำหรับ HLV ที่ควรเป็น 10-20 เท่า)
งานวิจัยเกี่ยวข้อง
• Bourova, Ramsay & Ali (2024) — Australia: Affordability + Trust เป็นปัจจัยหลักของคนรายได้น้อย (ต่างจากฟินแลนด์ที่เน้น high-income gap)
• Harrison, Morsink & Schneider (2021) — Domain-specific literacy สำคัญกว่า general literacy
• Wang et al. (2024) — Strong ties ทดแทนประกัน · Weak ties ส่งเสริมความรู้
บทเรียน
Insurance Gap ไม่ใช่ปัญหาของคนจนเท่านั้น — เป็นปัญหา "พฤติกรรม" ที่กระทบทุกคน
ถ้าคุณมีรายได้สูง คำถามไม่ใช่ "มีประกันหรือยัง" แต่เป็น "มีพอมั้ย" และ "ครอบคลุมอะไรบ้าง"
ภาพที่ 7/7 · สรุป Decision Framework
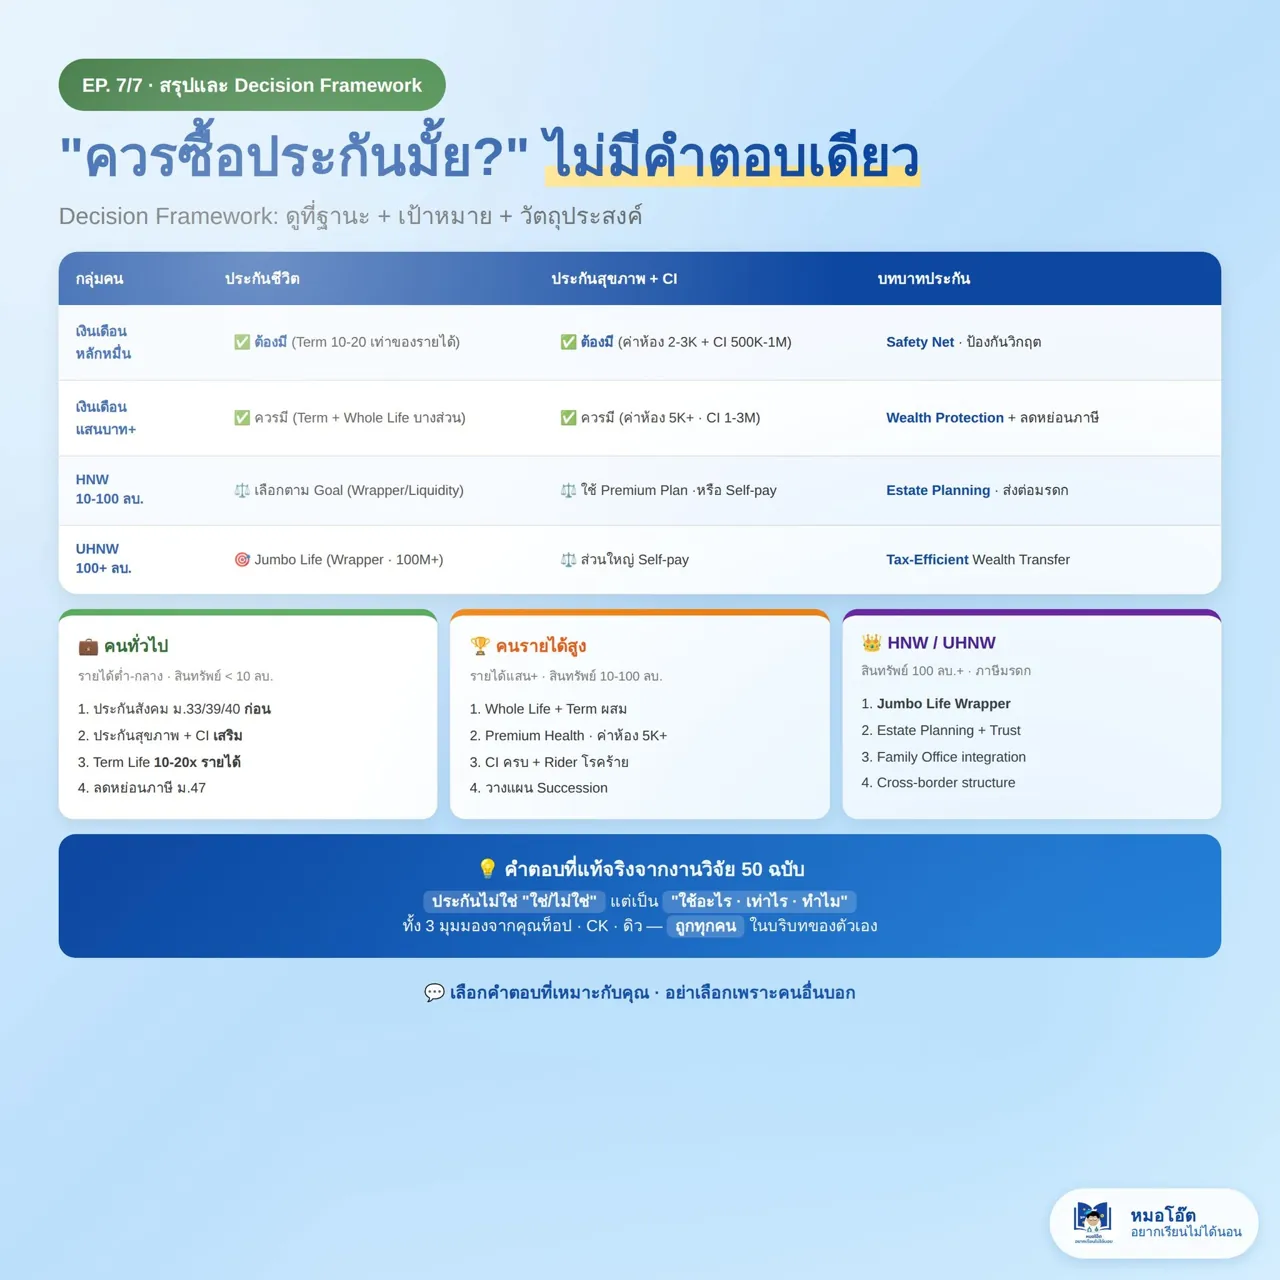
"ควรซื้อประกันมั้ย?" — ถ้าใครตอบแบบฟันธงทีเดียว เหมือนใส่เสื้อไซส์เดียวให้ทุกคน
คำตอบจริงๆ จากงานวิจัย คือ: "ขึ้นอยู่กับ ฐานะ + เป้าหมาย + บริบท"
Action Plan ตามกลุ่ม
คนทั่วไป (รายได้ต่ำ-กลาง · สินทรัพย์ < 10 ลบ.)
• 1. ประกันสังคม ม.33/39/40 ก่อน (เป็น base layer)
• 2. ประกันสุขภาพ + CI เสริม (fill gap ของประกันสังคม)
• 3. Term Life 10-20 เท่าของรายได้ปี
• 4. ลดหย่อนภาษี ม.47 (ชีวิต 100K · สุขภาพ 25K)
คนรายได้สูง (รายได้แสน+ · สินทรัพย์ 10-100 ลบ.)
• 1. Whole Life + Term ผสม (80/20 rule: 80% term + 20% cash value)
• 2. Premium Health · ค่าห้อง 5K+ · CI ครบวงจร
• 3. CI ครบ + Rider โรคร้าย
• 4. วางแผน Succession (ทำพินัยกรรม + ตั้งผู้รับประโยชน์)
HNW / UHNW (สินทรัพย์ 100 ลบ.+ · ภาษีมรดก)
• 1. Jumbo Life Wrapper (Tax-efficient transfer)
• 2. Estate Planning + Trust structure
• 3. Family Office integration
• 4. Cross-border structure (ถ้ามีทรัพย์สินนานาชาติ)
สรุปบทเรียนจากงานวิจัย
ประกันไม่ใช่ "ใช่/ไม่ใช่" — แต่เป็น "ใช้อะไร · เท่าไร · ทำไม"
ทั้ง 3 มุมมองของคุณท็อป คุณ CK และคุณดิว — ถูกทุกคนในบริบทของตัวเอง
สิ่งสำคัญคือ รู้ว่าคุณอยู่บริบทไหน แล้วเลือกให้เหมาะสม
อยากเรียนไม่ได้นอน