ความท้าทายที่ CFP เผชิญในการเก็บค่าธรรมเนียม
Challenges Faced by CFP in Collecting Fees
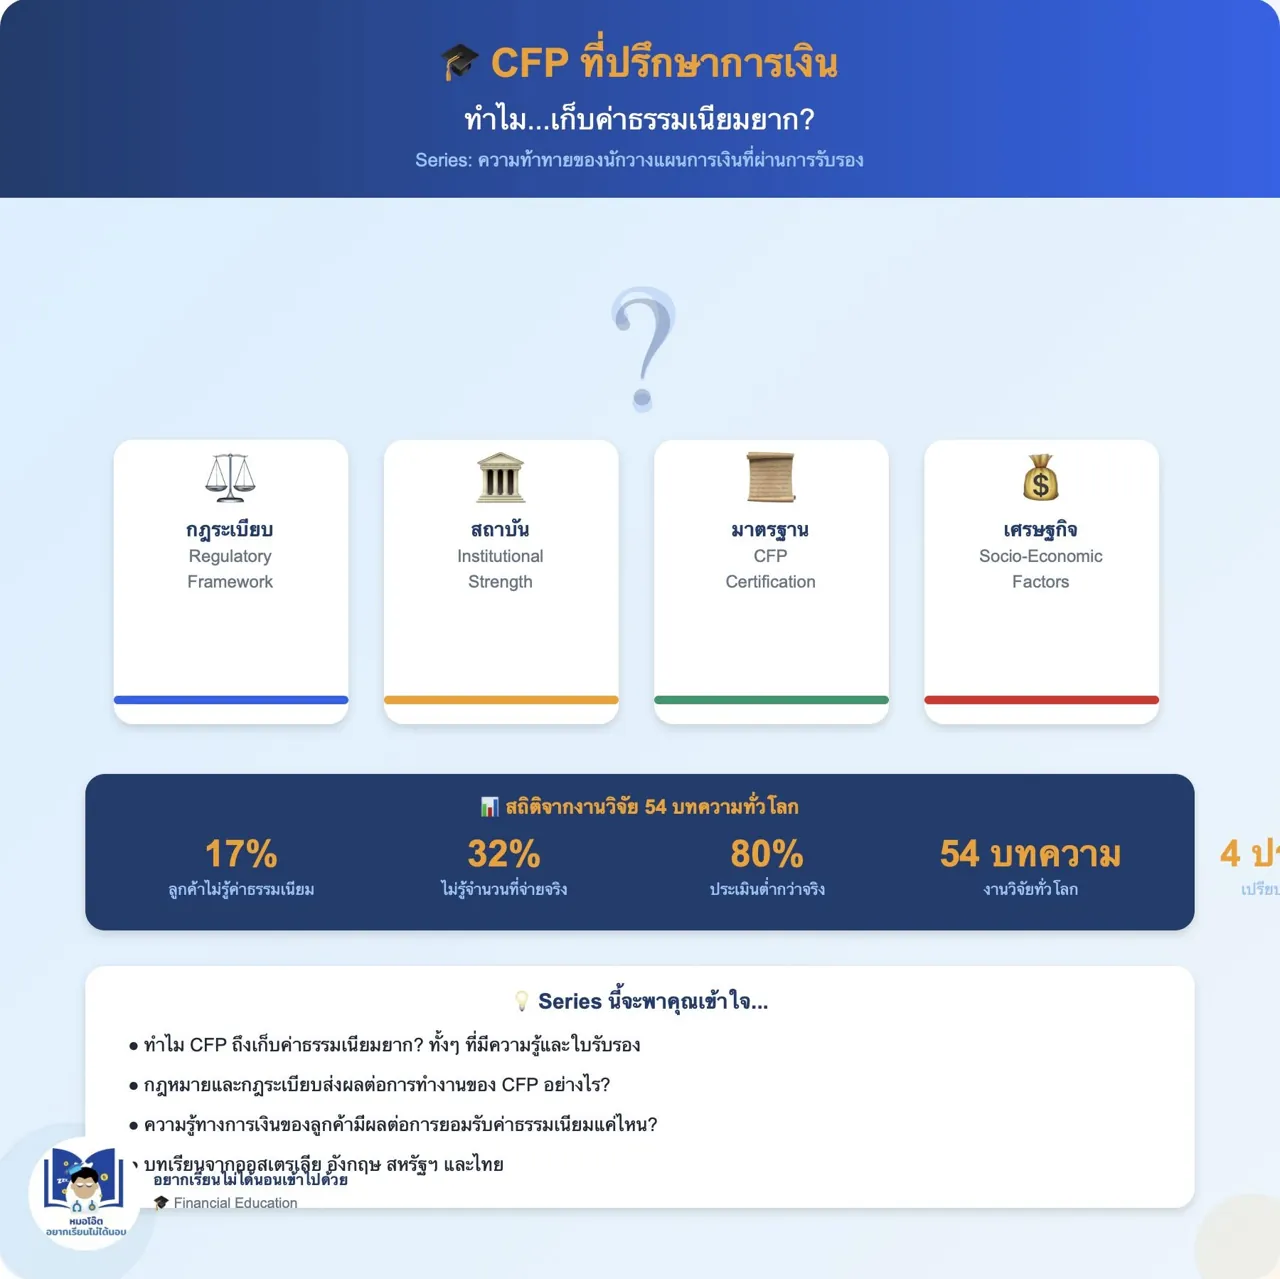
ภาพที่ 1: ปก Series — CFP เก็บค่าธรรมเนียมยาก?
คุณเคยสงสัยไหมว่า... ทำไม CFP (Certified Financial Planner) ที่มีความรู้เต็มเปี่ยม กลับเก็บค่าธรรมเนียมได้ยากกว่าที่ควรจะเป็น?
เรารวบรวมงานวิจัย 54 บทความจาก 7 ประเทศทั่วโลก มาถอดรหัสให้คุณ
Series นี้จะพาไป:
เข้าใจปัญหาจากหลายมิติ — กฎหมาย, สถาบัน, มาตรฐาน, และลูกค้า
เห็นตัวเลขจริงจากงานวิจัย
รู้แนวทางแก้ไขที่ใช้ได้จริงในไทย
ติดตาม 20 ภาพต่อจากนี้ได้เลย!
ประเด็นสำคัญจากงานวิจัย
• 17% ของลูกค้าไม่รู้ว่าที่ปรึกษาเรียกเก็บค่าธรรมเนียมอย่างไร
• 32% ไม่รู้จำนวนเงินที่จ่ายจริงใน 12 เดือน
• 80% ประเมินค่าธรรมเนียมต่ำกว่าจริง แม้จะคิดว่าตนเองรู้แล้ว
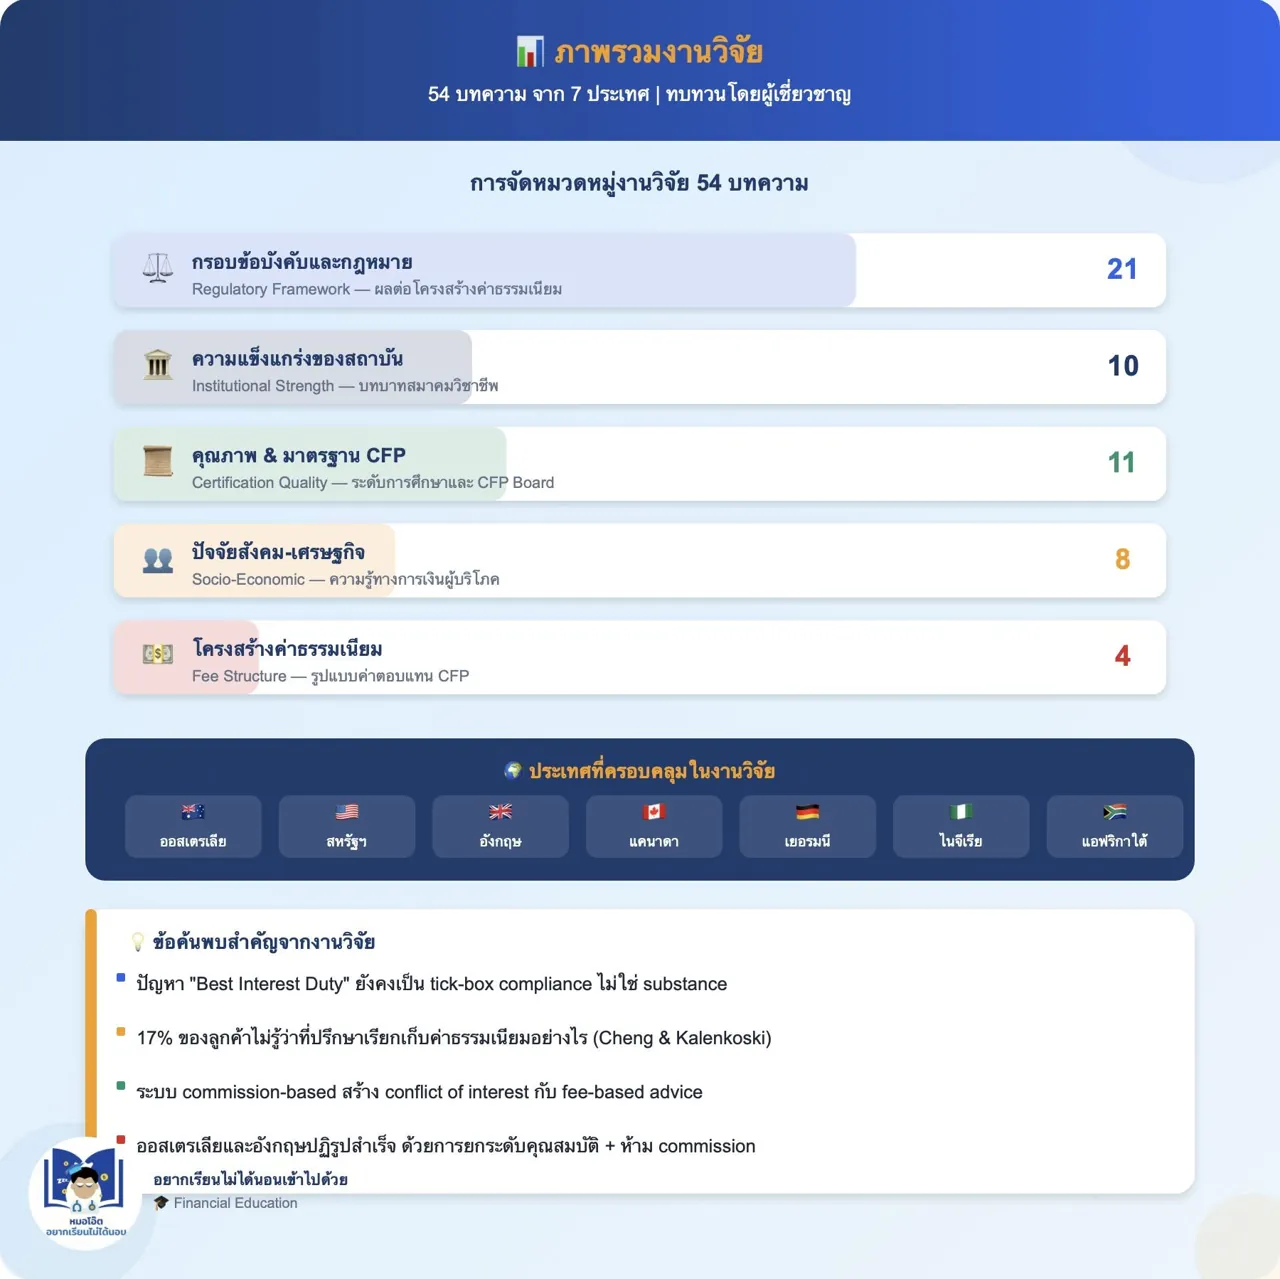
• ครอบคลุม 7 ประเทศ: ออสเตรเลีย, สหรัฐฯ, UK, แคนาดา, เยอรมนี, ไนจีเรีย, แอฟริกาใต้
• 54 บทความที่ผ่านการ peer review จากวารสารนานาชาติ
ภาพที่ 2: ภาพรวมงานวิจัย 54 บทความ
เราอ่าน 54 งานวิจัยให้แล้ว — นี่คือที่มาของ Series นี้
งานวิจัยเหล่านี้ครอบคลุมหมวดหมู่อะไรบ้าง?
กฎหมาย & กฎระเบียบ — 21 บทความ (38.9%)
ความแข็งแกร่งของสถาบัน — 10 บทความ
คุณภาพมาตรฐาน CFP — 11 บทความ
ปัจจัยสังคม-เศรษฐกิจ — 8 บทความ
โครงสร้างค่าธรรมเนียม — 4 บทความ
ข้อค้นพบร่วม: ปัญหาค่าธรรมเนียม CFP เป็นปัญหาระดับ "ระบบ" ไม่ใช่แค่ปัญหา "ส่วนตัว" ของที่ปรึกษาแต่ละคน
ประเด็นสำคัญจากงานวิจัย
• งานวิจัยด้านกฎระเบียบมีจำนวนมากที่สุด (21 บทความ, 38.9%) สะท้อนว่ากฎหมายเป็นปัจจัยหลัก
• ปัญหาพบในทุกประเทศที่ศึกษา — ไม่ใช่ปัญหาเฉพาะของประเทศใดประเทศหนึ่ง
• Best Interest Duty ปัญหา "Tick-box" พบในออสเตรเลีย, UK และสหรัฐฯ พร้อมกัน
• ประเทศกำลังพัฒนา (ไนจีเรีย) เพิ่งเริ่มสร้างกรอบมาตรฐาน
• งานวิจัยครอบคลุมปี 1998-2024 (26 ปีของข้อมูล)
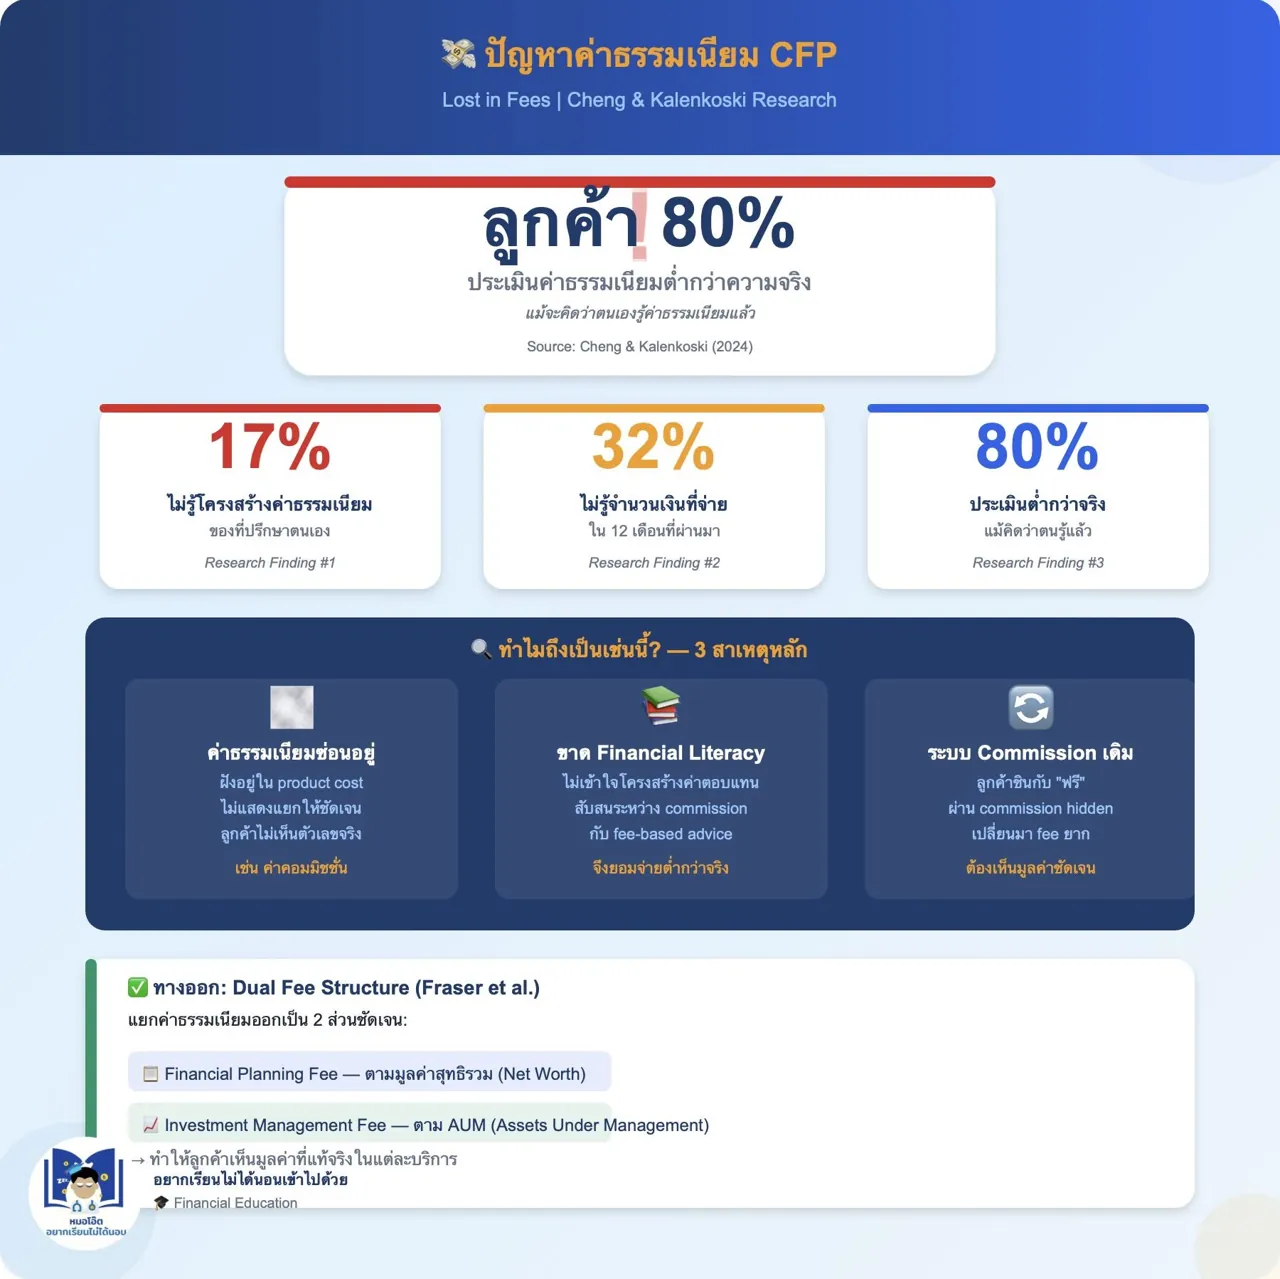
ภาพที่ 3: ปัญหาค่าธรรมเนียม — "Lost in Fees"
ช็อคไหม? ลูกค้า 80% ประเมินค่าธรรมเนียมต่ำกว่าจริง!
นักวิจัย Cheng & Kalenkoski ค้นพบสิ่งที่น่าตกใจมาก:
17% ของลูกค้า ไม่รู้เลยว่าที่ปรึกษาเรียกเก็บอย่างไร
32% ไม่รู้ว่าตัวเองจ่ายไปเท่าไรใน 12 เดือน
80% ที่คิดว่าตัวเองรู้ — กลับประเมินต่ำกว่าจริงทั้งหมด!
นี่ไม่ใช่ความผิดของลูกค้า แต่เป็น "โอกาส" ของ CFP ที่จะสื่อสารมูลค่าให้ชัดขึ้น
ทางออก: Dual Fee Structure — แยกค่าธรรมเนียมให้ลูกค้าเห็นชัดเจน
ประเด็นสำคัญจากงานวิจัย
• "Lost in Fees" — ชื่อบทความ Cheng & Kalenkoski (2024) ที่สรุปปัญหานี้ได้ตรงที่สุด
• ค่าธรรมเนียม "ซ่อน" อยู่ใน product cost ทำให้ลูกค้าไม่เห็นตัวเลขจริง
• ลูกค้าคุ้นชินกับระบบ "ฟรี" ผ่าน commission ที่แฝงอยู่ในผลิตภัณฑ์
• Dual Fee Structure (Fraser et al.): Planning Fee (% NW) + Investment Fee (% AUM)
• โครงสร้างคู่ช่วยให้ลูกค้าเห็นมูลค่าในแต่ละบริการอย่างชัดเจน
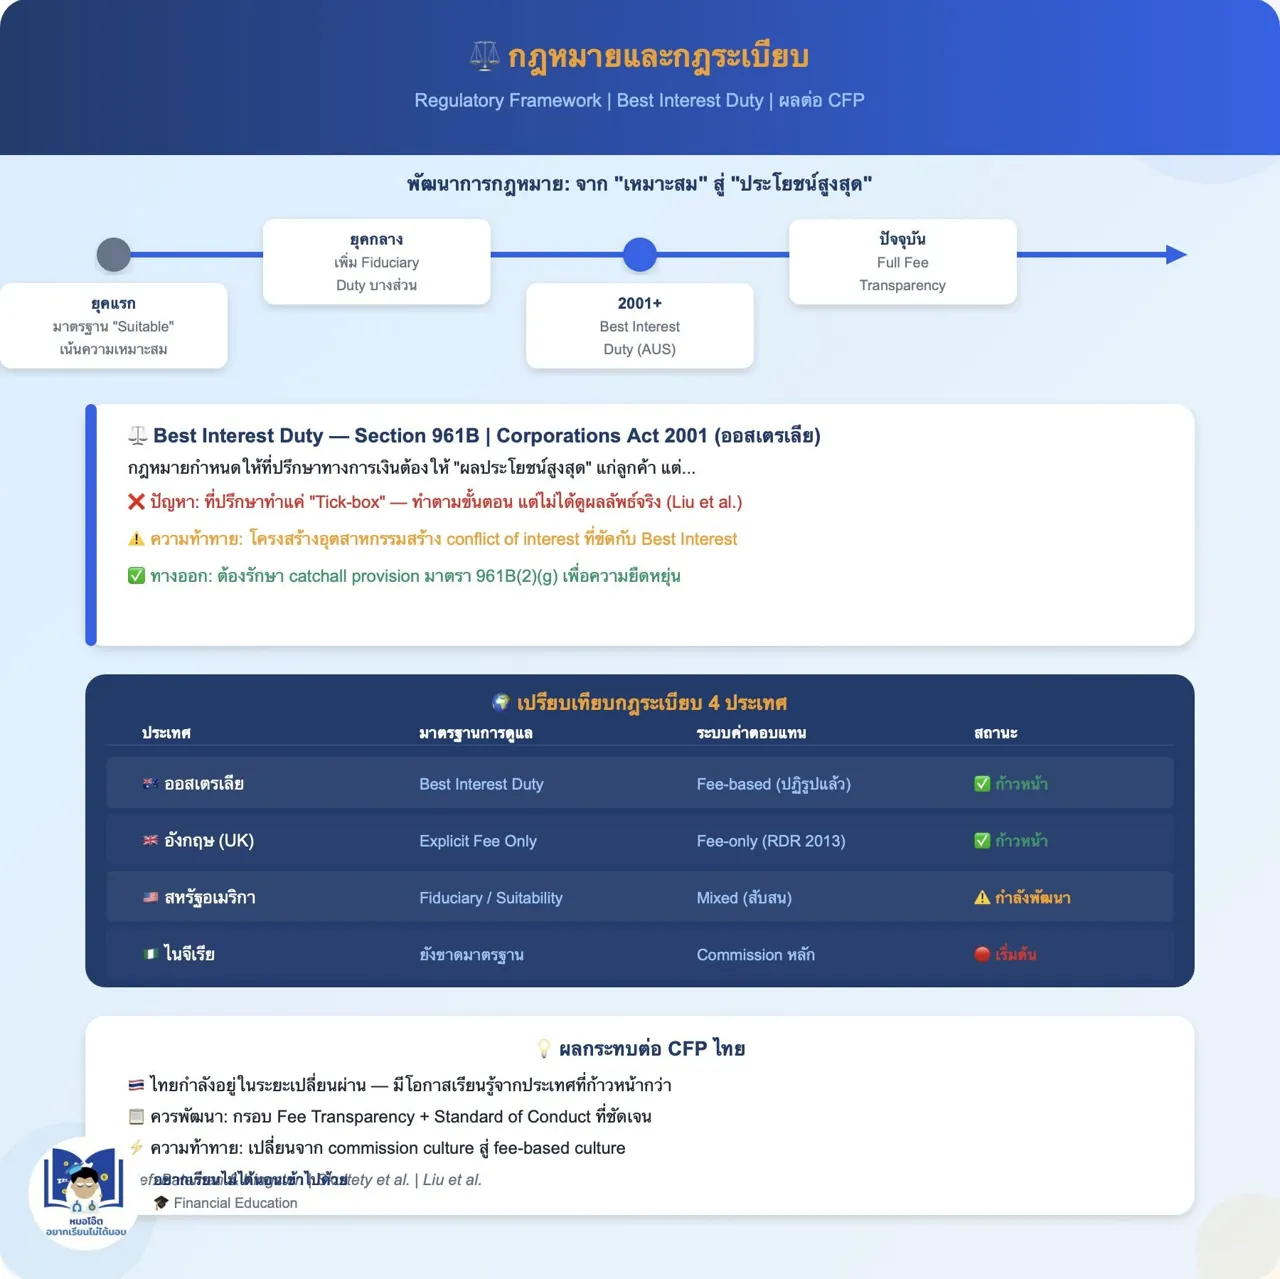
ภาพที่ 4: กรอบกฎหมายและ Best Interest Duty
กฎหมาย "Best Interest Duty" คืออะไร และทำไมมันยังไม่พอ?
Section 961B ของออสเตรเลีย กำหนดให้ที่ปรึกษาทางการเงินต้องให้ "ผลประโยชน์สูงสุด" แก่ลูกค้า
แต่งานวิจัยของ Liu et al. พบว่า:
ส่วนใหญ่ทำแค่ "Tick-box" — ผ่านขั้นตอนแต่ไม่ได้ดูผลลัพธ์จริง
โครงสร้างอุตสาหกรรม (Commission model) สร้าง Conflict of Interest ที่ขัดกับ Best Interest
กฎหมายดีแต่ขาด Enforcement ที่เข้มแข็ง
เปรียบเทียบ 4 ประเทศ:
ออสเตรเลีย: ก้าวหน้าที่สุด
UK: ปฏิรูปสำเร็จ (RDR 2013)
สหรัฐฯ: ยังสับสน
ไนจีเรีย: เริ่มต้น
ประเด็นสำคัญจากงานวิจัย
• Best Interest Duty (Section 961B, Corporations Act 2001 ออสเตรเลีย) เป็น landmark legislation
• Catchall provision มาตรา 961B(2)(g) สำคัญเพราะรักษาความยืดหยุ่นในการปฏิรูป (Liu et al.)
• Royal Commission 2019 เปิดเผยว่าการปฏิบัติตามเป็นแค่ formal compliance ไม่ใช่ substance
• UK RDR 2013 ห้าม commission สำหรับ Independent Adviser — เป็น model ที่ประสบความสำเร็จ
• ไทยกำลังอยู่ในระยะเปลี่ยนผ่าน — มีโอกาสเรียนรู้จากประเทศที่ปฏิรูปแล้ว
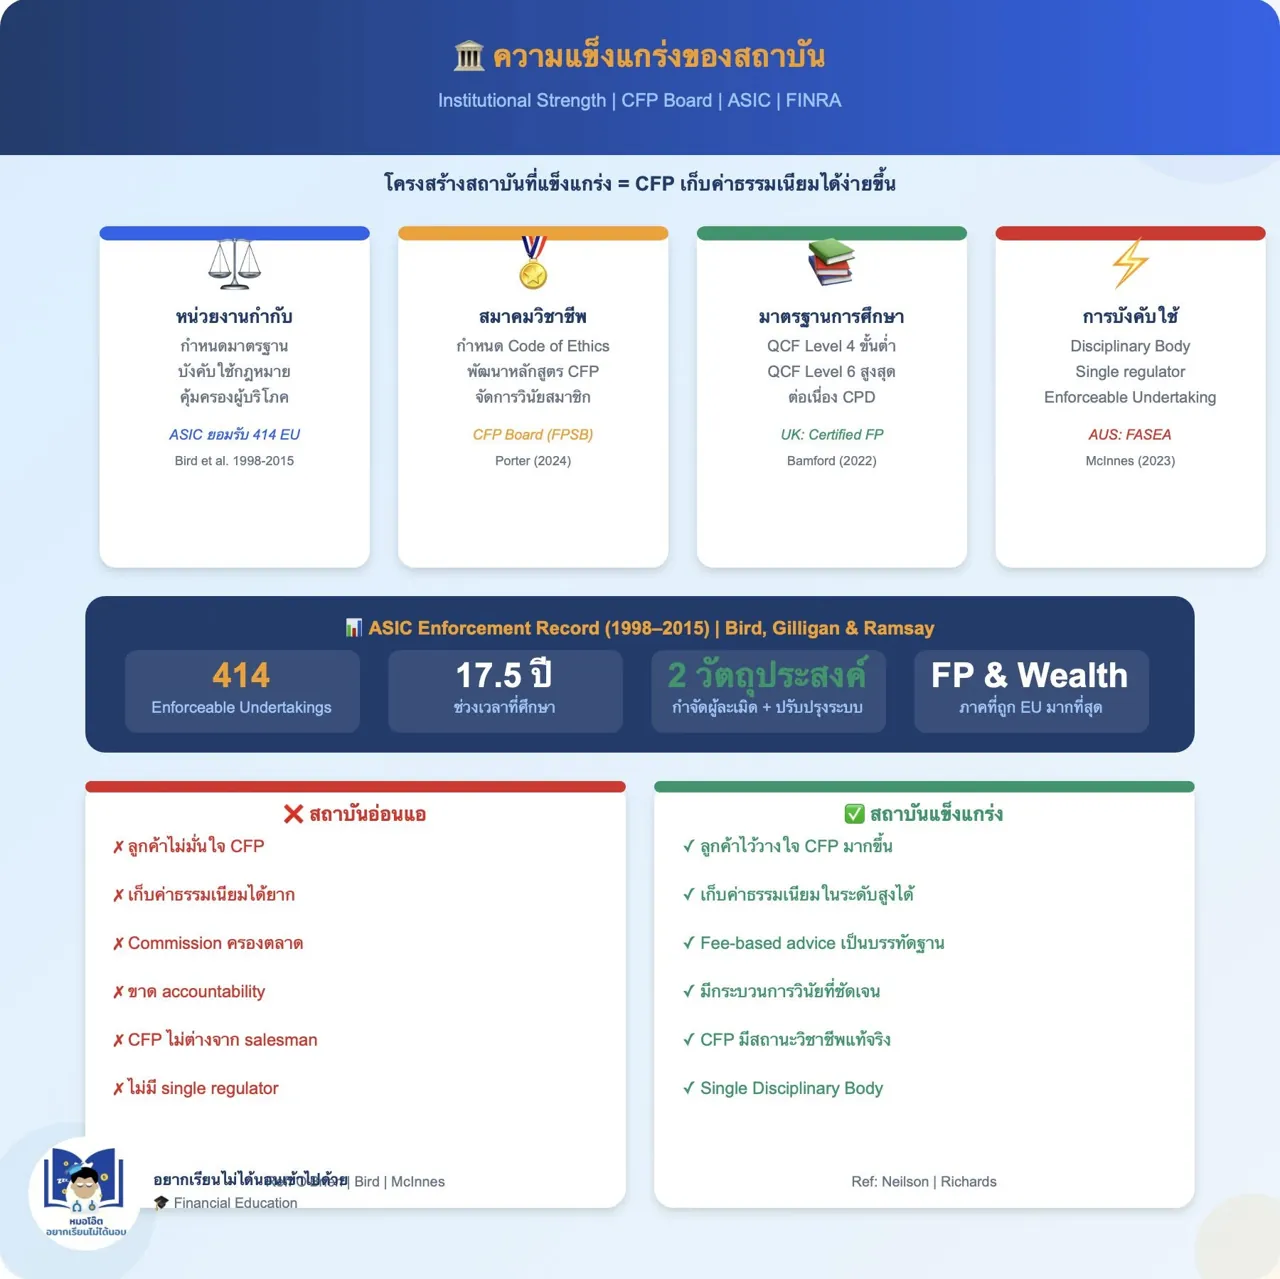
ภาพที่ 5: ความแข็งแกร่งของสถาบัน
ทำไม "สถาบัน" ถึงสำคัญกับการเก็บค่าธรรมเนียมของ CFP?
สถาบันแข็งแกร่ง = CFP เก็บค่าธรรมเนียมได้ง่ายขึ้น!
4 เสาหลักของสถาบันที่แข็งแกร่ง:
หน่วยงานกำกับดูแล — ASIC ออสเตรเลียยอมรับ 414 Enforceable Undertakings ใน 17.5 ปี
สมาคมวิชาชีพ — CFP Board, FPSB กำหนดมาตรฐานจริยธรรม
มาตรฐานการศึกษา — QCF Level 4-6 (UK)
การบังคับใช้ — Single Disciplinary Body (McInnes)
เมื่อสถาบันอ่อนแอ: Commission ครองตลาด, CFP ไม่ต่างจาก Salesman
เมื่อสถาบันแข็งแกร่ง: Fee-based เป็นบรรทัดฐาน, ลูกค้าไว้วางใจ
ประเด็นสำคัญจากงานวิจัย
• ASIC ยอมรับ Enforceable Undertakings 414 รายการ ตั้งแต่ 1998-2015 (Bird, Gilligan & Ramsay)
• EU มีวัตถุประสงค์ 2 ด้าน: กำจัดผู้ไม่ปฏิบัติตาม + ปรับปรุงระบบโดยรวม
• O'Brien et al.: "Social License to Operate" ต้องมากกว่า compliance เชิงรูปแบบ
• McInnes (2023) โต้เถียงว่า Single Disciplinary Body ช่วยแก้ Conflict ของ Dual Agency
• สถาบันในไทย (TFPA + กลต.) ยังไม่มี Single Regulator — เป็นช่องว่างสำคัญ
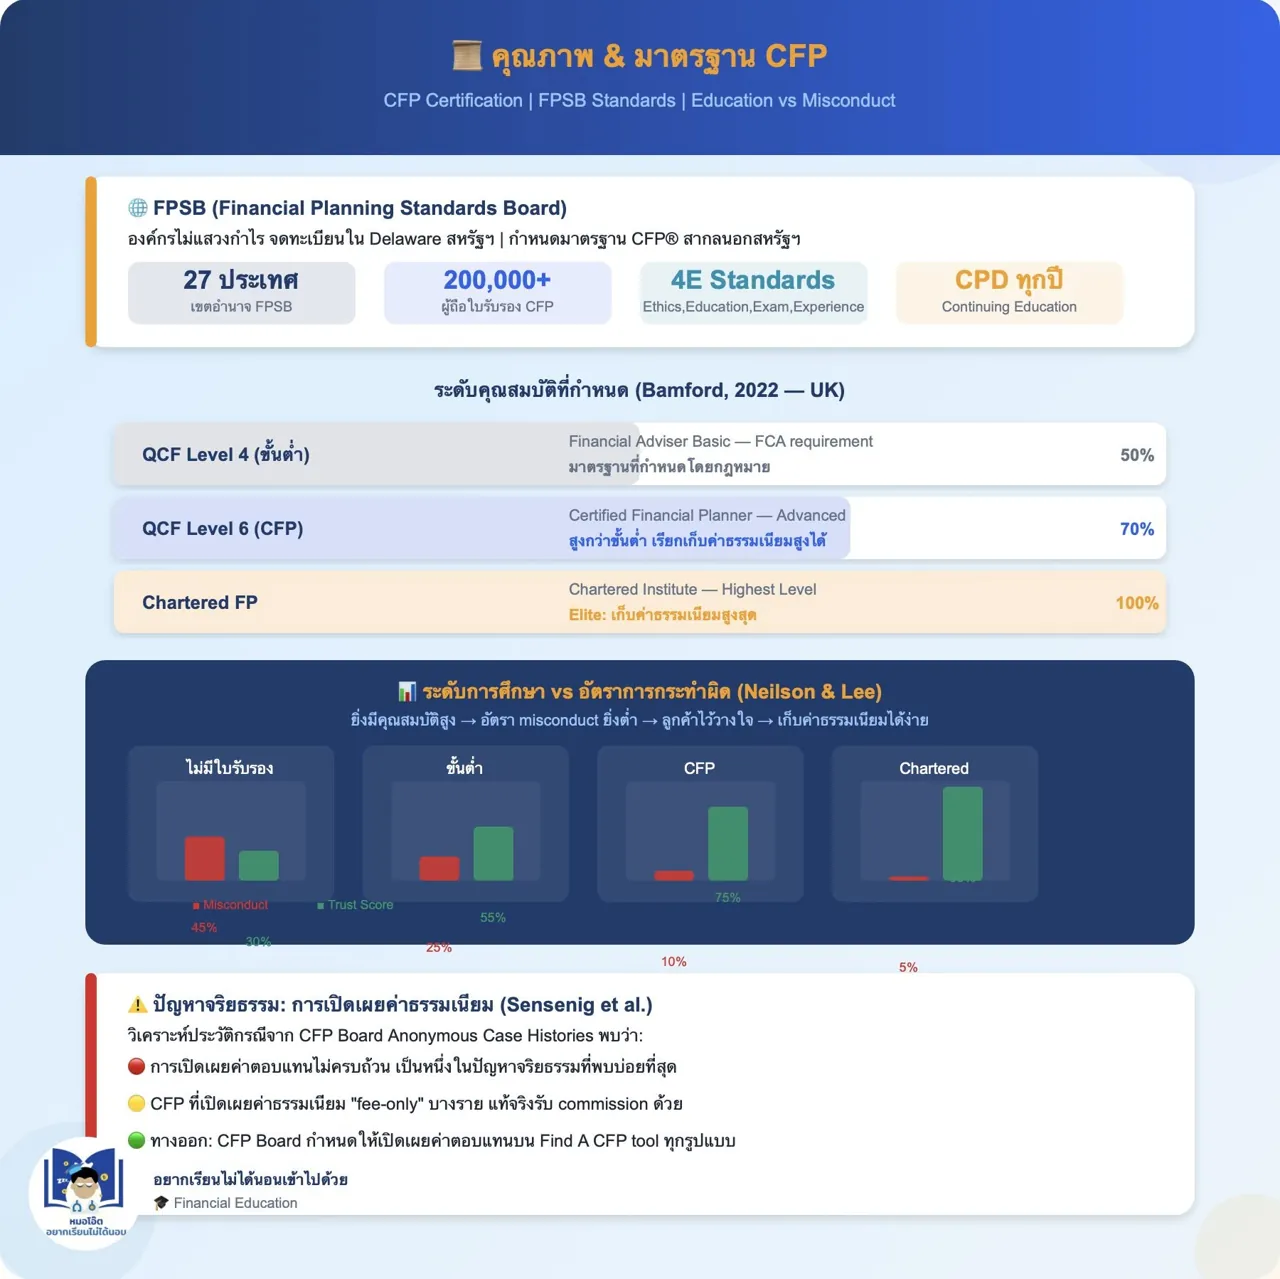
ภาพที่ 6: คุณภาพ & มาตรฐาน CFP
CFP ต้องมีคุณสมบัติอะไรถึงเก็บค่าธรรมเนียมสูงได้?
จากงานวิจัย Neilson & Lee พบว่า:
ยิ่งมีคุณสมบัติสูง → Misconduct Rate ยิ่งต่ำ → ลูกค้าไว้วางใจ → จ่ายค่าธรรมเนียมสูงได้
ระดับคุณสมบัติ UK (Bamford, 2022):
QCF Level 4 = ขั้นต่ำ (FCA requirement)
QCF Level 6 = Certified Financial Planner
เรียกเก็บสูงขึ้นได้
Chartered FP = Elite Level = ค่าธรรมเนียมสูงสุด
ปัญหาจริยธรรม (Sensenig et al.):
CFP บางรายบอกว่า "Fee-Only" แต่แท้จริงรับ Commission ด้วย!
ประเด็นสำคัญจากงานวิจัย
• FPSB ดูแล 200,000+ ผู้ถือใบรับรอง CFP® ใน 27 ประเทศนอกสหรัฐฯ
• UK Certified Financial Planner: QCF Level 6, Whole of Market advice, Explicit Fee
• การศึกษาสูงขึ้น → Misconduct ลดลง → ความไว้วางใจเพิ่ม → ค่าธรรมเนียมสูงขึ้น
• CFP Board ACH: การเปิดเผยค่าตอบแทนไม่ครบถ้วน เป็น Ethics violation ที่พบบ่อยที่สุด
• Sensenig et al.: ต้องเปิดเผยทุก payment รูปแบบบน Find A CFP Professional tool
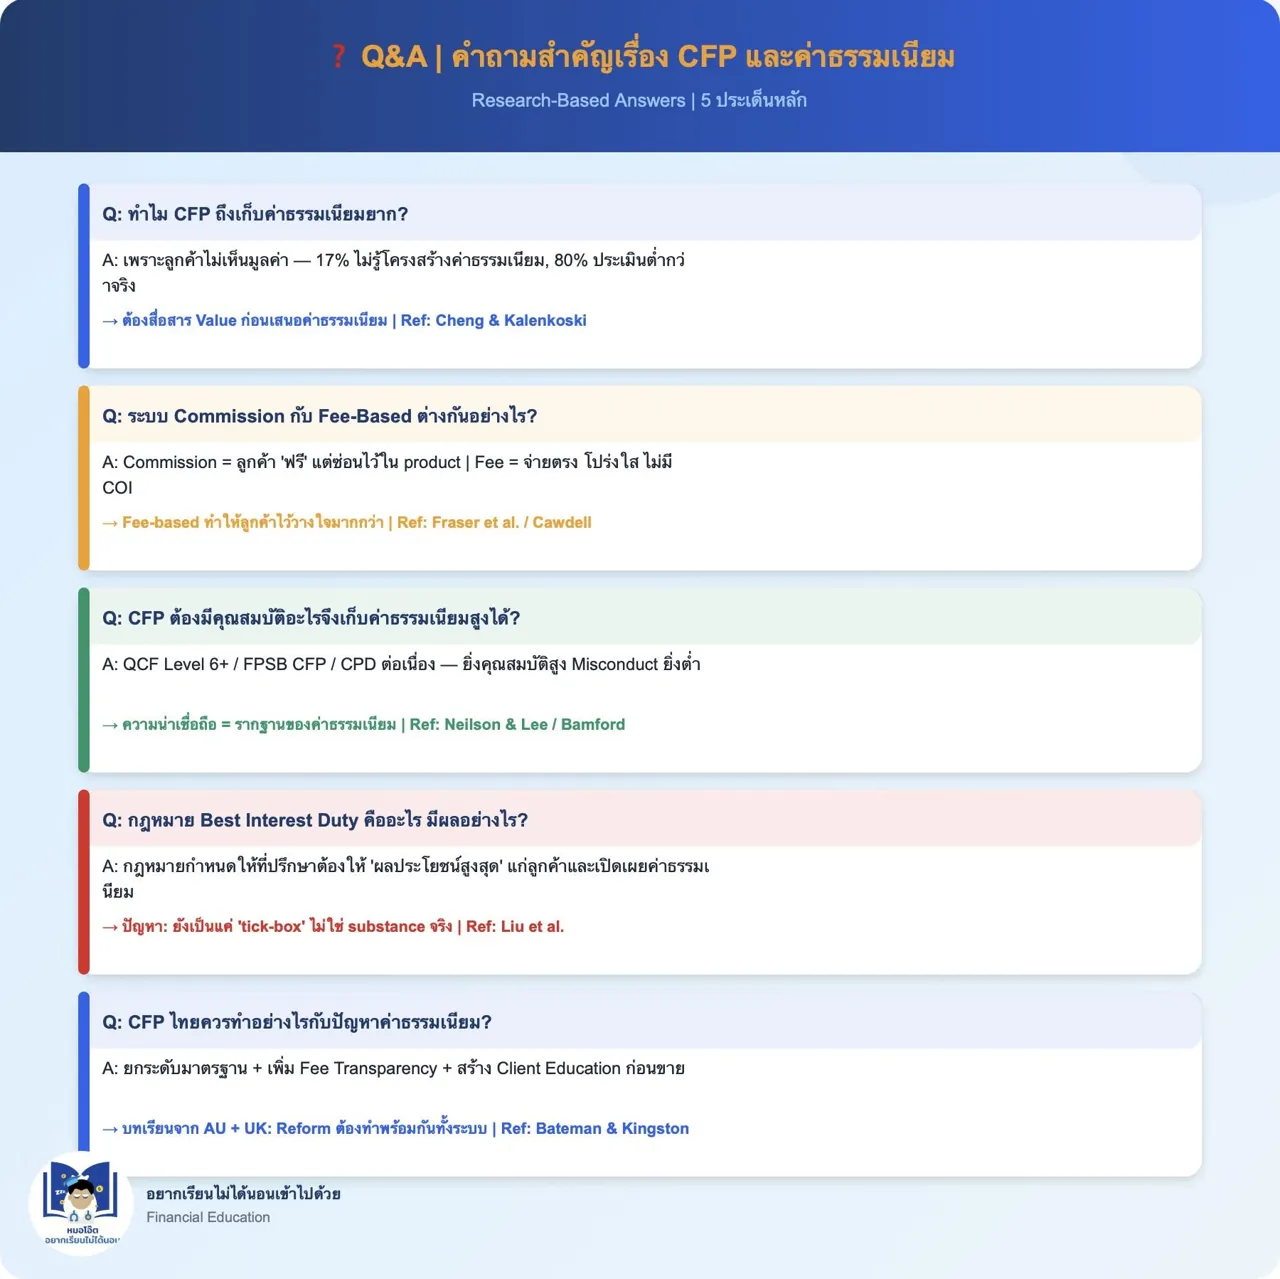
ภาพที่ 7: Q&A — ทำไม CFP เก็บค่าธรรมเนียมยาก?
คำถามที่ CFP และลูกค้าถามบ่อยที่สุด — ตอบด้วยงานวิจัย!
Q1: ทำไมค่าธรรมเนียม CFP ถึงดูแพง?
A: เพราะลูกค้าไม่เห็นมูลค่า — 17% ไม่รู้โครงสร้างค่าธรรมเนียม!
Q2: Commission กับ Fee-Based ต่างกันอย่างไร?
A: Commission = ฟรี (แต่ซ่อนอยู่ใน product) | Fee = โปร่งใส ไม่มี COI
Q3: ต้องมีใบรับรองอะไรถึงเก็บได้สูง?
A: QCF Level 6+ / CFP / CPD ต่อเนื่อง — Education ∝ Trust!
Q4: กฎหมาย Best Interest Duty คืออะไร?
A: กฎที่ต้องให้ผลประโยชน์สูงสุดแก่ลูกค้า แต่มักเป็นแค่ "Tick-box"
Q5: CFP ไทยควรทำอย่างไร?
A: ยกระดับมาตรฐาน + Fee Transparency + Client Education ก่อนขาย
ประเด็นสำคัญจากงานวิจัย
• ลูกค้าไม่ปฏิเสธค่าธรรมเนียม — ลูกค้าปฏิเสธ "ค่าธรรมเนียมที่ไม่เห็นมูลค่า"
• Commission hidden = ลูกค้าไม่รู้สึกจ่าย → เมื่อเปลี่ยนเป็น Fee จึงรู้สึกแพง
• Solution: Value Communication ก่อนเสนอค่าธรรมเนียมเสมอ
• กฎหมายที่ดีช่วย normalize การเรียกเก็บค่าธรรมเนียมในระดับชาติ
• การปฏิรูปต้องทำพร้อมกันทั้งระบบ: กฎหมาย + การศึกษา + Consumer Education
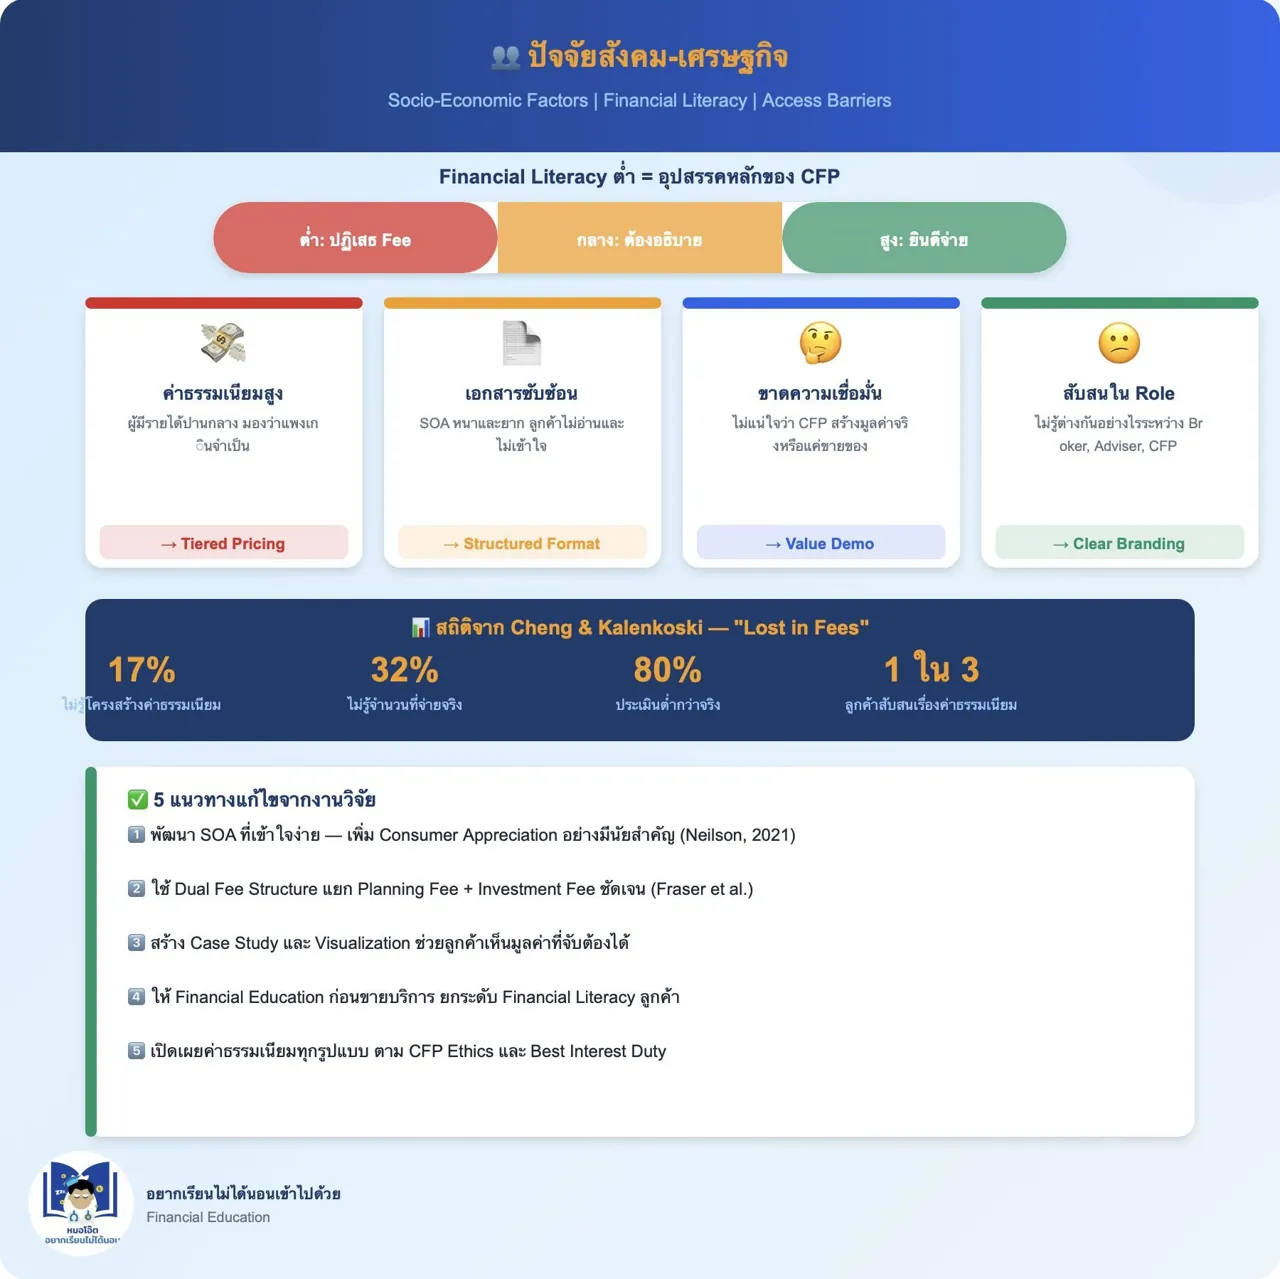
ภาพที่ 8: ปัจจัยสังคม-เศรษฐกิจ
Financial Literacy ต่ำ = อุปสรรคใหญ่ที่สุดของ CFP
4 อุปสรรคหลักที่ลูกค้าเผชิญ:
ค่าธรรมเนียมดูแพงเกิน — เพราะไม่เห็นมูลค่า
เอกสาร SOA ซับซ้อนเกิน — ลูกค้าไม่อ่าน!
ไม่แน่ใจว่า CFP ทำอะไรจริง — กลัวถูกขายของ
สับสนระหว่าง Broker, Adviser, CFP
5 ทางออกที่งานวิจัยแนะนำ:
ปรับ SOA ให้อ่านง่าย (Neilson, 2021)
Dual Fee Structure ชัดเจน
ใช้ Visualization และ Case Study
สอน Financial Literacy ก่อนขาย
โปร่งใส = ไว้วางใจ = จ่าย
ประเด็นสำคัญจากงานวิจัย
• Financial Literacy ต่ำ → ไม่เห็นมูลค่า → ปฏิเสธค่าธรรมเนียม (Cheng & Kalenkoski)
• SOA ที่มีโครงสร้างดี ช่วยเพิ่ม Consumer Appreciation อย่างมีนัยสำคัญ (Neilson, 2021)
• ผู้บริโภคกลุ่มเสี่ยง: ผู้สูงอายุ, วัยทำงานรายได้ปานกลาง, ผู้เริ่มต้น
• Mitchell & Smetters: ตลาด Retirement Advice มีปัญหาข้อมูลไม่สมมาตร (Information Asymmetry)
• Campbell et al.: Consumer Financial Markets มี Market Failure ที่ต้องการการแทรกแซง
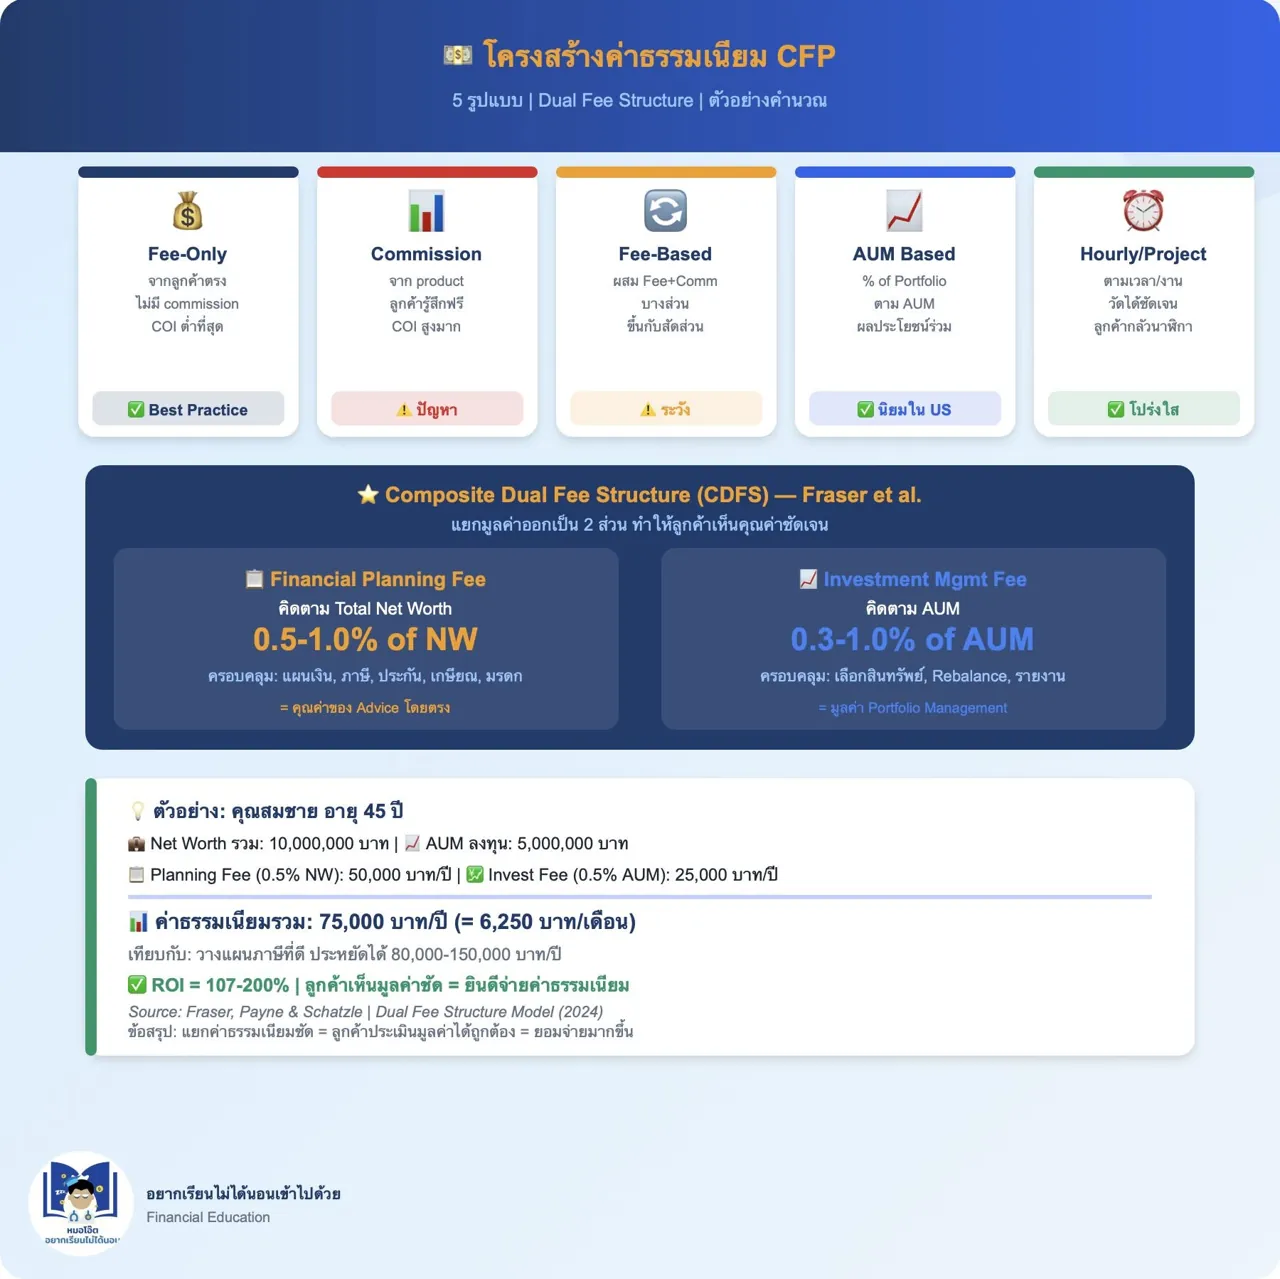
ภาพที่ 9: โครงสร้างค่าธรรมเนียม 5 รูปแบบ
CFP เรียกเก็บค่าธรรมเนียมได้ 5 รูปแบบ — แบบไหนดีที่สุด?
Fee-Only — จากลูกค้าตรง, ไม่มี Commission →
COI ต่ำสุด
Commission — จากผู้ผลิต, ลูกค้ารู้สึก "ฟรี" →
COI สูง
Fee-Based — ผสม Fee+Commission →
ต้องระวัง
AUM (% สินทรัพย์) — ผลประโยชน์ร่วมกัน →
นิยมใน US
Hourly/Project — โปร่งใสที่สุด →
แต่ลูกค้ากลัวนาฬิกา
สุดยอด: Composite Dual Fee Structure (CDFS)
Planning Fee (0.5-1.0% of Net Worth) +
Investment Fee (0.3-1.0% of AUM)
ตัวอย่าง: NW 10 ล้าน, AUM 5 ล้าน = ค่าธรรมเนียม 75,000 บาท/ปี = ROI 133%+
ประเด็นสำคัญจากงานวิจัย
• Composite Dual Fee Structure (CDFS): แยก Planning Fee ออกจาก Investment Management Fee
• Planning Fee ตาม Net Worth — วัดมูลค่าของ "คำแนะนำ" โดยตรง
• Investment Management Fee ตาม AUM — สร้าง alignment กับผลลัพธ์ของลูกค้า
• ตัวอย่าง: NW 10M, AUM 5M → Planning Fee 50,000 + IM Fee 25,000 = 75,000 บาท/ปี
• ROI: วางแผนภาษีดี ประหยัด 80,000-150,000 บาท/ปี = ROI 107-200%
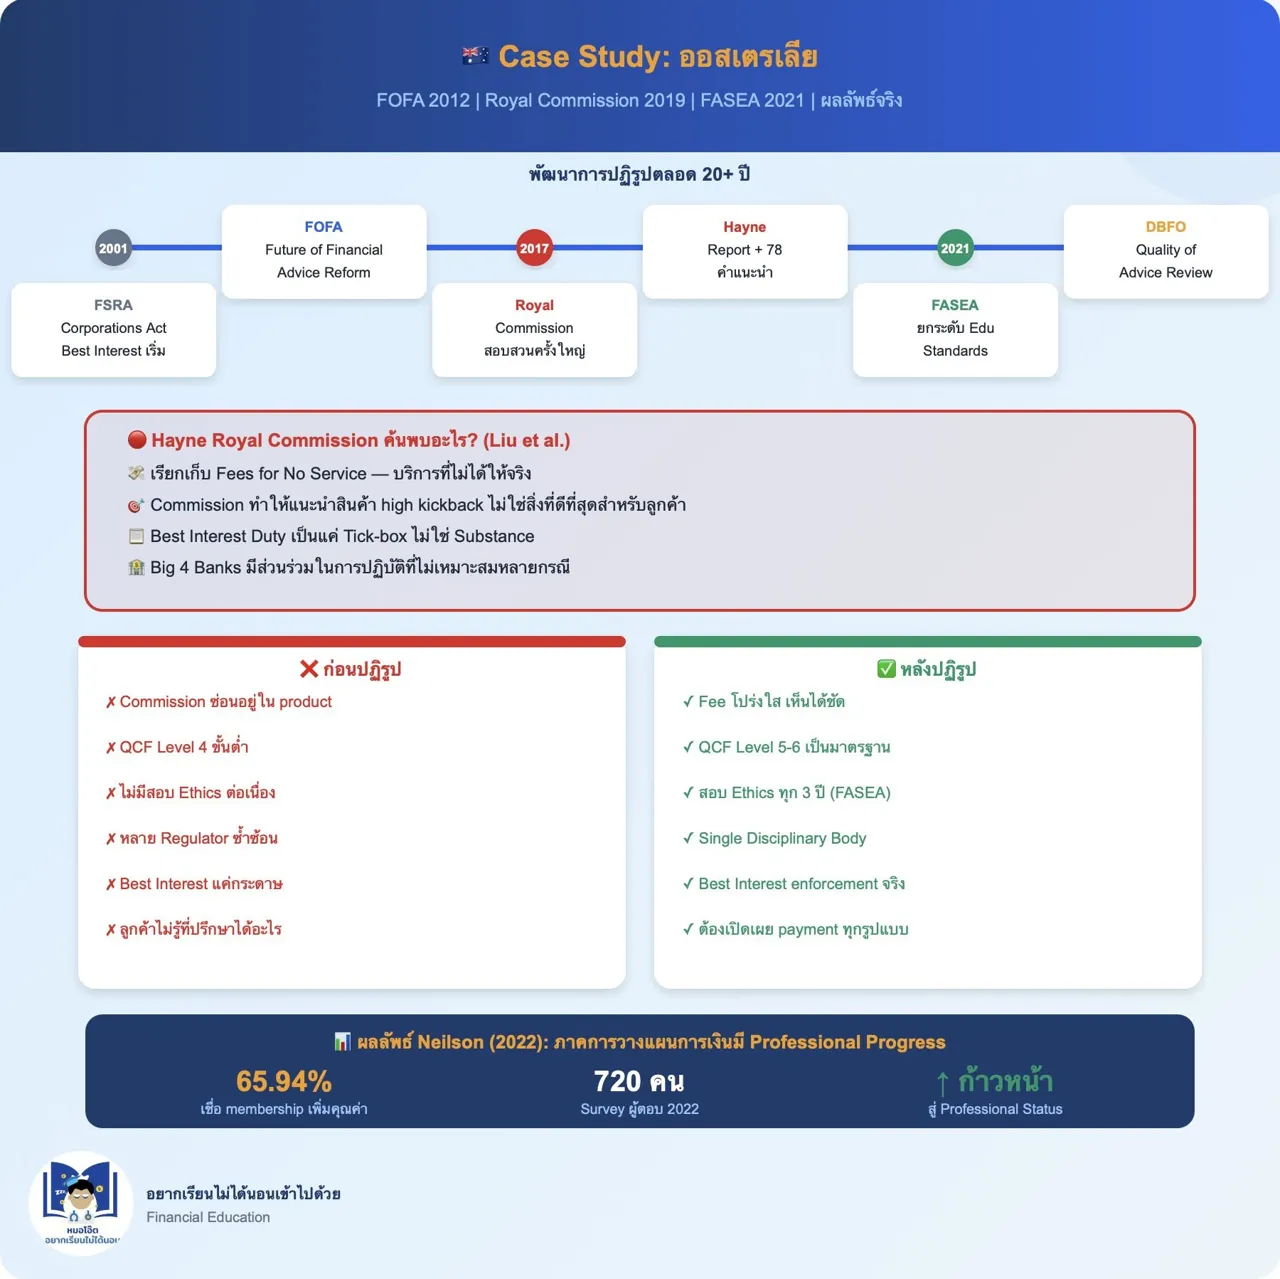
ภาพที่ 10: Case Study — ออสเตรเลีย
ออสเตรเลีย: บทเรียนจากการปฏิรูป 20 ปี
Timeline สำคัญ:
2001 — FSRA, Corporations Act (Best Interest เริ่ม)
2012 — FOFA Reform (Future of Financial Advice)
2017 — Royal Commission สอบสวน
2019 — Hayne Report: 78 คำแนะนำปฏิรูปครั้งใหญ่
2021 — FASEA ยกระดับมาตรฐานการศึกษา
2024 — DBFO Quality of Advice Review
สิ่งที่ Royal Commission ค้นพบ:
Fees for No Service — เรียกเก็บโดยไม่ได้ให้บริการ
Commission → แนะนำสินค้า High Kickback ไม่ใช่สิ่งดีที่สุดสำหรับลูกค้า
Best Interest ยังเป็นแค่ "Tick-box"
ผลลัพธ์หลังปฏิรูป: 65.94% เชื่อว่า Membership เพิ่มคุณค่าวิชาชีพ (Neilson, 2022)
ประเด็นสำคัญจากงานวิจัย
• Royal Commission 2019 เปิดเผยการปฏิบัติที่ไม่เหมาะสมของ Big 4 Banks ออสเตรเลีย
• 78 คำแนะนำจาก Hayne Report ครอบคลุมตั้งแต่ Education, Compensation ถึง Regulation
• FASEA (Financial Adviser Standards and Ethics Authority) 2021 ยกระดับ Education Standards
• ออสเตรเลียปัจจุบัน: Explicit Fee Required, Single Disciplinary Body, Strong Ethics Test
• Neilson (2022): 720 ผู้ตอบ, 65.94% เชื่อ Membership เพิ่มคุณค่า (↓ จาก 80.70% ปี 2009)
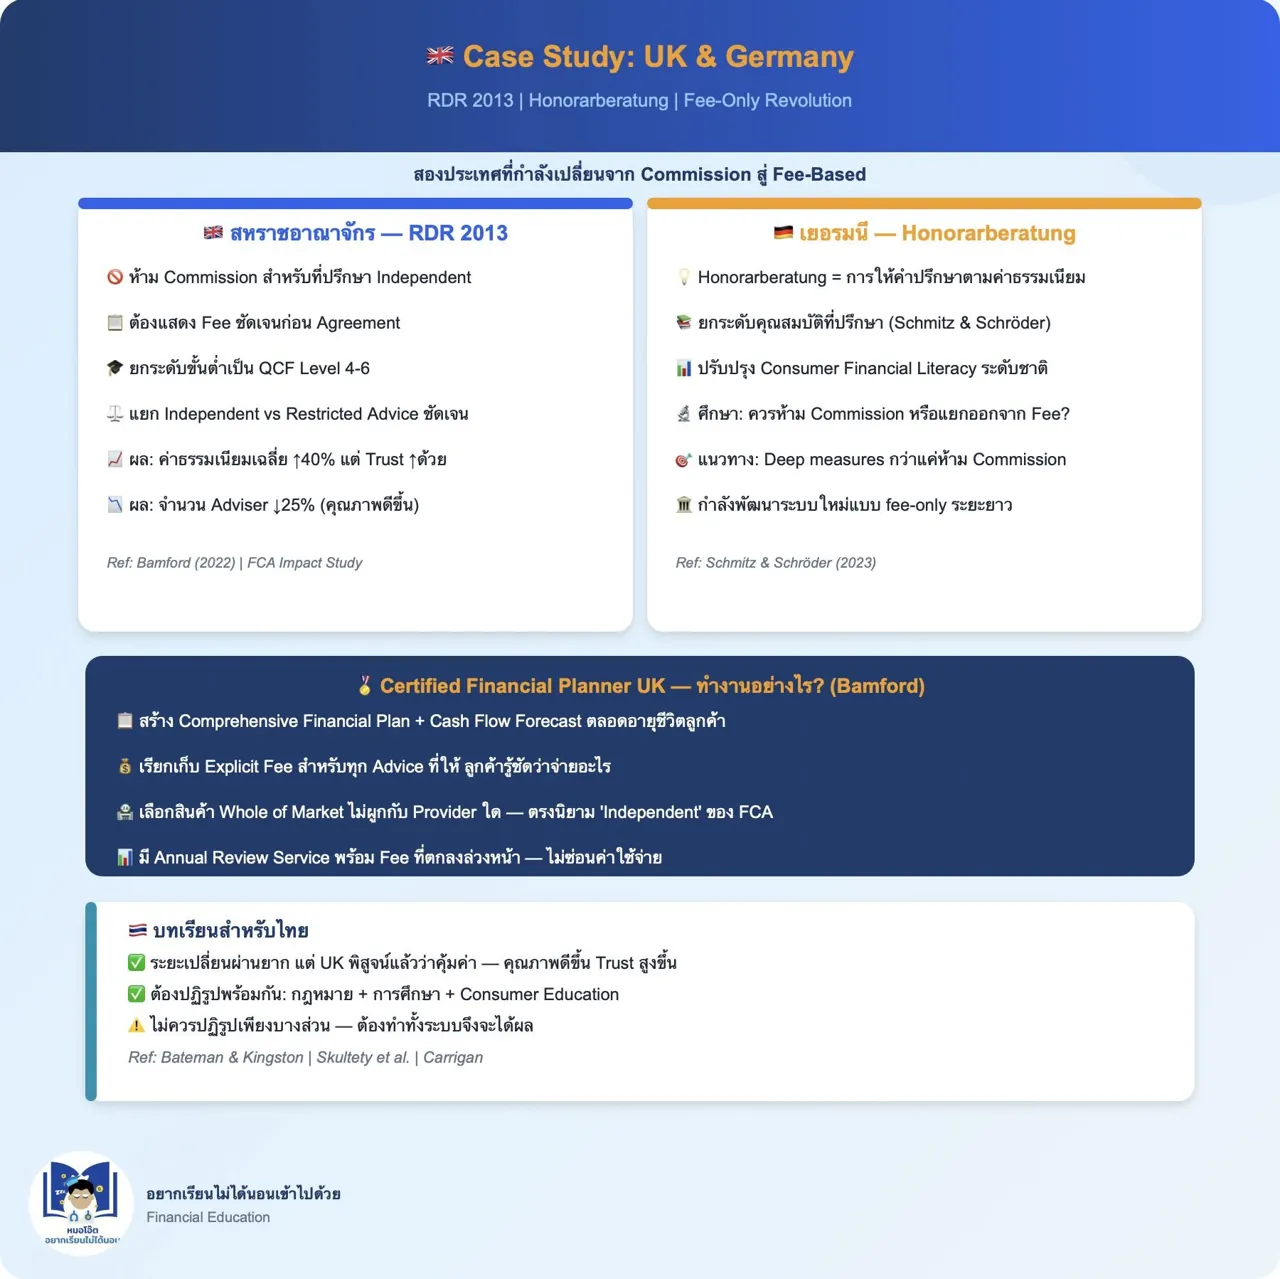
ภาพที่ 11: Case Study — UK & Germany
UK ปฏิรูปปี 2013 — ค่าธรรมเนียมขึ้น 40% แต่ลูกค้าพอใจมากขึ้น!
RDR (Retail Distribution Review) 2013 เปลี่ยนแปลงอะไร?
ห้าม Commission สำหรับ Independent Adviser
ต้องแสดงค่าธรรมเนียมก่อน Agreement
ยกระดับขั้นต่ำเป็น QCF Level 4-6
แยก Independent vs Restricted Advice ชัดเจน
ผลที่ตามมา:
จำนวน Adviser ลดลง 25% (คนที่ไม่ได้มาตรฐานออกไป)
ค่าธรรมเนียมเฉลี่ยสูงขึ้น 40%
ความไว้วางใจลูกค้าดีขึ้นอย่างมีนัยสำคัญ
บทเรียนสำหรับไทย:
ระยะเปลี่ยนผ่านจะยากแต่คุ้มค่า
ต้องปฏิรูปทั้งระบบพร้อมกัน
ประเด็นสำคัญจากงานวิจัย
• Bamford (2022): UK Certified FP สร้าง Life-time Cash Flow Forecast + Whole of Market advice
• RDR 2013: ห้าม Commission → ค่าธรรมเนียม ↑40%, Adviser ↓25% แต่ Trust ↑
• เยอรมนี Honorarberatung (Schmitz & Schröder): ต้องการ Deep Measures ไม่ใช่แค่ห้าม Commission
• การปฏิรูปที่ครึ่งๆ กลางๆ (partial reform) ไม่ได้ผล — ต้องทำทั้งระบบ
• ไทย: Commission culture ยังครองตลาด — ต้องการ Political Will + Consumer Education
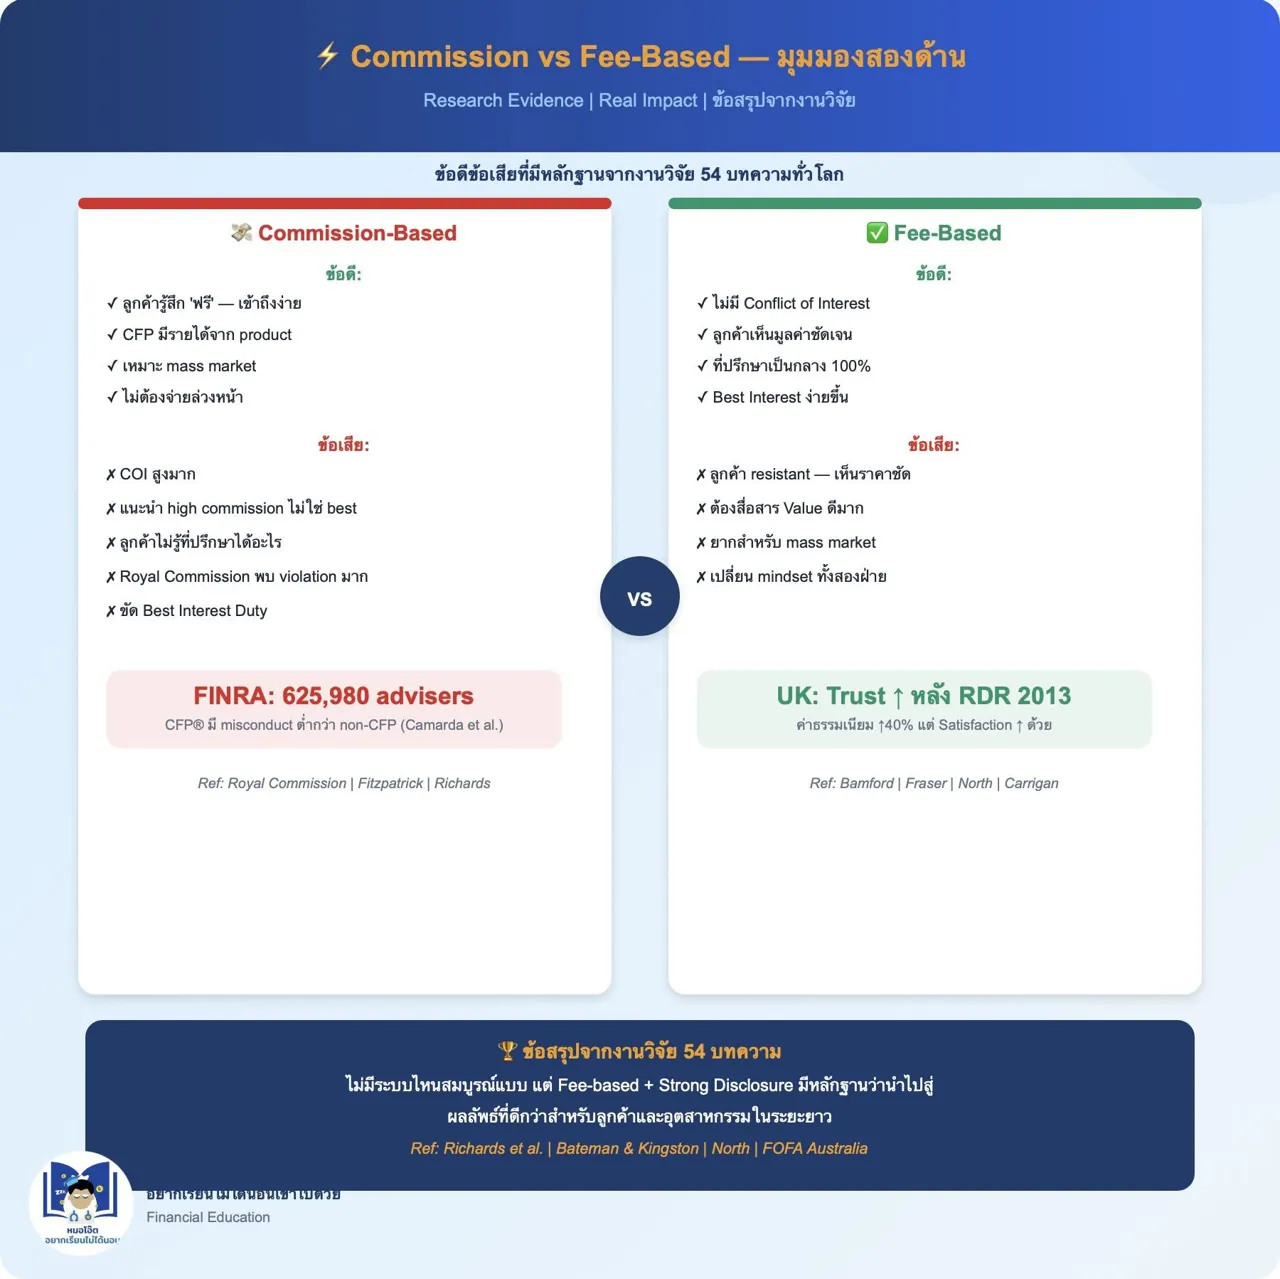
ภาพที่ 12: Commission vs Fee-Based — มุมมองสองด้าน
Commission หรือ Fee-Based? — ดูข้อมูลก่อนตัดสิน
Commission:
ลูกค้าเข้าถึงง่าย "ฟรี"
Conflict of Interest สูงมาก
Royal Commission: พบ Violation มากมาย
FINRA Data: 625,980 advisers — CFP® มี Misconduct ต่ำกว่า Non-CFP!
Fee-Based:
ไม่มี COI — ที่ปรึกษาเป็นกลาง 100%
UK: Trust สูงขึ้นหลัง RDR 2013
ลูกค้า Resistant — เห็นราคาชัด
ต้องเปลี่ยน Mindset ทั้งสองฝ่าย
ข้อสรุป: Fee-based + Strong Disclosure มีหลักฐานว่าดีกว่าในระยะยาว ทั้งสำหรับลูกค้าและอุตสาหกรรม
ประเด็นสำคัญจากงานวิจัย
• FINRA ข้อมูล 625,980 advisers: CFP® มี Misconduct Rate ต่ำกว่า Non-CFP (Camarda et al.)
• UK หลัง RDR 2013: ค่าธรรมเนียม ↑40%, จำนวน Adviser ↓25%, Trust ↑ อย่างมีนัยสำคัญ
• Commission Banning ใน UK ส่งผล: ผู้ที่ไม่ผ่านมาตรฐานออกจากอุตสาหกรรม (Adviser Exodus)
• Richards et al.: Commission System เป็นหนึ่งในอุปสรรคหลักของ Professionalization
• สรุป: ไม่มีระบบสมบูรณ์แบบ แต่ Fee + Transparency มีหลักฐานทางวิทยาศาสตร์ว่าดีกว่า
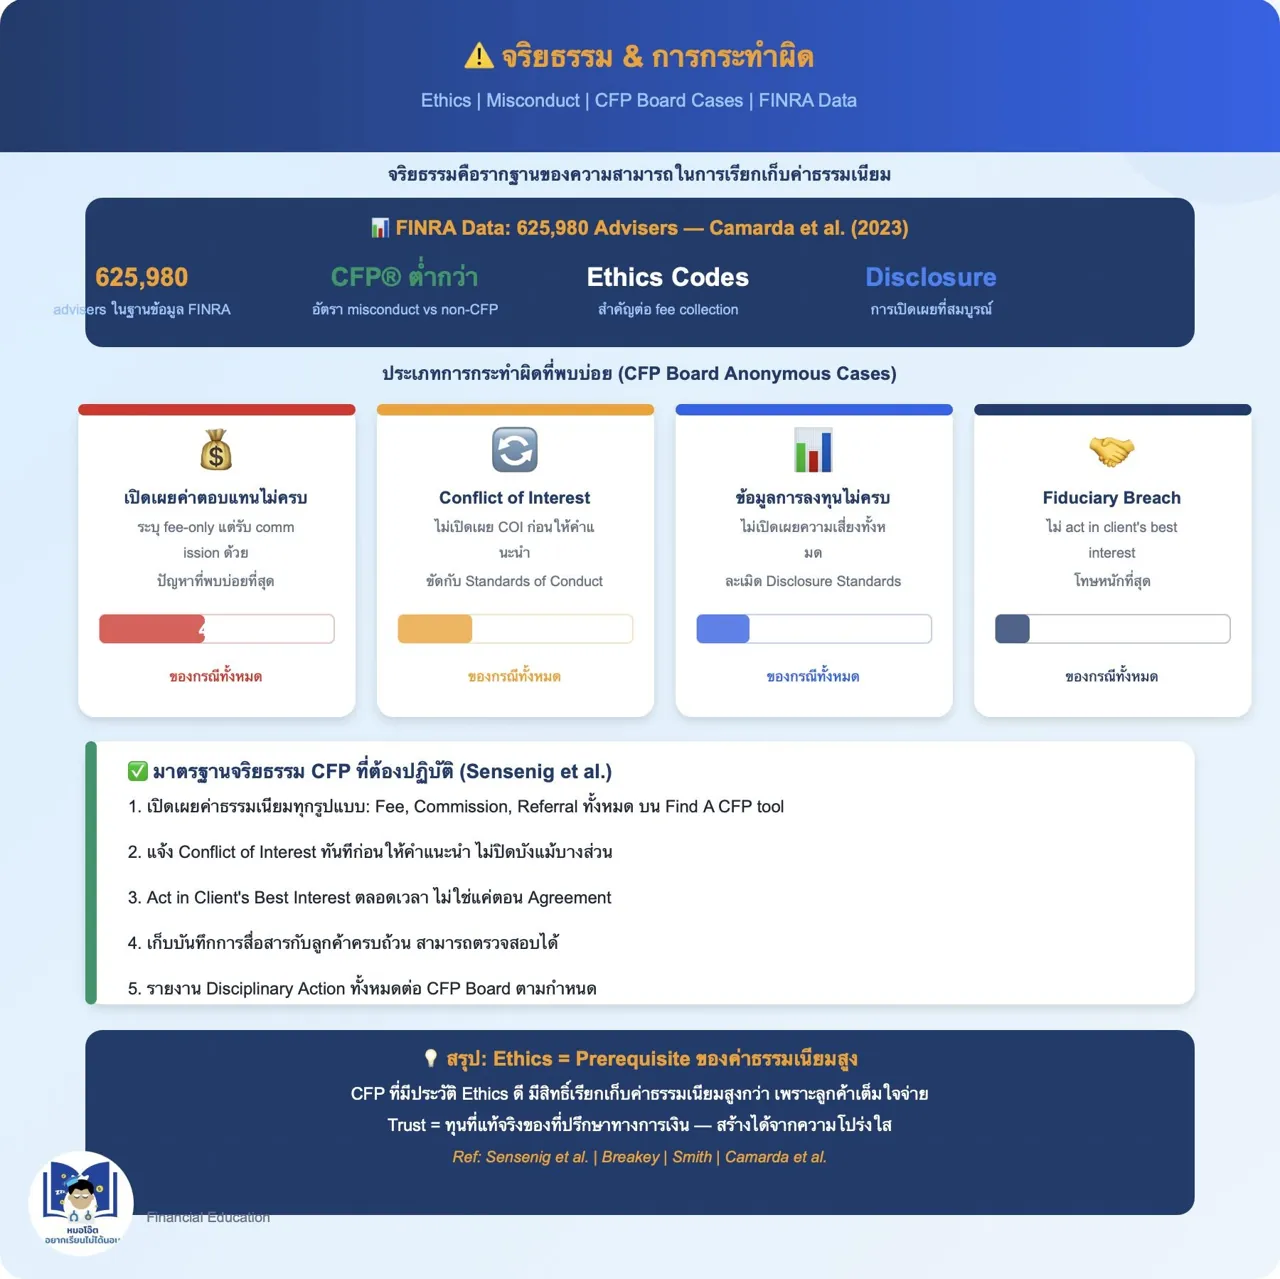
ภาพที่ 13: จริยธรรม & การกระทำผิด
จริยธรรม = รากฐานของค่าธรรมเนียมที่ยั่งยืน
จาก FINRA Database 625,980 advisers (Camarda et al.):
CFP® มี Misconduct Rate ต่ำกว่า Non-CFP อย่างมีนัยสำคัญ
→ ยิ่ง Ethics ดี → ลูกค้าไว้วางใจ → ยิ่งจ่ายค่าธรรมเนียมได้สูง
ประเภทการกระทำผิดที่พบบ่อย (CFP Board Cases):
45% — เปิดเผยค่าตอบแทนไม่ครบ (Sensenig et al.)
32% — Conflict of Interest ไม่เปิดเผย
23% — ข้อมูลการลงทุนไม่ครบ
15% — Fiduciary Breach
5 มาตรฐานจริยธรรมที่ CFP ต้องปฏิบัติ:
1. เปิดเผยทุกรูปแบบค่าตอบแทน
2. แจ้ง COI ก่อนให้คำแนะนำ
3. Act in Best Interest ตลอดเวลา
4. บันทึกการสื่อสารครบถ้วน
5. รายงาน Disciplinary Action
Trust = ทุนที่แท้จริงของ CFP
ประเด็นสำคัญจากงานวิจัย
• Sensenig et al.: วิเคราะห์ CFP Board Anonymous Case Histories — เปิดเผยค่าตอบแทนไม่ครบ พบบ่อยที่สุด
• บางราย: ระบุ "Fee-Only" บน Find A CFP Tool แต่แท้จริงรับ Commission ด้วย
• Breakey: "Ethics Regimes" ต้องการ Institution + Practice + Initiative ร่วมกัน
• Kingsford Smith et al.: Banking/Finance มีความท้าทายพิเศษในการสร้าง Professionalism
• Poncibò: Private Certification อาจเป็นส่วนเสริม (supplement) ไม่ใช่ทดแทน Regulation
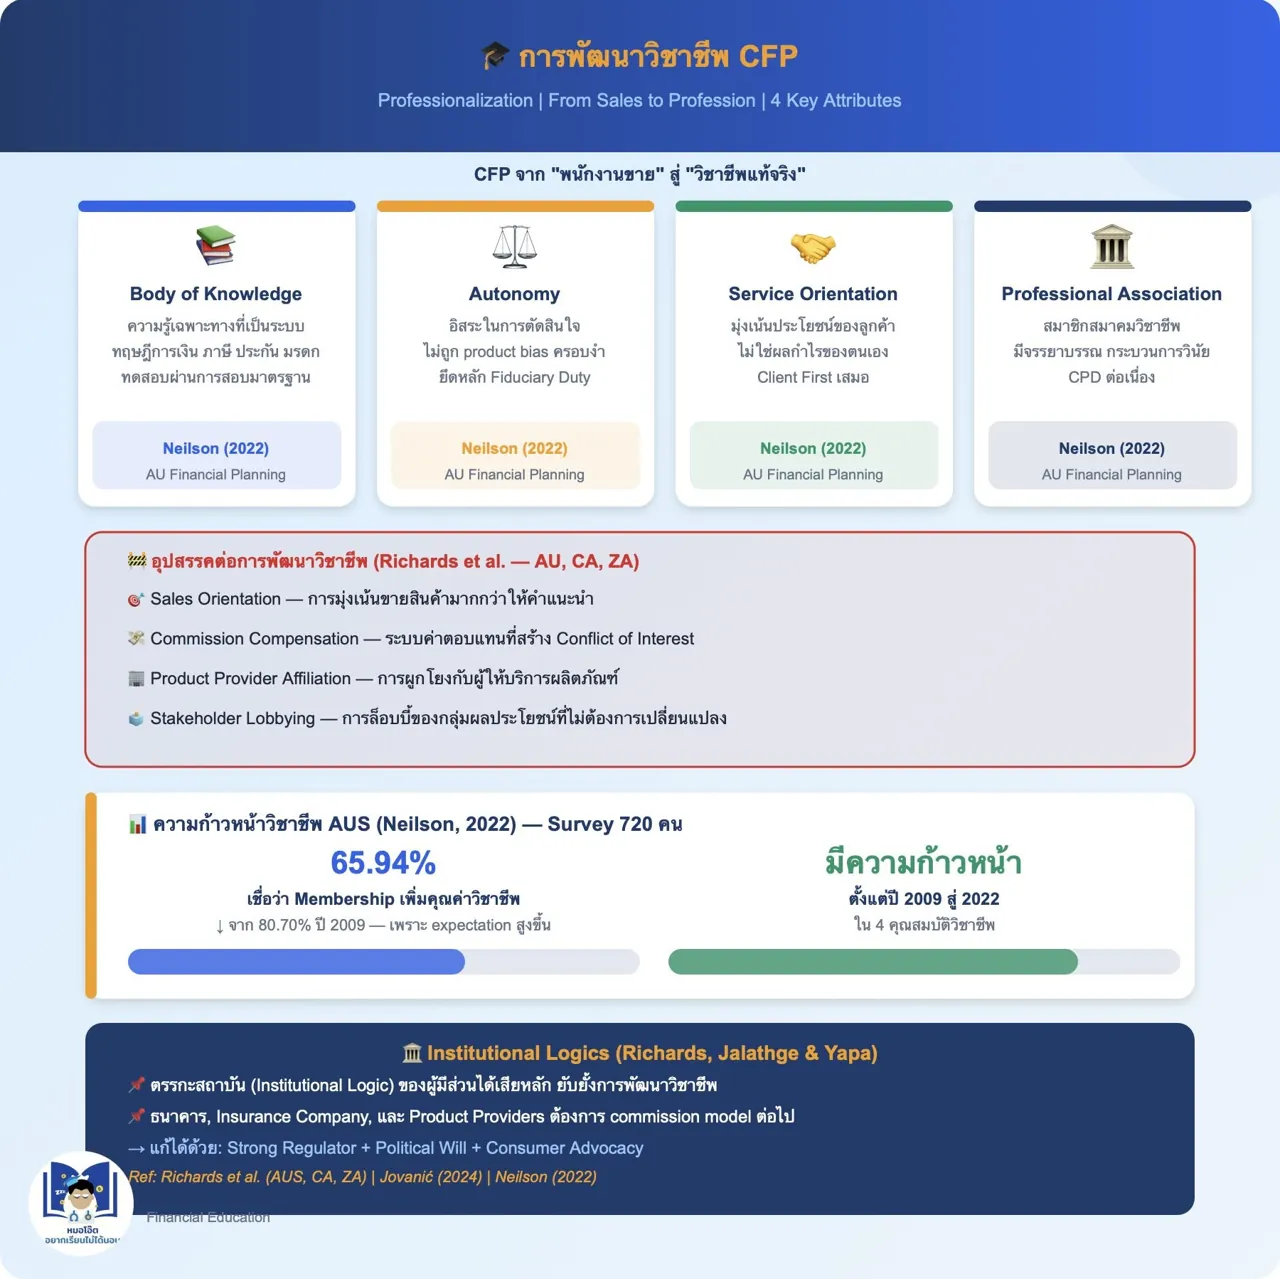
ภาพที่ 14: การพัฒนาวิชาชีพ CFP
CFP จาก "พนักงานขาย" สู่ "วิชาชีพแท้จริง"
4 คุณสมบัติวิชาชีพที่แท้จริง (Neilson, 2022):
Body of Knowledge — ความรู้เฉพาะทางที่เป็นระบบ
Autonomy — อิสระในการตัดสินใจ ไม่ถูก Product bias
Service Orientation — มุ่งประโยชน์ลูกค้าก่อนเสมอ
Professional Association — สมาชิก + จรรยาบรรณ + CPD
อุปสรรคต่อ Professionalization (Richards et al.):
Sales Orientation ครอบงำ
Commission ทำ COI สูง
ผูกโยงกับ Product Provider
Lobbying ของกลุ่มผลประโยชน์
Progress ออสเตรเลีย (Neilson, 2022 | n=720):
65.94% เชื่อว่า Membership เพิ่มคุณค่า
→ ก้าวหน้าอย่างมีนัยสำคัญตั้งแต่ 2009
ประเด็นสำคัญจากงานวิจัย
• Richards et al.: ศึกษา 3 ประเทศ (AU, CA, ZA) พบ 4 อุปสรรคร่วมต่อ Professionalization
• Jovanić (2024): ความท้าทายในการ regulate Personal Financial Planning เป็น Profession
• Institutional Logics (Richards, Jalathge & Yapa): ตรรกะสถาบันของ Banks & Insurers ยับยั้งการพัฒนา
• Neilson (2022): ภาค FP ออสเตรเลียก้าวหน้าตั้งแต่ปี 2009 ใน 4 คุณสมบัติวิชาชีพ
• McInnes: Dual Agency Conflict — ที่ปรึกษาผ่าน Third-party Licensee สร้าง COI
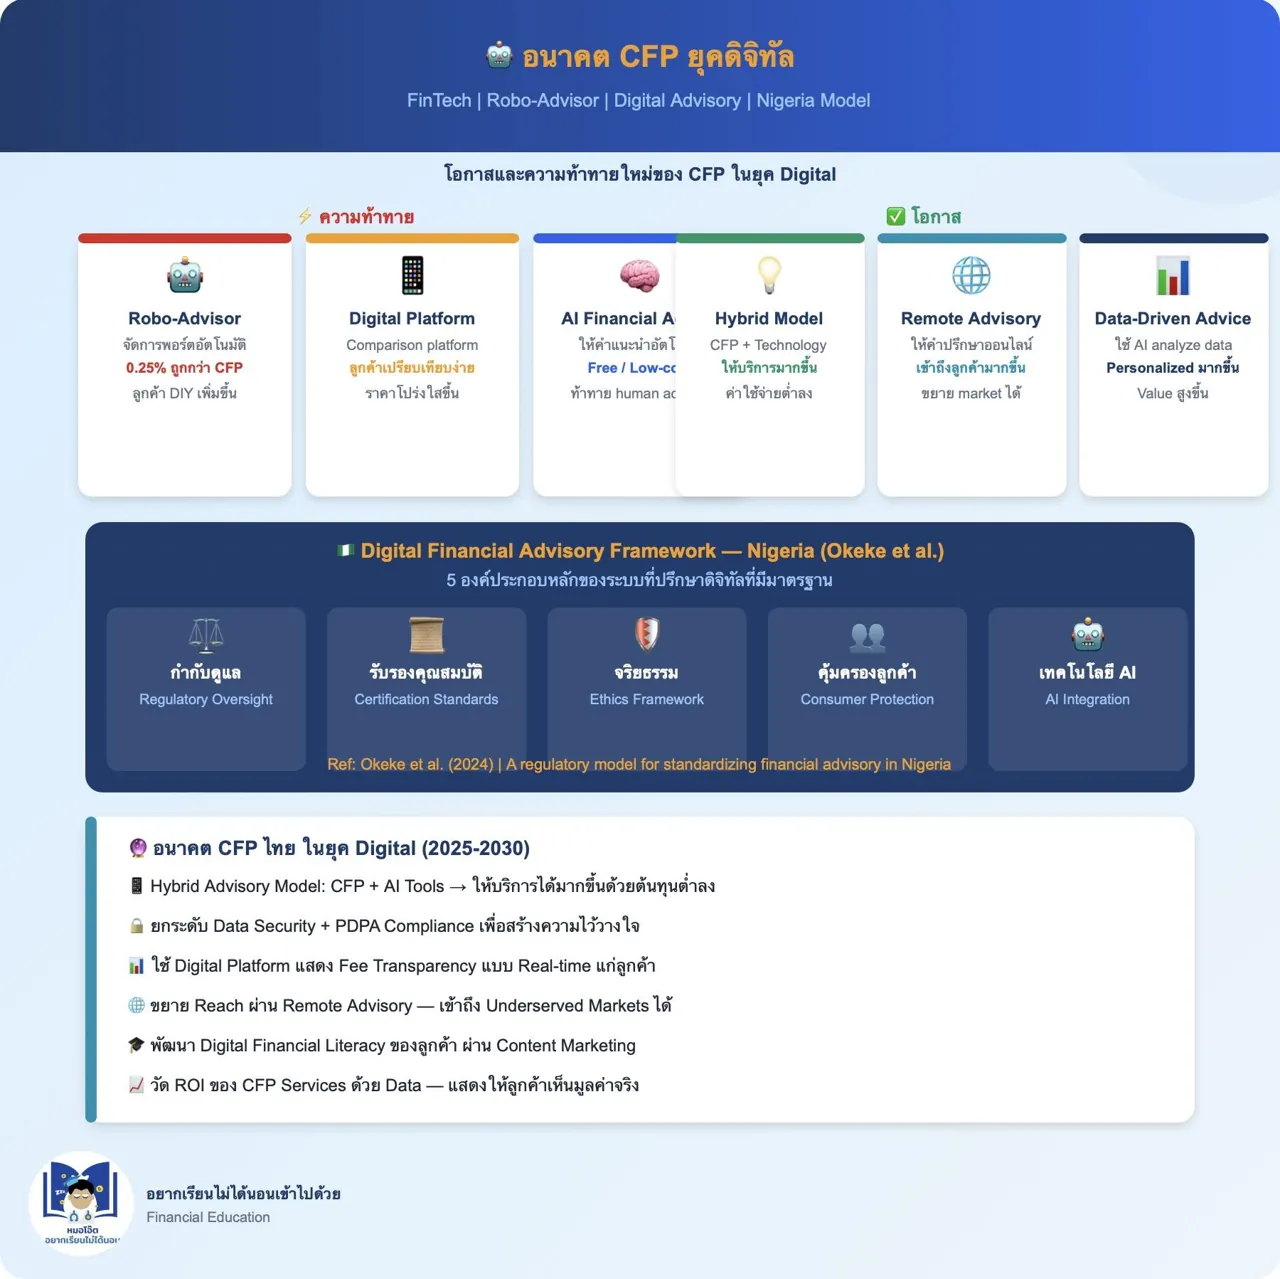
ภาพที่ 15: อนาคต CFP ยุดดิจิทัล
CFP ยุค Digital — ภัยคุกคามหรือโอกาส?
ความท้าทายใหม่:
Robo-Advisor — 0.25% AUM ถูกกว่า CFP มาก
Platform เปรียบเทียบ — ลูกค้าเห็นราคาทุกที่
AI Financial Advice — Free/Low-cost
โอกาสที่ CFP ต้องฉวย:
Hybrid Model — CFP + Technology = บริการมากขึ้นต้นทุนลดลง
Remote Advisory — ขยาย Market ไร้ขีดจำกัด
Data-Driven Advice — Personalized มูลค่าสูงขึ้น
Nigeria Digital Model (Okeke et al.):
5 องค์ประกอบ: กำกับดูแล + รับรอง + จริยธรรม + คุ้มครองลูกค้า + AI
CFP ไทย 2025-2030:
Hybrid Advisory + PDPA Compliance + Digital Fee Transparency
ประเด็นสำคัญจากงานวิจัย
• Robo-Advisors ไม่ได้แทนที่ CFP แต่บังคับให้ CFP ต้อง justify มูลค่าที่ Robot ทำไม่ได้
• Okeke et al.: Digital Financial Advisory Framework 5 องค์ประกอบสำหรับไนจีเรีย
• Okeke et al. (Regulatory Model): กรอบมาตรฐานช่วยลด Inconsistency และเพิ่ม Trust
• Hybrid Model = CFP ให้ High-value advice + Technology ทำงานซ้ำซากแทน
• Digital Fee Transparency: แสดง Fee Structure แบบ Real-time ผ่าน App/Platform
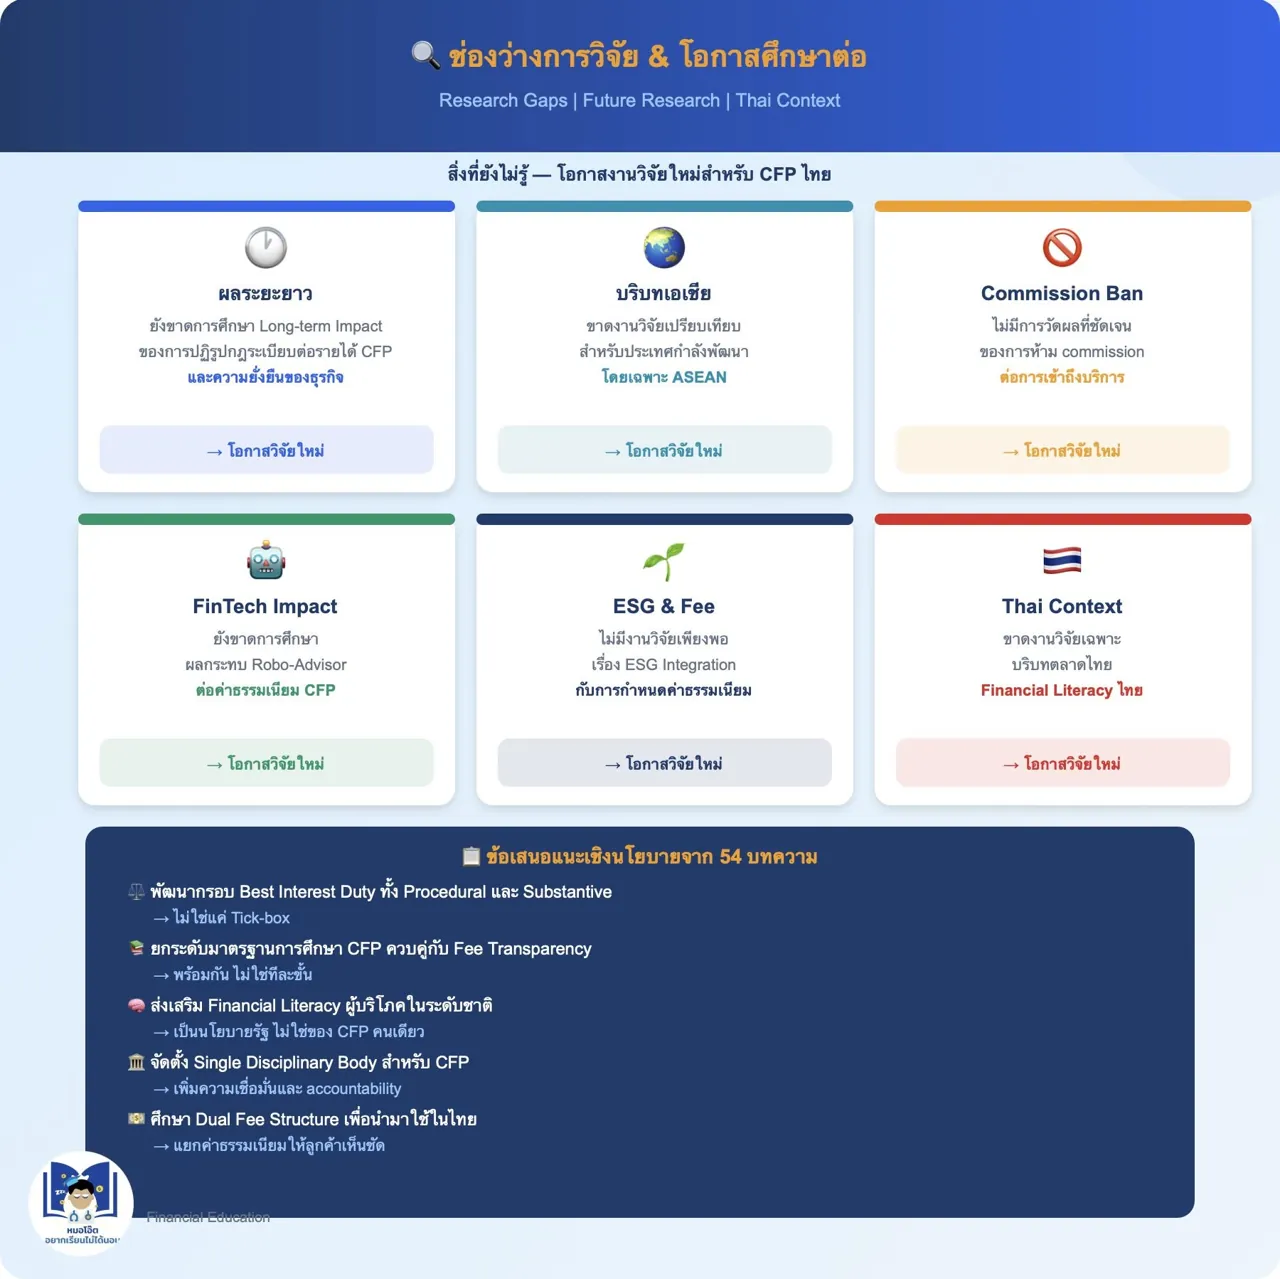
ภาพที่ 16: ช่องว่างการวิจัยและโอกาส
สิ่งที่เรายังไม่รู้ — ช่องว่างการวิจัยที่สำคัญ
จากงานวิจัย 54 บทความ พบช่องว่างสำคัญ 6 ด้าน:
ผลระยะยาว — ยังขาดการศึกษา Long-term Impact ของ Regulatory Reform ต่อรายได้ CFP
บริบทเอเชีย — ขาดงานวิจัยเปรียบเทียบ ASEAN โดยเฉพาะ
Commission Ban — ไม่มีการวัดผลที่ชัดเจนของผลกระทบต่อการเข้าถึงบริการ
FinTech Impact — ผลกระทบ Robo-Advisor ต่อค่าธรรมเนียม CFP
ESG & Fee — ไม่มีงานวิจัยเรื่อง ESG Integration กับค่าธรรมเนียม
Thai Context — ขาดงานวิจัยเฉพาะบริบทตลาดไทย!
5 ข้อเสนอแนะเชิงนโยบาย:
1. พัฒนา Best Interest Duty ทั้ง Procedural + Substantive
2. ยกระดับการศึกษาควบคู่กับ Fee Transparency
3. Financial Literacy เป็นนโยบายระดับชาติ
4. Single Disciplinary Body
5. ศึกษา Dual Fee Structure สำหรับไทย
ประเด็นสำคัญจากงานวิจัย
• ช่องว่างใหญ่ที่สุด: ไม่มีงานวิจัยในบริบท ASEAN/ไทย — โอกาสสำหรับนักวิจัยไทย
• ขาดการศึกษาระยะยาวว่า Reform มีผลต่อ CFP Income และ Sustainability อย่างไร
• ยังไม่ชัดว่า Commission Ban ส่งผลต่อการเข้าถึงบริการของคนรายได้น้อยอย่างไร
• FinTech/AI Impact ต่อ Fee Structure เป็นประเด็นใหม่ที่ยังไม่มีงานวิจัยเพียงพอ
• ESG Integration กับ Fee Determination — Frontier Research ที่น่าสนใจมาก
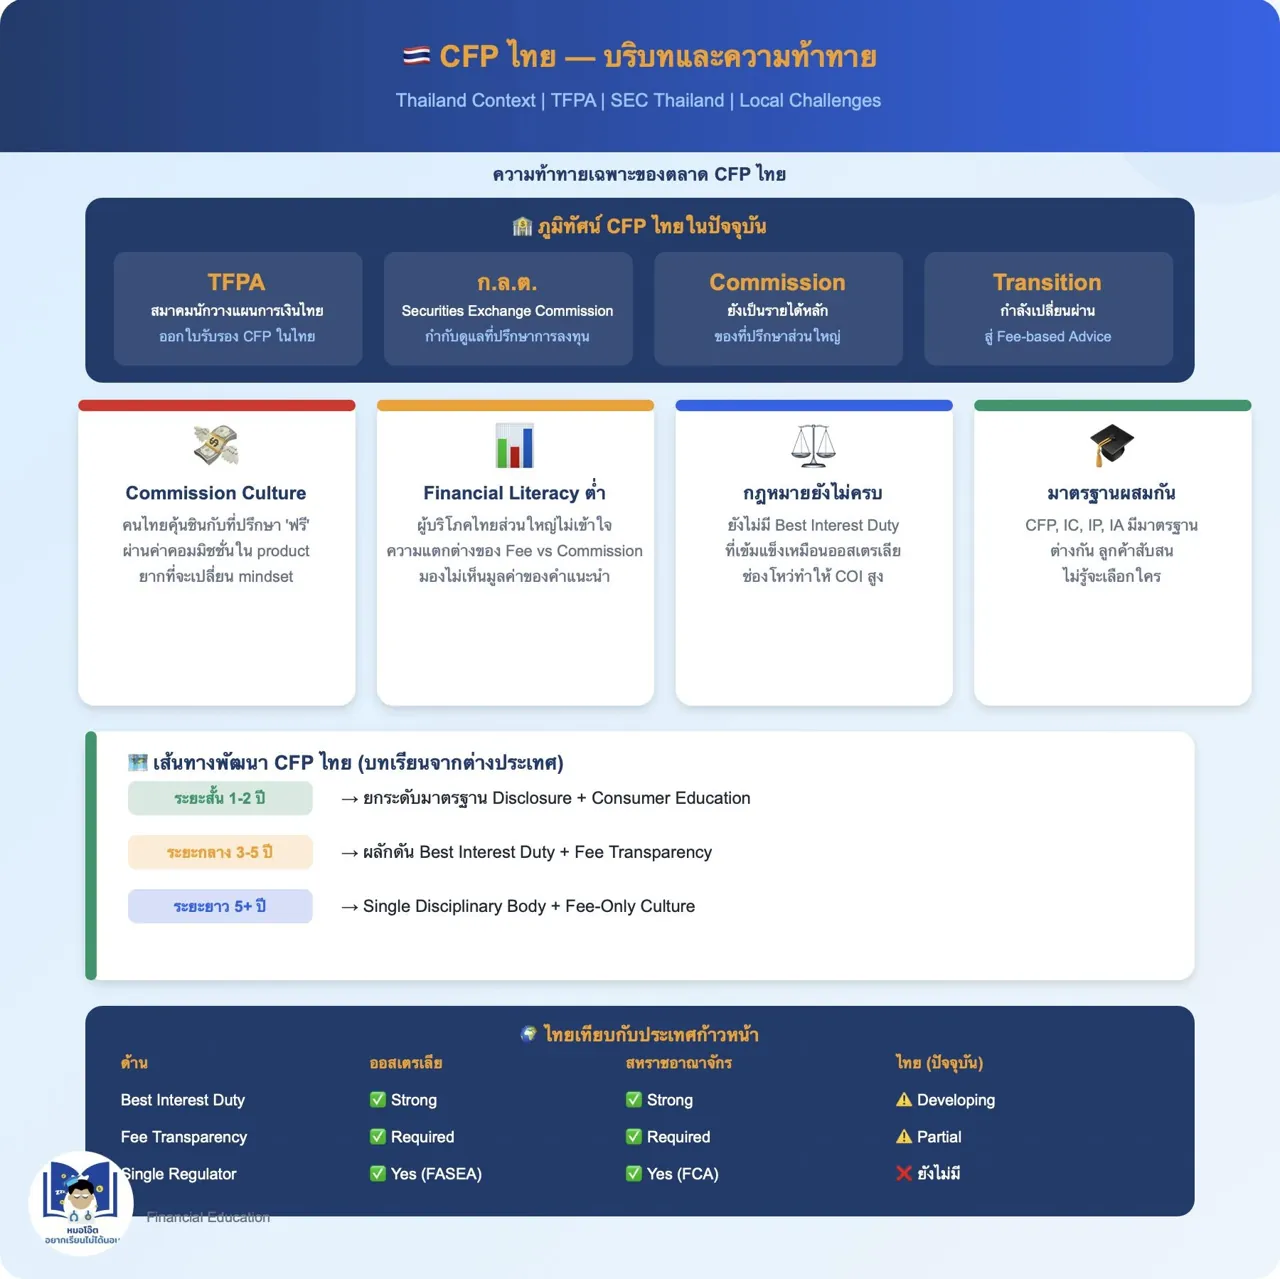
ภาพที่ 17: CFP ไทย — บริบทและความท้าทาย
CFP ไทย — เราอยู่ตรงไหนของโลก?
4 ความท้าทายเฉพาะของตลาดไทย:
Commission Culture — คนไทยคุ้นชินกับที่ปรึกษา "ฟรี"
Financial Literacy ต่ำ — ไม่เห็นมูลค่าคำแนะนำทางการเงิน
กฎหมายยังไม่สมบูรณ์ — ไม่มี Best Interest Duty เข้มแข็ง
มาตรฐานผสมกัน — CFP, IC, IP, IA สับสน
Roadmap 3 ระยะ:
สั้น (1-2 ปี): ยกระดับ Disclosure + Consumer Education
กลาง (3-5 ปี): ผลักดัน Best Interest Duty + Fee Transparency
ยาว (5+ ปี): Single Disciplinary Body + Fee-Only Culture
เทียบกับประเทศก้าวหน้า:
AU: Best Interest
| Fee Transparency
| Single Regulator
UK: Best Interest
| Fee Transparency
| Single Regulator
TH: Best Interest
| Fee Transparency
| Single Regulator
ประเด็นสำคัญจากงานวิจัย
• TFPA (สมาคมนักวางแผนการเงินไทย) ออกใบรับรอง CFP ในไทย ภายใต้กำกับของ กลต.
• ไทยยังไม่มีกฎหมาย Best Interest Duty ที่เทียบเท่ากับออสเตรเลียหรือ UK
• Commission Culture ยังครองตลาด — ลูกค้าไทยส่วนใหญ่ไม่คุ้นชินกับการจ่าย Fee โดยตรง
• ความสับสนระหว่าง CFP, IC, IP, IA ทำให้ลูกค้าไม่รู้จะเลือกที่ปรึกษาประเภทไหน
• โอกาส: ไทยสามารถ "leap frog" ข้ามขั้นตอนได้โดยเรียนรู้จาก AU และ UK โดยตรง
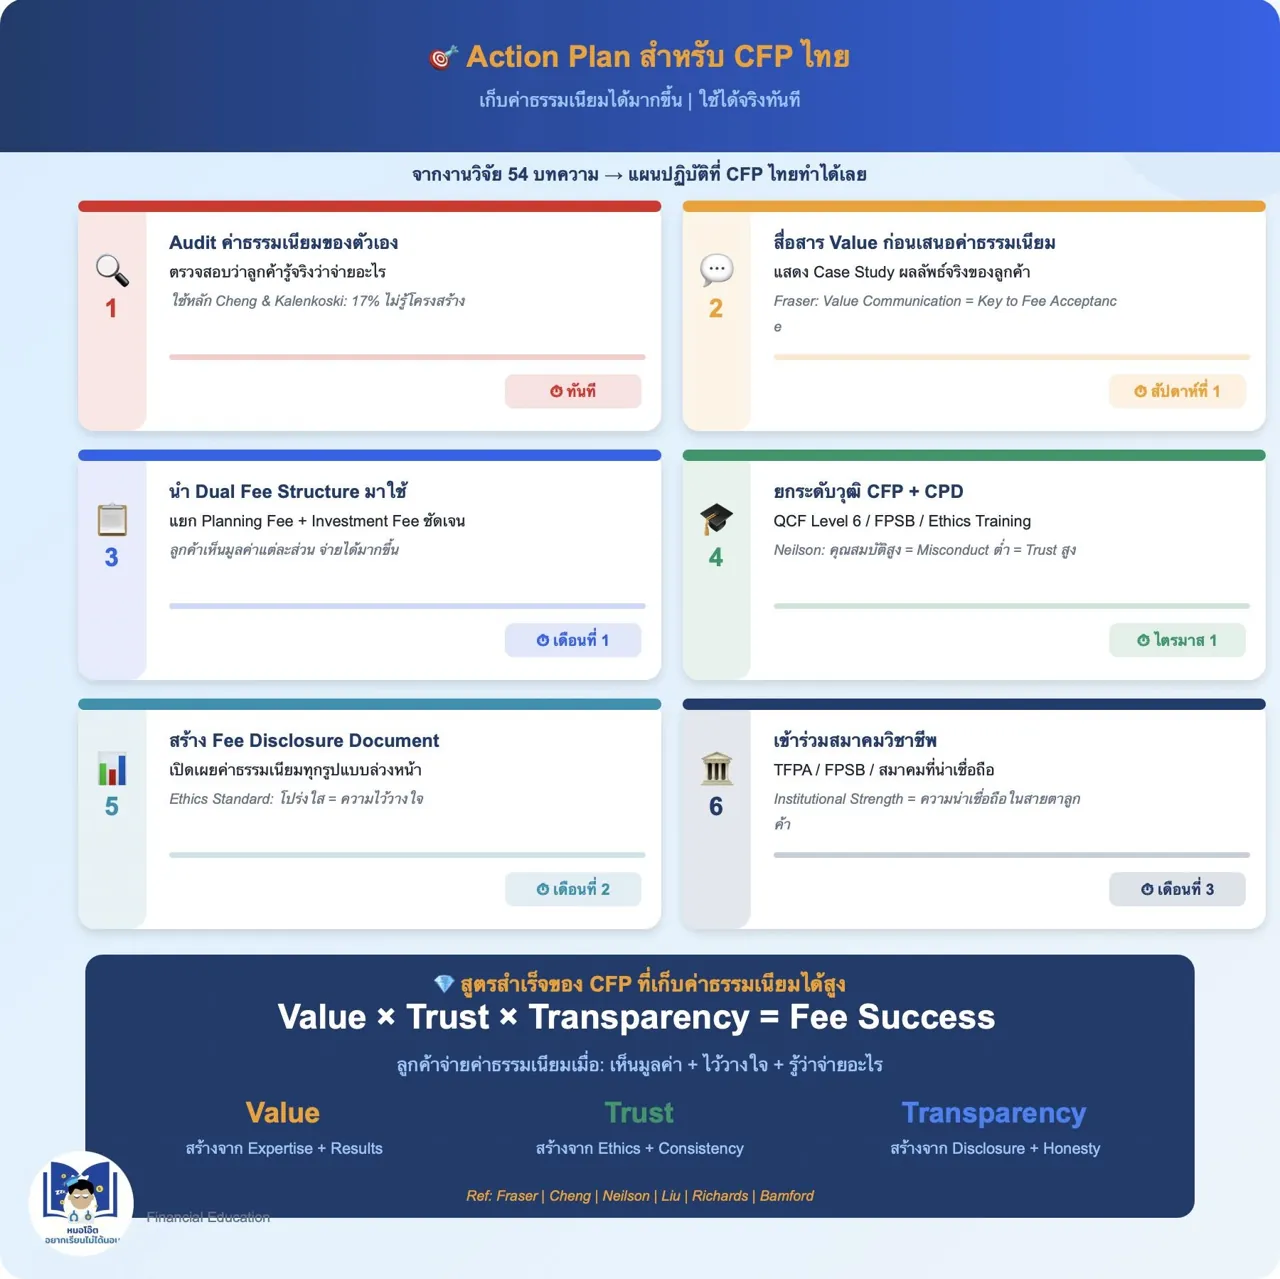
ภาพที่ 18: Action Plan สำหรับ CFP ไทย
Action Plan: CFP ไทยทำได้เลยตอนนี้!
จากงานวิจัย 54 บทความ → 6 ขั้นตอนที่ CFP ต้องทำ:
ทันที: Audit ค่าธรรมเนียมของตัวเอง
→ ลูกค้ารู้ไหมว่าจ่ายอะไร? (17% ไม่รู้!)
สัปดาห์ที่ 1: สื่อสาร Value ก่อนเสนอค่าธรรมเนียม
→ Case Study + ผลลัพธ์จริง = ลูกค้าเชื่อ
เดือนที่ 1: นำ Dual Fee Structure มาใช้
→ แยก Planning Fee + Investment Fee ชัดเจน
ไตรมาส 1: ยกระดับวุฒิ CFP + CPD
→ QCF Level 6 / FPSB / Ethics Training
เดือนที่ 2: สร้าง Fee Disclosure Document
→ เปิดเผยทุกรูปแบบล่วงหน้า
เดือนที่ 3: เข้าร่วมสมาคมวิชาชีพ
→ TFPA / FPSB = Credibility ในสายตาลูกค้า
สูตรสำเร็จ: Value × Trust × Transparency = Fee Success
ประเด็นสำคัญจากงานวิจัย
• Action 1: Self-audit ค่าธรรมเนียม — ถามตัวเองว่าลูกค้ารู้จริงแค่ไหน (Cheng & Kalenkoski)
• Action 2: Value Communication First — แสดง ROI ก่อนเสนอค่าธรรมเนียมเสมอ (Fraser et al.)
• Action 3: Implement CDFS — Dual Fee Structure แยกชัดเจนช่วยให้ลูกค้าเห็นมูลค่า
• Action 4: Invest in Education — Neilson: คุณสมบัติสูง = Trust สูง = Fee สูงได้
• Formula: Value (จาก Expertise) × Trust (จาก Ethics) × Transparency (จาก Disclosure) = Fee Success
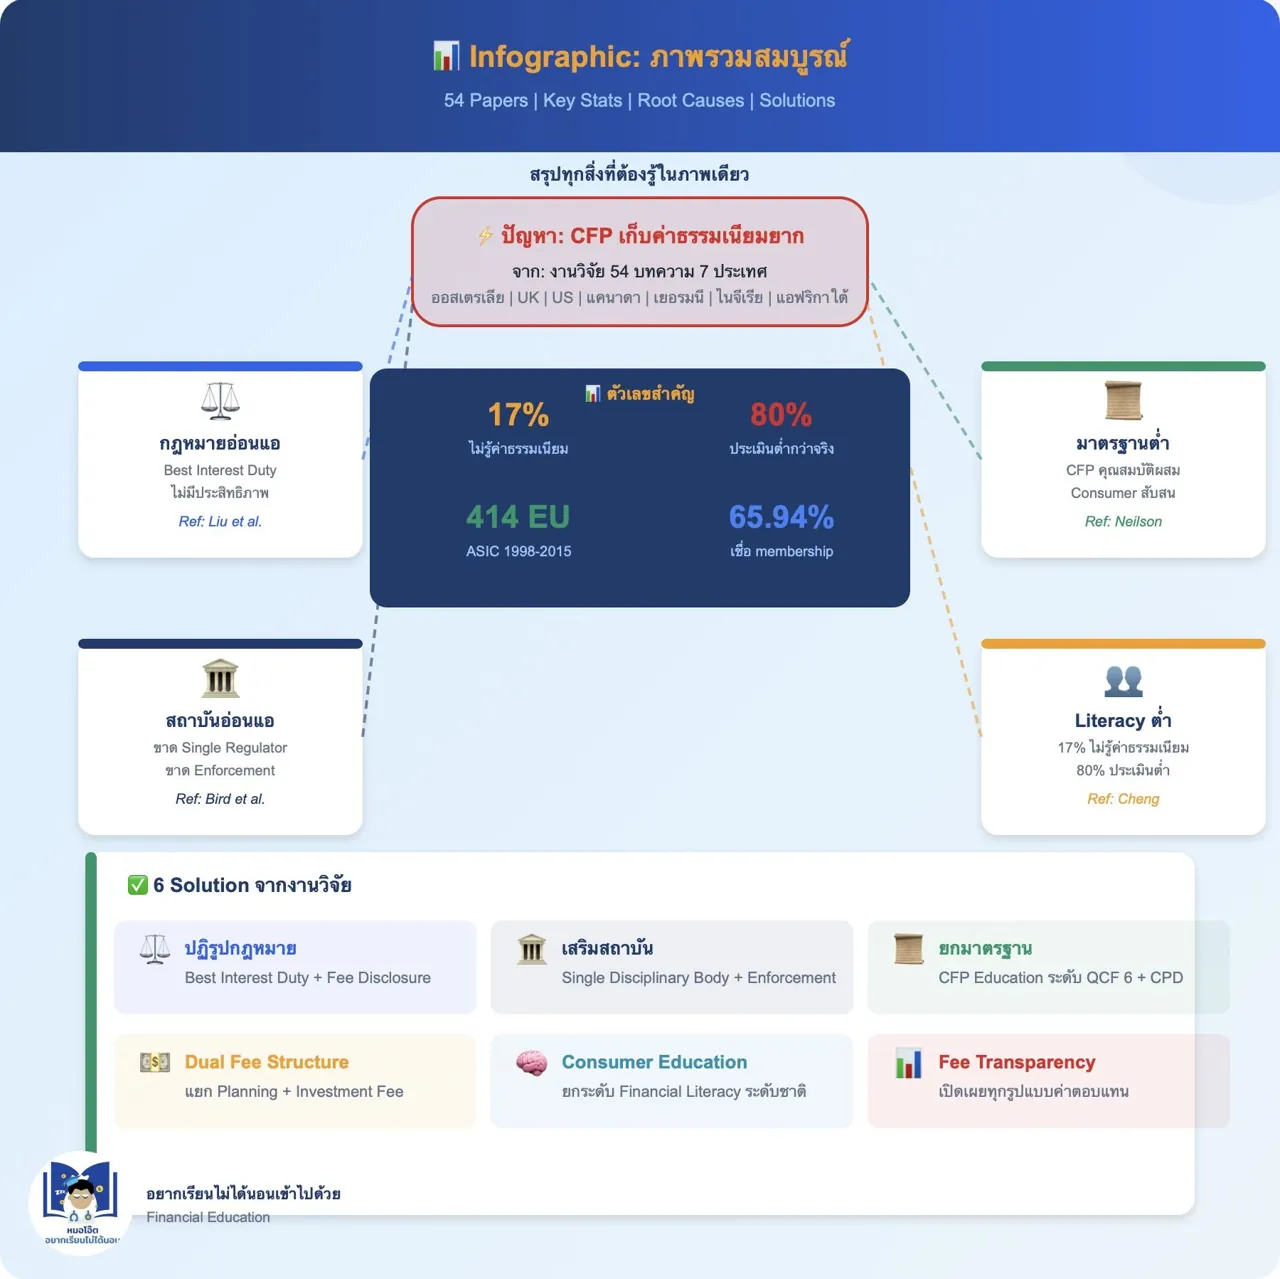
ภาพที่ 19: Infographic สรุปภาพรวมสมบูรณ์
Infographic: ทุกอย่างที่ต้องรู้เรื่อง CFP และค่าธรรมเนียม ในภาพเดียว!
ปัญหา: CFP เก็บค่าธรรมเนียมยาก
4 สาเหตุหลัก:
กฎหมายอ่อนแอ — Best Interest ไม่มีประสิทธิภาพ (Liu et al.)
สถาบันอ่อนแอ — ขาด Enforcement (Bird et al.)
มาตรฐาน CFP ต่ำ — Consumer สับสน (Neilson)
Literacy ต่ำ — 17% ไม่รู้, 80% ประเมินต่ำ (Cheng)
ตัวเลขสำคัญ:
17% ไม่รู้ค่าธรรมเนียม
80% ประเมินต่ำกว่าจริง
414 Enforceable Undertakings (ASIC 1998-2015)
65.94% เชื่อ Membership เพิ่มคุณค่า
6 Solution:
ปฏิรูปกฎหมาย |
เสริมสถาบัน |
ยกมาตรฐาน
Dual Fee Structure |
Consumer Education |
Fee Transparency
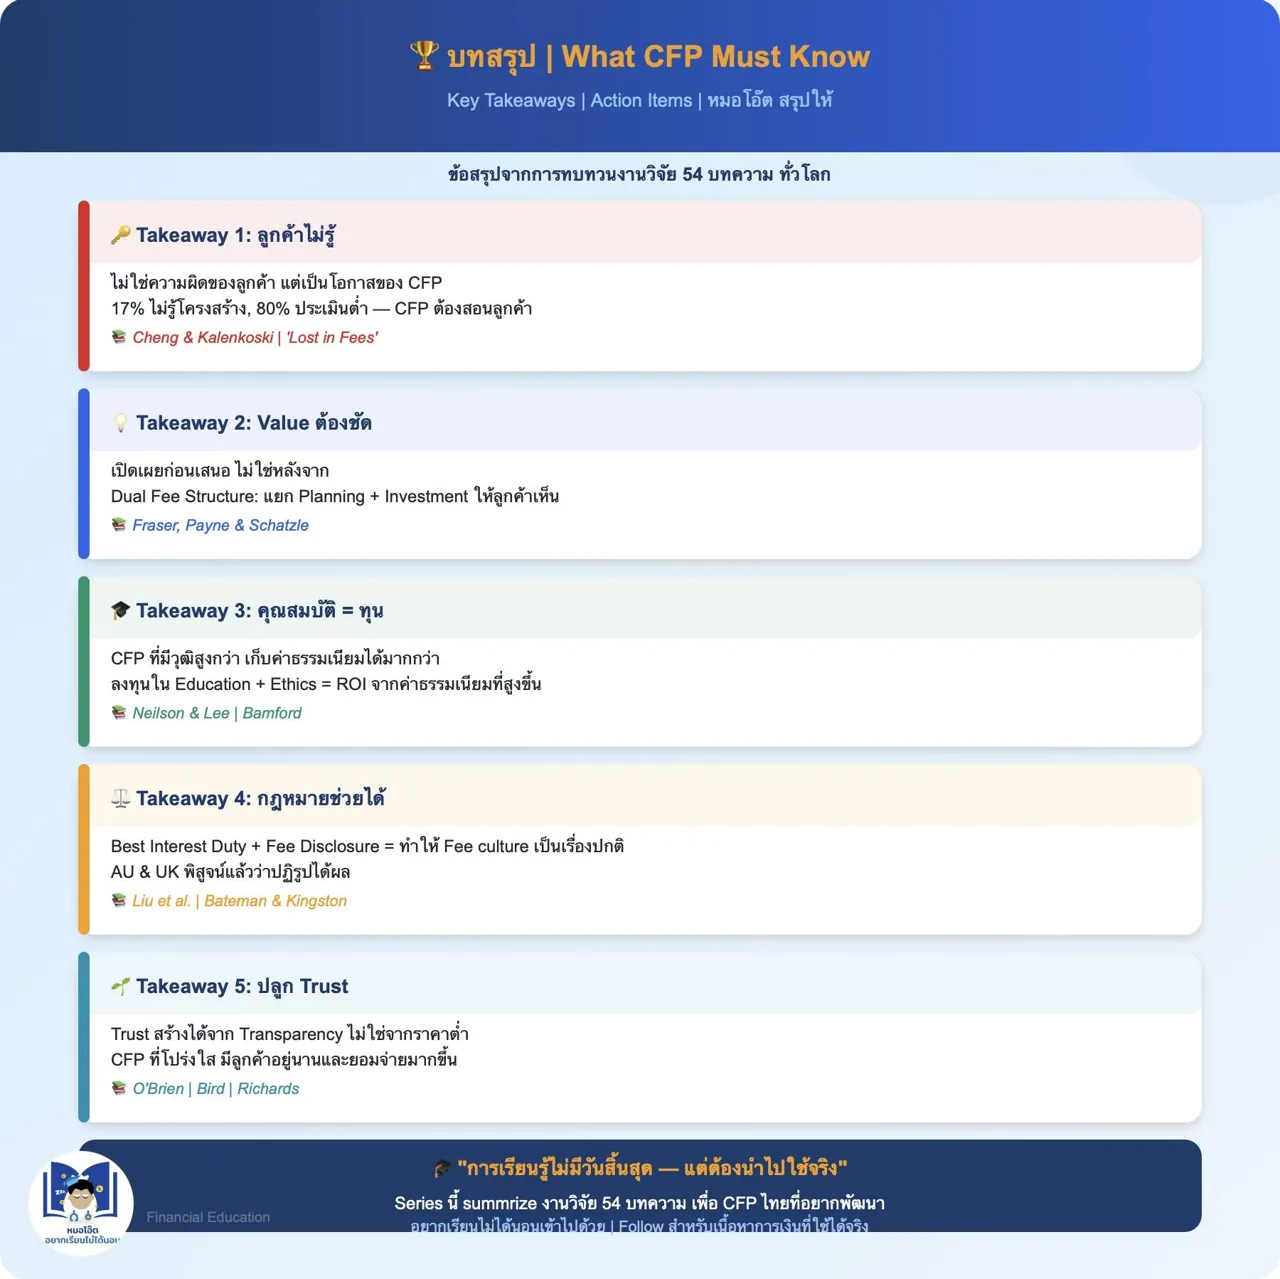
ภาพที่ 20: บทสรุป — Key Takeaways
จบ Series! — 5 สิ่งที่ CFP ต้องจำตลอดชีวิต
Takeaway 1: ลูกค้าไม่รู้ ≠ ความผิดของลูกค้า
→ 17% ไม่รู้, 80% ประเมินต่ำ → CFP ต้องสอนลูกค้า ไม่ใช่โทษลูกค้า
Takeaway 2: Value ต้องชัดก่อนเสนอราคา
→ Dual Fee Structure แยก Planning + Investment ให้เห็น ROI ชัดเจน
Takeaway 3: คุณสมบัติ = ทุนที่แปลงเป็นค่าธรรมเนียมได้
→ CFP + QCF6 + CPD = Trust = Fee สูงได้
Takeaway 4: กฎหมายช่วย Normalize การเรียกเก็บค่าธรรมเนียม
→ AU + UK พิสูจน์แล้ว ปฏิรูปทำได้ผล แต่ต้องทำทั้งระบบ
Takeaway 5: Trust สร้างจาก Transparency ไม่ใช่จากราคาต่ำ
→ CFP โปร่งใส มีลูกค้าอยู่นานและยินดีจ่ายมากขึ้น
"การเรียนรู้ไม่มีวันสิ้นสุด — แต่ต้องนำไปใช้จริง"
ขอบคุณที่ติดตาม Series นี้! Follow สำหรับเนื้อหาการเงินที่ใช้ได้จริง
หมอโอ๊ต อยากเรียนไม่ได้นอน