ถาม AI มา ( ChatGPT และ Claude ) แบบไม่ตัดคำ
(ผมไม่ได้พิมพ์เองเลยนะ)
“ถ้าปัจจุบัน ผมควรเรียนหลักสูตร นักวางแผนการเงิน CFP อยู่ไหม สมมติว่าผมยังไม่เคยเรียนและไม่เคยสอบ ตอบแบบไม่bias ไม่อวย ตรงไปตรงมา”
ChatGPT ตอบ
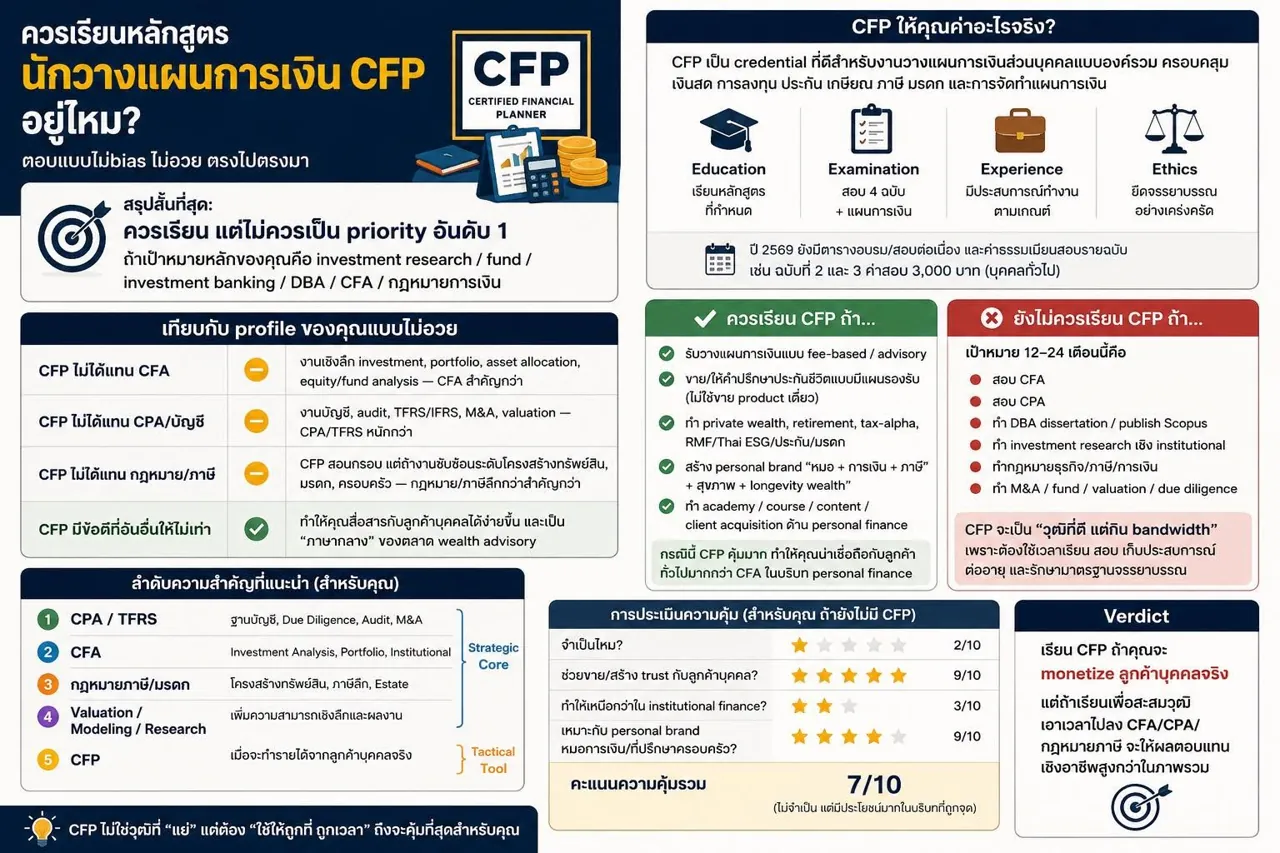
ตอบตรง ๆ: ถ้าสมมติว่าคุณยังไม่เคยเรียน/ไม่เคยสอบ CFP ผมคิดว่า “ควรเรียน” แต่ไม่ควรเรียนเป็น priority อันดับ 1 ถ้าเป้าหมายหลักของคุณคือ investment research / fund / investment banking / DBA / CFA / กฎหมายการเงิน
สำหรับคุณ CFP จะคุ้ม เฉพาะเมื่อจะใช้เป็นเครื่องมือทำรายได้จากลูกค้ารายบุคคลจริง เช่น financial planning, insurance planning, retirement planning, tax planning, estate planning, wealth advisory, personal CFO, family office-lite
แต่ถ้าจะเรียนเพราะ “อยากมีวุฒิเพิ่ม” เฉย ๆ — ไม่คุ้มเท่ากับเวลาเดียวกันที่เอาไปลง CFA, CPA, กฎหมายธุรกิจ/ภาษี, valuation, financial modeling, หรือ research publication
⸻
1. CFP ให้คุณค่าอะไรจริง
CFP เป็น credential ที่ดีสำหรับงาน วางแผนการเงินส่วนบุคคลแบบองค์รวม ครอบคลุมเงินสด การลงทุน ประกัน เกษียณ ภาษี มรดก และการจัดทำแผนการเงิน ซึ่งตรงกับนิยามบทบาทนักวางแผนการเงินของ TFPA เอง 
เส้นทางคุณวุฒิใช้หลัก 4E คือ Education, Examination, Experience, Ethics ไม่ใช่แค่เรียนแล้วได้ชื่อ ต้องผ่านการอบรม สอบ ประสบการณ์ และจรรยาบรรณ 
ปี 2569 ยังมีตารางอบรม/สอบ CFP ต่อเนื่อง และมีประกาศตารางสอบพร้อมค่าธรรมเนียมสอบรายฉบับ เช่น ฉบับที่ 2 และ 3 ค่าสอบ 3,000 บาทสำหรับบุคคลทั่วไป และฉบับแผนการเงินมีค่าสอบสูงกว่า 
⸻
2. ถ้าเทียบกับ profile ของคุณแบบไม่อวย
คุณมีฐาน แพทย์ + MBA Finance + บัญชี + CISA + IP + ประกัน + งานวิเคราะห์การลงทุน + กฎหมาย อยู่แล้ว ดังนั้น CFP ไม่ได้ทำให้คุณ “ดูเก่งขึ้นแบบก้าวกระโดด” ในสาย institutional finance
พูดตรง ๆ คือ:
CFP ไม่ได้แทน CFA
ถ้าคุณจะทำ research, portfolio, asset allocation เชิงลึก, equity/fund analysis, investment committee, fund management — CFA หรือ CISA/valuation/modeling สำคัญกว่า
CFP ไม่ได้แทน CPA/บัญชี
ถ้าจะทำ financial due diligence, audit, accounting treatment, TFRS/IFRS, M&A, valuation — CPA/TFRS หนักกว่าและมีอำนาจวิชาชีพมากกว่า
CFP ไม่ได้แทน LL.B./LL.M./ภาษี/มรดก
CFP สอนกรอบวางแผนภาษีและมรดก แต่ถ้าจะวางโครงสร้างทรัพย์สิน ซับซ้อนระดับ family holding, trust-like arrangement, succession, estate dispute — กฎหมายและภาษีลึกกว่าสำคัญกว่า
แต่ CFP มีข้อดีที่ credential อื่นให้ไม่เท่าคือ มันทำให้คุณสื่อสารกับลูกค้าบุคคลได้ง่ายขึ้น และเป็น “ภาษากลาง” ของตลาด wealth advisory
⸻
3. ผมจะตัดสินแบบนี้
ควรเรียน CFP ถ้า…
คุณจะทำงานที่มีรายได้จากลูกค้าบุคคล เช่น
1. รับวางแผนการเงินแบบ fee-based / advisory
2. ขาย/ให้คำปรึกษาประกันชีวิตแบบมีแผนรองรับ ไม่ใช่ขาย product เดี่ยว
3. ทำ private wealth, retirement, tax-alpha, RMF/Thai ESG/ประกัน/มรดก
4. สร้าง personal brand “หมอ + การเงิน + ภาษี + สุขภาพ + longevity wealth”
5. อยากทำ academy / course / content / client acquisition ด้าน personal finance
กรณีนี้ CFP คุ้มมาก เพราะทำให้คุณดูน่าเชื่อถือกับลูกค้าทั่วไปมากกว่า CFA ด้วยซ้ำในบริบท personal finance
⸻
ยังไม่ควรเรียน CFP ถ้า…
เป้าหมาย 12–24 เดือนนี้คือ
1. สอบ CFA
2. สอบ CPA
3. ทำ DBA dissertation / publish Scopus
4. ทำ investment research เชิง institutional
5. ทำกฎหมายธุรกิจ/ภาษี/การเงิน
6. ทำ M&A / fund / valuation / due diligence
กรณีนี้ CFP จะกลายเป็น “วุฒิที่ดี แต่กิน bandwidth” เพราะเนื้อหาไม่ได้ยากที่สุดสำหรับคุณ แต่ต้องใช้เวลาเรียน สอบ เก็บประสบการณ์ ต่ออายุ และรักษามาตรฐานจรรยาบรรณ
⸻
4. คำตอบสุดท้ายแบบตรงที่สุด
ถ้าคุณยังไม่มี CFP และถามว่าควรเรียนไหม: ควรเรียน แต่ให้เรียนเป็นวุฒิ tactical ไม่ใช่ strategic core
ลำดับความสำคัญที่ผมให้คือ:
ถ้าจะหาเงินจากลูกค้า wealth / insurance / financial planning ใน 6–12 เดือน:
เรียน CFP ได้เลย คุ้ม
ถ้าจะสร้างฐานวิชาชีพระยะยาวสาย finance-accounting-law-investment:
ผมจะให้ priority เป็น
CPA/TFRS + CFA + กฎหมายภาษี/มรดก + valuation/modeling ก่อน แล้วค่อย CFP
ถ้าต้องเลือกแค่อย่างเดียวในตอนนี้:
สำหรับ profile คุณ ผมไม่เลือก CFP เป็นอันดับแรก
ผมจะเลือก CFA หรือ CPA ก่อน ขึ้นกับว่าจะไปสาย investment หรือ accounting/M&A
⸻
5. Verdict
คะแนนความคุ้มสำหรับคุณ ถ้ายังไม่มี CFP: 7/10
แต่ถ้าถามว่า “จำเป็นไหม” — ไม่จำเป็น
ถ้าถามว่า “ช่วยขายและสร้าง trust กับลูกค้าบุคคลไหม” — ช่วยมาก
ถ้าถามว่า “ทำให้คุณเหนือกว่าใน institutional finance ไหม” — ไม่มาก
ถ้าถามว่า “เหมาะกับ personal brand หมอการเงิน/ที่ปรึกษาครอบครัวไหม” — เหมาะมาก
สรุปหนึ่งประโยค:
เรียน CFP ถ้าคุณจะ monetize ลูกค้าบุคคลจริง แต่ถ้าเรียนเพื่อสะสมวุฒิ ผมว่าเอาเวลาไปลง CFA/CPA/กฎหมายภาษีจะให้ผลตอบแทนเชิงอาชีพสูงกว่าในภาพรวม
——————————————————————-
ส่วน Claude ตอบ
ตอบตรงๆ: ขึ้นอยู่กับ “เป้าหมายคุณคืออะไร”
ไม่มีคำตอบเดียวสำหรับทุกคน — นี่คือการประเมินที่ honest ที่สุด
ควรเรียน ถ้าคุณตรงกับเงื่อนไขนี้
• วางแผนจะ ให้คำปรึกษาการเงินแบบ holistic จริงๆ (ไม่ใช่แค่ขายประกัน/กองทุน)
• ต้องการ ความน่าเชื่อถือกับลูกค้า HNW ที่รู้จัก credential
• ทำงานในสายที่ CFP มีน้ำหนัก เช่น Private Banking, Wealth Management, FA อิสระ
• ต้องการ เนื้อหาที่ integrate ได้จริง: ภาษี + ประกัน + ลงทุน + เกษียณ + มรดก
ไม่จำเป็นต้องรีบ หรืออาจไม่คุ้ม ถ้า…
• คุณมี CFA อยู่แล้ว → เนื้อหาซ้อนกันเยอะ (investment, portfolio) CFP เพิ่มในส่วน personal planning เท่านั้น
• คุณ ขายประกันหรือกองทุนอย่างเดียว โดยไม่ได้ทำแผนการเงินจริง → credential ไม่ได้เปิด door ใหม่
• คุณอยู่ใน banking หรือ corporate finance → ตลาดแรงงานไทยไม่ได้ให้ premium กับ CFP เท่า CFA หรือ CPA
ความจริงที่คนไม่ค่อยพูดถึง
|ประเด็น |ความเป็นจริง |
|-------------------------|-----------------------------------------------------------------------------|
|**Brand awareness ในไทย**|ต่ำมาก — ลูกค้าทั่วไปไม่รู้จัก CFP เกือบทั้งหมด |
|**Fee-based planning** |ตลาดยังไม่ mature — คนไทยยังไม่ยอมจ่าย retainer ให้ที่ปรึกษา |
|**เนื้อหาสอบ 4 ฉบับ** |หนักพอสมควร ต้องลงเวลาจริง |
|**CPD ต่อเนื่อง** |มีค่าใช้จ่ายและเวลาทุกปี |
|**AI disruption** |งาน financial planning ระดับ template กำลังถูก automate — credential อย่างเดียวไม่พอ|
สรุปแบบไม่อ้อม
ถ้าเป้าหมายคือ “ทำงานกับลูกค้าจริงๆ แบบ integrated” → เรียนเถอะ คุ้มมาก
ถ้าเป้าหมายคือ “เพิ่ม credential ในนามบัตร” → ชั่งน้ำหนักก่อน อาจมี ROI ที่ดีกว่า
เนื้อหา CFP ดีจริง — แต่ตลาดไทยปี 2026 ยัง under-recognize credential นี้มากกว่าที่ควรจะเป็น
อยากให้ประเมิน specific กว่านี้ บอกมาว่าอาชีพหรือเป้าหมายของคุณคืออะไร จะตอบได้แม่นกว่านี้