การศึกษาทางการเงินในกลุ่มอายุที่หลากหลาย





การศึกษาทางการเงินในกลุ่มอายุที่หลากหลาย
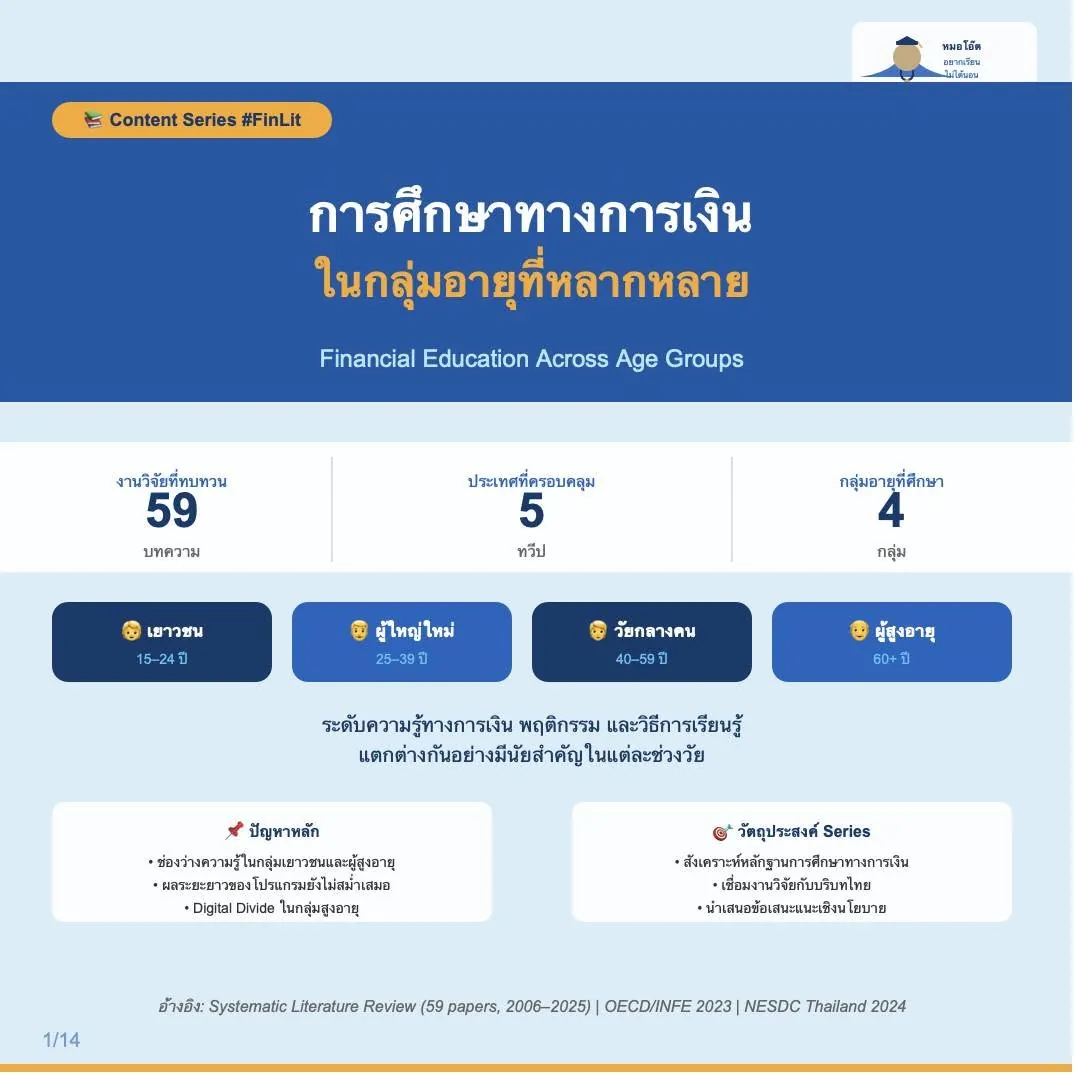
เปิด Series ใหม่! "การศึกษาทางการเงินในกลุ่มอายุที่หลากหลาย" รู้ไหมว่า... ระดับความรู้ทางการเงินของเราไม่ได้คงที่ตลอดชีวิต มันเปลี่ยนแปลงไปตามวัย และมีปัจจัยหลายอย่างที่ส่งผลต่อพฤติกรรมการเงินของแต่ละคน
หมอโอ๊ตสังเคราะห์งานวิจัย 59 บทความ ครอบคลุม 5 ทวีป ระหว่างปี 2006–2025 มาบอกเล่าให้ฟังแบบเข้าใจง่าย!
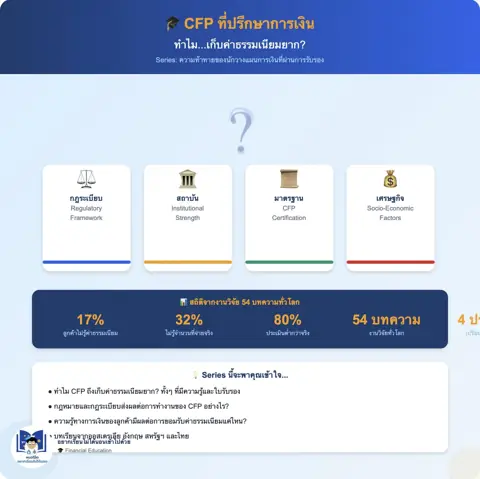
ภาพที่ 2: ตัวเลขสำคัญระดับโลก (Global Statistics)
โลกเรา "รู้เรื่องการเงิน" แค่ไหนกัน?
3,500,000,000 คน — นั่นคือตัวเลขของผู้ใหญ่ที่ยังขาดความรู้ทางการเงินขั้นพื้นฐาน! แต่ที่น่าสนใจกว่าคือ... ความรู้ทางการเงินไม่ได้เพิ่มขึ้นเรื่อย ๆ ตลอดชีวิต มันมี "จุดสูงสุด" และ "จุดต่ำสุด" ตามอายุ อยากรู้ว่าตัวเองอยู่ในช่วงไหน?
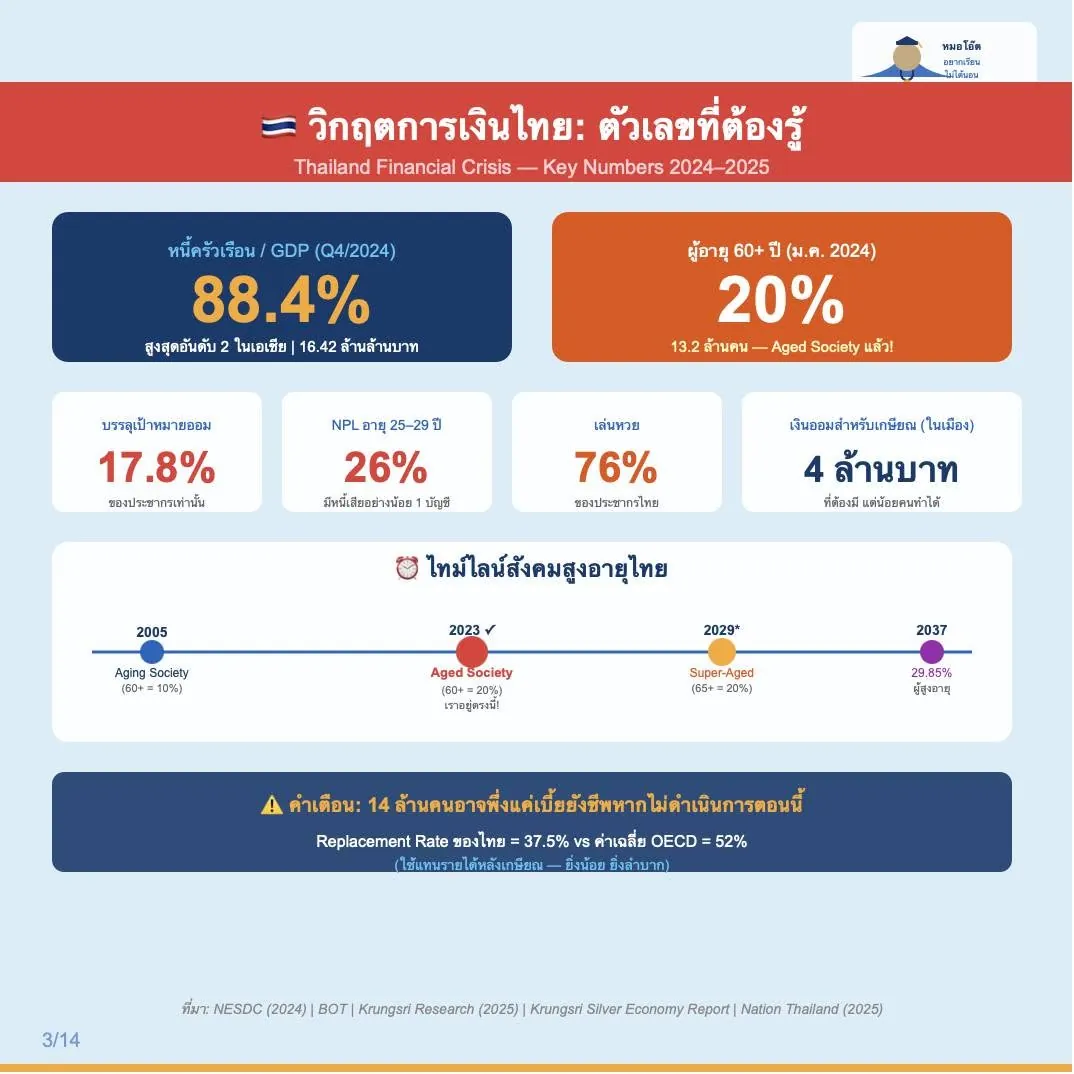
ภาพที่ 3: วิกฤตการเงินไทย (Thailand Crisis)
ไทยอยู่ในวิกฤตเงินระดับไหน? ดูตัวเลขแล้วใจหายเลย!
หนี้ครัวเรือน 88.4% ของ GDP = 16.42 ล้านล้านบาท!
คนอายุ 60+ แล้วถึง 20% = 13.2 ล้านคน
มีเงินออมตามเป้าแค่ 17.8% ของประชากร
คนอายุ 25–29 ปี 26% มีหนี้เสียแล้ว! นี่คือเหตุผลที่เราต้องพูดถึง "การศึกษาทางการเงิน" ให้มากขึ้น
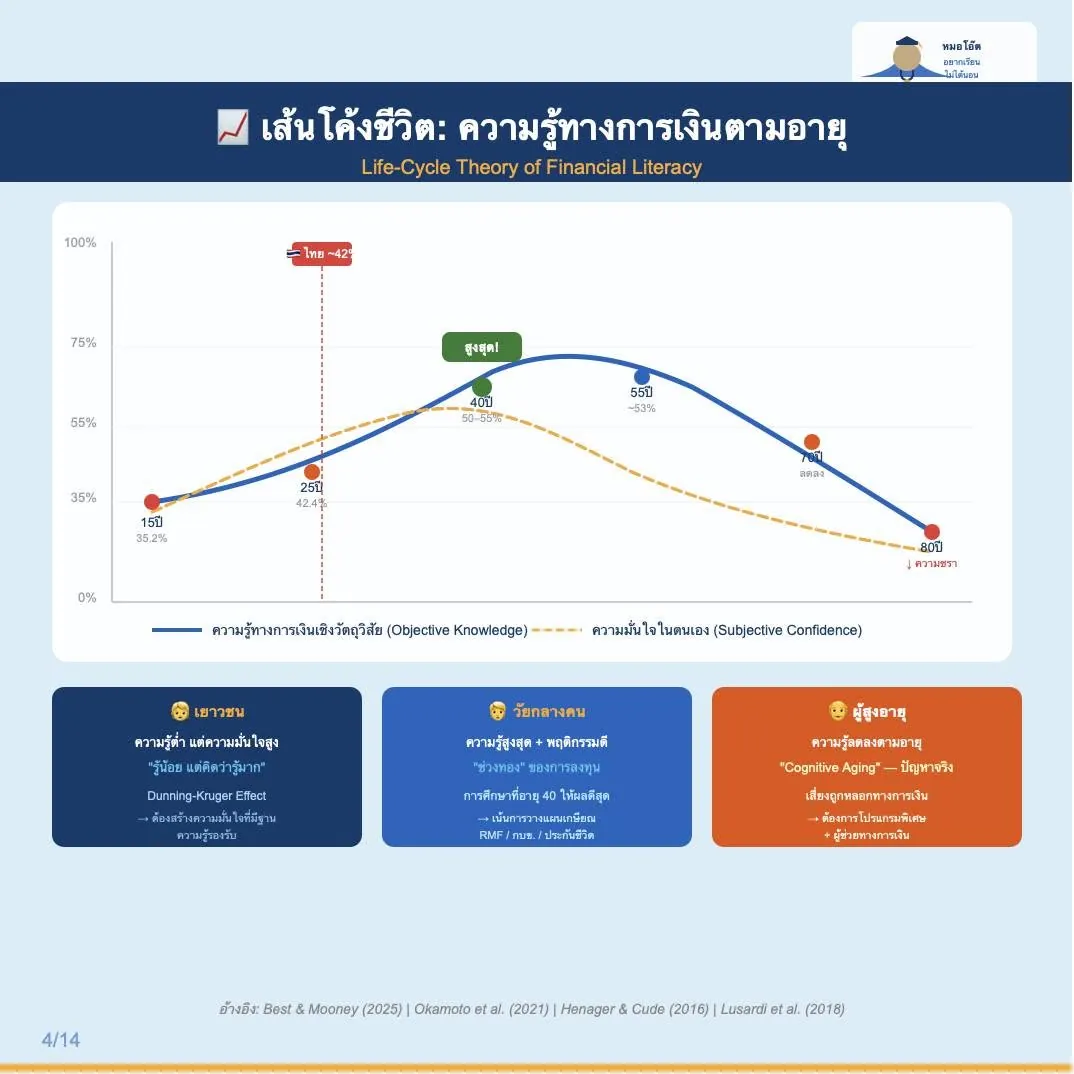
ภาพที่ 4: เส้นโค้งชีวิต (Life-Cycle Theory)
คำบรรยายสำหรับ Facebook Post:
ทำไมความรู้การเงินถึง "ขึ้นแล้วลง" ตามอายุ? นี่คือ Life-Cycle Theory ที่งานวิจัยกว่า 38 บทความยืนยันตรงกัน!
วัยเยาว์: รู้น้อย แต่มั่นใจมาก (Dunning-Kruger!)
วัยกลางคน: รู้มากสุด + พฤติกรรมดีสุด = "ช่วงทอง"
วัยชรา: ความรู้ลด เพราะ Cognitive Aging คุณอยู่ในช่วงไหนของเส้นกราฟนี้ตอนนี้?
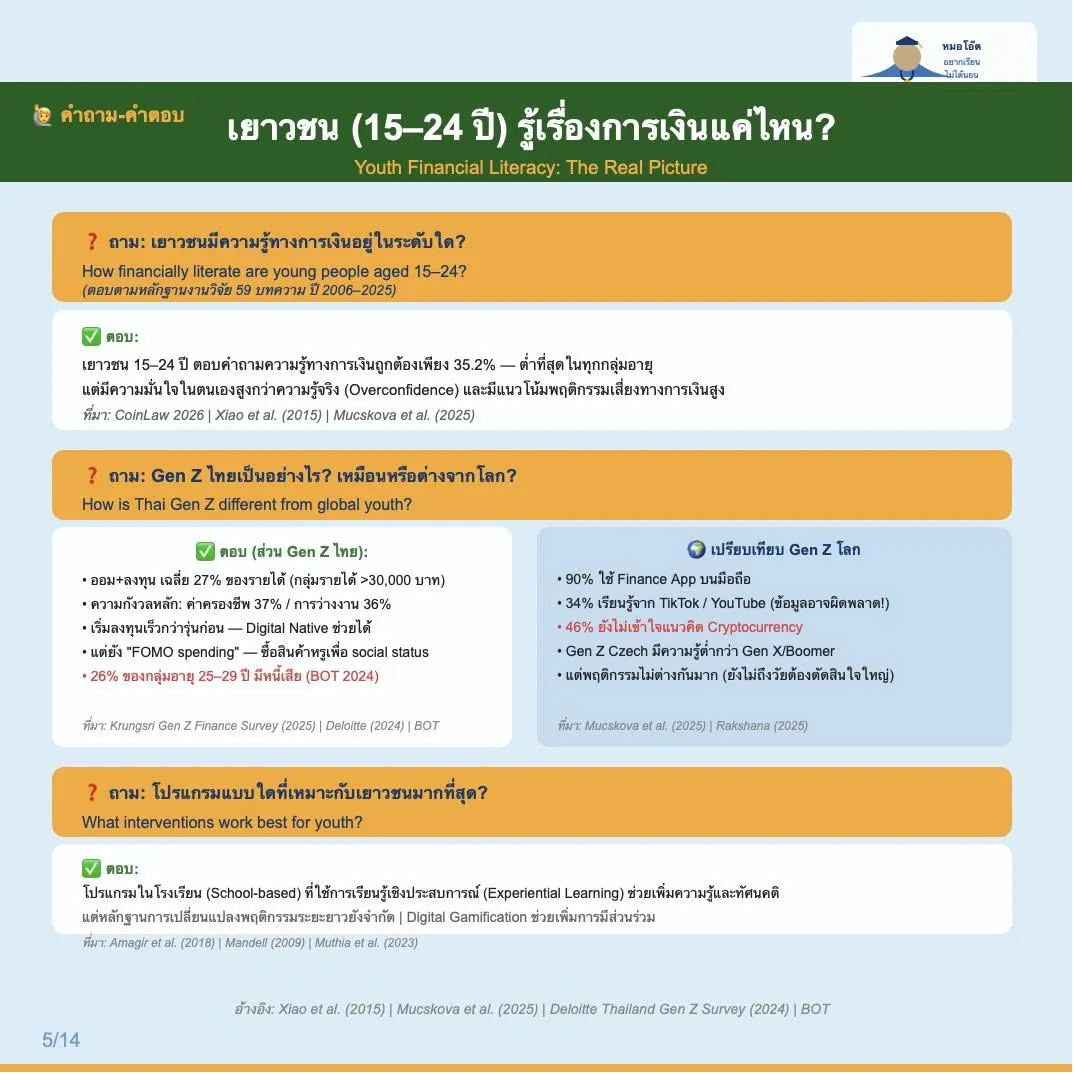
ภาพที่ 5: Q&A เยาวชน 15–24 ปี
Gen Z รู้เรื่องการเงินจริงไหม? ตอบตามข้อมูลวิจัยเลย!
ถาม: เด็ก Gen Z ไทยเป็นอย่างไร?
ตอบ: ดีกว่าที่คิด! กลุ่มรายได้ >30,000 บาท/เดือน ออม+ลงทุนถึง 27% ของรายได้
ถาม: แล้วปัญหาคืออะไร?
ตอบ: FOMO + Social Status Spending + เรียนการเงินจาก TikTok (34%!) ที่อาจไม่ถูกต้อง
ข้อมูลจากงานวิจัย 59 บทความ!
ภาพที่ 6: Q&A วัยทำงาน 25–59 ปี
คนวัยทำงานบริหารเงินได้ดีแค่ไหน? มีคำตอบจากงานวิจัยแล้ว!
ความรู้ทางการเงินสูงสุดที่อายุ 35–44 ปี (50.3%)
การศึกษาทางการเงินตอนอายุ 40 ปี ได้ผลดีที่สุด (Lusardi)
แต่! โปรแกรมครั้งเดียวไม่พอ — ต้องมีการติดตามต่อเนื่อง คุณทำงานอยู่กี่ปีแล้ว? ได้รับการศึกษาการเงินจากที่ทำงานบ้างไหม?
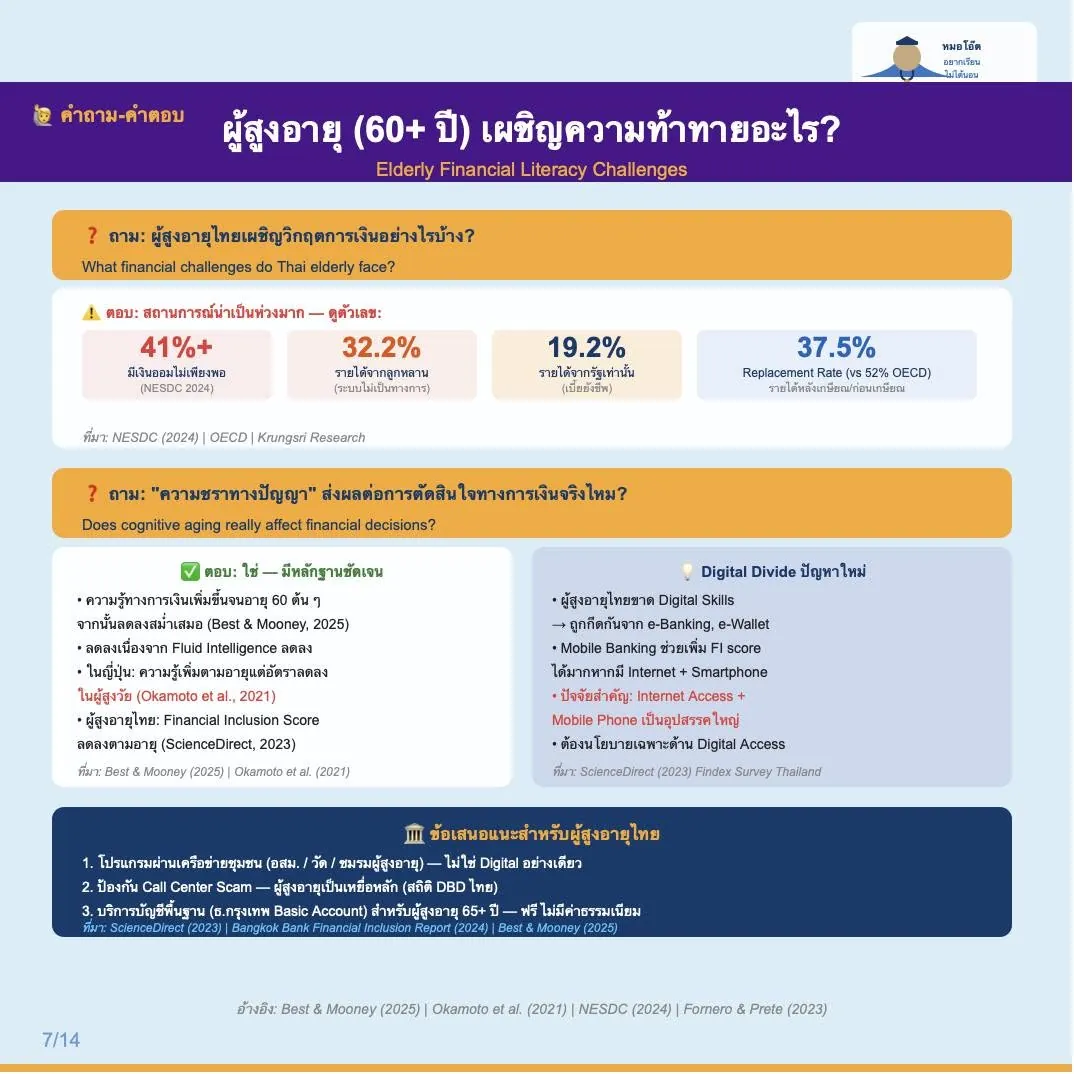
ภาพที่ 7: Q&A ผู้สูงอายุ 60+ ปี
ผู้สูงอายุไทยเผชิญวิกฤตการเงินอะไร? ต้องรู้ก่อนสายเกินไป!
41%+ ของผู้สูงอายุมีเงินออมไม่เพียงพอ
Digital Divide ทำให้เข้าถึงบริการการเงินไม่ได้
ต้องการโปรแกรมพิเศษผ่านชุมชน ไม่ใช่แค่ Digital! ถ้าคุณดูแลผู้สูงอายุในบ้าน ข้อมูลนี้สำคัญมากนะ!
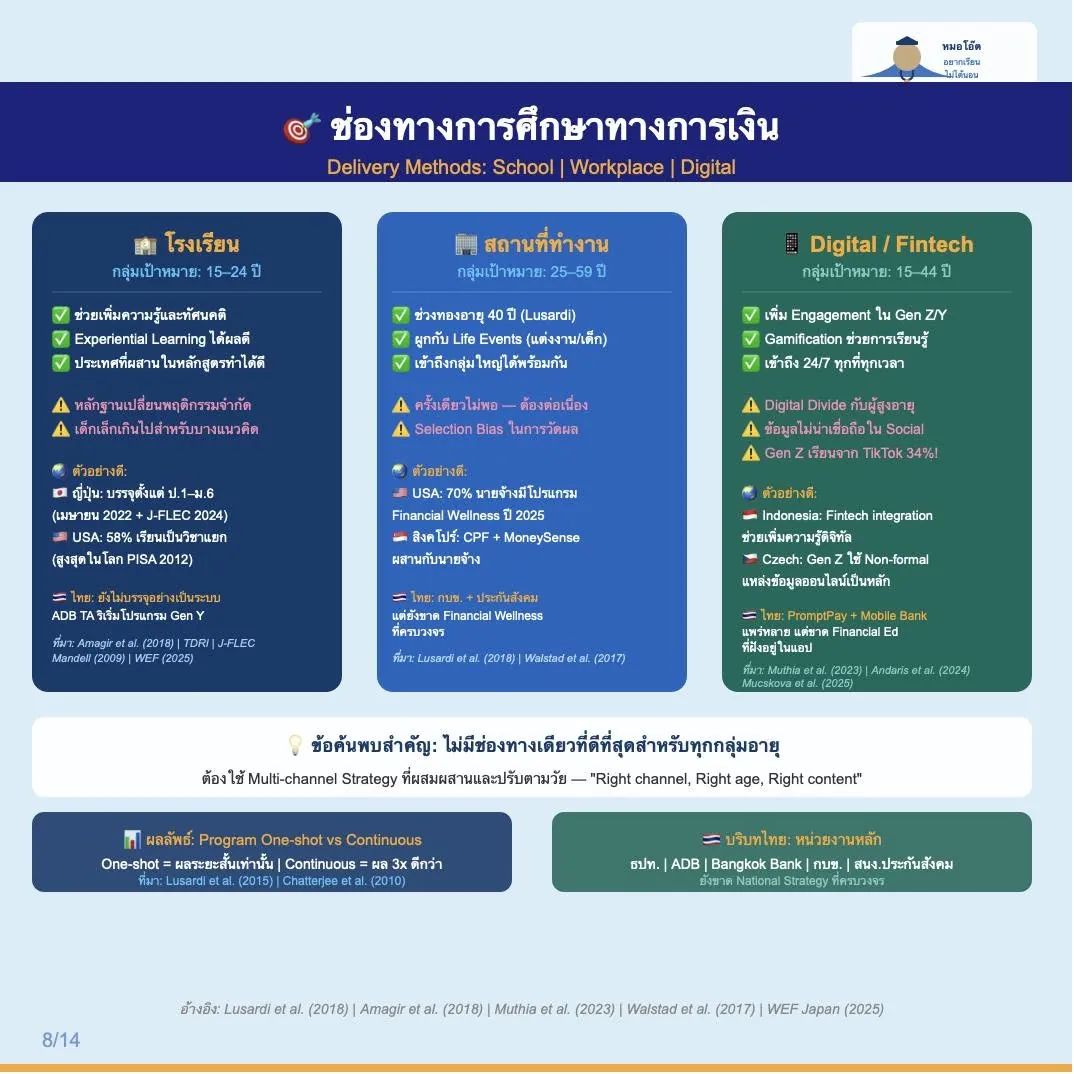
ภาพที่ 8: ช่องทางการศึกษาทางการเงิน (Delivery Methods)
ช่องทางสอนการเงินไหนได้ผลสุด? คำตอบขึ้นอยู่กับ...อายุ!
โรงเรียน → เหมาะสำหรับ 15–24 ปี | ญี่ปุ่นบรรจุในหลักสูตรแล้ว
ที่ทำงาน → เหมาะสำหรับ 25–59 ปี | USA 70% นายจ้างมีโปรแกรมแล้ว
Digital → เหมาะสำหรับ Gen Z/Y | แต่ต้องควบคุมคุณภาพข้อมูล!
ชุมชน → เหมาะสำหรับผู้สูงอายุ | ไม่ใช่ทุกคนจะเข้าถึง Digital ไทยยังขาดอะไรอยู่บ้าง?
ภาพที่ 9: วัฒนธรรมไทยกับพฤติกรรมทางการเงิน
ค่านิยมไทย... มีผลต่อการเงินเราอย่างไร?
เกรงใจ → ไม่กล้าถามเรื่องเงิน ยอมรับเงื่อนไขไม่ดี
สนุก + FOMO → ใช้จ่ายวันนี้ดีกว่าออมพรุ่งนี้
ครอบครัว → พึ่งพาลูกหลานหลังเกษียณ = ลดแรงจูงใจออม นี่คือเหตุผลที่ "ออมก่อน ใช้ทีหลัง" ยังเป็นเรื่องยากสำหรับคนไทย คุณเคยเจอปัญหาเหล่านี้ไหม?
ภาพที่ 10: เปรียบเทียบนานาชาติ
ไทยสู้ญี่ปุ่น-สิงคโปร์ด้านการศึกษาการเงินได้ไหม?
ไทย: FL ~42%, หนี้/GDP 88.4%, Replacement Rate 37.5%
ญี่ปุ่น: FL 65%+, บรรจุหลักสูตรชาติแล้ว, J-FLEC 2024
สิงคโปร์: FL 75%+, CPF mandatory, MoneySense National
ไทยต้องเรียนรู้และเร่งพัฒนา — ก่อน Super-Aged Society 2029! คุณคิดว่าไทยควรเริ่มจากอะไรก่อน?
ภาพที่ 11: เพศ รายได้ และการศึกษา (Demographics)
ผู้หญิงหรือผู้ชาย ใครบริหารเงินได้ดีกว่ากัน?
ผลจากงานวิจัย: → ผู้ชาย: รู้เรื่องการเงินมากกว่า → ผู้หญิง: พฤติกรรมดีกว่า! ออมมากกว่า ลงทุนระวังกว่า
และรายได้สูง ≠ พฤติกรรมดีเสมอไป คนจนมีช่องว่างความรู้สูงสุด แต่โปรแกรมกลับเข้าถึงพวกเขาน้อยสุด!
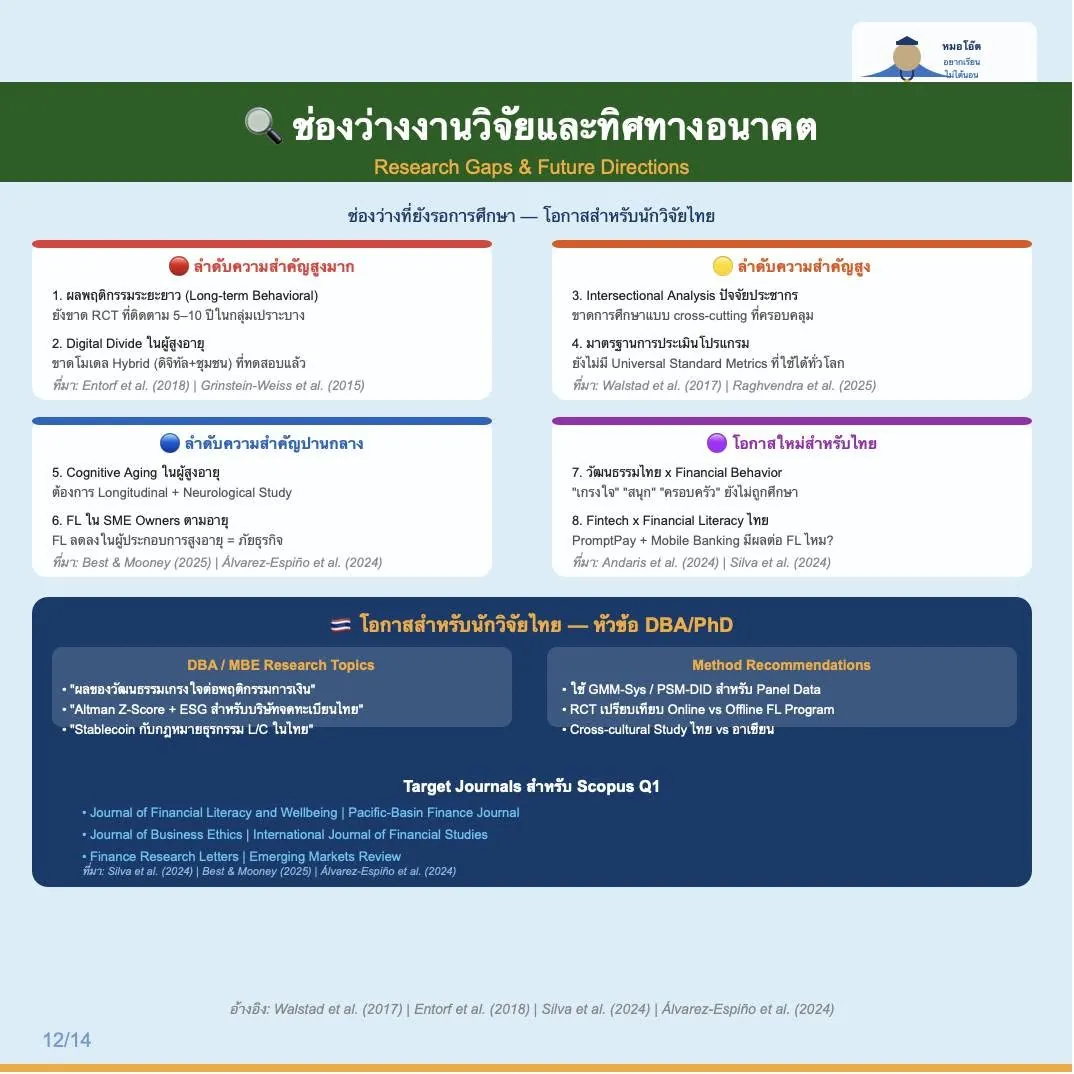
ภาพที่ 12: ช่องว่างงานวิจัยและทิศทางอนาคต
อยากเป็นนักวิจัยด้านการเงิน? นี่คือหัวข้อที่ยังรอการศึกษา! งานวิจัย 59 บทความบอกว่า ยังมีช่องว่างสำคัญที่ต้องศึกษาต่อ:
เร่งด่วนมาก: ผลระยะยาว 5–10 ปีของโปรแกรม FL
เร่งด่วน: Digital Divide กับผู้สูงอายุไทย
โอกาสใหม่: วัฒนธรรมไทย (เกรงใจ) x พฤติกรรมการเงิน!
ภาพที่ 13: ข้อเสนอแนะเชิงนโยบาย (Policy Recommendations)
ไทยต้องทำอะไรเพื่อแก้ปัญหา FL ระดับชาติ? หมอโอ๊ตสรุปข้อเสนอแนะจากงานวิจัย 59 บทความ:
เยาวชน: บรรจุ FL ในหลักสูตร + Gamification
วัยทำงาน: โปรแกรมในที่ทำงานแบบต่อเนื่อง (ไม่ใช่ครั้งเดียว!)
ผู้สูงอายุ: ผ่านชุมชน อสม. วัด + ป้องกัน Scam
ระดับชาติ: National FL Strategy + ตั้ง TFLE และที่สำคัญที่สุด: Right Content + Right Channel + Right Age!
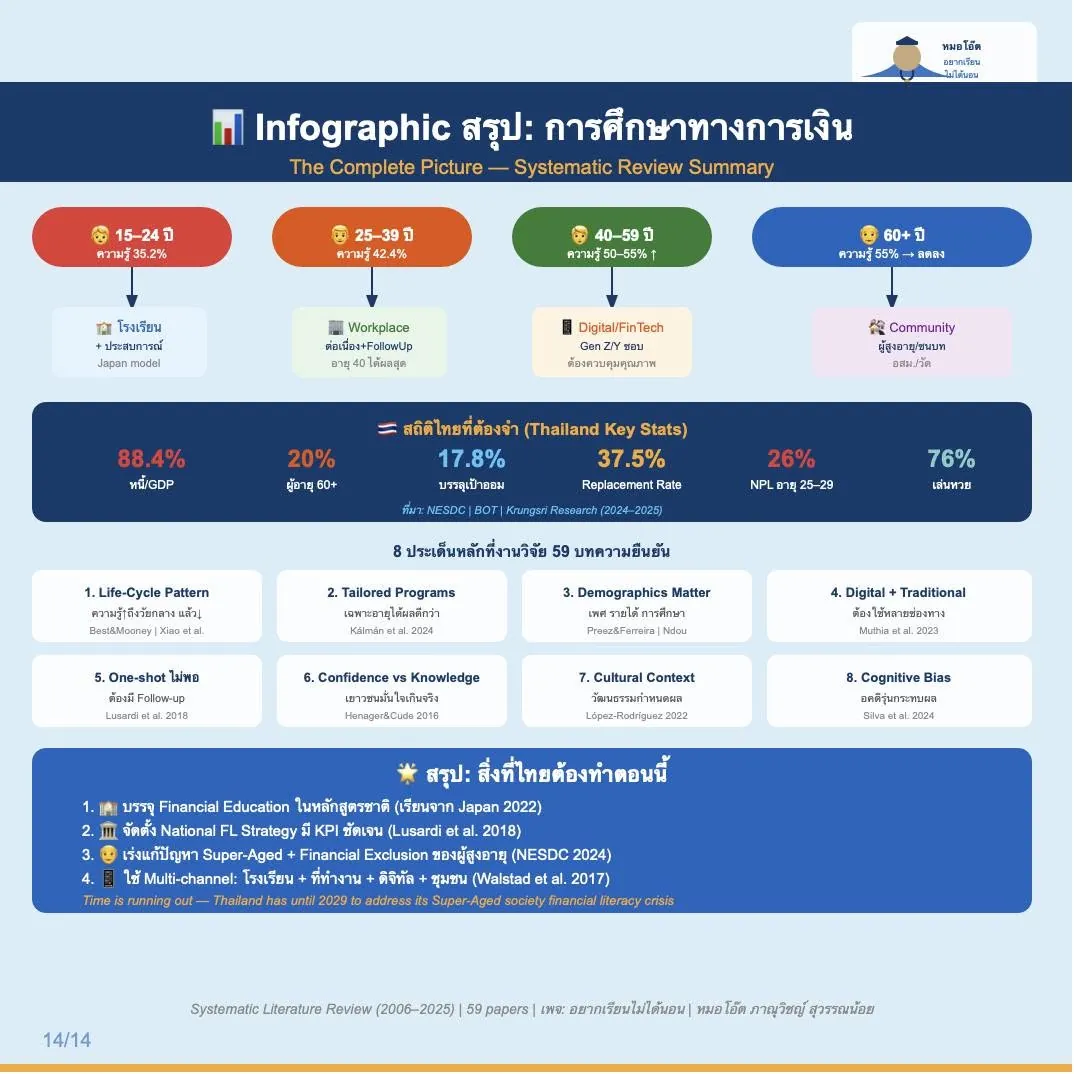
ภาพที่ 14: Infographic สรุป — The Complete Picture
สรุปทุกอย่างในภาพเดียว! การศึกษาทางการเงินตลอดชีวิต 59 บทความ | 5 ทวีป | 19 ปี (2006–2025) 4 กลุ่มอายุ → 4 แนวทางที่แตกต่าง 8 ประเด็นหลักที่งานวิจัยยืนยัน และ 4 สิ่งที่ไทยต้องทำ ตอนนี้ เลย! ขอบคุณที่ติดตาม Series นี้มาตลอดนะ! ถ้าเป็นประโยชน์ อย่าลืม Share ให้เพื่อนด้วย
หมอโอ๊ต อยากเรียนไม่ได้นอน