คุณไม่ได้จน…คุณแค่กำลังเล่นเกมการเงินผิดกติกา
(Simulation 10,000 ครั้ง + Framework ที่คนส่วนใหญ่ไม่เคยเห็น)
บทความนี้เอา “ชีวิตการเงินจริงของคนไทย” มาจำลองด้วย Monte Carlo Simulation แล้วปล่อยให้ตัวแปรจริงทำงาน—inflation, interest rate, job loss, medical shock—เพื่อดูว่าอีก 5–10 ปีข้างหน้า trajectory ของ Net Worth จะไปทางไหน ผลลัพธ์ที่ออกมาชัดมากว่า ปัญหาไม่ได้อยู่ที่ “คุณลงทุนอะไรดี” แต่คือ โครงสร้างรายได้ (income structure) และ โครงสร้างหนี้ (leverage) ต่างหากที่กำหนดปลายทาง
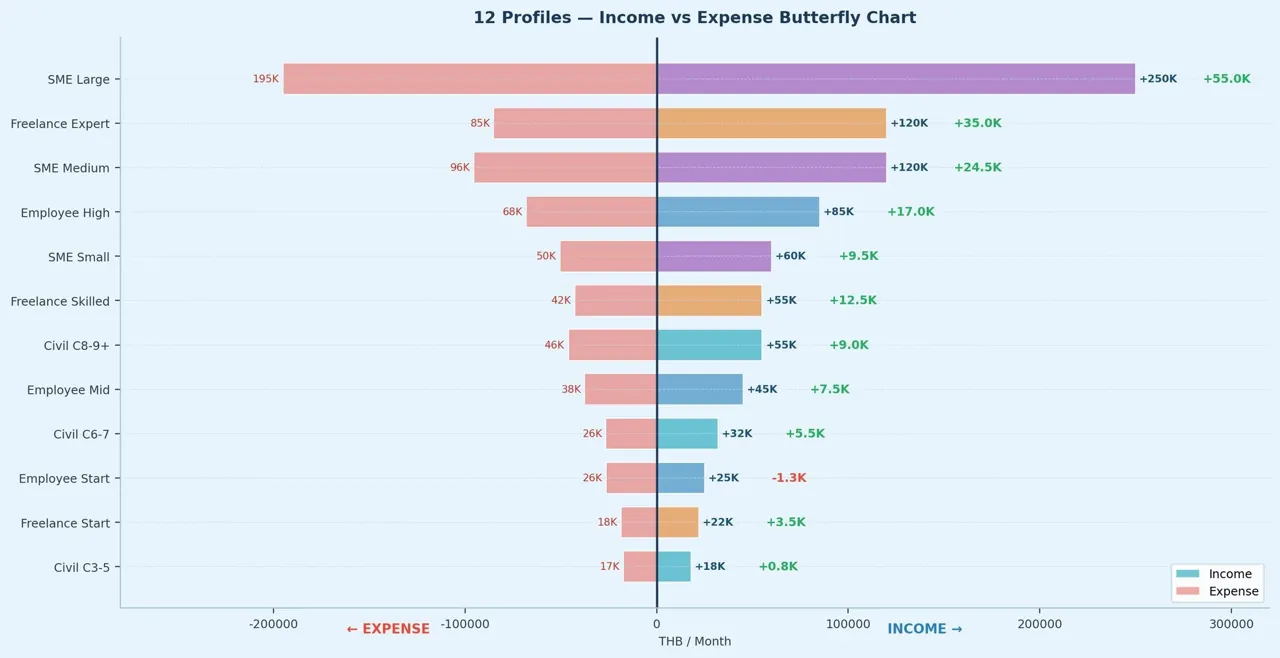
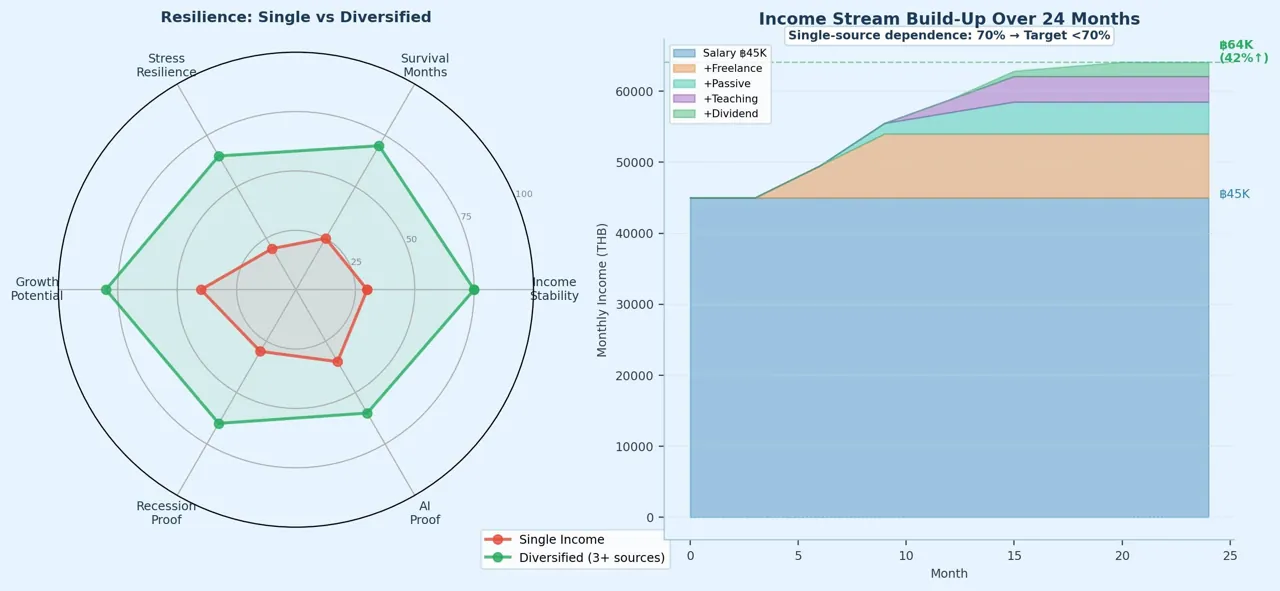
จุดเริ่มต้นของปัญหาคือสิ่งที่เรียกว่า Single Income Trap คนส่วนใหญ่พึ่งรายได้ทางเดียว (เงินเดือน) ซึ่งดู stable แต่จริง ๆ แล้ว fragile มาก เพราะความเสี่ยงกระจุกอยู่ที่แหล่งเดียว ในขณะที่คนที่มี income diversification (≥3 streams) จะมี resilience สูงกว่าอย่างมีนัยสำคัญ ทั้งในมิติของ income stability, survival time และ growth potential ข้อมูลจาก simulation ชี้ว่าเพียงการเพิ่มรายได้เสริมทีละน้อยในช่วง 24 เดือน สามารถเพิ่มรายได้รวมได้ ~40%+ และที่สำคัญกว่าคือ “ลด dependency” ต่อรายได้หลักลง ซึ่งคือการลด risk เชิงโครงสร้าง ไม่ใช่แค่เพิ่ม return
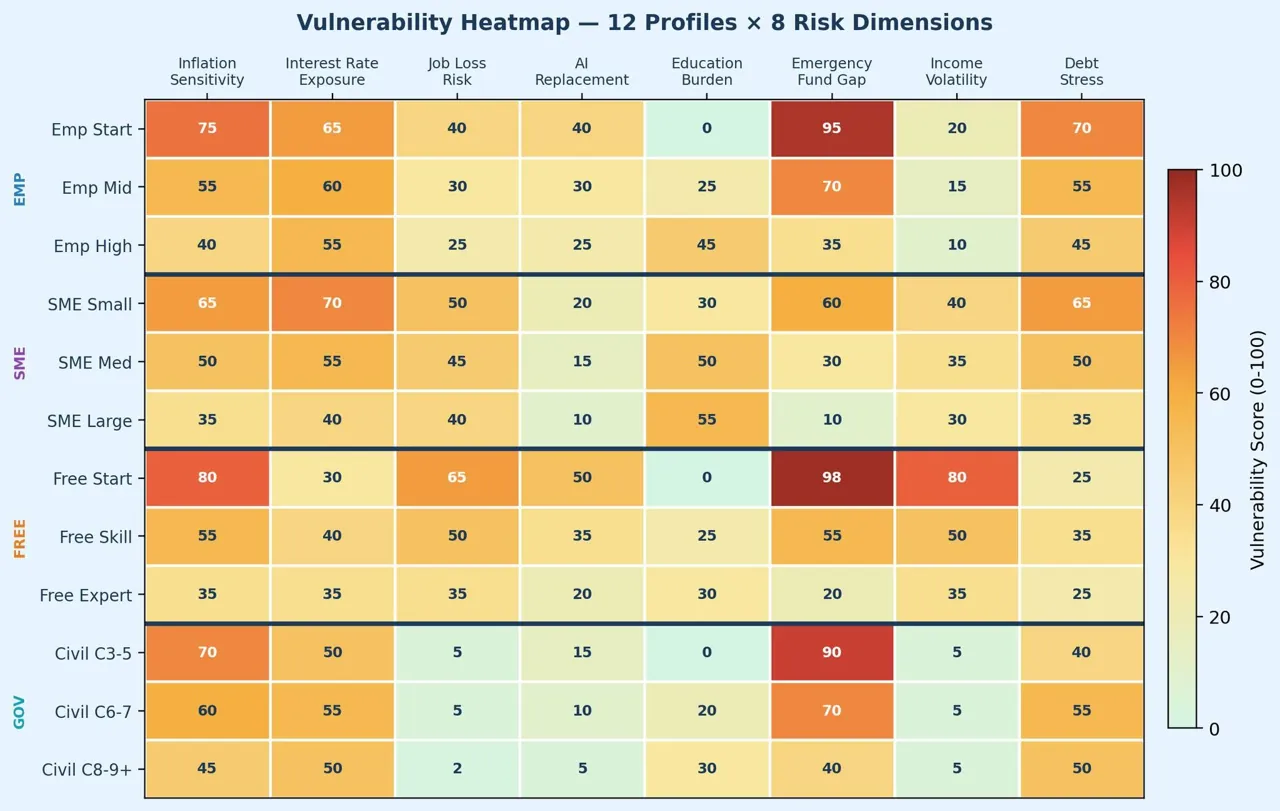
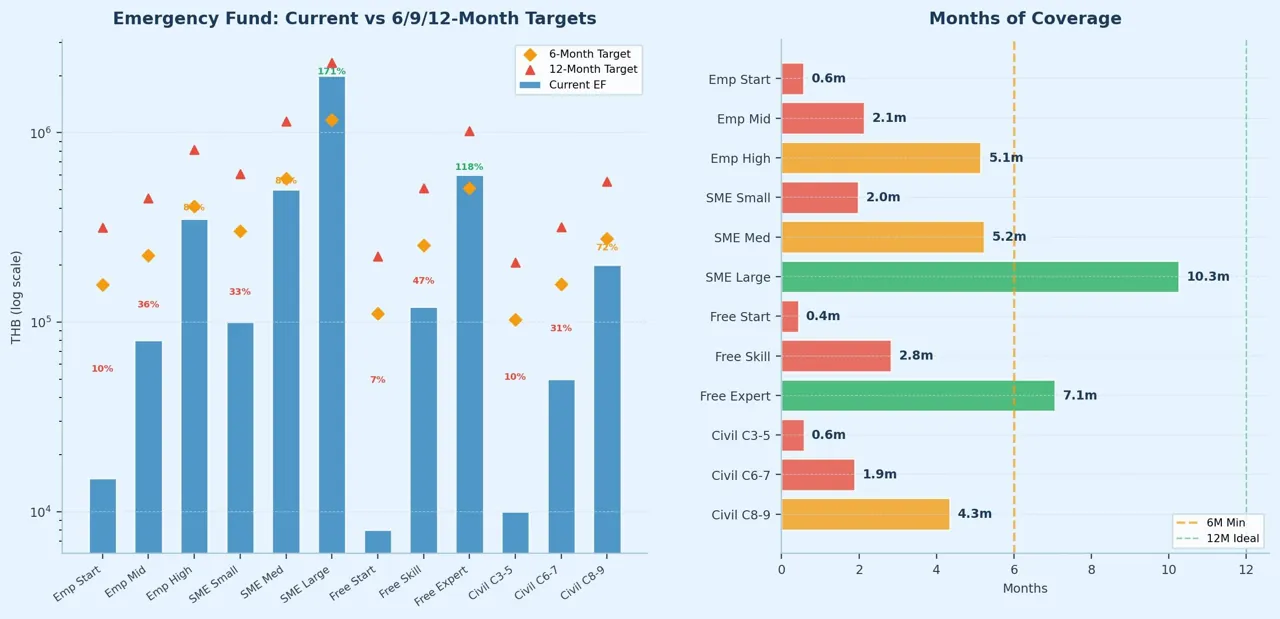
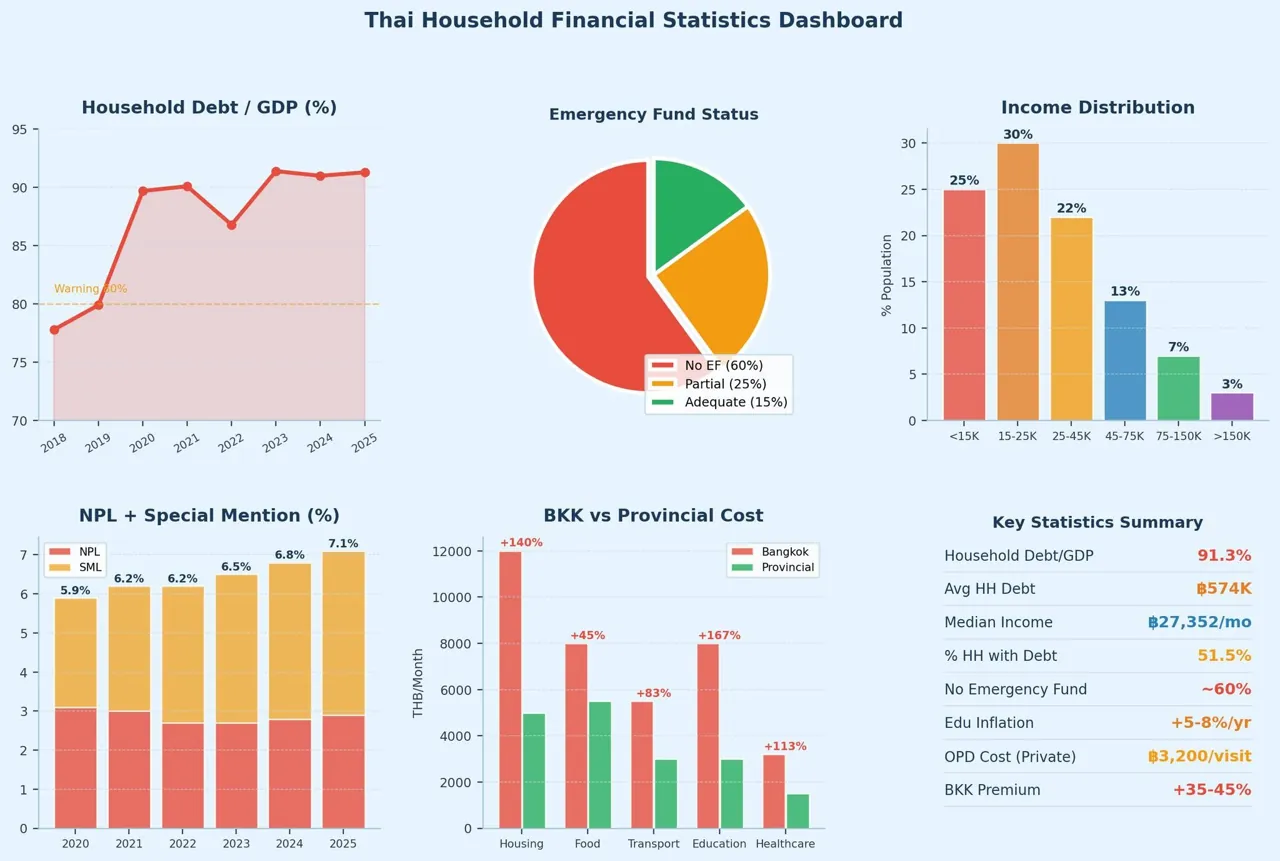
เมื่อขยายภาพไปที่ระดับประเทศ จะเห็นว่า context ของไทยเอื้อให้เกิด financial fragility อย่างชัดเจน โดย Household Debt/GDP ~90%+, รายได้กระจุกอยู่ฝั่งล่างของ distribution และ ~60% ของคนไทยไม่มี emergency fund เลย ที่สำคัญกว่านั้นคือ เมื่อดูเชิงลึกจะพบว่า คนส่วนใหญ่มีเงินสำรองอยู่ได้ไม่ถึง 3 เดือน ขณะที่มาตรฐานขั้นต่ำควรอยู่ที่ 6 เดือนขึ้นไป นี่คือ Emergency Fund Gap ที่ทำให้เมื่อเกิด shock เล็ก ๆ เช่น รายได้สะดุด 1–2 เดือน ระบบการเงินจะเริ่มล้มทันที
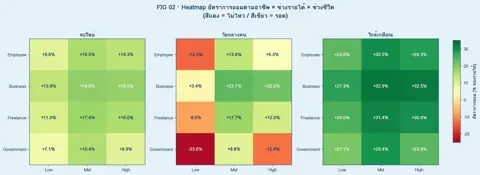
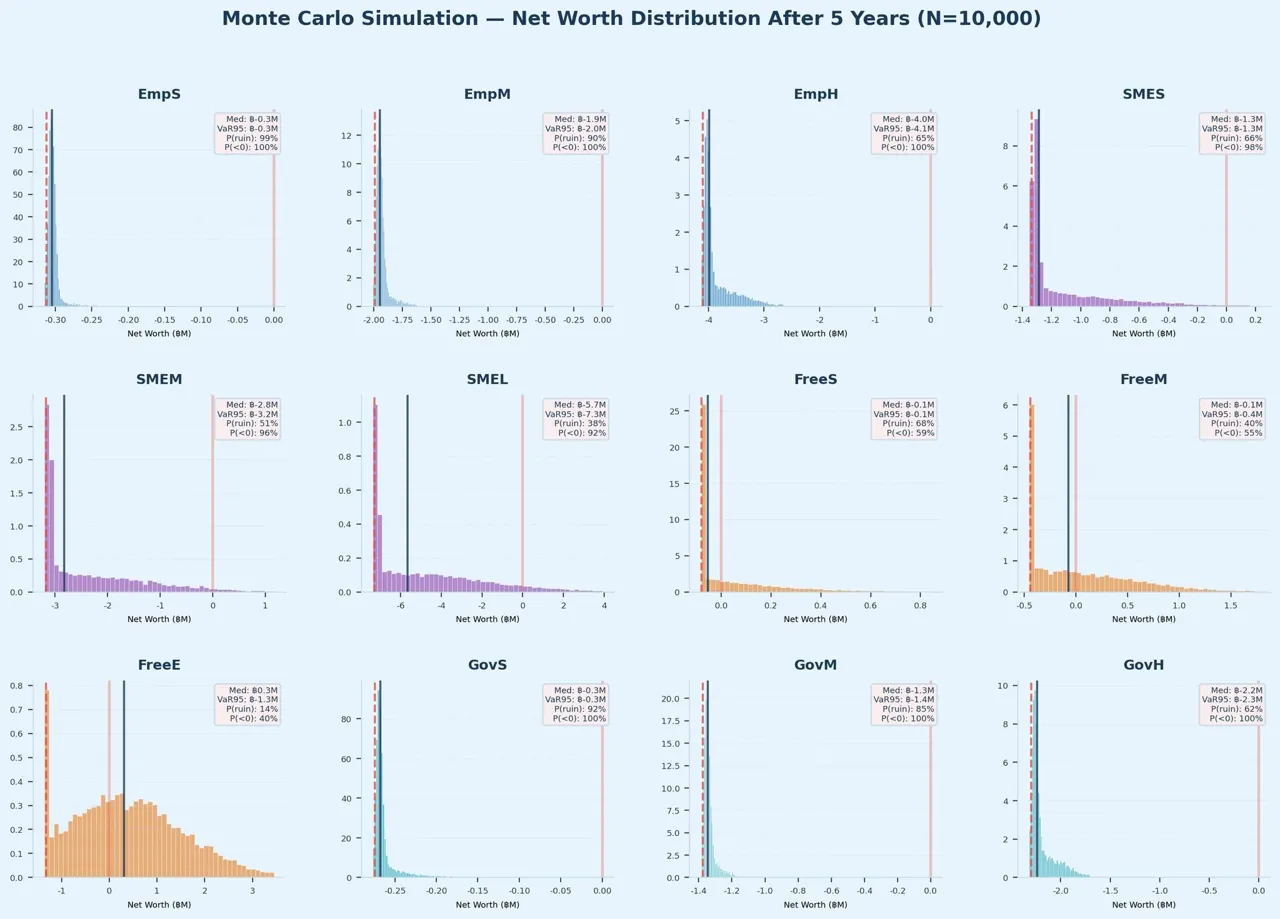
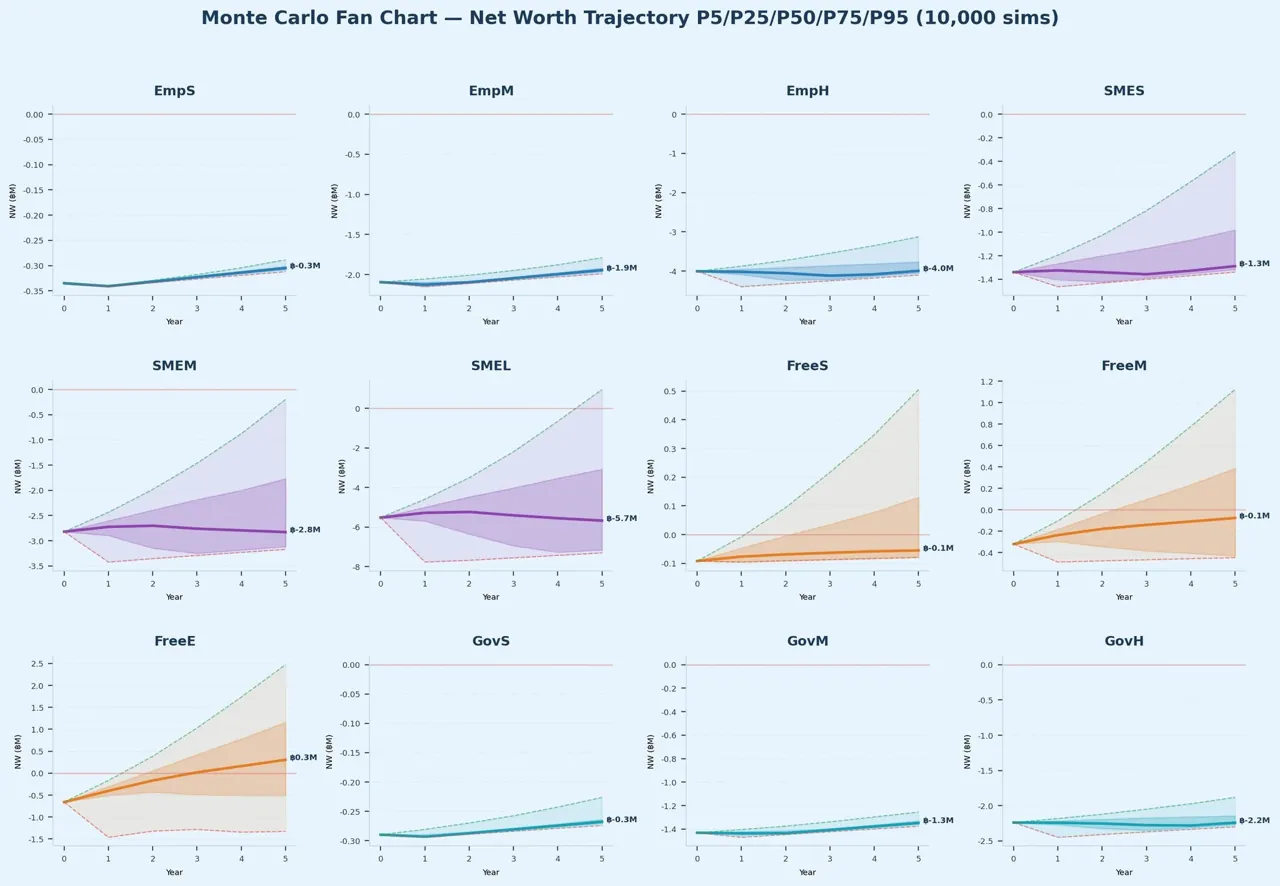
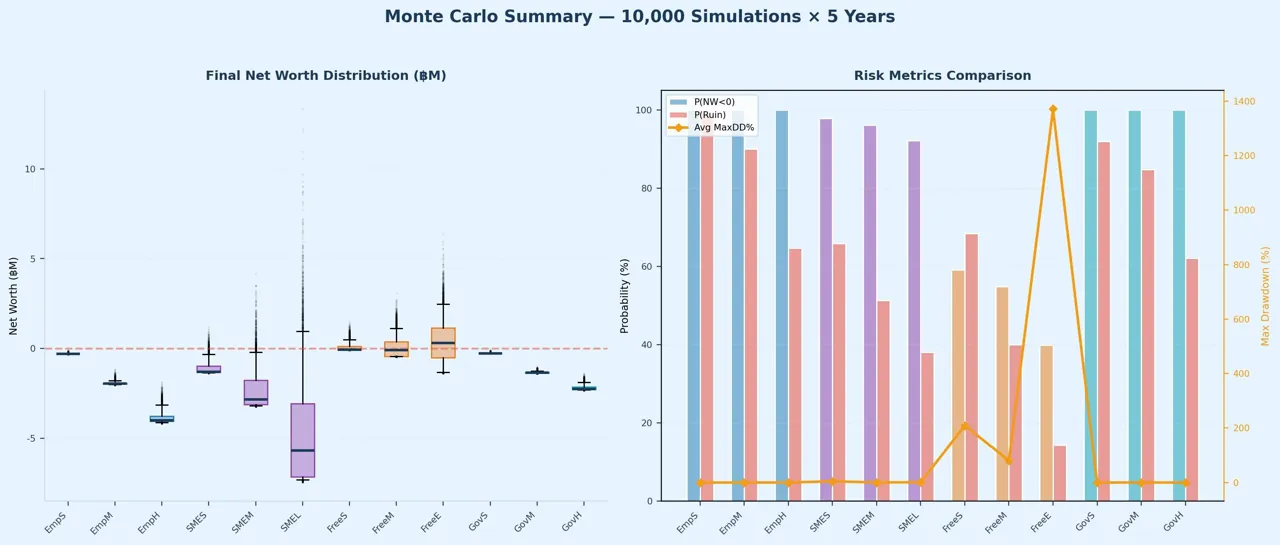
เมื่อเอาโครงสร้างนี้ไปใส่ใน Monte Carlo Simulation (10,000 runs) เพื่อดู distribution ของ Net Worth หลัง 5 ปี จะพบว่า median ของหลายกลุ่มยังติดลบ และ P(NW<0) สูงมาก โดยเฉพาะกลุ่มพนักงานและ SME ขนาดเล็ก ขณะที่ freelancer ที่มี skill สูงเริ่มเห็น median เป็นบวกและ P(ruin) ต่ำลงอย่างมีนัยสำคัญ อย่างไรก็ตามต้องเข้าใจให้ถูกว่า P(NW<0) (สินทรัพย์ < หนี้สิน) ไม่ได้แปลว่า “หมดตัว” เสมอไป โดยเฉพาะคนที่มี mortgage ในช่วง 5–15 ปีแรก แต่ตัวชี้วัดที่สำคัญกว่าในเชิงปฏิบัติจริงคือ P(ruin) ซึ่งหมายถึง “เงินสดและสินทรัพย์สภาพคล่องหมด” และไม่สามารถ sustain ชีวิตได้
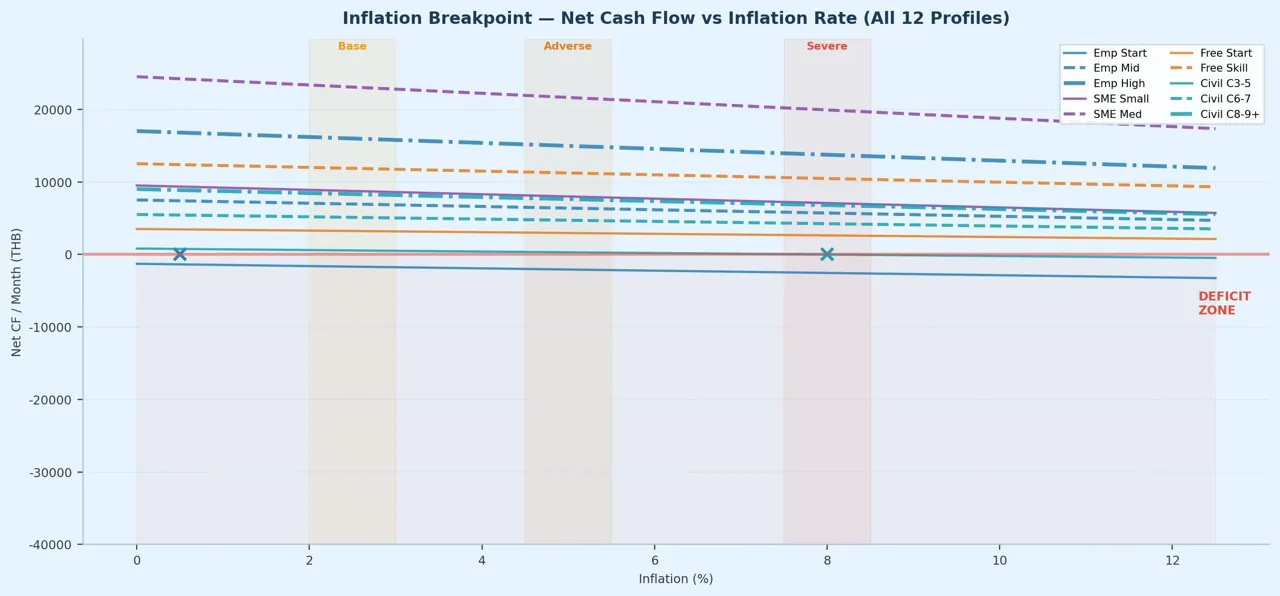
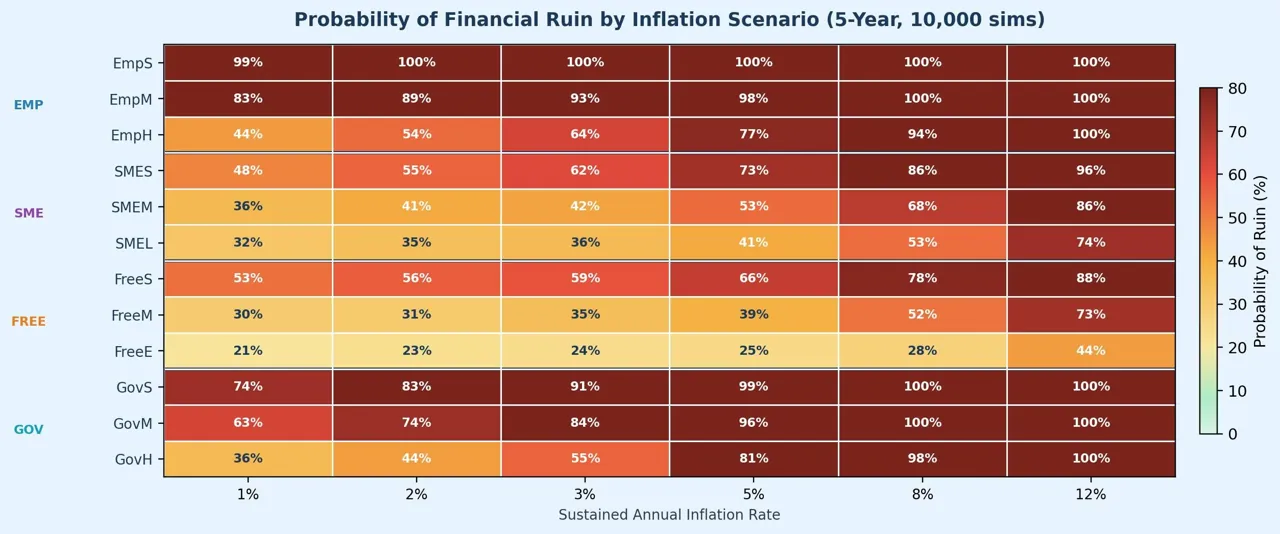
เมื่อดู Fan Chart (P5–P95) จะเห็นว่า trajectory ของ net worth มี downside risk asymmetry สูงมาก โดยเฉพาะในช่วงปี 1–3 ที่ shock จาก job loss, inflation spike และ interest rate hike ส่งผลแรงที่สุด และถ้าดู Probability of Ruin Heatmapจะพบว่าแต่ละคนมีสิ่งที่เรียกว่า Inflation Breakpoint หรือจุดที่เงินเฟ้อขึ้นถึงระดับหนึ่งแล้ว cash flow พลิกจากบวกเป็นลบทันที ซึ่งแต่ละโปรไฟล์ไม่เท่ากัน บางคนอาจอยู่รอดได้ถึง 7–8% แต่บางคนเพียง 3–4% ก็เข้าสู่โซนวิกฤตแล้ว
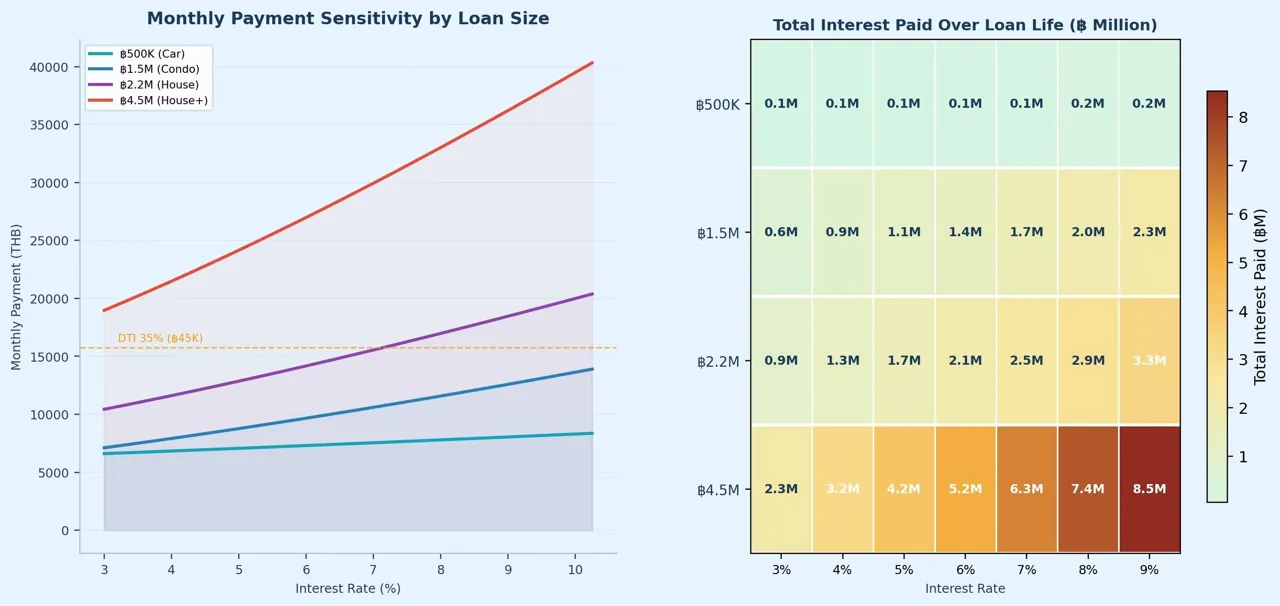
สิ่งที่ซ่อนอยู่ใต้ภาพนี้คือผลของดอกเบี้ย โดยใน Debt Interest Sensitivity จะเห็นว่าเมื่อ interest rate ขยับขึ้นเพียงเล็กน้อย ค่างวดรายเดือนจะเพิ่มขึ้นทันที และ total interest cost จะเพิ่มแบบก้าวกระโดด นี่ทำให้หลายคนจาก “พออยู่ได้” กลายเป็น “cash flow ติดลบ” โดยไม่รู้ตัว
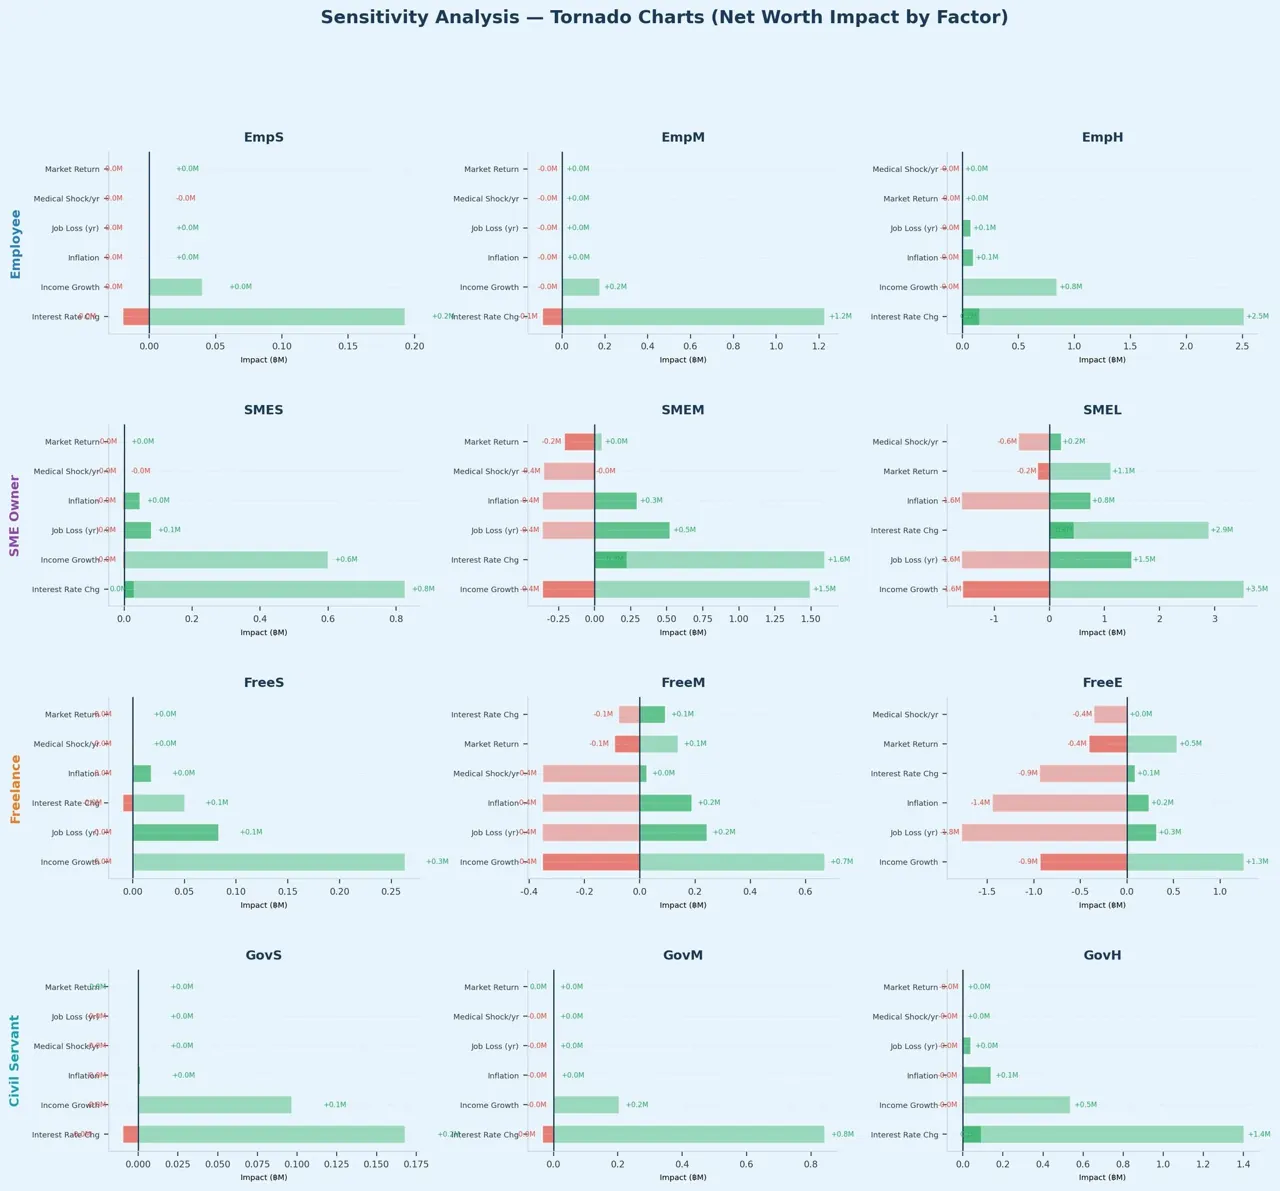
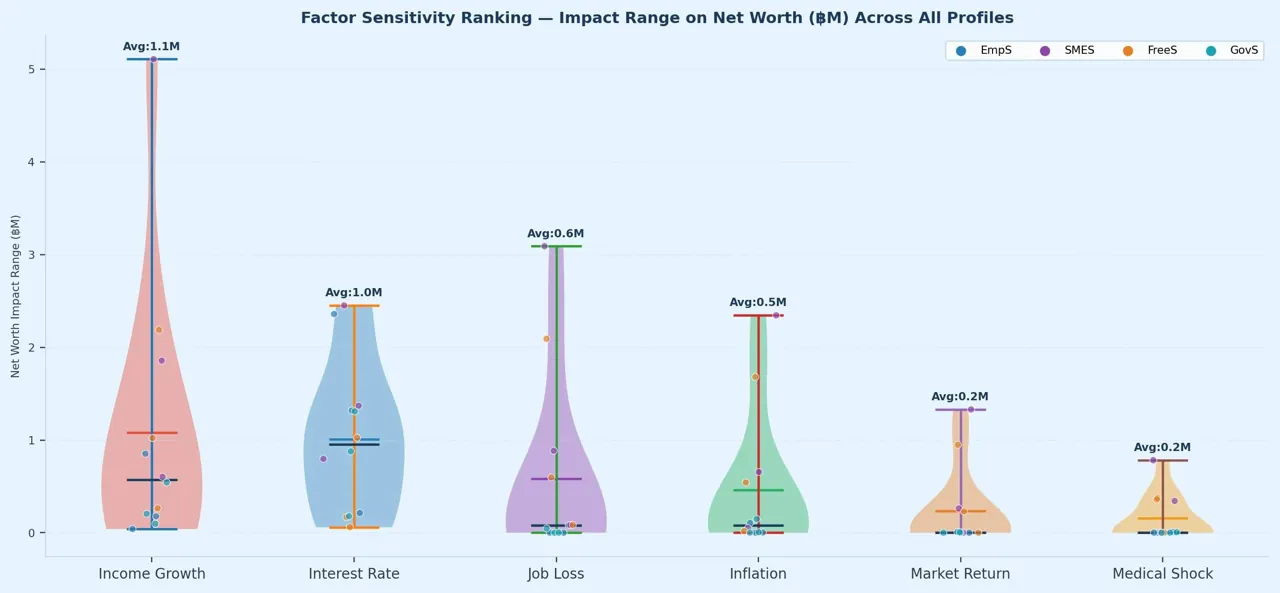
และเมื่อดู Tornado Sensitivity Analysis จะเห็นภาพที่ชัดที่สุดว่า ตัวแปรที่ impact ต่อ Net Worth มากที่สุดไม่ใช่ market return แต่คือ
Income Growth และ Interest Rate Change รองลงมาคือ Job Loss และ Inflation
นี่นำไปสู่ insight สำคัญที่สุดของบทความนี้:
ปัญหาไม่ใช่ลงทุนไม่เก่ง
แต่คือ “รายได้โตไม่ทัน + หนี้แพง”
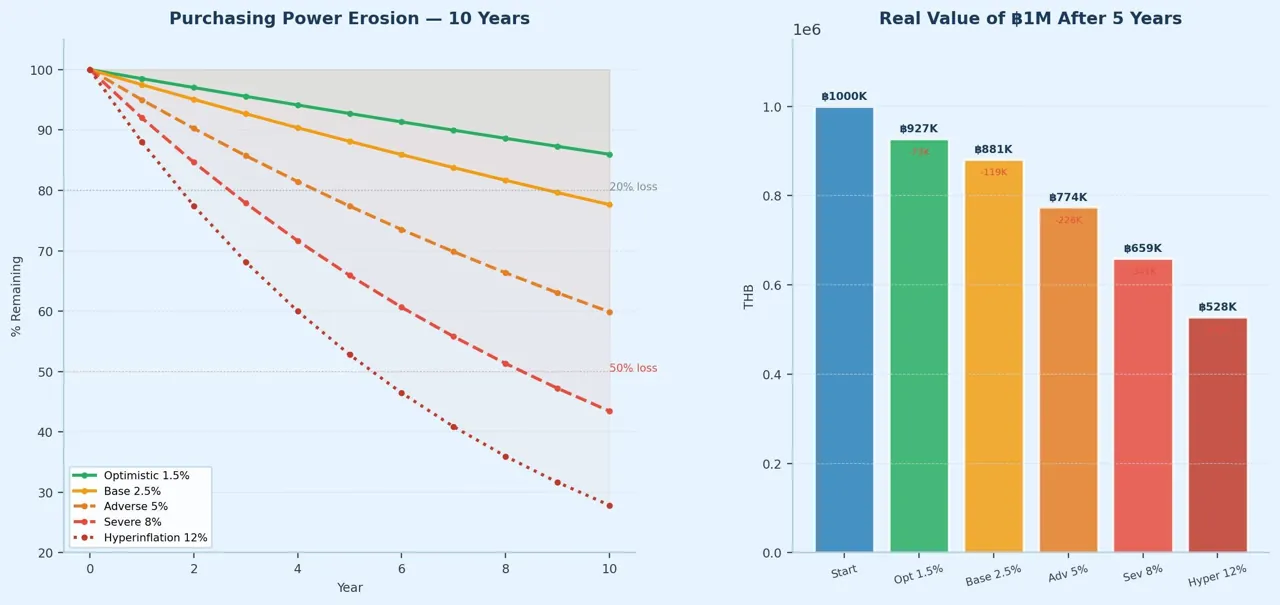
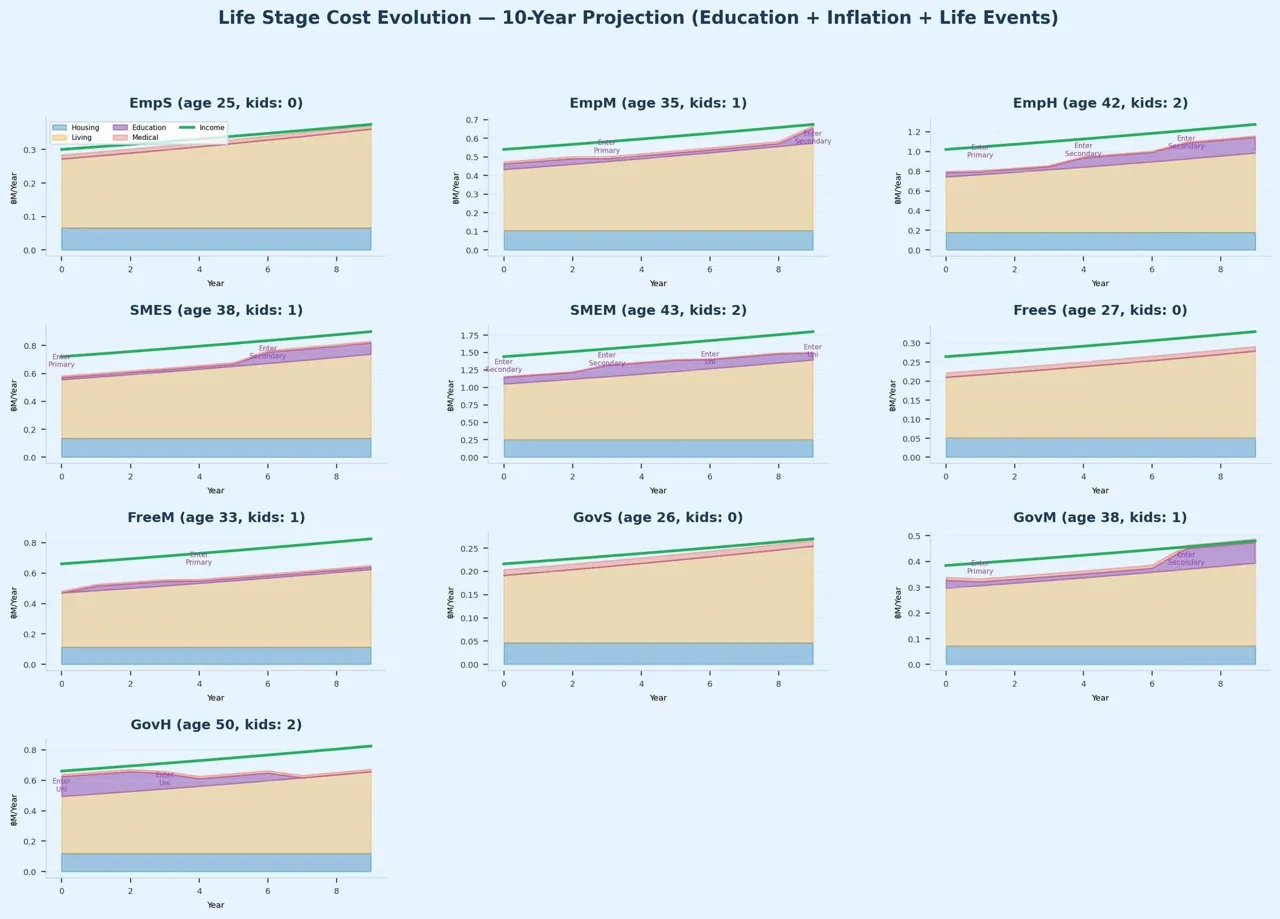
ในบริบทนี้ inflation ทำหน้าที่เป็น systemic amplifier คือไม่ได้สร้างปัญหาใหม่ แต่ไปขยายปัญหาเดิมให้รุนแรงขึ้น ขณะที่ค่าใช้จ่ายในชีวิตจริงไม่ได้เพิ่มแบบ smooth แต่เป็น step function (event-driven) เช่น ค่าเรียน ค่ารักษา หรือภาระครอบครัว ซึ่งเพิ่มขึ้นเป็นช่วง ๆ ในขณะที่รายได้โตแบบ slope (linear) ทำให้ gap กว้างขึ้นเรื่อย ๆ
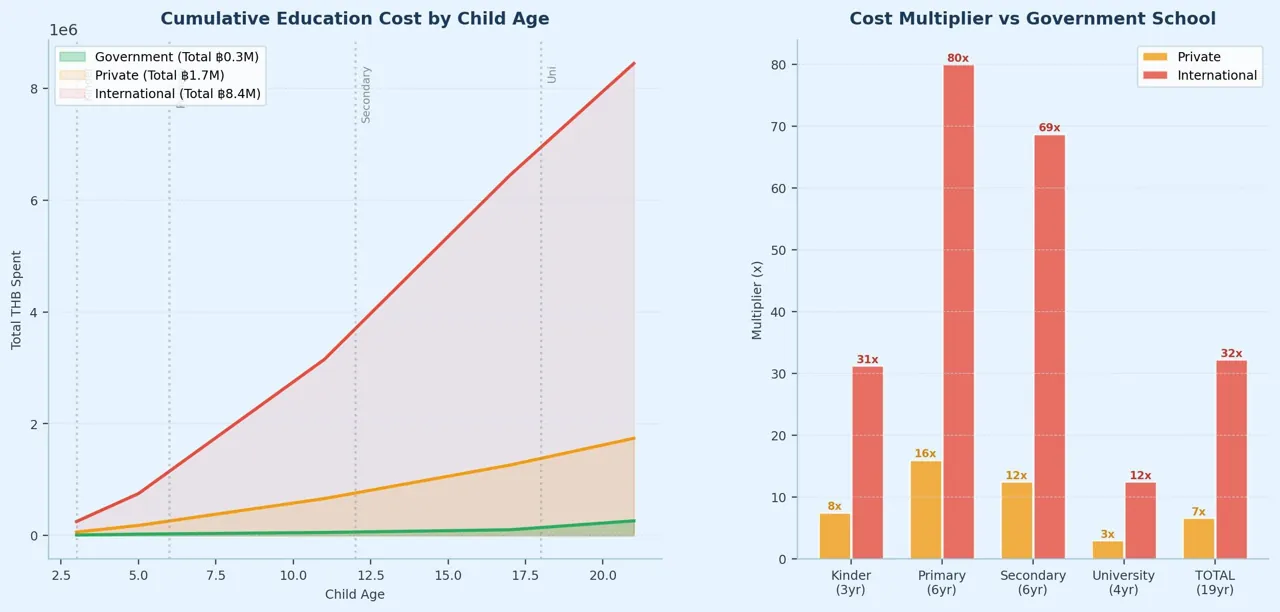
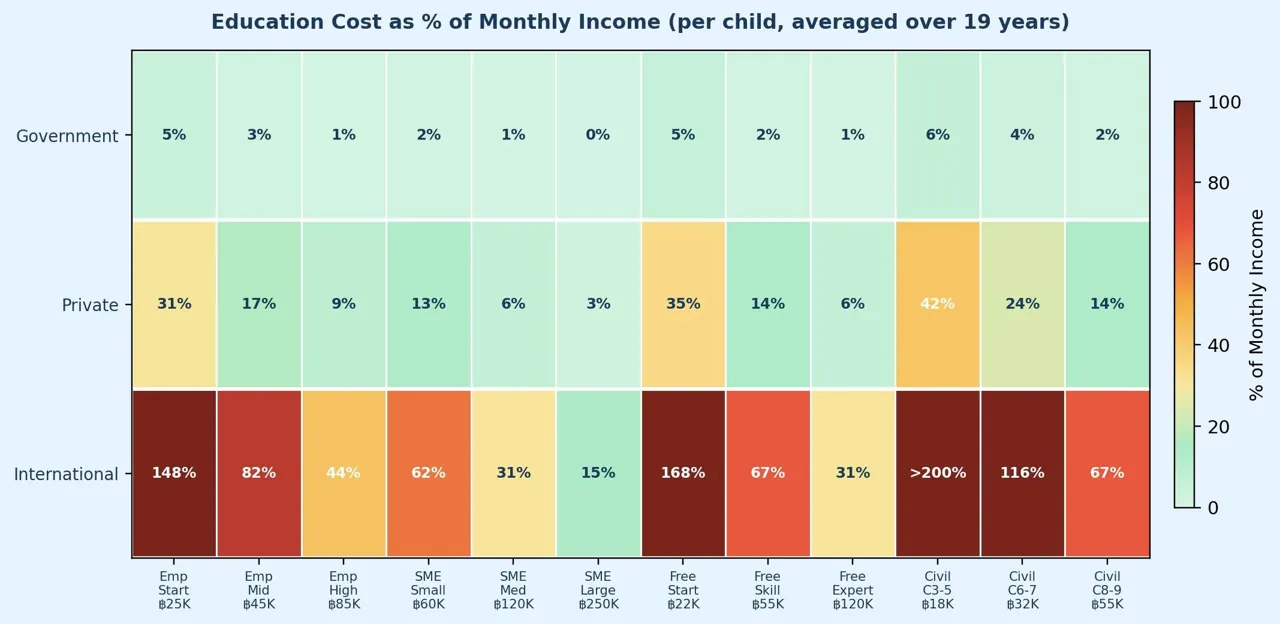
ยิ่งไปกว่านั้น เมื่อดู Education Cost Analysis จะพบว่าค่าใช้จ่ายด้านการศึกษาสามารถแตกต่างกันได้มากกว่า 30 เท่า ตั้งแต่ประมาณ 2–3 แสนบาท (รัฐ) ไปจนถึง 8 ล้านบาทขึ้นไป (อินเตอร์) และในหลายกรณีค่าใช้จ่ายนี้สามารถกินสัดส่วนรายได้มากกว่า 50% ซึ่งเป็นหนึ่งใน event-driven shock ที่สำคัญที่สุดของชีวิตครอบครัว
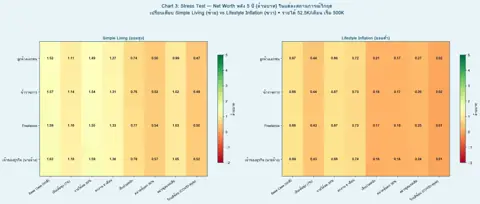
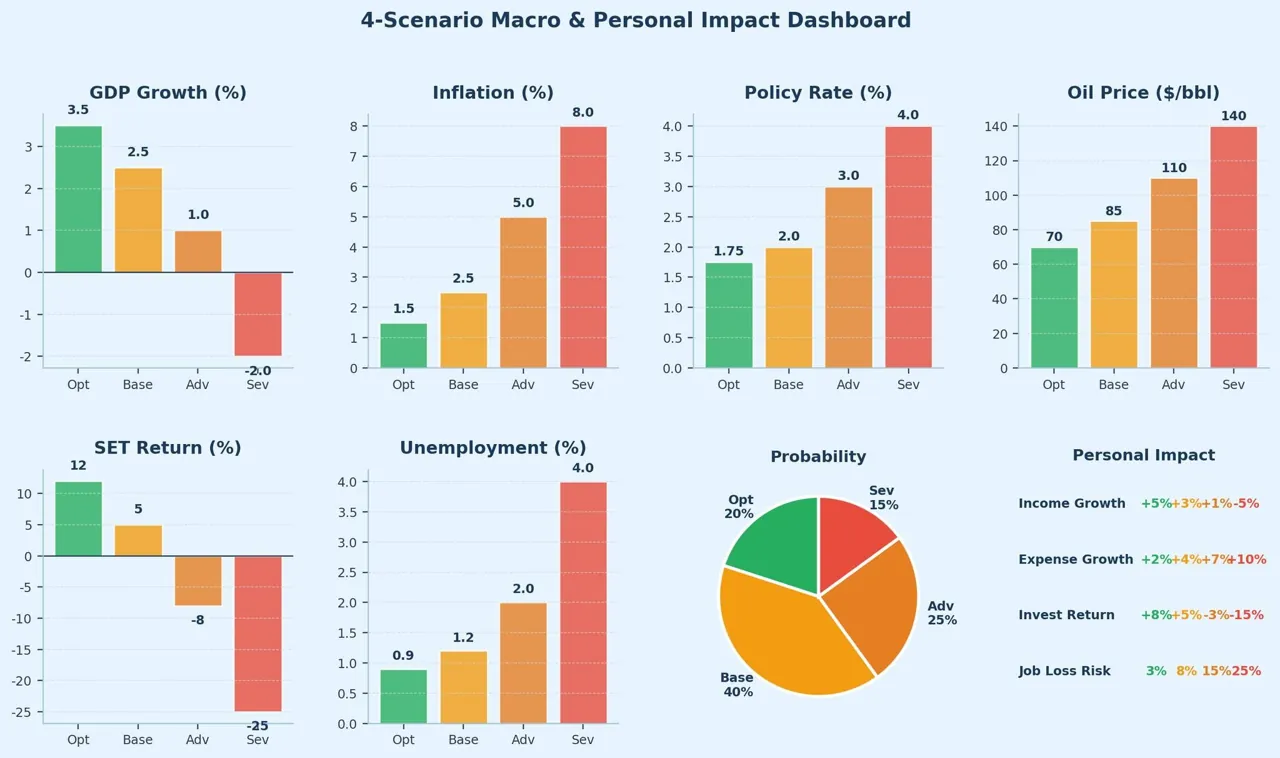
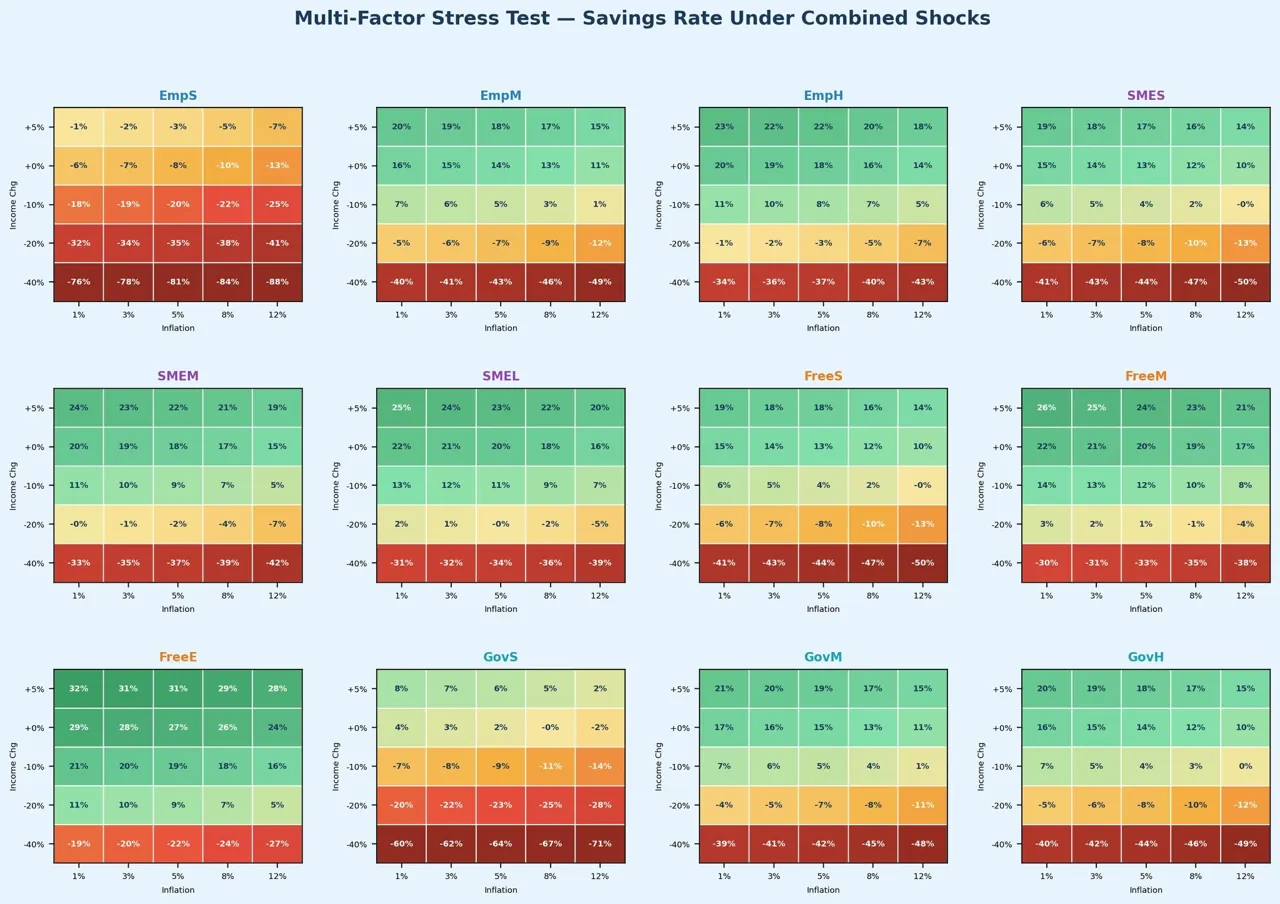
เมื่อรวมทุกปัจจัยเข้าด้วยกันใน Multi-Factor Stress Matrix จะเห็นว่าปัญหาไม่ได้เกิดจากปัจจัยเดียว แต่เกิดจากหลายปัจจัยชนกันพร้อมกัน เช่น รายได้ลดลง + เงินเฟ้อสูง + ดอกเบี้ยเพิ่ม ซึ่งจะทำให้ savings rate ของหลายคนติดลบอย่างรวดเร็ว และนี่คือเหตุผลที่หลายคนรู้สึกว่า “อยู่ดี ๆ ก็พัง” ทั้งที่ไม่มีเหตุการณ์ใหญ่เพียงเหตุการณ์เดียว
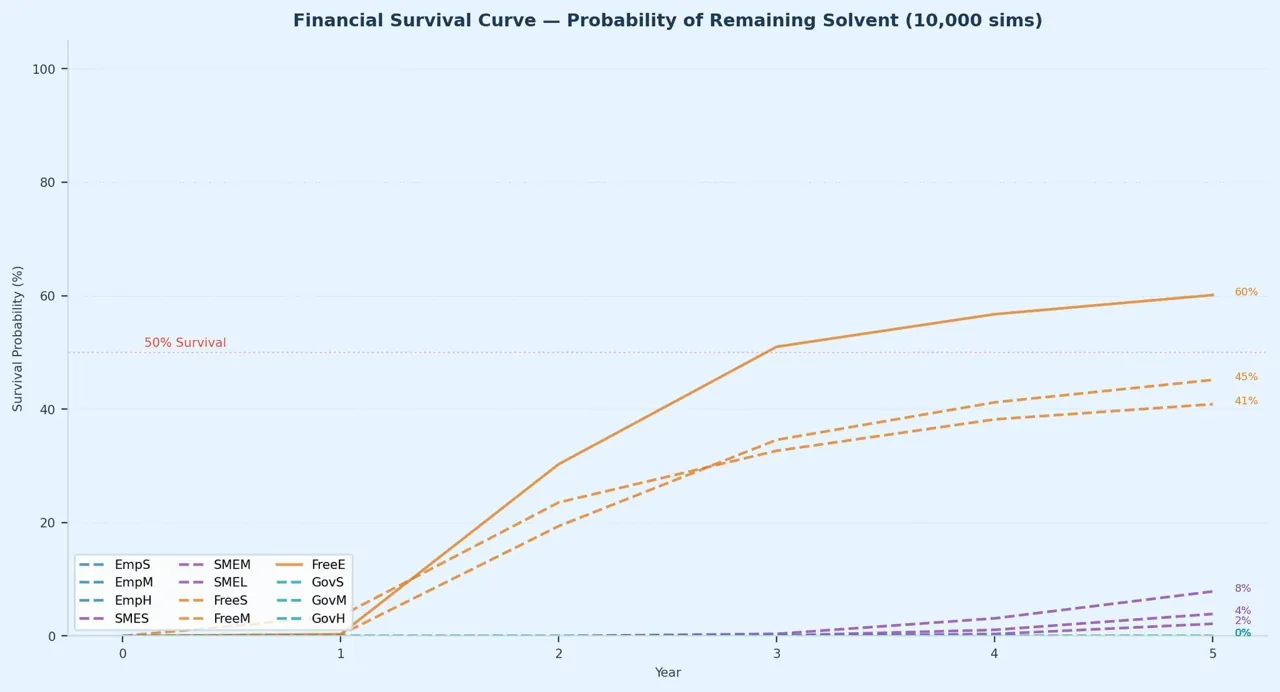
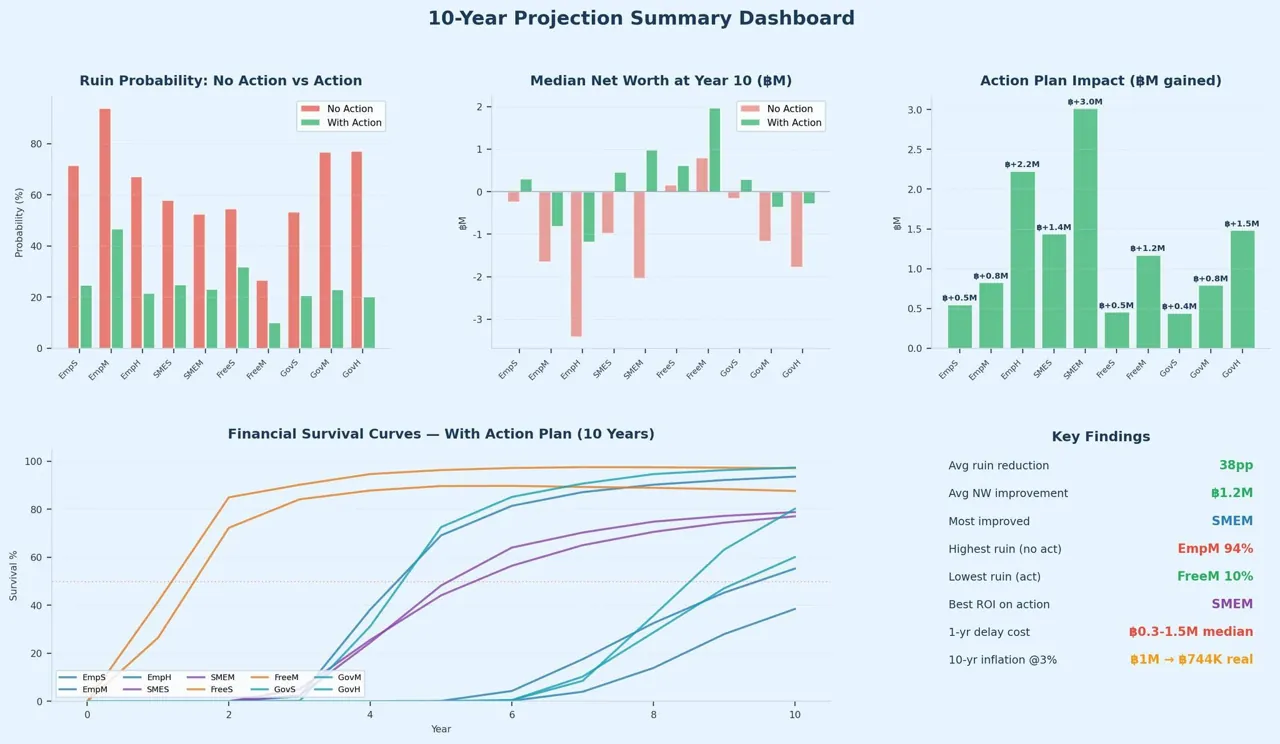
ถ้ามองในมุมเวลา ผ่าน Survival Curve จะเห็นว่า financial failure ไม่ได้เกิดขึ้นทันที แต่เป็นการค่อย ๆ เสื่อมลง จนถึงจุดที่ไม่สามารถอยู่รอดได้ ซึ่งเป็น process มากกว่าจุดเดียว
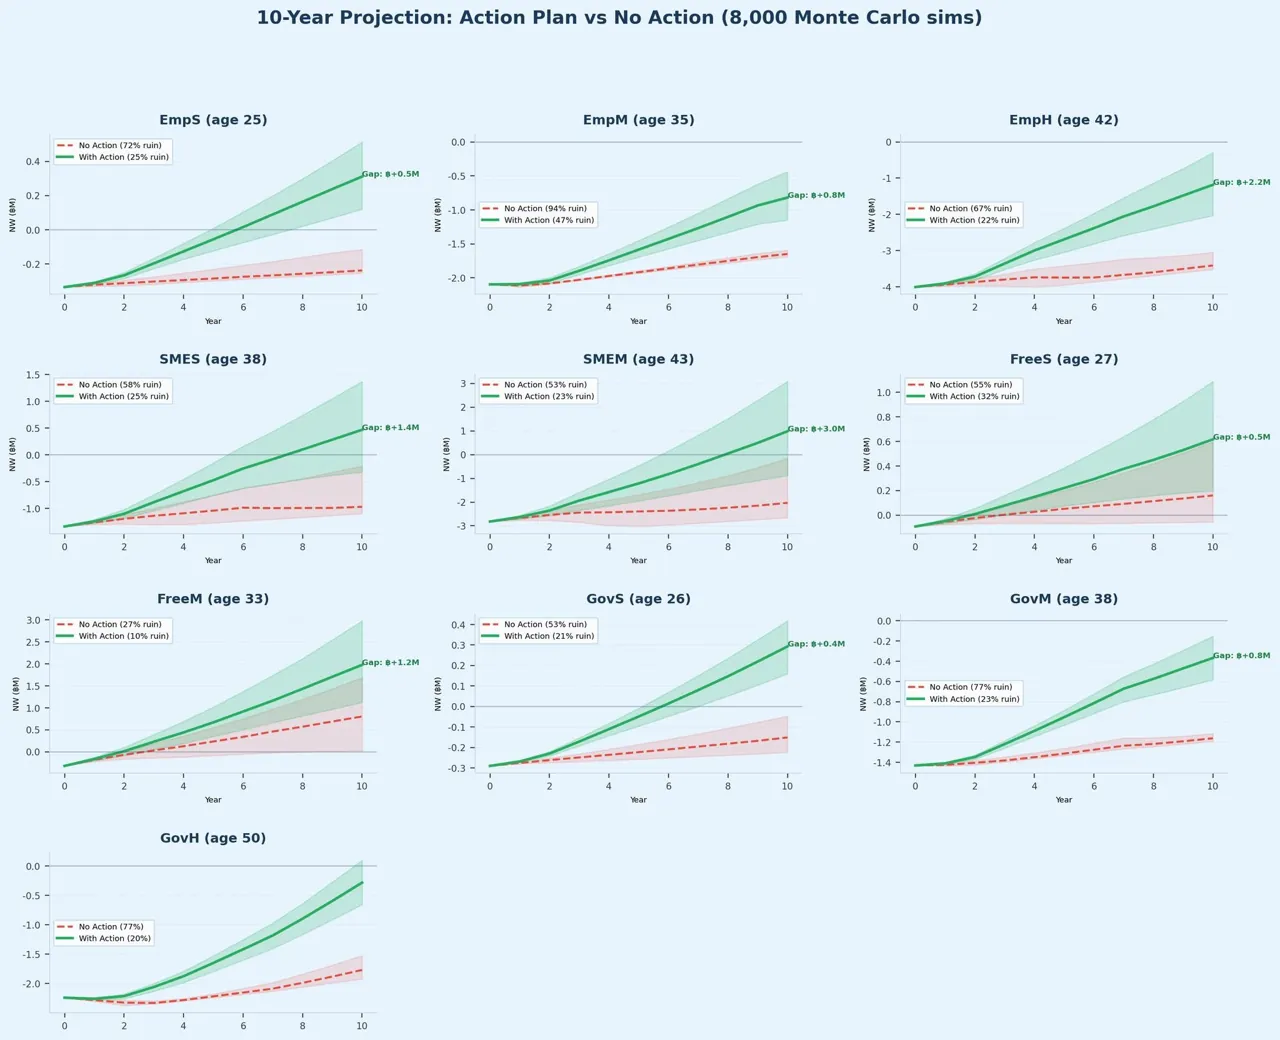
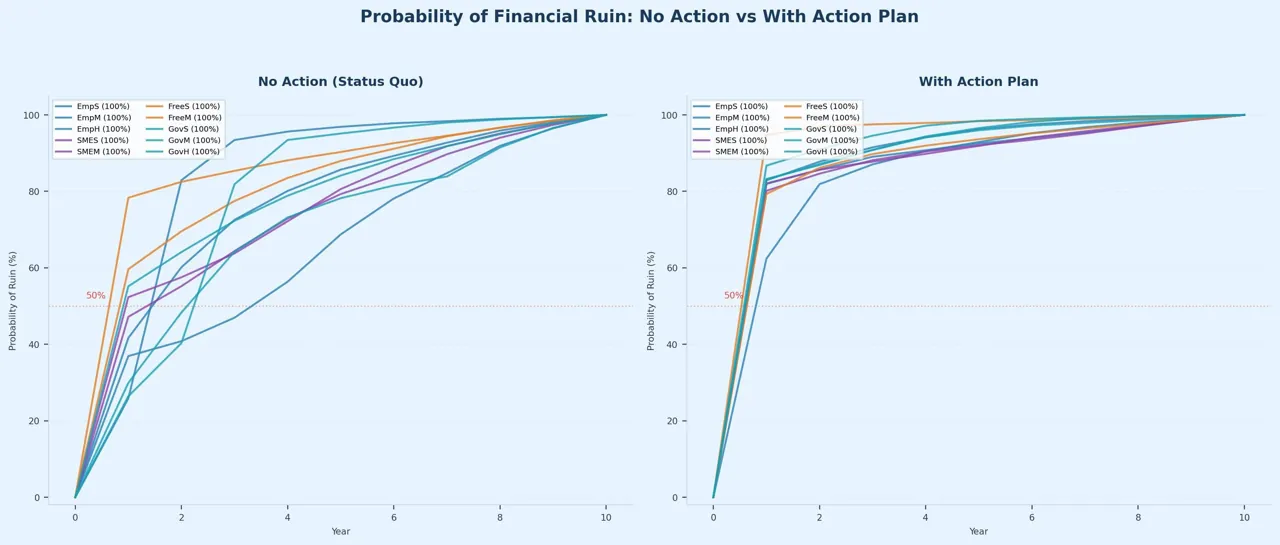
เมื่อดู simulation ระยะ 10 ปี ผ่าน Action Plan vs No Action จะเห็นว่าเส้นแดง (ไม่ทำอะไร) จะ converge ไปสู่ financial ruin ในเกือบทุกกรณี ขณะที่เส้นเขียว (มี action plan) สามารถพลิก trajectory ได้อย่างมีนัยสำคัญ โดยลดความเสี่ยงได้ประมาณ 30–40% และเพิ่ม Net Worth ได้เป็นหลักล้านบาท
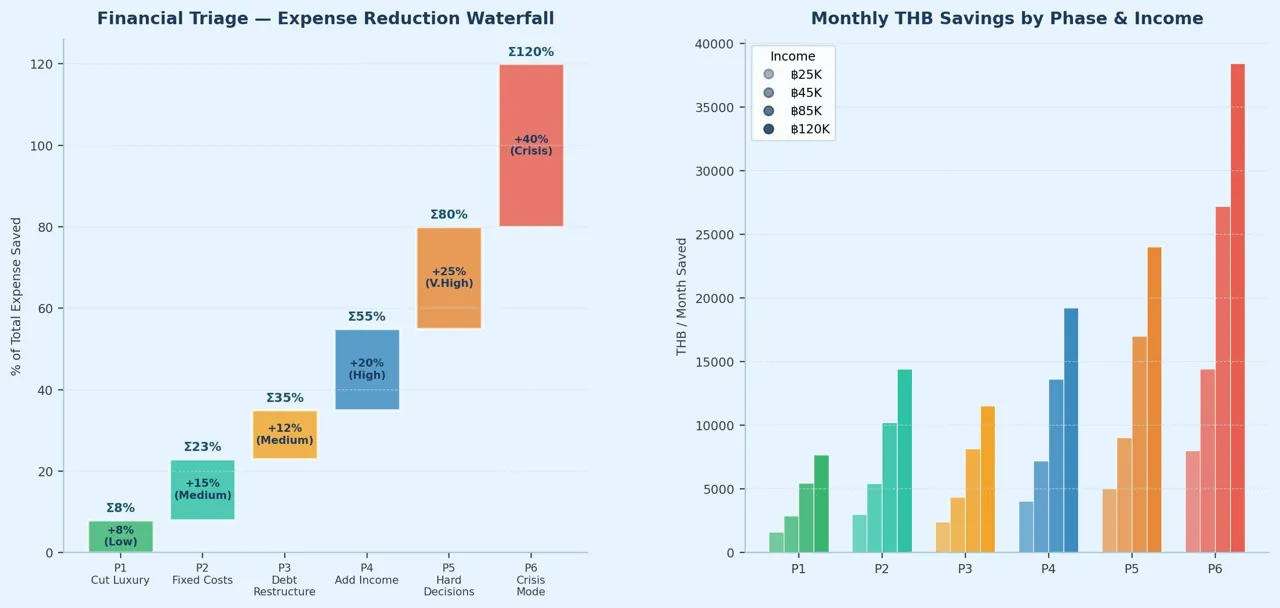
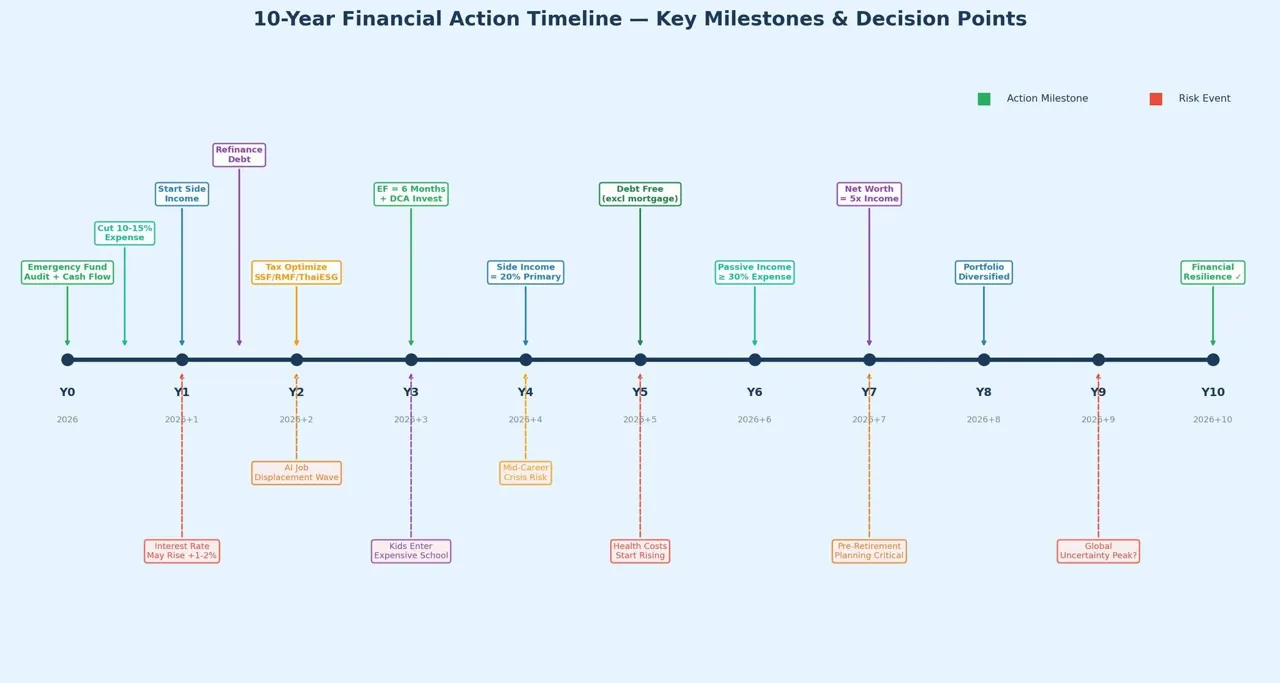
อย่างไรก็ตาม การแก้ปัญหานี้ไม่ใช่ทำทุกอย่างพร้อมกัน แต่ต้องมี Financial Triage (Decision Waterfall) ซึ่งเป็นลำดับการแก้ปัญหา เช่น
เริ่มจากลดค่าใช้จ่าย → จัดการหนี้ → เพิ่มรายได้ → ลงทุน → optimize โครงสร้างระยะยาว ซึ่งแต่ละขั้นจะเพิ่ม capacity ทางการเงินอย่างเป็นระบบ
อีกมิติหนึ่งที่สำคัญคือ Insurance as Risk Transfer Tool ซึ่งใช้จัดการกับ tail risk เช่น การเสียชีวิตหรือทุพพลภาพ ซึ่งเป็นเหตุการณ์ที่ probability ต่ำแต่ impact สูงมาก โดยเฉพาะในมุมของ Human Life Value (HLV) ซึ่งเป็นการคำนวณว่าหากรายได้หลักหายไป ครอบครัวต้องมีเงินเท่าไรเพื่ออยู่รอด ซึ่งช่วยให้ survival curve ของครอบครัวไม่ collapse เมื่อเกิดเหตุการณ์รุนแรง
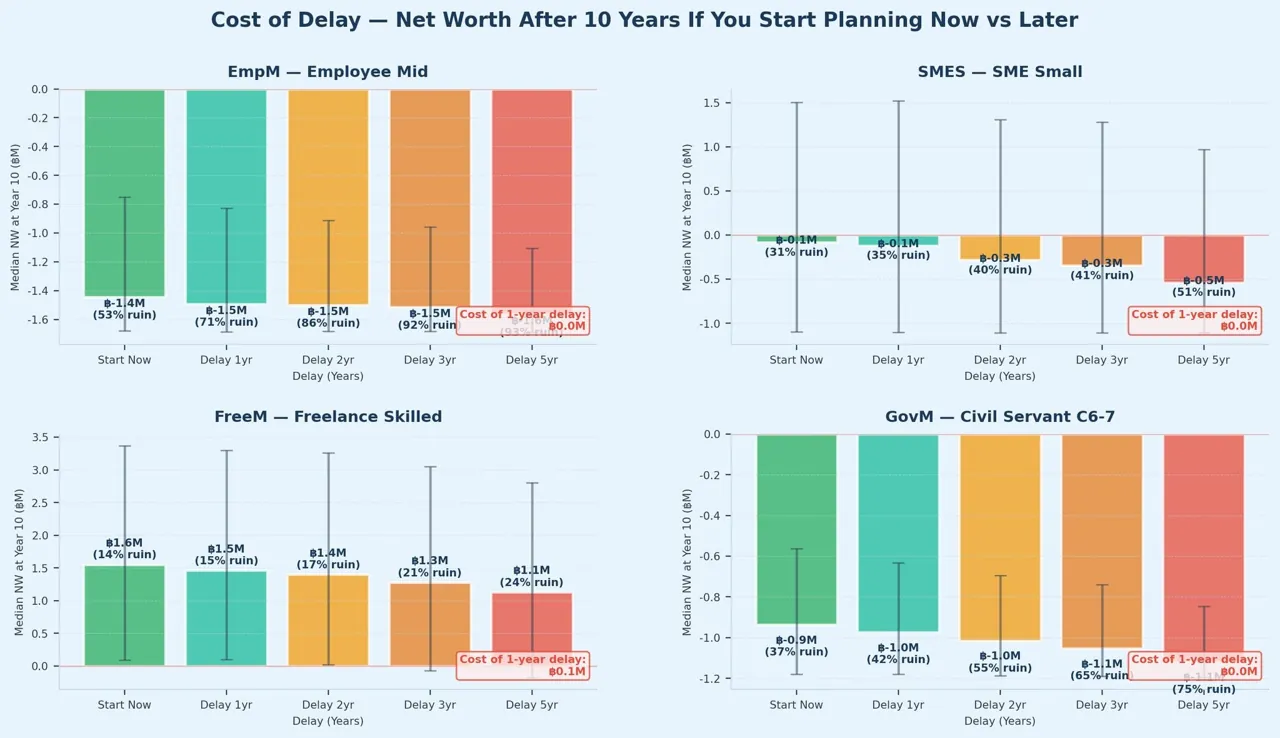
สุดท้าย Cost of Delay เป็นสิ่งที่คนส่วนใหญ่มองข้าม การเลื่อนเริ่มเพียง 1 ปี สามารถทำให้เสีย Net Worth ในอีก 10 ปีประมาณ 0.3–1.5 ล้านบาท จากผลของ lost compounding และ trajectory shift
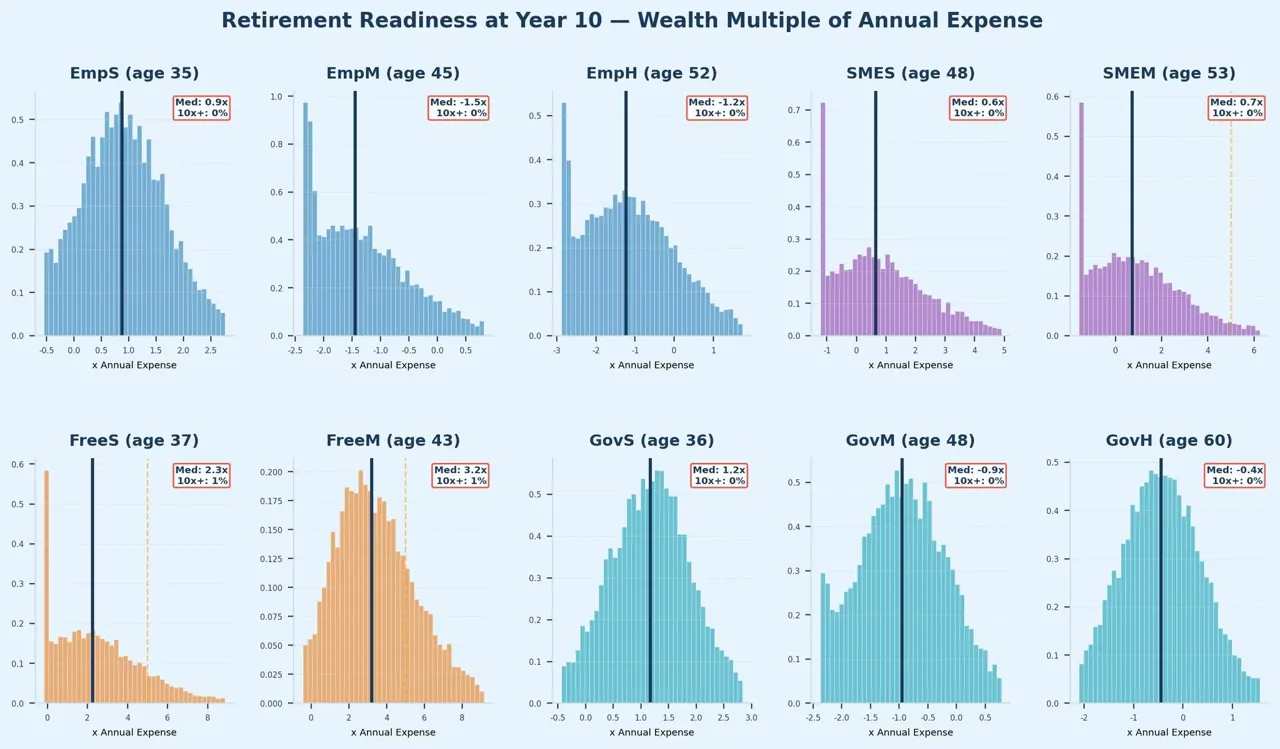
เมื่อมองไปที่ปลายทาง ผ่าน Retirement Readiness จะพบว่าคนส่วนใหญ่ยังมี wealth เพียง 0–3 เท่าของค่าใช้จ่ายต่อปี ขณะที่เป้าหมายของ financial independence อยู่ที่ประมาณ 25 เท่า แปลว่าแม้จะเริ่มถูกทางแล้ว แต่ยังต้องใช้เวลาและวินัยต่อเนื่อง
ปัญหาของครัวเรือนไทยไม่ได้เกิดจากความสามารถส่วนบุคคล
แต่เกิดจาก interaction ของ
High Leverage + Low Income Growth + Lack of Liquidity Buffer + Event-driven Cost Shocks
ภายใต้ Inflation และ Interest Rate Volatility
ซึ่งทำให้ baseline trajectory ของคนส่วนใหญ่ไปสู่ความเสี่ยงทางการเงิน
แต่ข่าวดีคือ
การมี ระบบ (structured financial planning)
สามารถเปลี่ยน trajectory นี้ได้จริง
คุณไม่จำเป็นต้องเก่งที่สุด
ไม่จำเป็นต้องลงทุนเก่งที่สุด
แต่คุณต้อง “เข้าใจกติกา”
เพราะสุดท้ายแล้ว
ชีวิตการเงินไม่ได้ถูกกำหนดโดยโชค
แต่ถูกกำหนดโดย “ระบบที่คุณสร้าง”
หมอโอ๊ต อยากเรียนไม่ได้นอน