วันนี้ได้คุยกับน้องขายรถท่านหนึ่ง
จึงได้ตกตะกอนประเด็นที่น่าสนใจเพิ่มขึ้นเยอะเลย
มาดูกันว่ามีอะไรบ้าง
อย่างแรก เราสามารถซื้อรถผ่อนชำระได้ยาว 4-7 ปีได้เลย
ตอนแรกผมเข้าใจว่า ไม่ว่าจะ 4 ปี หรือ 7 ปี ดอกเบี้ยน่าจะพอๆกัน
แต่คำตอบคือไม่ใช่ ดอกเบี้ยไม่เท่ากัน
ความแตกต่างไม่ใช่แค่ระยะเวลาในการผ่อนชำระ
รวมไปถึงดอกเบี้ยที่ผ่อน จากการวางดาวน์ที่แตกต่างกันด้วย
จึงได้เข้าไปดูในเว็บของธนาคารแห่งหนึ่ง
เพื่อดูเรื่องอัตราดอกเบี้ยของรถไฟฟ้ายี่ห้อหนึ่ง
สมมติรถยนต์ราคา 659,900 บาท
อยากจ่ายดอกเบี้ยน้อยที่สุด
ก็ต้องวางดาวน์เยอะที่สุด และผ่อนสั้นที่สุด
แต่จะมีเงื่อนไขธนาคารล็อคอีกขั้นว่า ต้องได้รับดอกเบี้ยเท่าไหร่ บลาๆ
เพราะบางคนดาวน์ไปเยอะมาก แล้วเลือกผ่อนชำระสั้นไปอีก
ธนาคารอาจจะได้ดอกเบี้ยไม่ตามเป้าก็เป็นได้
มาดูที่การคำนวณดีกว่า
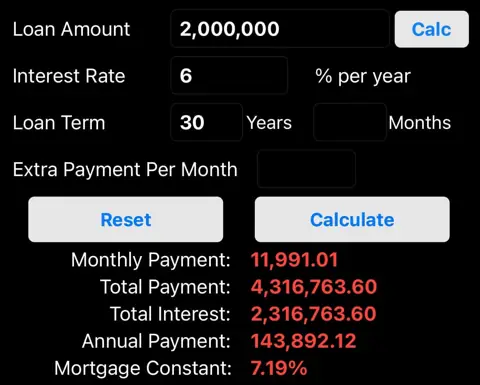
ถ้าวางดาวน์ 25% ผ่อน 4 ปี ดอกเบี้ย 2.29%
ดอกเบี้ยทั้งหมด 45,335.13 บาท ผ่อนเดือนละ 11,256
วางดาวน์ 20% ผ่อน 4 ปี ดอกเบี้ย 2.49%
ดอกเบี้ยทั้งหมด 52,580.83 บาท ผ่อนเดือนละ 12,094
วางดาวน์ 15 % ผ่อน 4 ปี ดอกเบี้ย 2.7%
ดอกเบี้ยทั้งหมด 60,578.82 บาท ผ่อนเดือนละ 12,948
วางดาวน์ 10 % ผ่อน 4 ปี ดอกเบี้ย 3.15%
ดอกเบี้ยทั้งหมด 74,832.66 บาท ผ่อนเดือนละ 13,933
วางดาวน์ 5 % ผ่อน 4 ปี ดอกเบี้ย 3.69%
ดอกเบี้ยทั้งหมด 92,531.18 บาท ผ่อนเดือนละ 14,989
ให้สังเกตที่จำนวนการผ่อนที่เท่ากัน 4 ปี
ยิ่งวางดาวน์น้อย ดอกเบี้ยก็จะแพงขึ้นด้วย
แถมการผ่อนชำระต่อเดือนก็สูงขึ้นเกือบ3-4พันบาท
คราวนี้เราลองมาดูข้อมูลที่ผ่อน 7 ปี
เอาข้อมูลแค่วางดาวน์ 25% กับวางดาวน์ 5% เทียบกัน
ถ้าวางดาวน์ 25% ผ่อน 7 ปี ดอกเบี้ย 2.29%
ดอกเบี้ยทั้งหมด 79,336.48 บาท ผ่อนเดือนละ 7,295 บาท
วางดาวน์ 5 % ผ่อน 7 ปี ดอกเบี้ย 4.8%
ดอกเบี้ยทั้งหมด 215,028.42 บาท ผ่อนเดือนละ 9,971
ยิ่งผ่อนยาวนาน แถมวางดาวน์น้อยๆ ดอกเบี้ยเยอะมาก
มากถึง 215,028.42 บาท คิดเป็น 32.59% ของราคารถเลย
จุดที่น่าสนใจอีกข้อหนึ่งจากที่ทำข้อมูลมา
ถ้าเราวางดาวน์ 10% แต่ผ่อนสั้น ผ่อนหนัก 4 ปี
จำนวนดอกเบี้ย 74,832.66 บาท ต้องผ่อนเดือนละ 13,933 บาท
เมื่อเทียบกับการเก็บเงินมาวางดาวน์ 25% แต่ผ่อนยาวนาน 7 ปี
ดอกเบี้ยทั้งหมด 79,336.48 บาท ผ่อนเดือนละ 7,295 บาท
ทั้งสองกรณีดอกเบี้ยไม่ต่างกันมากตลอดสัญญา
แต่การผ่อนชำระแตกต่างกันเท่าตัวเลย
คราวนี้ถ้าเรามองย้อนกลับไปอีกครั้งว่าเราจะใจเย็น
เก็บเงินก่อนดีหรือไม่ หรือกัดฟันซื้อไปเลยแล้วผ่อนหนัก
แบบไหนจะดีกว่า ก็ขึ้นอยู่กับความสามารถในการผ่อนชำระ
รวมทั้งกระแสเงินสดที่ถืออยู่ในแต่ละเดือนแต่ละปีด้วย
มาลองคิดต่อที่ว่า ถ้าต้องเก็บเงิน 10% กับ 25% ใน 3 ปี
จะต้องเก็บเงินเท่าไหร่ดีนะ
สมมติรถยนต์ราคา 659,900 บาท
10% เท่ากับ 65,990 บาท บาท
25% เท่ากับ 164,975 บาท
สมมติหาผลตอบแทนได้ราวๆ 3% ต่อปี ระยะเวลา 3ปี
ของ 10% ต้องเก็บปีละ 21,349.77 บาท
ประมาณเดือนละ 2 พันบาท
ของ 25% ต้องเก็บปีละ 53,374.42 บาท
ประมาณเดือนละ 4.5พันบาท
ถ้าเราเห็นยอดผ่อนชำระแล้ว
และพยายามเก็บเงินให้ได้เดือนละ 4,500 บาท
เพื่อเตรียมตัวมาผ่อนชำระเดือนละ 7,295 บาท
ก็ดูมีความเป็นไปได้
แต่ถ้าตอนซ้อมเก็บเงิน เก็อบเดือนละ 2 พันบาท
แล้วตอนมาผ่อนต้องผ่อนเดือนละ 13,933 บาท ก็ดูจะหนักไป
ค่าใช้จ่ายเหล่านี้ ยังไม่รวมค่าใช้จ่ายอื่นๆที่เกี่ยวกับรถ
ค่าประกันภัย ค่าซ่อมอื่นๆ
หรือค่าใช้จ่ายที่เกี่ยวกับรถทั้งหมด พรบ บลาๆ
ซึ่งตัวเลขทั้งหมดควรพิจารณาร่วมด้วย
แต่ที่อยากให้เห็นภาพคือ
1.ยิ่งวางดาวน์น้อยดอกเบี้ยก็เยอะขึ้นไปเรื่อยๆ
2.ยิ่งผ่อนนาน ดอกเบี้ยก็เยอะเช่นกัน
3.เน้นเก็บเงินเพื่อวางดาวน์ ถ้าเก็บได้เท่าจำนวนที่ผ่อนจะดีมาก
แต่ถ้าไม่ได้ ก็ให้ส่วนต่างไม่เยอะมาก สัก 10-20%
4.อย่าลืมค่าใช้จ่ายอื่นๆที่ต้องคิดก่อนซื้อด้วย
เช่นกลุ่ม พรบ ประกันภัย
ค่าซ่อมแซมที่ไม่ครอบคลุม และอื่นๆอีกมากมาย
5.ตัดสินใจที่ความคุ้มค่าในการใช้จ่าย บางครั้งการซื้อมา
ทำให้เราประหยัดน้ำมันได้ในแต่ละเดือน
เหมือนได้กระแสเงินสดมาช่วยจ่าย
จริงๆมีอีกหลายเรื่องให้พิจารณา มีประเด็นไหนน่าสนใจก็มาคุยกันได้
บทความนี้เริ่มยาวแล้ว ค่อยมาต่อบทความอื่นๆต่อ
หมอโอ๊ต อยากเรียนไม่ได้นอน