กรณีศึกษาเงินเดือน 15,000 บาท อยากมีบ้านมีรถ
แต่งงาน ส่งลูกเรียนจบ เกษียณไร้หนี้(Rerun)
ก่อนจะเล่าให้ฟังกัน การที่มีเงินเดือน 15,000 บาท
แล้วใช้ชีวิตในประจำวันค่อนข้างยากมากเช่นกัน
การมีเป้าหมายในชีวิตที่เยอะ
หลายเป้าหมาย จำนวนเงินที่เยอะ
แต่งงาน สร้างครอบครัว เป็นเรื่องที่ทุกคนอยากมีกัน
เพียงแต่ว่า ถ้าไม่ได้วางแผนการเงินไว้ให้ดี
ก็จะทำให้อนาคตเงินเดือนไม่พอ
เมื่อเงินไม่พอ ก็จะเริ่มสร้างภาระหนี้สินเพิ่มขึ้นไปอีก
กว่าจะกลับมาได้ ก็อาจจะสายเกินไป
วันนี้ก็อยากจะเล่าให้ฟัง
ว่าถ้าวันนี้เริ่มต้นเงินเดือน 15,000 บาท
แล้วมีเป้าหมายมากมาย ในแบบที่คุมค่าใช้จ่าย
รวมทั้งการเลือกจังหวะการกำหนดเป้าหมาย
การเอาทุกเป้าหมายทางการเงินมาทำพร้อมกัน
ก็อาจจะไม่ใช่สิ่งที่ดี เพราะอาจจะทำให้เครียด
กังวล กดดันมากเกินไป
หรือเก็บเงินมากมายจนไม่มีความสุข
นั่นก็คงไม่ตอบโจทย์การใช้ชีวิตเช่นกัน
ตอนที่แต่งโจทย์กรณีศึกษานี้เรื่องที่เกิดปัญหา
ก็คือ กระแสเงินสดจ่ายมากกว่ากระแสเงินสดรับ
เมื่อเก็บเงินทุกเป้าหมายพร้อมกัน
เป้าหมายที่สำคัญ อย่างเช่นการเกษียณ
จะเก็บเงินตั้งแต่วันแรก เต็มเพดาน
แต่เงินที่ต้องใช้ในชีวิตประจำวันไม่เพียงพอ
เงินจะกินจะอยู่ไม่เพียงพอ
เบื้องต้น ลองเริ่มเก็บตามขั้นต่ำก่อน
3% 5% บ้าง ค่อยๆเพิ่มเติมแล้วต่อยอดกันไป
สุดท้ายปลายทางก็เกษียณและมีความสุขได้เช่นกัน
เป้าหมาย มีรถ มีบ้าน มีลูก
ส่งลูกเรียนจนครบจบปริญญาตรีได้เช่นกัน
หลังจากลูกเรียนจบก็ให้เขาเริ่มดูแลตัวเอง
แล้วเราก็มีโฟกัสกับการเก็บเงินและวางแผนเกษียณ
มาเริ่มกันที่สมมติฐานกัน
เรามีอายุ 22 ปี จบใหม่ไฟแรง
เริ่มต้นเงินเดือน 15,000 บาท
มีแรงบันดาลใจอยากเกษียณ แต่ไม่รีบมาก
ไปเรื่อยๆ ไม่ทำงานอย่างอื่นเพิ่ม
เงินเดือนเพิ่มขึ้นปีละ 4 % ต่อปี
ต้องการทำงานจนถึงอายุ 60 ปีแล้วค่อยเกษียณอายุ
ระหว่างทางก่อนจะซื้อบ้านหรือซื้อรถ
แรกๆไม่ได้ต้องการเก็บเงินตั้งเริ่มออมก่อนเลย
หา 10จะเก็บ 1 นั้นไม่ได้ ขอเป็นหา 10 เก็บ 0.3
หรือ 3% แล้วค่อยๆเพิ่มช่วงที่รายได้เพิ่มขึ้น
ค่าใช้จ่ายในชีวิตประจำวัน
พยายามจำกัดค่าใช้จ่าย 40% ของรายได้ทั้งหมด
ทุกคนมักคิดว่า เงิน 40% ไม่เพียงพอหรอก
หากแต่ว่าเงินดังกล่าวนั้น
คือการจำกัดขอบบนของค่าใช้จ่าย
ส่วนวิธีการ หรือจะใช้อย่างไร เป็นเรื่องเฉพาะตน
เรื่องการเดินทางนั้น
ช่วงแรกๆ เดินทางมักจะวางแผน
เตรียมค่าใช้จ่าย 1,500บาทต่อเดือน
ควบคุมให้อยู่ปีหนึ่งก็ใช้ค่าเดินทาง 18,000 บาท
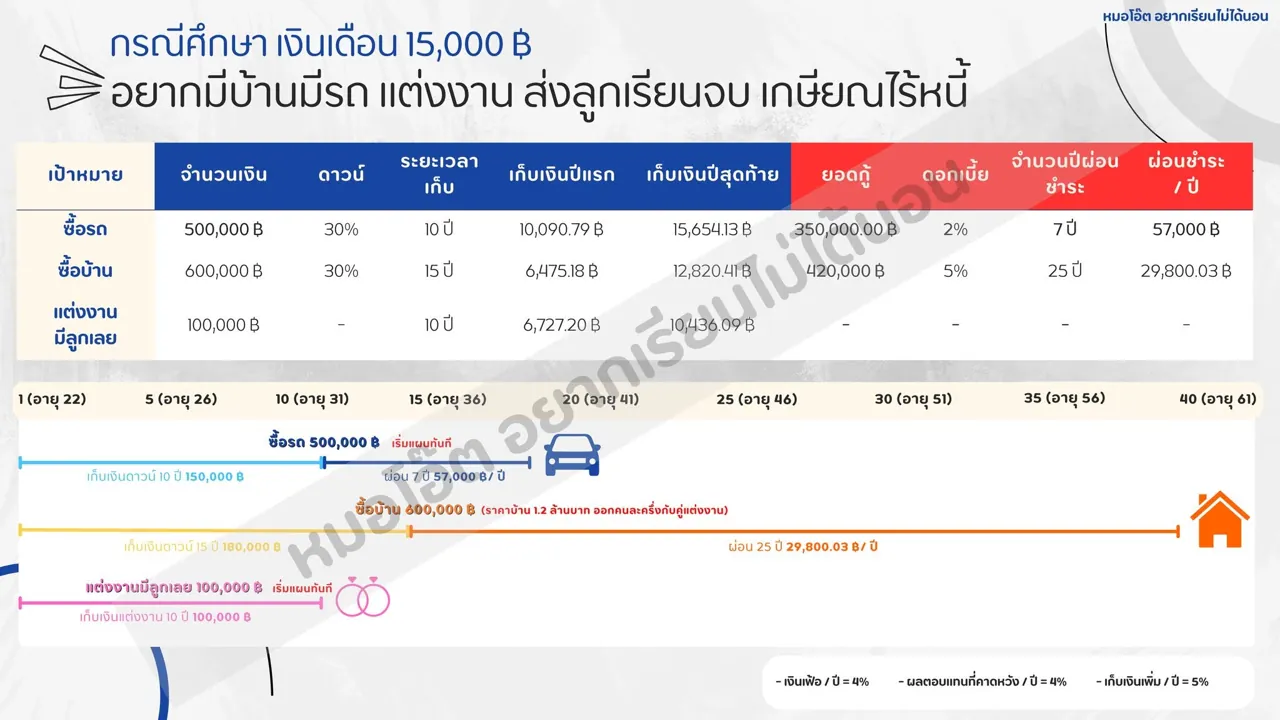
อนาคตตั้งใจว่าจะเริ่มเก็บเงินเพื่อซื้อรถยนต์
มูลค่า 500,000 บาท
โดยต้องการจะซื้อในปี 10 ปีข้างหน้า
โดยต้องการเตรียมเงินวางดาวน์ 30% ก่อน
โดยผลตอบแทนคาดหวัง
ในการเก็บเงินลงทุน 4% ต่อปี
รวมทั้งต้องการเก็บเงินเพิ่มขึ้นปีละ 5% ต่อปี
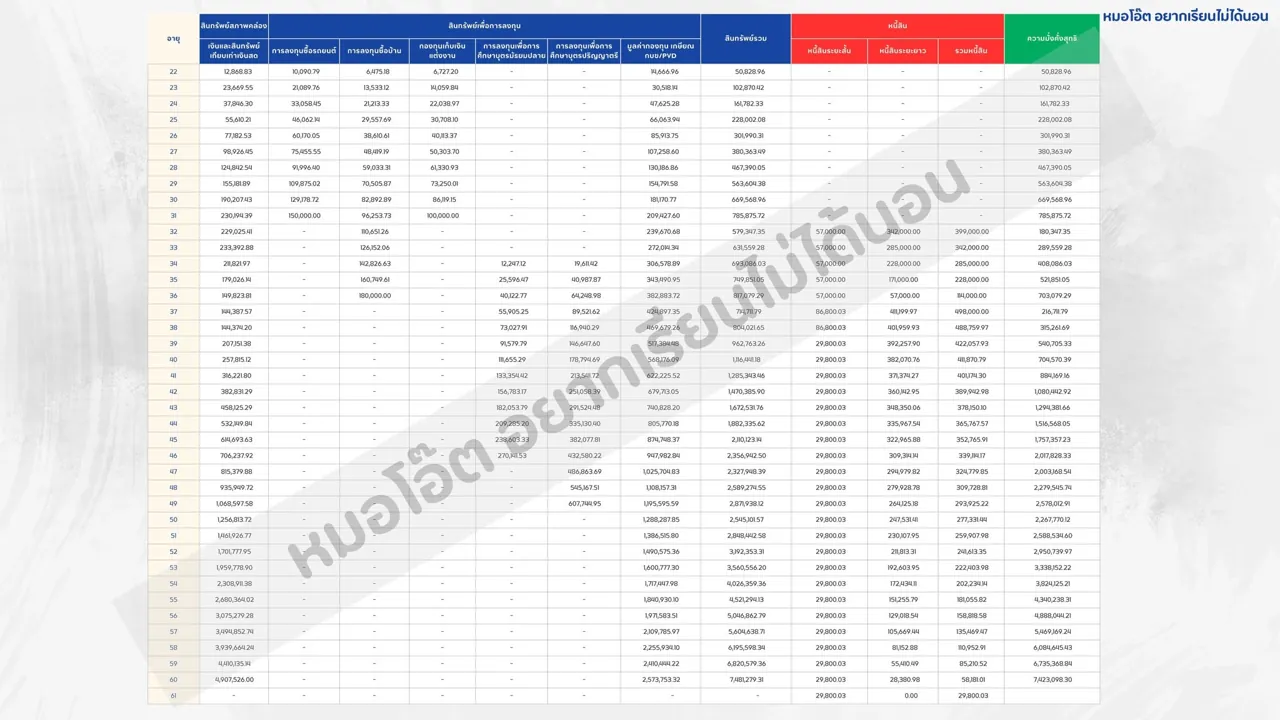
ถ้าเก็บเงินปีแรกจะเก็บ 10,090.79 บาท
จนถึงปีที่ 10 เก็บ 15,654.13 บาท ตามตารางสีเหลือง
เตรียมเงินวางดาวน์ 150,000 บาท
ส่วนที่เหลือหลังจากนั้น
ต้องการผ่อนรถยนต์ในส่วนที่เหลือ
ผ่อนสั้นเงินก็ไม่พอ เลยขอผ่อนยาวหน่อย 7 ปี
ดอกเบี้ยปีละ 2%ต่อปี ผ่อนชำระปีละ 57,000 บาท
ช่วงแรกของชีวิตยังไม่มีบ้านเป็นของตัวเอง
ก็ยังต้องอาศัยและเช่าบ้านอยู่อาศัยไปก่อน
โดยต้องการที่จะประหยัดค่าใช้จ่าย
จ่ายค่าเช่าบ้าน เดือนละ 3,000 บาท
ส่วนเงินที่เหลือ แบ่งไปไว้สำหรับเก็บออม
เผื่อวันหนึ่งจะได้ซื้อบ้านเป็นของตัวเอง
มีความต้องการซื้อบ้าน 1,200,000 บาท ในอีก 15 ปี
โดยพูดคุยกับคู่ครองแล้วว่า
หลังจากแต่งงาน 3 ปีจะเริ่มซื้อบ้าน
แบ่งความรับผิดชอบกันคนละครึ่ง 600,000 บาท
ต้องการวางดาวน์ 30% เป็นจำนวนเงิน 180,000 บาท
โดยมีระยะเวลาเก็บเงิน 15 ปี
เงินลงทุน 4%ต่อปี เก็บเงินเพิ่มปีละ 5%
โดยเริ่มต้นเก็บเงินช่วงแรกปีแรก 6,727.20 บาท
เพิ่มไปเรื่อยๆจนปีที่ 15 เก็บ 12,820.41 บาท
แล้วก็จัดการเงินผ่อนในส่วนที่เหลือ
โดยผ่อนชำระ 25 ปี ผลตอบแทน 5% ต่อปี
ผ่อนชำระปีละ 29,800 บาท
โดยจำนวนเงินนี้ถ้าเป็นยอดบ้าน 1.2ล้าน
ก็จะต้องจ่ายคนละ 29,800 บาทต่อปี
แต่กรณีนี้รับผิดชอบกับคู่ครองคนละครึ่ง
ผ่อนครบ 25 ปี ตอนอายุ 61 ปี ก็จะหมดหนี้
กรณีนี้ไม่ได้โปะ ไม่ได้ผ่อนเพิ่ม
ไม่ได้ Refinance หรือ Retention ใดๆ
ผ่อนตามตารางขั้นต่ำในการผ่อนบ้าน
อย่าลืมพวกประกันสินเชื่อบ้าน
และประกันอัคคีภัยด้วยนะครับ
เรื่องบ้านได้คิดเรียบร้อย ซึ่งสำคัญกว่า
ก็มาดูเรื่อง อยากแต่งงาน ก็ต้องเก็บเงินแต่งงาน
งานสำคัญครั้งหนึ่งในชีวิตคนเรา ไม่มีเลยก็ได้
แต่มีสักหน่อยก็ดีกว่า
ควบคุมค่าใช้จ่ายอยู่ที่ 100,000 บาท
ตั้งใจจะแต่งงานในอีก 10 ปีข้างหน้า
ผลตอบแทน 4% เก็บเงินเพิ่ม 5% ต่อปี
ปีแรก 6,727.20 บาท ปีสุดท้าย 10,436.09 บาท
หลังจากเก็บเงินครบแล้ว แต่งงานกันจริงจังก็มีบุตร
ค่าใช้จ่ายที่ไม่ได้เตรียมก็มาแน่
ค่าใช้จ่ายเพื่อการดูแลบุตร สมมติว่า
ในช่วง 1-3 ปี 15,000 บาทต่อปี
ในช่วง 4-8 ปี 30,000 บาทต่อปี
ในช่วง 9-12ปี 50,000 บาทต่อปี
ในข่วง 13-15 ปี 60,000 บาทต่อปี
ในช่วง 16-22ปี 75,000 บาทต่อปี
ตั้งใจว่าจะส่งลูกเรียนโดยมีค่าเทอม
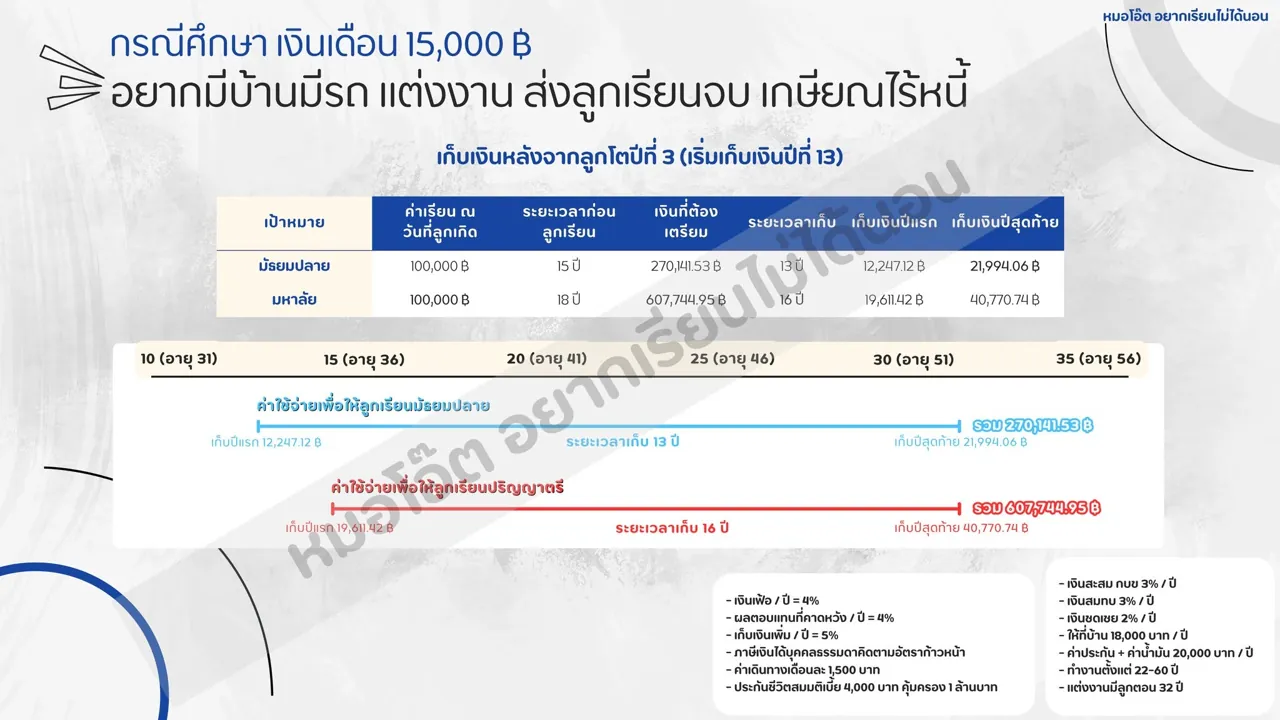
มัธยมปลาย 100,000 บาทต่อปี ณ วันที่ลูกเกิด
มหาวิทยาลัย 100,000 บาทต่อปี ณ วันที่ลูกเกิด
อัตราเงินเฟ้อ 4% ต่อปี
มัธยมปลายเรียน 3 ปี มหาวิทยาลัยเรียน 4 ปี
ช่วงที่เรียนค่าเทอมไม่เพิ่มขึ้นระหว่างปี
ลูกเข้าเรียนมัธยมปลายตอนอายุ 15 ปี
ต้องเตรียมเงินไว้ใช้ 270,141.53 บาท
ถ้าเริ่มเก็บตอนลูกอายุ 3 ขวบ
ผลตอบแทนคาดหวัง 4% เก็บเพิ่มปีละ 5%
เก็บปีแรก 12,247.12 บาท ปีสุดท้าย 21,994.06 บาท
เพื่อจ่ายค่าเทอมปีละ 90,047.18 บาท
ลูกเข้าเรียนมหาวิทยาลัยตอนอายุ 18 ปี
ต้องเก็บเงินไว้ใช้ 607,744.95 บาท
ถ้าเริ่มเก็บตอนลูกอายุ 3 ขวบ
ผลตอบแทนคาดหวัง 4% เก็บเพิ่มปีละ 5%ต่อปี
เก็บปีแรก 19,611.42 บาท
ปีสุดท้าย 40,770.74 บาท
เพื่อจ่ายค่าเทอมปีละ 202,581.65 บาท
การศึกษาบุตรก็ควรทำประกันไว้ด้วยเช่นกัน
การศึกษาบุตร ณ วันที่มีบุตร เท่ากับ
270,141.53 + 607,744.95 = 877,886.48 บาท
สำหรับเรื่องครอบครัวก็ส่งเงิน
ให้ครอบครัวได้ใช้ ปีละ 18,000 บาท
โดยดูแลต่อไปอีก 30 ปี
ถ้าคิดง่ายๆก็ส่งเงินให้ครอบครัว 540,000 บาท
ส่วนนี้ก็ควรทำประกันคุ้มครอง
ค่าความสามารถของเรา
สมมติว่าทำประกันเบี้ยปีละ 4,000 บาท ส่งไป 20 ปี
คุ้มครองการศึกษาบุตร ทุนประกัน877,886.48 บาท
ประกันชีวิตคุ้มครองความสามารถ ทุนประกัน 540,000 บาท
ประกันสิ้นเชื่อบ้านและอัคคีภัย ทุนประกัน 600,000 บาท
(ตัวเลขสมมติอาจจะไม่ใช่ตัวเลขจริง)
อย่าลืมประกันรถยนต์ด้วย ประกันรถยนต์ปีละ 8,000 บาท
ในกรณีศึกษานี้สมมติที่4,000 บาทต่อปี
ภาษีคิดโดยใช้อัตราก้าวหน้าตามปกติ
เงินเดือน xx
หัก ค่าใช้จ่าย 50% ไม่เกิน 100,000 บาท. xx
ค่าลดหย่อน
หัก ค่าใช้จ่ายส่วนตัว xx
หัก คู่สมรส xx
หัก ประกัน xx
หัก กบข/PVD xx
เงินได้สุทธิ xx
ค่อยมาคิดภาษีกันต่อ คำนวณได้ตามอัตราก้าวหน้า
สุดท้ายปลายทางก็มีรถยนต์มาขับใช้
บ้านหลังละ 1,200,000 บาท
โดยช่วยกันเก็บและผ่อน
สามารถส่งลูกเรียนจบได้
ด้วยการเก็บเงินเตรียมไว้แต่เนิ่นๆ
ส่งลูกเรียนจบตอนอายุ 22 ปี
แล้วให้เขาดูแลตัวเองต่อ
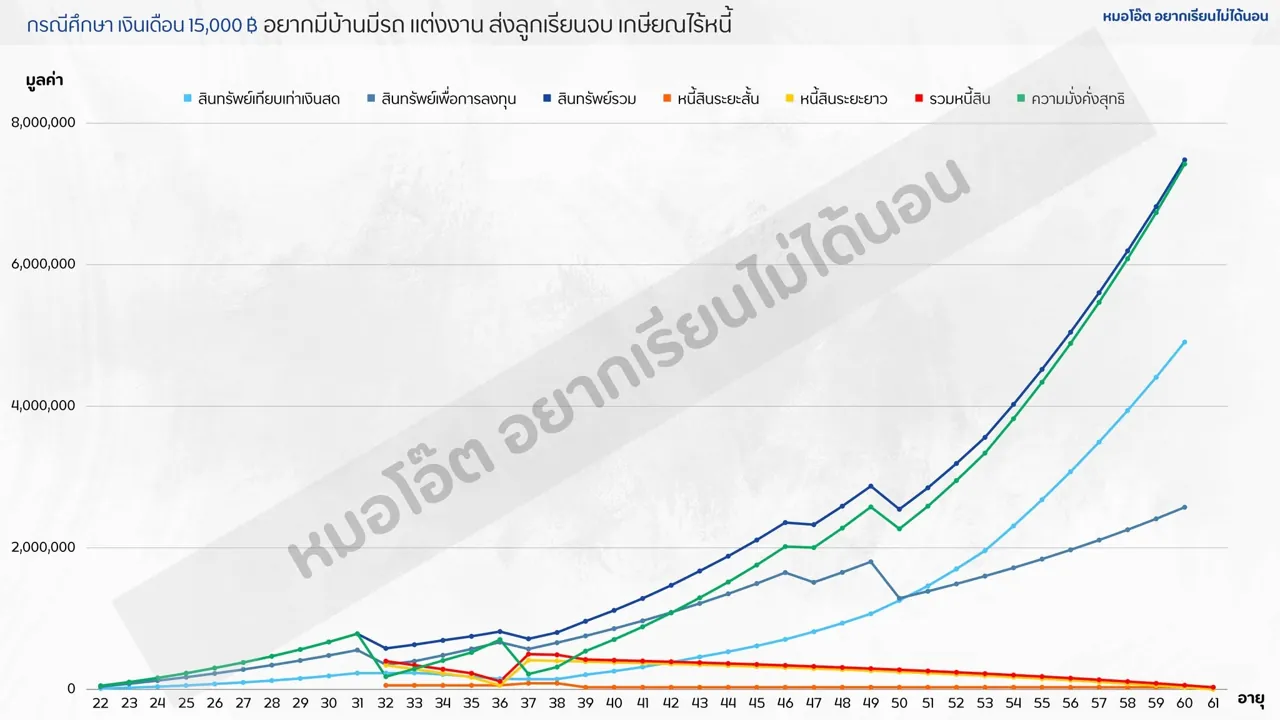
แถมมีเงินเกษียณจาก 2 กอง
เงินเก็บที่ลงทุนในแต่ละปี มาเก็บได้ช่วงลูกจบ
และเงินเก็บจากกองทุนบำเหน็จบำนาญข้าราชการ
ถ้าเอกชนก็เป็นกองทุนสำรองเลี้ยงชีพ
ในกรณีนี้ให้เก็บที่ 3%ของเงินเดือน
สุดท้ายปลายทาง
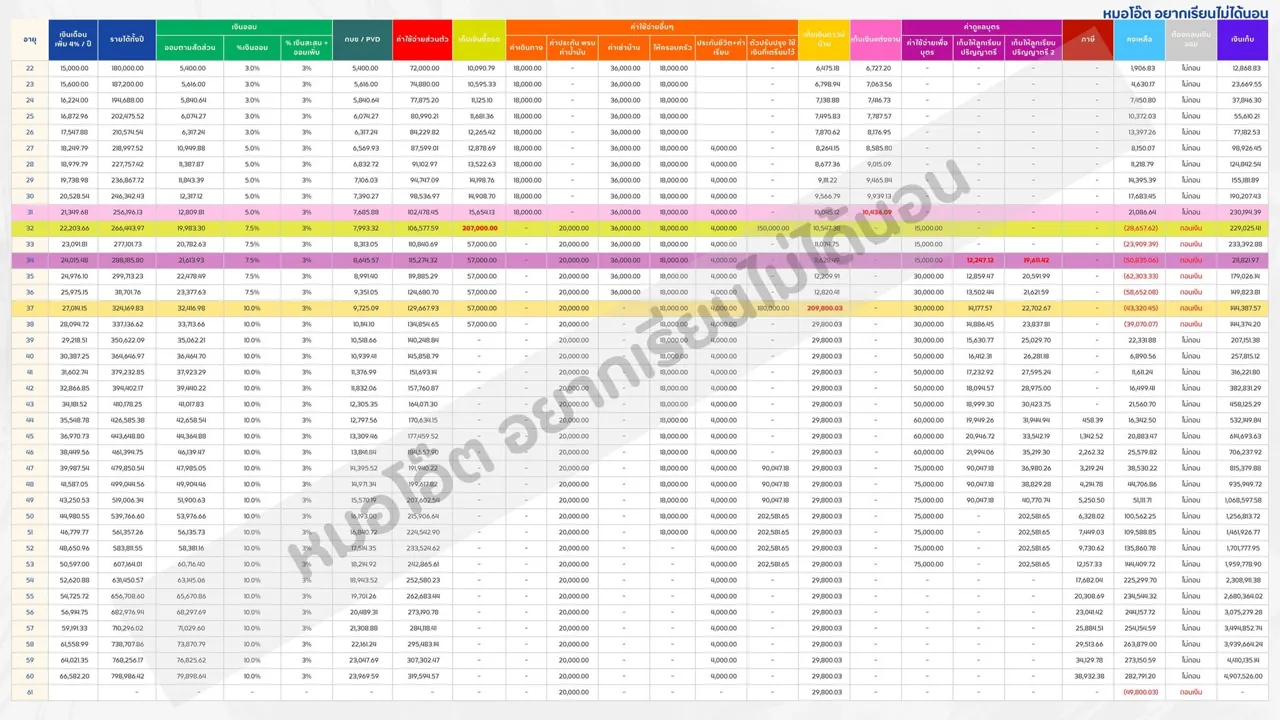
กบข/PVD นั้น 2,573,753.32 บาท
ส่วนเงินที่เก็บไว้ตลอดทางอีก 4,907,526 บาท
อยากให้เห็นอีก 2 ประเด็นคือ
ประเด็นแรก
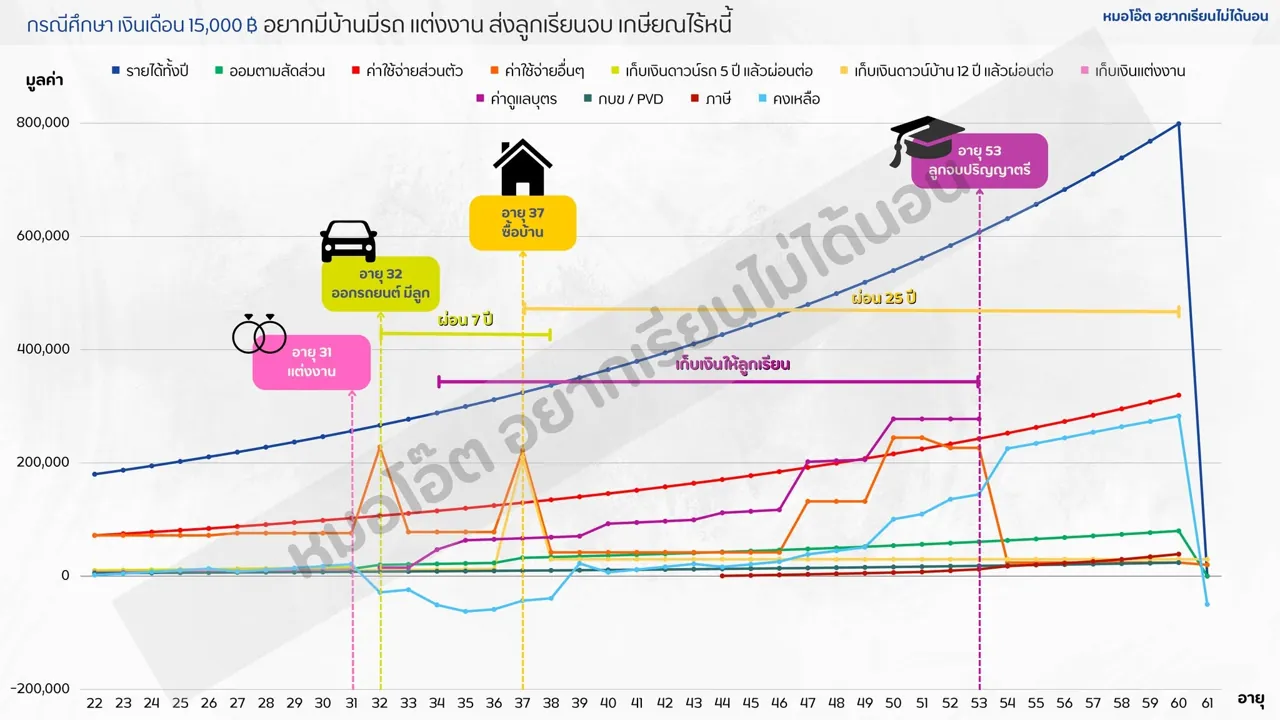
ช่วงที่ซื้อรถ ซื้อบ้าน พร้อมสร้างครอบครัวพร้อมกัน
ค่าใช้จ่าที่เกิดขึ้น 295,101.59 บาท
(จำนวนนี้ยังไม่รวมเงินที่เตรียมไว้
สำหรับซื้อรถและแต่งงาน
หากไม่ได้เตรียมไว้
ก็จะทำให้กระแสเงินสดติดลบมากขึ้น)
แต่รายได้ทังปี 266,443.97 บาท
ประเด็นที่ 2
ช่วงแรกการผ่อนชำระคิดเป็น
57,000/266443.97 เท่ากับ 21.39% สัดส่วนยังดีอยู่
แต่ว่าถ้าซื้อบ้าน ซื้อรถพร้อมกันละ
หนี้สินต่อรายได้ เท่ากับ
(57,000+29,800.03)/324,169.83 เท่ากับ 26.78%
ดูแล้วอัตราการก่อนหนี้ไม่ได้สูงถูกต้องไหม
แต่ทำไมกระแสเงินสดถึงได้ติดลบ
นั่นเป็นเพราะค่าใช้จ่ายอื่นๆที่เกิดขึ้น
เช่น ค่าน้ำมัน ค่าประกัน
ค่าดูแลบุตรที่เพิ่มขึ้นอย่างมีนัยสำคัญ
หากไม่มีการเก็บออม เงินไม่พอใช้แน่ๆ
ถ้ากระแสเงินสดติดลบค่อนข้างมาก
แล้วกระทบ อาจจะไปลดการออม
หรือลดค่าใช้จ่ายในส่วนอื่นลง
เพื่อไม่ให้ก่อหนี้สินเพิ่มเติม
แม้ว่าจะยากลำบากบ้าง
แต่การไม่เป็นหนี้อาจเป็นตัวเลือกที่ดีกว่า
นอกจากนั้น เมื่อเรารู้แล้วว่าเงินจะไม่พอ
ก็เตรียมตัวที่จะออกไปหารายได้เพิ่มเติม
เพื่อให้สามารถใช้จ่ายได้ดีขึ้น
แม้ว่าจะหาได้ ก็อย่าลืมที่จะเก็บออมเพิ่มเติมด้วย
หามาได้ 10 เก็บ 1 ลองใช้กันครับ
การเก็บออมอย่างมีวินัย
จริงๆอาจจะไม่ใช่การซ้อมผ่อน
เพราะสุดท้ายด้วยการเก็บระยะยาว
ความรู้สึกที่อยากได้หรืออยากมีจะลดลง
อาจจะไม่ซื้อแล้วก็เป็นได้ก็เป็นเงินเก็บต่อไป
ท้ายที่สุดไม่ว่าเงินจะน้อยหรือเงินจะมาก
การวางแผนการเงินก็สำคัญ
กรณีศึกษานี้อาจจะไม่ใช่ตัวเลขที่ถูกต้อง 100%
แต่เป็นการยกตัวอย่างให้เห็นภาพ
เรื่องการจัดการการเงิน การวางแผน
การเก็บออม การคุมค่าใช้จ่าย
การเลือกที่จะไม่รีบซื้อจนเกินไป
หรือการสร้างหนี้จนขาดสภาพคล่อง
หลักๆในเรื่องนี้คือ อดทน ทำอย่างต่อเนื่อง
และเห็นเป้าหมายได้ชัดเจน
ส่วนที่เหลือคือวินัยทางการเงินของแต่ละคนแล้ว
ว่าจะวางและจัดการอย่างไร
ตอนที่เราไม่มี หรือช่วงเริ่มต้น
เข้าใจว่ามันยาก มันดูลำบากไปหมด
จะจ่ายอะไรก็ต้องคิด เงินจะพอไหม
ถ้าไม่พอ จะเอาที่ไหนมาจ่าย
แต่ถ้าเรามองเห็นเป็นภาพรวม
ความสงบเราจะเพิ่มขึ้น แล้วค่อยๆเดินไปตามแผน
ไม่ใช่ทำด้วยความอดทน แต่ทำด้วยความเข้าใจ
ว่าจริงๆชีวิตต้องการอะไรกันแน่
แล้วจะเป็นเกราะป้องกันที่ดีให้เรา
ไม่ทำอะไรที่ไม่ดี หรือผิดพลาดด้วย
ท้ายที่สุดอยากฝากไว้ ในตารางจะเห็นกรอบแดง
คือช่วงที่กระแสเงินสดในแต่ละปีติดลบ
ช่วงที่ซื้อรถ ซื้อบ้าน แต่งงาน
แล้วก็เก็บเงินเพื่อการศึกษาบุตร
กรณีรอดมาได้เนื่องจากการใช้เงินจากที่เคยเก็บไว้
เพื่อใช้จ่ายการเกษียณ
แต่ระหว่างทางสะดุด ทำให้ต้องถอนเงินที่เก็บไว้มาใช้
พอเริ่มไม่ใช้เงิน เริ่มมีเป็นหลักแหล่ง
คุมค่าใช้จ่ายเรื่องที่อยู่อาศัย และไม่ต้องผ่อนรถ
กระแสเงินสดกลับมาดีขึ้น
มองย้อนกลับกัน ถ้าไม่มีเงินเก็บจะเกิดอะไรขึ้น
แน่นอนครับ กู้หนี้ยืมสิน
นี่คือจุดเริ่มต้นแบบงูกินหางไม่รู้จบ
นอกจากจะต้องคืนหนี้แล้ว
ยังต้องเก็บเงินให้ลูกได้เรียนต่อด้วยจำนวนเงินที่สูง
สุดท้ายถ้าไปไม่ไหว แล้วมีปัญหา
อาจจะทำให้เด็กคนดังกล่าว
เสียโอกาสในการศึกษาด้วยเช่นกัน
แผนเกษียณก็สำคัญ แผนการศึกษาบุตรก็สำคัญ
แต่การใช้ชีวิตอยู่ในปัจจุบันก็สำคัญไม่แพ้กัน
ลองปรับๆจากกรณีศึกษานี้ดูนะครับ
หวังว่าจะมีประโยชน์ครับ
หมอโอ๊ต อยากเรียนไม่ได้นอน
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP,CISA