ว่าด้วยเรื่องของการนำรายได้จากต่างประเทศเข้ามาในประเทศ
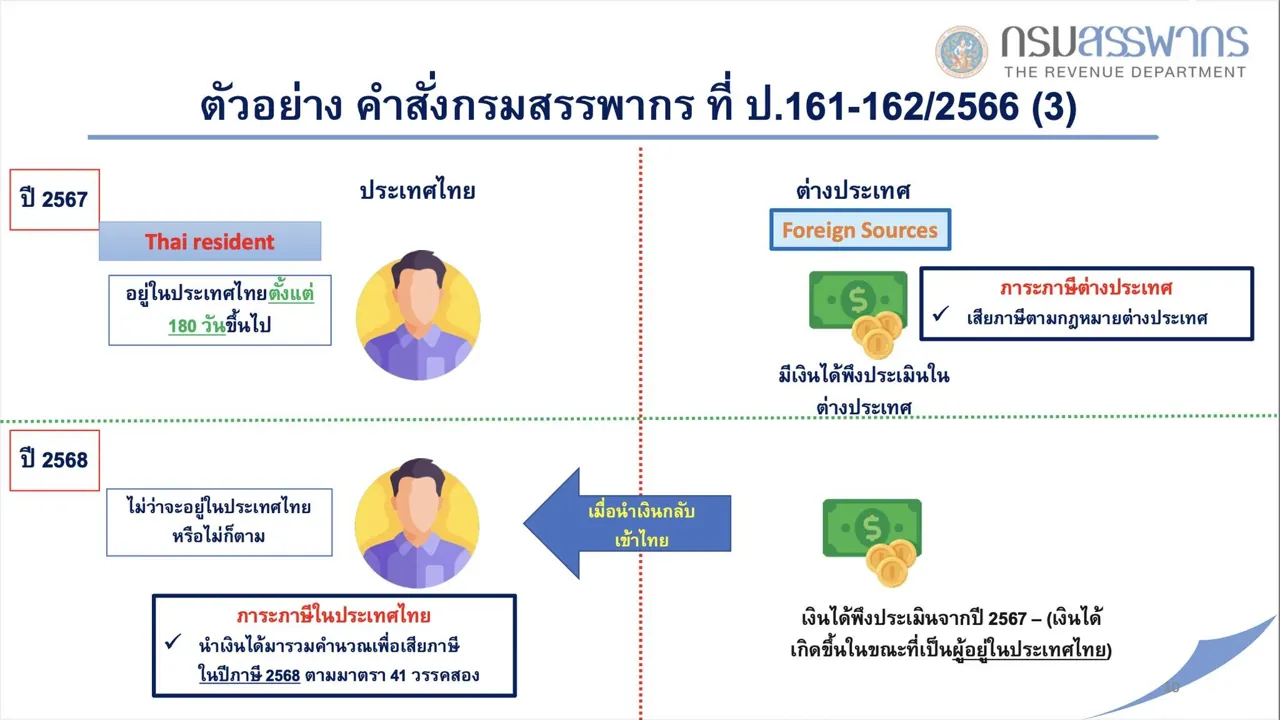
หลักการคำสั่งกรมสรรพากร ที่ ป.161-162/2566
1)เป็นผู้อยู่ในประเทศไทยและมีเงินได้พึงประเมินเนื่องจากหน้าที่งานหรือกิจการที่ทำในต่างประเทศ หรือเนื่องจากทรัพย์สินที่อยู่ในต่างประเทศตั้งแต่ 1 มกราคม 2567เป็ นต้นไป และ
2)นำเงินได้พึงประเมินนั้นเข้ามาในประเทศไทยในปี ภาษีใดก็ตาม
ผลลัพธ์ : เสียภาษีในปีภาษีที่นำเงินได้เข้ามาในประเทศไทย
ประเด็นนี้เน้นย้ำต้องที่คำว่า"เป็นผู้อยู่ในประเทศไทย" ว่ากันง่ายคือ อยู่ในไทย 180 วัน มีเงินได้ ตั้งแต่ 1 มค 2567 เอาเงินเข้าไทย เน้นที่เอาเงินเข้าไทย
ก็ต้องเสียภาษีปีที่นำเงินได้เข้ามาในประเทศไทย
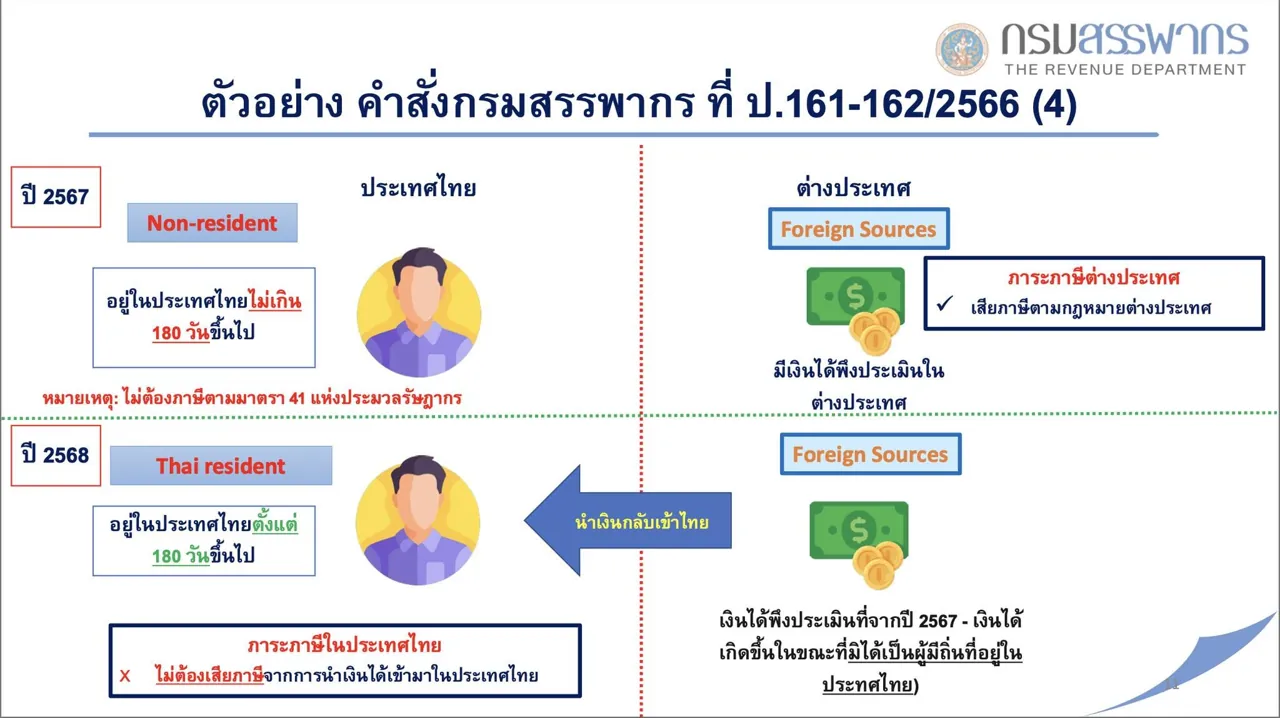
ให้ดูสองภาพนี้อ้างอิงจาก asco.or.th/.../articles_attc/1726134914.pdf...
ซึ่งจะเห็นว่า ช่วงที่เกิดรายได้นั้น แล้วยังเป็นผู้อยู่ในประเทศไทย พอเอารายได้เข้าปีถัดมา ก็ต้องเสียภาษี
แต่ในทางกลับกัน ปีที่มีรายได้ ดันไม่ใช่ผู้อยู่ในประเทศไทย รายได้เกิดที่ต่างประเทศ เอารายได้เข้าประเทศไทยในปีถัดไป ก็ไม่เสียภาษี เพราะเดิมไม่ใช่ผู้อยู่ในประเทศไทย
คำถามคือ ถ้าเป็นผู้อยู่แล้วแถลงระยะเวลาของรายได้
คนที่มีรายได้เกิดขึ้นก็จะเอารายได้เข้าประเทศช้าลง
หรือมีรายได้ก็แถลงก้อนที่ไม่ตรงตามความเป็นจริง
หรือแถลงว่าเป็นรายได้เกิดขึ้นในช่วงที่เป็นผู้ไม่อยู่ในประเทศไทย
คราวนี้ปัญหาก็จะเกิดอีก ว่าสรุปแล้วรายได้ที่เอาเข้าประเทศเกิดตอนไหน
แล้วที่แถลงมาถูกต้องหรือไม่ เอาเข้าช้าเพื่อไม่ให้เป็นประเด็น
ใช้ได้จริงหรือ ผู้ใช้กฏหมายก็คงคิดว่ามีปัญหาได้
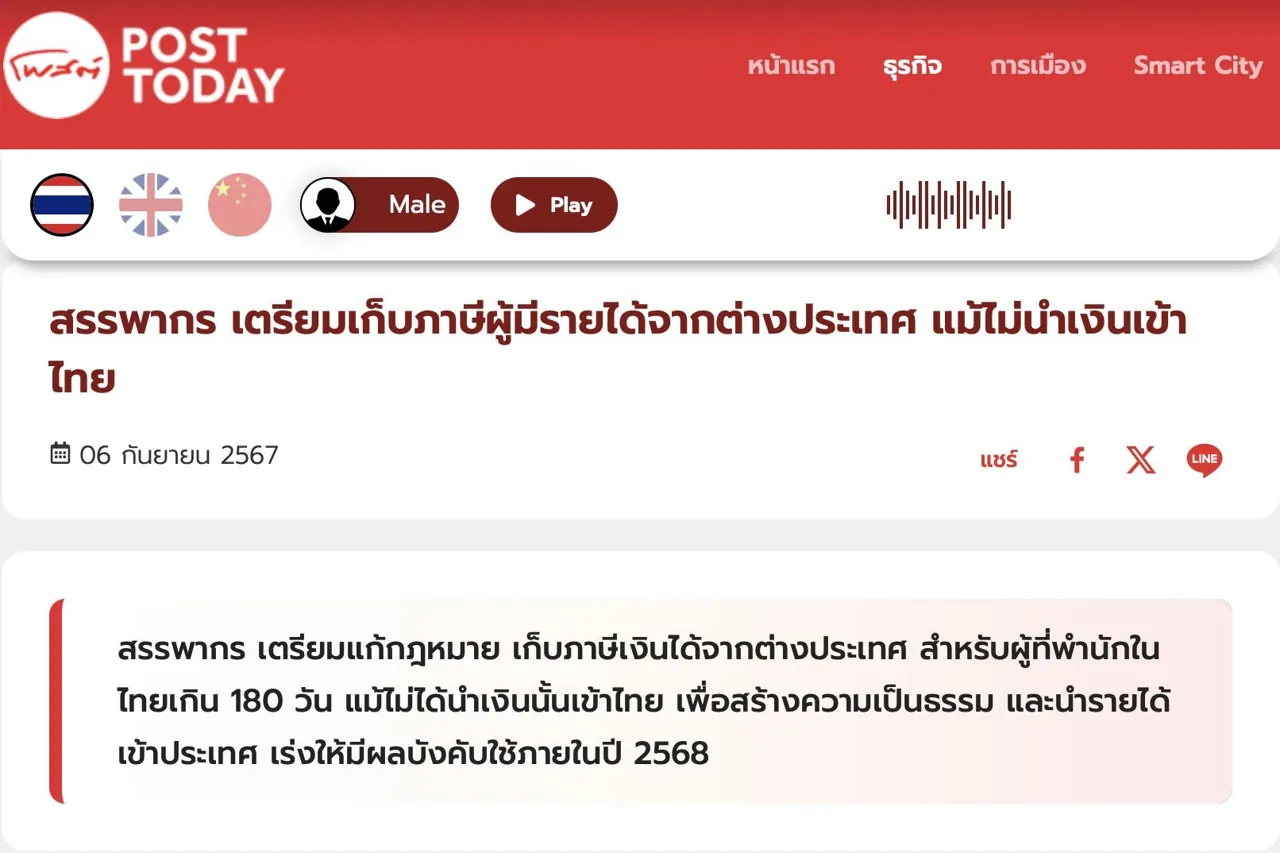
จึงอาจจะเห็นในข่าวอยู่บ้าง
posttoday.com/business/713079
"สรรพากร เตรียมเก็บภาษีผู้มีรายได้จากต่างประเทศ แม้ไม่นำเงินเข้าไทย
เมื่อวันที่ 06 กันยายน 2567
สรรพากร เตรียมแก้กฎหมาย เก็บภาษีเงินได้จากต่างประเทศ สำหรับผู้ที่พำนักในไทยเกิน 180 วัน แม้ไม่ได้นำเงินนั้นเข้าไทย เพื่อสร้างความเป็นธรรม และนำรายได้เข้าประเทศ เร่งให้มีผลบังคับใช้ภายในปี 2568"
ซึ่งข้อความดังกล่าวมาจากทั้งทางเอกสารสรรพากรและข่าวที่เกิดขึ้น
ก็อาจจะต้องเตรียมตัวรับมือกันด้วยนะครับผม
2 สัปดาห์ก่อนได้มีโอกาสนั่งอ่านก็เลยคิดว่าจะมาเขียนแชร์ให้
ถกเถียงประเด็นได้เลยครับผม
เผื่อประโยชน์สาธารณะ