ทำไม “เงินปันผล” ถึงเป็นพลังขับเคลื่อนผลตอบแทนระยะยาวที่แท้จริง – มุมมองจากงานวิจัยของ Wellington Management
(หลังจากเยี่ยมWellington Managementที่อังกฤษมา
ผมชอบภาพนี้ที่สุด คิดว่าเห็นภาพประมาณนึง)
เวลาพูดถึง “การลงทุนระยะยาว” คนส่วนใหญ่มักนึกถึงภาพราคาหุ้นที่ค่อย ๆ ขึ้นไปเรื่อย ๆ และสร้างกำไรจาก Capital Gain เป็นหลัก แต่ข้อมูลเชิงลึกจาก Wellington Management หนึ่งในบริษัทจัดการลงทุนระดับโลก กลับชี้ให้เห็นภาพที่แม่นยำและทรงพลังมากกว่า นั่นคือในระยะยาว 20–30 ปีขึ้นไป “เงินปันผล” ไม่ใช่ตัวประกอบ แต่เป็นตัวขับเคลื่อนที่แทบจะเท่ากับการเติบโตของกำไร เป็นครึ่งหนึ่งของผลตอบแทนรวมทั้งหมดของตลาดหุ้นโลกอย่างเป็นระบบ
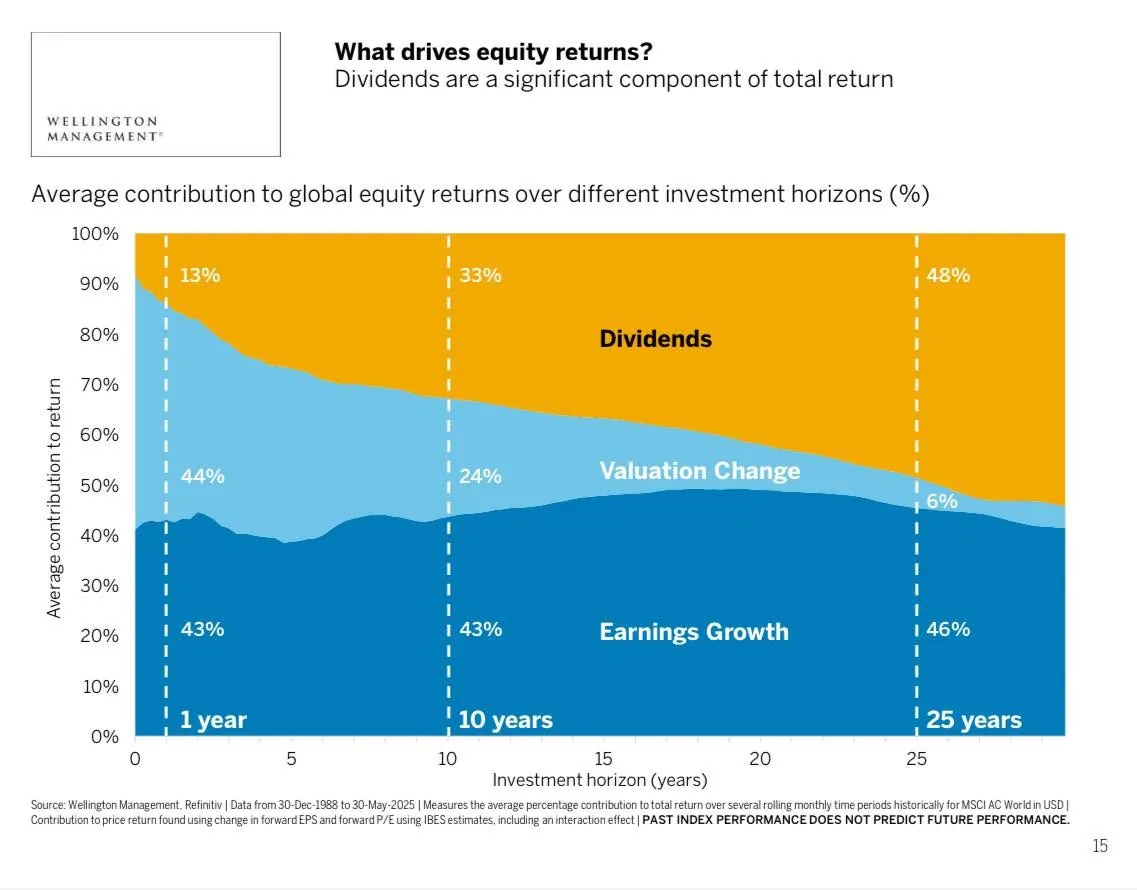
งานวิจัยของ Wellington แยกผลตอบแทนของตลาดหุ้นโลก (MSCI AC World) ออกเป็นสามองค์ประกอบสำคัญ ได้แก่ การเติบโตของกำไร (Earnings Growth), การเปลี่ยนแปลงของมูลค่า (Valuation Change) และเงินปันผล (Dividends) หากดูในกรอบเวลา 1 ปี เราจะเห็นว่า Valuation หรืออารมณ์ของตลาดมีอิทธิพลมากถึง 44% ในขณะที่เงินปันผลมีเพียง 13% ทำให้นักลงทุนจำนวนมากเชื่อว่าการจับจังหวะตลาดคือสิ่งสำคัญที่สุด แต่เมื่อยืดช่วงเวลาออกไปเป็น 10 ปี น้ำหนักของ Valuation ลดลงเกือบครึ่ง ในขณะที่เงินปันผลเพิ่มสัดส่วนมากกว่าเท่าตัว และเมื่อขยายมุมมองเป็น 25 ปี ซึ่งถือเป็น “ระยะยาวจริง” ตามหลักเศรษฐศาสตร์และการเงิน ผลลัพธ์ก็ชัดเจนที่สุด: เงินปันผลมีส่วนต่อผลตอบแทนรวมถึง 48% ขณะที่การเติบโตของกำไรมี 46% ส่วน Valuation ที่หลายคนพยายามทำนายกลับเหลือสัดส่วนเพียง 6% เท่านั้น
สิ่งนี้ทำให้เราต้องตีความใหม่ว่า “ผลตอบแทนระยะยาว” ไม่ได้มาจากโชค หรือการเลือกจับจังหวะตลาด แต่เกิดจากสองพลังยักษ์ใหญ่ ได้แก่ ความสามารถในการเติบโตของกำไรธุรกิจ และการส่งคืนผลกำไรนั้นให้ผู้ถือหุ้นในรูปแบบเงินปันผล กล่าวอีกนัยหนึ่งคือ หากธุรกิจดีจริง มีคุณภาพ มีเงินสดจริง และบริหารแบบมีวินัย ผลลัพธ์ระยะยาวจะปรากฏออกมาเองผ่านทั้งทุนที่เติบโตและปันผลที่สม่ำเสมอ
ที่สำคัญ เงินปันผลยังเป็น “เครื่องจักรของการทบต้น” ที่ทำงานเงียบแต่ทรงพลังมากกว่าที่หลายคนคิด งานวิจัยของ S&P 500 มากว่า 60 ปี แสดงให้เห็นว่ากว่า 80% ของความมั่งคั่งสะสมในระยะยาวเกิดจากเงินปันผลที่นำกลับไปลงทุนซ้ำ ไม่ใช่แค่จากการที่ราคาหุ้นขึ้นตามกาลเวลา การเอาปันผลไปซื้อหุ้นเพิ่มนั้นทำให้วงจรทบต้นเกิดขึ้นอย่างต่อเนื่อง — หุ้นสร้างปันผล ปันผลซื้อหุ้นเพิ่ม หุ้นที่ซื้อเพิ่มสร้างปันผลเพิ่ม — วนไปเรื่อย ๆ กลายเป็นผลตอบแทนทบต้นที่เติบโตแบบทวีคูณ ไม่ใช่เชิงเส้นแบบธรรมดา
อย่างไรก็ตาม นักลงทุนจำนวนมากยังคงเข้าใจผิดคิดว่า “ยิ่ง Yield สูงยิ่งดี” ซึ่งเป็นกับดักสำคัญในการลงทุนระยะยาว Wellington ศึกษาข้อมูลของหุ้นสหรัฐมากว่า 90 ปี และแบ่งหุ้นตามระดับ Dividend Yield เป็น 5 กลุ่ม ผลลัพธ์กลับชี้ว่า กลุ่มที่มีปันผลสูงที่สุดมักมี Payout Ratio สูงเกินไป ใช้กำไรไปจ่ายปันผลมากถึง 70–80% ทำให้ธุรกิจโตต่อไม่ได้ และเสี่ยงต่อการถูกตัดปันผล ซึ่งกลายเป็นปัจจัยลบต่อราคาหุ้นในที่สุด ในทางตรงกันข้าม หุ้นที่อยู่ในกลุ่มปันผลสูงอันดับสอง (ไม่ใช่สูงสุด) มี Payout Ratio ประมาณ 30–50% และให้ผลตอบแทนระยะยาวดีที่สุด และมีโอกาสชนะตลาดบ่อยที่สุด เพราะสมดุลระหว่างการจ่ายปันผลและเก็บกำไรไว้ลงทุนเพื่อเติบโตต่อในอนาคตยังคงอยู่ครบ
นี่คือสิ่งที่ Wellington เรียกว่า “Quality Income” หรือรายได้ที่มาจากธุรกิจที่มีคุณภาพ ไม่ใช่ Yield ที่ล่อตาล่อใจแต่ขาดความยั่งยืน ผู้จัดการกองทุนแนวรายได้ของ Wellington ทั้ง Andre Desautels และ Matthew Hand ต่างก็ย้ำเหมือนกันว่า พวกเขาไม่ได้เริ่มต้นโดยการคัดหุ้นที่จ่ายปันผลสูง แต่เริ่มจากการค้นหาธุรกิจที่มั่นคง กระแสเงินสดสม่ำเสมอ งบดุลแข็งแรง และมีวัฒนธรรมผู้บริหารที่ให้ความสำคัญกับการคืนทุนให้ผู้ถือหุ้นอย่างมีวินัย สิ่งที่ได้จากธุรกิจแบบนี้คือ “ปันผลที่น่าเชื่อถือและเพิ่มขึ้นเรื่อย ๆ” ซึ่งเป็นหนึ่งในปัจจัยที่ทรงพลังที่สุดในการสร้างความมั่งคั่งในระยะยาว
สิ่งหนึ่งที่ทำให้ Wellington โดดเด่นคือแนวคิด “ความน่าเบื่อคือสิ่งที่ดี” ซึ่งหมายถึงการเลือกบริษัทที่อาจไม่ได้เติบโตแบบหวือหวา แต่มีเสถียรภาพสูง คาดการณ์ได้ และให้ปันผลที่ทบต้นได้จริง หุ้นลักษณะนี้มักถูกตลาดมองข้ามเพราะไม่ดึงดูดกระแส แต่กลับเป็นเสาหลักในพอร์ตระยะยาวที่ช่วยสร้างผลตอบแทนอย่างมั่นคง และลดความเสี่ยงขาลงได้ดีมาก โดยเฉพาะในช่วงที่ตลาดผันผวนหรืออยู่ใน “ทศวรรษที่สูญหาย” ที่ราคาหุ้นไม่ไปไหน
เมื่อทั้งหมดนี้ถูกนำไปใช้ในกองทุน เช่น Global Equity Income หรือ Multi-Asset Income & Growth เราจะเห็นภาพชัดว่า Wellington พยายามสร้างพอร์ตที่ให้ทั้งรายได้สม่ำเสมอและการเติบโตของเงินทุนในระยะยาว จุดร่วมสำคัญคือการมองปันผลเป็นส่วนหนึ่งของ Total Return และมองการเติบโตของกำไรเป็นพื้นฐานของ Capital Gain ที่แท้จริง ไม่ใช่การเก็งกำไรจากความผันผวนของ Valuation
บทเรียนสำคัญสำหรับนักลงทุนไทยคือ หากคุณลงทุนระยะยาวจริง ๆ ไม่ว่าจะเพื่อเกษียณหรือสร้างความมั่งคั่งให้ครอบครัว ธุรกิจที่ “เติบโตได้ + จ่ายปันผลได้จริง + มีกระแสเงินสดแข็งแรง” คือหัวใจของพอร์ตในระยะยาว ปันผลไม่ใช่แค่รายได้จ่ายทิ้ง แต่คือเครื่องจักรที่ช่วยให้เงินงอกเงยแบบทบต้นตลอดหลายสิบปี การมุ่งหา High Yield โดยไม่ดูคุณภาพอาจนำไปสู่กับดักความเสี่ยง แต่การเลือกหุ้นที่มี “Quality Income” ต่างหากที่นำไปสู่ผลตอบแทนที่มั่นคงและยั่งยืนที่สุด
สุดท้าย ในโลกที่ตลาดผันผวนมากขึ้นและยากต่อการคาดการณ์ การลงทุนในธุรกิจคุณภาพสูงที่ให้ปันผลสม่ำเสมอและเติบโตได้อย่างมีวินัย คือกลยุทธ์ที่แข็งแรง และเป็นเส้นทางที่พิสูจน์แล้วจากข้อมูลจริงว่าให้ผลตอบแทนระยะยาวอย่างมั่นคงและต่อเนื่องมากที่สุด
ภาพจากสไลด์ของ Wellington Management
หมอโอ๊ต อยากเรียนไม่ได้นอน