Climate Scenerio & Q&A
ภาคต่อ AIA Global Quality Growth
Segment 1 — Illumina และหลักเกณฑ์ “Investment thesis ยังไม่พัง”
ในกรณีของ Illumina เรามองว่าInvestment Thesis หลักของการลงทุนยังคงชัดเจนและแข็งแรง บริษัทนี้เป็นผู้นำระดับโลกในการถอดรหัสพันธุกรรม ซึ่งเป็นโครงสร้างพื้นฐานสำคัญของอุตสาหกรรมชีวการแพทย์สมัยใหม่ สิ่งที่เราติดตามคือ ความสามารถในการสร้างนวัตกรรมอย่างต่อเนื่อง และการขยายขอบเขตการใช้งานทางการแพทย์และการวิจัย ซึ่งเรายังเห็นว่าบริษัทสามารถส่งมอบได้ ดังนั้น การถือยาวใน Illumina ไม่ใช่เพราะ “คุ้นเคย” แต่เพราะวิทยานพื้นฐานยังไม่พัง และตราบเท่าที่ thesis เดิมยังทำงาน การลงทุนยังมีเหตุผลรองรับที่ชัดเจน
Segment 2 — ตัวอย่างตรงข้าม: Sweetgreen และการออกเมื่อวิทยานเปลี่ยน
ในทางตรงกันข้าม Sweetgreen เป็นตัวอย่างที่ชัดเจนของการที่ “ไปดูของจริงแล้วข้อมูลเปลี่ยน” เมื่อเราเห็นการแข่งขันที่รุนแรงกว่าเดิม และผลลัพธ์ทางธุรกิจไม่สอดคล้องกับสิ่งที่คาดไว้ใน thesis เดิม เราตัดสินใจออกอย่างรวดเร็วเพื่อปกป้องผลตอบแทนรวมของพอร์ต นี่คือหลักปฏิบัติที่สำคัญมาก: ถือเพราะวิทยานอยู่, ขายเพราะวิทยานเปลี่ยน ไม่ใช่ขายเพราะราคาขึ้นลง การลงทุนระยะยาวจึงตั้งอยู่บนรากของเหตุผล ไม่ใช่ความผูกพันทางอารมณ์
Segment 3 — การถือยาวไม่ใช่การถือเสมอไป
การเป็นนักลงทุนระยะยาวไม่ได้หมายความว่าเราต้องถือหุ้นไปตลอดชีวิต แต่หมายถึงการถือจนกว่าจะมีสัญญาณชัดเจนว่าวิทยานเดิมไม่สามารถสร้างผลตอบแทนระยะยาวได้อีกต่อไป กรณี Shopify และ Spotify เป็นตัวอย่างว่าถึงแม้บริษัทประสบความสำเร็จและสร้างผลตอบแทนสูง แต่เมื่อมูลค่าตึงจนเกินกว่าที่ปัจจัยพื้นฐานจะรองรับได้ เราควร “trim” เพื่อรักษาประสิทธิภาพของพอร์ตในภาพรวม การถือยาวจึงเป็นการถือด้วยวินัย ไม่ใช่การยึดติด
Segment 4 — ทุกคนในทีมเป็นนักวิเคราะห์
โครงสร้างการทำงานของเรายึดหลักว่า “ทุกคนในทีมลงทุนต้องลงพื้นที่จริง” การประเมินบริษัทไม่ใช่การอ่านงบการเงินอย่างเดียว แต่คือการเข้าใจบริบทของการแข่งขัน วิธีคิดของผู้บริหาร กลยุทธ์การเติบโต และความเสี่ยงด้านภูมิทัศน์อุตสาหกรรม เสริมด้วยการวิเคราะห์ด้านความยั่งยืนที่ลึกกว่า ESG ทั่วไป ทำให้สัญญาณที่เรามองเห็นเป็น “ข้อมูลหน้างาน” มากกว่าการอนุมานด้วยตัวเลขเพียงอย่างเดียว
Segment 5 — ทำไมเราต้องใช้ Scenario Thinking
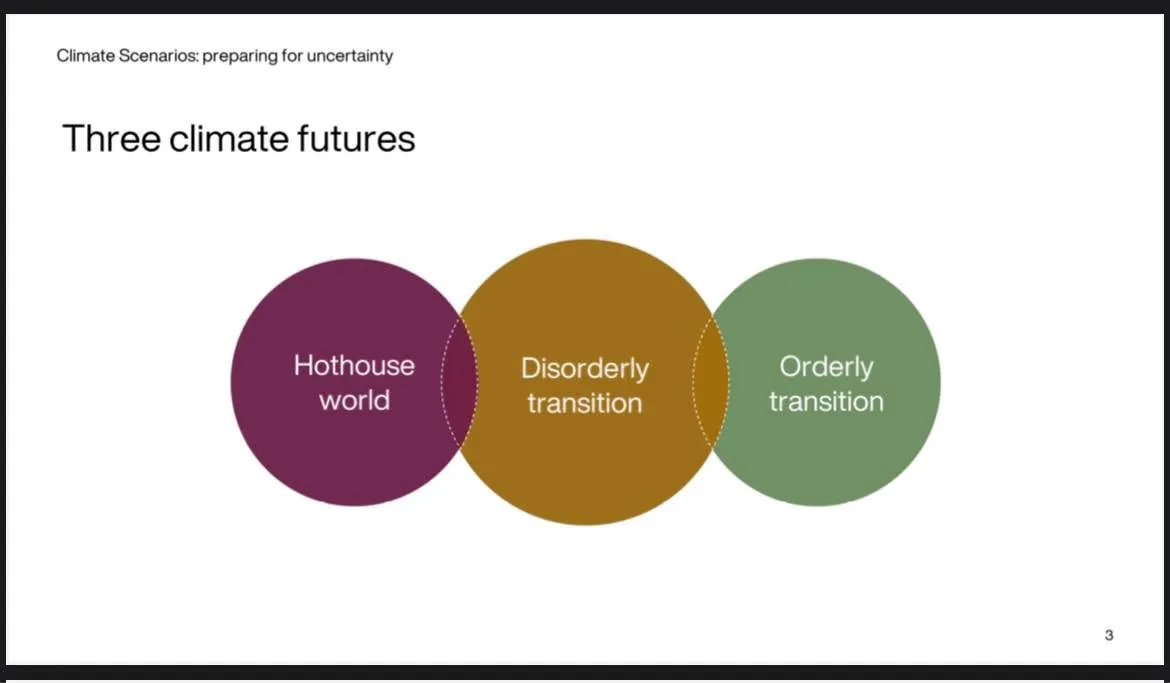
การลงทุนเป็นเรื่องของอนาคต ซึ่งไม่เคยนิ่งและไม่เคยเป็นเส้นตรง การคิดแบบ “มีอนาคตแบบเดียว” คือจุดเริ่มของความเสี่ยงเชิงระบบ เราจึงใช้ “ฉากทัศน์” เพื่อช่วยตั้งคำถามว่า ถ้าโลกเปลี่ยนในรูปแบบ A, B, C จะเกิดผลอย่างไรกับบริษัทและพอร์ตของเรา การคิดแบบนี้ไม่ใช่การทำนาย แต่เป็นการเตรียมตัวรับมือกับความไม่แน่นอนที่เป็นจริงในโลกการลงทุน
Segment 6 — หลักเกณฑ์ของ Scenario ที่ดี
Scenario ที่ดีต้องมีสามเงื่อนไขพร้อมกัน: (1) เป็นไปได้ (plausible) (2) แตกต่างกันชัดเจน (distinct) และ (3) เล่าให้คนเข้าใจง่าย (communicable) เพราะเป้าหมายไม่ใช่การสร้างแบบจำลองที่ซับซ้อน แต่คือการสร้าง “กรอบการคิด” ที่ช่วยให้เราตัดสินใจได้ดีขึ้นในภาวะที่ข้อมูลไม่สมบูรณ์
Segment 7 — ฉากทัศน์โลกที่คุมอุณหภูมิไม่อยู่ (Hot House World)
ในโลกที่การควบคุมภาวะโลกร้อนไม่สำเร็จ เศรษฐกิจโลกต้องเผชิญความเสียหายเชิงโครงสร้าง ทั้งจากภัยพิบัติ การย้ายถิ่น การขัดแย้ง และต้นทุนการปรับตัวที่สูงมากจนแย่งทรัพยากรจากการเปลี่ยนผ่านพลังงาน ในโลกนี้ โอกาสการลงทุน “ยังมี” แต่แคบลงอย่างมีนัยสำคัญ และนักลงทุนต้องเน้นสินทรัพย์ที่มีความยืดหยุ่นต่อสภาพกดดัน: โครงสร้างพื้นฐานอาหาร น้ำ และโลจิสติกส์เป็นหัวใจ
Segment 8 — ฉากทัศน์โลกที่เปลี่ยนผ่านสำเร็จ (Orderly Transition)
ในทางกลับกัน ถ้าโลกบรรลุ Net Zero อย่างเป็นระบบ เศรษฐกิจจะมีความต่อเนื่อง มีทิศทางการเติบโตที่มั่นคง และโอกาสการลงทุนจะกระจายไปทั่วภูมิภาคและอุตสาหกรรม การลงทุนในโลกนี้คือการลงทุนใน “การสร้างระบบใหม่” ของเศรษฐกิจพลังงาน โครงสร้างพื้นฐาน และเทคโนโลยีลึก ซึ่งให้ผลตอบแทนระยะยาวที่มีคุณภาพกว่า แต่ต้องพร้อมรับระยะปรับตัวของเศรษฐกิจช่วงเปลี่ยนผ่าน
Segment 9 — John Deere: ตัวอย่างบริษัทที่อยู่ได้ในทุกอนาคต
ไม่ว่าฉากทัศน์ใดจะเกิดขึ้น มนุษย์ต้องการอาหาร การผลิตอาหารจะเผชิญแรงกดดันจากสภาพภูมิอากาศที่ผันผวน ดังนั้นเทคโนโลยีเกษตรความแม่นยำ เช่น ของ John Deere ไม่ใช่ทางเลือก แต่คือ “เครื่องมือสำหรับความอยู่รอดของระบบอาหาร” บริษัทลักษณะนี้จึง “ข้ามฉากทัศน์” ได้ดี และเป็นตัวอย่างของหุ้นที่ไม่ต้องเดาอนาคตแบบเดียวอยู่เสมอ
Segment 10 — การนำ Scenario ไปใช้กับพอร์ตจริง
เรานำ scenario ลงสู่ระดับพอร์ตจริง ทั้งในมิติการกำหนดสัดส่วนสินทรัพย์ (asset allocation) และการเลือกหุ้นรายตัว (stock selection) โดยถามว่า หุ้นใดในพอร์ตอ่อนไหวต่อฉากทัศน์แบบใด และหากฉากทัศน์นั้นเกิดจริง อะไรคือจุดเสี่ยงและจุดโอกาส การทำแบบนี้ทำให้พอร์ตมีความยืดหยุ่นและตอบสนองต่อโลกที่เปลี่ยนระหว่างทาง
Segment 11 — การ “ปรับตัว” ก็ถือเป็นโซลูชันด้านสภาพภูมิอากาศ
การแก้ปัญหาภูมิอากาศไม่ได้มีแค่การลดการปล่อยคาร์บอน แต่รวมถึงการสร้างความสามารถของสังคมในการปรับตัว (adaptation) ด้วย บริษัทประกันภัย โลจิสติกส์ เกษตรเทค และความปลอดภัยไซเบอร์ ล้วนคือ “โครงสร้างพื้นฐานของความอยู่รอด” ซึ่งมักไม่ได้ถูกเรียกว่า “หุ้นด้านสภาพภูมิอากาศ” แต่มีบทบาทสำคัญต่อเสถียรภาพระบบเศรษฐกิจในอนาคต
Segment 12 — ทำไมเรามอง AI เป็น “ระบบ” มากกว่า “ธีม”
AI ไม่ได้มีผู้ชนะรายเดียว มันคือระบบเศรษฐกิจใหม่ที่ต้องพึ่งโครงสร้างพื้นฐาน เช่น TSMC, Synopsys, Cadence และต้องการผู้ใช้ที่แปลง AI เป็นคุณค่าจริง เช่น Shopify และ Intuit ดังนั้นเราแยกผู้เล่นเป็น 2 ชั้นชัดเจน: ชั้นโครงสร้างพื้นฐาน และชั้นผู้ใช้งานที่นำไปใช้ได้ดีกว่าคู่แข่ง สิ่งนี้ช่วยให้เราลงทุนใน “สิ่งที่ระบบต้องใช้ ไม่ว่าใครจะแพ้หรือชนะ”
Segment 13 — มอง 10 ปี ไม่ใช่มองไตรมาสหน้า
เราไม่รู้ว่าใครจะชนะในไตรมาสหน้า แต่เรารู้ว่าทุกระบบเศรษฐกิจต้องใช้พลังงาน ข้อมูล ชิป เครือข่าย และโครงสร้างพื้นฐานพื้นฐาน นี่คือทิศทางที่ชัดเจนในระยะ 10 ปี การลงทุนของเราจึงเริ่มจาก “สิ่งที่จำเป็นในอนาคต” ก่อน แล้วค่อยไล่ไปหาว่าใครจะเป็นผู้นำในพื้นที่เหล่านั้น
Segment 14 — Amazon และ Tesla: บทเรียนเรื่องวินัย
เราเคยลงทุนใน Amazon ตั้งแต่ช่วงเริ่มต้น และเคยลงทุนใน Tesla ก่อนเป็นกระแส แต่เรา “ขาย Tesla” เมื่อวิทยานเริ่มเปลี่ยน ทั้งจากปัญหาการบริหารและการแข่งขันจากจีน นี่พิสูจน์หลักสำคัญที่สุด: เข้าเพราะ Thesis และออกเพราะ Thesis
Segment 15 — เหตุผลที่เรามีความได้เปรียบจาก Private Equity
เราลงทุนในบริษัทตั้งแต่ยังไม่เข้าตลาด ทำให้เรารู้จักผู้บริหาร เข้าใจโครงสร้างธุรกิจ และรู้จุดอ่อน-จุดแข็งตั้งแต่ต้น เมื่อบริษัทเข้าตลาด เราจึงมีข้อมูลเชิงลึกเหนือกว่าผู้เล่นทั่วไป นี่ทำให้การตัดสินใจในตลาด public มีความแม่นยำมากขึ้น
Segment 16 — Scenario Workshop ช่วยให้เราสื่อสารกับบริษัทได้ดีขึ้น
เราทำ scenario workshop กับผู้จัดการพอร์ต เพื่อให้ทุกคนมองเห็นว่าหุ้นในมือมี “ความเสี่ยงเชิงฉากทัศน์” อยู่ตรงไหน และอะไรคือโอกาสที่ซ่อนอยู่ สิ่งนี้พัฒนาคุณภาพการ “คุยกับผู้บริหารบริษัท” ทำให้เราถามคำถามถูก และช่วยผลักดันให้บริษัทเตรียมตัวสู่อนาคตดีขึ้น
Segment 17 — ทำไมการกระจายพอร์ตคือหัวใจของความสำเร็จระยะยาว
เราไม่สามารถทำนายอนาคตแบบเดียวได้ และการ All-in ในธีมเดียว เช่น AI คือการยอมเสี่ยงโดยไม่จำเป็น พอร์ตที่กระจายอย่างมีเหตุผล ช่วยเพิ่มโอกาสชนะในระยะยาว และลดความเสียหายในระยะปรับตัว การลงทุนที่ดีคือการเลือกบริษัทที่ “สร้างคุณค่าได้จริง” ไม่ใช่การเก็งชื่อของผู้ชนะรายเดียวในตลาด