คุณไม่ได้แพ้ตลาด
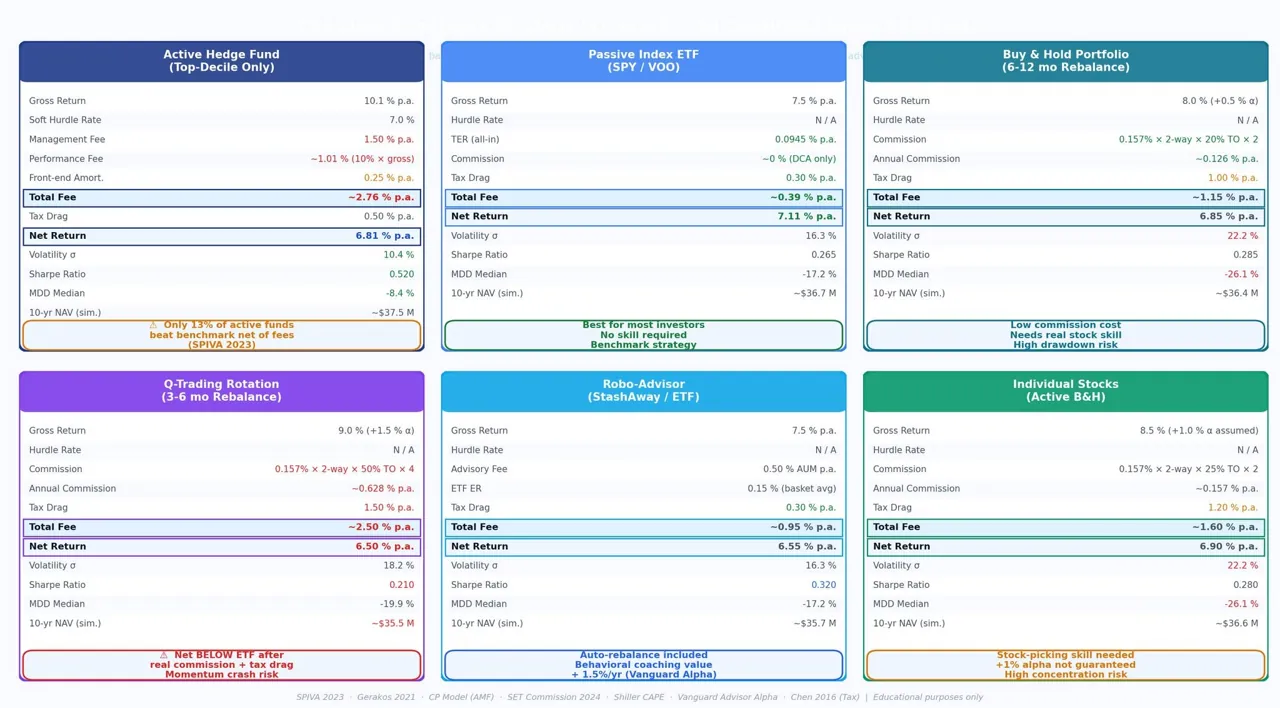
คุณแพ้ “ค่าธรรมเนียม” — และคุณจ่ายมันทุกปีโดยไม่รู้ตัว
(ตัวเลขจำลองเพื่อการศึกษาและให้ข้อมูลเท่านั้น)
ผมมีเรื่องหนึ่งอยากเล่าให้ฟัง เพื่อนผมโอนเงิน $1M ให้ Hedge Fund เมื่อ 10 ปีที่แล้ว เขาไม่ได้โง่ เขาแค่เชื่อว่า “มืออาชีพต้องชนะตลาดได้” วันนี้ผมถามเขาคำเดียวว่า “ชนะ ETF ไหม” เขาตอบว่า “ไม่” และไม่ใช่แค่ไม่ชนะ — แต่ “แพ้” ทั้งที่เลือกกองทุนที่ดีที่สุดที่เข้าถึงได้แล้ว ปัญหามันไม่ได้อยู่ที่เขาเลือกผิด แต่มันอยู่ที่เขา “ไม่เข้าใจเกมจริง” เพราะในโลกการลงทุน คนที่ชนะไม่ใช่คนที่เก่งที่สุด แต่คือคนที่ “เสียให้น้อยที่สุด”
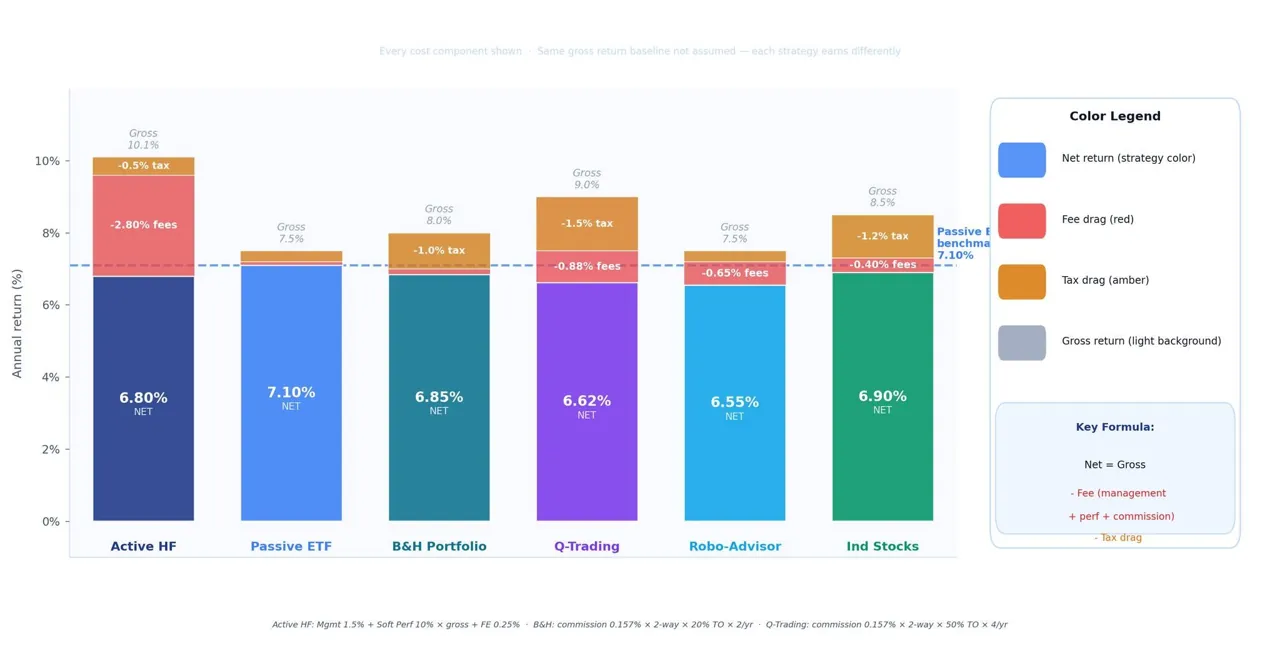
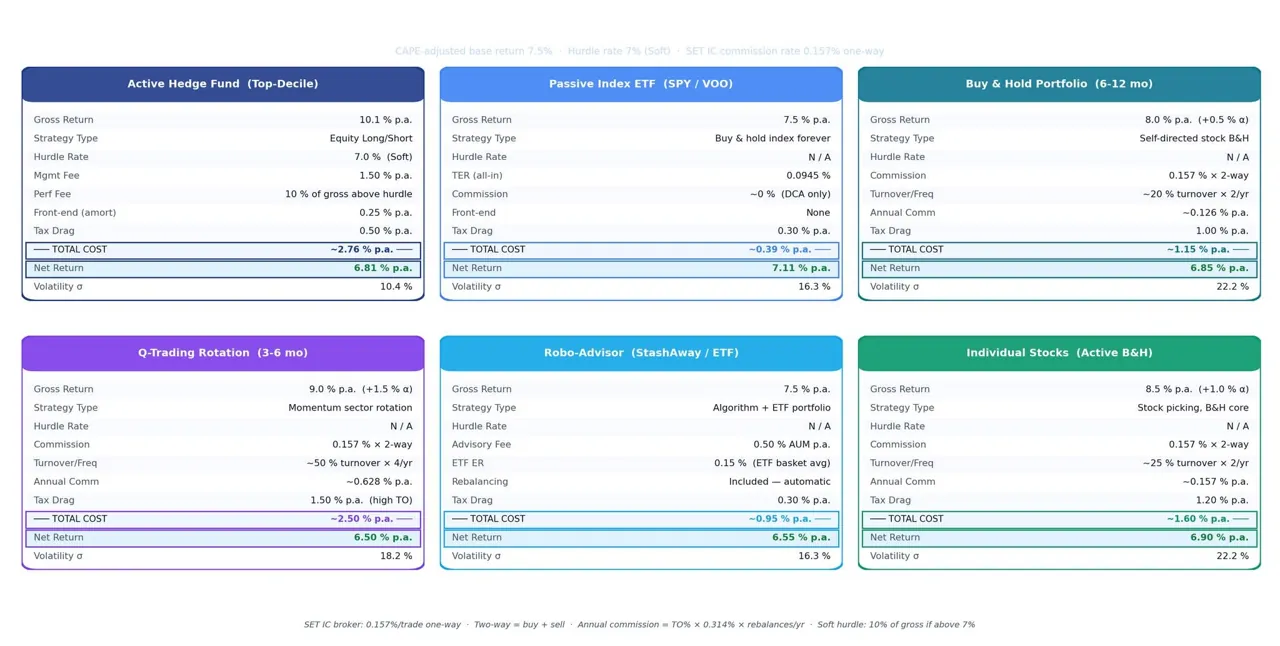
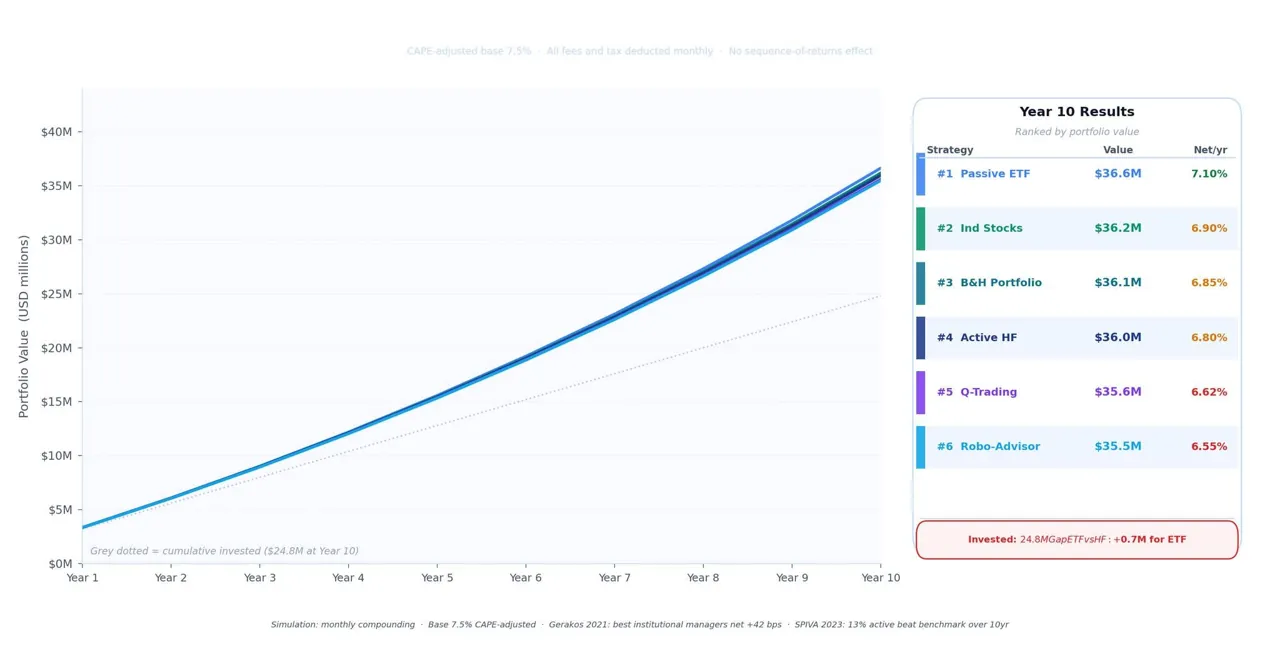
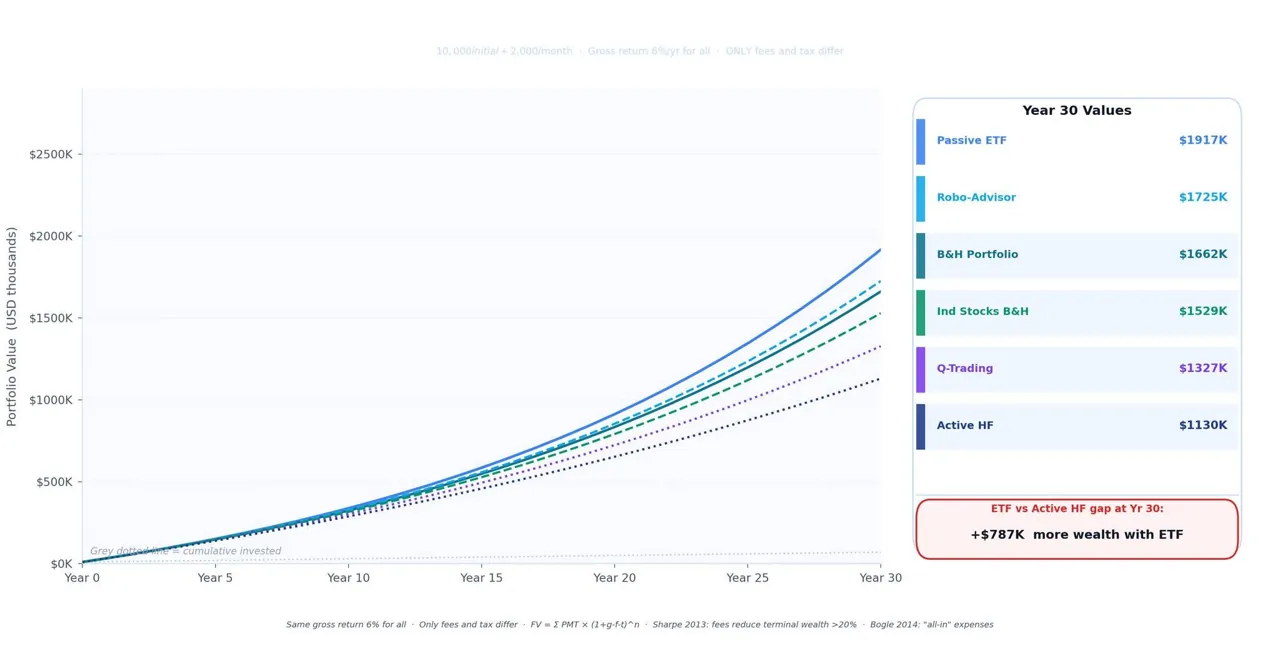
เมื่อเอาทุกกลยุทธ์มาวางบนเงื่อนไขเดียวกัน ผลตอบแทนพื้นฐานใกล้กันหมด สิ่งที่ตัดสินผลลัพธ์จริงไม่ใช่ skill แต่คือ “โครงสร้างต้นทุน” ETF ให้ Net 7.11% ต่อปี ขณะที่ Q-Trading เหลือเพียง 6.5% ต่างกันแค่ 0.6% ฟังดูไม่มีอะไร แต่ใน 10 ปี มันคือเงินประมาณ $1.2 ล้าน และใน 30 ปี มันคือเงินกว่า $600,000 ที่ “หายไปจากพอร์ตคุณ” — ทั้งที่คุณอาจไม่ได้เลือกหุ้นผิดเลยแม้แต่ครั้งเดียว Sharpe และ Bogle อธิบายตรงกันว่า ค่าธรรมเนียมสามารถลดความมั่งคั่งได้มากกว่า 20% ในระยะยาว
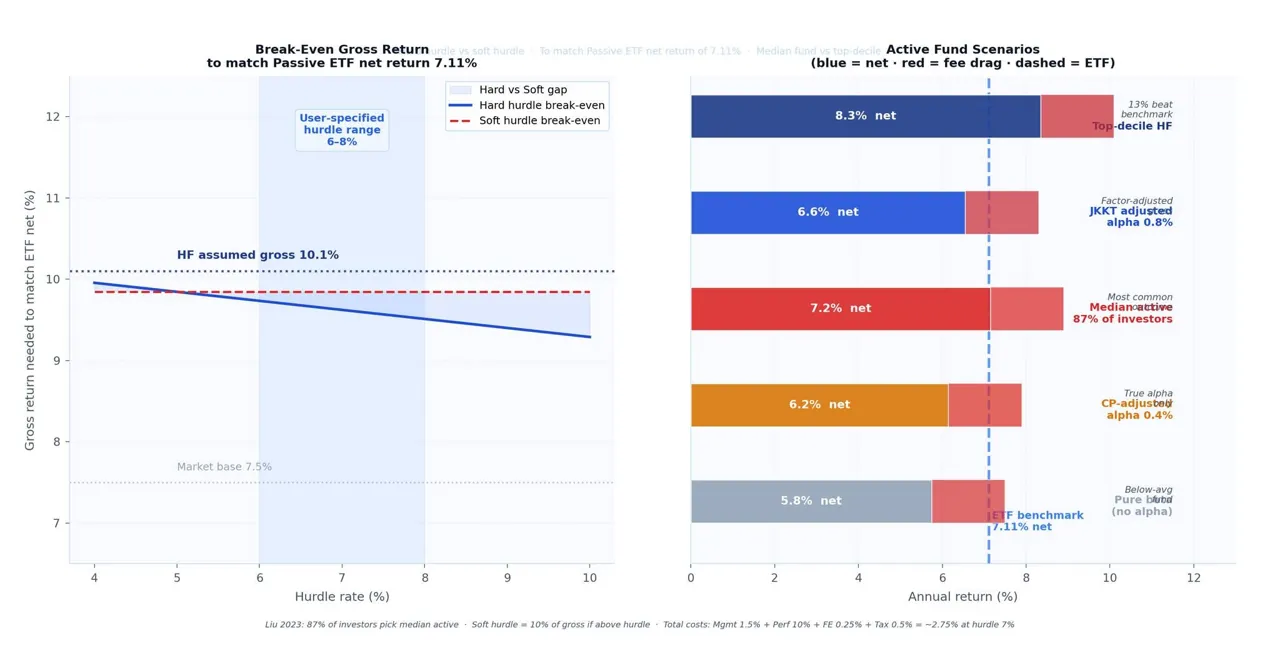
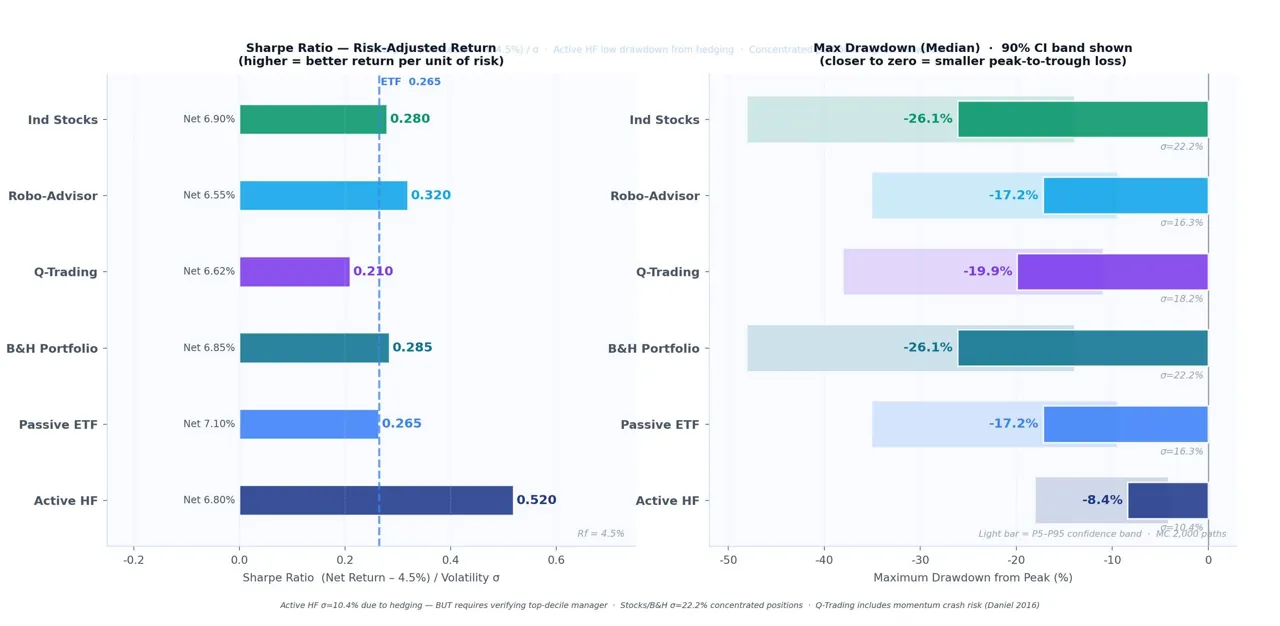
Hedge Fund ดูเหมือนชนะ เพราะ Gross 10.1% ต่อปีดูน่าประทับใจ แต่พอหักค่าบริหาร ค่าความสำเร็จ และภาษีแล้ว เหลือ Net ประมาณ 6.8% ซึ่งต่ำกว่า ETF และนี่คือกรณีของ Top-Decile manager เท่านั้น ข้อมูลจาก SPIVA ชี้ว่า มีเพียง 13% ของกองทุนที่ชนะตลาดได้อย่างสม่ำเสมอ อีก 87% คือคุณกำลัง “จ่ายแพงเพื่อแพ้”
หลายคนสบายใจเพราะคิดว่า Hurdle Rate จะช่วยปกป้องนักลงทุน แต่ในความเป็นจริง มันช่วยได้น้อยมาก เพราะกองทุนต้องทำผลตอบแทนให้สูงมากจึงจะชนะ ETF ได้ และ margin ที่ต้องเอาชนะนั้นเล็กจน “พลาดนิดเดียวก็แพ้ทั้งเกม” ลองนึกภาพง่าย ๆ เหมือนคุณจ่ายค่าประกันแพงทุกปี แต่เงื่อนไขเขียนไว้ว่า จะจ่ายเงินให้ก็ต่อเมื่อเกิดเหตุ “ตรงเงื่อนไขแบบเป๊ะมาก ๆ” เท่านั้น คุณจ่ายอยู่เรื่อย ๆ แต่โอกาสได้ใช้จริงแทบไม่มี
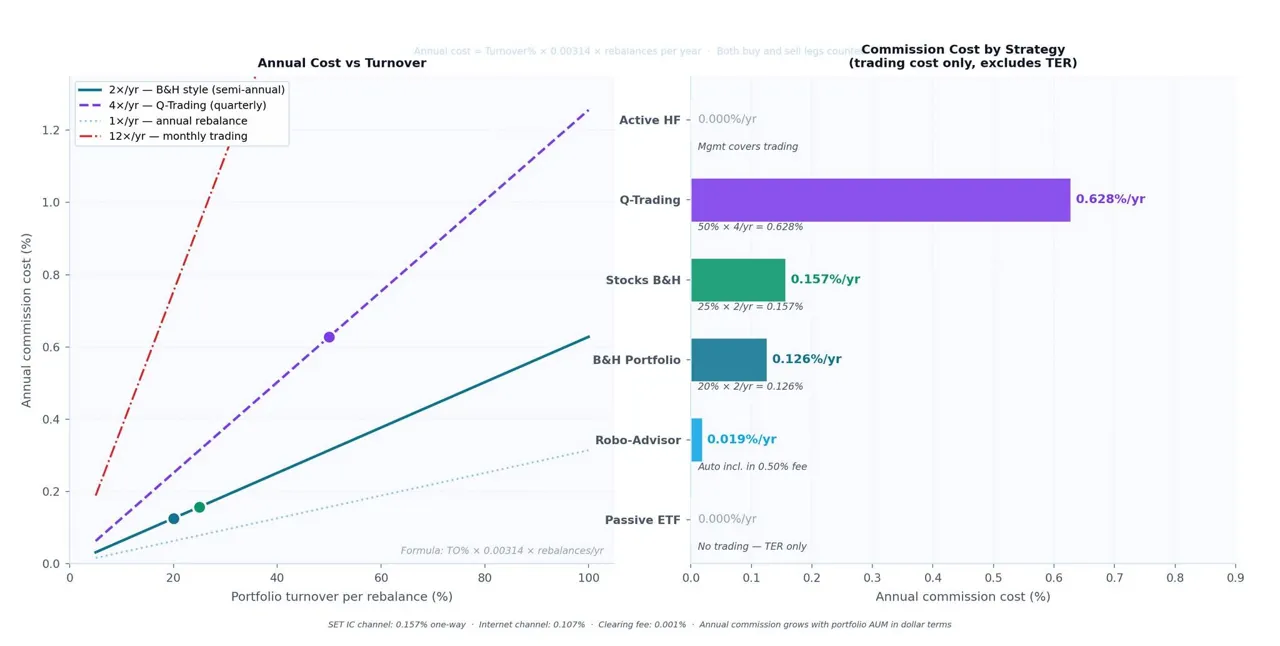
ในฝั่งของการเทรด ยิ่งชัดขึ้นไปอีก Q-Trading ทำ Gross 9% ได้ แต่ถูกค่าคอมมิชชันและภาษีกินไปรวมกันมากกว่า 2% ต่อปี และต้นทุนนี้ไม่ได้เพิ่มแบบเส้นตรง แต่มัน “เร่งตัว” ตามความถี่ในการซื้อขาย ยิ่งเทรดบ่อย ยิ่งเสียมาก งานของ Barber & Odean พิสูจน์ชัดว่า นักลงทุนที่เทรดบ่อยได้ผลตอบแทนสุทธิต่ำกว่า นี่คือเหตุผลที่ Buy & Hold ซึ่งดูเรียบง่าย กลับชนะในระยะยาว เพราะมัน efficient ในเชิงต้นทุนมากที่สุด
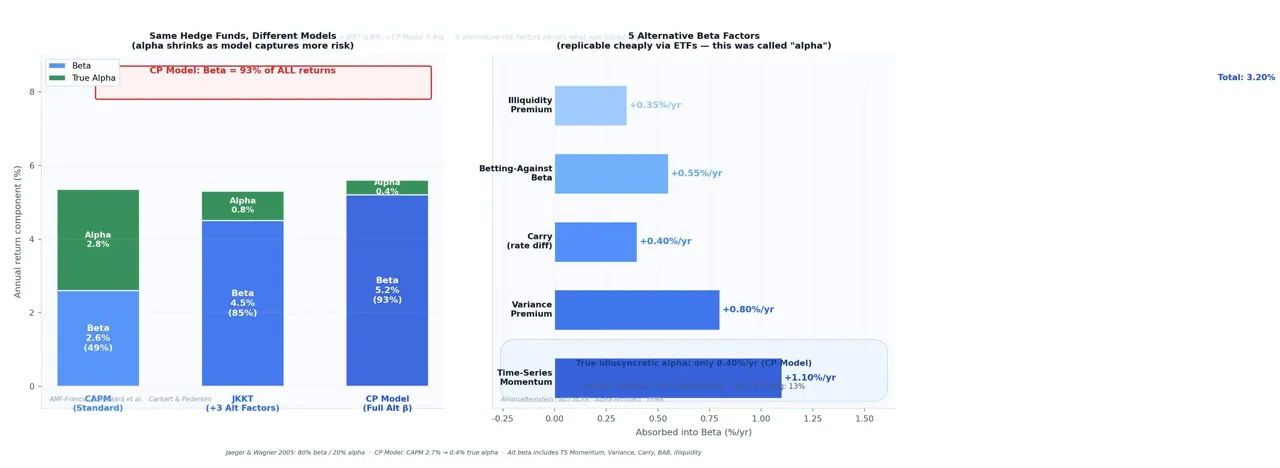
เมื่อพูดถึง Alpha คนส่วนใหญ่คิดว่าเป็น “ความสามารถพิเศษ” ของผู้จัดการกองทุน แต่หลักฐานจากงานวิจัยบอกว่า 93% ของผลตอบแทน Hedge Fund คือ Beta ที่คุณเข้าถึงได้อยู่แล้ว Alpha จริงเหลือประมาณ 0.4% ต่อปี ลองนึกภาพเหมือนคุณจ้าง sommelier ราคาแพงมาช่วยเลือกไวน์ สุดท้ายเขาไม่ได้ไปหาไวน์ลับอะไรเลย แค่หยิบไวน์จาก Supermarket มาใส่ขวดแฟนซีแล้วขายคุณแพงขึ้น คุณไม่ได้ซื้อ “ความลับ” — คุณแค่จ่ายแพงขึ้นสำหรับสิ่งเดิม
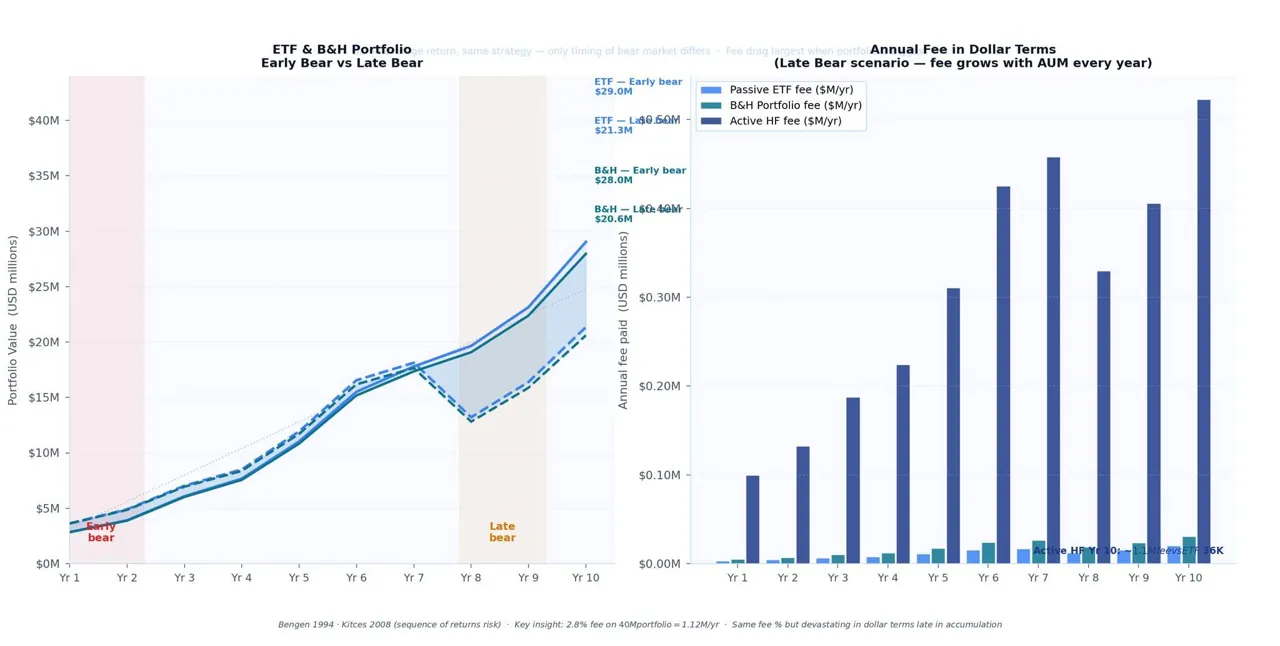
และสิ่งที่อันตรายที่สุดคือ ค่าธรรมเนียมไม่ได้ทำร้ายคุณตอนเริ่มต้น แต่มันทำร้ายคุณตอนที่พอร์ตคุณใหญ่แล้ว เมื่อพอร์ตโตเป็นหลายสิบล้าน ค่าใช้จ่ายของ Hedge Fund อาจพุ่งเป็น $1M ต่อปี ในขณะที่ ETF อยู่แค่ประมาณ $140K ส่วนต่างเกือบ $860K ต่อปี — ถูกหักออกโดยไม่สร้างผลตอบแทนอะไรกลับมาเลย ยิ่งพอร์ตใหญ่ มันยิ่งทำลาย
เรื่องจังหวะก็สำคัญ ตลาดลงช่วงต้นยังแก้ได้ เพราะคุณยังทยอยลงทุนเพิ่มได้ แต่ถ้าลงตอนพอร์ตคุณใหญ่แล้ว การลดลง 20–30% คือความเสียหายหลายล้านที่ “ไม่มีเวลาให้ฟื้นแบบเดิม” นี่คือสิ่งที่เรียกว่า Sequence of Returns Risk
ในเรื่องการใส่เงิน Vanguard พบว่า Lump Sum ชนะ DCA ถึง 68% ของเวลา เพราะตลาดระยะยาวเป็นขาขึ้น แต่ในโลกจริง คำตอบที่เหมาะที่สุดคือ Hybrid — ใส่เงินก้อนทันที และทยอยลงทุนจากกระแสเงินสดในอนาคต เพื่อให้ได้ทั้ง efficiency และวินัย
และสำหรับคนไทย มีสิ่งหนึ่งที่ทรงพลังมากแต่ถูกมองข้ามคือ Tax Alpha จาก RMF และ SSF ลงทุน 500,000 บาท ในฐานภาษี 20% ได้เงินคืนทันที 100,000 บาท เท่ากับผลตอบแทน 20% แบบไม่มีความเสี่ยง ไม่มีตลาดไหนให้แบบนี้ แต่มันอยู่ในระบบ และคนส่วนใหญ่ยังไม่ใช้
สรุปให้ชัดที่สุด Passive ETF ชนะสำหรับคนส่วนใหญ่ Lump Sum ชนะในเชิงสถิติ แต่ Hybrid คือคำตอบในชีวิตจริง Tax Alpha คือของฟรีที่ให้ผลตอบแทนสูงที่สุด Hedge Fund ดีเฉพาะเมื่อคุณเข้าถึง Top 13% จริง ๆ การเทรดแพ้เพราะต้นทุน Alpha มีอยู่จริงแต่เล็ก และราคาแพงเกินไปในกรณีส่วนใหญ่
ศัตรูที่แท้จริงของคุณไม่ใช่ตลาด
แต่คือค่าธรรมเนียมที่คุณยอมจ่ายโดยไม่ตั้งคำถาม
ก่อนลงทุนครั้งต่อไป ลองถามตัวเอง 3 ข้อ
คุณจ่ายต้นทุนทั้งหมดเท่าไหร่ (รวมทุกชั้น) สิ่งที่จ่ายเพิ่มให้ Alpha จริง หรือแค่ Beta ในราคาแพง และถ้าพรุ่งนี้พอร์ตคุณลง 30% คุณยังถือได้ไหม
เพราะท้ายที่สุด กลยุทธ์ที่ดีที่สุดไม่ใช่กลยุทธ์ที่ดูเก่งที่สุด
แต่คือกลยุทธ์ที่ “เหลือเงินในพอร์ตคุณมากที่สุด” หลังหักทุกอย่าง — และคุณอยู่กับมันได้จริงใน 10–30 ปี